

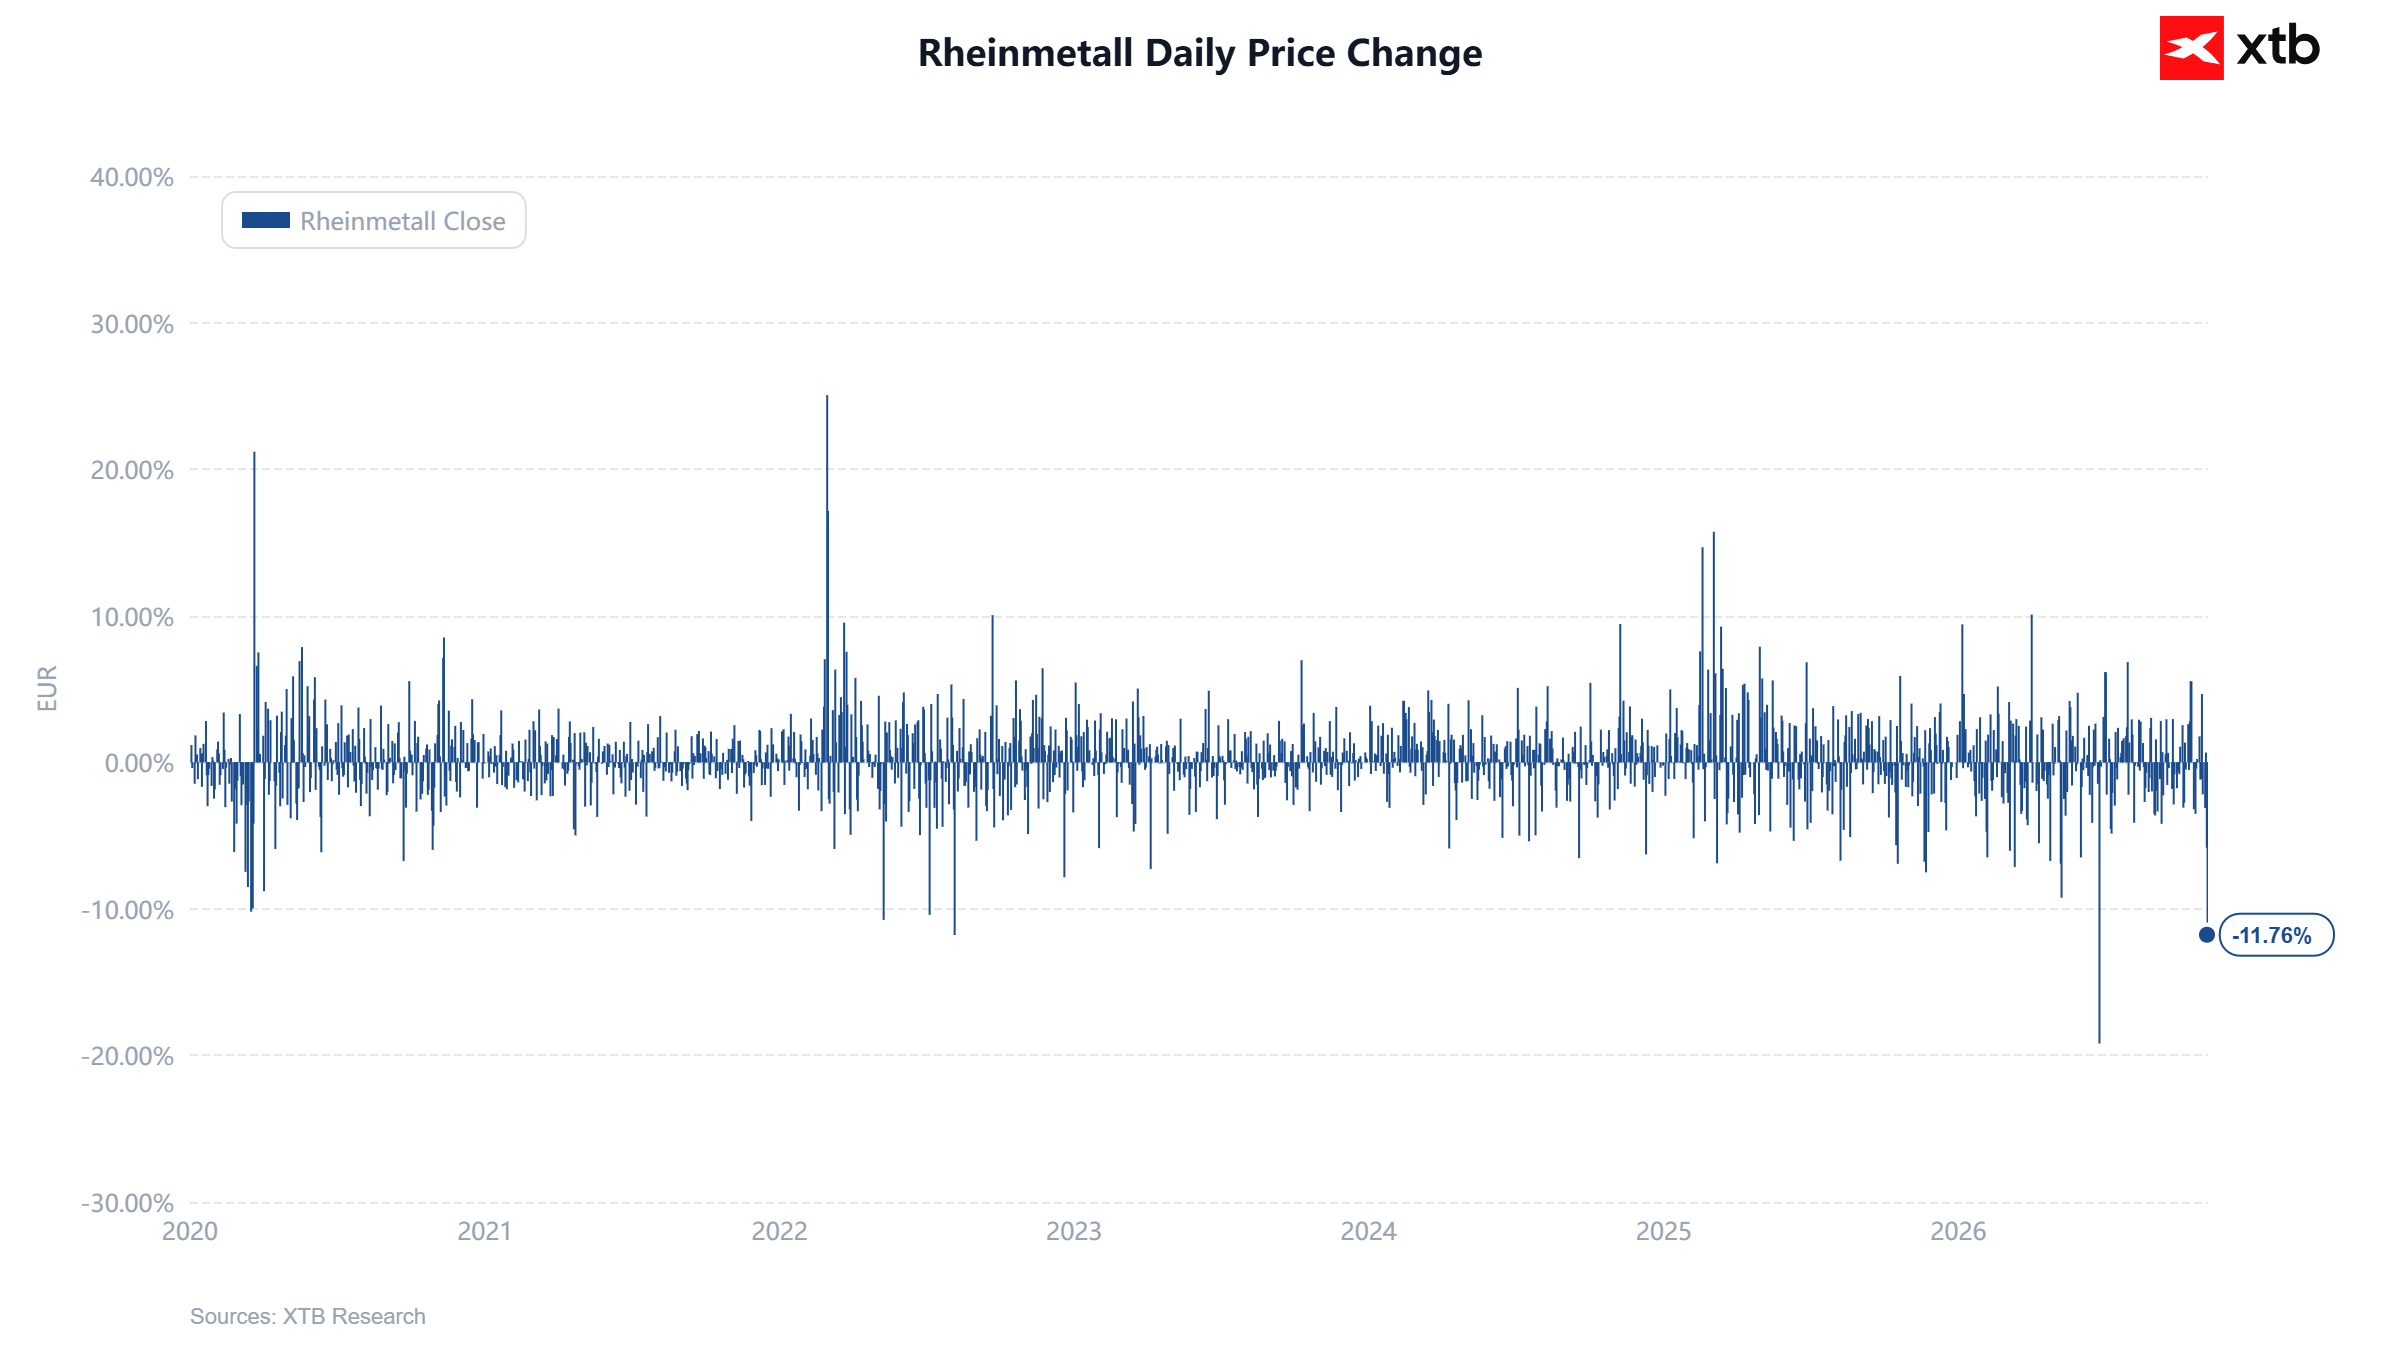
- Rheinmetall cae más de 10% hasta cerca de 835 EUR tras presentar sus resultados del tercer trimestre de 2026.
- El flujo de caja libre cae a territorio negativo de 1.73bn EUR debido a mayores inversiones y acumulación de inventarios.
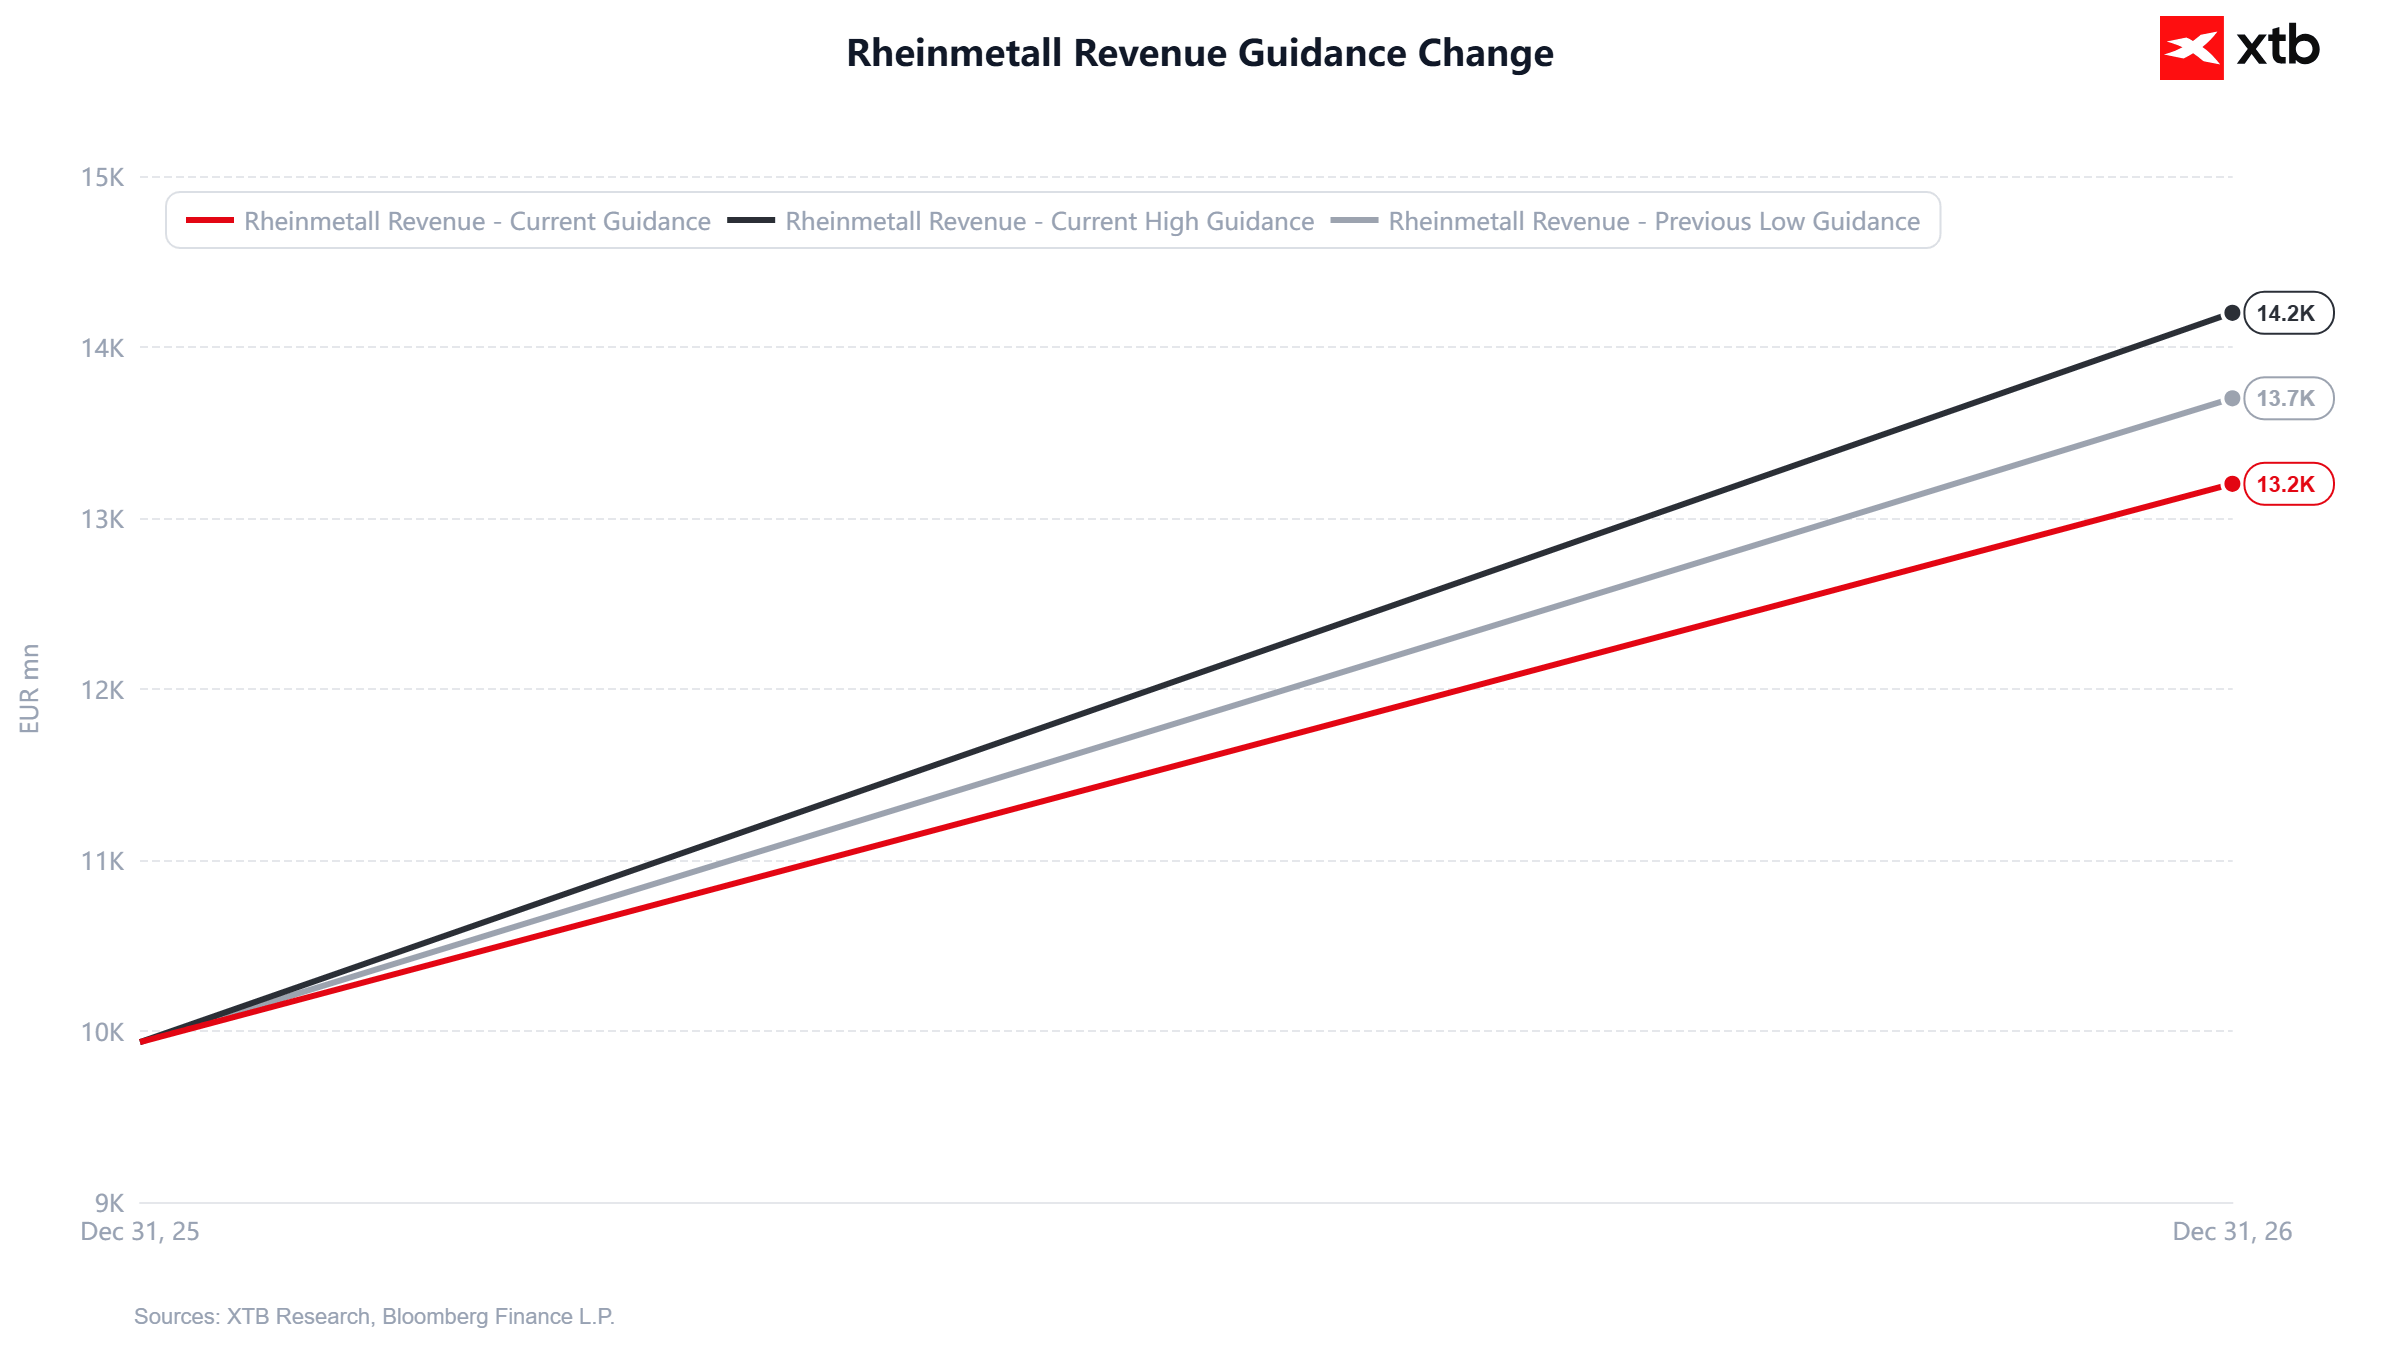
- La dirección reduce la previsión de ingresos anuales a 13.2bn EUR y recorta la expectativa de margen operativo al 18.5%.
- El retraso en la negociación del programa militar alemán Project Arminius frena las expectativas de ingresos a corto plazo.
- El RSI de 14 periodos alcanza el nivel de 30, lo que indica condiciones de sobreventa en el gráfico diario.

- Rheinmetall cae más de 10% hasta cerca de 835 EUR tras presentar sus resultados del tercer trimestre de 2026.
- El flujo de caja libre cae a territorio negativo de 1.73bn EUR debido a mayores inversiones y acumulación de inventarios.
- La dirección reduce la previsión de ingresos anuales a 13.2bn EUR y recorta la expectativa de margen operativo al 18.5%.
- El retraso en la negociación del programa militar alemán Project Arminius frena las expectativas de ingresos a corto plazo.
- El RSI de 14 periodos alcanza el nivel de 30, lo que indica condiciones de sobreventa en el gráfico diario.
Rheinmetall atraviesa una corrección contundente tras publicar sus resultados del tercer trimestre de 2026. El precio de la acción cae más de diez por ciento en la sesión de hoy, hasta situarse en torno a los 835 EUR por acción. Se trata del precio más bajo de la compañía desde febrero de 2025.
Algunas cifras quedaron claramente por debajo de las expectativas del mercado, aunque el mayor lastre para el precio de la acción es probablemente el apartado de perspectivas presentado por la dirección.
Resultados financieros
Los ingresos alcanzaron los 3.149 mil millones de EUR. Esto supone una caída de aproximadamente un 3% respecto al trimestre anterior y un incumplimiento de las expectativas del mercado, que preveían que los ingresos se mantuvieran en 3.200 mil millones de EUR. Las ventas se ven mejor en términos acumulados del año, ya que el crecimiento se mantiene en el 38% y suma actualmente 8.400 millones de EUR.
El margen bruto cayó al 47% frente al 55% esperado. Sin embargo, un aspecto muy positivo es que la compañía logró elevar su margen operativo al 16% (frente al 13,1% anterior), lo que resultó en un beneficio operativo récord de 1.339 millones de EUR en los primeros nueve meses del año (un 69% más interanual). Se trata de una señal importante a largo plazo, ya que aborda uno de los problemas más fundamentales de la compañía: la eficiencia de costes.
Los resultados operativo y neto son, sin embargo, solo un pequeño consuelo para los accionistas, al menos a corto plazo, debido a la fuerte caída del flujo de caja libre. El flujo de caja libre se situó en -1.730 millones de EUR, lo que supuso una gran decepción frente al ya modesto nivel de unos 150 millones de EUR que esperaba el mercado.
La dirección explica que la gran caída está vinculada a la necesidad de acumular inventarios y realizar inversiones destinadas a cumplir los ambiciosos objetivos de ventas de la compañía para el próximo año.
Por segmentos, los ingresos de vehículos terrestres y munición quedaron ligeramente por debajo de las expectativas, un 5% por debajo del consenso aproximadamente. Los sistemas de defensa aérea y los sistemas navales sorprendieron al alza, superando el consenso en alrededor de un 8% y un 12%, respectivamente.
Perspectivas
Posiblemente el elemento más débil de la conferencia de resultados fueron las perspectivas. La compañía redujo su previsión de ingresos desde el rango de 13.700 a 14.200 millones de EUR hasta los 13.200 millones de EUR.
Otro problema importante es la reducción del margen operativo previsto del grupo, del 19% al 18,5%. Esto implica una caída del beneficio operativo de entre el 5% y el 10%, aunque por ahora se trata de una extrapolación de tendencias más que de una previsión formal.
El recorte de las perspectivas tiene varias razones concretas señaladas por la dirección y el CEO. La más importante es el retraso del "Proyecto Arminius", un asunto muy significativo para los resultados a corto plazo de Rheinmetall. El Proyecto Arminius es un amplio programa de rearme para el ejército alemán que incluye, entre otros elementos, varios miles de vehículos blindados BOXER. Los ingresos potenciales de este programa se estiman actualmente entre 40.000 y 80.000 millones de EUR. El CEO señaló retrasos en las negociaciones que, contrariamente a lo esperado, no podrán cerrarse este año.
Conclusión
Por el momento, la compañía sufre una mezcla problemática de expectativas de los inversores extremas y a menudo inconsistentes, combinada con la naturaleza específica del negocio, algo que no se ve ayudado por la forma en que se comunican los representantes de la empresa.
Rheinmetall muestra un crecimiento sin precedentes considerando el sector y la escala de sus operaciones, pero ese crecimiento tiene como coste una inversión igualmente sin precedentes, lo que significa que la rentabilidad para los accionistas en forma de flujo de caja libre se va postergando cada vez más en el tiempo. Las perspectivas a largo plazo de la compañía se ven hoy tan buenas como hace varios meses o incluso hace un año.
Actualmente, los principales riesgos para la compañía, es decir, los problemas en el segmento naval y los retrasos en el principal paquete de pedidos en Alemania, se han materializado. Aun así, incluso las previsiones más conservadoras apuntan a que se mantendrá una tasa de crecimiento muy elevada. En una perspectiva más amplia, esto significa que, si bien las perspectivas a largo plazo de la compañía siguen intactas, a corto plazo es posible que se produzca una nueva presión significativa sobre el precio de la acción.
Análisis técnico de RHM (D1)
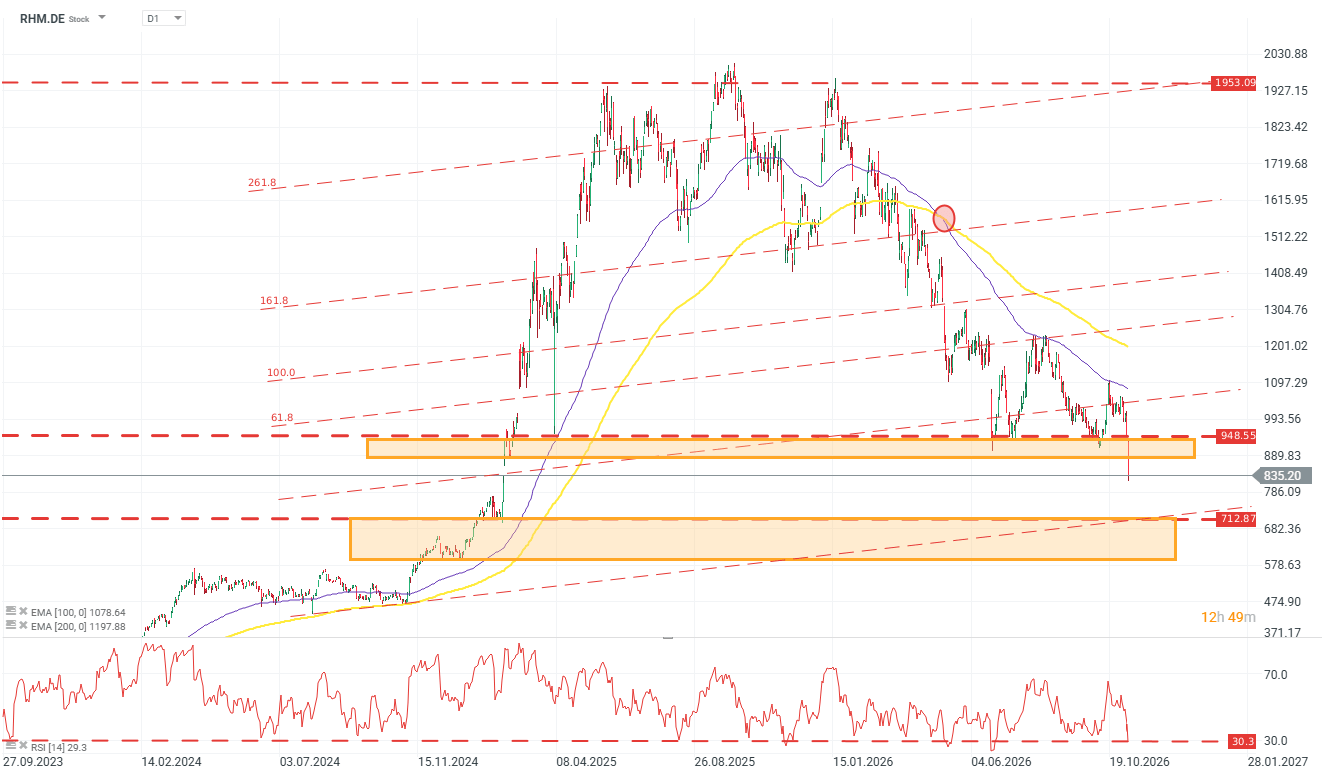
Tras romper la resistencia situada en torno a los 950 EUR, la siguiente zona de resistencia, marcada por los niveles de diciembre de 2024, es el rango entre aproximadamente 750 EUR y 700 EUR. En esta zona, el soporte adicional lo proporciona también el límite inferior de la tendencia alcista plurianual. El RSI [14] alcanza el nivel 30, lo que corresponde a una situación de sobreventa. Fuente: xStation5.

Microsoft sube cerca de 7% y alcanza nuevos máximos históricos tras las elecciones


Qué explica la caída de Tesla después del resultado electoral

AMD sube 116% en 2026: ¿qué puede pasar ahora con la acción?


Resumen de mercado: La ola azul impulsa un fuerte repunte y el Dow Jones sube más de 1.000 puntos
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "