

- Tesla generó un flujo de caja libre positivo de 1.530 millones USD en el tercer trimestre de 2026.
- Las entregas alcanzaron los 486 500 vehículos y superaron las previsiones del mercado.
- Elon Musk confirmó que estudia una posible fusión entre Tesla y SpaceX.
- El margen bruto de automoción sin créditos regulatorios subió hasta el 18.1%.
- Las suscripciones activas al sistema FSD crecieron un 67% interanual hasta alcanzar los 1.74 millones.
Wall Street se preparaba para un trimestre en el que Tesla arrojaría miles de millones más al horno de la IA. En su lugar, la compañía presentó un flujo de caja libre positivo (1,53 mil millones de USD), márgenes automotrices significativamente más altos y unas entregas mejores de lo previsto. Las acciones suben cerca de un 1,1% en las operaciones posteriores al cierre tras avanzar un 3,4% durante la sesión. Para una sorpresa tan positiva, la reacción no es descomunal, pero la respuesta no está en el informe, sino en la conferencia de SpaceX del martes. Allí, Elon Musk admitió que la fusión de ambas compañías es una "buena idea", y ambas partes han creado comités especiales. Los inversores preguntan cada vez menos sobre cuánto gana Tesla con los coches u otras actividades comerciales. En cambio, se preguntan cada vez más qué será de Tesla dentro de un año y si los automóviles seguirán siendo su negocio principal.
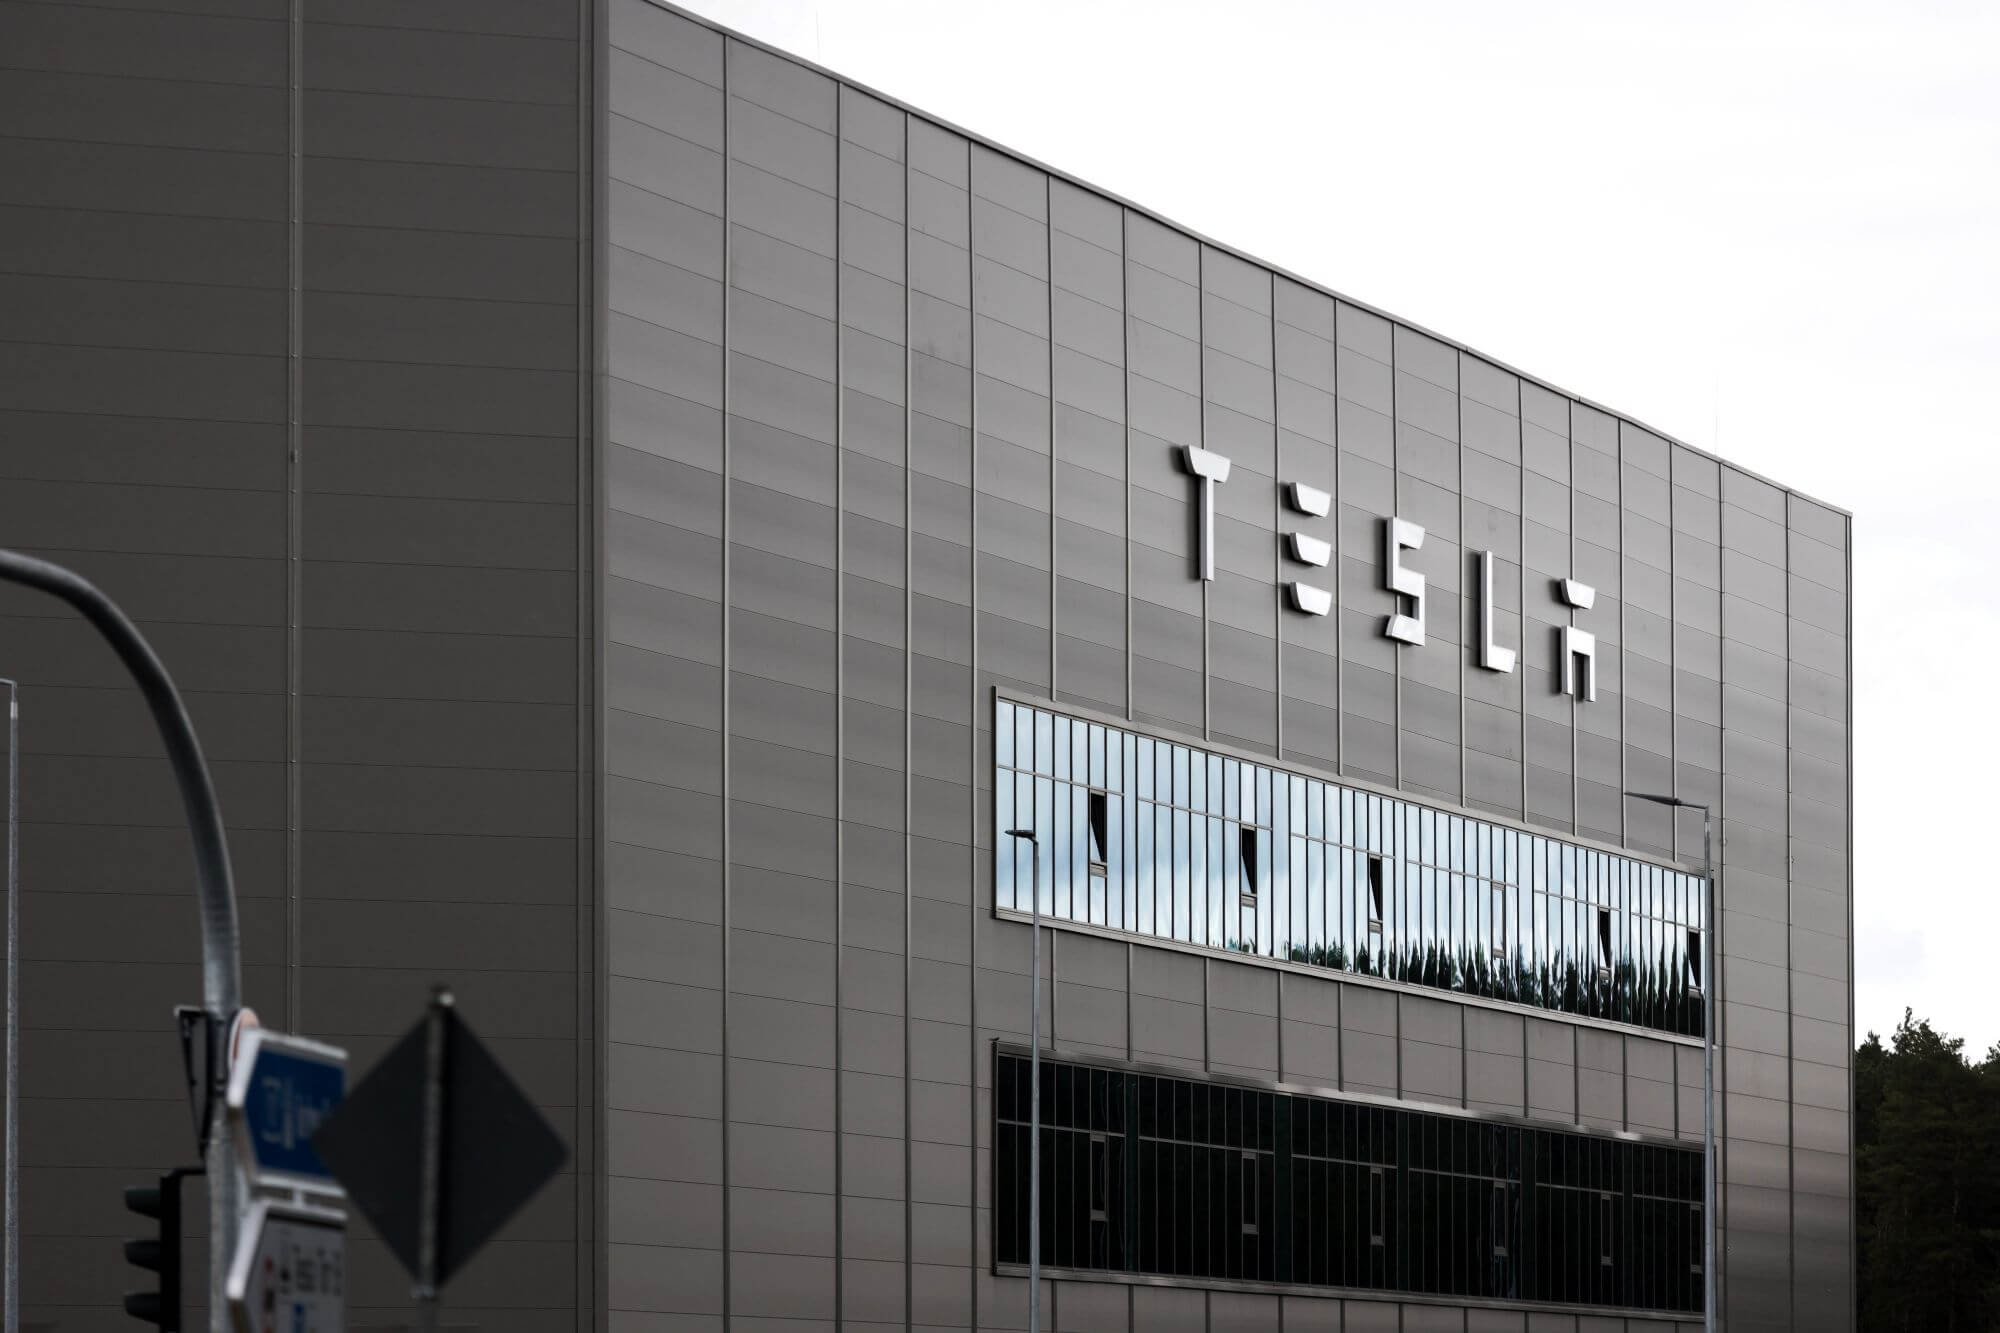
Datos clave de los resultados de Tesla
- Ingresos: 28,05 mil millones de USD frente al consenso de 27,88 mil millones de USD (LSEG). No obstante, esto representa un crecimiento interanual prácticamente plano
- EPS ajustado: 0,48 USD frente a los 0,45 USD esperados; EPS GAAP de 0,22 USD (-44% interanual)
- Beneficio operativo: 718 millones de USD frente a ~720 millones de USD; margen operativo del 2,6% (frente al 5,8% de hace un año y el 1,4% en el 2T)
- Margen bruto automotriz excluyendo créditos regulatorios: 18,1% frente al 16,3% del trimestre anterior y al 15,4% de hace un año
- Ingresos automotrices: 20,56 mil millones de USD frente a los ~20,2 mil millones de USD esperados (-3% interanual)
- Servicios y otros: 4,61 mil millones de USD frente a 4,35 mil millones de USD (+33% interanual)
- Almacenamiento de energía: 2,88 mil millones de USD (-16% interanual). Aquí observamos una sorpresa negativa considerable.
- Capex: 4,73 mil millones de USD frente a los ~7,5 mil millones de USD esperados (5,79 mil millones de USD en el 2T)
- Flujo de caja libre (FCF): +1,53 mil millones de USD frente a los -4,92 mil millones de USD esperados
- Entregas: 486,5k frente a las 461,1k esperadas (-2% interanual); producción de 464,4k
- Suscripciones activas de FSD: 1,74 millones (+67% interanual)
- Efectivo e inversiones a corto plazo: 45,4 mil millones de USD (+1,9 mil millones de USD intertrimestral)
Automotriz: la vieja Tesla resiste mejor de lo previsto
Durante los últimos trimestres, los coches han sido el pariente problemático en la historia de Tesla. Como fabricante de automóviles, Tesla no entusiasmaba con su rendimiento, y sus valoraciones estaban fuera de este mundo, incluso más que las de SpaceX. Sin embargo, este trimestre rehabilita en parte esa imagen. Las entregas superaron las previsiones por más de 25k vehículos. Los altos precios del combustible, los récords de ventas en Canadá, Australia, Japón y Taiwán, junto con una producción récord en Berlín, contribuyeron a ello. Tesla presume de su mayor cartera de pedidos pendientes en cuatro años y señala la disponibilidad de baterías, y no la demanda, como su principal restricción. Un cuello de botella en el suministro es un problema mucho más agradable para un fabricante de automóviles que la falta de clientes.
El margen excluyendo créditos regulatorios, situado en el 18,1%, supera con holgura no solo el umbral del 16% que el mercado consideraba una zona segura, sino también el escenario optimista del 17%. Cabe destacar que el margen en sí es más "limpio" que hace un año. Los ingresos por créditos regulatorios cayeron a 113 millones de USD desde los 417 millones de USD, lo que demuestra que la mejora proviene del mix regional y de modelos, las ventas de FSD y los tipos de cambio. No obstante, existe otra cara de la moneda. La propia Tesla admite que el precio medio de venta disminuyó. La preocupación de que parte del volumen, especialmente en Shanghái, estuviera impulsada por descuentos no era infundada. Además, las entregas superaron a la producción por segundo trimestre consecutivo por más de 22k vehículos, y el inventario se redujo a 11 días de suministro. Sin una mayor producción –lo que implica más baterías–, este impulso no podrá sostenerse durante mucho tiempo.
Energía: un trimestre más débil, pero con una narrativa más sólida
Los ingresos por almacenamiento de energía cayeron un 16% interanual, en parte debido a reembolsos a clientes vinculados con aranceles. Sin embargo, el margen bruto aumentó a ~33%. Tesla también informó de su mayor crecimiento de pedidos en la historia y de una cartera acumulada récord. La Megafactory de Texas comenzó a operar (con una capacidad de 50 GWh) y los primeros Megapacks con celdas LFP propias salieron de Nevada. La narrativa es sencilla: los centros de datos necesitan energía "ahora mismo", y el almacenamiento energético es la vía más rápida para suministrarla. Se trata de un segmento que podría tener mucho más peso en un mundo impulsado por la IA de lo que sugieren las cifras de ingresos actuales. Por otro lado, sigue representando una pequeña parte de los ingresos totales de la compañía.
Servicios, FSD y Robotaxi: contando millas, no dólares
Servicios y otros fue el punto más brillante de la cuenta de resultados. Los ingresos crecieron un 33% interanual, y el beneficio bruto alcanzó un récord de 734 millones de USD con un margen del 15,9%. Las suscripciones a FSD aumentaron hasta 1,74 millones. En Norteamérica, más del 75% de los coches nuevos salen del concesionario con FSD, casi 20 puntos porcentuales más que en el trimestre anterior. El sistema ya está activo en nueve países de la UE.
Robotaxi sigue siendo principalmente una historia que se mide en millas. El kilometraje acumulado sin supervisión rozó los 2 millones de millas, multiplicándose por ocho frente al trimestre anterior. Desde el 3 de septiembre, los Cybercabs transportan pasajeros en Austin. Pero hay un detalle menor e incómodo: Tesla no revela cuántos ingresos genera este servicio. Por ahora, los inversores reciben contadores de millas en lugar de una cuenta de resultados. Al mismo tiempo, esto no es más que el comienzo del camino.
Otras métricas importantes: ¿de dónde salió el efectivo?
Aquí conviene detenerse un poco en el análisis de los resultados. El FCF positivo fue la mayor sorpresa del informe, pero su calidad deja lugar a debate. De los 6,26 mil millones de USD en flujo de caja operativo, cerca de 2,6 mil millones de USD procedieron de variaciones en el capital de trabajo:
- las cuentas por pagar a proveedores aumentaron en 4 mil millones de USD;
- los ingresos diferidos aumentaron en 1,3 mil millones de USD;
- el período medio de pago a proveedores se amplió de 58 a 66 días.
Sin este efecto, el FCF habría rondado los -1,1 mil millones de USD, prácticamente lo mismo que en el 2T. Tesla simplemente está pagando más despacio a sus proveedores y gastando menos de lo previsto por el mercado: 4,73 mil millones de USD en capex frente a los 5,79 mil millones de USD del trimestre anterior, sumando 13 mil millones de USD en lo que va de año.
Los gastos operativos crecen con rapidez: un 39% interanual hasta los 4,78 mil millones de USD. El gasto en I+D aumentó un 69%, mientras que la remuneración basada en acciones saltó un 76%, en parte debido al plan de incentivos de Musk para 2025. Estos factores redujeron el beneficio operativo en un 56%. El balance sigue siendo una fortaleza: 45,4 mil millones de USD en efectivo e inversiones frente a ~9,5 mil millones de USD de deuda dejan la posición neta de caja en torno a los 36 mil millones de USD.
Con una capitalización de mercado de ~1,4 billones de USD, Tesla cotiza aproximadamente a 425 veces los beneficios GAAP de los últimos 12 meses y a ~225 veces los beneficios ajustados. Con un margen operativo del 2,6%, los inversores pagan por el futuro, no por el presente. Si esta compañía se valorase puramente como un fabricante de automóviles, todo el mundo se habría alejado hace mucho tiempo. Pero nadie trata a Tesla de esa manera.
El elefante en la habitación, ¿o es un cohete? La fusión de Tesla con SpaceX
El martes, durante la conferencia de resultados de SpaceX, Musk afirmó que fusionarse con Tesla es una "buena idea" con "muchos beneficios". Ambas compañías han constituido comités especiales. Musk, que lidera ambas firmas, no forma parte de ninguno de los dos comités y advierte de que la operación no está garantizada. Mencionó varias áreas de sinergia:
- Software de "superinteligencia";
- Diseño de chips y Terafab;
- Robótica;
- Lanzamiento de cargas útiles a órbita para la constelación Starmind;
- Conectividad.
Las fronteras entre ambas compañías ya son difusas hoy en día. Tesla es accionista de SpaceX: en el primer trimestre de 2026 adquirió una participación de 2 mil millones de USD que, tras las revalorizaciones, vale ~2,9 mil millones de USD (según estimaciones del informe). El nuevo Roadster presentado hace una semana cuenta con capacidad de vuelo limitada gracias a tecnología de gas comprimido derivada de los cohetes de SpaceX. El Cybercab funciona con Grok.
¿Por qué podría tener sentido para los accionistas de Tesla?
Los costosos proyectos de IA (potencia de cálculo, fabricación de chips, robótica) podrían financiarse con los flujos de efectivo del negocio de satélites.
Musk ya no tendría que dividir su atención y talento entre entidades competidoras.
Se eliminarían las dudas sobre conflictos de intereses que han surgido durante años en torno a las operaciones dentro de su imperio.
También vale la pena plantearse una pregunta que surge de forma natural: ¿es el capex inferior a lo previsto una coincidencia, o una señal temprana de que parte de la infraestructura de IA podría terminar integrándose en un proyecto compartido? Por ahora no pasa de ser una hipótesis, pero el momento elegido resulta revelador.
¿Por qué conviene ser cautelosos?
- Ecuación de canje: Se fusionarían dos compañías con elevadas valoraciones de crecimiento, con Musk sentado a ambos lados de la mesa. Que los accionistas minoritarios obtengan una valoración justa dependerá de los comités independientes.
- Transparencia: Tesla se transformaría en un complejo conglomerado que abarcaría automóviles, energía, robots, cohetes y satélites. Evaluar cualquier segmento de forma individual sería aún más difícil.
- Geopolítica: Agrupar una fábrica en Shanghái que produce más de 950k vehículos al año bajo el mismo paraguas que un contratista clave de defensa de EE. UU. es una estructura que los reguladores examinarán con lupa.
- Plan de incentivos: Los objetivos de rendimiento de Musk para 2025 (entregas, suscripciones a FSD, robotaxis) están estrictamente vinculados a Tesla. Una fusión plantearía interrogantes sobre cómo evaluarlos.
La propia reacción del mercado resulta interesante. El miércoles, las acciones de SpaceX subieron un 7,8%, mientras que Tesla avanzó un 3,4%. Esto podría indicar que los inversores ven actualmente un mayor potencial alcista inmediato para SpaceX en un eventual acuerdo.
Tesla bate expectativas
Tesla ofreció a los escépticos cifras sólidas, mejores de lo que muchos esperaban: buenos márgenes automotrices, flujo de caja positivo y mejores datos de entregas. Bajo la superficie, el panorama es menos alentador. El flujo de caja estuvo impulsado en gran medida por ajustes en el capital de trabajo, los costes crecen casi un 40% anual y un margen operativo del 2,6% se parece más al de un fabricante tradicional mediocre que al de un líder de IA valorado en 1,4 billones de USD. El mercado parece haberlo entendido desde hace tiempo, lo que explica la tibia reacción. Por otra parte, la incógnita es cuánto tiempo puede el mercado cotizar en función de expectativas futuras, y hasta qué punto en el futuro alcanzan dichas expectativas.
El cambio más relevante de este trimestre no se encuentra en las tablas. Durante años, los inversores compraron Tesla como una opción de compra sobre la autonomía y la robótica. Ahora, se compra cada vez más como una pieza del imperio más amplio de Musk, donde los límites entre coches, cohetes y chatbots de IA se difuminan. Si eso representa una buena noticia para los accionistas de Tesla depende de una única cifra desconocida: la ecuación de canje.
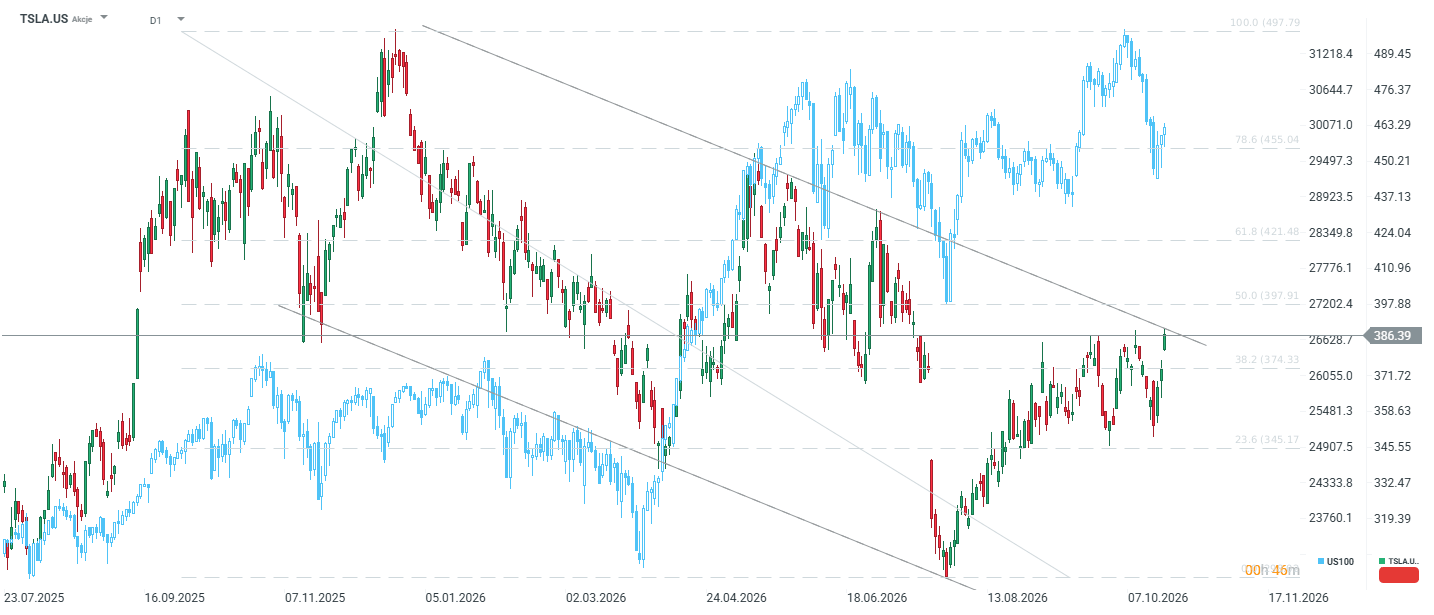
Tesla se encuentra cerca de un 30% por debajo de su máximo histórico y, al mismo tiempo, un 30% por encima de su mínimo local de julio. Si la acción cierra mañana por encima del límite superior del canal bajista, podría señalar una ruptura de la tendencia general y un posible movimiento hacia la cota de los 400 USD.


Meta bate récords, aunque registra pérdidas de caja



Resumen de mercado: SpaceX y el sector tecnológico impulsan Wall Street, mientras el petróleo cae con fuerza por debajo de los $97


APERTURA DE EE. UU.: Preparativos para la megafusión de Tesla con SpaceX. El estancamiento diplomático con Irán enfría el entusiasmo de Wall Street
🔴ANÁLISIS INTRADAY DE MERCADOS (21.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "