


-
El gas natural Henry Hub cotiza cerca de los 3,1 dólares por MMBtu, en un contexto de previsiones de temperaturas invernales más cálidas.
-
Los futuros del café arábica se mantienen cerca de los 280 centavos de dólar por libra, con lecturas neutrales del indicador RSI.
-
Los futuros del azúcar crudo cotizan alrededor de los 18 centavos de dólar por libra, tras una caída mensual del 13,5%.
-
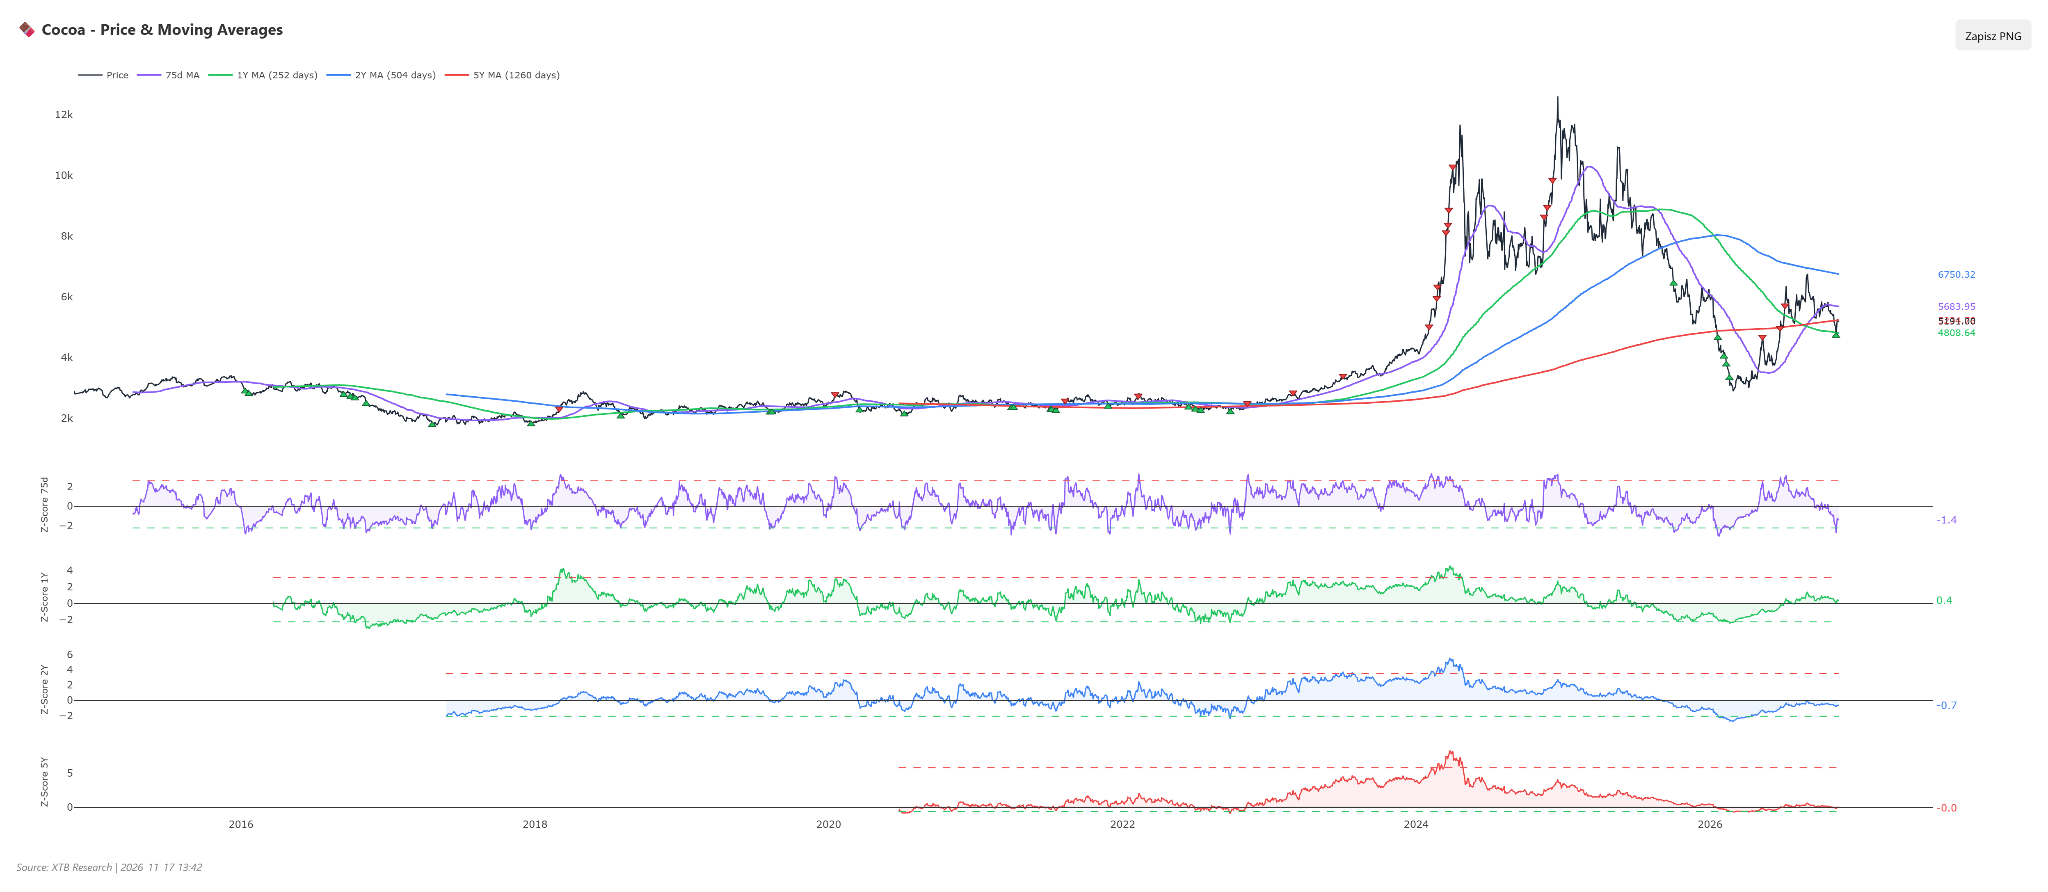
Los futuros del cacao cotizan cerca de los 5.200 dólares por tonelada, después de un repunte semanal del 10,2%.

-
El gas natural Henry Hub cotiza cerca de los 3,1 dólares por MMBtu, en un contexto de previsiones de temperaturas invernales más cálidas.
-
Los futuros del café arábica se mantienen cerca de los 280 centavos de dólar por libra, con lecturas neutrales del indicador RSI.
-
Los futuros del azúcar crudo cotizan alrededor de los 18 centavos de dólar por libra, tras una caída mensual del 13,5%.
-
Los futuros del cacao cotizan cerca de los 5.200 dólares por tonelada, después de un repunte semanal del 10,2%.
Gas natural (Estados Unidos y Europa)
Análisis técnico
-
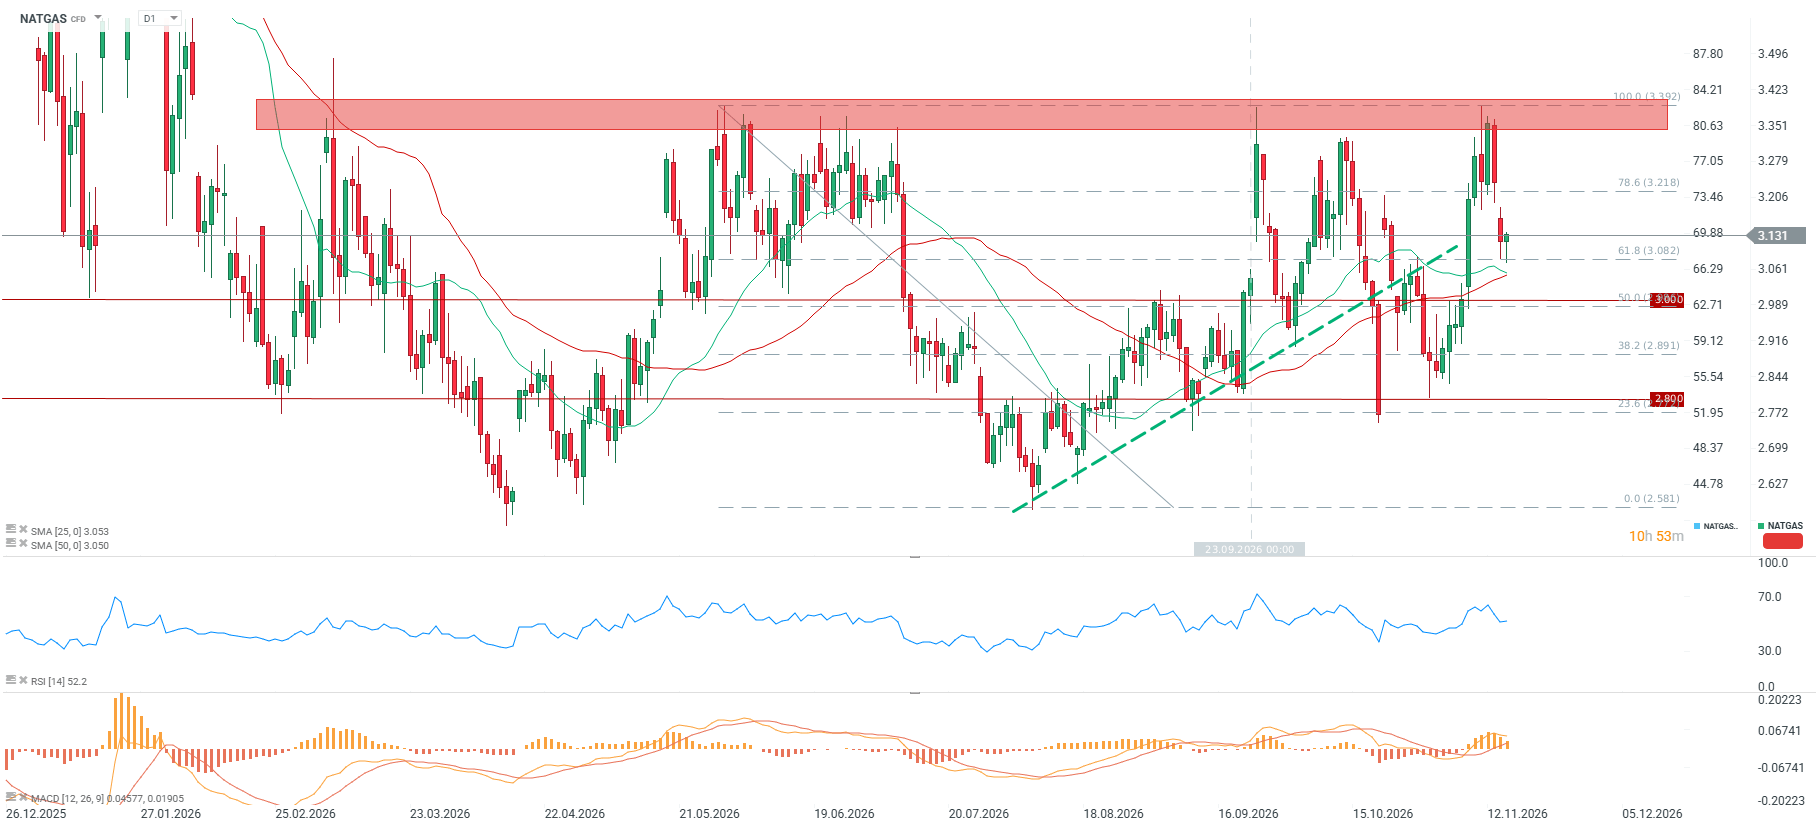
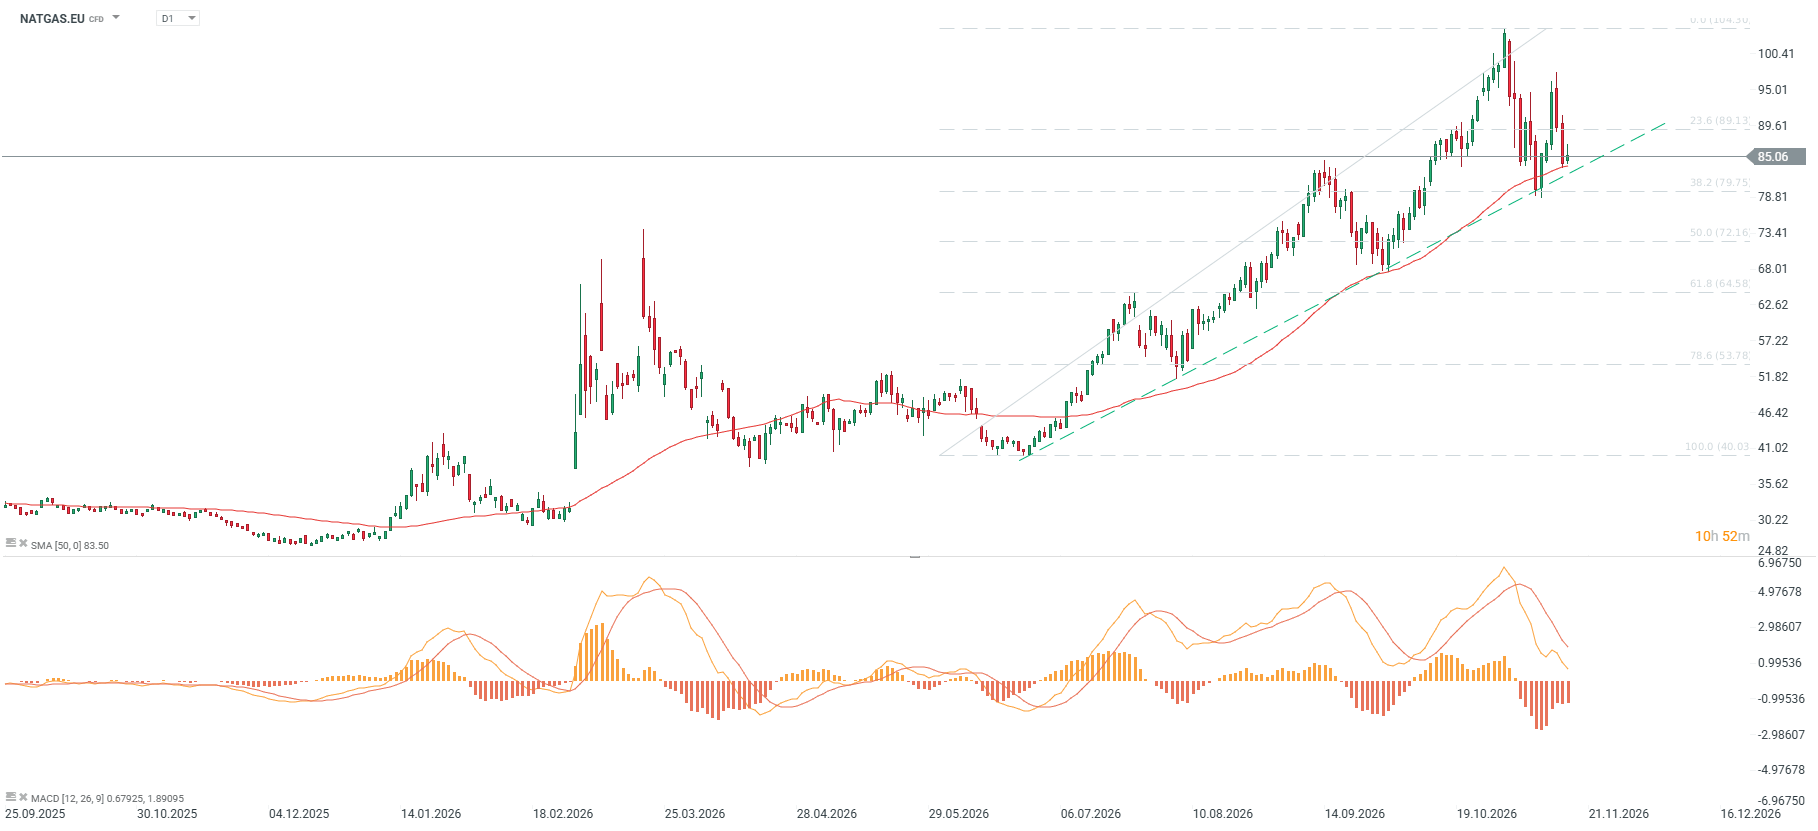
El gas natural estadounidense Henry Hub cotiza alrededor de los 3,1 dólares/MMBtu, con una caída semanal del 5,5%, un retroceso acumulado del 14,7% en lo que va del año y del 28,9% interanual. Por su parte, el gas natural europeo de referencia TTF cotiza cerca de los 84 euros/MWh, lo que, tras una corrección semanal del 1,4% y una caída mensual del 4,6%, representa un fuerte avance acumulado del 192,0% en el año y del 166,3% interanual.
- En el mercado estadounidense, el indicador RSI se sitúa en 52 puntos, lo que señala un mercado neutral, sin condiciones de sobrecompra tras la reciente corrección. La estructura de las medias móviles y del MACD sigue siendo alcista, mientras que los precios se mantienen un 1,9% por encima de la media móvil de 50 sesiones.
-
En Europa, el indicador RSI se sitúa en 47 puntos, reflejando una falta de presión compradora, acompañado de una señal negativa del MACD, mientras que el precio se mantiene apenas un 0,7% por encima de la media móvil de 50 sesiones.
-
El soporte técnico más cercano para el Henry Hub se encuentra alrededor de los 3,0 dólares/MMBtu, mientras que la resistencia está determinada por el reciente máximo local en la zona de 3,3-3,5 dólares/MMBtu. Para el TTF europeo, el soporte clave se sitúa cerca de los 80 euros/MWh, mientras que una importante barrera de oferta se concentra en los 87 euros/MWh.
Contexto fundamental y del mercado
-
Los precios estadounidenses retrocedieron desde un máximo de siete semanas cercano a los 3,3 dólares/MMBtu debido a las previsiones de temperaturas superiores a lo normal durante la próxima parte del invierno y a la toma de beneficios tras el repunte anterior provocado por una ola de frío.
- Las reservas de gas en Estados Unidos aumentaron en 61.000 millones de pies cúbicos durante la semana finalizada el 6 de noviembre, frente al incremento anterior de 77.000 millones de pies cúbicos, ampliando el excedente de almacenamiento hasta un 2% por encima de la media estacional.
- La producción en los 48 estados continentales de Estados Unidos se mantiene elevada, con un promedio de 112.400 millones de pies cúbicos diarios, mientras que la Administración de Información Energética (EIA) estima una producción media de gas seco de 113.000 millones de pies cúbicos diarios para todo 2026 y de 117.600 millones para 2027.
- Los flujos promedio de gas destinados a nueve importantes terminales estadounidenses de exportación de gas natural licuado (GNL) disminuyeron en noviembre hasta los 18.100 millones de pies cúbicos diarios, frente a los 18.500 millones registrados en octubre.
- La curva de futuros del Henry Hub presenta una estructura de contango, en la que los contratos con entrega dentro de 11 meses son un 4,7% más caros que el contrato del mes más próximo. Los precios para diciembre se sitúan alrededor de los 3,5 dólares/MMBtu, reflejando la estacionalidad habitual del invierno, antes de una posterior caída hacia aproximadamente 2,4 dólares en la primavera de 2027.
- Las instalaciones europeas de almacenamiento de gas comenzaron la temporada de calefacción con un nivel de llenado inferior al 71%, considerablemente por debajo del promedio estacional de cinco años del 89%, lo que deja un margen de seguridad mínimo frente a olas de frío repentinas.
- Las reservas de almacenamiento en Alemania se encuentran por debajo del 58% de su capacidad (141,69 TWh), mientras que en Francia alcanzan los 94,70 TWh. Las importaciones de gas ascienden a 256.626 TJ en Alemania y 149.780 TJ en Francia.
- La presión sobre el suministro europeo se ve agravada por la ausencia de entregas desde Qatar y la próxima prohibición de la Unión Europea a las importaciones de GNL ruso, que entrará en vigor el 1 de enero de 2027.
- El consenso del mercado espera una profunda desescalada de la crisis europea a largo plazo, proyectando que los precios del gas TTF caigan hasta aproximadamente 45 euros/MWh a finales de 2027, frente a los 83 euros previstos para el cuarto trimestre de 2026. Mientras tanto, el mercado de futuros valora el contrato de finales de 2027 cerca de los 59 euros/MWh.
- Las proyecciones de almacenamiento estadounidense para el final de la temporada de calefacción, el 31 de marzo de 2027, apuntan a entre 1,91 y 1,93 billones de pies cúbicos, lo que representaría el nivel más alto en tres años. Los analistas prevén un récord de entre 3,9 y 4,1 billones de pies cúbicos para finales del verano de 2027.
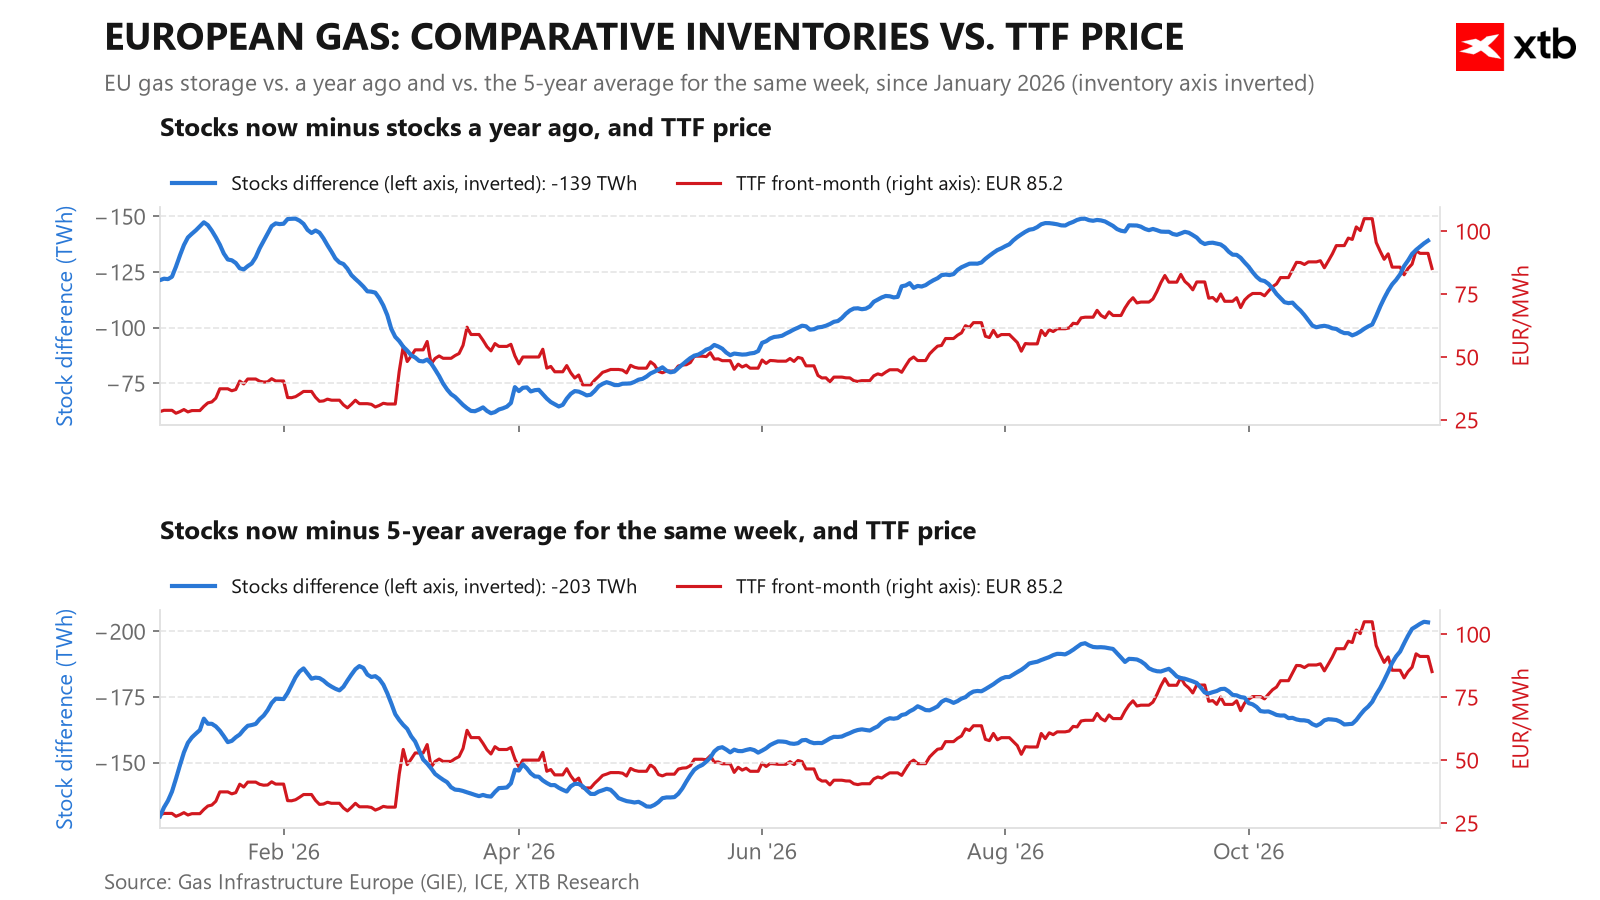 Las reservas europeas se encuentran en su peor situación en años, pero una posible caída del consumo durante la segunda parte de la temporada de calefacción podría provocar un descenso más pronunciado de los precios. Por ahora, el mercado sigue expuesto a posibles presiones alcistas. Fuente: GIE, XTB.
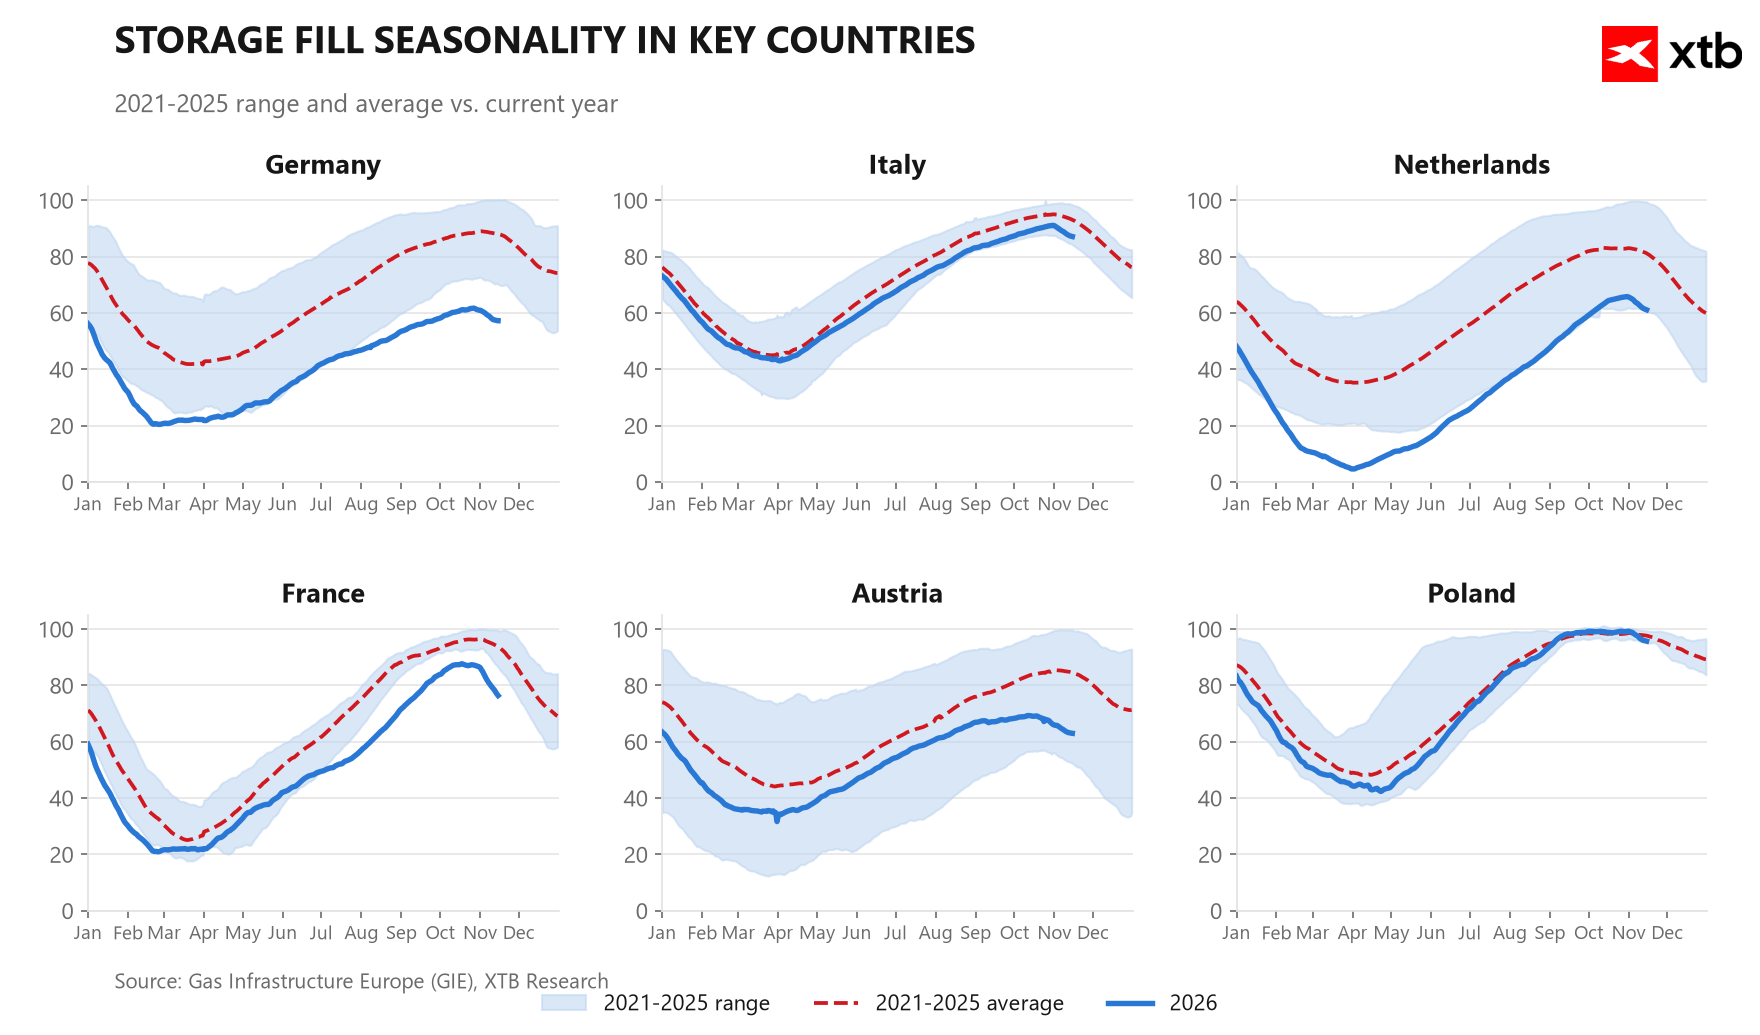 Las reservas en Alemania han comenzado a disminuir a un ritmo ligeramente más lento, pero esto todavía no constituye una señal de normalización tras un inicio muy anticipado de la temporada invernal. Fuente: GIE, XTB.
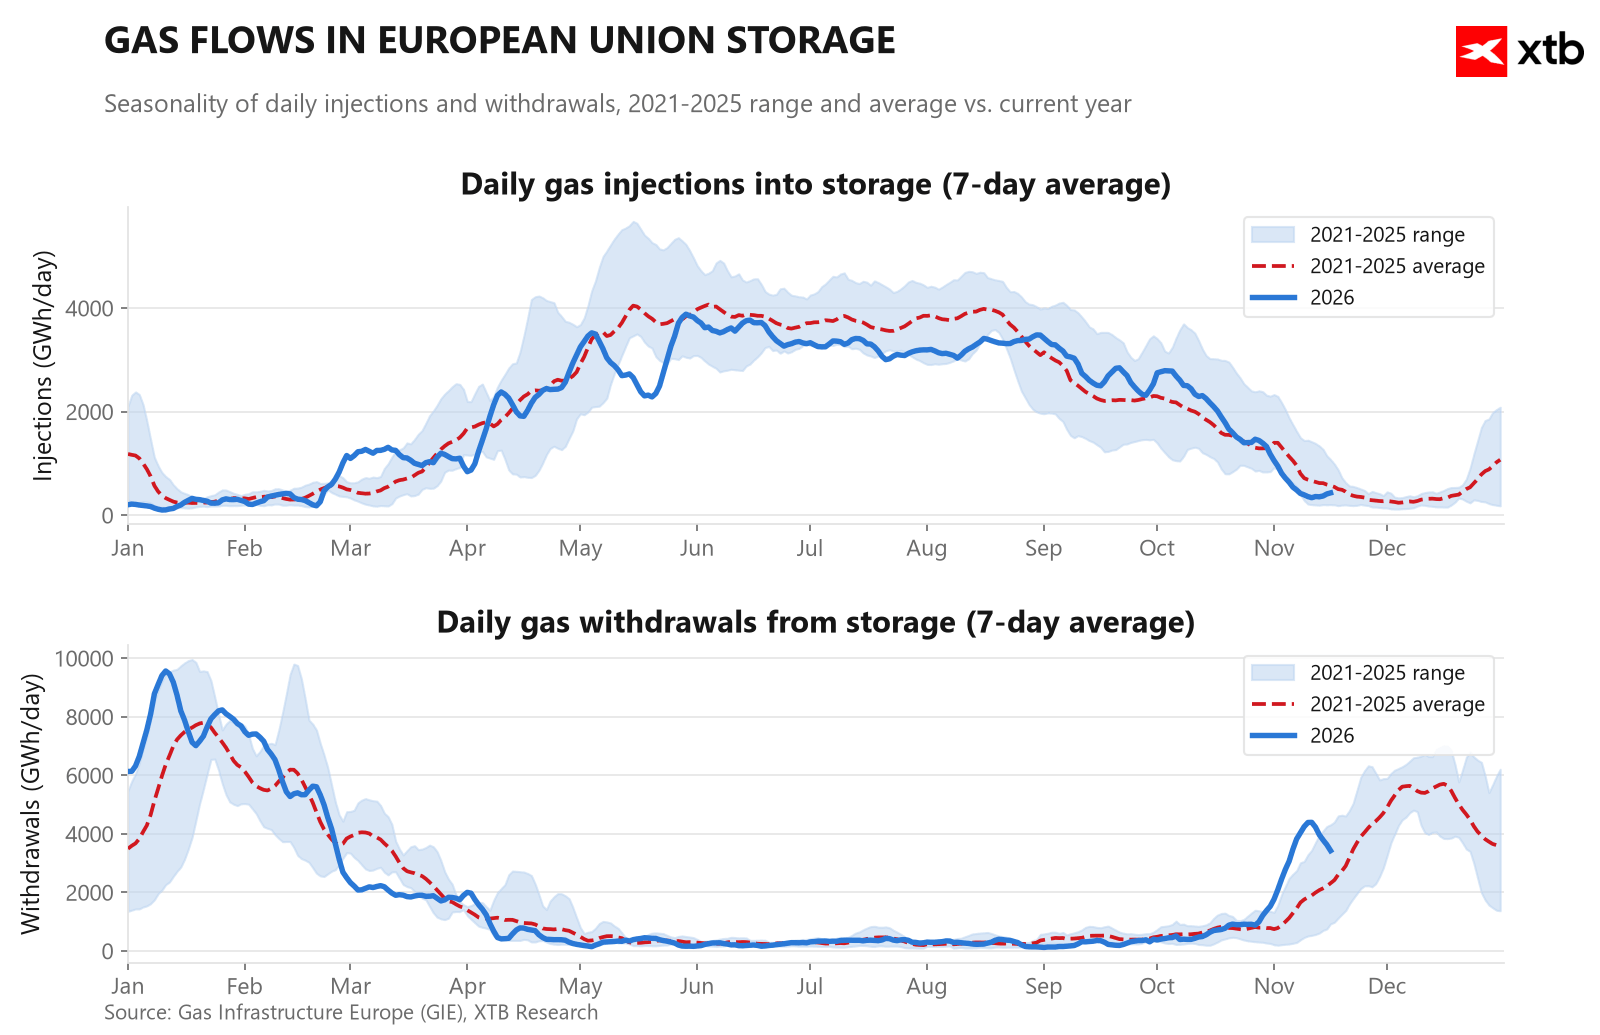 Las extracciones de gas de las instalaciones de almacenamiento han disminuido significativamente y se aproximan al promedio de cinco años. Si caen por debajo de ese promedio, podría producirse un descenso más claro de los precios del gas por debajo de los 80 euros/MWh. Fuente: GIE, XTB.
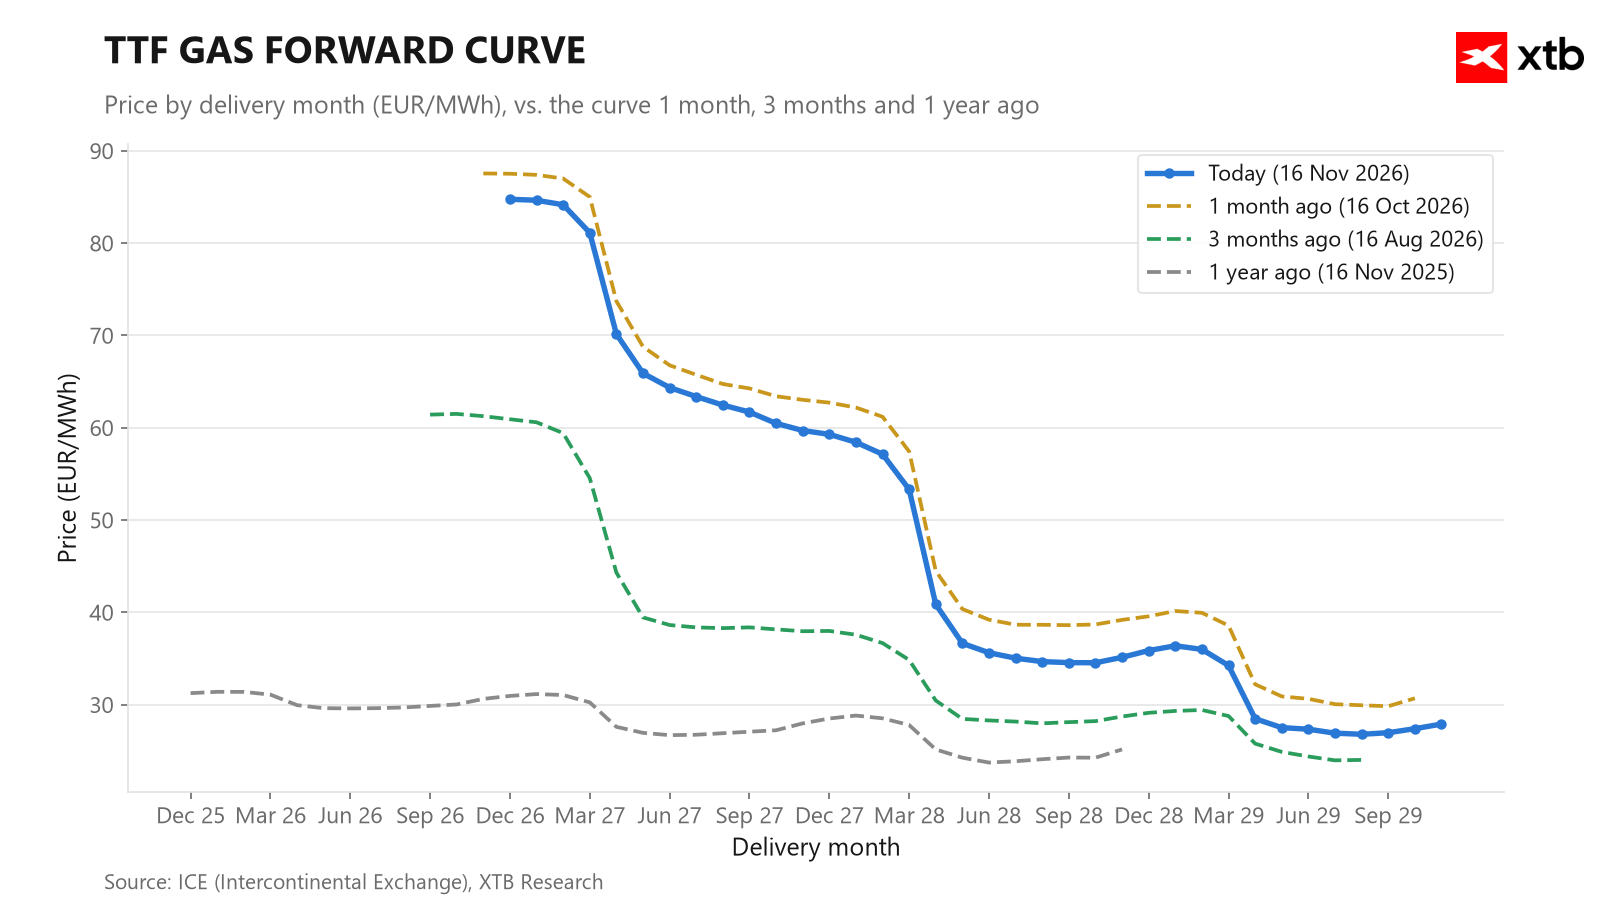 Según la forma de la curva de futuros para el verano de 2027, la prima asociada a la escasez de gas parece situarse alrededor de los 20 euros/MWh. Fuente: GIE, XTB.
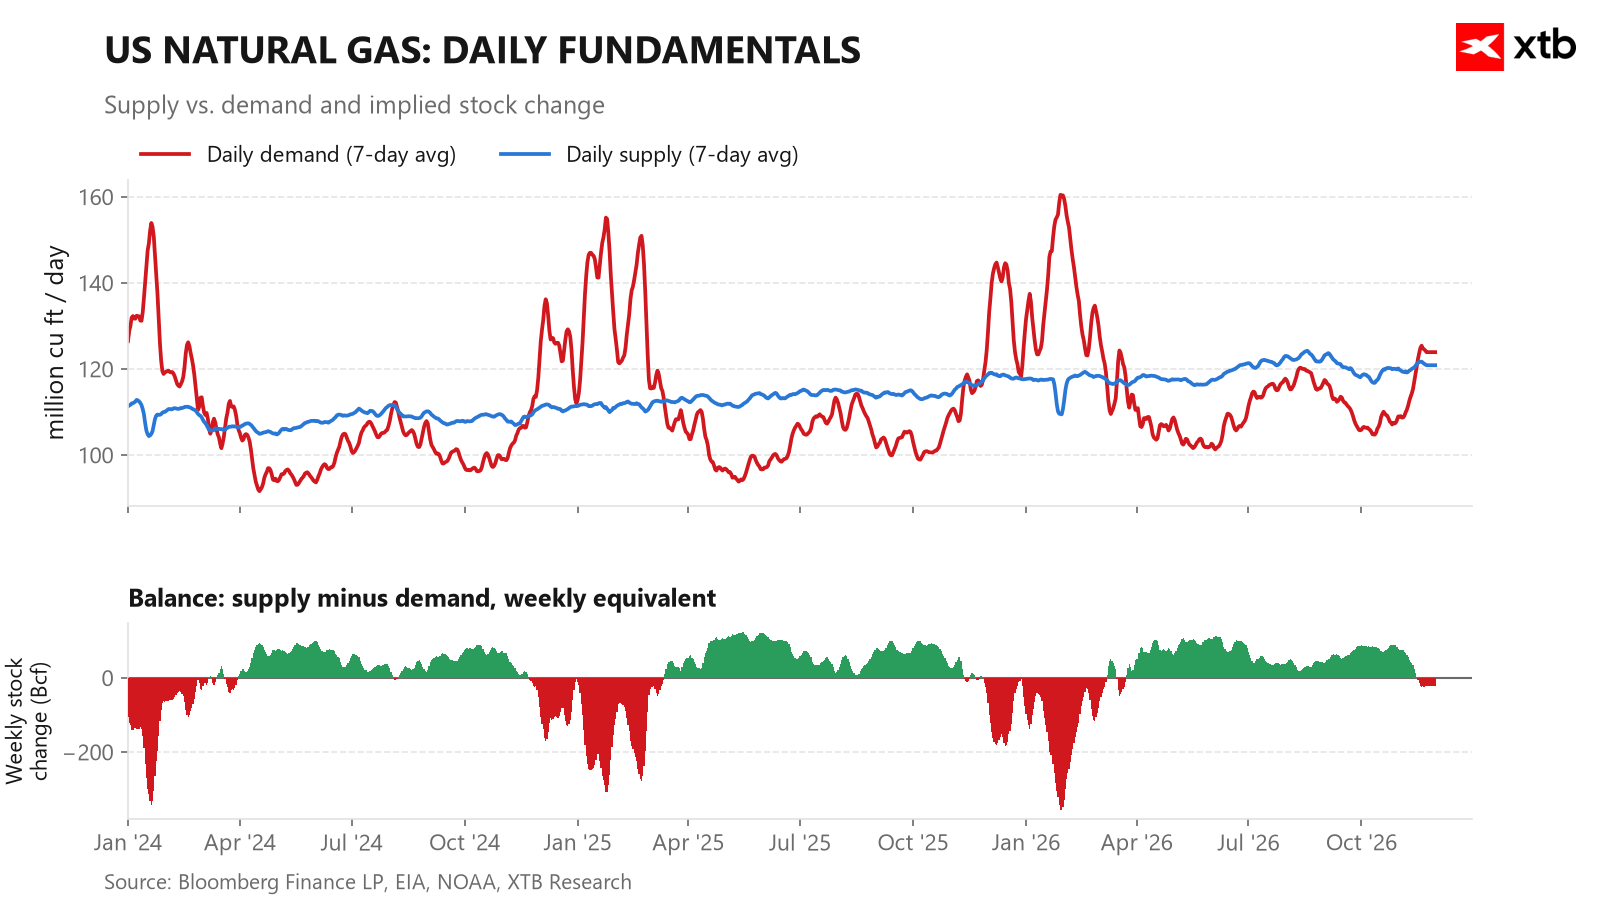 Tras un aumento previo de la demanda estadounidense, se observa una estabilización que podría indicar una influencia creciente del fenómeno de El Niño. Fuente: Bloomberg Finance LP, XTB.
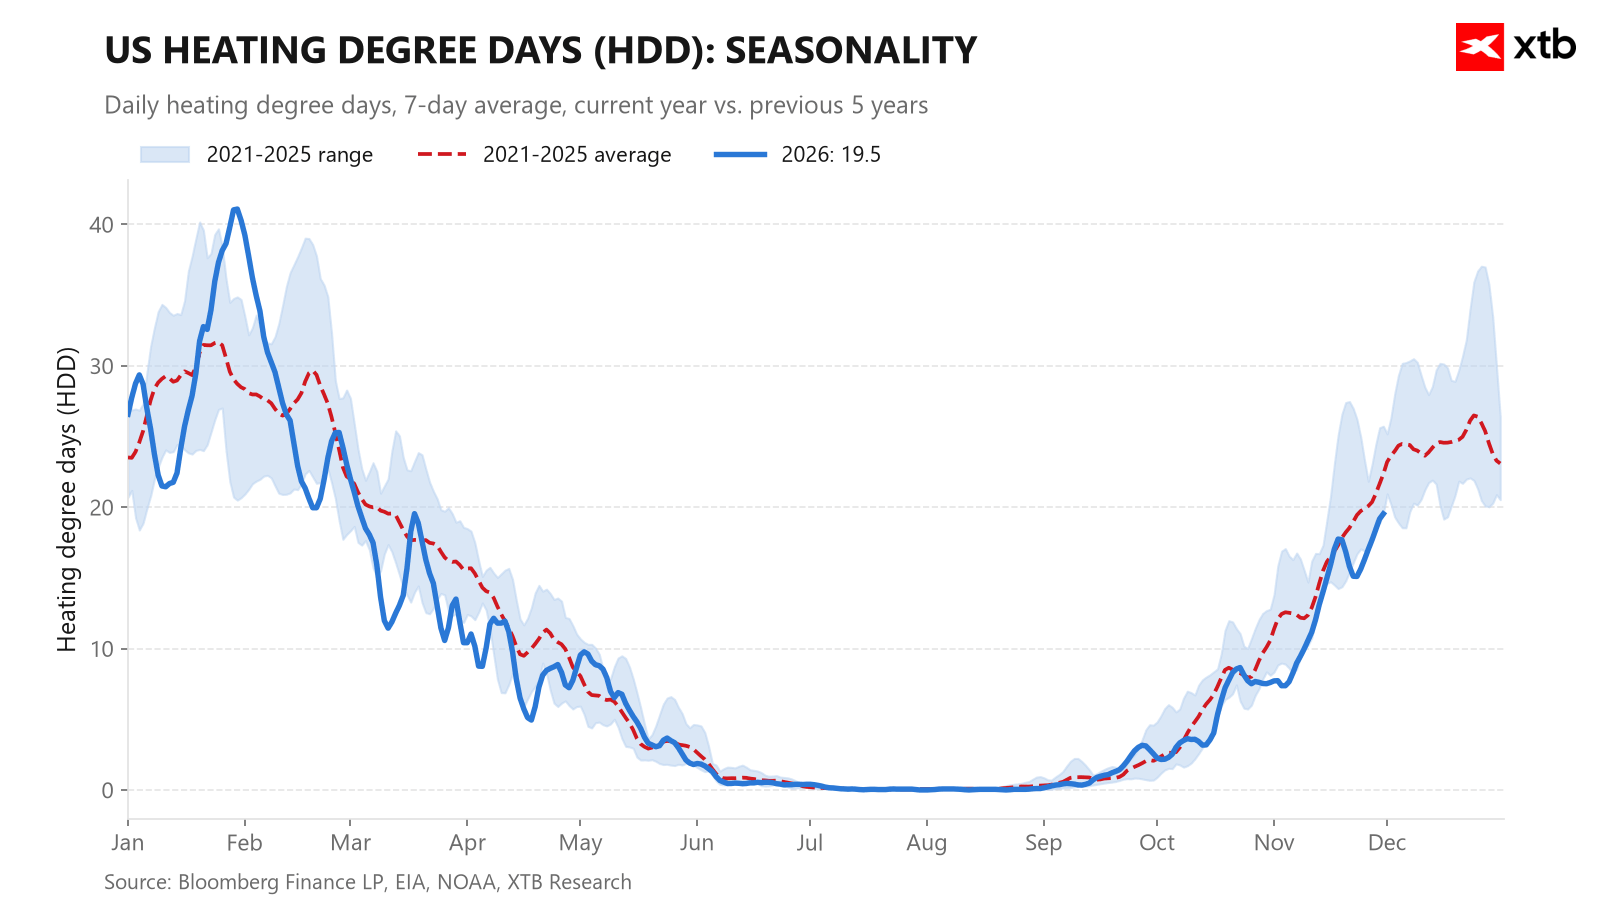 El número de grados-día de calefacción en Estados Unidos está aumentando, pero permanece por debajo del promedio de cinco años. Fuente: Bloomberg Finance LP, XTB.
Valoración histórica y posicionamiento de los fondos
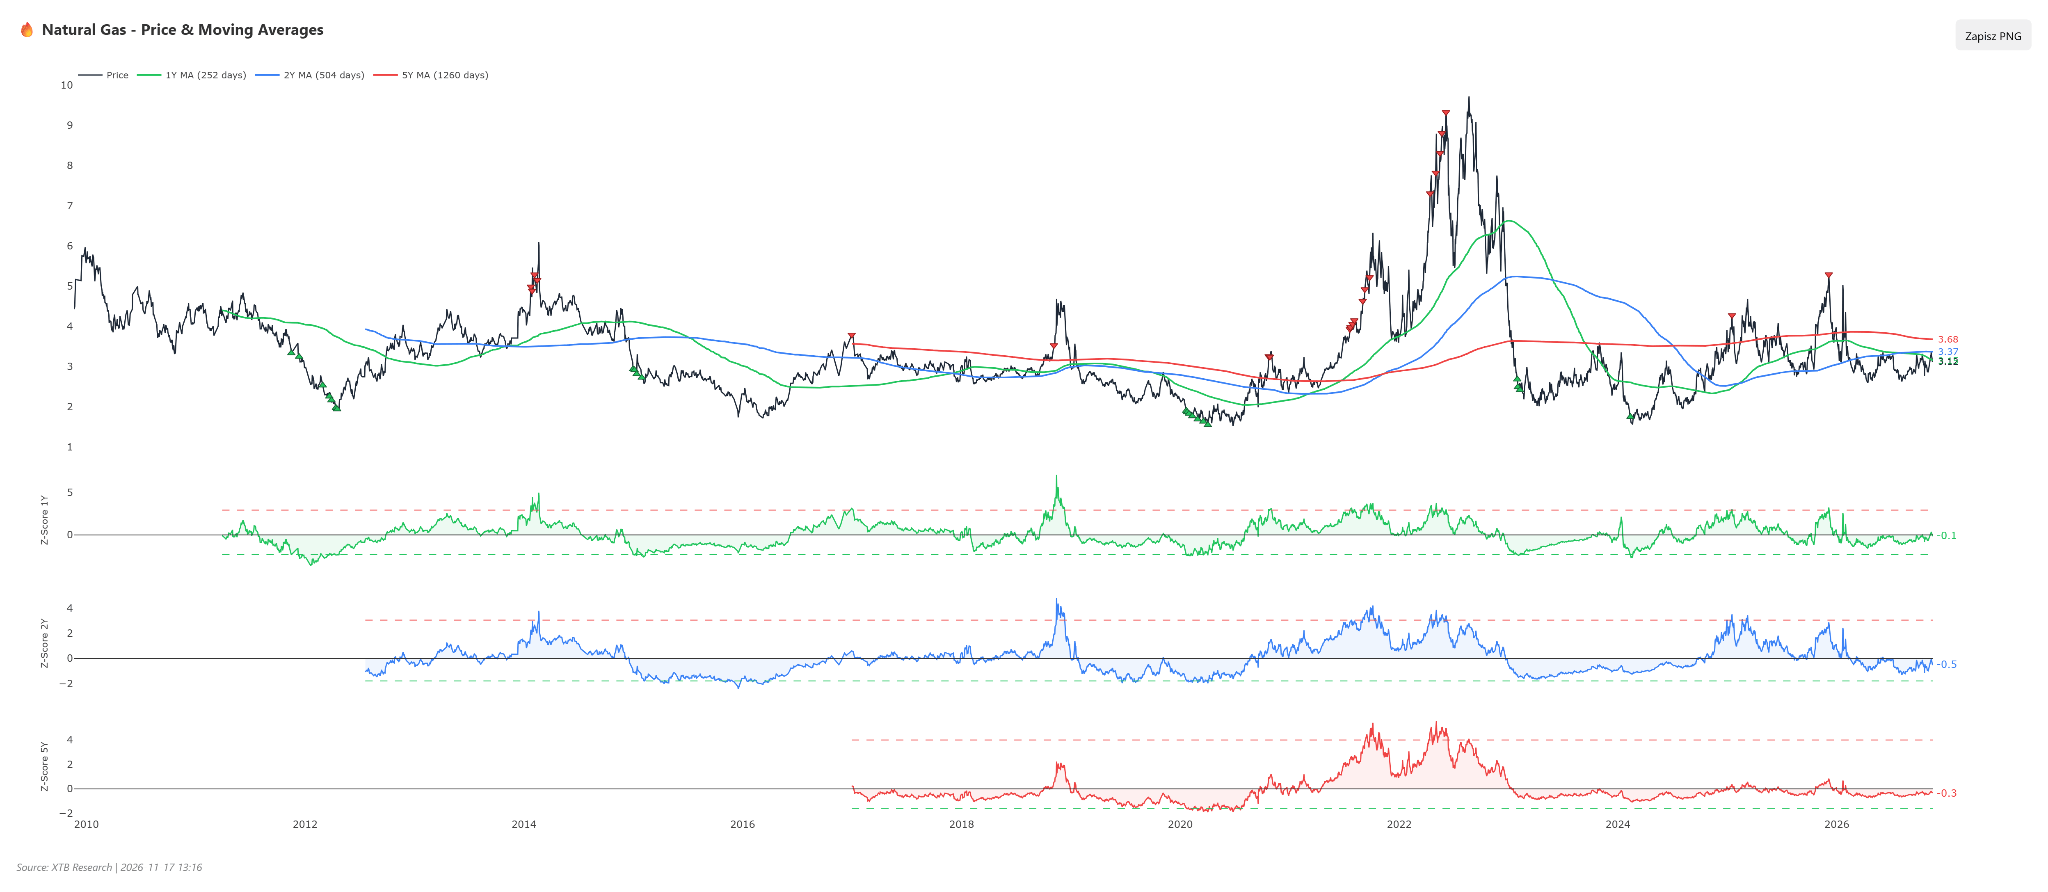
- Ambos mercados de gas presentan panoramas de valoración muy diferentes respecto de sus patrones históricos, reflejando la fragmentación regional de los balances energéticos. En Estados Unidos, el gas sigue siendo moderadamente más barato de lo que sugieren los promedios históricos, cotizando cerca de sus niveles medios anuales, pero notablemente por debajo de los promedios de dos y cinco años.
- Es importante destacar que el descuento respecto del promedio de cinco años se ha reducido de forma constante durante los últimos meses: hace seis y tres meses, la materia prima cotizaba a niveles considerablemente más bajos, y desde entonces esa diferencia se ha ido estrechando.
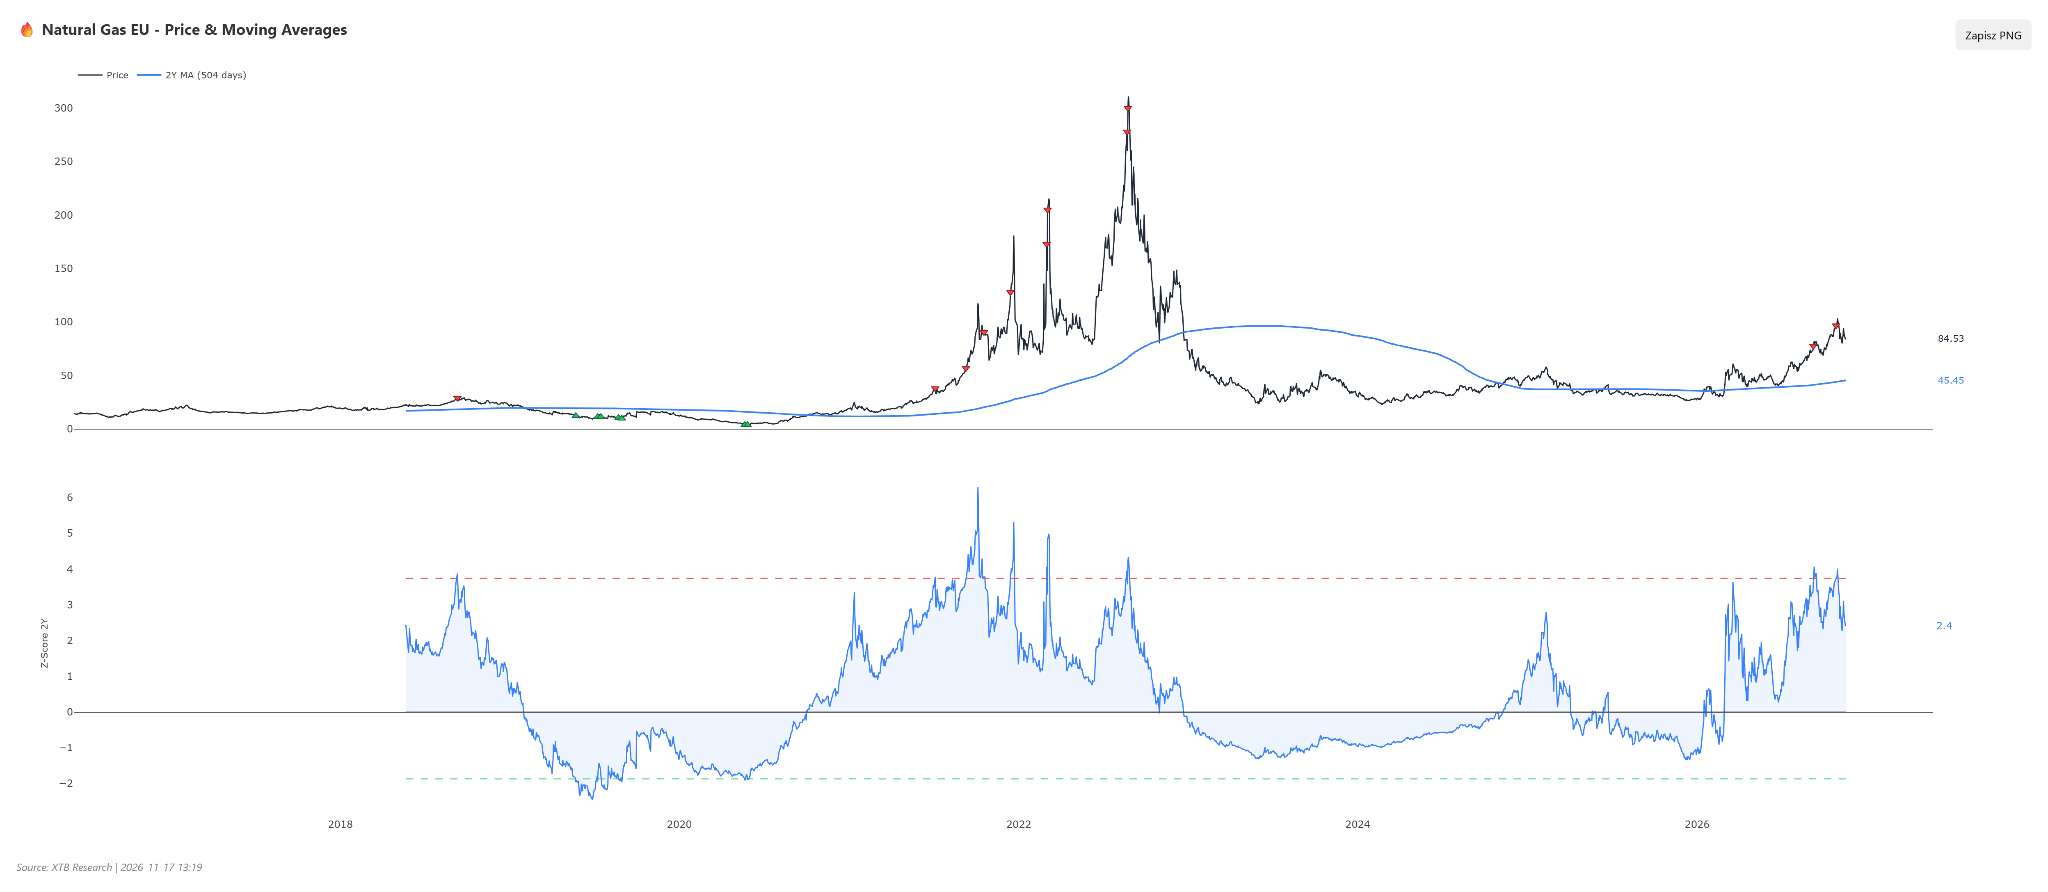
- En marcado contraste, el mercado europeo muestra que el gas continúa siendo excepcionalmente caro tras la interrupción de las rutas de suministro orientales. Las cotizaciones del TTF se sitúan más de dos desviaciones estándar por encima del promedio de dos años y moderadamente por encima del promedio de cinco años, aunque esta prima se ha reducido ligeramente durante las últimas semanas debido a previsiones meteorológicas más cálidas.
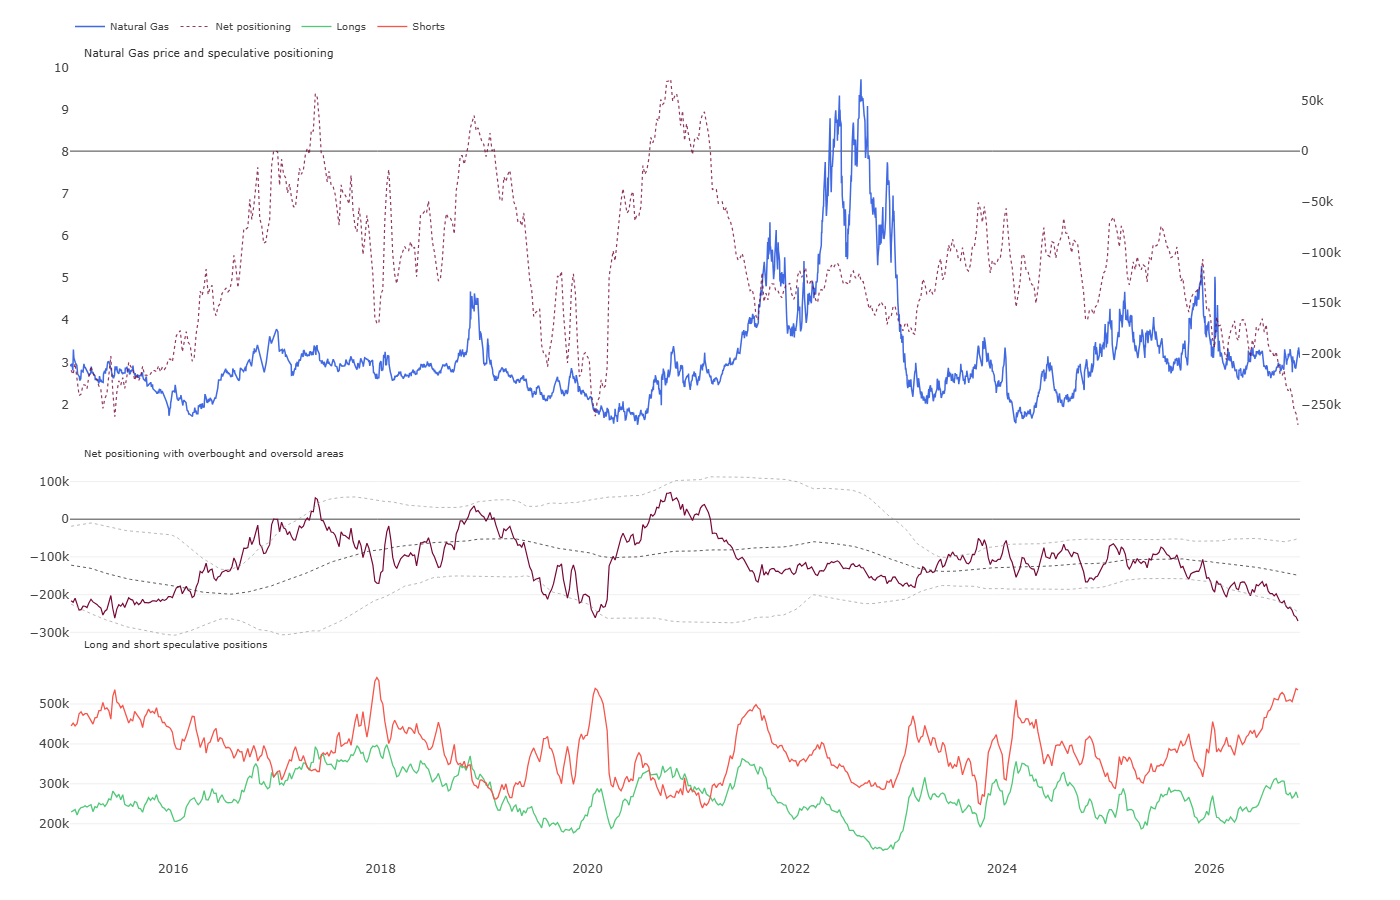
- El posicionamiento especulativo reflejado en el informe de la CFTC para el Henry Hub alcanzó extremos históricos absolutos en las posiciones cortas. Los fondos de cobertura ampliaron sus apuestas bajistas, manteniendo una posición corta neta de aproximadamente 270.000 contratos, mientras que la proporción de posiciones largas se redujo hasta apenas el 33,1%.
- El índice de sentimiento se situó en el percentil histórico cero, lo que significa que rara vez los grandes participantes del mercado han mostrado un posicionamiento tan marcadamente orientado hacia una caída del gas natural estadounidense.
- Este pesimismo financiero extremo, combinado con la lenta recuperación del mercado físico hacia sus promedios históricos, genera un importante riesgo asimétrico.
- En caso de una ola de frío ártico inesperada o una falla de infraestructura, este posicionamiento extremo podría provocar un fuerte repunte de los precios debido al cierre apresurado de posiciones cortas.
Escenarios
- Escenario alcista: Una ola de frío repentina en América del Norte y una caída de los flujos de gas hacia las terminales estadounidenses de GNL por debajo de los 18.000 millones de pies cúbicos diarios acelerarían el agotamiento de las reservas europeas, que actualmente se encuentran por debajo del 71% de su capacidad, sin un margen de seguridad suficiente. Una ruptura sostenida del Henry Hub por encima de la resistencia cercana a los 3,3 dólares/MMBtu, junto con una superación de los 87 euros/MWh por parte del TTF europeo, desencadenaría un fuerte cierre de posiciones cortas entre los fondos especulativos. En este escenario, el objetivo para el gas estadounidense se situaría entre 3,5 y 3,6 dólares/MMBtu, mientras que los precios europeos podrían poner a prueba el rango de 95-100 euros/MWh.
- Escenario bajista: La persistencia de temperaturas superiores a lo normal en Europa y Estados Unidos hasta finales de noviembre limitaría la demanda de calefacción, permitiendo que los excedentes de almacenamiento estadounidenses superen el 2% actual y evitando que las reservas alemanas caigan por debajo del 58%. Una caída del Henry Hub por debajo del soporte psicológico de 3,0 dólares/MMBtu confirmaría el dominio de los vendedores y empujaría los precios hacia los 2,8 dólares/MMBtu. En el mercado europeo, una ruptura del soporte de 80 euros/MWh provocaría una aceleración de la toma de beneficios, con objetivos entre 72 y 75 euros/MWh.
Café
Análisis técnico
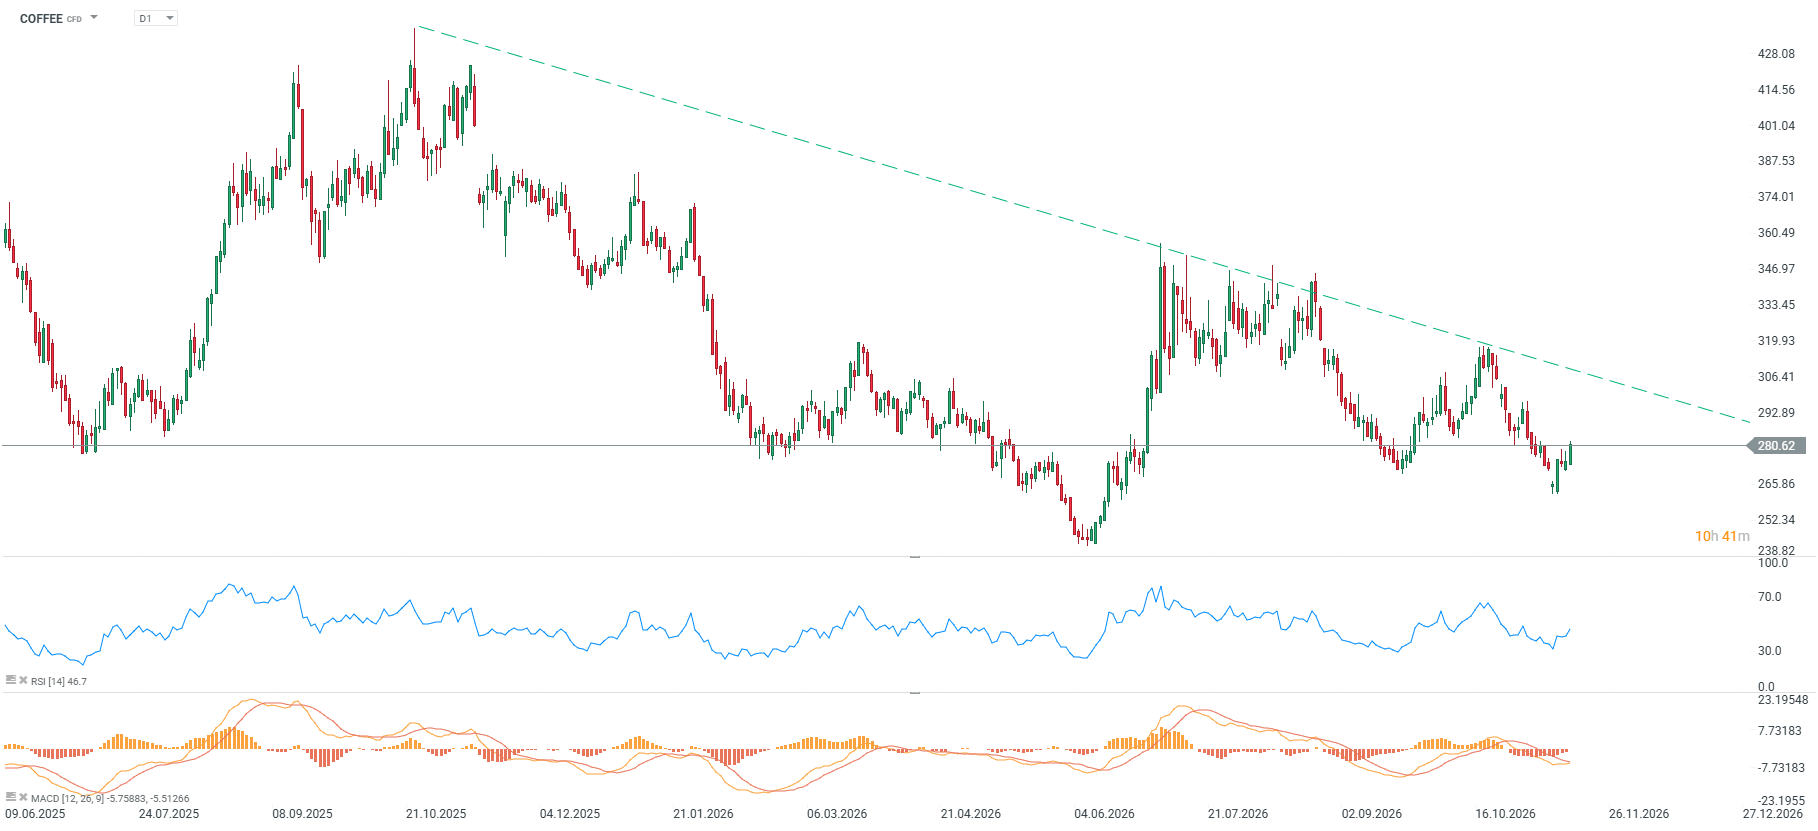
- Los futuros del café arábica cotizan cerca de los 280 centavos de dólar por libra, con un repunte del 2% durante la última semana, aunque acumulan una caída mensual del 9,2% y un retroceso del 21,9% en lo que va del año (27,8% interanual).
- El indicador RSI, situado en 46 puntos, señala un mercado neutral con un ligero sesgo vendedor, sin entrar en territorio de sobreventa.
- Las medias móviles simples (SMA) y el oscilador MACD generan señales bajistas, con los precios un 3,6% por debajo de la media móvil de 50 sesiones, lo que confirma la persistencia de la presión vendedora.
- La zona de soporte clave más cercana se sitúa alrededor de los 270 centavos por libra, mientras que la principal resistencia técnica se encuentra entre los 290 y 300 centavos por libra.
Contexto fundamental y del mercado
- El Departamento de Agricultura de Estados Unidos (USDA) prevé una producción mundial de café de 189,7 millones de sacos para la temporada 2026/27 (+6,1%), con un consumo estimado de 179,7 millones de sacos (+3,6%), lo que generaría un excedente de 9,9 millones de sacos, frente a los 5,4 millones de la temporada 2025/26.
- Según el USDA, las existencias finales de la temporada 2026/27 se situarán en un nivel relativamente bajo de 26,3 millones de sacos, equivalentes a apenas el 14,6% de la demanda mundial anual.
- Una encuesta anterior de Reuters estimó un excedente de 8,2 millones de sacos para 2026/27, suponiendo una cosecha récord de 75 millones de sacos en Brasil y de 31 millones en Vietnam.
- Las exportaciones de café de Brasil alcanzaron las 287.000 toneladas en octubre, un aumento del 23% respecto del mismo período del año anterior, respaldadas por la debilidad del real brasileño.
- El volumen de café brasileño pendiente de certificación en los almacenes de la bolsa ICE aumentó hasta los 104.370 sacos al 10 de noviembre, alcanzando un máximo de ocho meses.
- Las existencias de café de origen brasileño supervisadas por ICE aumentaron el 9 de noviembre hasta los 103.457 sacos, estableciendo un máximo de 14 meses en un contexto de niveles generales todavía ajustados de inventarios certificados.
- Las perspectivas de cosecha para la temporada 2027/28 en Brasil siguen siendo favorables, lo que reduce considerablemente las preocupaciones sobre los daños provocados por la sequía durante la fase de floración asociada al fenómeno de El Niño.
- La curva de futuros del arábica permanece en una marcada estructura de backwardation: el diferencial entre el contrato del mes más próximo y el contrato con vencimiento dentro de 13 meses (diciembre de 2027) se sitúa en el -7,4%, reflejando una elevada demanda de entrega inmediata.
- La mediana del consenso de analistas recopilado por Bloomberg sitúa los precios del arábica en 290 centavos por libra tanto para el cuarto trimestre de 2026 como para el cuarto trimestre de 2027, mientras que el contrato de futuros de diciembre de 2027 cotiza a un nivel inferior, cerca de los 261 centavos por libra.
- Para el café robusta, el consenso de Bloomberg proyecta precios cercanos a los 3.500 dólares por tonelada hacia finales de 2026 y 2027, mientras que el precio al contado actual ronda los 3.160 dólares por tonelada y el contrato de enero de 2028 cotiza cerca de los 3.040 dólares por tonelada.
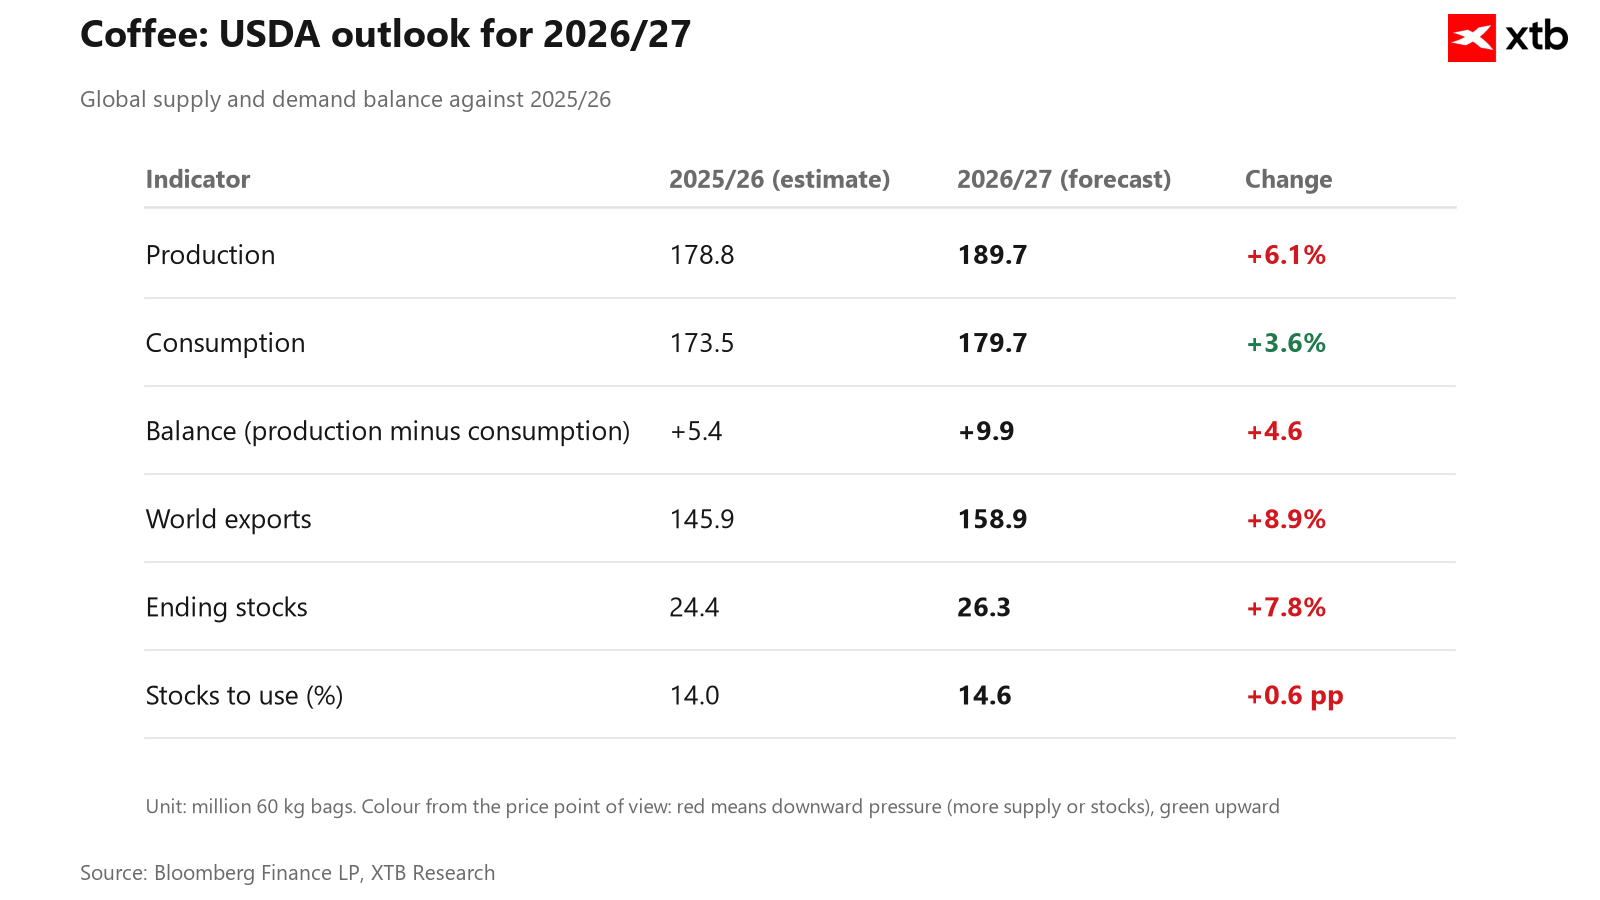 Las previsiones para la temporada 2026/27 son claramente negativas para los precios, mientras que el impacto de El Niño sobre el mercado del café es mixto: generalmente perjudica la producción de robusta y favorece la de arábica. Fuente: Bloomberg Finance LP, LSEG, USDA, XTB.
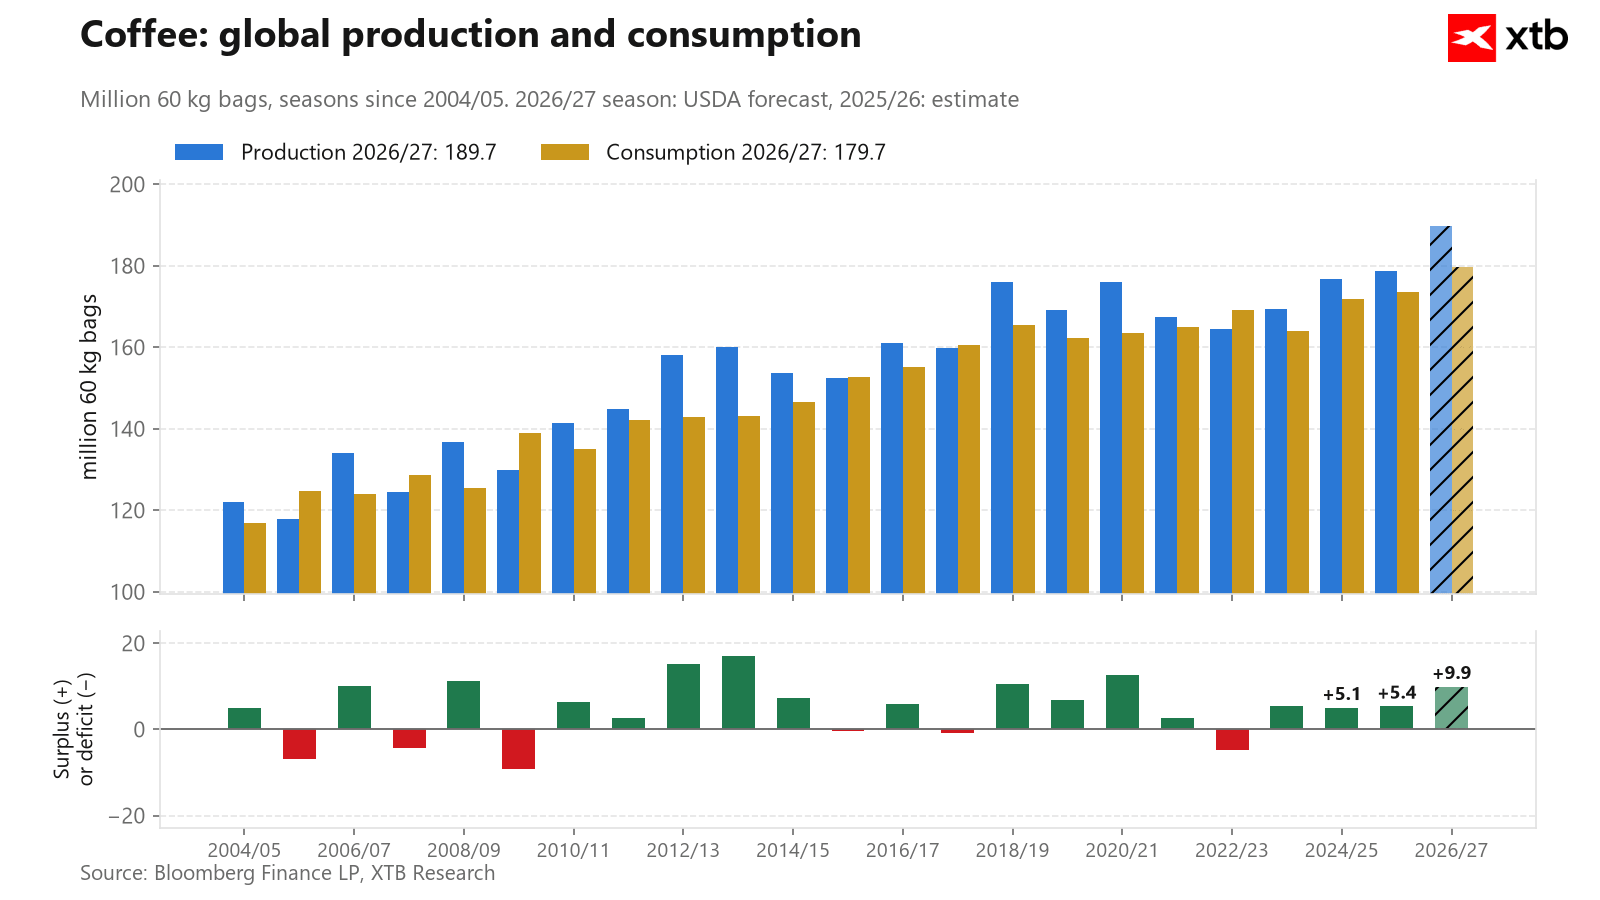 Las previsiones del USDA son extremadamente negativas para el café, de forma similar a la temporada 2018/2019. En aquel momento, los precios retrocedieron desde los 120 centavos hasta niveles de entre 80 y 90 centavos por libra. Fuente: USDA, XTB.
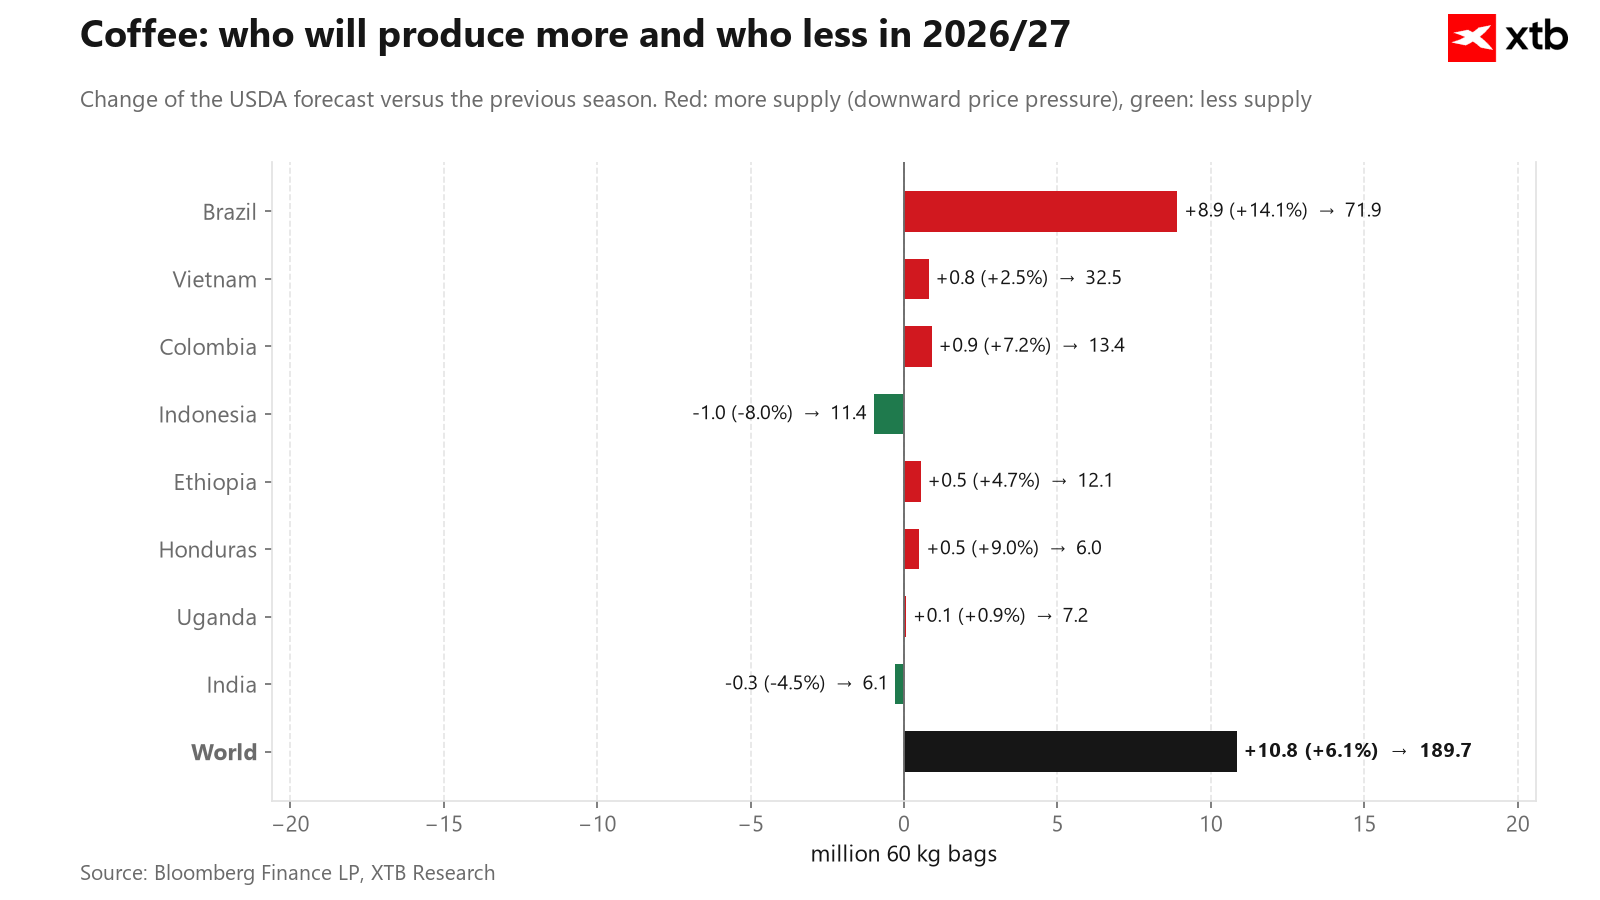 Se espera que Brasil concentre la mayor parte del aumento de la producción, por lo que cualquier desastre climático en ese país podría cambiar radicalmente las perspectivas de precios. Fuente: Bloomberg Finance LP, USDA, XTB.
Valoración histórica y posicionamiento de los fondos
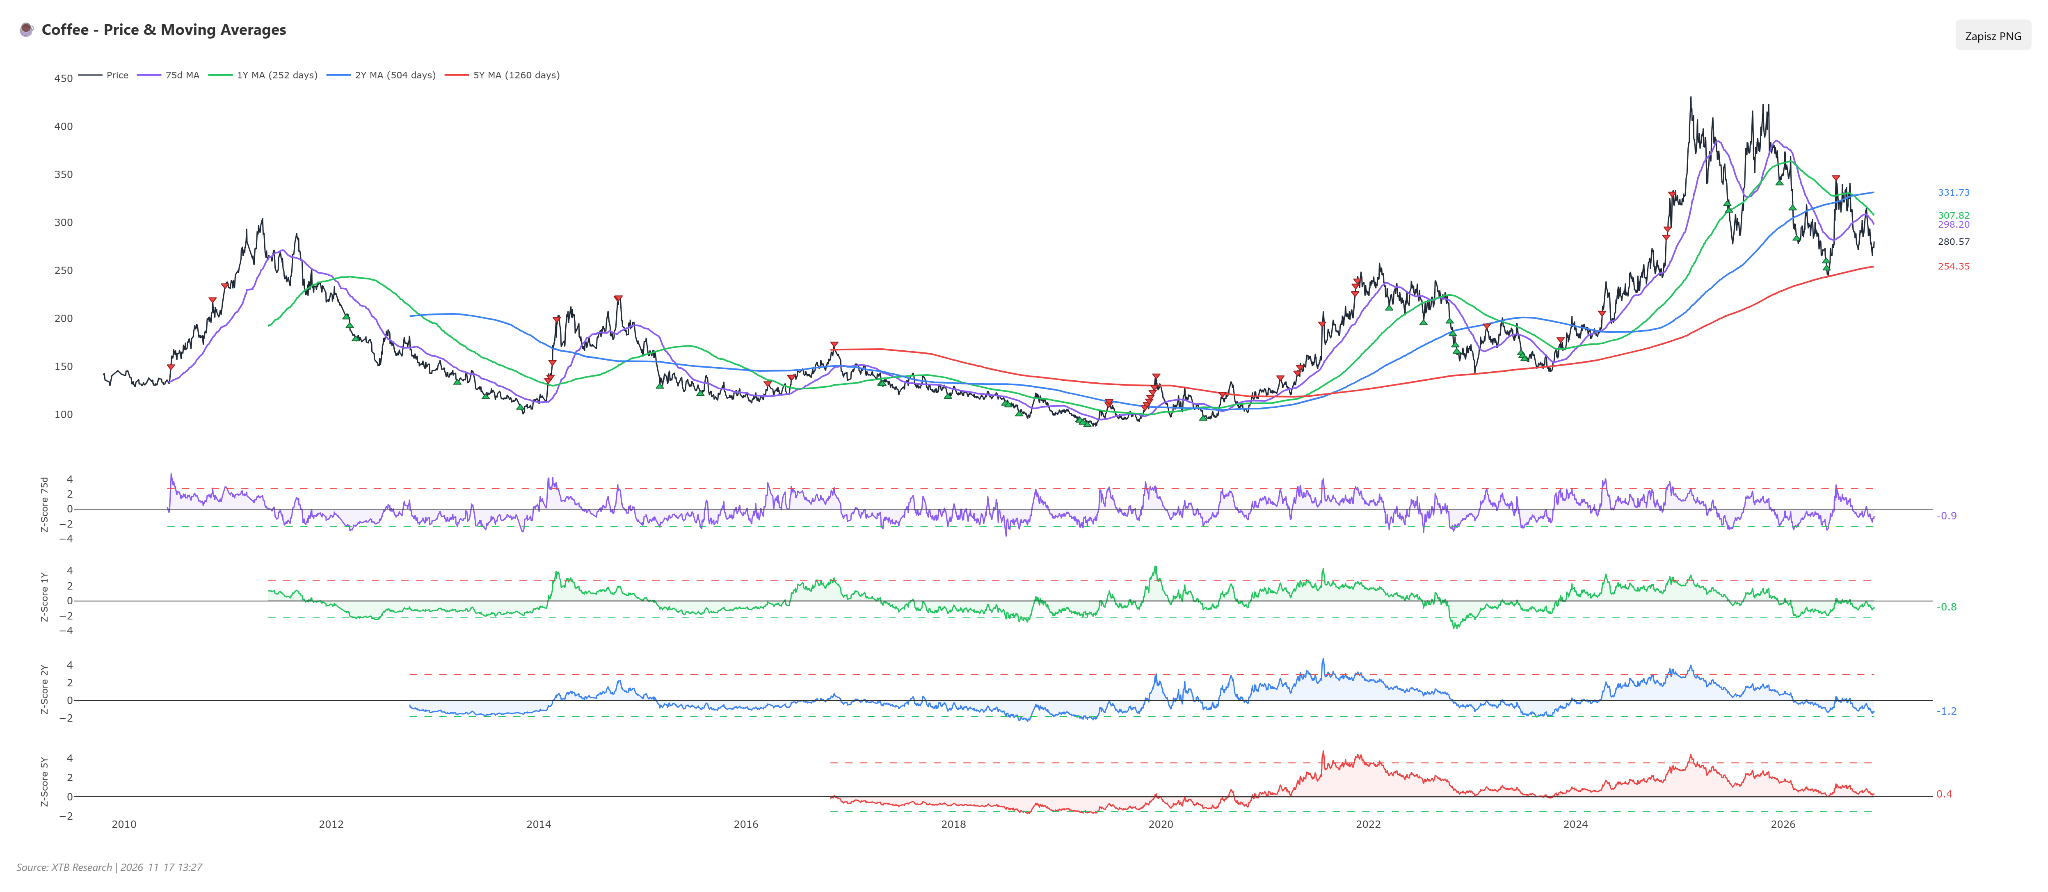
- En relación con los niveles medios de precios de los últimos dos años, el café cotiza actualmente a una valoración considerablemente baja, muy por debajo del promedio anual y más de 1,2 desviaciones estándar por debajo de la media de dos años. Sin embargo, la perspectiva de largo plazo es bastante diferente, ya que la materia prima todavía cotiza ligeramente por encima de su promedio de cinco años, aproximadamente 0,3 desviaciones estándar.
- Este panorama ha cambiado drásticamente durante los últimos meses: hace seis y tres meses, los precios mostraban una importante prima respecto de los niveles históricos, que alcanzaba casi 0,85 desviaciones estándar por encima de la media. Sin embargo, durante el último mes, ese excedente de valoración desapareció rápidamente a medida que mejoraron las perspectivas de suministro en América del Sur.
-
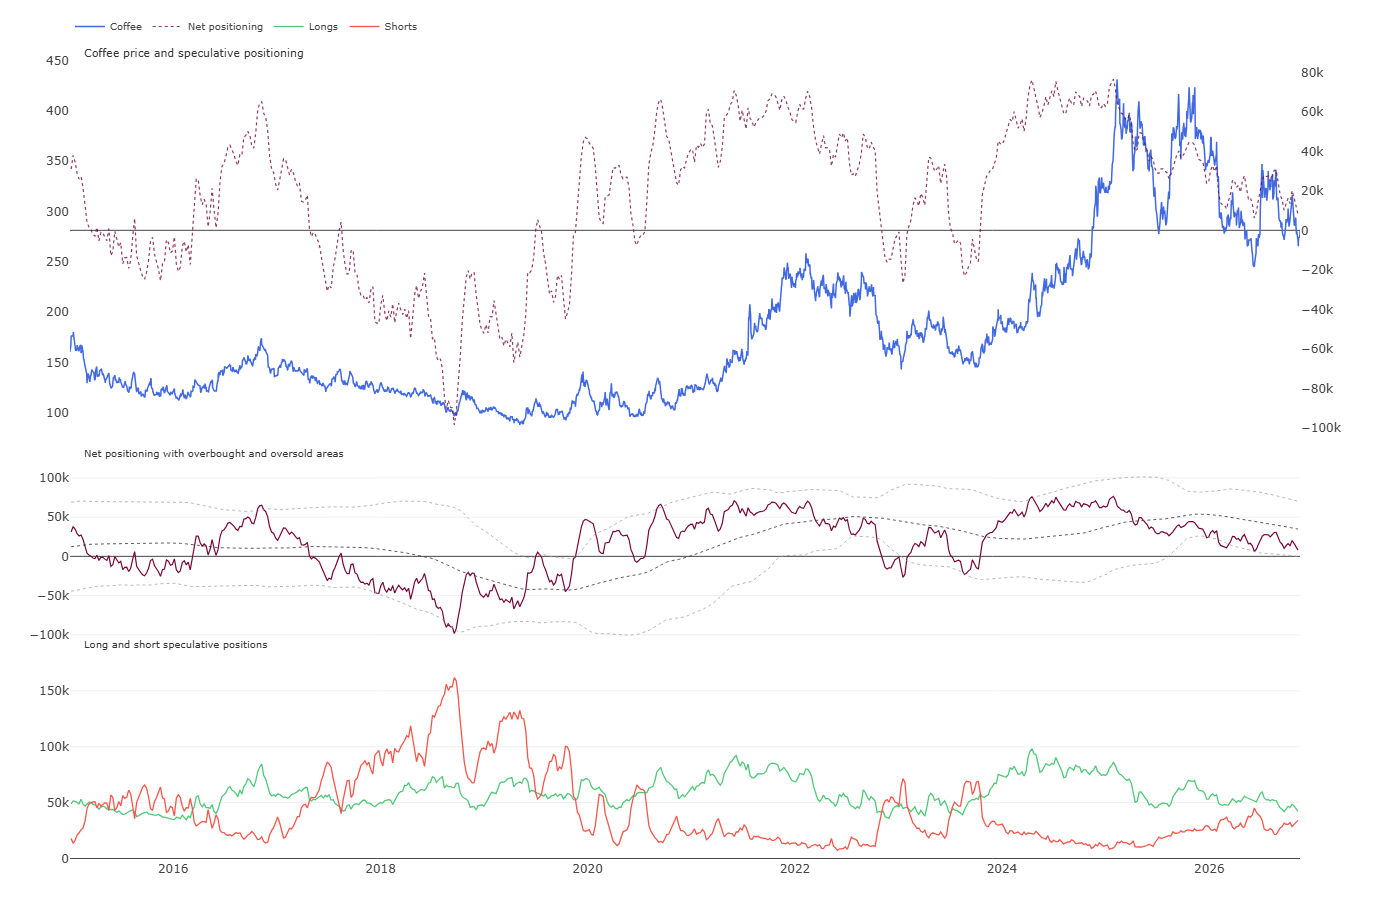
Los inversores institucionales del mercado de futuros están ajustando sus posiciones ante la pérdida de impulso alcista.
-
Los fondos especulativos mantienen una posición larga neta inferior a 8.000 contratos, lo que sitúa su optimismo actual en el percentil histórico 46,5, indicando un posicionamiento moderado, sin apuestas extremas en ninguna dirección.
-
En comparación con los últimos dos años, la participación del capital especulativo permanece significativamente por debajo del promedio, en más de 1,5 desviaciones estándar. Durante la última semana, los fondos redujeron sus posiciones largas netas en casi 4.000 contratos, llevando la proporción de posiciones largas al 55,2%.
-
Este comportamiento de los fondos confirma el enfriamiento fundamental del mercado y reduce el riesgo de un desplome repentino provocado por una liquidación masiva de posiciones largas, aunque deja espacio para un cierre dinámico de posiciones cortas en caso de anomalías climáticas.
Escenarios
- Escenario alcista: Una reaparición de las preocupaciones sobre la cosecha brasileña de 2027/28 o una fuerte desaceleración de las entradas de granos para certificación en ICE por debajo de los 50.000 sacos, en un contexto de existencias finales mundiales críticamente bajas (14,6% del consumo anual), podría reactivar el temor entre los tostadores. La confirmación de un regreso a la tendencia alcista requeriría un movimiento sostenido por encima de la resistencia cercana a los 290 centavos por libra. En ese caso, el objetivo alcista se situaría en la zona de 300-310 centavos por libra, en línea con las proyecciones de los analistas para 2026.
- Escenario bajista: El mantenimiento del elevado ritmo de exportaciones brasileñas, cercano a las 287.000 toneladas de octubre, y nuevos aumentos de los inventarios certificados de ICE por encima de los actuales 104.000 sacos consolidarían el excedente de mercado de 9,9 millones de sacos proyectado por el USDA. Una ruptura por debajo del soporte clave cercano a los 270 centavos por libra señalaría la continuidad de la ola de ventas. Este movimiento llevaría los precios hacia la zona de 250-260 centavos por libra, en línea con los niveles actualmente descontados por los contratos de futuros con vencimientos más lejanos.
---
Azúcar
Análisis técnico
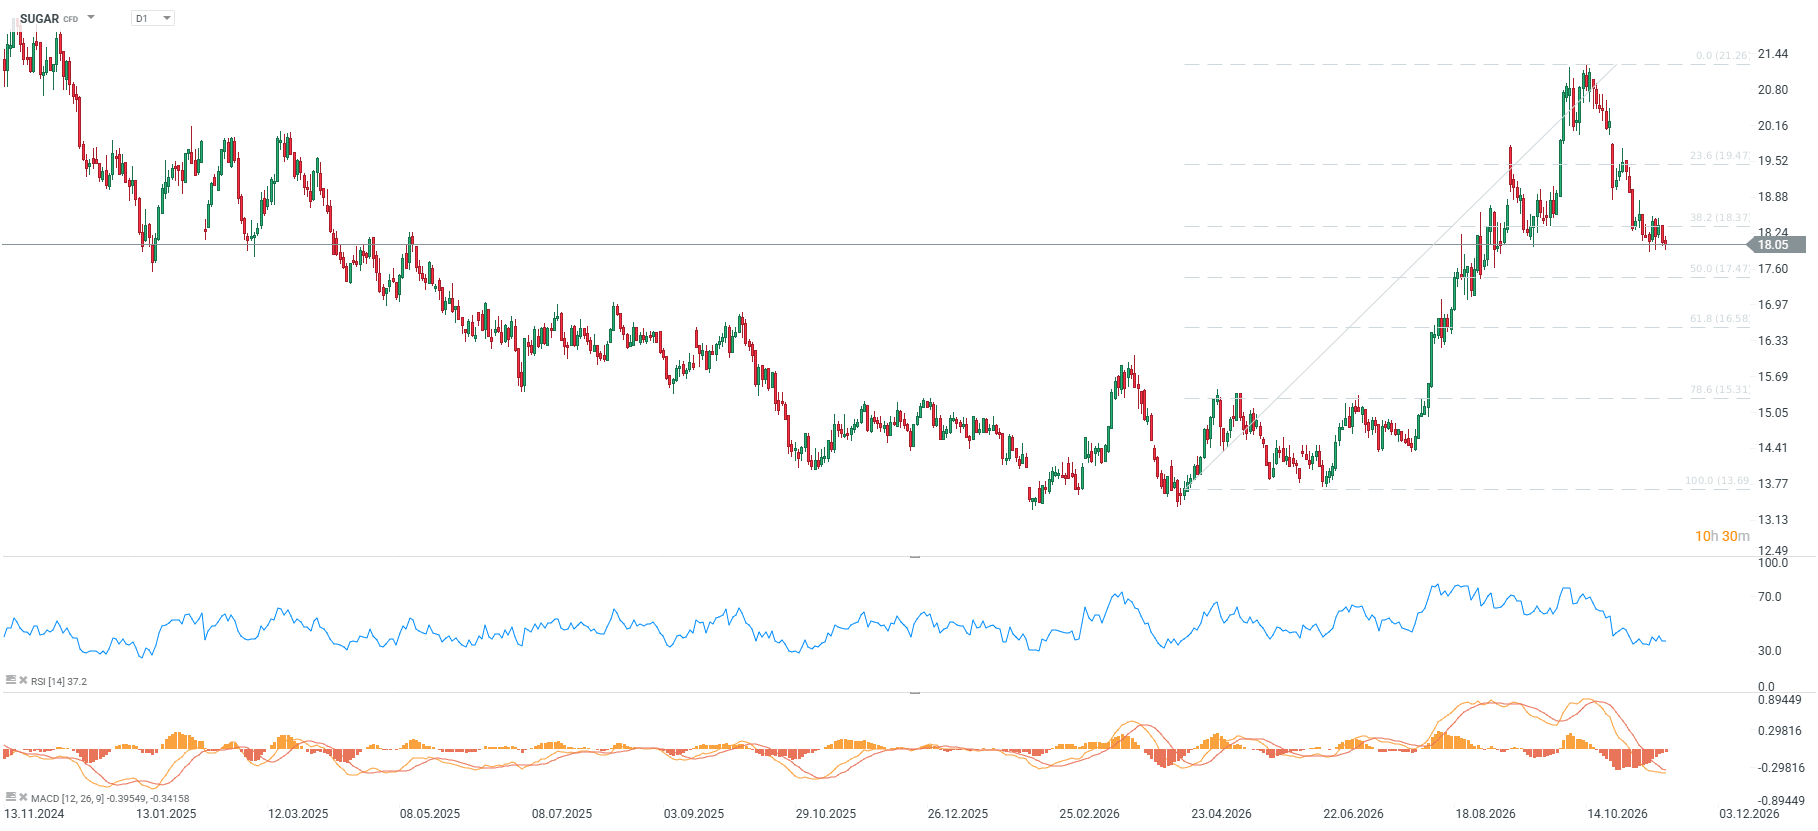
- Los futuros del azúcar crudo cotizan alrededor de los 18 centavos de dólar por libra, con una ligera caída semanal del 0,5% y una profunda corrección mensual del 13,5%, aunque el mercado mantiene un alza acumulada del 23,7% en lo que va del año y del 22,7% interanual.
- El indicador RSI se sitúa en 37 puntos, lo que indica que el mercado se aproxima al territorio de sobreventa sin haber entrado formalmente en él. El indicador MACD genera una señal bajista y los precios han caído un 6,4% por debajo de la media móvil de 50 sesiones, aunque la estructura de las medias móviles simples de largo plazo sigue siendo técnicamente alcista.
- La zona de soporte significativo más cercana se encuentra alrededor de los 17,0-17,5 centavos, mientras que la resistencia técnica clave se extiende entre los 19,0 y 20,0 centavos por libra.
Contexto fundamental y del mercado
- La Organización Internacional del Azúcar elevó el 13 de noviembre su estimación del déficit mundial para la temporada 2026/27 hasta 1,0 millón de toneladas, frente a los 0,2 millones previstos anteriormente, con una producción total estimada de 178,9 millones de toneladas.
- En contraste con estas cifras, el Departamento de Agricultura de Estados Unidos (USDA) proyecta un excedente mundial de 4,9 millones de toneladas para la temporada 2026/27, estimando una producción global de 184,9 millones de toneladas frente a una demanda de 180,0 millones.
- La producción de azúcar en India se disparó un 745% interanual en octubre, hasta alcanzar las 845.000 toneladas, después de que los ingenios del estado de Maharashtra aceleraran sus campañas de molienda para reconstruir las reservas antes del período festivo.
- Las estimaciones de producción anual en India siguen mostrando diferencias: la Organización Internacional del Azúcar prevé una cosecha de 27,5 millones de toneladas, mientras que una encuesta anterior de Reuters apuntaba a 29,4 millones.
- En la región Centro-Sur de Brasil, las intensas lluvias durante la primera mitad de octubre interrumpieron la cosecha de caña y ralentizaron el procesamiento en los ingenios, restringiendo los flujos actuales de suministro.
- El fenómeno de El Niño comenzó a afectar a Brasil antes de lo previsto, generando riesgos para las cosechas de la región Centro-Sur, estimadas por el mercado en 40 millones de toneladas, y poniendo en duda el inicio oportuno de la próxima temporada.
- En Europa, se espera que la producción de azúcar de Alemania sea un 25% inferior a la del año anterior, alcanzando los 3,32 millones de toneladas.
- La curva de futuros presenta una estructura de backwardation: el contrato con entrega dentro de aproximadamente 10 meses es un 4,6% más barato que el contrato del mes más próximo, reflejando la persistente escasez y la demanda de suministro físico.
- La caída de los precios del petróleo hacia los 90 dólares por barril y la disminución de los precios de los combustibles en Estados Unidos debilitan la paridad económica del etanol, incentivando a los ingenios brasileños a destinar una mayor proporción de la caña a la producción de azúcar en lugar de biocombustibles.
- La mediana de las previsiones de analistas recopiladas por Bloomberg contempla un aumento de los precios del azúcar crudo hasta aproximadamente 20 centavos por libra a finales de 2026, con un precio promedio esperado cercano a los 17 centavos durante 2027.
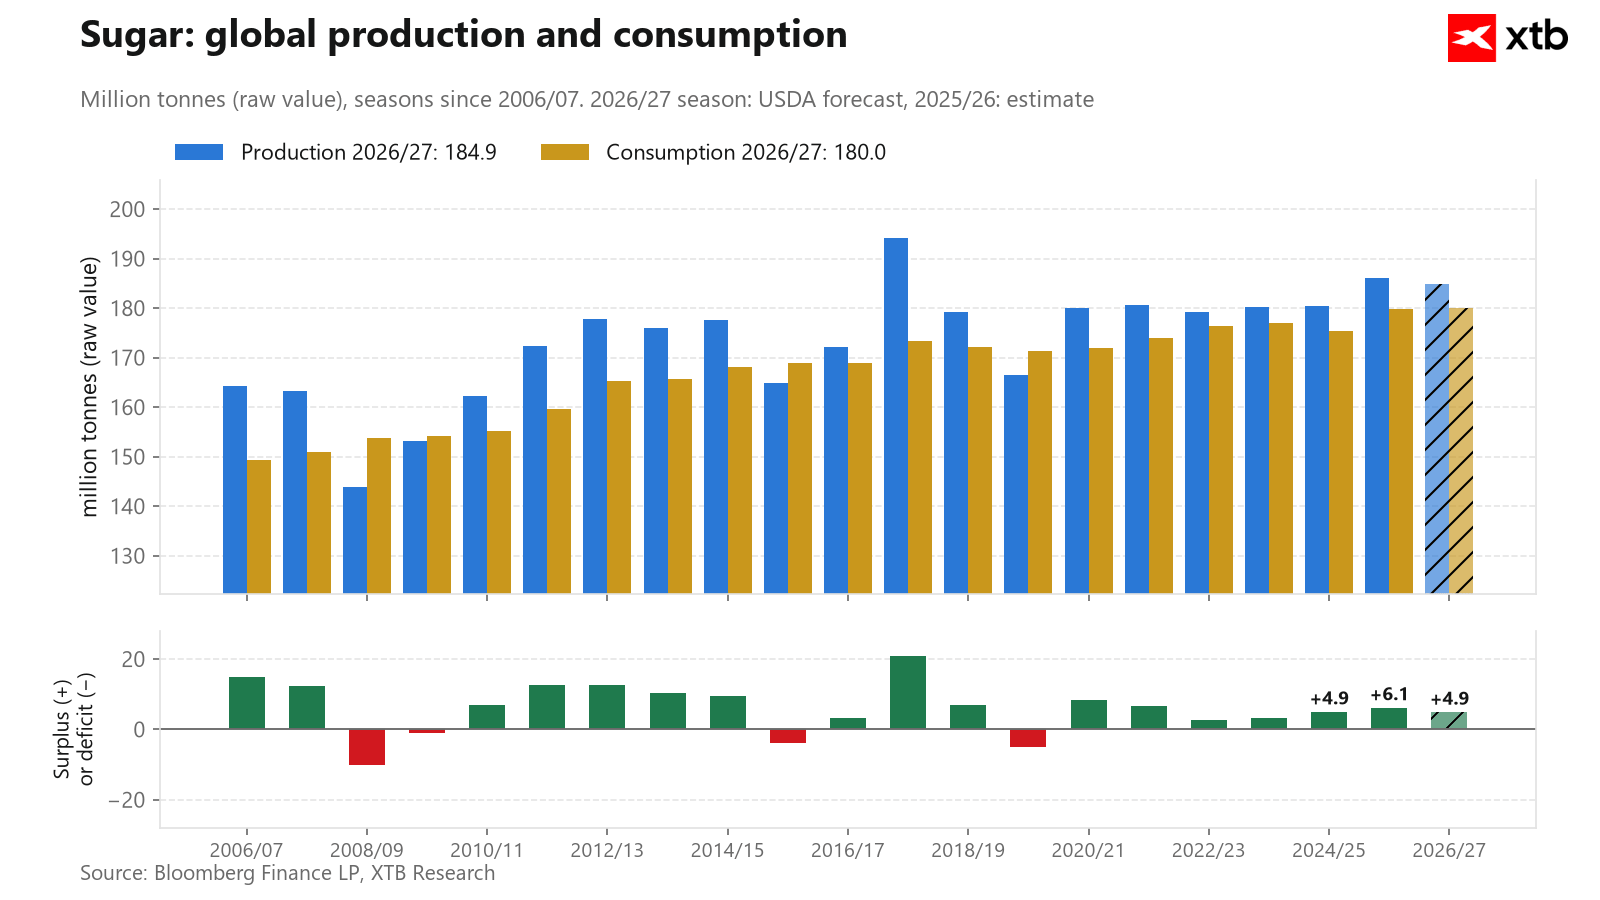 El mercado del azúcar experimentó un fuerte crecimiento durante el verano, pese a las previsiones de otro año con exceso de oferta. Sin embargo, las estimaciones de producción están disminuyendo respecto de la temporada anterior. Fuente: Bloomberg Finance LP, XTB.
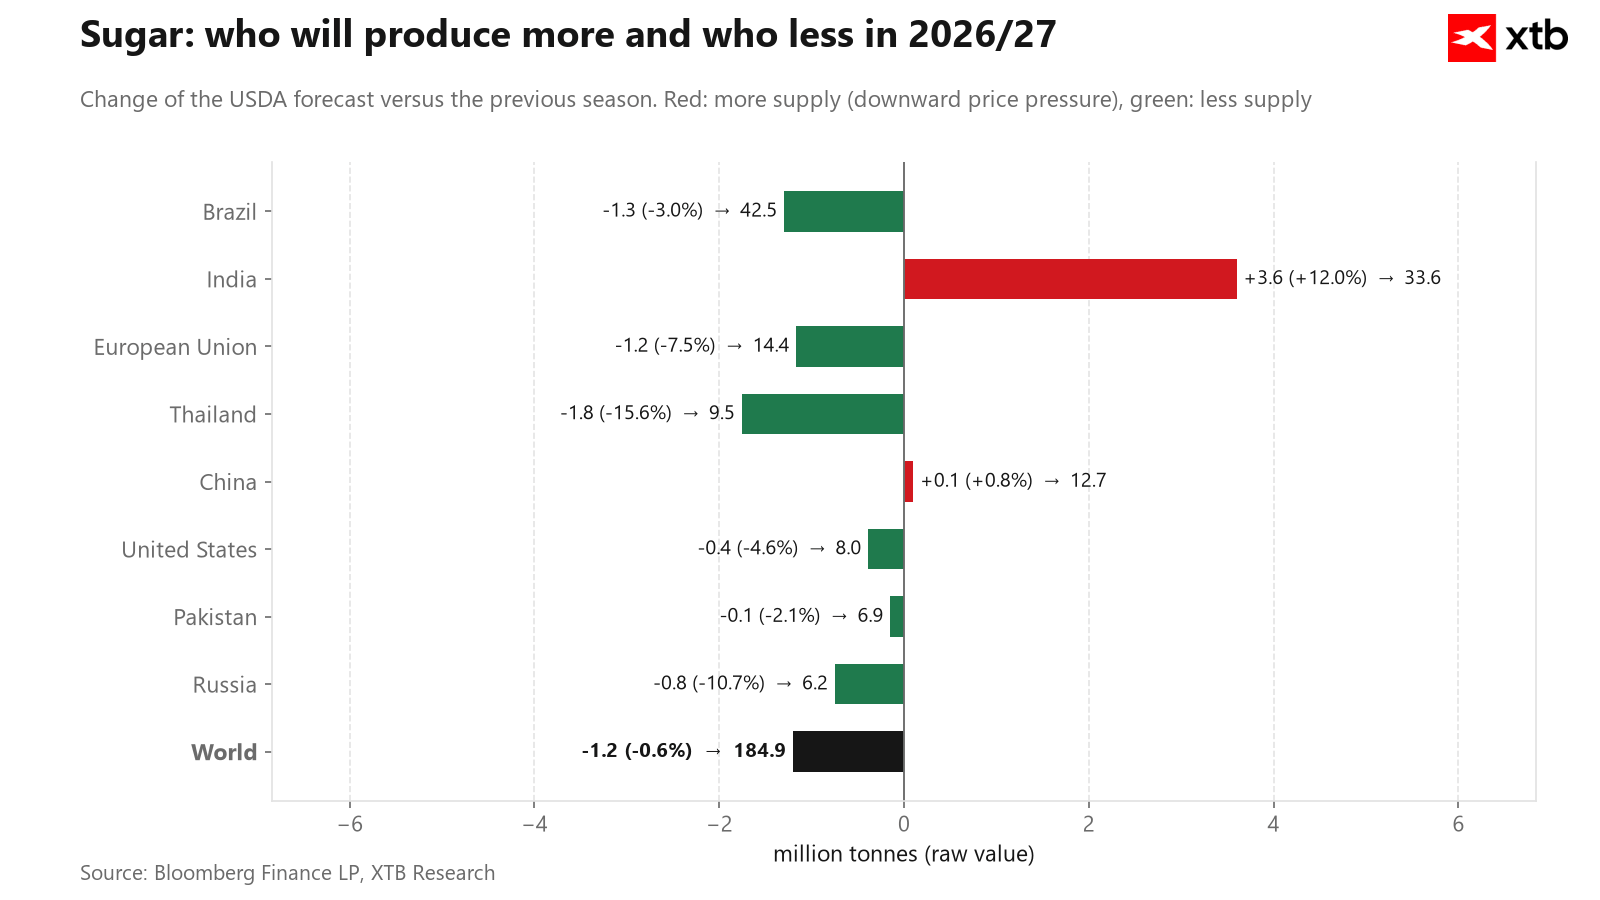 Las últimas previsiones apuntan a un claro aumento de la producción en India, pero a descensos en Brasil, la Unión Europea y Tailandia. Fuente: Bloomberg Finance LP, XTB.
Valoración histórica y posicionamiento de los fondos
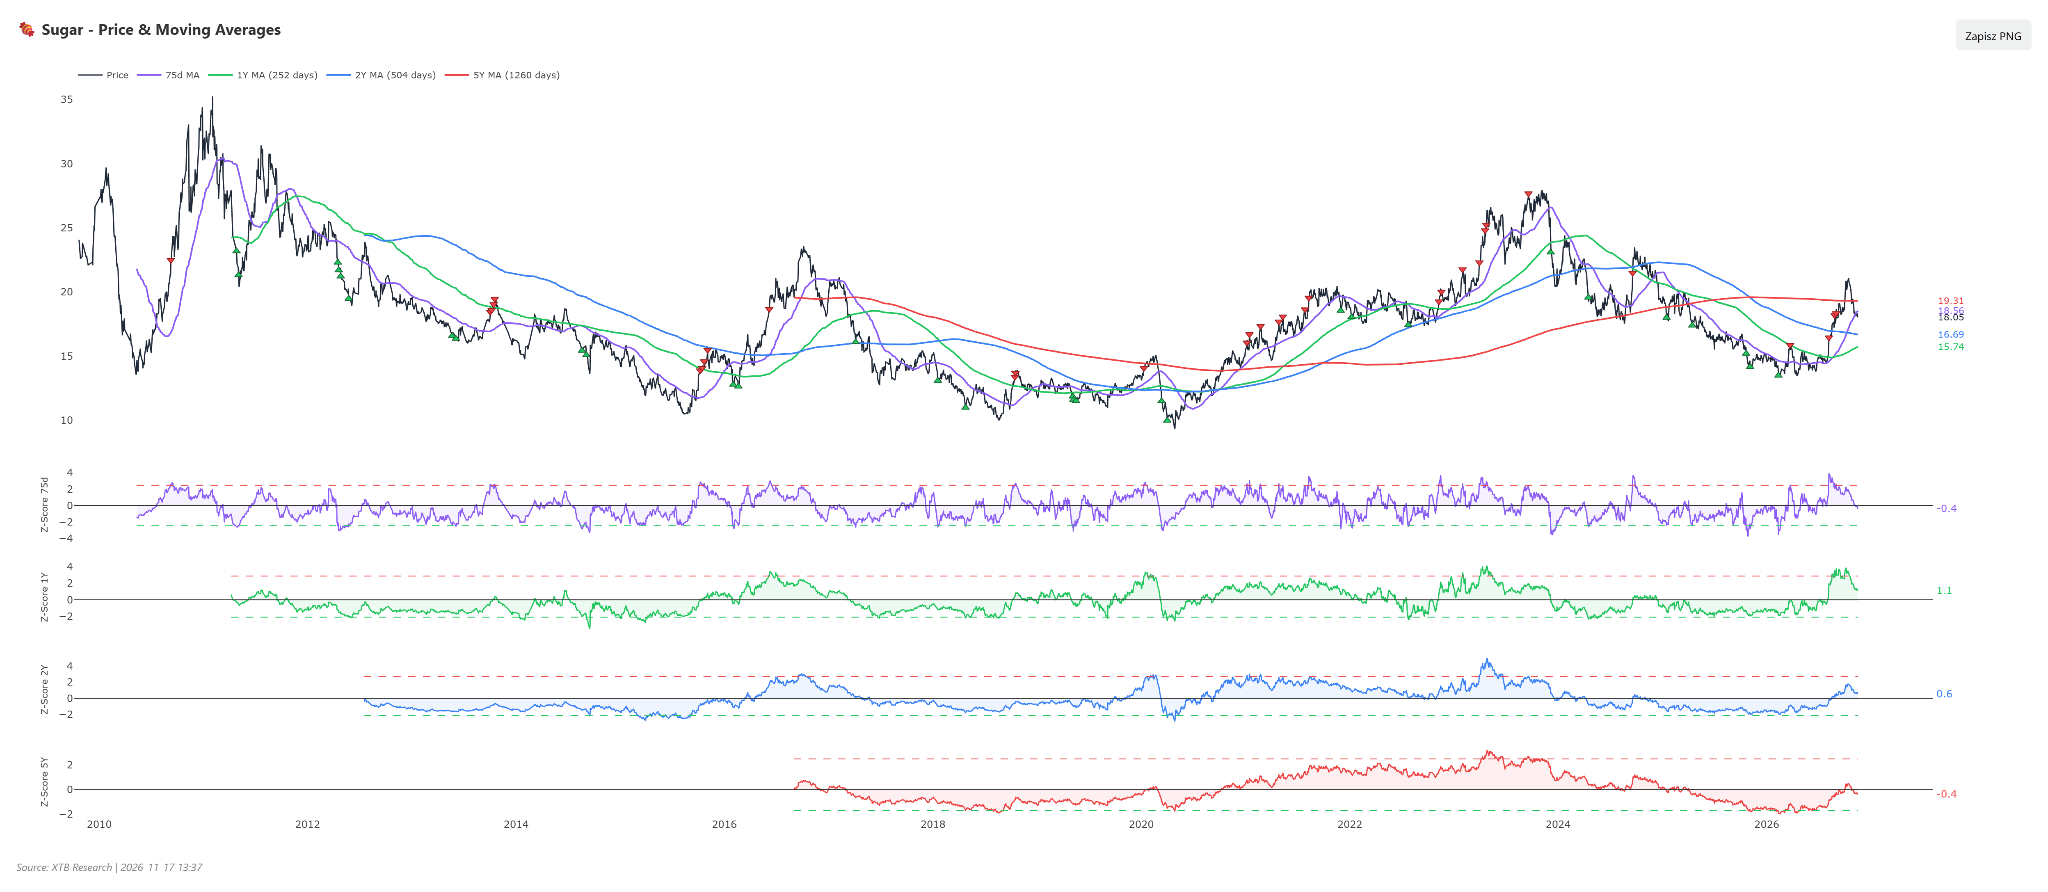
- La valoración del azúcar respecto de los promedios de uno y dos años permanece moderadamente por encima de los niveles habituales, reflejando las sólidas alzas acumuladas por el mercado durante los últimos doce meses.
- Por el contrario, respecto del promedio de cinco años, la materia prima cotiza ligeramente por debajo de sus patrones históricos. La evolución de esta valoración durante los últimos meses muestra un claro cambio de tendencia: hace seis meses, el azúcar estaba considerablemente infravalorado frente a su promedio de cinco años, tras lo cual un fuerte repunte durante el verano permitió que cotizara con una prima significativa hace apenas un mes.
- La reciente ola de ventas mensual, superior al 13%, eliminó por completo esa prima y devolvió los precios a niveles inferiores a sus promedios de largo plazo.
-
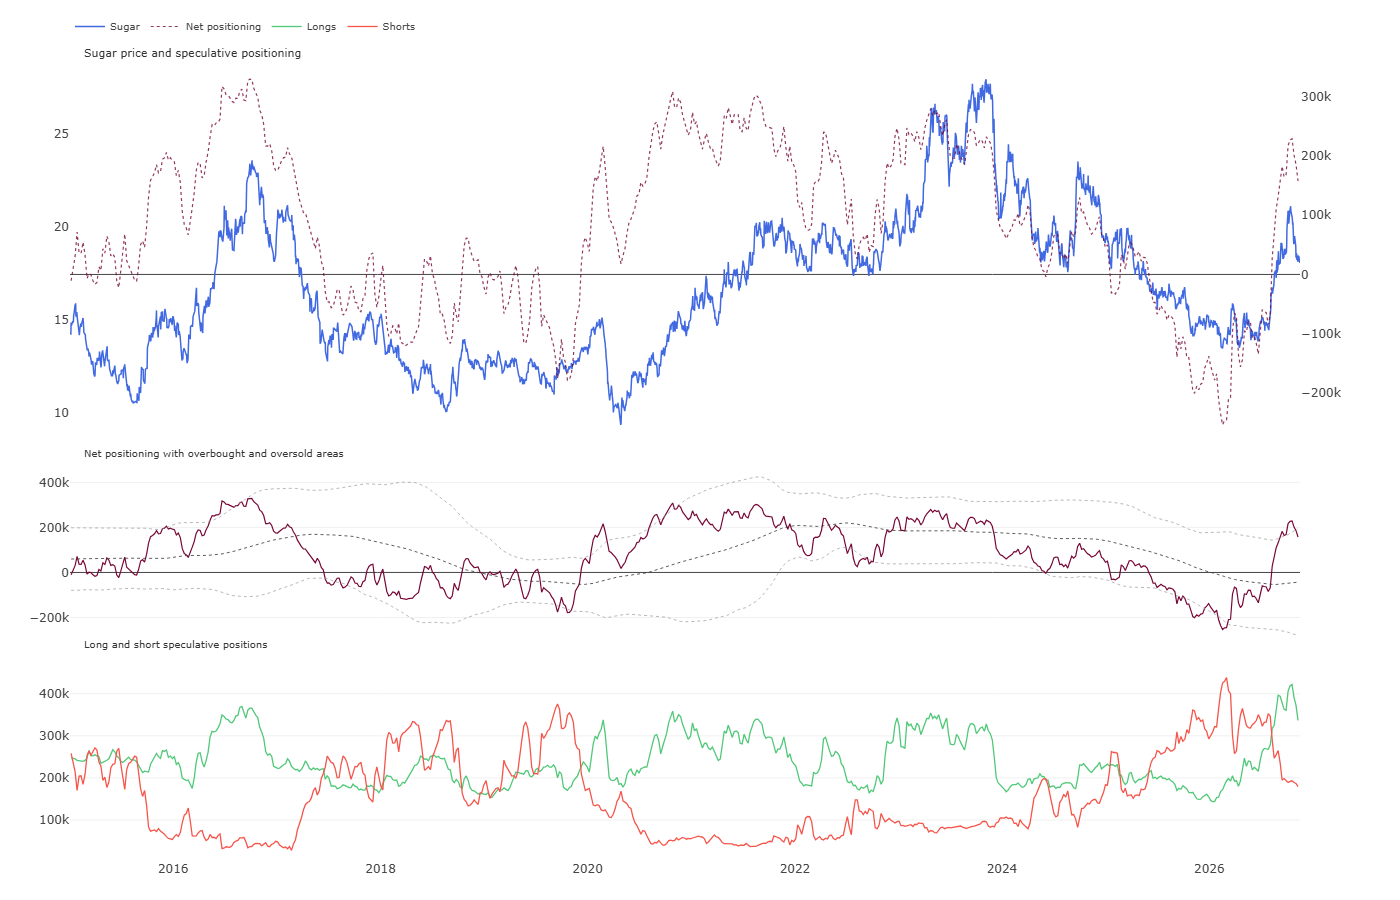
Los inversores financieros mantienen una postura claramente alcista, con una posición larga neta de aproximadamente 158.000 contratos, mientras que las posiciones largas representan más del 65% de su exposición total.
-
Históricamente, un nivel tan elevado de optimismo especulativo es relativamente poco frecuente (percentil 77), y el índice de posicionamiento se sitúa 1,7 desviaciones estándar por encima del promedio de dos años.
-
Sin embargo, durante la última semana, los fondos redujeron considerablemente sus posiciones, en casi 28.000 contratos. La combinación de valoraciones históricas más moderadas y una rápida toma de beneficios por parte de los fondos significa que el mercado ha eliminado gran parte del exceso de sobrecompra. No obstante, nuevas liquidaciones de posiciones largas podrían profundizar la corrección, a menos que las restricciones de oferta física en Brasil provoquen una reactivación de las compras.
Escenarios
- Escenario alcista: La persistencia de lluvias excesivas en la región Centro-Sur de Brasil, que retrasen las cosechas, junto con nuevos informes que confirmen el déficit de 1,0 millón de toneladas previsto por la Organización Internacional del Azúcar, podría detener la ola de ventas de los fondos. Un regreso sostenido por encima de la resistencia cercana a los 19 centavos por libra confirmaría la recuperación de la tendencia alcista. En ese escenario, el objetivo de los compradores se situaría en la zona de 20-21 centavos, en línea con la mediana de las proyecciones de los analistas para finales de año.
- Escenario bajista: La continuidad del fuerte aumento de la oferta india, por encima de las 840.000 toneladas mensuales, y los bajos precios del petróleo, que obligarían a los ingenios brasileños a maximizar la producción de azúcar frente al etanol, darían mayor credibilidad al excedente mundial de 4,9 millones de toneladas proyectado por el USDA. Una ruptura del soporte clave cercano a los 17 centavos por libra confirmaría el dominio de la oferta y aceleraría nuevas liquidaciones de posiciones largas por parte de los fondos. En ese caso, los precios se dirigirían hacia la zona de 15-16 centavos por libra.
Cacao
Análisis técnico
-
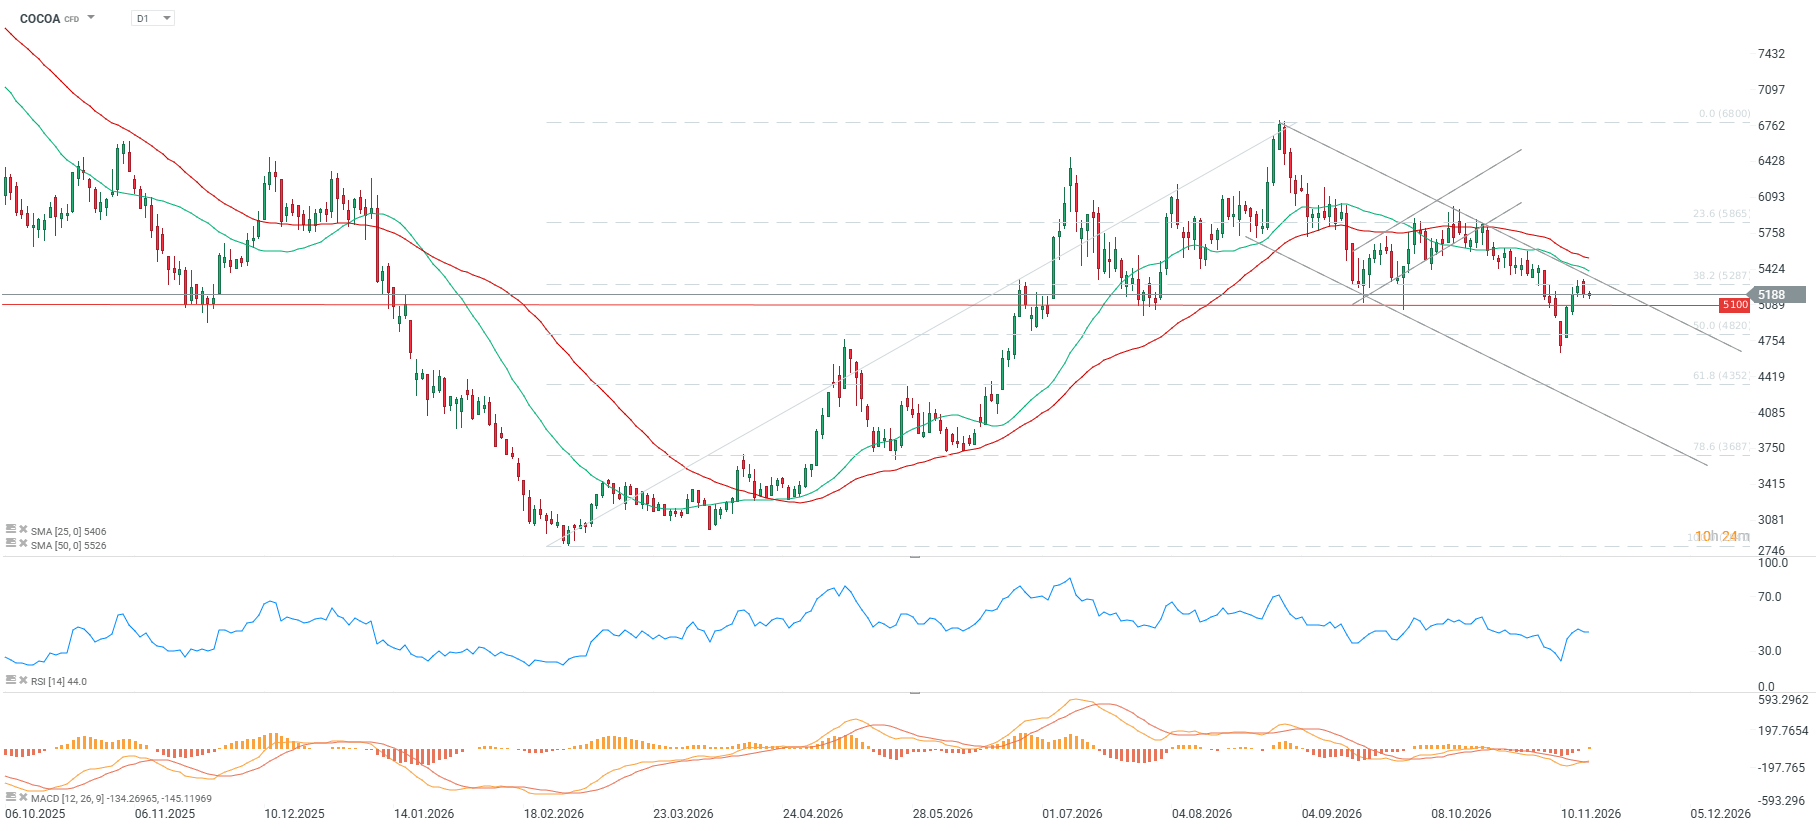
Los futuros del cacao cotizan alrededor de los 5.200 dólares por tonelada, registrando un fuerte repunte semanal del 10,2%, aunque acumulan una caída mensual del 8,5% y permanecen un 11,8% por debajo de los niveles de comienzos de año, con un retroceso interanual del 4,0%.
- El indicador RSI se sitúa en 44 puntos, lo que señala que el mercado permanece en territorio neutral y no presenta condiciones de sobreventa, aunque las medias móviles simples (SMA) y el MACD generan señales alcistas iniciales.
- El precio se mantiene aproximadamente un 6,0% por debajo de la media móvil de 50 sesiones, lo que indica que la tendencia bajista de mediano plazo todavía no se ha revertido de manera definitiva.
- La resistencia técnica significativa más cercana se encuentra alrededor de los 5.500 dólares por tonelada, mientras que el soporte clave está marcado por el mínimo reciente cercano a los 4.700 dólares por tonelada.
Contexto fundamental y del mercado
-
Los inventarios de cacao supervisados por ICE han aumentado desde comienzos de año hasta alcanzar su nivel más alto en dos años y medio, con 3.751.670 sacos.
- Las cosechas intermedias de Costa de Marfil para la temporada 2026/27 podrían disminuir entre un 42% y un 50% interanual, hasta un rango de 300.000-350.000 toneladas, debido a las lluvias irregulares asociadas a la influencia de El Niño.
- Las autoridades de Ghana prevén una caída del 16% en la producción nacional de cacao durante la temporada actual, debido a la persistencia de condiciones climáticas cálidas y secas.
- Las estimaciones del balance mundial para la temporada 2026/27 siguen divididas: la firma de intermediación StoneX espera un déficit de 64.000 toneladas, mientras que Transgraph proyecta un excedente de 80.000 toneladas.
- Barry Callebaut considera que cualquier posible reducción de la cosecha durante la temporada actual será compensada completamente por las existencias acumuladas a partir de los excedentes de los últimos dos años.
- Según los datos de la Organización Internacional del Cacao para la temporada 2024/25, la producción mundial alcanzó los 4,73 millones de toneladas, frente a una molienda de 4,65 millones de toneladas, lo que generó un excedente de 37.000 toneladas y existencias de 1,31 millones de toneladas.
- En la zona productora del sur de Costa de Marfil, alrededor de Petit Danane, los días soleados están favoreciendo el secado de los granos de la cosecha principal, aunque los rendimientos en el oeste siguen generando preocupación.
- Las lluvias registradas durante las últimas dos semanas en el distrito de Kwarbeng, en Ghana, favorecieron la formación de mazorcas en los árboles, mejorando el estado de los cultivos antes de la llegada de los vientos secos del Harmatán.
- En el sureste de Nigeria, las cosechas principales alrededor de Ikom se sitúan por debajo de los niveles del año anterior, pero las lluvias fuera de temporada en el distrito de Ilaro, en el suroeste, mejoraron las perspectivas agrícolas.
- En el centro de Camerún, las lluvias más moderadas favorecen el secado de los granos alrededor de Ngoro, aunque los productores temen que el aumento de la intensidad solar provoque el secado de las flores y eleve el riesgo de incendios forestales.
- La mediana de las previsiones de los analistas sitúa los precios del cacao alrededor de los 5.500 dólares por tonelada hacia finales de 2026 y 2027, mientras que los contratos de futuros de finales de 2027 cotizan a niveles inferiores, cerca de los 5.280 dólares por tonelada.
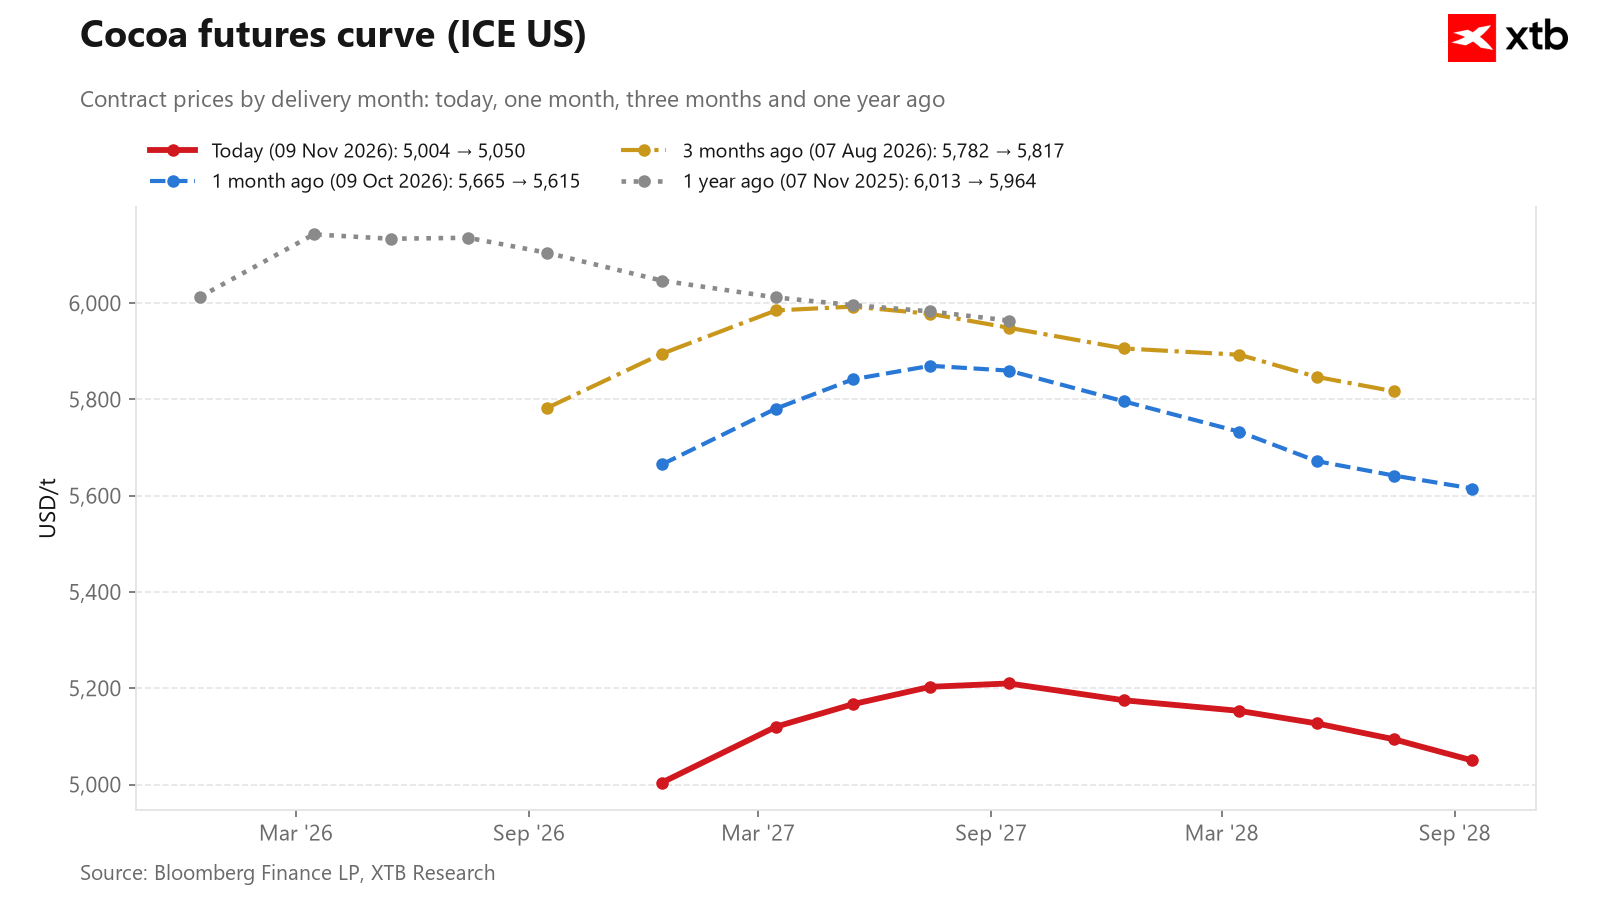 La curva se mantiene en niveles bajos y apunta a una clara estructura de contango a corto plazo. Fuente: Bloomberg Finance LP, XTB.
Valoración histórica y posicionamiento de los fondos
- La valoración del cacao ha regresado cerca de su promedio histórico de varios años durante las últimas semanas. Tras la clara sobrevaloración registrada hace tres meses, la prima del mercado se fue disipando de forma constante, llevando los precios actuales prácticamente al mismo nivel que el promedio de cinco años, con una desviación de apenas -0,01 desviaciones estándar. Al mismo tiempo, respecto del promedio de dos años, el precio cotiza considerablemente por debajo de los niveles habituales, reflejando la fuerte presión de oferta provocada por la reconstrucción de inventarios en los mercados de futuros durante 2026.
- En relación con la media móvil de 75 sesiones, se produjo una señal de sobreventa extrema, aunque históricamente esta señal ha aparecido con frecuencia durante tendencias bajistas prolongadas de largo plazo.
-
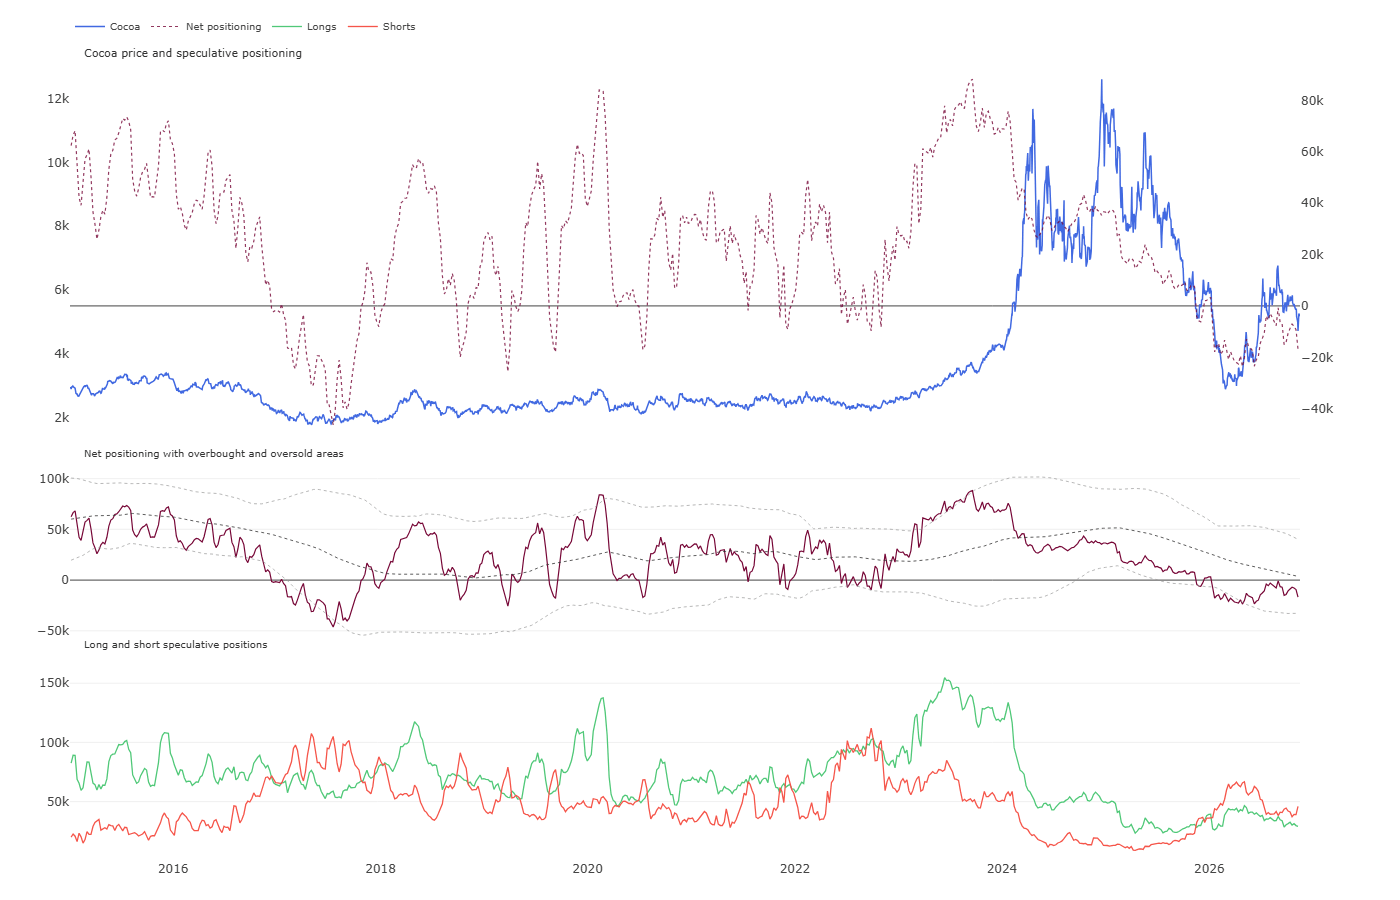
Los fondos especulativos acompañaron esta caída y adoptaron una postura marcadamente bajista. La posición corta neta de los inversores financieros aumentó durante la última semana en más de 7.500 contratos, hasta situarse cerca de los 17.000 contratos cortos netos, lo que corresponde apenas al percentil histórico 6. Rara vez el capital especulativo ha estado tan concentrado en posiciones orientadas a nuevas caídas, mientras que la proporción de posiciones largas se redujo por debajo del 39%.
-
Este profundo pesimismo del mercado, combinado con el regreso de los precios hacia sus promedios históricos, genera un riesgo alcista asimétrico de un fuerte repunte impulsado por el cierre forzado de posiciones cortas si los informes sobre sequías en África Occidental comienzan a amenazar las cosechas principales.
Escenarios
- Escenario alcista: Si los vientos secos del Harmatán llegan con gran intensidad en diciembre y las cosechas intermedias de Costa de Marfil caen por debajo de las 350.000 toneladas, los fondos se verían obligados a cerrar sus posiciones cortas extremas. Una ruptura sostenida por encima de la resistencia cercana a los 5.500 dólares por tonelada confirmaría el regreso de fuertes alzas, abriendo el camino hacia la zona de 5.800-6.000 dólares por tonelada.
- Escenario bajista: Si continúan las entradas de suministro a los almacenes certificados de ICE hasta superar los 3,8 millones de sacos y persiste la debilidad de la demanda de procesamiento, la presión sobre los precios volvería a intensificarse. Una caída que rompa el soporte cercano a los 4.700 dólares por tonelada dirigiría al mercado hacia mínimos en la zona de 4.300-4.400 dólares por tonelada.
🔴ANÁLISIS INTRADAY DE MERCADOS (17.11.2026)


🚨Apertura de mercado: Wall Street bajo presión a la espera de los resultados de Nvidia


Niveles clave del día: S&P 500 prueba su media de 200 días y cobre toca mínimos de 4 meses

📹 Nvidia presenta resultados hoy | PREMERCADO
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "