

-
Los demócratas ganaron el control de ambas cámaras del Congreso en las elecciones legislativas de mitad de mandato, despejando la incertidumbre política e impulsando los principales índices.
-
El índice Dow Jones avanzó un 2,6%, superando los 53.150 puntos, mientras que el S&P 500 subió un 1,6%, hasta los 7.730 puntos.
-
Los inversionistas trasladaron capital desde la infraestructura de inteligencia artificial hacia los sectores de salud y energías renovables.
-
Las acciones de Tesla y SpaceX cayeron tras los cambios políticos y los temores a una regulación más estricta.
-
Las previsiones de ingresos trimestrales de AMD superaron a las de Intel por primera vez en la historia.

-
Los demócratas ganaron el control de ambas cámaras del Congreso en las elecciones legislativas de mitad de mandato, despejando la incertidumbre política e impulsando los principales índices.
-
El índice Dow Jones avanzó un 2,6%, superando los 53.150 puntos, mientras que el S&P 500 subió un 1,6%, hasta los 7.730 puntos.
-
Los inversionistas trasladaron capital desde la infraestructura de inteligencia artificial hacia los sectores de salud y energías renovables.
-
Las acciones de Tesla y SpaceX cayeron tras los cambios políticos y los temores a una regulación más estricta.
-
Las previsiones de ingresos trimestrales de AMD superaron a las de Intel por primera vez en la historia.
-
Las elecciones legislativas de mitad de mandato dieron como resultado que el Partido Demócrata obtuviera el control de ambas cámaras del Congreso, lo que los inversionistas interpretaron como un acontecimiento que despeja la incertidumbre política.
-
El índice Dow Jones avanzó alrededor de un 2,6% tras la apertura, superando los 53.150 puntos, mientras que el S&P 500 subió un 1,6%, respaldado por una fuerte rotación de capital hacia los sectores de salud y energías renovables.
-
Las acciones vinculadas a los centros de datos de inteligencia artificial y las empresas de Elon Musk (Tesla cayó casi un 3,9% y SpaceX retrocedió un 6% en operaciones privadas) enfrentaron presión tras la sorpresiva victoria de Gina Hinojosa en las elecciones para gobernador de Texas.
-
Las acciones relacionadas con la inteligencia artificial podrían seguir bajo presión a corto plazo debido al riesgo de una regulación más estricta. Por otra parte, Estados Unidos no querrá quedarse atrás en la carrera tecnológica.
La sesión del miércoles en la Bolsa de Nueva York comenzó con un giro espectacular y un movimiento decidido hacia un entorno de mayor apetito por el riesgo. Tras una caída inicial de más del 2% en los contratos de futuros durante la noche, los compradores aprovecharon los precios más bajos para entrar al mercado, interpretando el control total del poder legislativo por parte de los demócratas como una señal del fin de semanas de incertidumbre electoral. El propio Donald Trump contribuyó a este cambio de sentimiento al reconocer la victoria demócrata y señalar una posible cooperación, lo que sugiere una probable ausencia de bloqueo político durante los próximos meses, cruciales para las negociaciones presupuestarias.
Estamos presenciando una rotación masiva de capital: los inversionistas se están alejando de los proveedores de infraestructura de inteligencia artificial con valoraciones elevadas y están reasignando fondos hacia el sector defensivo de salud y las empresas beneficiarias de la transición energética. El sentimiento también se ve respaldado por la actual temporada de resultados empresariales, en la que el 83% de las compañías del S&P 500 ha superado hasta ahora las expectativas de beneficios. Entre los datos macroeconómicos estadounidenses publicados hoy destaca el informe ADP, que mostró un crecimiento del empleo de 67.000 puestos de trabajo, frente a los 90.000 anteriores, y una ampliación del déficit comercial hasta los 107.900 millones de dólares.
Control demócrata del Congreso y cambios estructurales en el mercado bursátil
La victoria demócrata en las elecciones legislativas de mitad de mandato implica el control de ambas cámaras del Congreso: el Senado y la Cámara de Representantes. Aunque el presidente Donald Trump conserva su poder de veto sobre la legislación federal, los mercados financieros comenzaron inmediatamente a descontar cambios regulatorios de largo plazo. Sin embargo, las mayores repercusiones provinieron de las elecciones locales, particularmente de la victoria de la candidata demócrata Gina Hinojosa en la elección para gobernador de Texas frente al actual mandatario, Greg Abbott. Los estrategas de Bank of America describieron esta contienda como un «referéndum entre el costo de vida y los centros de datos de inteligencia artificial». La promesa de la gobernadora electa de imponer inmediatamente una moratoria a la construcción de nuevos complejos de infraestructura informática provocó una ola de ventas en las empresas vinculadas a los centros de datos, afectando, entre otras, a CoreWeave y Vertiv.
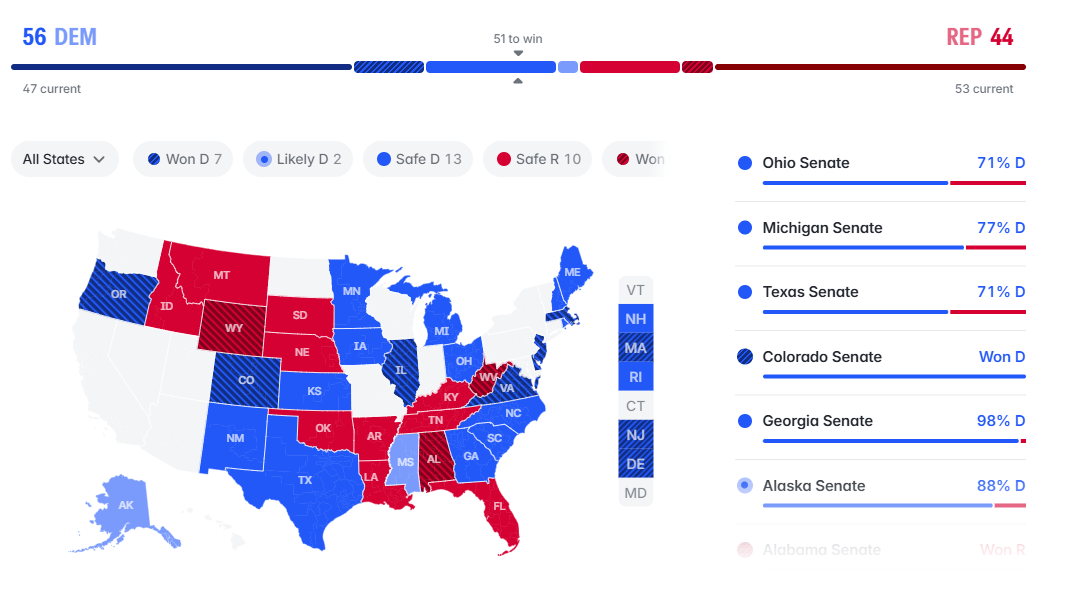
Al mismo tiempo, se observan reacciones claras en otras clases de activos: el dólar pierde valor, los rendimientos de los bonos del Tesoro caen ante los temores de una desregulación más lenta y el oro avanza. Se registra una fuerte demanda en los sectores farmacéutico y asegurador, que esperan una ampliación de los subsidios federales a través de los programas de salud y Medicaid, así como entre los productores de energías renovables. Las empresas de defensa (incluidas Lockheed Martin y Northrop Grumman, con caídas superiores al 2%) y los bancos están perdiendo parte de la prima de valoración asociada a las expectativas de desregulación. Fuente: Polymarket
Los principales índices presentan el siguiente comportamiento en la apertura:
-
S&P 500: Cotiza alrededor de los 7.730 puntos (+1,60%). El mercado en general está recuperando terreno rápidamente, impulsado por la demanda de sectores defensivos y compañías con balances sólidos.
-
Nasdaq 100: Se sitúa cerca de los 28.803 puntos (+1,37%). El índice tecnológico vuelve a terreno positivo tras defender medias móviles clave, a pesar de la rotación interna de capital fuera del segmento de centros de datos.
-
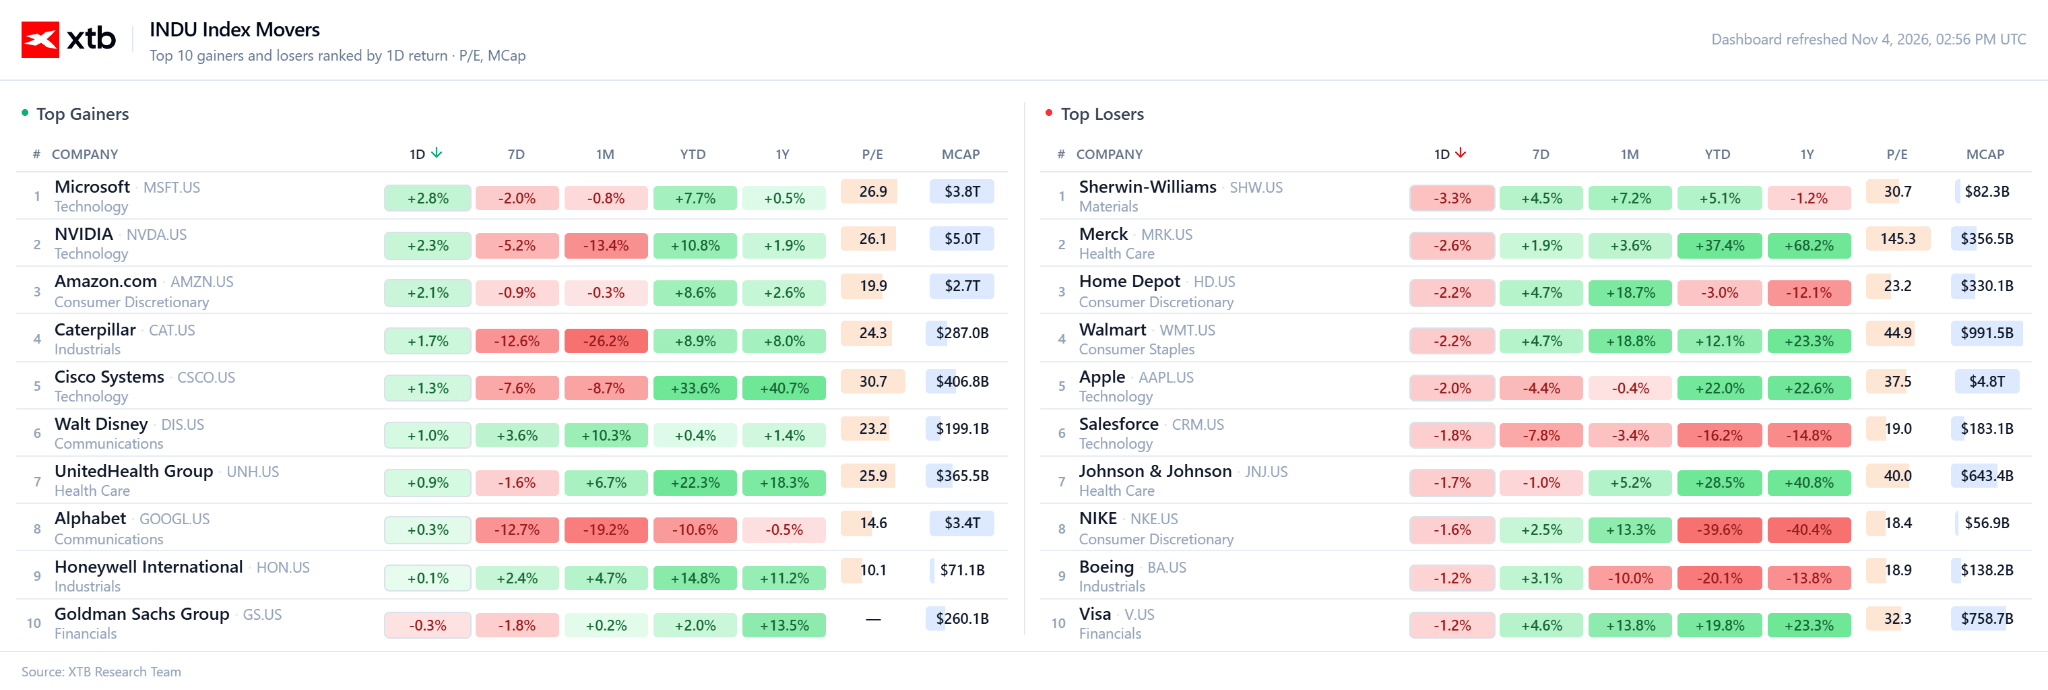
Dow Jones: Cotiza por encima de los 53.150 puntos (+2,60%). El índice de grandes compañías avanza más de 1.000 puntos, liderando la ola de optimismo impulsada por las acciones industriales y del sector salud.
-
Russell 2000: Se sitúa alrededor de los 2.887 puntos (+2,32%). El índice de pequeñas compañías registra un fuerte repunte, revirtiendo el descuento reciente derivado de la incertidumbre legislativa.
Análisis técnico del S&P 500
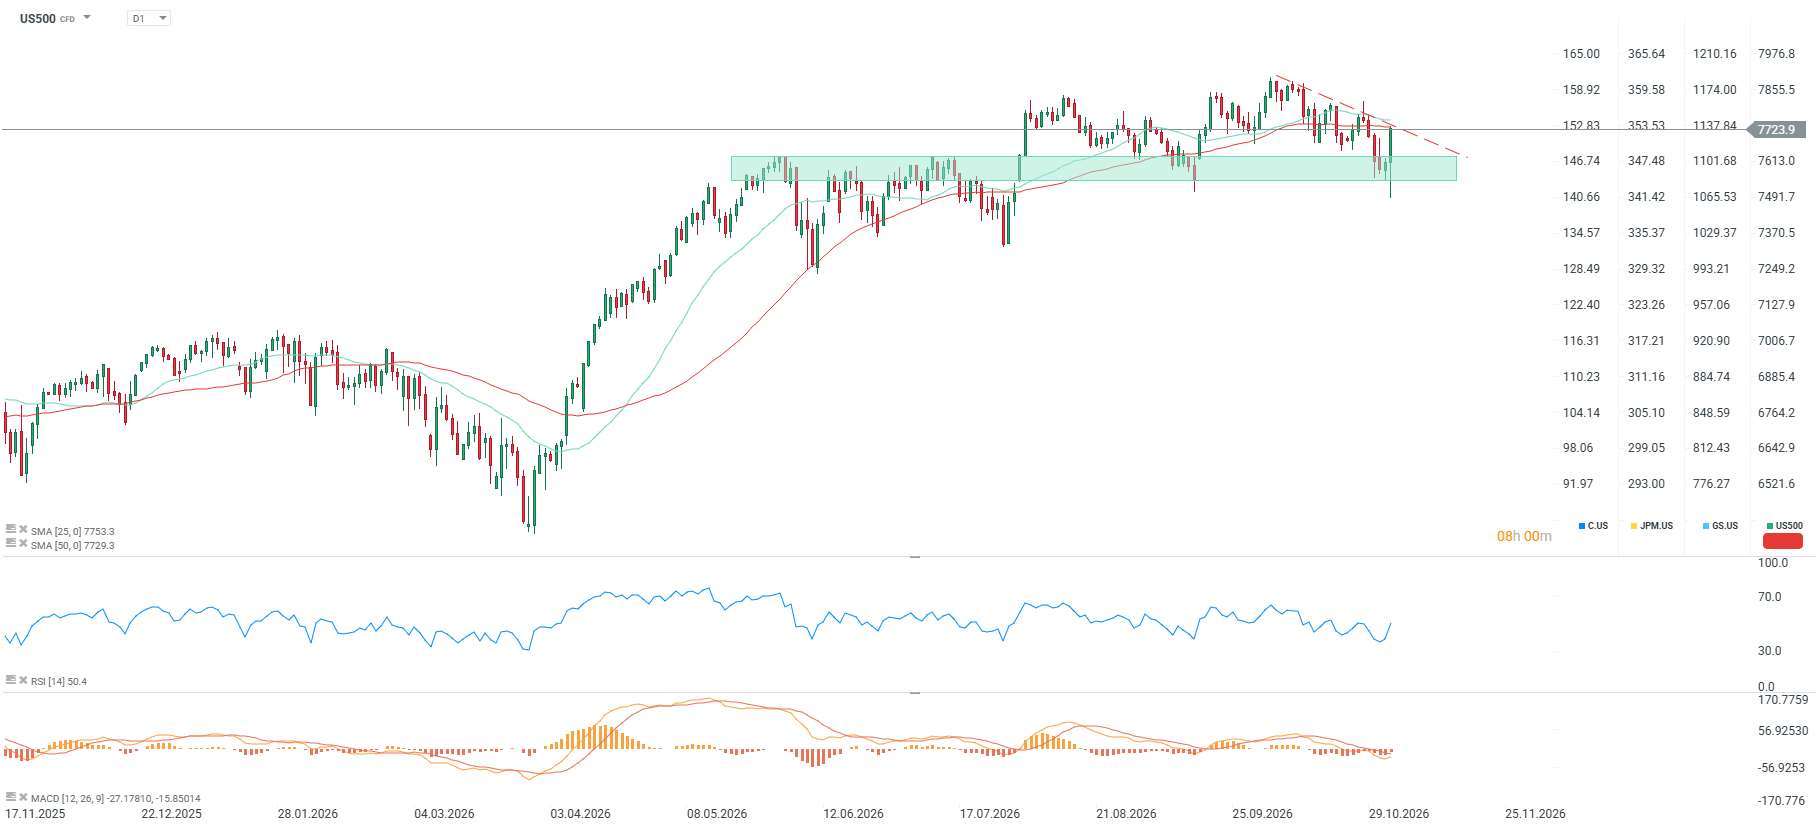
El mercado en general protagonizó un rebote clásico tras una profunda ola de ventas durante la noche, con los futuros del S&P 500 cotizando actualmente alrededor de los 7.720 puntos, con un alza del 1,60% en la jornada y del 1,53% en términos semanales. Este movimiento fue provocado por condiciones técnicas de sobreventa en el Nasdaq 100, que puso a prueba su media móvil de 200 días durante las operaciones nocturnas y se aproximó al territorio de sobreventa. La relación precio-beneficio proyectada (PER forward) de las acciones tecnológicas cayó hasta cerca de 19 veces, un nivel no observado en una década y significativamente inferior al promedio de 23 veces de los últimos 10 años, lo que desencadenó una fuerte entrada de capital institucional.
En el gráfico del S&P 500, el principal objetivo de los compradores era recuperar rápidamente la zona de soporte comprendida entre los 7.650 y los 7.700 puntos. Actualmente, el nivel de 7.700 puntos se ha convertido en un soporte intradía local. La resistencia importante más cercana se encuentra en la barrera psicológica de los 7.800 puntos, cuya superación abriría el camino para poner a prueba los máximos anteriores del mercado alcista. Sin embargo, antes de alcanzar ese objetivo, será fundamental romper la línea de tendencia bajista junto con las medias móviles simples de 25 y 50 períodos (SMA25 y SMA50).
-
Escenario alcista (continuación): Mantenerse por encima de la zona de 7.700 puntos y lograr una ruptura estable sobre los 7.800 puntos confirmaría el inicio de las alzas tradicionalmente sólidas posteriores a las elecciones durante noviembre y diciembre, impulsadas por el cierre de posiciones cortas.
-
Escenario bajista (invalidación): Una caída por debajo de los 7.650 puntos neutralizaría el impulso comprador y llevaría al índice hacia los 7.550 puntos, confirmando las preocupaciones de los analistas de Bank of America sobre posibles revisiones a la baja de los beneficios empresariales ante la amenaza de aumentos de impuestos.
Principales noticias corporativas
-
Los activos de Elon Musk enfrentan una fuerte presión política: Tesla cae un 3,88%, mientras que SpaceX, negociada de forma privada, retrocede más de un 6%. Los inversionistas temen que el control demócrata del Congreso perjudique la posición empresarial de uno de los principales donantes republicanos y provoque una supervisión más estricta de los contratos federales del multimillonario.
-
Desplome de los proveedores de infraestructura para centros de datos: CoreWeave cae un 6,50% (Deutsche Bank redujo su precio objetivo de 150 a 125 dólares), mientras que Vertiv Holdings retrocede un 6,60%. La ola de ventas está impulsada por la elección de Gina Hinojosa como gobernadora de Texas y su promesa de imponer una moratoria a nuevos complejos informáticos, lo que pone en duda el ritmo de expansión de la infraestructura de inteligencia artificial en el estado.
-
HCA Healthcare avanza un 5,90% (tras alcanzar un máximo del 6,5%), liderando las alzas del sector salud ante las expectativas de una ampliación de los subsidios federales de salud tras la victoria demócrata.
-
Advanced Micro Devices (AMD) sube un 4,79%. Los inversionistas reaccionaron favorablemente a una mejora de las previsiones de ventas de procesadores para centros de datos (los ingresos de este segmento casi se duplicaron en términos interanuales), compensando la reducción del precio objetivo de Bank of America de 720 a 650 dólares.
-
Amazon avanza un 7,33%, situándose entre las grandes tecnológicas con mayores alzas gracias a las fuertes entradas de capital hacia las plataformas de servicios en la nube y el comercio electrónico, tras varias semanas de ventas.
-
Apple sube un 5,64%, dejando prácticamente de lado la rebaja de recomendación de los analistas de DZ Bank a «Vender» (con un precio objetivo de 300 dólares), respaldada por el repunte generalizado de las grandes compañías tecnológicas.
-
Datadog se desploma un 12,08%. A pesar de superar las expectativas y elevar sus previsiones de BPA ajustado para el conjunto del año, la moderada magnitud de la revisión resultó insuficiente para justificar las exigentes valoraciones del sector de software como servicio (SaaS).
-
Block se dispara un 10,50% tras presentar sólidos resultados del tercer trimestre que superaron el consenso de beneficios e ingresos, acompañados de previsiones operativas optimistas y la divulgación de los términos de un acuerdo con el Departamento de Justicia de Estados Unidos (DOJ).
-
Arista Networks sube un 7,10% después de presentar una previsión de ingresos para el cuarto trimestre muy superior a las estimaciones de Wall Street, confirmando la demanda sostenida de equipos avanzados de redes.
-
Amdocs se desploma un 38,00% tras un drástico recorte de sus perspectivas financieras para el primer trimestre, como consecuencia directa de la escalada de una disputa comercial con T-Mobile.
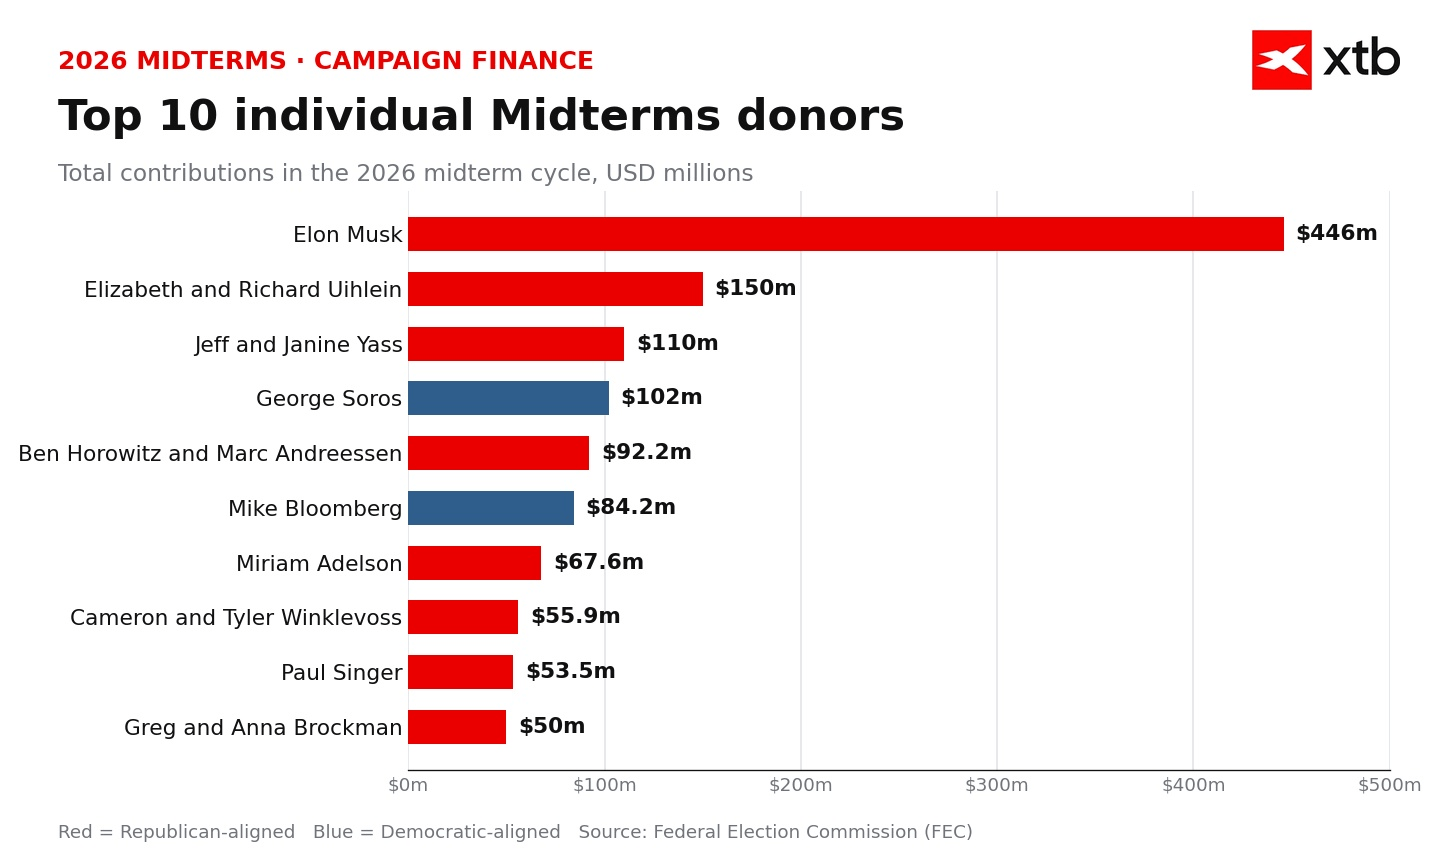
Elon Musk fue el mayor donante individual durante la campaña electoral. Esto significa que tenía una clara preferencia por evitar que los demócratas llegaran al poder. Fuente: XTB.
Tendencias entre los inversionistas minoristas
-
AMD destrona históricamente a Intel: En los foros r/stocks y r/stockstobuytoday, el tema más comentado es que las previsiones de ingresos trimestrales de AMD superaron a las de Intel por primera vez en la historia, algo que los inversionistas minoristas celebran como el fin definitivo del prolongado dominio del gigante de Santa Clara.
-
Euforia tras el repunte de los futuros de Wall Street: La comunidad r/wallstreetbets se llenó de capturas de pantalla que mostraban enormes alzas en operaciones con opciones sobre el ETF SPDR S&P 500 (SPY), con apuestas minoristas al rebote posterior a las elecciones que generaron decenas de miles de dólares en beneficios y provocaron cierres forzados de posiciones cortas.
-
Escepticismo sobre la cartera poselectoral de Goldman Sachs: Los foros de inversionistas minoristas están analizando intensamente una cartera viral de nueve operaciones preparada por Goldman Sachs para un escenario de victoria demócrata. Predomina el escepticismo frente a la idea de replicar ciegamente los movimientos institucionales, especialmente debido a la elevada volatilidad de las acciones del sector defensa.
-
Incertidumbre sobre la infraestructura de inteligencia artificial: Los inversionistas minoristas enfrentan una creciente incertidumbre respecto a los patrones técnicos de las acciones vinculadas a la inteligencia artificial (con nuevas advertencias sobre la formación de «cruces de la muerte»), mientras que las informaciones sobre una moratoria a los centros de datos en Texas contrastan con el optimismo en torno al acuerdo de SpaceX con Qualcomm para conectividad satelital.
Calendario
- 19 de noviembre de 2026: Publicación de los resultados del tercer trimestre de Nvidia, un posible punto de inflexión clave para las inversiones vinculadas a la inteligencia artificial a nivel mundial.

🔴ANÁLISIS INTRADAY DE MERCADOS (04.11.2026)


Dólar hoy México: el triunfo demócrata frena al dólar ante posibles límites al gasto de Trump

Dólar hoy en Chile cae a $971 y toca mínimos de octubre tras victoria demócrata en EE. UU.


Apertura de mercados hoy: victoria demócrata impulsa al Nasdaq y al oro
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "