


Los mercados bursátiles europeos intentan limitar las caídas tras una fuerte ola de ventas en las acciones tecnológicas asiáticas. En el mercado de futuros, los índices del Reino Unido y Suiza muestran el mejor desempeño, con alzas cercanas al 0,7%. También se observan avances moderados de aproximadamente el 0,4% en SPA35 y FRA40. Los futuros con peor desempeño en la sesión de hoy son los de Polonia y Alemania, donde las caídas alcanzan alrededor del 0,3%.
-
El principal factor que sigue afectando al sentimiento del mercado es la publicación de los datos de inflación de Estados Unidos de ayer. El IPC de septiembre aumentó un 0,6% mensual y un 3,7% interanual, reforzando nuevamente las expectativas de una postura monetaria restrictiva por parte de la Fed. La inflación subyacente se situó en el 2,6% interanual. Para el sector tecnológico, esto reabre el debate sobre si el ritmo de crecimiento futuro de los beneficios justifica las valoraciones actuales, considerando un costo de financiamiento tan elevado.
-
La reacción más fuerte se produjo en Asia. El Kospi de Corea del Sur cerró con una caída del 7,6%, mientras que el Nikkei 225 de Japón perdió alrededor del 4,9%. Las acciones de Samsung y SK Hynix retrocedieron un 9,5% y un 11,1%, respectivamente.
-
Al mismo tiempo, el capital está regresando a los bonos gubernamentales. El rendimiento de los bonos del Tesoro estadounidense a 10 años cae entre 10 y 11 puntos básicos, hasta aproximadamente el 5,08%. Los precios de la deuda alemana también están subiendo. Este escenario puede interpretarse como una búsqueda de refugio: la caída de los rendimientos acompaña las preocupaciones sobre el financiamiento de las inversiones en inteligencia artificial, en lugar de reflejar una mejora clara de las perspectivas económicas.
Noticias corporativas
-
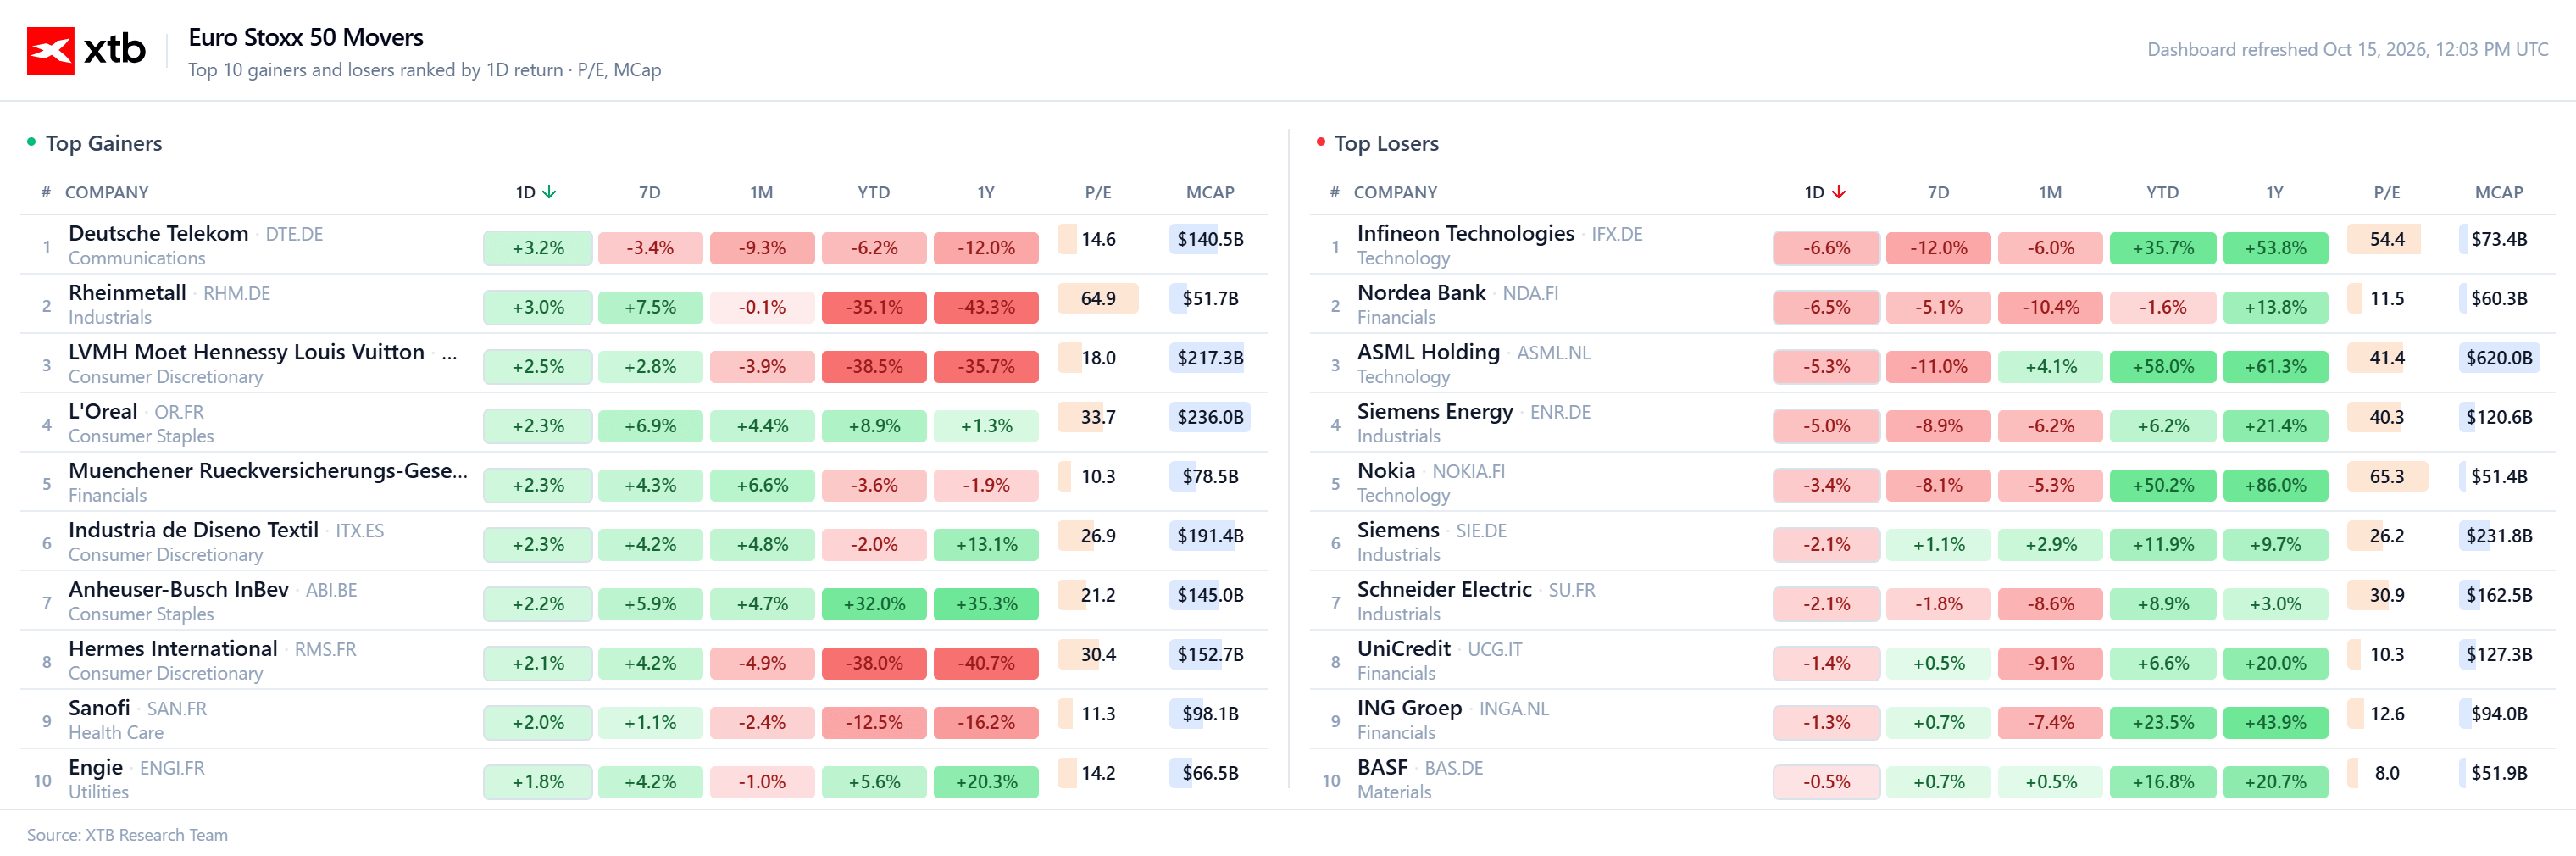
ASML (ASML.NL): Las acciones caen alrededor de un 4%. El fabricante de equipos de litografía se ve arrastrado por la ola de ventas generalizada en el sector de semiconductores, pese al tono positivo de la actualización de negocios publicada ayer.
-
Ericsson (ERIC.US): Las acciones suben aproximadamente un 8%. El EBITA ajustado alcanzó los 10.100 millones de coronas suecas, frente a los 7.870 millones esperados, mientras que las ventas llegaron a 59.500 millones de coronas suecas, superando el consenso de 55.400 millones. Sin embargo, la compañía advierte que el aumento de los costos de los componentes también presionará los márgenes el próximo año.
-
Schneider Electric (SU.FR) y Legrand (LR.FR): Las acciones caen alrededor de un 3,8% y un 3,4%, respectivamente. La ola de ventas también está afectando a los proveedores de infraestructura eléctrica para centros de datos, lo que demuestra que la presión se extiende más allá de los propios fabricantes de chips.
-
Mondi (MNDI.UK): Las acciones caen aproximadamente un 10,8%. Los aumentos de los precios del papel no lograron convencer a los inversionistas de que la compañía está compensando eficazmente las presiones de costos. El resultado subyacente trimestral fue de €196 millones; la mejora respecto del trimestre anterior se vio favorecida por una base de comparación baja, relacionada con el deterioro de valor registrado anteriormente.
-
Antofagasta (ANTO.UK): La producción de cobre aumentó un 7% trimestral, hasta 151.900 toneladas, pero las perspectivas para 2027 decepcionaron: el rango de entre 630.000 y 690.000 toneladas no ofrece el impulso de crecimiento esperado. Otro factor desfavorable es el aumento de la previsión de costos operativos en efectivo debido al encarecimiento del diésel. Las acciones caen alrededor de un 6%.
-
TSMC (TSM.US): El beneficio neto del tercer trimestre aumentó un 69%, hasta un récord de 763.100 millones de dólares taiwaneses, superando las expectativas. La compañía elevó su previsión de crecimiento de ingresos para este año hasta aproximadamente el 44%, pero mostró cautela en su planificación para 2027. Las acciones en Taipéi cerraron la sesión con una caída del 2%, antes de la publicación de los resultados.
Mercado de divisas
-
El dólar está cediendo parte de su fortaleza anterior. El EUR/USD vuelve a superar el nivel de 1,21, con un alza aproximada del 0,6%, después de haber caído hasta 1,11 ayer. El franco suizo se beneficia del menor apetito por el riesgo y de la reducción de los diferenciales de rendimiento, mientras el EUR/CHF cae hacia 0,93.
-
La libra esterlina avanza aproximadamente un 0,5%, hasta acercarse a $1,32.
-
El dólar australiano se debilita: el AUD/USD cae hacia 0,6954 tras una inesperada disminución del empleo de 39.300 puestos en septiembre.
Materias primas
-
El crudo Brent cotiza alrededor de $104,9 por barril, con una caída superior al 1%, mientras que el WTI se sitúa cerca de $95. Los precios están presionados por informes que indican que Washington está considerando flexibilizar las restricciones sobre algunos petroleros de la «flota fantasma» rusa. Sin embargo, los riesgos de suministro siguen siendo elevados debido a los ataques contra embarcaciones cerca del estrecho de Ormuz y a los nuevos ataques ucranianos contra refinerías rusas.
-
El oro se beneficia de la debilidad del dólar y de la caída de los rendimientos. Hacia el final de la mañana, el precio al contado subía aproximadamente un 1,2%, hasta $4.156 por onza. La plata avanzaba alrededor de un 1,5%, hasta $56,7.
Análisis del DE40 (D1)
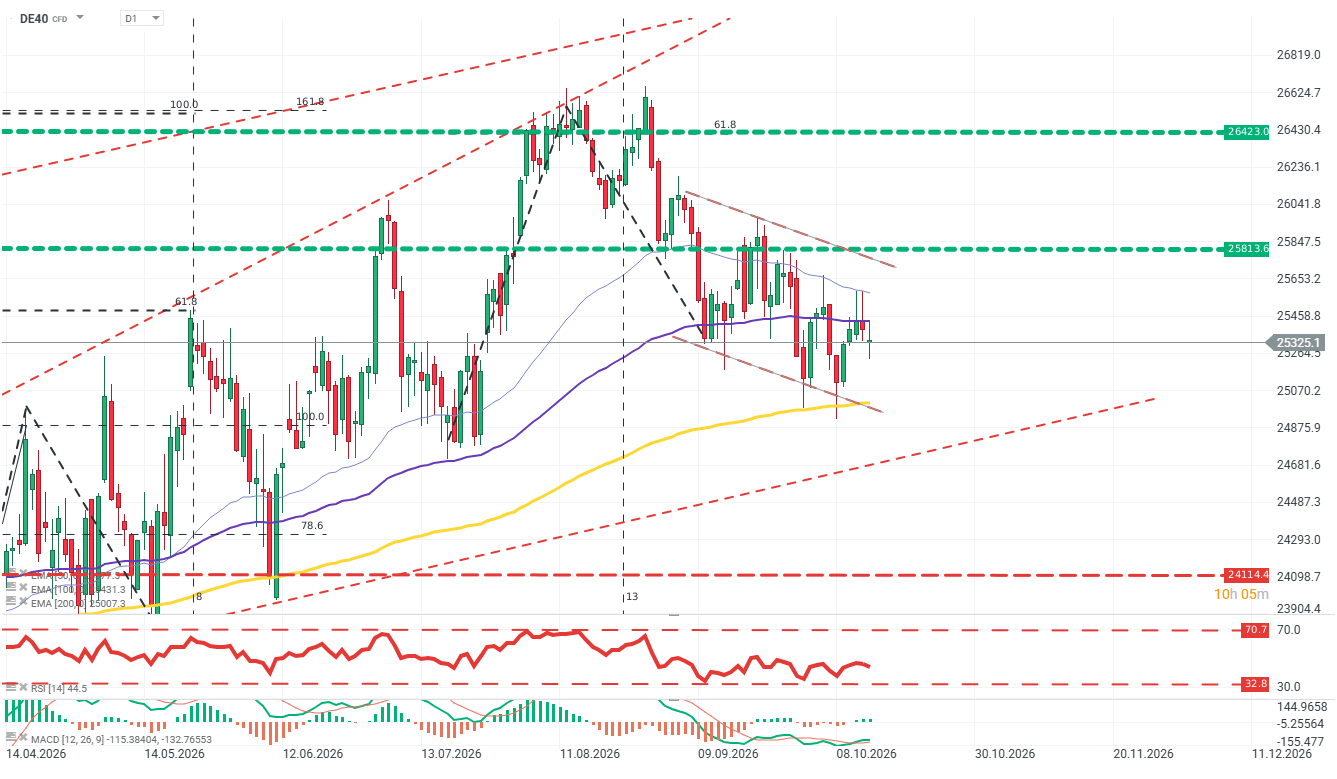
El índice DE40 se mueve dentro de un canal descendente paralelo de corto plazo. La zona de resistencia clave se encuentra alrededor de los 25.000 puntos, donde también se sitúa la línea EMA200. Fuente: xStation5
Criptomonedas
- El mercado de criptomonedas continúa bajo una clara presión.
-
Bitcoin cotiza alrededor de $80.800, con una caída aproximada del 3% en 24 horas.
-
Ethereum retrocede alrededor de un 5,6%, hasta $2.361.
-
Solana cae aproximadamente un 4,4%, hasta $102,3.


¡Datos de inflación elevados en Estados Unidos! 🔥📈 ¡Suben el IPP y las ventas minoristas!

Pánico en el mercado del níquel 🚩 El INSG revisa sus previsiones: ¿habrá superávit en 2027?


Mercados a observar hoy: USDJPY, oro y Nasdaq 100 bajo presión tecnológica (15.10.2026)


Ola de ventas en el mercado de semiconductores 📉🖥️
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "