


Los índices europeos retroceden mientras una ola de ventas en empresas vinculadas a la inteligencia artificial se extiende desde Estados Unidos y Asia hacia el Viejo Continente. El lunes, los índices estadounidenses registraron fuertes caídas (el S&P 500 retrocedió aproximadamente un 1,9% y el Nasdaq 100 cerca de un 2,5%). Hoy, el índice surcoreano KOSPI se encuentra en su nivel más bajo desde febrero, mientras que en Taiwán las operaciones profundizan la caída del lunes, cercana al 6%. El catalizador son las nuevas restricciones estadounidenses al acceso de China a chips avanzados de inteligencia artificial, mientras los inversores también esperan los resultados de Nvidia tras el cierre del mercado estadounidense. El Stoxx Europe 600 cae aproximadamente un 0,7%, con cerca del 80% de sus compañías en terreno negativo, encabezadas por los sectores tecnológico y de consumo.
En este contexto, destaca una operación en el sector espacial europeo. La finlandesa Iceye, operadora de satélites de radar, anunció a través de una filial italiana una oferta de adquisición por el fabricante de cohetes Avio. Ofrece 41 euros por acción en efectivo, lo que representa una prima de aproximadamente el 21% respecto del cierre del lunes y una valoración cercana a los 2.050 millones de euros. La adquisición se financiaría con recursos propios y deuda y, tras la operación, Iceye pretende retirar a Avio de la Bolsa de Milán. La lógica estratégica es clara: combinar satélites, su fabricación y el análisis de datos con vehículos de lanzamiento y sistemas de propulsión permitiría crear una compañía europea integrada de los sectores espacial y de defensa. Iceye anunció que invertirá otros 1.000 millones de euros en Italia durante los próximos cinco años, con la creación de hasta 400 puestos de trabajo, y que mantendrá la marca y la plantilla de Avio. Sin embargo, el camino para completar la operación es largo. La oferta requiere autorizaciones regulatorias, además de la aceptación de al menos dos tercios de los accionistas. Las acciones de Avio llegaron a subir aproximadamente un 17% al comienzo de la sesión.
El segundo tema del día es Deutsche Bank, cuyas acciones llegaron a caer más de un 6% durante las operaciones de la mañana. El motivo es una filtración de aproximadamente 15 millones de documentos bancarios analizados por un equipo internacional de periodistas, entre ellos los del Financial Times. Según el periódico, el banco reportó transacciones sospechosas en Estados Unidos por aproximadamente 582 millones de dólares, vinculadas a Jeffrey Epstein. Los documentos también muestran que, en 2017, el banco divulgó accidentalmente información de las declaraciones fiscales de Donald Trump, un hecho que el actual director ejecutivo, Christian Sewing, habría calificado como un "terrible error". El banco destaca que se trata de asuntos históricos y señala que invirtió aproximadamente 7.000 millones de euros en sistemas de control entre 2019 y 2025. Para los inversores, los principales riesgos son los costos regulatorios y reputacionales, más que el impacto directo sobre los beneficios.
Mercado de divisas
-
EUR/USD: El euro se debilita aproximadamente un 0,2%, con el tipo de cambio descendiendo hasta alrededor de 1,0970. La fortaleza del dólar y la debilidad de las bolsas europeas limitan las posibilidades de recuperación de la moneda única.
-
GBP/USD: La libra esterlina registra una ligera caída, inferior al 0,1%, y cotiza en torno a 1,3180.
-
USD/JPY: El dólar prácticamente no presenta variaciones frente al yen, con un alza inferior al 0,1%, mientras que el tipo de cambio se mantiene cerca de 159,5. La cautela en los mercados bursátiles no se está traduciendo hoy en un fortalecimiento significativo del yen.
-
USD/PLN: El esloti polaco se debilita aproximadamente un 0,3%, con el tipo de cambio subiendo hasta alrededor de 4,01.
Mercado de materias primas
-
Petróleo: El Brent sube aproximadamente un 1,8%, hasta cerca de los 93,5 dólares, mientras que el WTI avanza alrededor de un 2,1%, hasta aproximadamente 86,8 dólares. Se trata de un rebote tras la ola de ventas del lunes y una caída cercana al 22% en noviembre, provocada, entre otros factores, por las previsiones de la Agencia Internacional de Energía (AIE), que apuntan a un excedente de oferta durante el cuarto trimestre. El mercado encuentra cierto equilibrio en los informes sobre ataques a buques petroleros en la zona del estrecho de Ormuz.
-
Oro: Registra una ligera caída de aproximadamente el 0,2%, hasta cerca de los 3.850 dólares por onza. El metal se consolida tras acercarse a mínimos anuales, cuando algunos inversores lo vendieron para cubrir caídas en sus posiciones en acciones tecnológicas.
-
Plata: Sube aproximadamente un 0,8%, hasta cerca de los 47,4 dólares.
-
Gas natural: El gas natural europeo avanza aproximadamente un 1,8%, mientras que el Henry Hub estadounidense retrocede alrededor de un 0,6%.
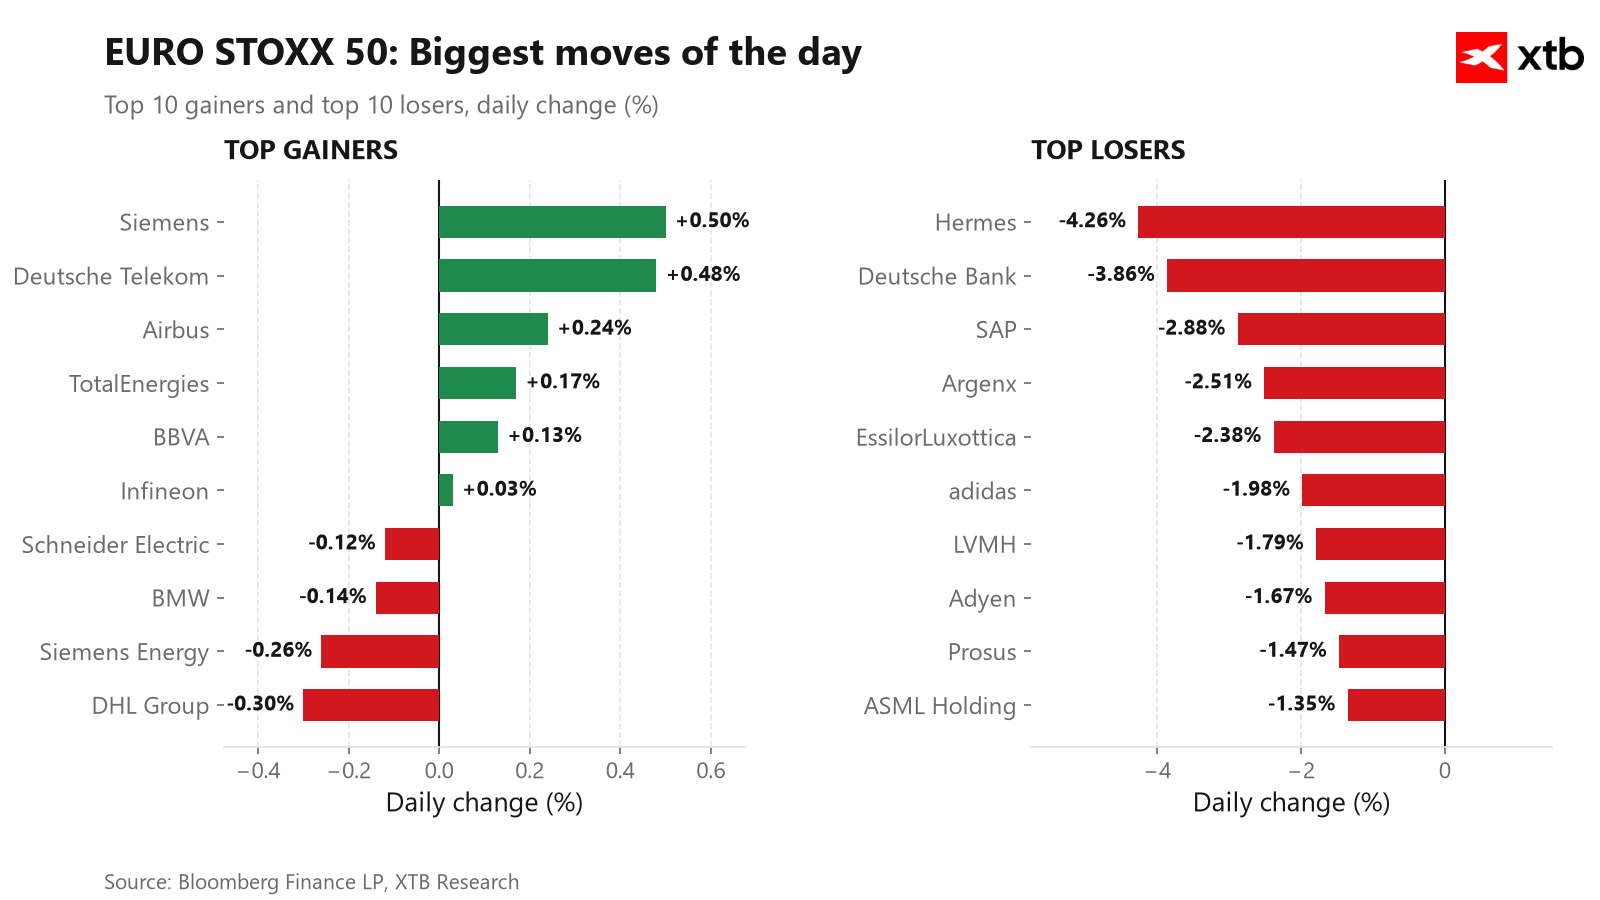
El gráfico 1 presenta las mayores variaciones de precios de las compañías del índice Euro Stoxx 50.
Noticias corporativas
-
Deutsche Bank: Ola de ventas tras los informes sobre transacciones vinculadas a Epstein y la filtración de documentos. El mercado está incorporando el riesgo regulatorio a las valoraciones, mientras que el banco asegura que se trata de asuntos históricos. (Caída aproximada del 4,3%, después de haber retrocedido más de un 6%).
-
LVMH, Hermès y EssilorLuxottica: Todo el sector de artículos de lujo se encuentra bajo presión. El mercado vuelve a centrarse en las preocupaciones sobre la demanda en China (según datos locales, las ventas de joyería cayeron casi un 29% interanual en octubre), así como en las rebajas de recomendación de Morgan Stanley de la semana pasada. Hermès, considerada la marca más resistente, registra la mayor caída del índice. (LVMH: caída aproximada del 2,2%; Hermès: cerca del 4,8%; EssilorLuxottica: aproximadamente un 2,3%).
-
SAP y Prosus: Ambas compañías continúan bajo presión debido al sentimiento del mercado hacia la inteligencia artificial y el software. No se han identificado noticias específicas durante la jornada que expliquen estos movimientos, por lo que el mercado los atribuye a factores sectoriales. (SAP: caída aproximada del 3%).

Nvidia presenta resultados con su valoración más baja desde 2013

El DAX cae por segundo día consecutivo desde sus máximos históricos

Nasdaq 100: ¿rebote tras las caídas o continuación de la tendencia bajista?



Cierre de mercado: La caída de las tecnológicas presiona a los mercados y la Fed plantea escenarios para la IA
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "