

- Las bolsas europeas caen por segunda sesión consecutiva arrastradas por la crisis en Francia y el sector tecnológico.
- El petróleo Brent supera 110 USD por barril tras los ataques a infraestructuras energéticas en Arabia Saudí.
- Schneider Electric recauda 6 000 EUR millones mediante la venta de acciones para financiar la compra de PTC.
Las bolsas europeas caen por segunda sesión consecutiva: el STOXX 600 retrocede cerca de un 0,6%, el DAX baja alrededor de un 0,9%, y el CAC 40 y el FTSE 100 ceden un 0,6% cada uno, mientras que los futuros del Nasdaq estadounidense también apuntan a una apertura a la baja. El sentimiento se ve lastrado por una combinación de factores: un nuevo repunte en los precios del petróleo, el resurgimiento de las dudas sobre la rentabilidad de las inversiones en IA y la intensificación de la crisis política en Francia, donde las autoridades han impuesto toques de queda en zonas de París, Lille y Niza tras los disturbios y saqueos del fin de semana.
Francia sigue siendo hoy el principal catalizador, junto con los riesgos fiscales y políticos más amplios en la eurozona. Las violentas protestas provocadas por el aumento del coste de los combustibles, los recortes en los servicios públicos y los problemas de vivienda ponen de relieve lo difícil que le resultará al gobierno aplicar las medidas de austeridad necesarias para reducir su enorme déficit antes de las elecciones presidenciales de primavera. Los rendimientos de los bonos franceses caen ligeramente hoy tras registrar su mayor repunte diario en un mes, aunque los inversores mantienen la cautela antes de la votación presupuestaria de esta tarde. En segundo plano, persiste el nerviosismo en torno a las valoraciones de la IA. Ante la publicación de resultados de empresas tecnológicas clave (SpaceX y Netflix hoy; Meta y Tesla más adelante esta semana), los inversores se preguntan si cada dólar gastado en IA genera más ingresos de lo que cuesta financiarlo, un aspecto reflejado con crudeza en el desplome de casi el 30% en las acciones de la surcoreana Elice Group por debajo de su precio de IPO en su primer día de cotización.
El crudo continúa su tendencia alcista: el petróleo Brent superó los 110 USD por barril y alcanzó un máximo de cinco meses después de que los hutíes de Yemen atacaran infraestructuras energéticas, aeropuertos y objetivos militares saudíes. El dólar se debilita ligeramente (el índice dólar cae un 0,2% hasta situarse cerca de 101,8), lo que permite al euro rebotar en torno a un 0,2% hasta 1,122, mientras que los elevados precios del petróleo mantienen bajo presión al oro (baja un 0,4% hasta cerca de 4.122 USD por onza).
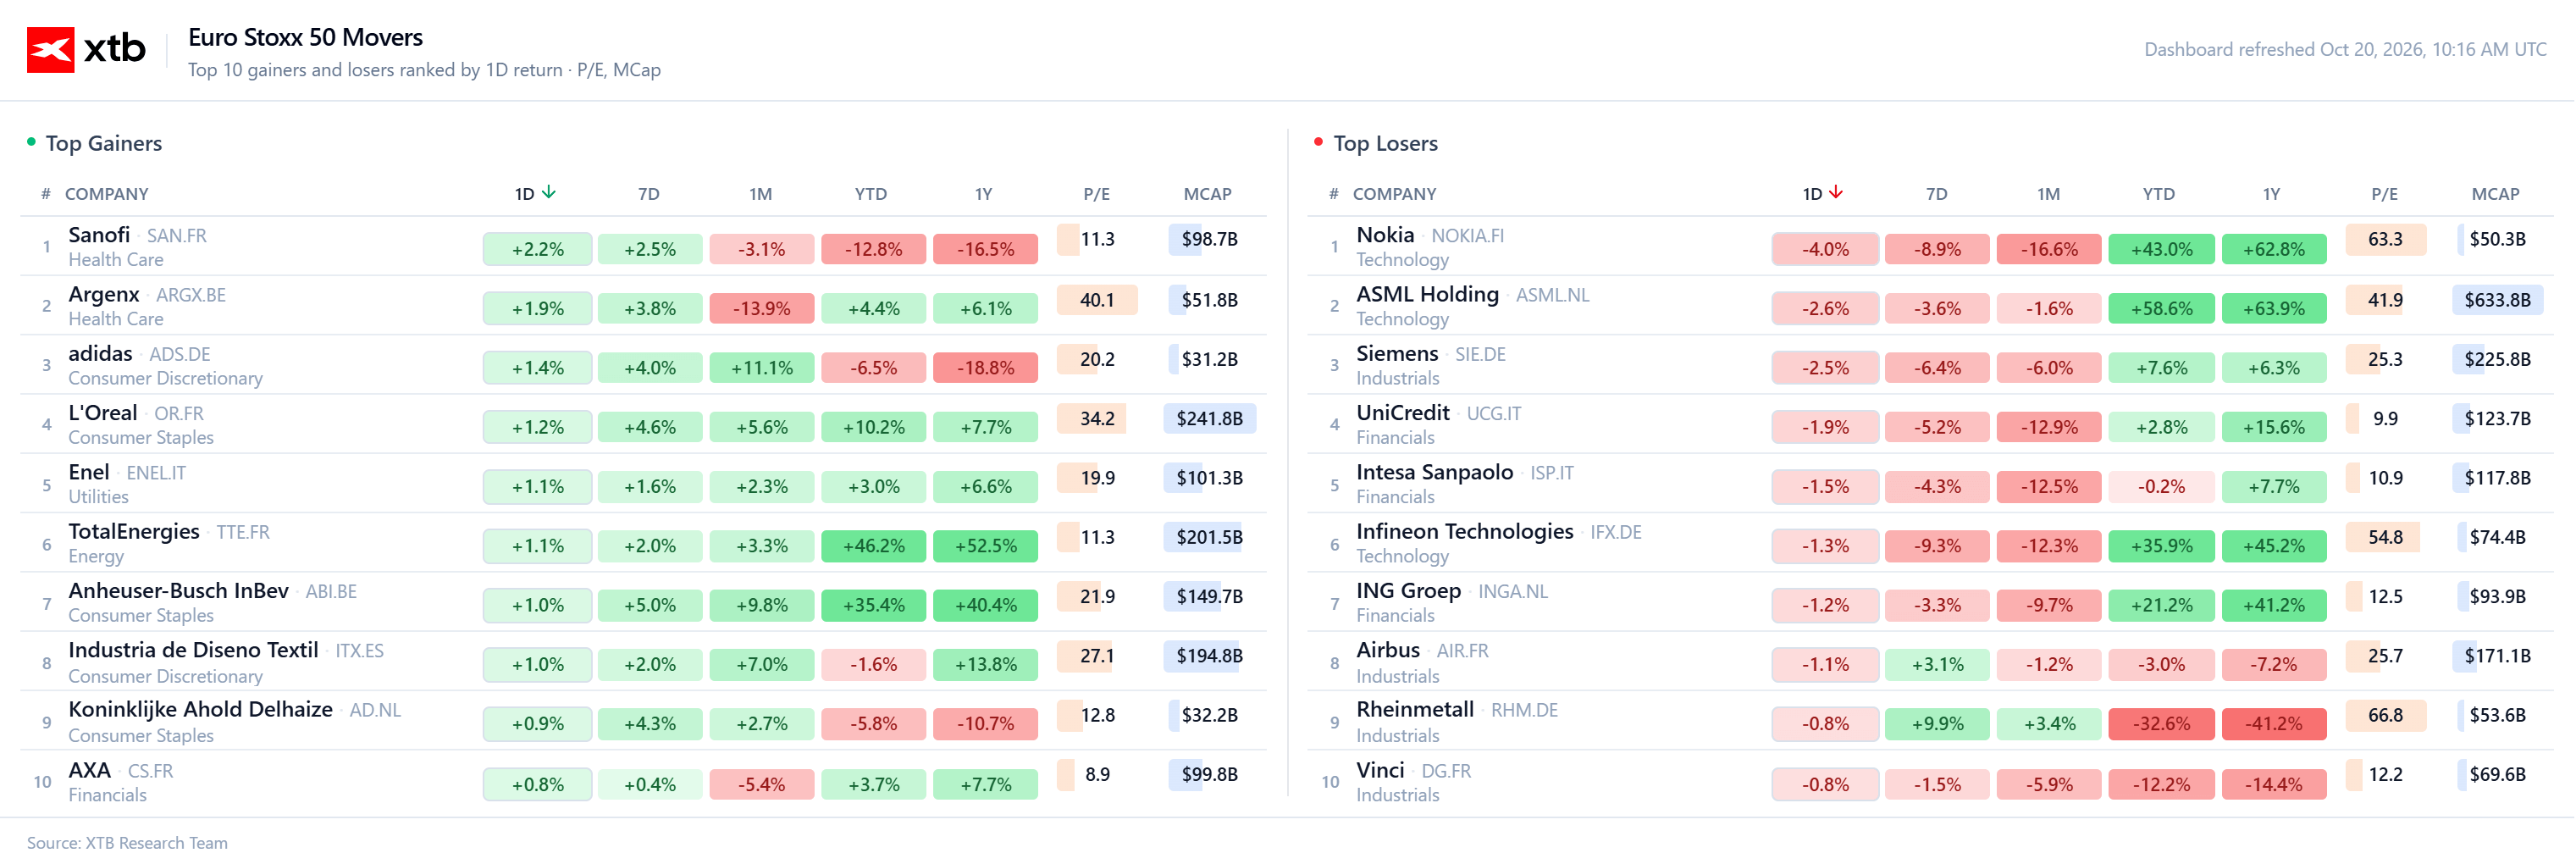
Por sectores, los valores defensivos son los que mejor resisten: salud (+1,1%, Sanofi y Argenx), bienes de consumo básico y suministros públicos, mientras que el sector industrial (-2,2%) y la tecnología (-1,5%) sufren las mayores pérdidas, con los fabricantes europeos de semiconductores, encabezados por ASML, cayendo más de un 3%; los bancos también se encuentran bajo presión. Fuente: XTB
Información corporativa:
Schneider Electric cae cerca de un 2,1% tras levantar 6.000 millones de euros mediante una colocación acelerada al vender aproximadamente el 4,3% de sus acciones (25 millones de acciones a 240 euros cada una) para financiar su mayor adquisición histórica: la estadounidense PTC por 22.600 millones de USD; el precio de las acciones llegó a caer hasta un 4,5%, aunque se mantuvo por encima del precio de la oferta, y la compañía financiará el resto de la operación con hasta 17.000 millones de euros en deuda.
Nokia es uno de los valores con peor rendimiento en el Euro Stoxx 50 (-3,6% a -4%), a pesar del anuncio de una prueba de campo comercial de AI-RAN con SoftBank en Japón en 2027, lo que prolonga las ventas semanales en el sector tecnológico; ASML también registra caídas (-2,6%), arrastrada por las preocupaciones en torno a la IA.
Las empresas vinculadas a la IA y a la infraestructura en la nube destacan al alza: la francesa OVHcloud sube alrededor de un 8 – 9% tras reportar su primer flujo de caja libre apalancado positivo desde su IPO en 2021 y un incremento del 7,2% en sus ingresos, mientras que la suiza Comet Holding avanza cerca de un 4,1% gracias al aumento de las ventas impulsado por la expansión de los centros de datos.
Por el contrario, las empresas industriales decepcionan: ABB cae cerca de un 5% a pesar de registrar pedidos trimestrales récord, ya que los beneficios resultaron inferiores a los de hace un año, BHP cae cerca de un 3,5% tras una fuerte caída en la producción de cobre, y la belga Barco se desploma alrededor de un 14% tras unos débiles resultados del Q3 y una rebaja en sus previsiones de ventas para 2026.


Lo que debes saber hoy: Dudas sobre la IA y el petróleo en máximos de cinco meses

Netflix tiene que demostrar que aún es capaz de sorprender
🚨 Petróleo supera los 110 dólares y gas natural alcanza máximos de cuatro años | PREMERCADO
Análisis técnico de los futuros del Nasdaq 100
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "