

-
Los índices bursátiles mundiales se recuperan, impulsados por un renovado interés comprador gracias a la confianza en la inteligencia artificial.
-
Los mercados asiáticos registraron fuertes alzas, lideradas por los fabricantes de semiconductores y chips de memoria.
-
La decisión de tasas de interés de la Reserva Federal y los próximos resultados de Alphabet y Microsoft representan pruebas clave para el mercado.
-
Los precios del petróleo se mantienen cerca de los 110 dólares por barril en medio de conversaciones diplomáticas sobre el conflicto entre Estados Unidos e Irán.

-
Los índices bursátiles mundiales se recuperan, impulsados por un renovado interés comprador gracias a la confianza en la inteligencia artificial.
-
Los mercados asiáticos registraron fuertes alzas, lideradas por los fabricantes de semiconductores y chips de memoria.
-
La decisión de tasas de interés de la Reserva Federal y los próximos resultados de Alphabet y Microsoft representan pruebas clave para el mercado.
-
Los precios del petróleo se mantienen cerca de los 110 dólares por barril en medio de conversaciones diplomáticas sobre el conflicto entre Estados Unidos e Irán.
Los mercados se recuperan de la reciente ola de ventas de acciones tecnológicas. Después de semanas en las que los inversores se desprendieron de prácticamente cualquier activo relacionado con la inteligencia artificial, hoy ha regresado el interés comprador, con los índices bursátiles desde Tokio hasta Nueva York cotizando en terreno positivo.
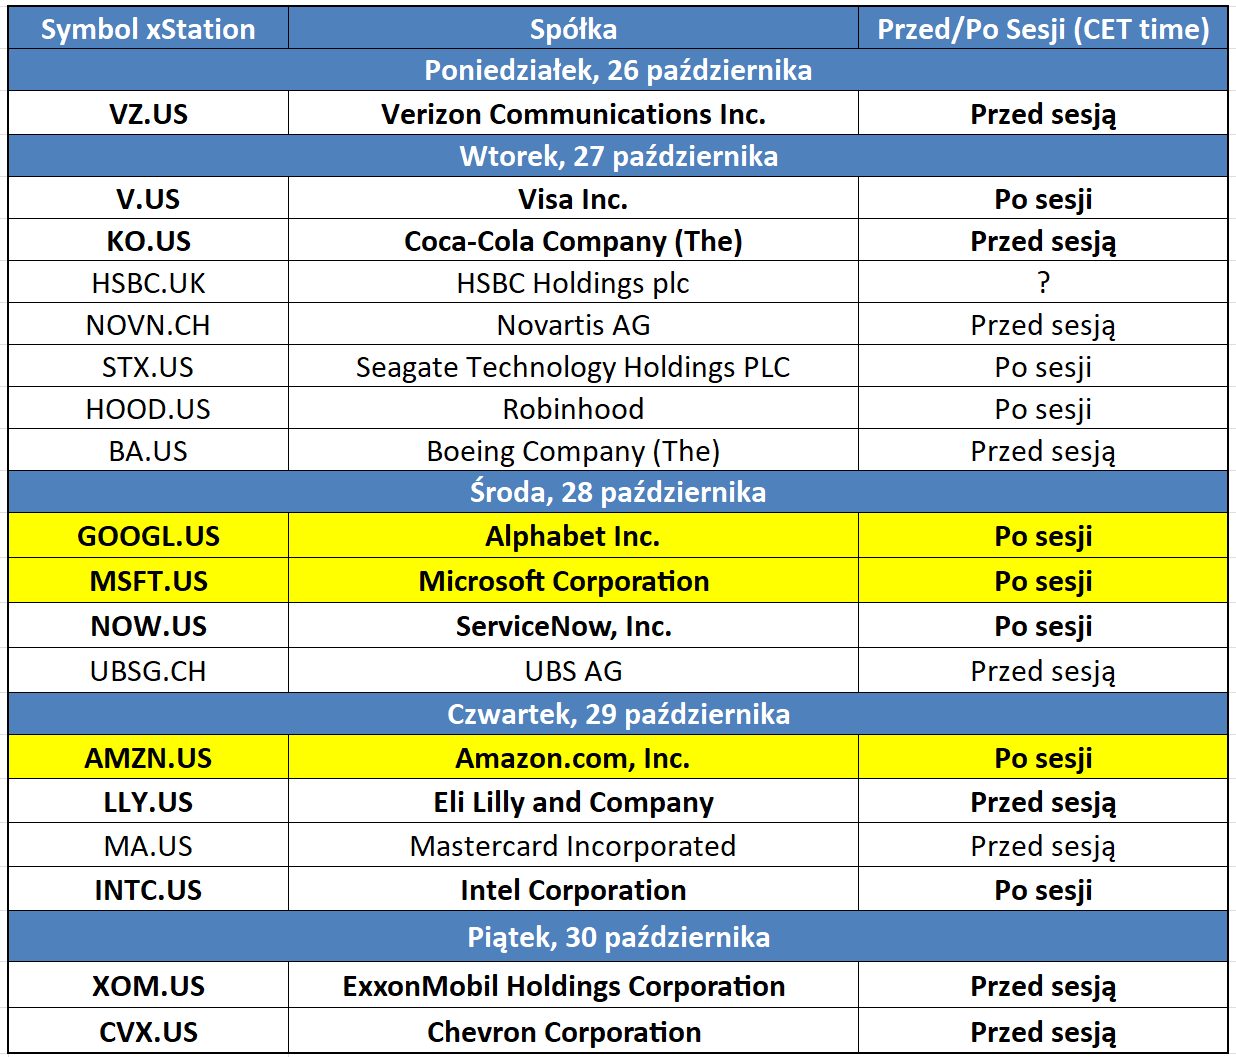
Sin embargo, la recuperación enfrentará una prueba inmediata mañana, cuando la Reserva Federal anuncie su decisión sobre las tasas de interés y tanto Alphabet como Microsoft publiquen sus resultados trimestrales.
Tabla 1: Calendario de resultados empresariales de esta semana (26.10.2026 - 30.10.2026)
Fuente: XTB Research, 27.10.2026
Mercado bursátil
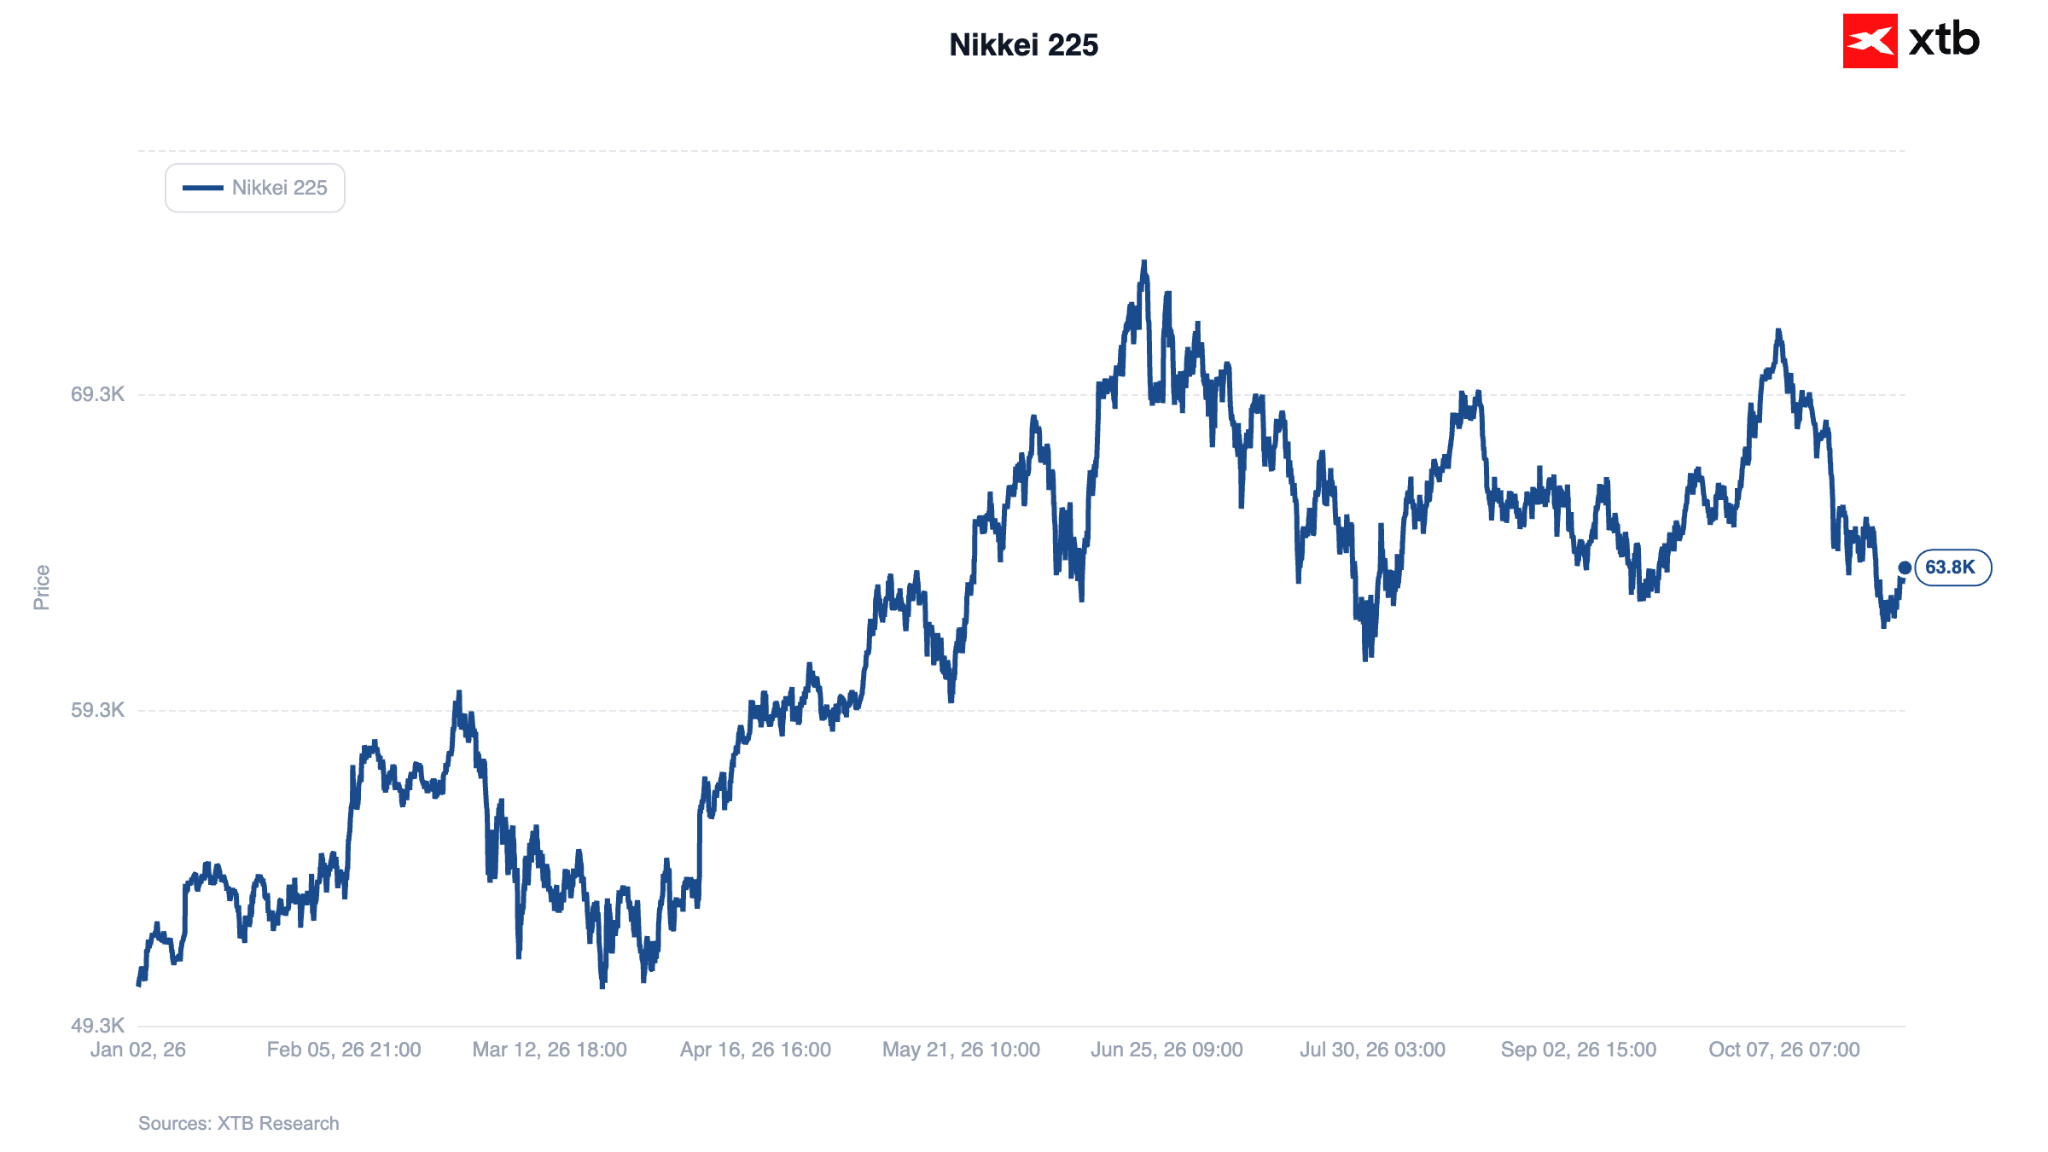
La mejora del sentimiento del mercado ya era evidente durante la sesión asiática. El KOSPI de Corea del Sur se disparó un 3,1%, impulsado por los fabricantes locales de chips de memoria SK Hynix y Samsung, antes de la publicación de sus resultados trimestrales prevista para esta semana. Mientras tanto, el Nikkei 225 de Japón avanzó un 1,7%, respaldado por las alzas de proveedores de equipos para semiconductores como Tokyo Electron y Advantest.
Figura 1: Nikkei 225 (2026)
 Fuente: XTB Research, 27.10.2026
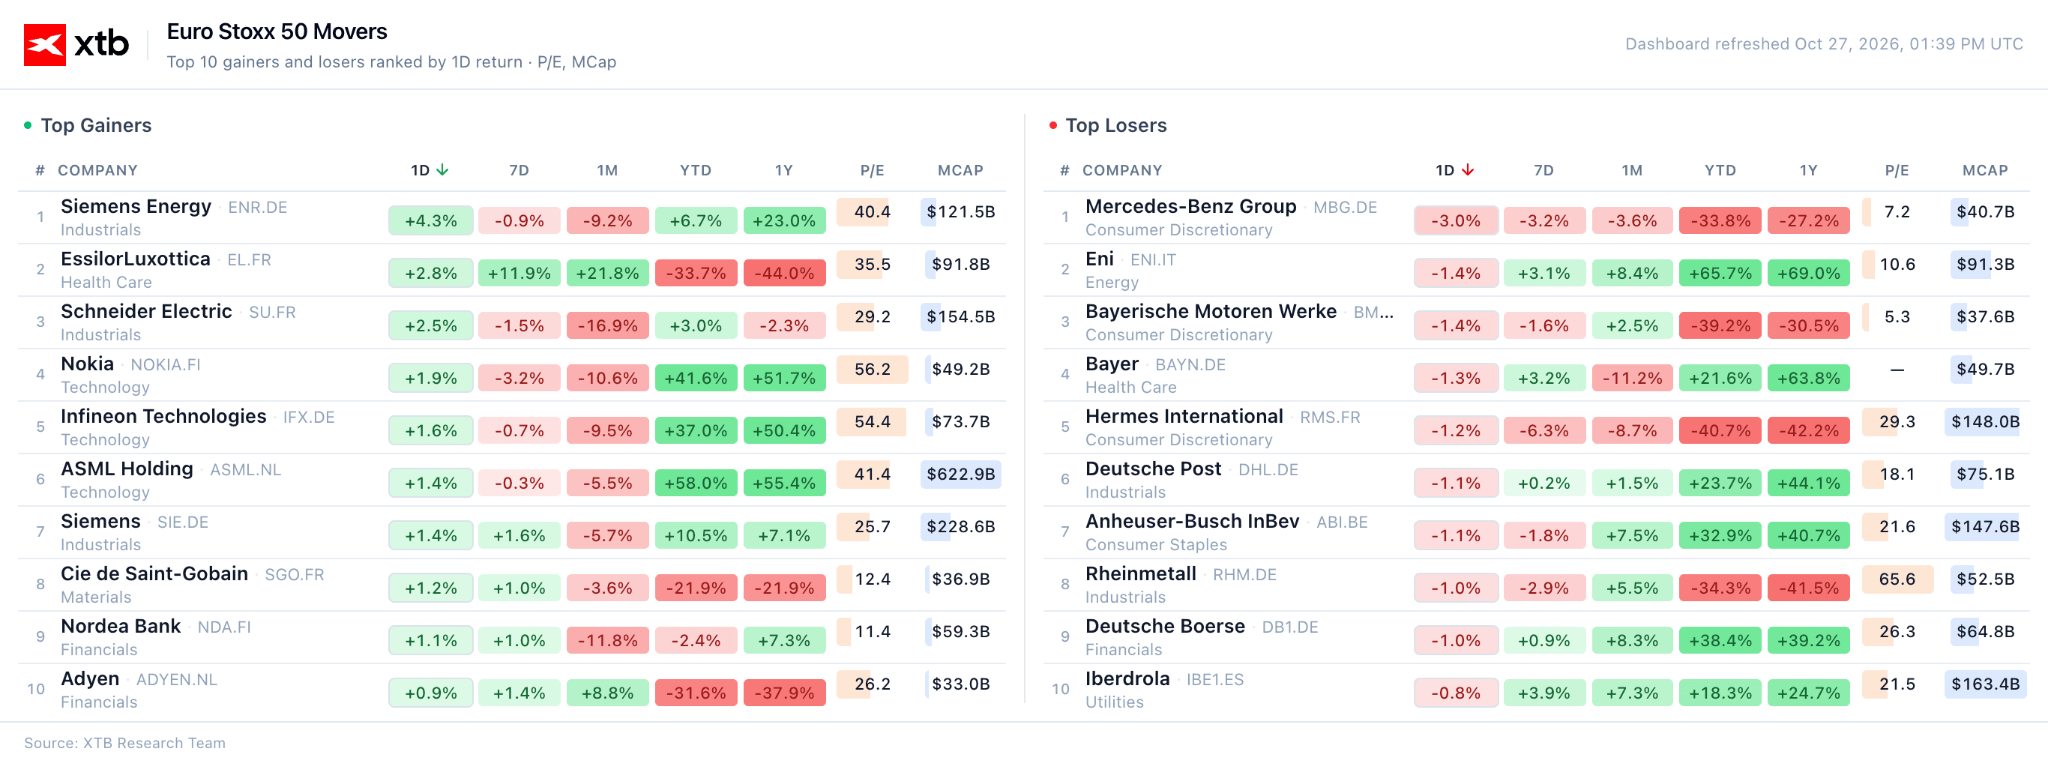
Las alzas en Europa siguen siendo considerablemente más moderadas. El Stoxx 600 registró un ligero avance (+0,2%), mientras que el DAX y el CAC 40 subieron entre un 0,3% y un 0,4%. El FTSE 100 del Reino Unido mostró un desempeño notablemente inferior (-0,9%), arrastrado por una caída del 6% de HSBC tras la publicación de sus resultados (más detalles a continuación).
Tabla 2: Acciones con mayores alzas y caídas del Euro Stoxx 50 (27.10.2026)
 Fuente: XTB Research, 27.10.2026
Los futuros del Nasdaq 100 apuntan a una continuación de la recuperación en Estados Unidos.
El cambio de tendencia fue impulsado por una serie de importantes operaciones relacionadas con la inteligencia artificial, que el mercado interpretó como una señal de que la demanda de esta tecnología sigue siendo sólida. En pocos días se conocieron tres acuerdos de gran magnitud: la presentación de la documentación para la salida a bolsa (IPO) de Anthropic, la emisión de acciones de Meta por hasta 95.000 millones de dólares y los 63.000 millones de dólares obtenidos por Broadcom de cuatro bancos de Wall Street para financiar chips propios y arrendarlos a Anthropic.
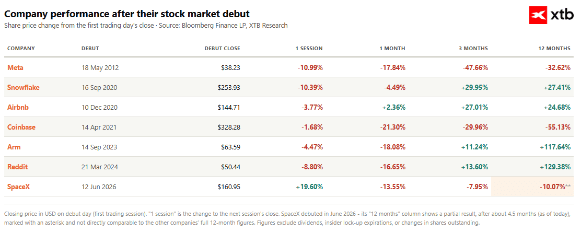
Hace apenas una semana, operaciones de esta magnitud podrían haber desencadenado una ola de ventas al interpretarse como nuevas señales de gasto descontrolado. Esta vez, los inversores las consideraron una muestra de demanda real. Las acciones de semiconductores se beneficiaron, con el índice de semiconductores de Filadelfia avanzando ayer un 2,8%, su mayor alza diaria en un mes, a pesar de que Anthropic informó una pérdida neta cercana a los 81.000 millones de dólares durante el primer semestre del año en la documentación de su salida a bolsa.
Tabla 3: Desempeño de las acciones después de la IPO (2012 - 2026)
Fuente: XTB Research, 27.10.2026
En las operaciones previas a la apertura de Estados Unidos, los fabricantes de chips lideran las alzas de hoy: Broadcom +3,3%, Micron +2,6%, Intel +2,1%, AMD +1,6% y Nvidia +1,1%. Microsoft (-0,6%) muestra un desempeño inferior al mercado mientras espera la publicación de sus resultados financieros del tercer trimestre.
El sentimiento también recibió un impulso de los resultados empresariales publicados hoy por compañías de sectores no tecnológicos.
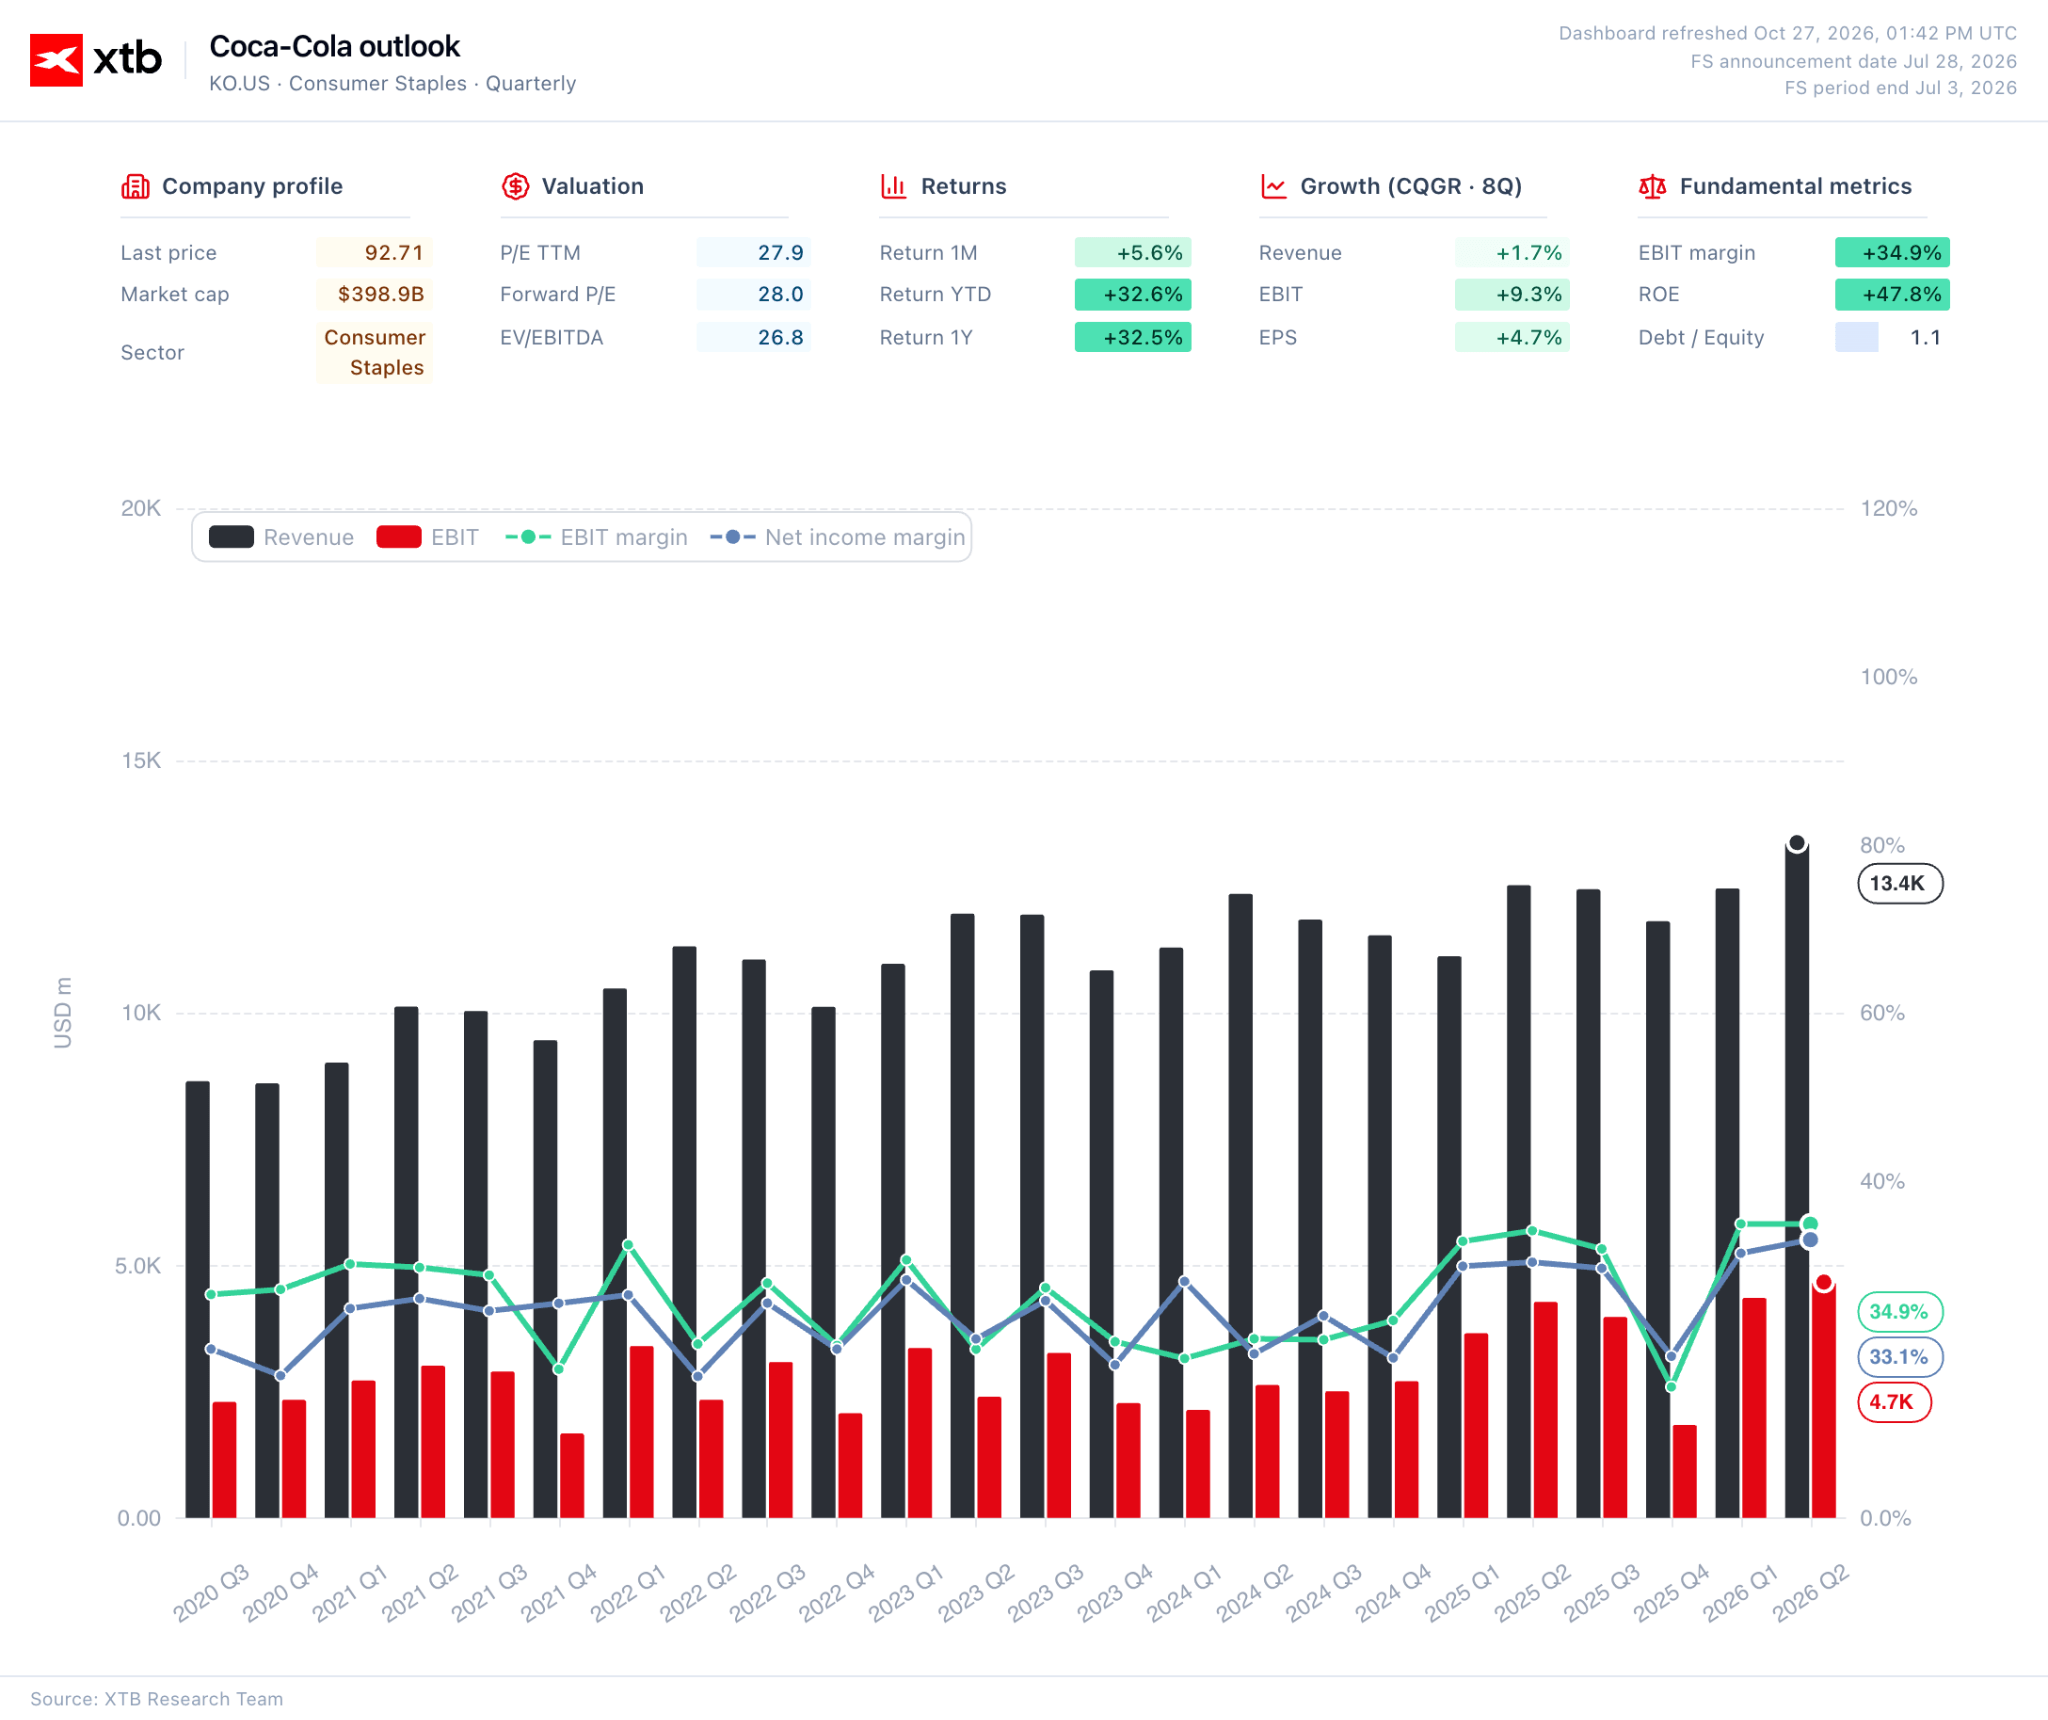
- Coca-Cola aumentó sus ingresos un 7%, hasta los 13.400 millones de dólares, mientras que su utilidad por acción ajustada creció un 11%, hasta 0,91 dólares, respaldado por un incremento del 5% en el volumen de ventas mundial. La compañía también elevó sus previsiones para el conjunto del año.
Figura 2: Perspectivas de Coca-Cola (2020 - 2026)
 Fuente: XTB Research, 27.10.2026
-
Del mismo modo, UPS, considerada ampliamente un indicador de referencia para el comercio y la salud de la economía, aumentó sus ingresos un 6,7%, hasta los 22.900 millones de dólares, registró un beneficio por acción ajustado de 1,69 dólares y también mejoró sus perspectivas antes de la temporada de mayor actividad comercial de fin de año.
Figura 3: Perspectivas de UPS (2020 - 2026)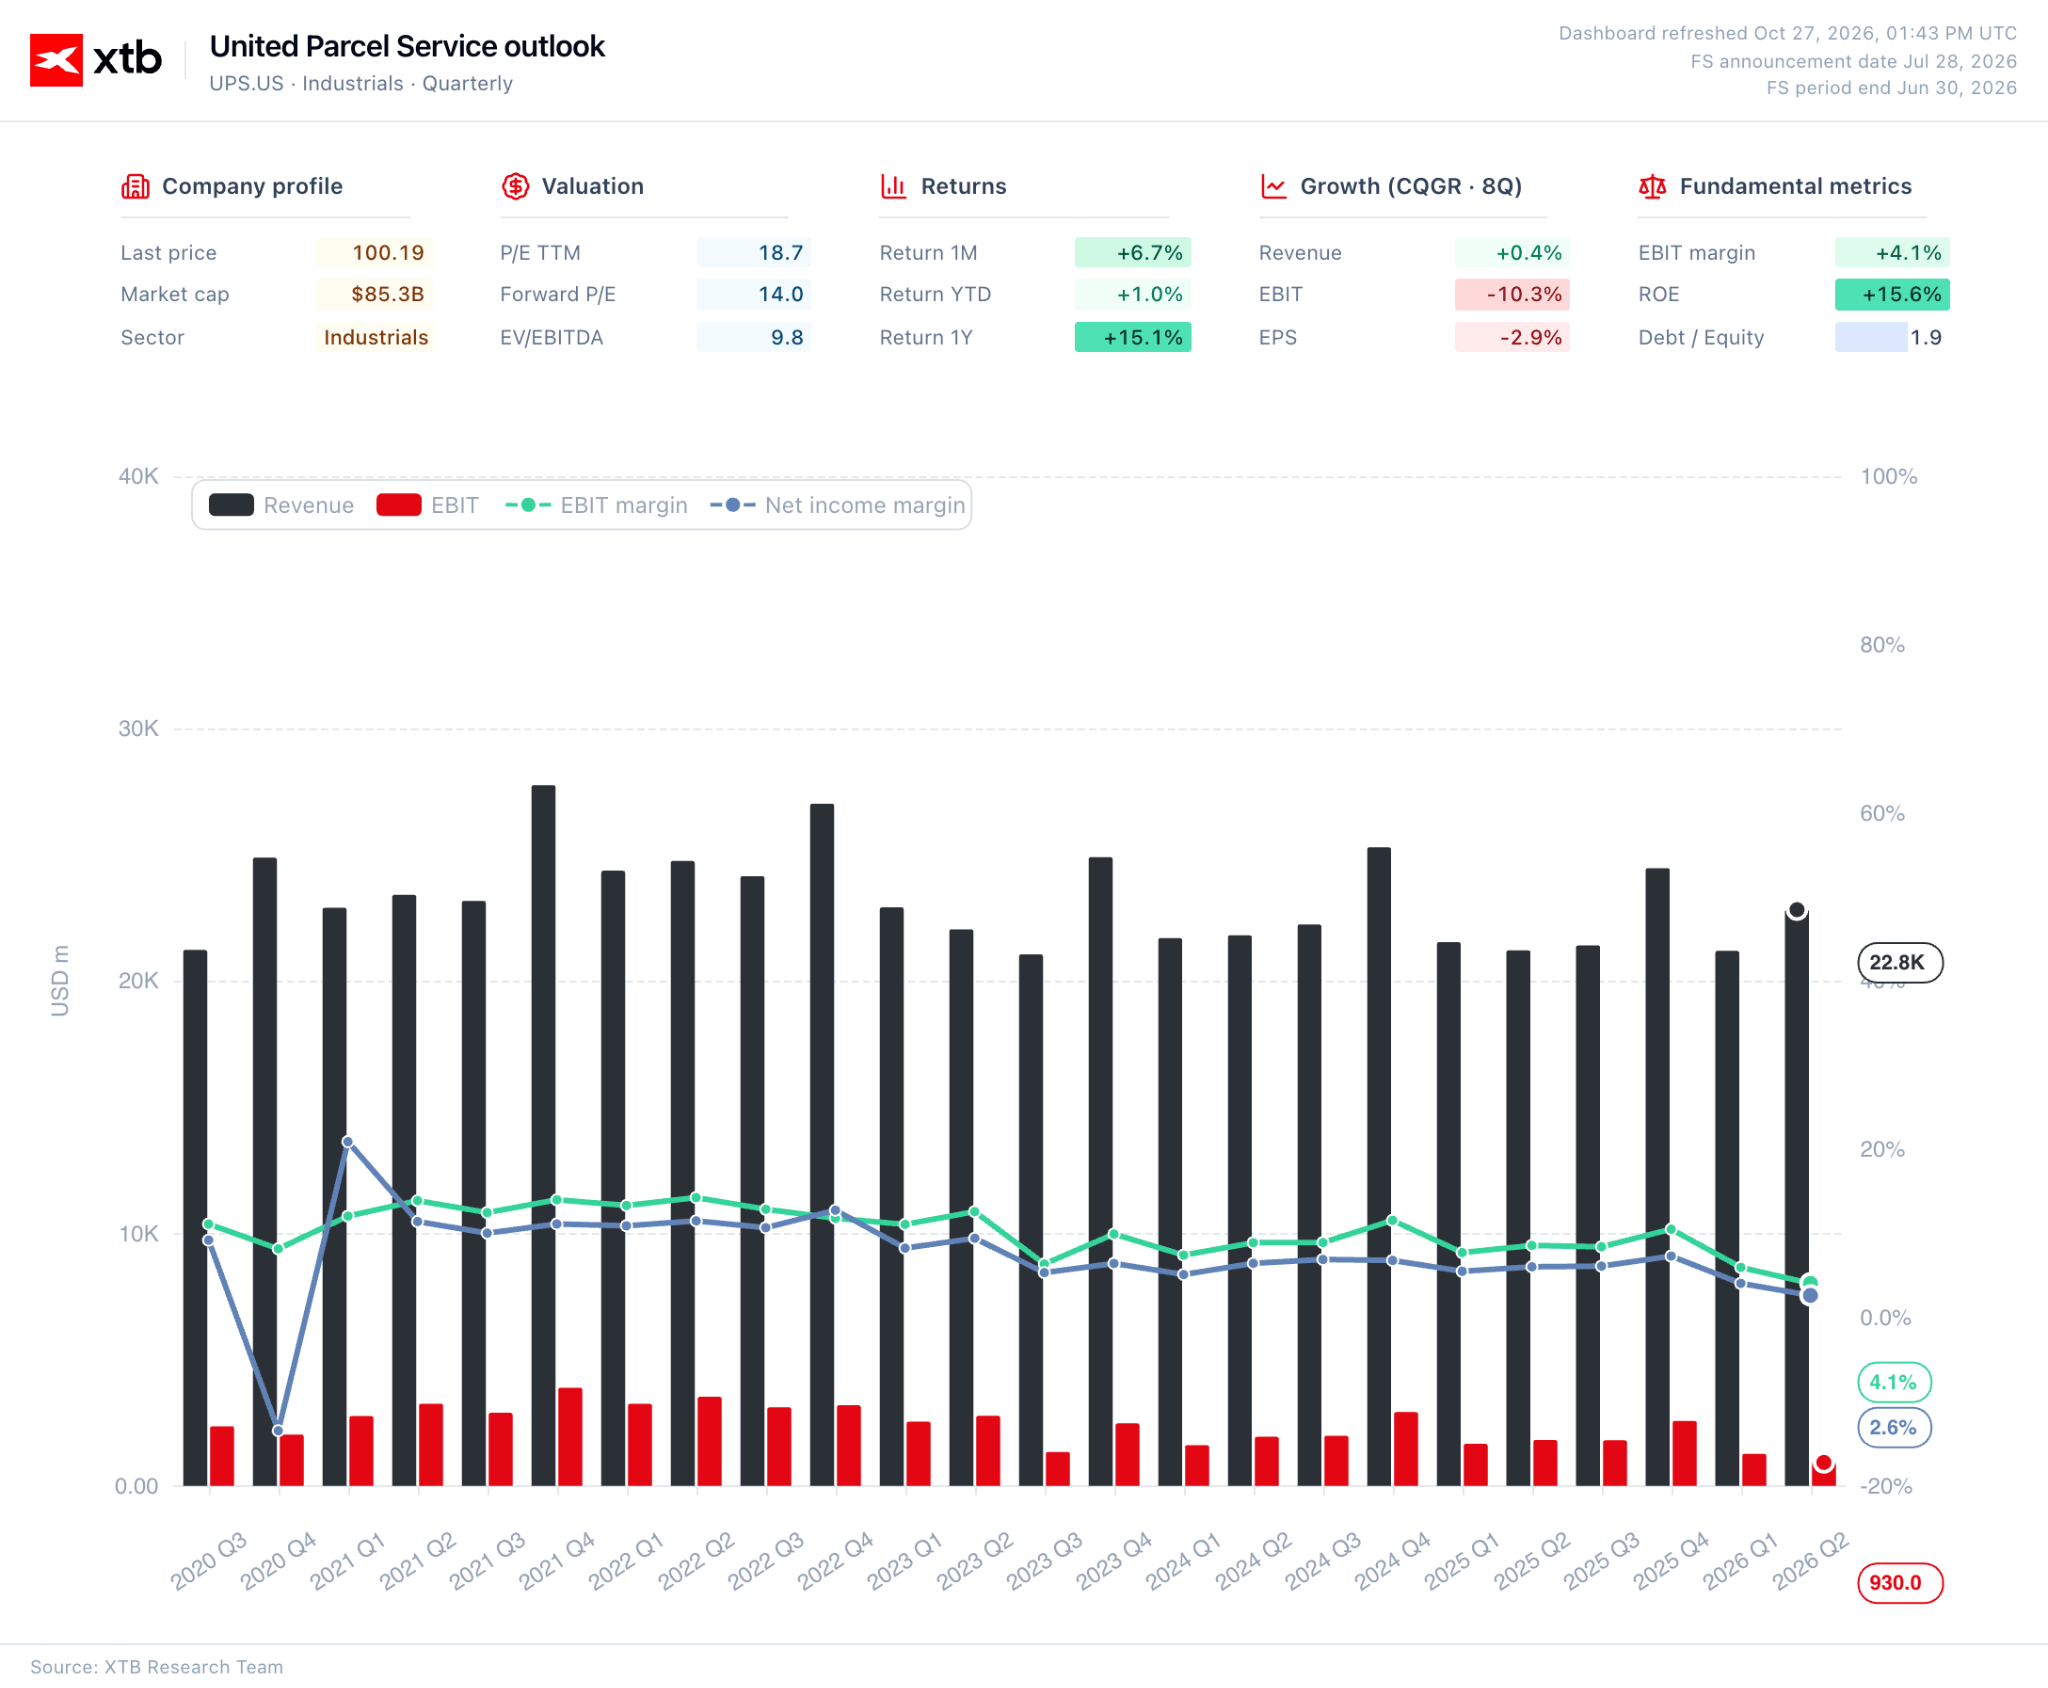 Fuente: XTB Research, 27.10.2026
Sin embargo, el desempeño no fue uniformemente positivo en todos los sectores.
-
En Europa, HSBC decepcionó al presentar beneficios inferiores a las expectativas y no elevar su previsión de ingresos netos por intereses a pesar de las elevadas tasas de interés, lo que provocó una caída de aproximadamente el 6% en sus acciones.
-
Porsche mostró un mejor desempeño (+4,1%), al mantener su rentabilidad a pesar de una nueva disminución en las ventas de vehículos.
Materias primas energéticas
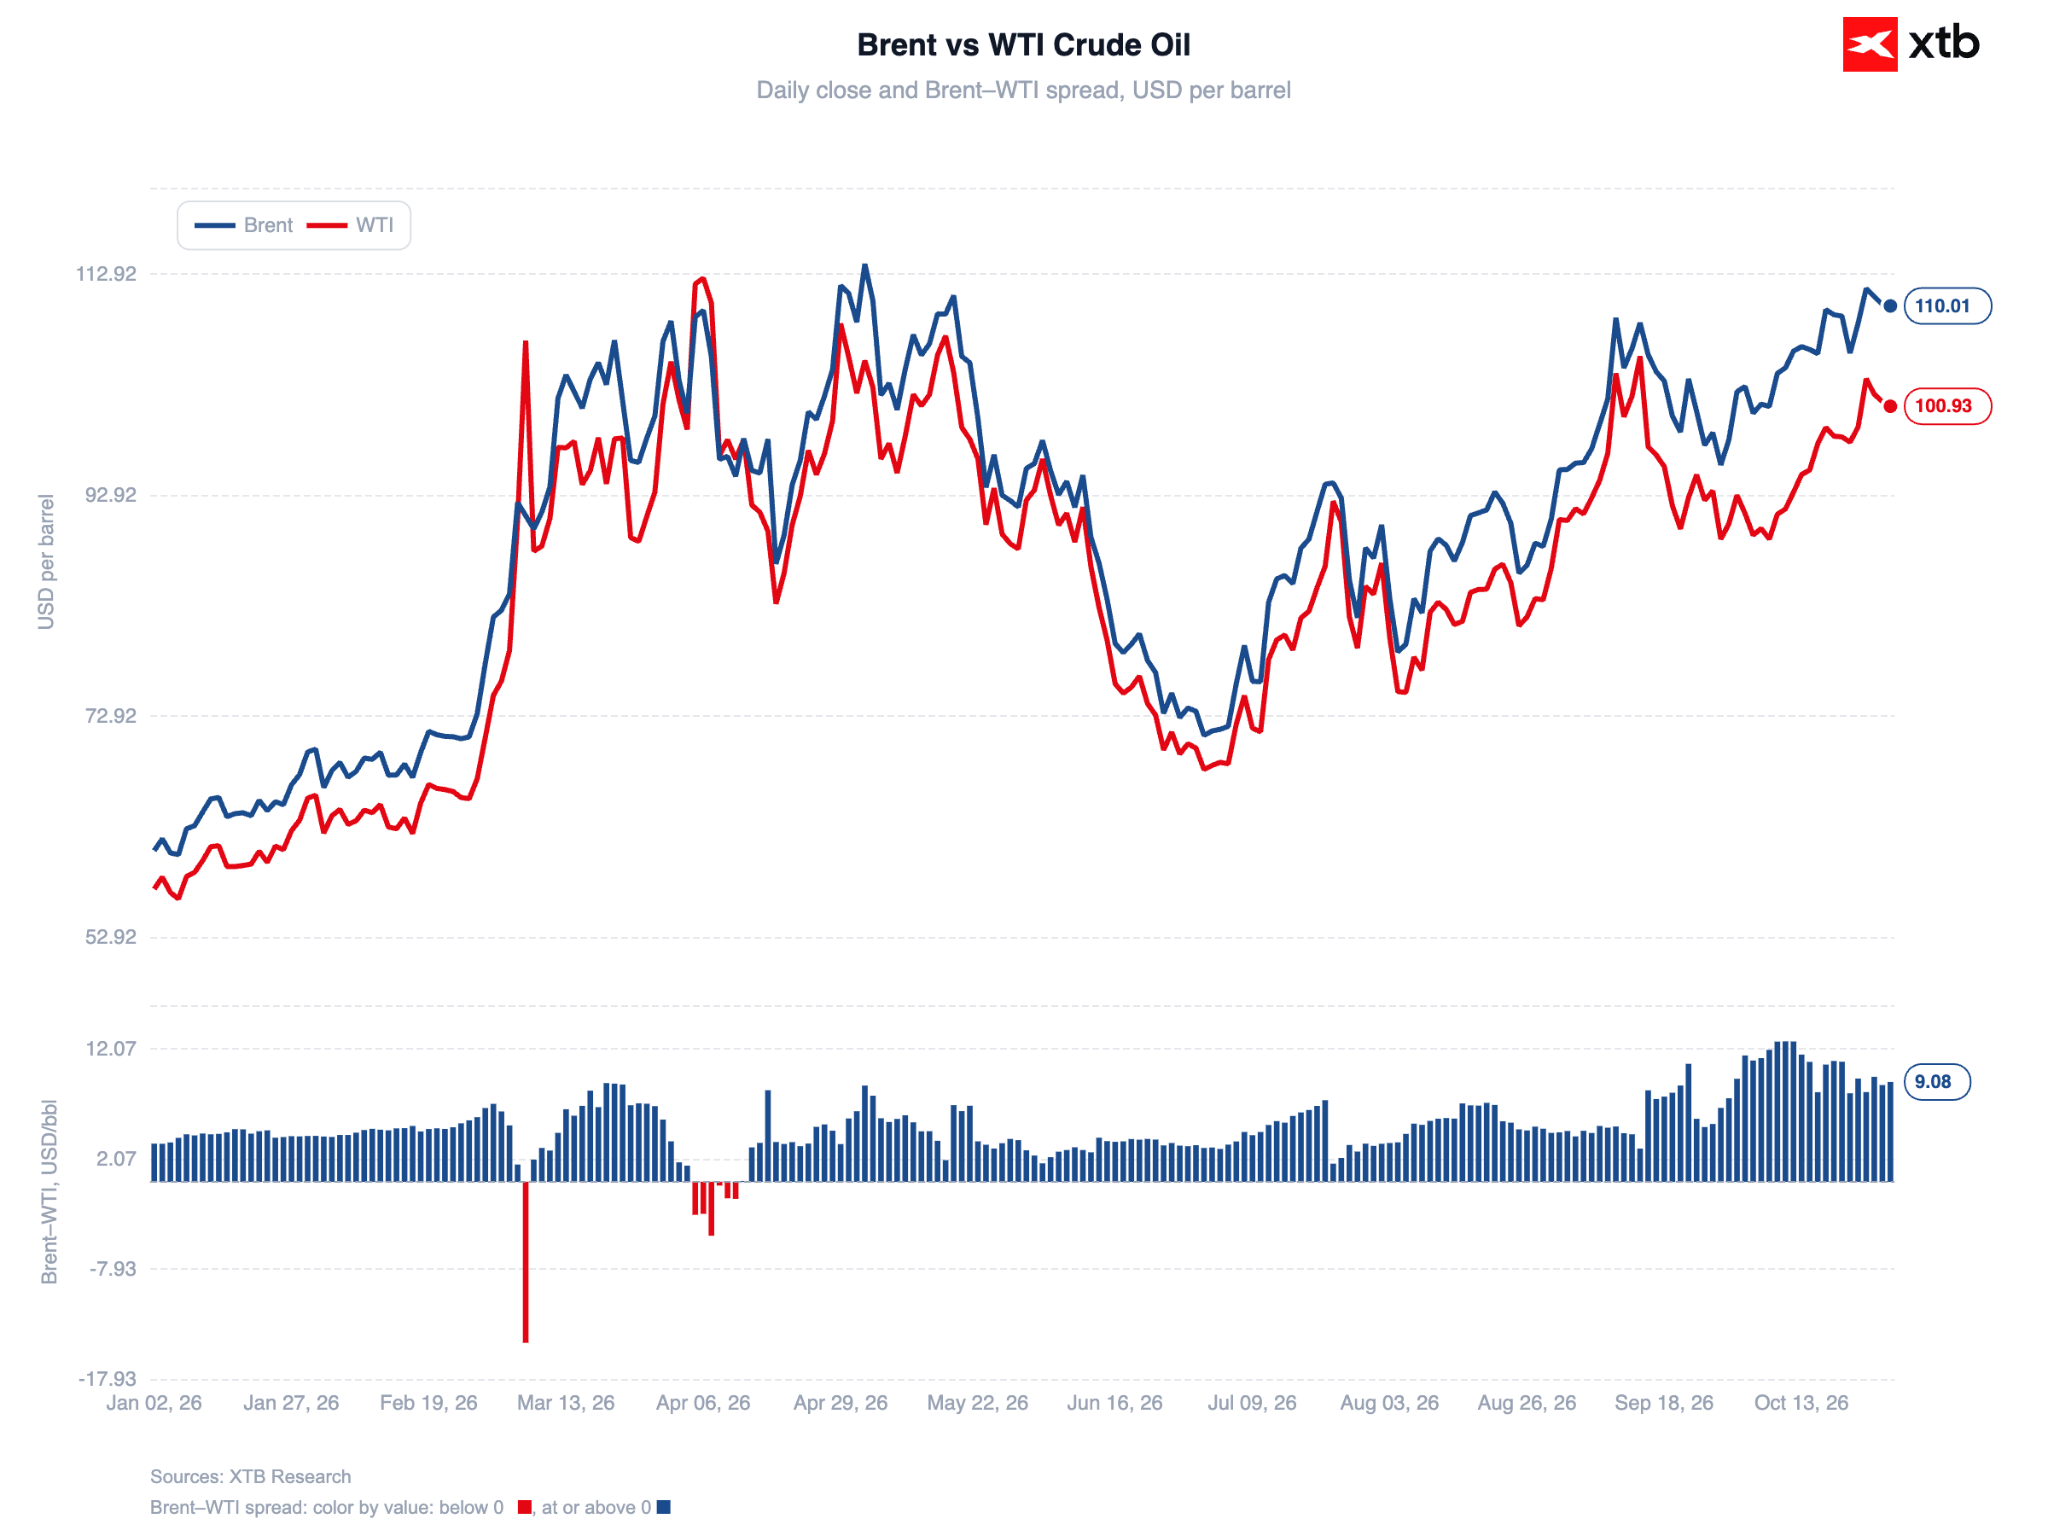
En medio del repunte bursátil, el petróleo muestra una sorprendente estabilidad durante la jornada. El Brent (contrato de enero) se mantiene alrededor de los 110 dólares por barril, con una caída moderada cercana al 0,6% tras las fuertes alzas recientes.
Figura 4: Petróleo Brent y WTI (2026)
 Fuente: XTB Research, 27.10.2026
Este ligero retroceso puede atribuirse a las primeras señales diplomáticas, todavía cautelosas: representantes de Arabia Saudita, Pakistán y Turquía viajaron a Teherán para discutir el fin de la guerra entre Estados Unidos e Irán. Sin embargo, las conversaciones no lograron avances decisivos, y las partes únicamente acordaron continuar el diálogo, mientras que el líder supremo iraní, Mojtaba Khamenei, reiteró las firmes condiciones de Irán.
Geopolítica
En Israel se celebran elecciones hoy, las primeras desde el ataque de Hamás en octubre de 2023. Las encuestas de opinión indican una contienda muy ajustada entre el primer ministro Benjamin Netanyahu y el exjefe de las Fuerzas Armadas Gadi Eisenkot. El resultado podría definir la futura política de Israel en la región, por lo que el mercado seguirá de cerca las encuestas a boca de urna de esta noche.
—
Michał Jóźwiak, analista de mercados financieros de XTB

Gas natural europeo en máximos desde 2022: ¿qué viene ahora para el invierno?



📈 Cierre de Mercado: la caída del petróleo y el prospecto de Anthropic impulsan los mercados



APERTURA DE EE. UU.: la presentación de Anthropic y las negociaciones con Irán impulsan al mercado



Real brasileño se desploma tras las elecciones: el dólar registra su mayor alza desde 1999
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "