

- Los precios del petróleo suben debido a la falta de avances en las negociaciones entre Estados Unidos e Irán.
- Los rendimientos de los bonos del Tesoro estadounidense a 10 años alcanzan su nivel más alto desde 2007.
- Arabia Saudita reanuda las exportaciones de petróleo tras reparar los daños en su infraestructura.
- El oro cae por debajo de 4 140 USD por onza presionado por el aumento de los rendimientos de la deuda.
Comenzamos la semana en los mercados bajo la influencia de un patrón ya conocido: la falta de avances en las conversaciones entre Estados Unidos e Irán está impulsando al alza los precios del petróleo. Esto intensifica las preocupaciones por la inflación, aumenta las expectativas de nuevas subidas de tasas de interés por parte de la Reserva Federal e impulsa los rendimientos de los bonos del Tesoro estadounidense. Estos últimos han alcanzado hoy sus niveles más altos desde 2007, presionando tanto a las acciones como al oro.
Mercado de deuda
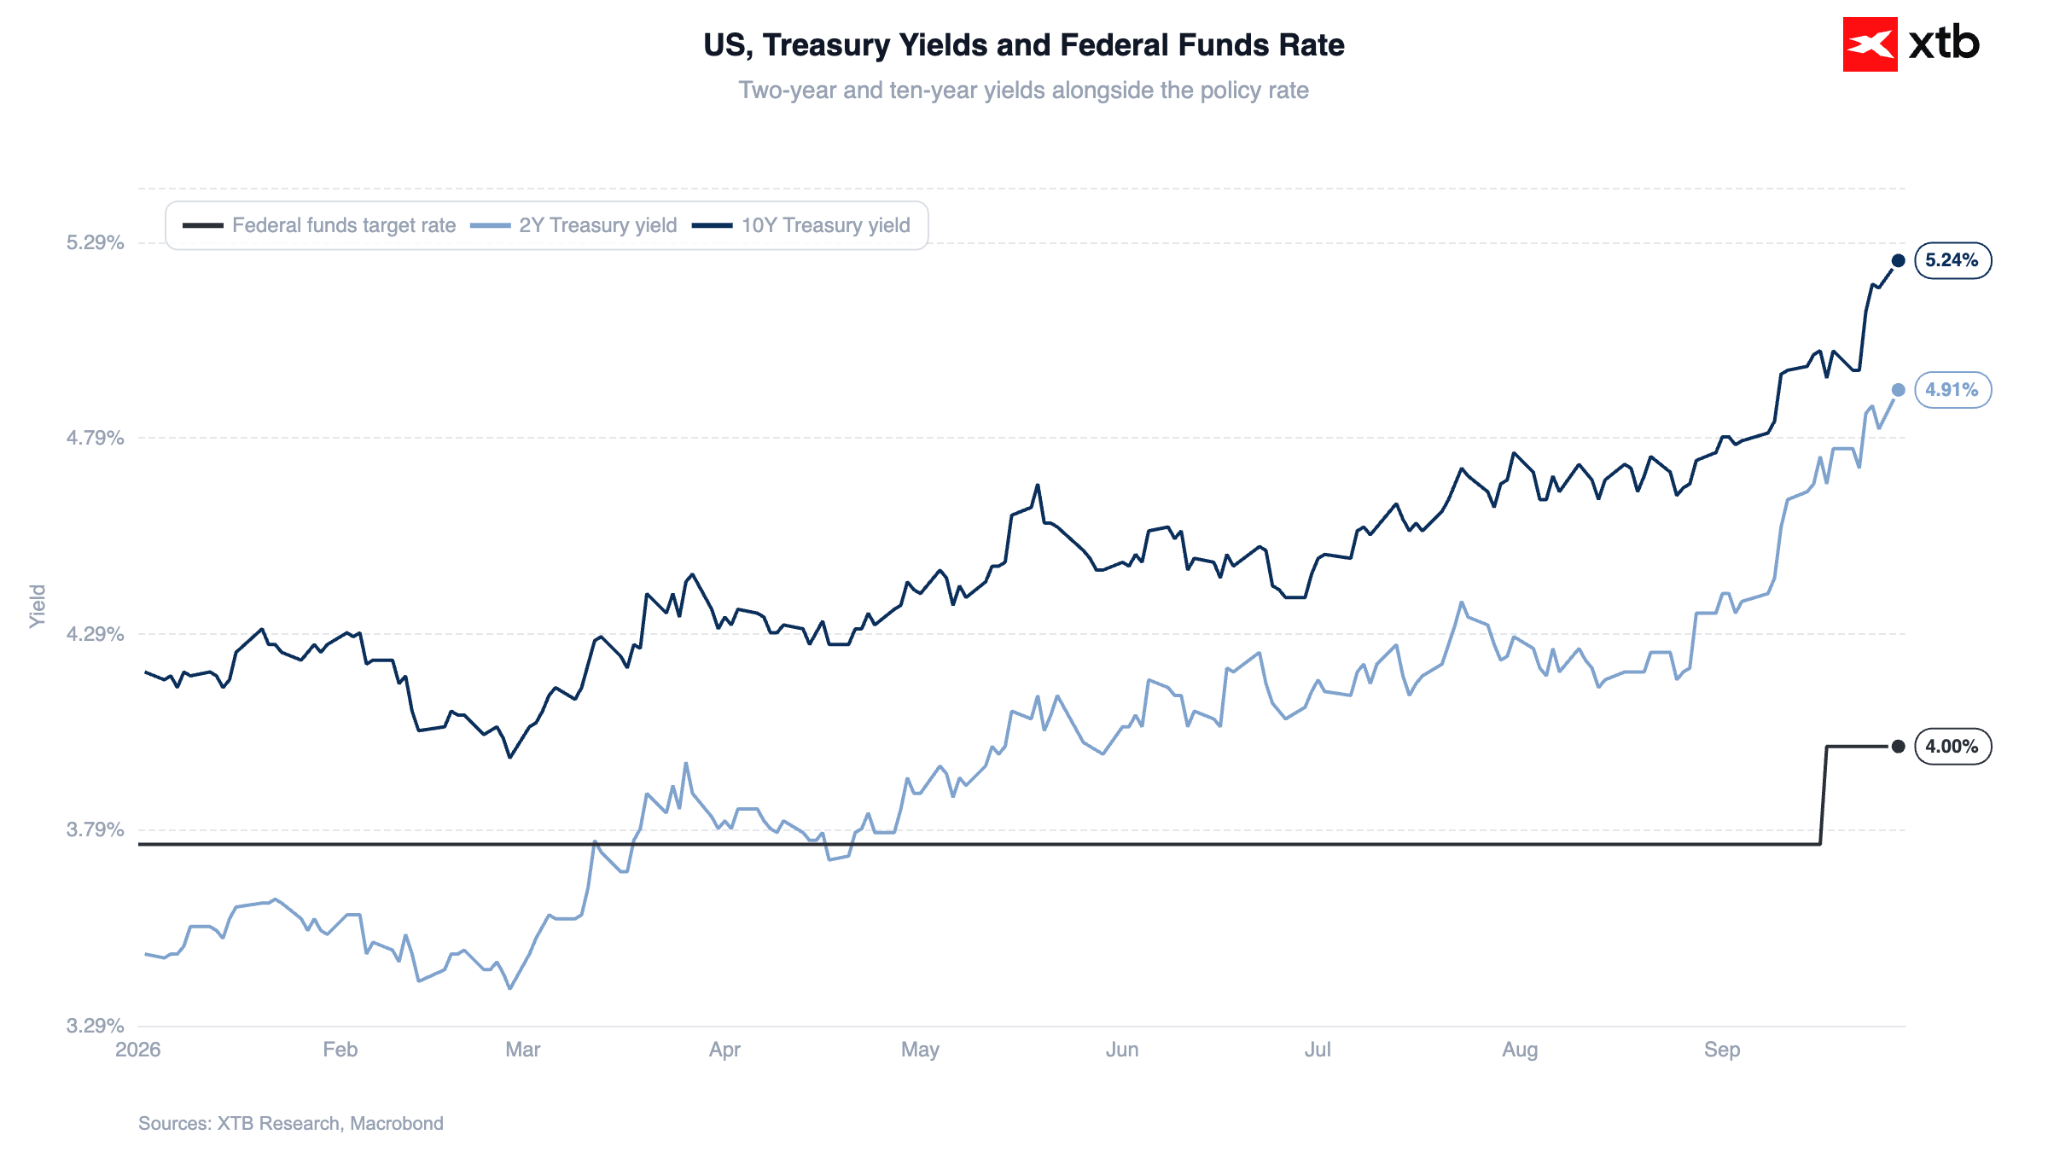
El rendimiento de los bonos del Tesoro estadounidense a 10 años sube varios puntos básicos hoy y llegó brevemente al 5,28%, su nivel más alto desde 2007. El rendimiento a 30 años subió hasta el 5,58%, su nivel más alto desde 2004. Actualmente, todos los bonos del Tesoro estadounidense con vencimientos superiores a dos años cotizan con rendimientos por encima del 5%.
Figura 1: Rendimientos de los bonos del Tesoro estadounidense y tasa de fondos federales (2026)
Fuente: XTB Research, 28.09.2026
Cabe destacar la tendencia más amplia de los rendimientos reales (ajustados por las expectativas de inflación); los de los bonos a 10 años subieron hoy hasta el 2,9%. Desde comienzos de año, el aumento alcanza casi 100 puntos base, y prácticamente la mitad de ese movimiento se ha producido solo en septiembre.
Materias primas energéticas
Las esperanzas de alcanzar rápidamente un acuerdo, que respaldaron al mercado la semana pasada, se han debilitado visiblemente hoy. Las partes parecen estar muy alejadas tanto en lo relativo a un alto el fuego como a la reapertura de la ruta marítima. El ministro de Relaciones Exteriores de Irán, Abbas Araghchi, tiene previsto reunirse hoy con mediadores en Nueva York (sin la participación de un representante estadounidense). Teherán mantiene su propuesta relativa a la apertura del estrecho de Ormuz, que Donald Trump rechazó la semana pasada. Según informaciones, el propio Trump estaría dispuesto a ofrecer a Irán un alivio de las sanciones y descongelar fondos a cambio de «avances concretos» en la cuestión nuclear.
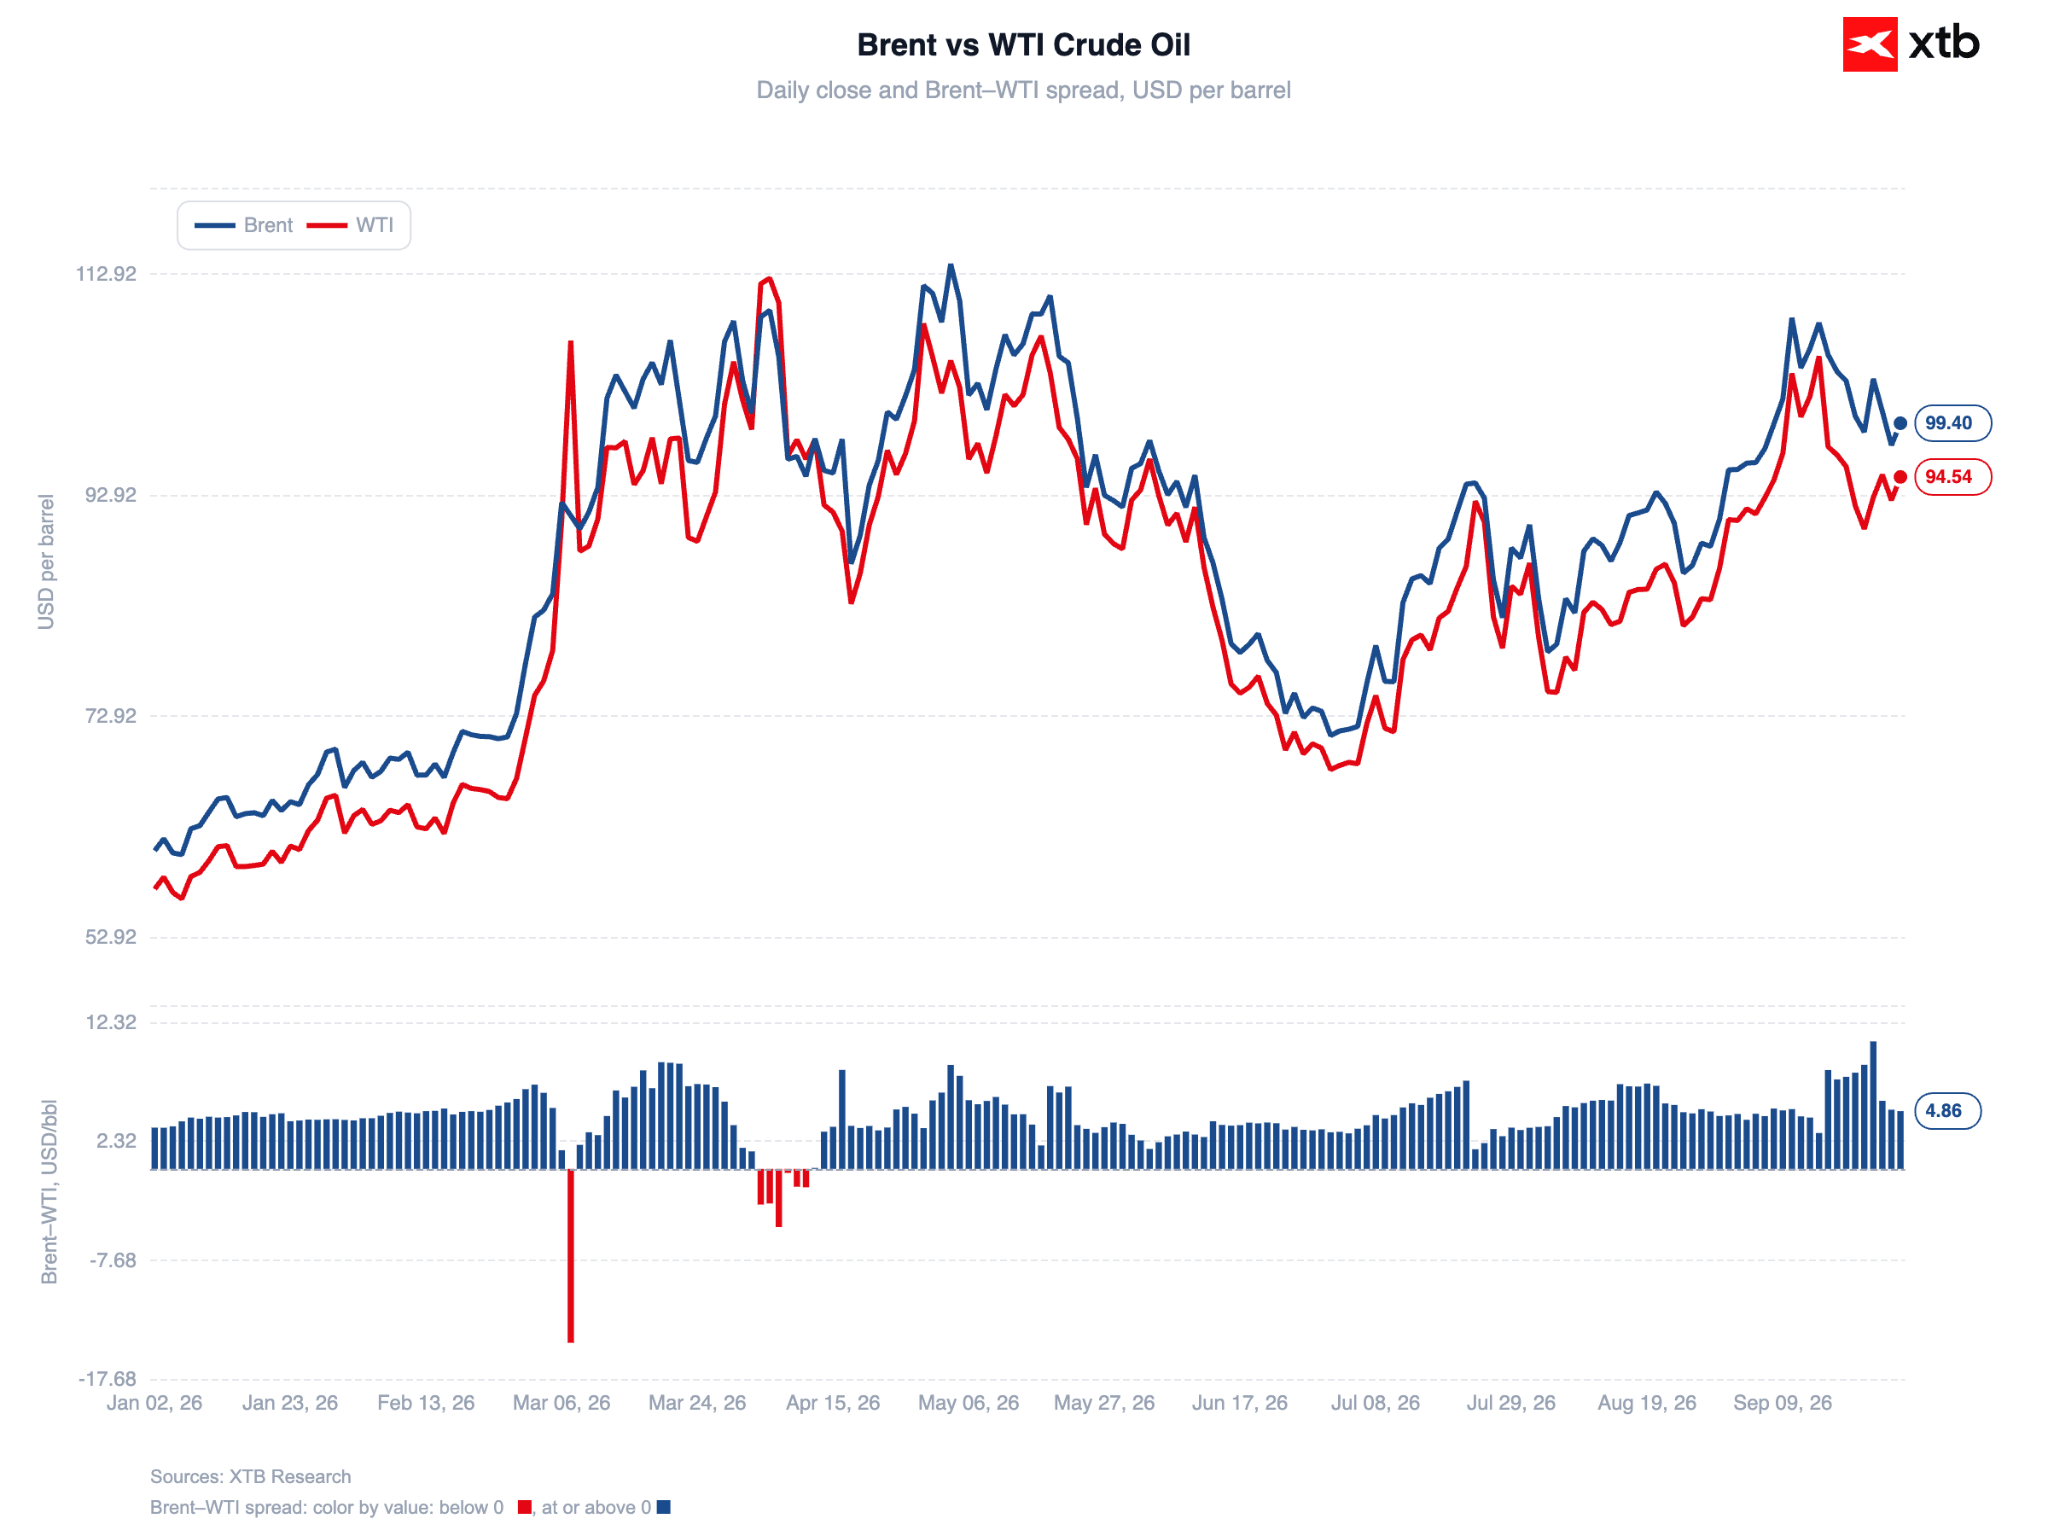
En su máximo de hoy, el petróleo Brent alcanzó aproximadamente los 101 dólares por barril. Actualmente, los precios se sitúan alrededor de los 98 dólares.
Figura 2: Petróleo Brent y WTI (2026)
Fuente: XTB Research, 28.09.2026
El retroceso de los precios durante la tarde estuvo respaldado por noticias positivas sobre la oferta. Arabia Saudita reanudó las exportaciones de petróleo a través del oleoducto Este-Oeste tras reparar los daños causados por los ataques con drones del 10 de septiembre. Esto supone aproximadamente 3,5 millones de barriles diarios de una capacidad de transporte cercana a los 7 millones (normalmente, alrededor de 5 millones se destinan a la exportación y 2 millones abastecen a las refinerías locales). Se espera que la recuperación de la capacidad total tarde aproximadamente otras seis semanas. Utilizando también la ruta a través de Ormuz, las exportaciones totales de petróleo de Arabia Saudita alcanzaron en septiembre un récord desde el inicio de la guerra de más de 5 millones de barriles diarios, destinados principalmente a Asia.
Sin embargo, la costa occidental del reino sigue amenazada por los ataques de los hutíes, que se intensificaron este mes contra la infraestructura energética, incluido el puerto de Yanbu, donde termina el oleoducto.
Mercado bursátil
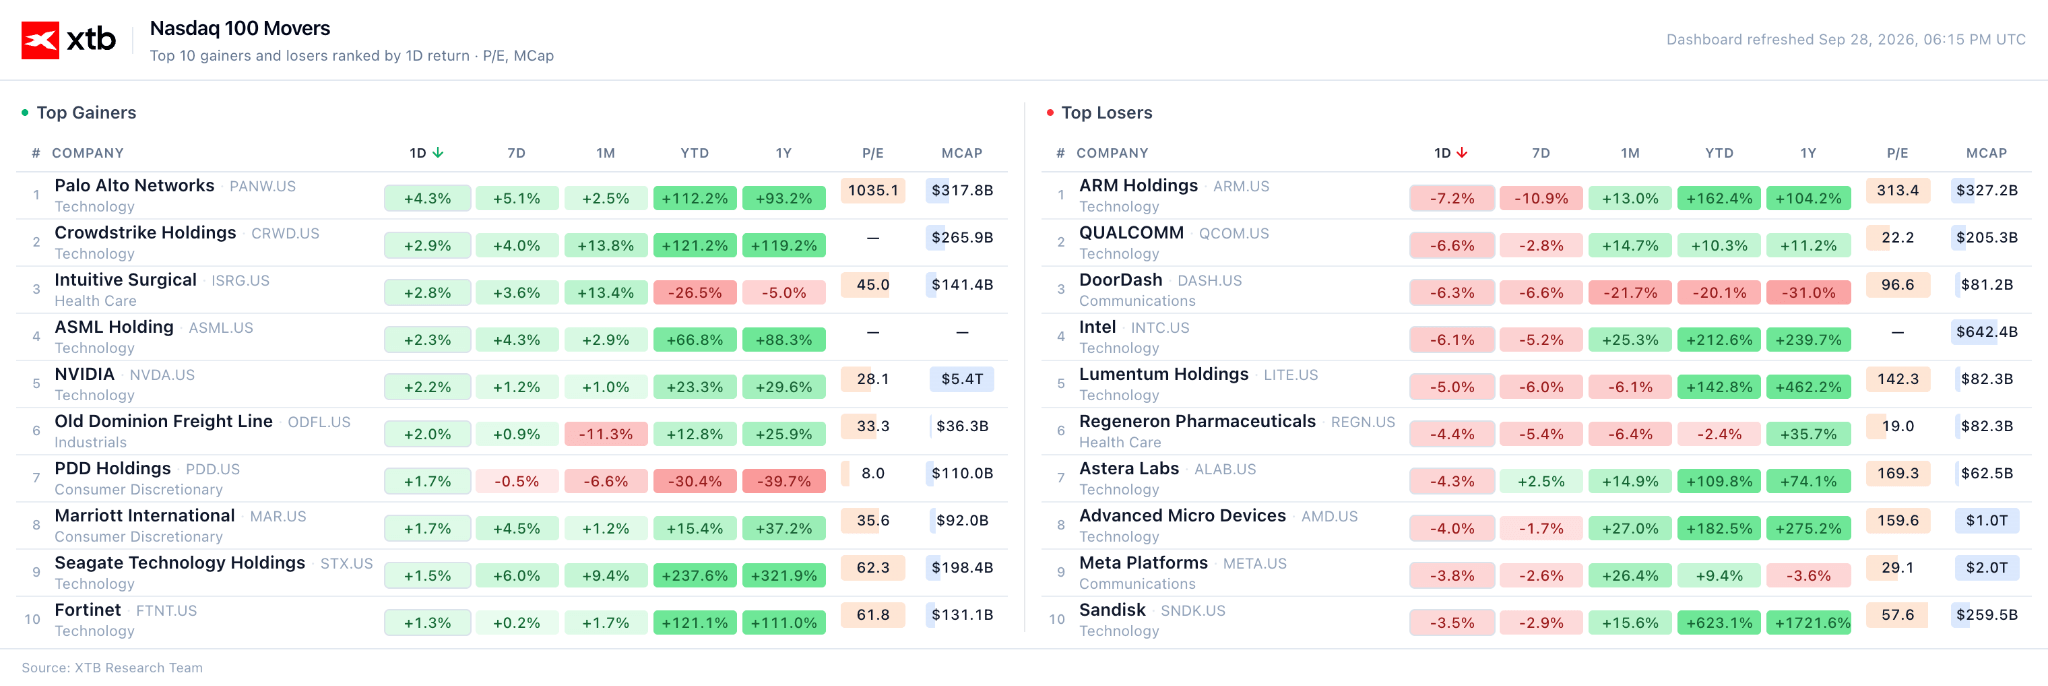
Los índices estadounidenses cotizan en rojo hoy. El Nasdaq 100 cae un 0,8%, mientras que el S&P 500 y el Dow Jones retroceden un 0,5% cada uno.
Figura 3: Mayores alzas y caídas del Nasdaq 100 (28.09.2026)
Fuente: XTB Research, 28.09.2026
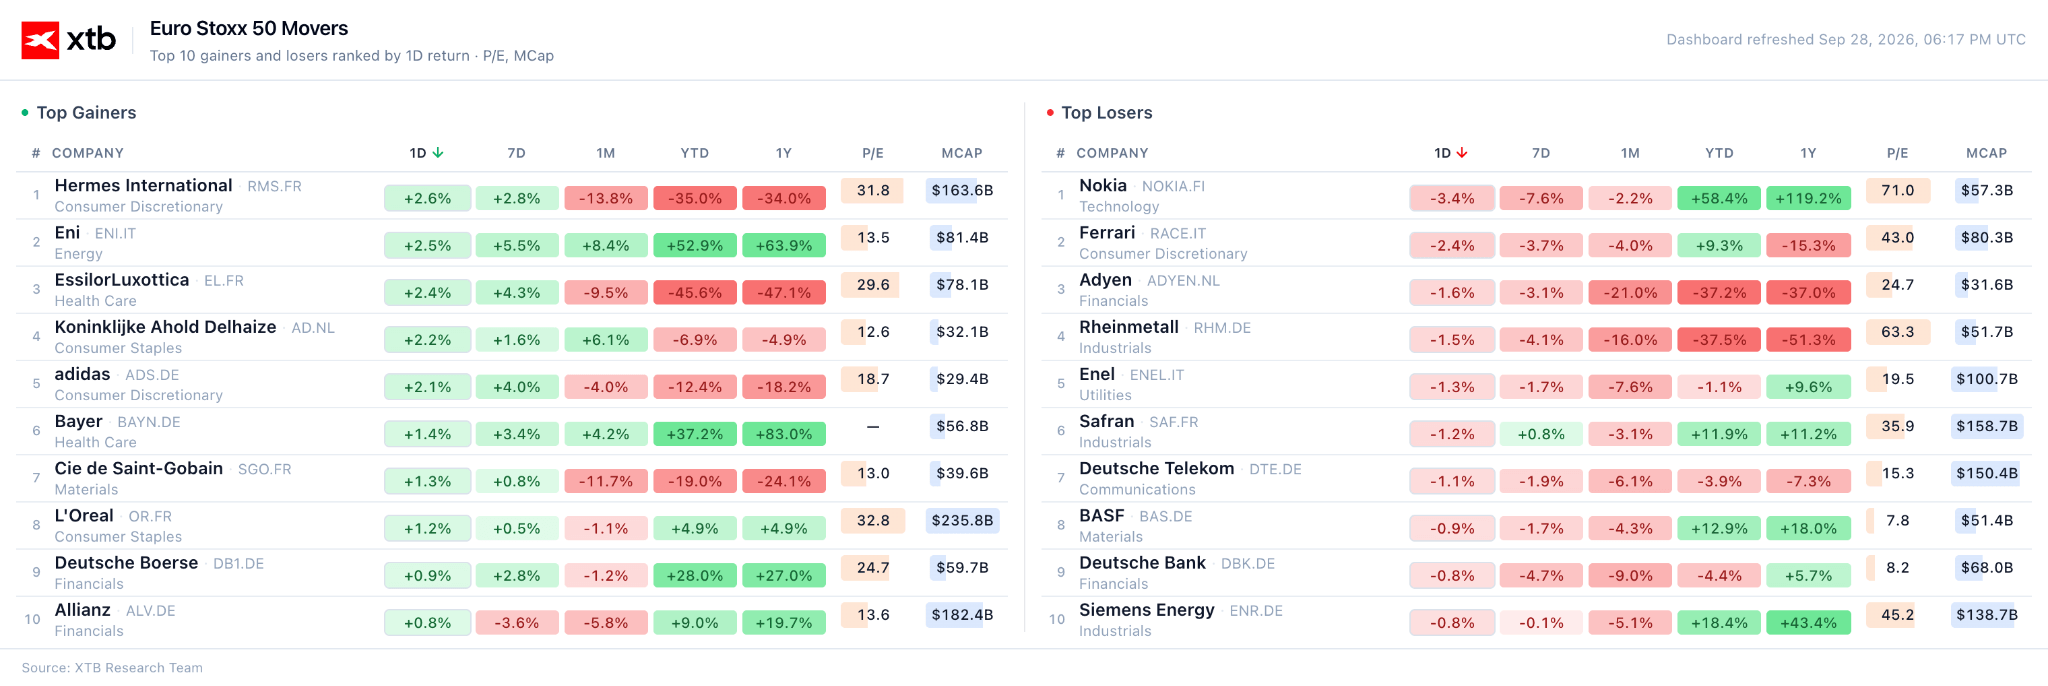
Europa mostró mayor calma hoy, con la mayoría de los índices cotizando cerca de los niveles de cierre del viernes. El DAX alemán cayó un 0,1%, mientras que el Euro Stoxx 50 paneuropeo, el CAC 40 francés y el FTSE 100 británico se mantuvieron prácticamente sin cambios.
Figura 4: Mayores alzas y caídas del Euro Stoxx 50 (28.09.2026)
Fuente: XTB Research, 28.09.2026
Metales preciosos
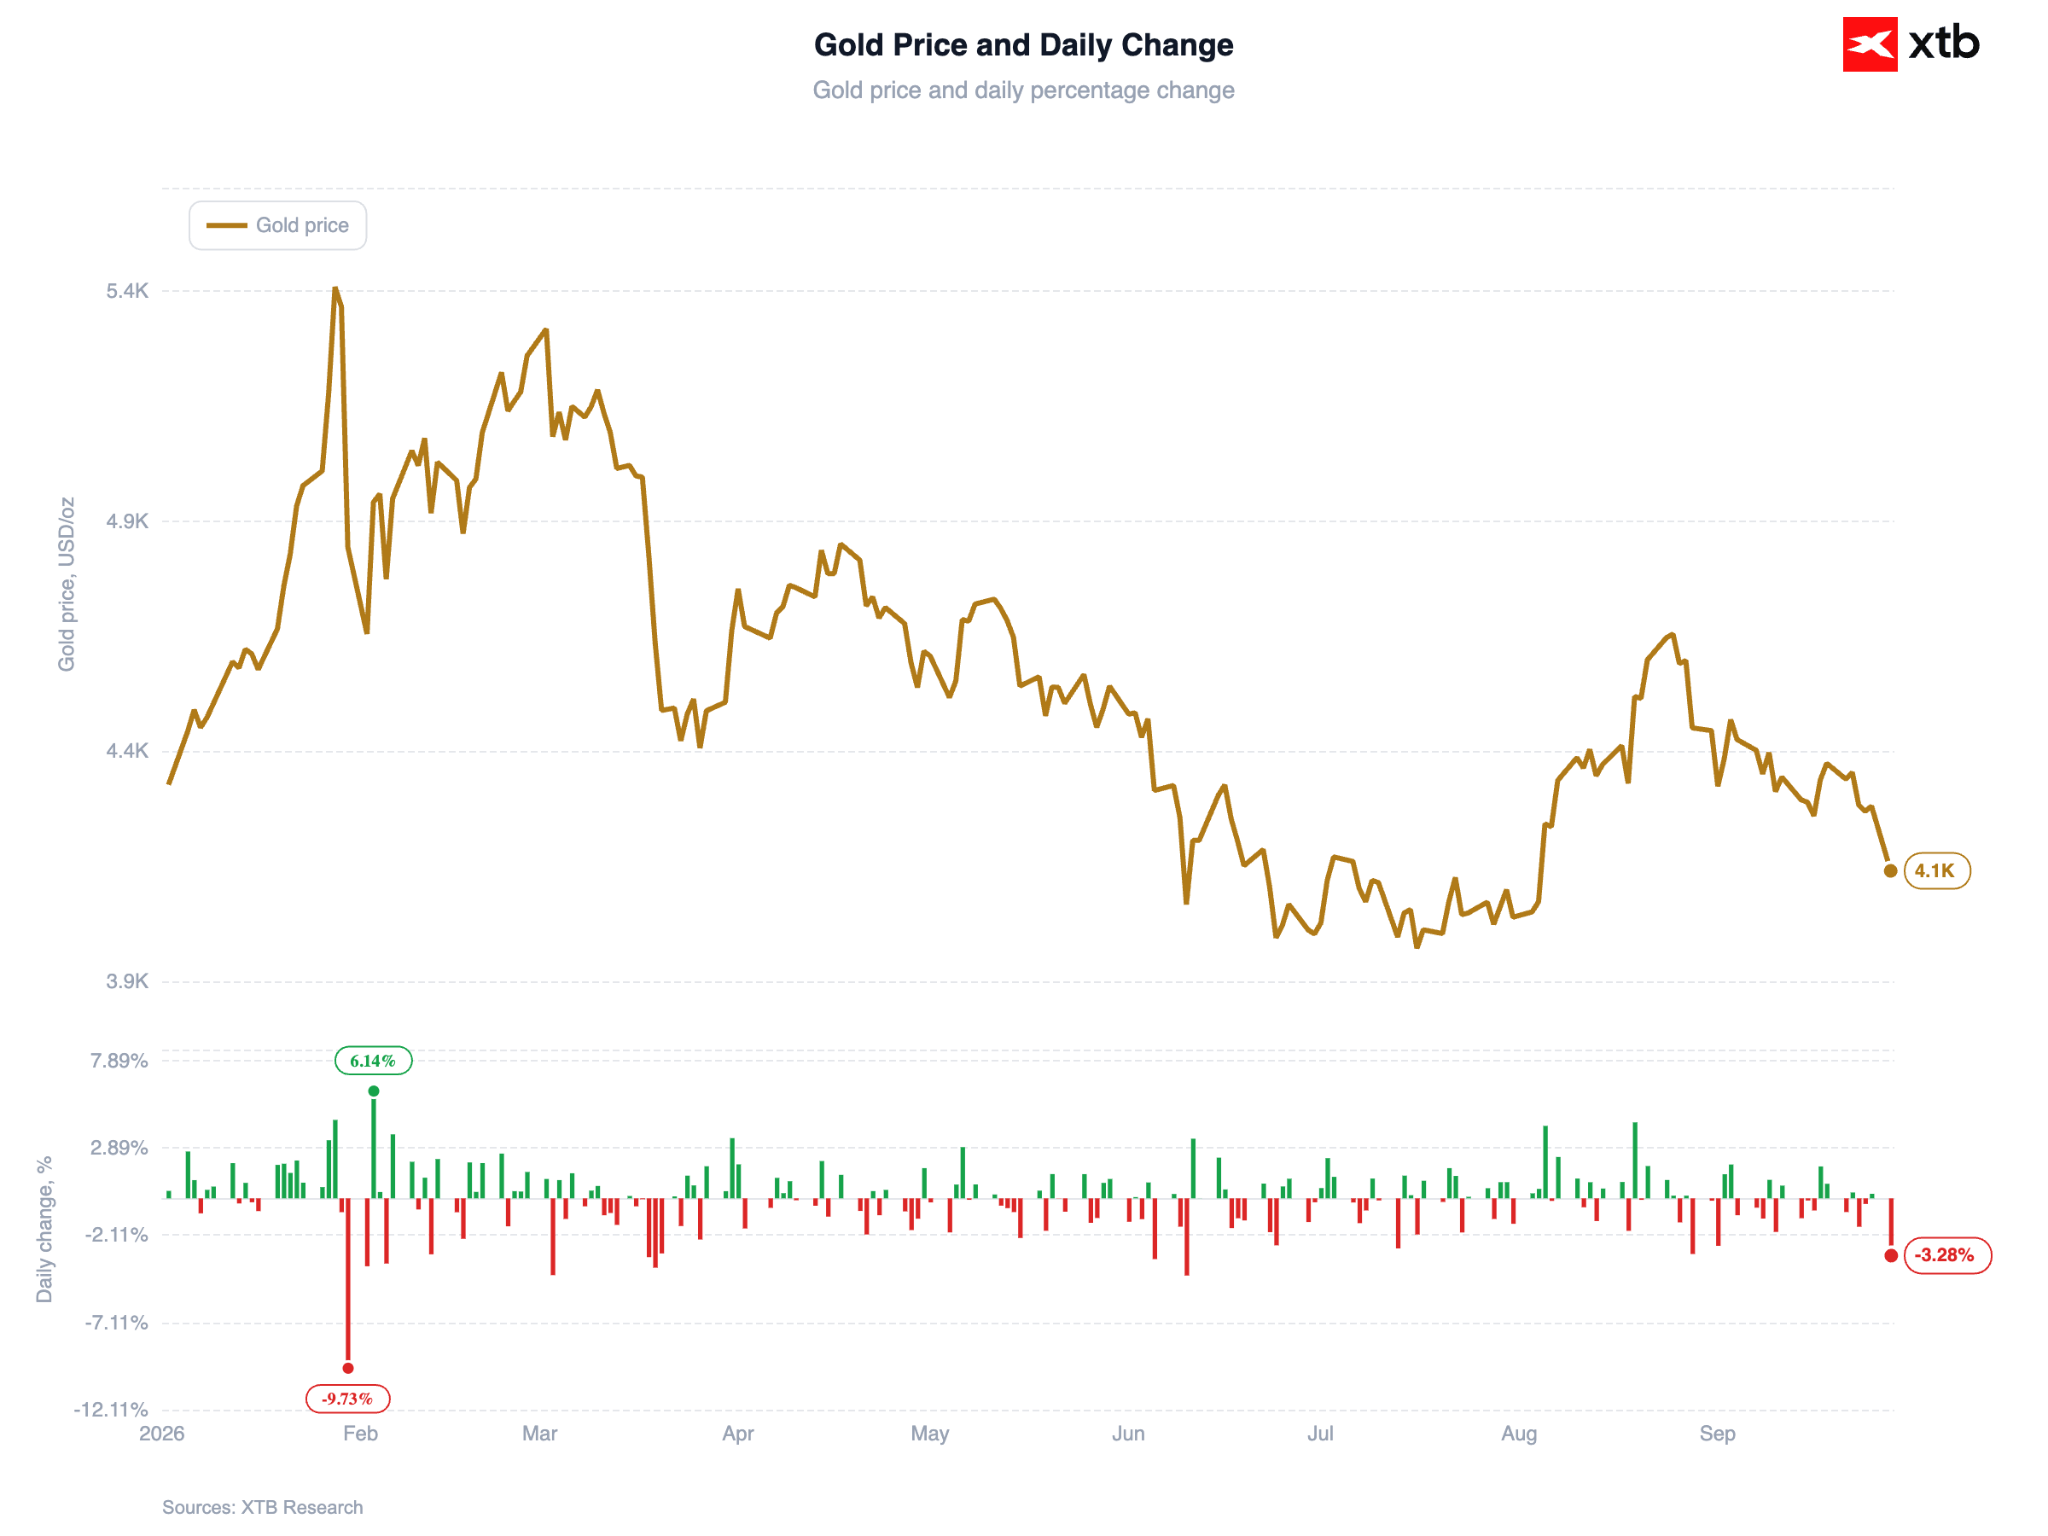
El oro continúa la ola de ventas que comenzó en la segunda mitad de agosto y cae por debajo de los 4.140 dólares por onza troy (-3,6%). La caída desde el máximo local de agosto ya supera el 10%. La plata registra pérdidas aún mayores, con un retroceso de aproximadamente el 5%, hasta alrededor de los 61 dólares por onza.
Figura 5: Oro (2026)
Fuente: XTB Research, 28.09.2026
El costo de oportunidad de invertir en metales preciosos que no generan rendimiento aumenta diariamente, reduciendo su atractivo incluso en un entorno geopolítico altamente volátil. La presión se ve reforzada además por la toma de beneficios de los inversores chinos antes de la Semana Dorada, un tradicional período festivo que constituye una de las principales semanas de vacaciones del año en China (del 1 al 7 de octubre).
Política monetaria
El aumento de los rendimientos a largo plazo está impulsado tanto por las preocupaciones sobre la deuda pública como por unas perspectivas de crecimiento económico más sólidas, junto con las expectativas de nuevas subidas de tasas, tal como destacó el viernes la presidenta de la Fed de Cleveland, Beth Hammack.
Durante el fin de semana, Scott Bessent instó a los responsables de política monetaria a mantener una «mente abierta» respecto de las tasas de interés. Hace poco más de una semana, la Fed llevó a cabo su primera subida de tasas desde 2023 para combatir la persistente inflación y señaló la posibilidad de nuevos incrementos. Actualmente, los mercados descuentan una probabilidad de aproximadamente el 70% de una subida de tasas en octubre.
Los inversores esperan ahora la publicación del miércoles de los datos de inflación PCE de Estados Unidos correspondientes a agosto, que podrían moderar las crecientes preocupaciones sobre las presiones inflacionarias al otro lado del Atlántico y provocar una corrección en el mercado de bonos.
—
Michał Jóźwiak, analista de mercados financieros de XTB



APERTURA DE EE. UU.: Wall Street comienza la semana en rojo (28.09.2026)

¿Pueden los semiconductores seguir sosteniendo al Nasdaq 100?


Dólar hoy en Chile se acerca a máximos de septiembre por petróleo y tensión geopolítica


Mercados a Observar Hoy: US100, OIL y GOLD (28.09.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "