

- La plata fue el metal con mejor desempeño semanal al subir 3,1%, seguida por el cobre con 2,2% y el aluminio con 1,9%. Cinco de los seis metales analizados terminaron al alza.
- El cobre presenta actualmente la combinación fundamental más sólida, con recuperación de la demanda física china, inventarios reducidos y escasez de concentrado, mientras cotiza apenas 2,8% por debajo de su máximo de 52 semanas.
- La volatilidad permanece concentrada en los metales preciosos, especialmente paladio, platino y plata, mientras la subida de tasas de la Fed y la fortaleza del dólar siguen condicionando el desempeño del complejo.

- La plata fue el metal con mejor desempeño semanal al subir 3,1%, seguida por el cobre con 2,2% y el aluminio con 1,9%. Cinco de los seis metales analizados terminaron al alza.
- El cobre presenta actualmente la combinación fundamental más sólida, con recuperación de la demanda física china, inventarios reducidos y escasez de concentrado, mientras cotiza apenas 2,8% por debajo de su máximo de 52 semanas.
- La volatilidad permanece concentrada en los metales preciosos, especialmente paladio, platino y plata, mientras la subida de tasas de la Fed y la fortaleza del dólar siguen condicionando el desempeño del complejo.
Los metales cerraron mayoritariamente al alza entre el 14 y el 18 de septiembre, pese a una semana marcada por la primera subida de tasas de la Reserva Federal desde 2023, la fortaleza del dólar y fuertes movimientos en el petróleo y los rendimientos de los bonos estadounidenses.
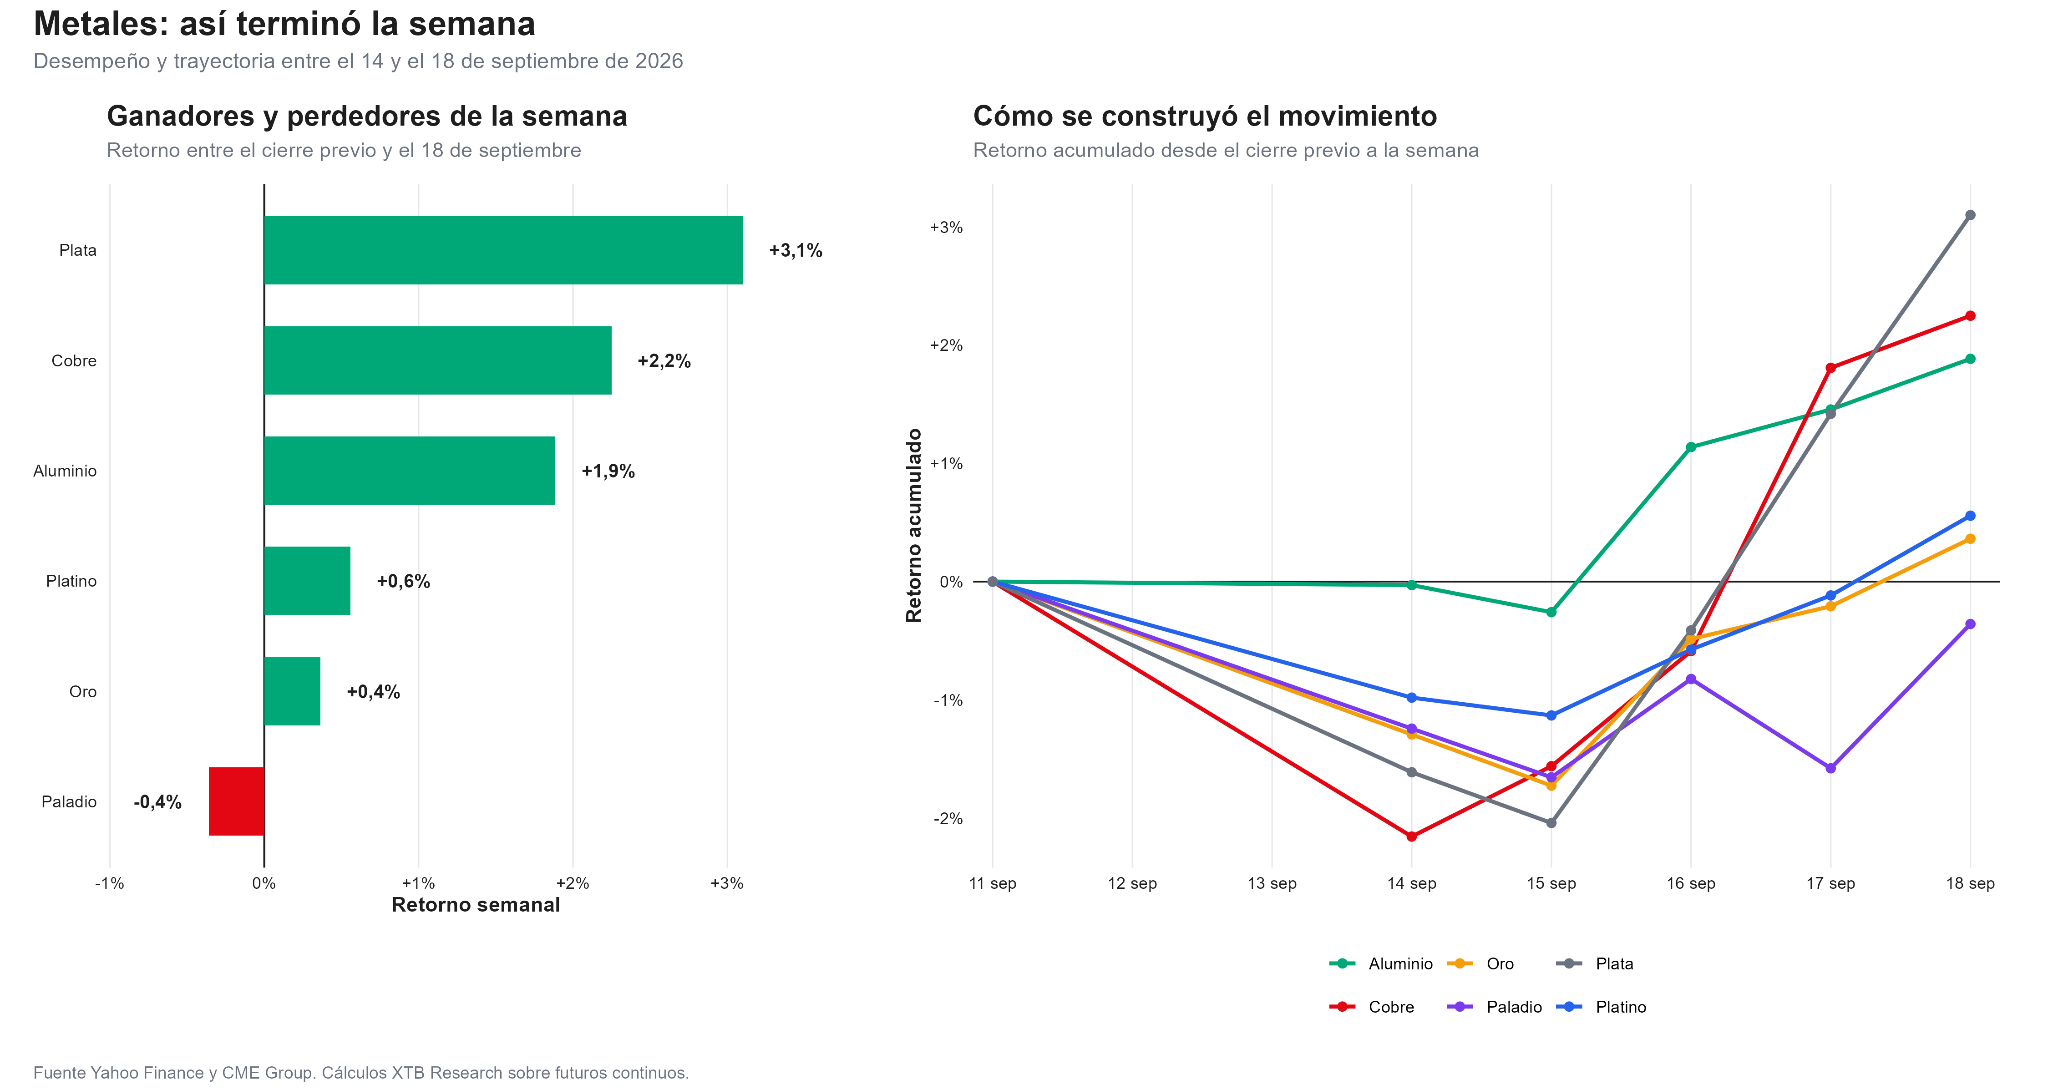
De los seis metales analizados, cinco terminaron la semana con ganancias, equivalente a una amplitud positiva del 83,3%. La plata (SILVER) encabezó el ranking con un avance de 3,1%, seguida por el cobre (COPPER) con 2,2%, aluminio (ALUMINIUM) con 1,9%, platino (PLATINUM) con 0,6% y oro (GOLD) con 0,4%, el único retroceso correspondió al paladio (PALLADIUM), con una caída de 0,4%.
El resultado, sin embargo, esconde diferencias importantes, dado que algunos metales están recuperándose después de fuertes correcciones, mientras otros —especialmente cobre y aluminio— cuentan con un respaldo fundamental más visible.
Fuente: Yahoo Finance y CME Group. Cálculos XTB Research sobre futuros continuos.
Plata lidera la semana, pero todavía está lejos de sus máximos
La plata fue el gran ganador semanal, avanzando 3,1% hasta cerrar alrededor de US$66,6 por onza. Además, registró el mayor rango intra semanal del grupo, de aproximadamente 6,2%, reflejando una elevada sensibilidad a los cambios en las expectativas de tasas y al comportamiento del dólar.
El movimiento fue especialmente fuerte hacia el final de la semana, después de las caídas observadas antes de la decisión de la Fed. Sin embargo, ampliar el horizonte cambia la lectura y la plata acumula aproximadamente +1,3% en un mes y +0,5% en tres meses, pero todavía registra una caída cercana al 5,1% durante 2026.
Además, cotiza aproximadamente 45% por debajo de su máximo intradiario de las últimas 52 semanas. Es decir, el avance de la última semana representa una recuperación importante, pero todavía no una vuelta hacia sus máximos anteriores.
Desde el punto de vista fundamental, el mercado continúa ajustado y para 2026 se proyecta un sexto déficit anual consecutivo, aunque con menor intensidad que en ejercicios anteriores.
La demanda industrial podría caer alrededor de 2%, hasta unos 650 millones de onzas, principalmente por la reducción de plata utilizada por panel solar y procesos de sustitución tecnológica. En contraste, la demanda de inversión física está recuperándose. La oferta total crecería aproximadamente 1,5% y la producción minera cerca de 1%, insuficientes para eliminar completamente el déficit.
Cobre tiene el respaldo fundamental más claro del complejo
El cobre subió 2,2% durante la semana, hasta aproximadamente US$6,61 por libra, y continúa siendo uno de los metales con mejor desempeño de 2026.
Acumula +2,0% en un mes, +3,8% en tres meses y +17,5% durante el año. Más importante todavía es que se encuentra apenas 2,8% por debajo de su máximo de 52 semanas, la menor distancia de todos los metales analizados.
Los fundamentos también mejoraron y la demanda física china volvió a mostrar señales de fortaleza. La prima de Yangshan alcanzó aproximadamente US$124 por tonelada, cerca de máximos de cuatro años, mientras los inventarios en Shanghái descendieron hacia 54.780 toneladas, mínimos desde enero de 2024.
Al mismo tiempo, continúa la escasez de concentrado, los cargos spot de tratamiento para las fundiciones chinas permanecen profundamente negativos, reflejando una competencia elevada entre fundiciones por una disponibilidad limitada de mineral.
La combinación de inventarios bajos, recuperación de la demanda china y restricciones en la oferta de concentrado convierte al cobre en el metal con el soporte fundamental más evidente dentro de la muestra.
La subida de tasas de la Fed tuvo un efecto relativamente reducido durante la semana. Las señales provenientes de China consiguieron compensar buena parte del impacto de un dólar más fuerte y mayores tasas estadounidenses.
Aluminio lidera el rendimiento de 2026
El aluminio avanzó 1,9% durante la semana y cerró alrededor de US$3.447 por tonelada métrica.
Su comportamiento destaca especialmente cuando se amplía el horizonte y acumula +2,9% durante el último mes y +18,6% en 2026, el mejor rendimiento anual entre los seis metales analizados. Sin embargo, el retorno de tres meses continúa en -6,7%, mostrando que buena parte del avance anual se produjo antes de la corrección reciente.
El cambio más importante está apareciendo en los inventarios chinos, en que las existencias de lingotes de aluminio en los principales centros de consumo bajaron desde aproximadamente 776.000 toneladas el 14 de septiembre hasta 733.000 el día 17 y 721.000 toneladas el 21 de septiembre.
La aceleración del desestocking mejora el balance físico de corto plazo.
Todavía existe una interrogante sobre la demanda final que continúa siendo irregular y algunas industrias siguen comprando únicamente según necesidades inmediatas. Por eso, será necesario comprobar si la caída de inventarios responde a una mejora sostenida del consumo o simplemente a factores estacionales.
Industriales superan a los preciosos durante la semana
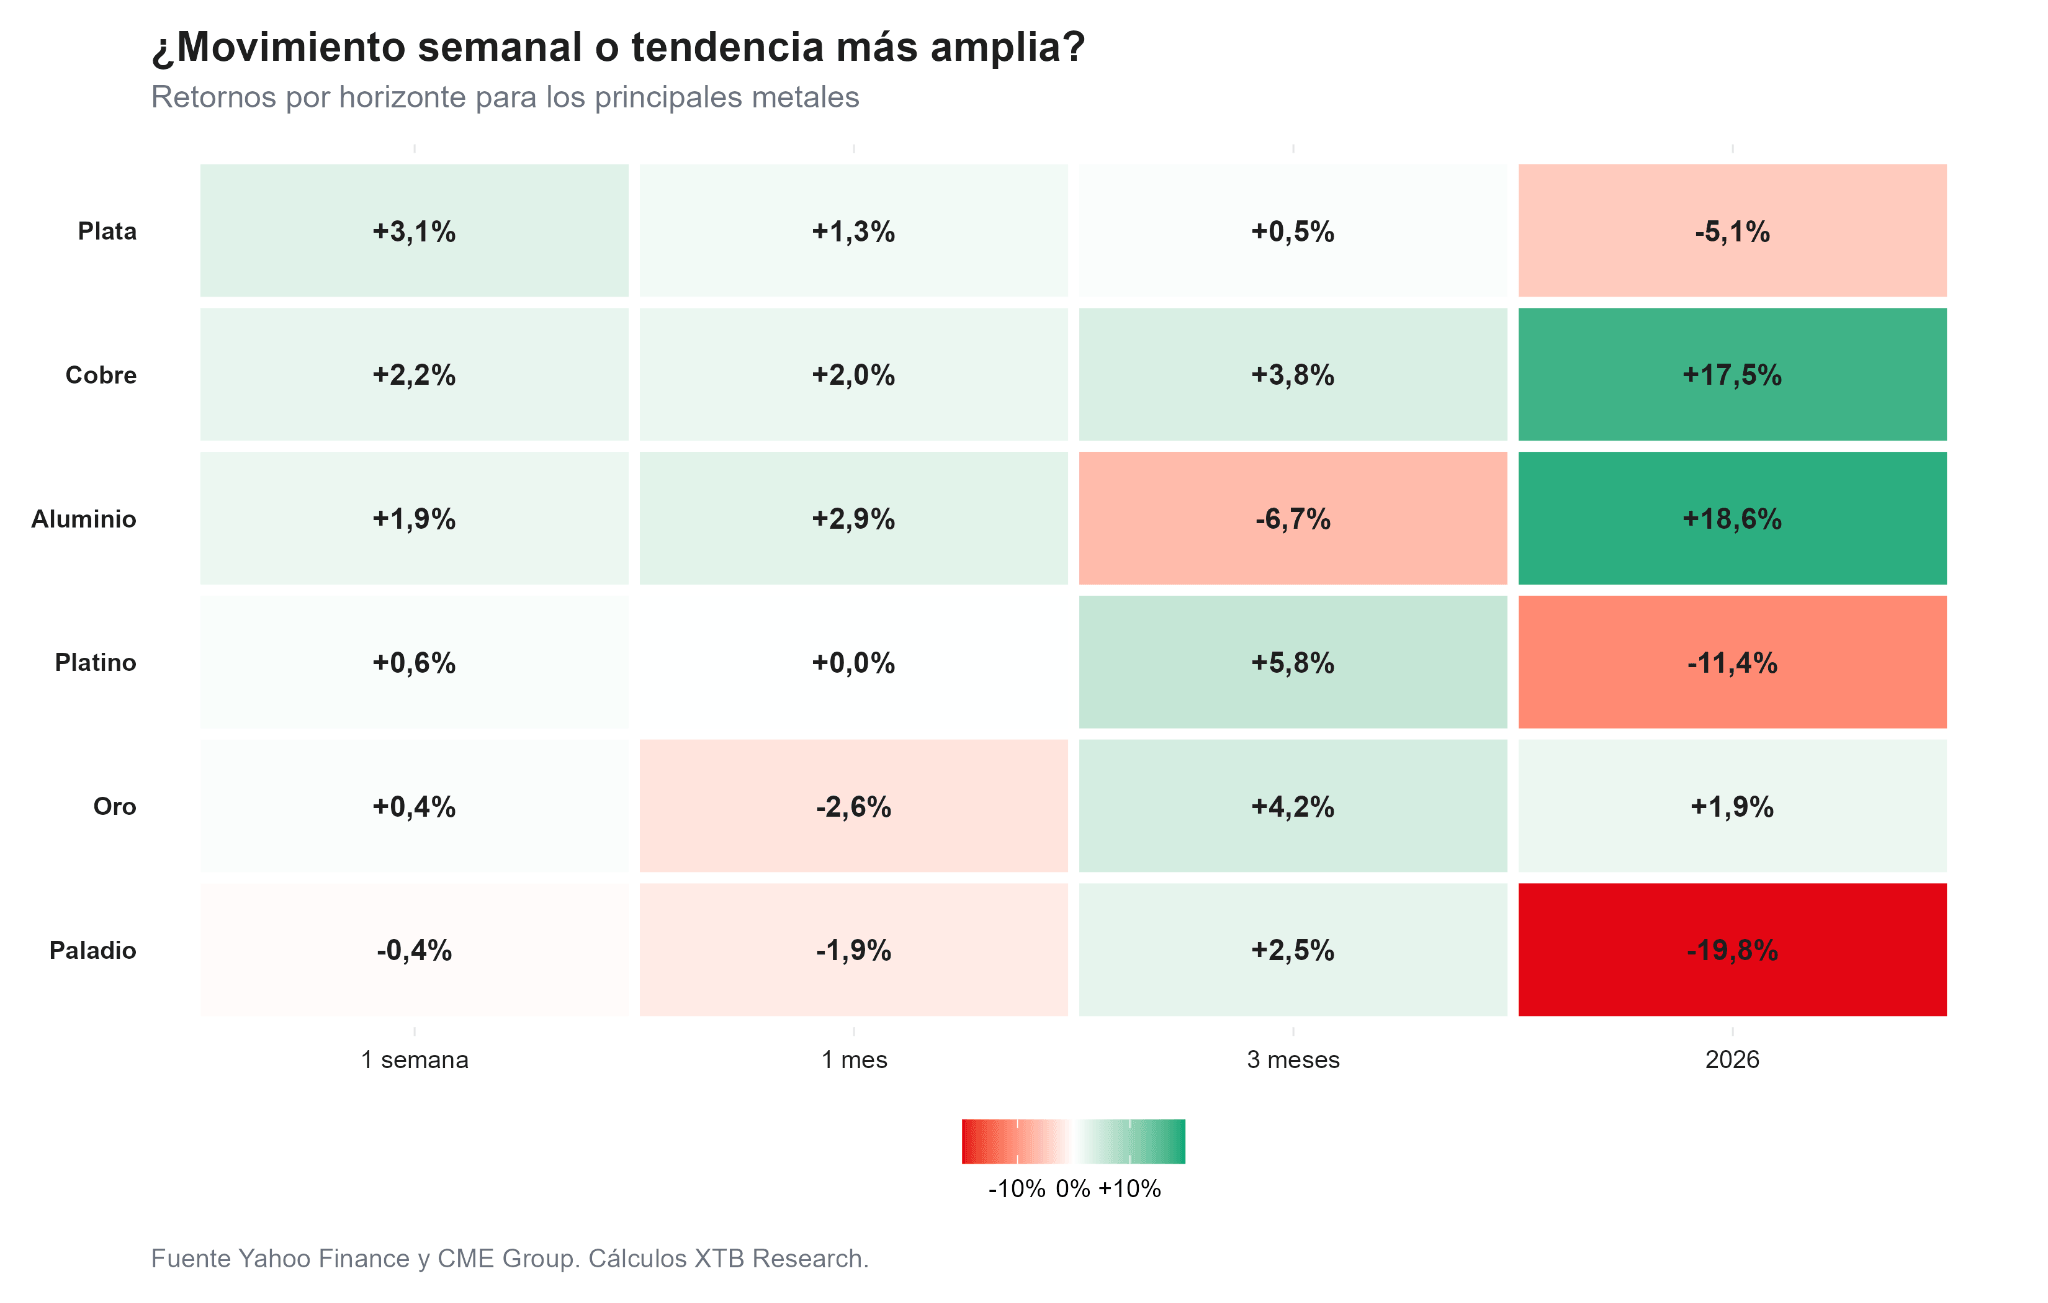
La diferencia entre ambos grupos fue clara y los metales industriales registraron un retorno semanal mediano de 2,1%, frente a apenas 0,5% para los metales preciosos.
La brecha también aparece en 2026. Cobre y aluminio muestran un retorno anual mediano cercano al 18%, mientras el grupo de preciosos registra aproximadamente -8,2%.
Sin embargo, en tres meses ocurre lo contrario: los preciosos acumulan un retorno mediano cercano al 3,4%, mientras los industriales se sitúan alrededor de -1,5%. Esto muestra que el panorama cambia considerablemente dependiendo del horizonte analizado.
Fuente: Yahoo Finance y CME Group. Cálculos XTB Research.
Oro enfrentó una semana volátil que terminó prácticamente plana
El oro ganó apenas 0,4% durante la semana, hasta aproximadamente US$4.425 por onza, pero el pequeño cambio semanal oculta una trayectoria mucho más volátil.
La primera subida de tasas de la Fed desde 2023 elevó el costo de oportunidad de mantener activos que no generan intereses y fortaleció inicialmente al dólar, esto presionó al oro antes y durante la decisión.
Posteriormente, la caída del petróleo redujo parcialmente las preocupaciones inflacionarias y provocó una moderación de los rendimientos de los bonos, permitiendo al metal recuperar terreno hacia el cierre semanal.
En períodos más amplios, el oro cae 2,6% durante el último mes, pero mantiene un avance de 4,2% en tres meses y 1,9% durante 2026.
El soporte estructural continúa viniendo principalmente desde la inversión, los ETF respaldados por oro incorporaron 121 toneladas durante agosto, llevando las tenencias globales hasta un récord de 4.189 toneladas.
Los bancos centrales, por su parte, compraron 289 toneladas netas durante el segundo trimestre. La producción minera aumenta lentamente y el reciclaje todavía no compensa completamente esta demanda, aunque los elevados precios están afectando negativamente el consumo de joyería.
Platino mantiene ganancias pese al cambio en su balance
El platino avanzó 0,6% durante la semana y terminó alrededor de US$1.804 por onza.
Su desempeño reciente es mixto: prácticamente no presenta cambios durante el último mes, pero acumula +5,8% en tres meses, el mejor desempeño del grupo en ese horizonte. Durante 2026, sin embargo, todavía cae aproximadamente 11,4%.
Después de tres años consecutivos de déficits, incluyendo uno superior a 1,4 millones de onzas durante 2025, el mercado podría registrar un superávit cercano a 265.000 onzas en 2026.
Aun así, los inventarios sobre superficie terminarían el año equivalentes a apenas 3,4 meses de demanda, por lo que el colchón continúa siendo reducido.
La demanda industrial crecería alrededor de 5%, mientras el consumo automotriz podría caer 4% y la joyería aproximadamente 15%. Por eso, el paso desde déficit hacia superávit no necesariamente implica un mercado ampliamente abastecido.
Paladio sigue siendo el eslabón más débil
El paladio fue el único metal en terreno negativo durante la semana, con un descenso de 0,4% hasta unos US$1.306 por onza.
También presenta el peor desempeño de 2026, con una caída cercana al 19,8%, y permanece aproximadamente 39,8% por debajo de su máximo de 52 semanas.
Su comportamiento destaca además por el riesgo. La volatilidad anualizada de 20 sesiones alcanza 49,9%, claramente la mayor entre los metales analizados.
Las perspectivas fundamentales son menos uniformes que en otros mercados. Algunas estimaciones apuntan a una transición desde los déficits observados durante años anteriores hacia un pequeño superávit en 2026, con una caída de la demanda vinculada a vehículos a gasolina y una recuperación del reciclaje.
Al mismo tiempo, la reducción de la producción minera, especialmente desde Rusia, y la adopción todavía importante de vehículos híbridos continúan limitando la disponibilidad física.
La combinación ayuda a explicar por qué el paladio puede mostrar fuertes rebotes incluso dentro de una tendencia de fondo todavía débil.
Los metales preciosos concentran el riesgo
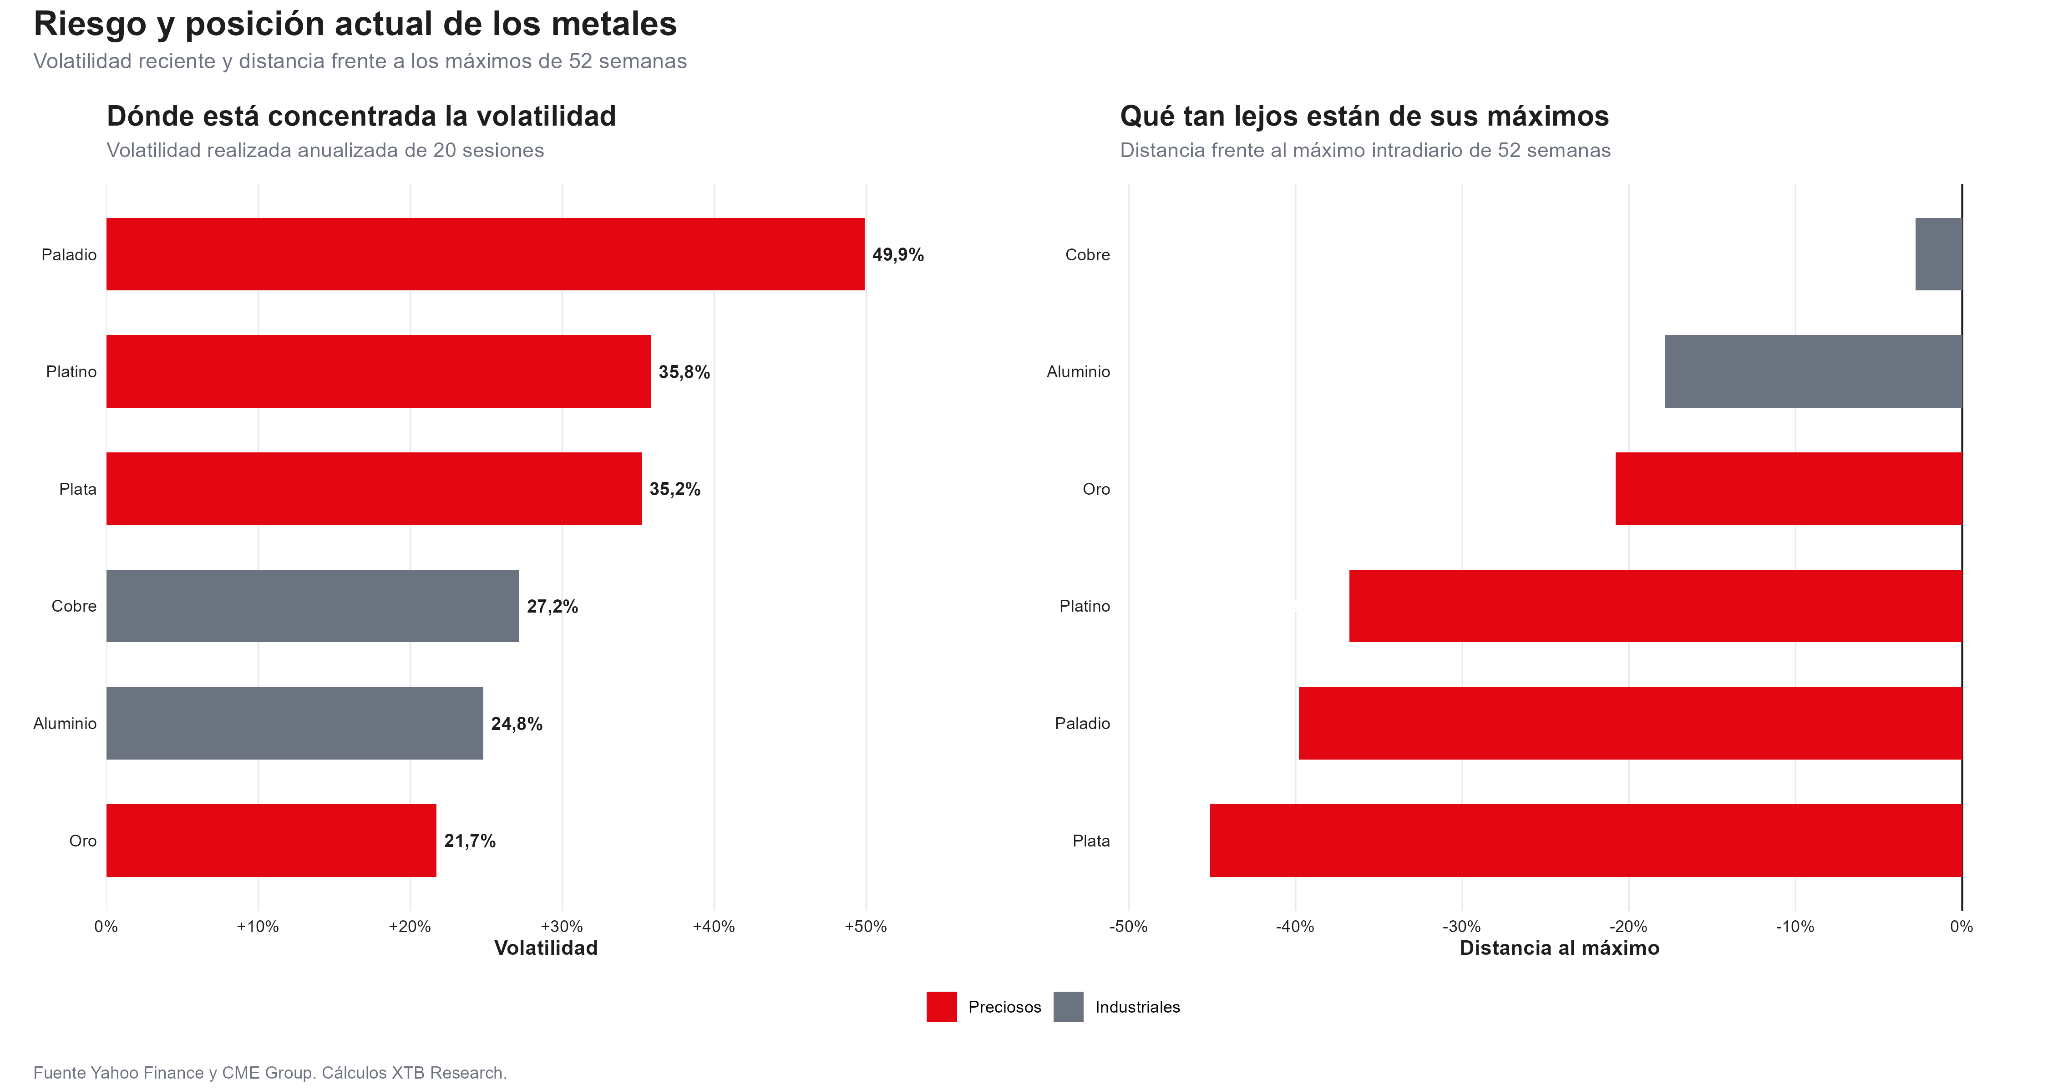
El paladio lidera con 49,9%, seguido por platino con 35,8% y plata con 35,2%. Entre los industriales, el cobre registra 27,2% y el aluminio 24,8%, mientras el oro presenta la menor volatilidad del grupo, con 21,7%.
También existen diferencias marcadas en la posición respecto de máximos. El cobre está apenas 2,8% por debajo de su máximo de 52 semanas, mientras el aluminio se encuentra a 17,8%, oro a 20,8%, platino a 36,8%, paladio a 39,8% y plata a aproximadamente 45,1%, esto ayuda a separar los movimientos recientes.
Cobre está operando cerca de la parte alta de su rango anual, mientras el avance semanal de plata sigue ocurriendo desde niveles considerablemente inferiores a sus máximos.
Fuente: Yahoo Finance y CME Group. Cálculos XTB Research.
¿Qué mirar ahora en los metales?
Después de una semana donde 83,3% del universo analizado terminó al alza, los principales catalizadores comienzan a diferenciarse por metal.
Para oro, plata, platino y paladio, la trayectoria de las tasas de la Fed, el dólar y los rendimientos estadounidenses seguirá teniendo una influencia importante.
En cobre, la atención estará principalmente en la continuidad de la demanda física china, la evolución de los inventarios y la disponibilidad de concentrado.
Para el aluminio, la señal clave será comprobar si el fuerte descenso de inventarios chinos continúa y viene acompañado por una mejora real del consumo final.
Por un lado, cobre y aluminio mantienen el mejor comportamiento anual entre los metales analizados. Por otro, plata lideró el rebote semanal, pero dentro de una estructura donde los metales preciosos todavía presentan mayor volatilidad y, en varios casos, permanecen lejos de sus máximos de 52 semanas.
Nota metodológica: los retornos corresponden a futuros continuos y pueden incorporar efectos de rollover. Los movimientos atípicos deben verificarse antes de ser interpretados como cambios exclusivamente asociados al precio físico.


Banxico decidirá tasas: ¿qué esperar para el dólar en México?


Tres claves para los mercados esta semana: reunión Trump-Xi, PMI y empleo en EE.UU.
Cumbre Trump-Xi: 3 escenarios para los mercados


Resumen diario: vuelve el optimismo, suben los chips y cae el petróleo
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "