

- Los rendimientos de los bonos estadounidenses alcanzaron máximos no vistos desde 2002, elevando el costo de financiación y aumentando la presión sobre las valoraciones bursátiles.
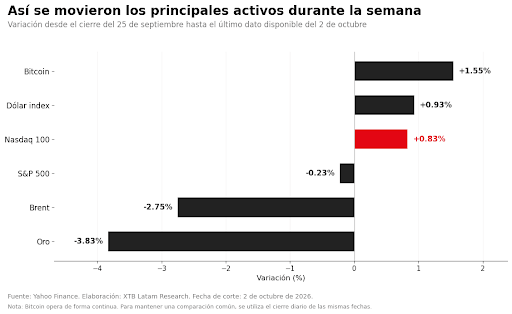
- La tecnología mantuvo una fuerte resistencia gracias a la inteligencia artificial, mientras el petróleo permaneció alrededor de los 100 dólares y el dólar alcanzó máximos de aproximadamente dieciocho meses.
- El NFP de septiembre sorprendió con apenas 29.000 empleos, provocando una caída de los rendimientos y del dólar al reforzar las señales de enfriamiento del mercado laboral.
Los mercados se acercan al cierre de una semana marcada por una contradicción cada vez más difícil de ignorar. La economía estadounidense continúa creciendo, la inversión relacionada con la inteligencia artificial sostiene los beneficios tecnológicos y Wall Street evita una corrección profunda. Sin embargo, las rentabilidades de la deuda han alcanzado niveles no vistos en más de dos décadas, el petróleo continúa alrededor de los 100 dólares y el dólar vuelve a dominar el mercado de divisas.
El petróleo y los bonos disparan la aversión al riesgo
La semana comenzó el lunes 28 con una clara aversión al riesgo. El rechazo estadounidense a la propuesta iraní para aliviar las restricciones sobre el estrecho de Ormuz redujo las expectativas de una solución rápida al conflicto. El Brent llegó a superar momentáneamente los 107 dólares, mientras el bono estadounidense a diez años avanzó hacia el 5,23%.
La combinación elevaba el peligro para las bolsas. Un petróleo elevado aumenta la inflación, mientras las mayores rentabilidades encarecen la financiación y reducen el valor actual de los beneficios futuros. Los futuros del Nasdaq llegaron a caer cerca de un 1%, aunque Nvidia consiguió resistir después de ampliar en 150.000 millones de dólares su autorización para recomprar acciones.
El mercado comenzó la semana, por tanto, con la pregunta conocida: ¿cuánto tiempo puede continuar subiendo la tecnología si simultáneamente lo hace el coste del capital?
El mercado laboral comienza a mostrar señales de moderación
El martes aparecieron las primeras señales de moderación laboral. Las vacantes estadounidenses descendieron en agosto hasta 7,079 millones, dejando aproximadamente 1,01 puestos disponibles por cada desempleado, frente a 1,06 en julio. El dato confirma que el mercado laboral ya no presenta la escasez extrema de trabajadores observada tras la pandemia.
Sin embargo, los despidos permanecieron reducidos. Estados Unidos parece estar entrando en una fase de poca contratación y pocos despidos. Las compañías no encuentran razones suficientes para ampliar rápidamente sus plantillas, pero tampoco sienten la necesidad de reducirlas. Esta situación puede mantener estable el desempleo durante algún tiempo, aunque dificulta que quienes pierden su trabajo encuentren otro con rapidez.
La confianza de los consumidores cayó simultáneamente hasta su nivel más bajo en más de doce años. Las familias continúan gastando, pero muestran una creciente preocupación por los precios energéticos, las hipotecas y las perspectivas laborales. Wall Street retrocedió moderadamente: el S&P 500 perdió aproximadamente un 0,2%, el Dow Jones un 0,3% y el Nasdaq cerca de un 0,1%.
El verdadero movimiento volvió a producirse en los bonos. La rentabilidad estadounidense a diez años alcanzó aproximadamente el 5,28%, intensificando la presión sobre las valoraciones y sobre los sectores más dependientes de financiación.
Inflación más moderada y crecimiento resistente en Estados Unidos
El miércoles concentró buena parte de los datos económicos de la semana. La inflación PCE estadounidense aumentó un 3,4% interanual en agosto, por debajo del 3,7% esperado. La inflación subyacente se situó en el 3% y avanzó solamente un 0,2% mensual. El dato alivió el temor a una nueva subida inmediata de los tipos, aunque la inflación todavía permanece claramente por encima del objetivo de la Reserva Federal.
El consumo, en cambio, continuó mostrando una fuerza considerable. El gasto personal creció un 0,9%, mientras los ingresos avanzaron únicamente un 0,2%. Como resultado, la tasa de ahorro descendió hasta el 4,1%. Los hogares todavía están sosteniendo la actividad, pero una parte de ese consumo procede de reducir el ahorro y no de un crecimiento equivalente de los ingresos.
La economía estadounidense también resultó más fuerte de lo calculado inicialmente. El crecimiento del segundo trimestre fue revisado desde el 1,5% hasta el 2,2% anualizado, impulsado por el consumo, la inversión empresarial y el despliegue de infraestructura relacionada con la inteligencia artificial. El gasto de los consumidores creció a un ritmo del 3,8%.
Por su parte, el informe de ADP mostró la creación de 90.000 empleos privados en septiembre, superando los 70.000 esperados y mejorando considerablemente respecto a los 36.000 de agosto. El dato no permite anticipar con precisión las nóminas oficiales, pero vuelve a describir una economía que se está moderando sin entrar todavía en contracción.
La Fed pierde presión para subir las tasas en octubre
El resultado fue una combinación casi ideal: inflación algo más contenida y crecimiento resistente. Las probabilidades de una subida de tipos en octubre cayeron desde aproximadamente el 71% descontado una semana antes hasta alrededor del 38%. Goldman Sachs retrasó hasta diciembre su previsión para el siguiente movimiento de la Reserva Federal.
Lo llamativo es que el mercado de bonos apenas celebró la noticia. Las rentabilidades de largo plazo continuaron subiendo a pesar de la menor inflación y de la reducción de las expectativas de una subida inmediata. Esto indica que el movimiento ya no depende exclusivamente de la política monetaria.
El mercado también está incorporando el elevado déficit público, la enorme oferta de deuda, el encarecimiento energético y las emisiones realizadas por las grandes compañías tecnológicas para financiar centros de datos. El crecimiento asociado a la inteligencia artificial ayuda a las bolsas, pero también necesita cantidades extraordinarias de capital, energía e infraestructura. La IA está sosteniendo al Nasdaq y, al mismo tiempo, contribuyendo indirectamente a mantener elevados los costes de financiación.
Los bonos de Estados Unidos alcanzan máximos desde 2002
El jueves, la rentabilidad del bono estadounidense a diez años alcanzó momentáneamente el 5,342%, su nivel más alto desde 2002. El vencimiento a treinta años llegó aproximadamente al 5,68%. Posteriormente aparecieron compras y las rentabilidades retrocedieron, pero la señal continúa siendo importante: el mercado de deuda está exigiendo una compensación mucho mayor para financiar a gobiernos y empresas.
La presión tampoco se limita a Estados Unidos. El bono francés a diez años se aproximó al 5%, mientras su diferencial frente a Alemania llegó a alcanzar 133 puntos básicos, máximos de catorce años. En Reino Unido, la deuda a treinta años superó el 6% por primera vez desde 1998. Estamos ante una reevaluación global del precio del dinero.
Los datos del jueves tampoco mostraron una economía estadounidense especialmente débil. Las solicitudes iniciales de desempleo descendieron hasta 197.000 y los despidos anunciados cayeron un 20% interanual. El ISM manufacturero se mantuvo en 54,5 puntos, acumulando nueve meses consecutivos de expansión, mientras los nuevos pedidos mejoraron hasta 55,3. El problema estuvo nuevamente en los precios de los insumos, que volvieron a acelerar.
La inteligencia artificial mantiene firme al sector tecnológico
Frente a esta presión, la tecnología ha mostrado una resistencia considerable. Micron presentó unas previsiones trimestrales superiores a las esperadas y comunicó compromisos de suministro a largo plazo por 32.000 millones de dólares. La empresa espera alrededor de 61.500 millones de ingresos durante el próximo trimestre, frente a los 57.020 millones anticipados por el mercado.
La lectura vuelve a ser favorable para la infraestructura de inteligencia artificial. La demanda de memoria avanzada continúa superando la oferta y los grandes clientes están intentando garantizar capacidad durante varios años. Esto permitió que las acciones tecnológicas comenzaran octubre con una mejor evolución relativa, aunque las subidas perdieron fuerza a medida que avanzó la sesión.
Hasta el cierre del miércoles, el S&P 500 y el Dow Jones acumulaban pérdidas semanales, mientras el Nasdaq conseguía avanzar. La diferencia muestra que no existe un movimiento alcista generalizado. El mercado continúa concentrándose en las compañías capaces de presentar crecimiento visible relacionado con la IA, mientras las empresas más sensibles a los tipos, al consumo o a la financiación permanecen rezagadas.
El dólar alcanza máximos de aproximadamente dieciocho meses
El dólar fue otro de los principales ganadores. El índice DXY alcanzó la zona de 102 puntos, máximos de aproximadamente dieciocho meses. La rentabilidad superior de la deuda estadounidense, la resistencia de la economía y la búsqueda de liquidez están atrayendo capital hacia la moneda.
El EUR/USD cayó por debajo de 1,13 dólares y alcanzó su nivel más bajo desde mayo de 2025. La eurozona también está subiendo los tipos, pero lo hace en un entorno de menor crecimiento, mayores costes energéticos y crecientes dudas fiscales alrededor de Francia. El mercado no está interpretando las mayores rentabilidades europeas como una señal de fortaleza, sino como una compensación por un riesgo superior.
El petróleo se mantiene cerca de los 100 dólares
La energía volvió a desempeñar un papel decisivo. El Brent comenzó la semana por encima de los 105 dólares, llegó a superar los 107 y posteriormente corrigió tras conocerse la recuperación de algunas rutas alternativas de exportación. Sin embargo, el contrato más activo regresó el jueves hacia los 100 dólares después de que China suspendiera determinadas exportaciones de combustibles.
La volatilidad del petróleo revela que el mercado continúa dependiendo de cualquier noticia procedente de Oriente Medio. Un acuerdo que facilite la navegación por Ormuz podría eliminar rápidamente parte de la prima geopolítica. Un nuevo fracaso diplomático devolvería el temor a una interrupción del suministro y complicaría todavía más el trabajo de los bancos centrales.
Oro y Bitcoin bajo la presión de los rendimientos
El oro comenzó la semana con una fuerte caída, presionado por el dólar y las rentabilidades. Después consiguió estabilizarse alrededor de los 4.170 dólares gracias a la inflación estadounidense más moderada. Sin embargo, no ha sido capaz de desarrollar una recuperación consistente porque el bono a diez años continúa ofreciendo una alternativa con una rentabilidad superior al 5%.
Bitcoin se mantiene alrededor de los 84.000 dólares después de haber avanzado aproximadamente un 43% durante el tercer trimestre. La criptomoneda conserva una estructura relativamente fuerte, pero también está expuesta al informe de empleo. Un dato demasiado elevado podría impulsar nuevamente al dólar y a los rendimientos; uno moderado permitiría recuperar la narrativa de mejores condiciones de liquidez.
El NFP sorprende con solo 29.000 empleos en septiembre
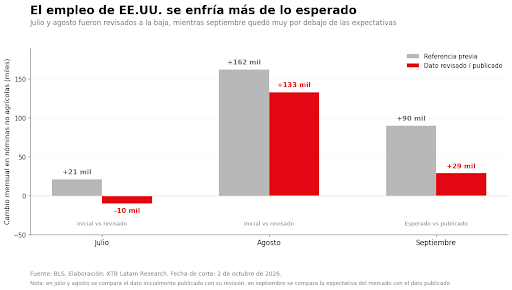
El dato más esperado de la semana terminó reforzando las señales de enfriamiento que ya venía mostrando el mercado laboral estadounidense. Las nóminas no agrícolas aumentaron en apenas 29.000 puestos durante septiembre, bastante por debajo de los cerca de 90.000 que esperaba el mercado, mientras la tasa de desempleo subió desde 4,1% hasta 4,2%. La debilidad tampoco quedó limitada al último mes, ya que julio fue revisado desde una creación de 21.000 empleos a una destrucción de 10.000 y agosto pasó de 162.000 a 133.000, dejando ambos meses con 60.000 puestos menos de los informados inicialmente. A esto se sumaron unos salarios que avanzaron solo 0,1% mensual y 3,0% anual, entregando una señal adicional de que las presiones provenientes del mercado laboral comienzan a moderarse.
La reacción del mercado fue rápida, porque un empleo más débil reduce parte de la necesidad de que la Reserva Federal vuelva a subir las tasas en el corto plazo. Los rendimientos de los bonos del Tesoro retrocedieron después de haber alcanzado máximos de más de dos décadas durante la semana y el dólar también perdió parte del terreno ganado en las jornadas anteriores. El movimiento cambió así el tono con el que estaba terminando la semana, que hasta ese momento había estado dominada por tasas elevadas, un dólar fuerte y un petróleo todavía cercano a los US$100.
El débil empleo cambia el tono del cierre semanal
El cierre de la semana deja entonces un escenario algo distinto al que predominó durante sus primeros días. La tecnología continúa sosteniendo al Nasdaq y la economía estadounidense sigue mostrando crecimiento, pero el mercado laboral empieza a entregar señales más claras de pérdida de fuerza y eso vuelve a poner el foco sobre cuánto espacio tiene realmente la Fed para seguir endureciendo su política monetaria. Los rendimientos de los bonos alcanzaron máximos no vistos desde 2002 y el petróleo se mantuvo cerca de los US$100, aunque el retroceso de las tasas y del dólar después del NFP alivió parte de esa presión durante la última jornada.


Cierre de mercado: acciones suben antes del dato de empleo de EE.UU.


¿Puede seguir subiendo la bolsa con tasas en máximos, petróleo volátil y dólar al alza?


El euro alcanza su nivel más bajo en más de un año

Dólar hoy en México: dólar sube hacia 18.35 y rompe la tendencia bajista
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "