


- Anthropic planea una salida a bolsa en noviembre con una valoración estimada de 1,5 billones USD.
- La caída de las acciones tecnológicas genera dudas entre los inversionistas sobre el precio de la operación.
- Los ingresos trimestrales crecieron un 46,7%, mientras que los gastos en cómputo aumentaron un 77,5%.
- La compañía dispone de 131 900 millones USD en efectivo para financiar su expansión y sus compromisos.

- Anthropic planea una salida a bolsa en noviembre con una valoración estimada de 1,5 billones USD.
- La caída de las acciones tecnológicas genera dudas entre los inversionistas sobre el precio de la operación.
- Los ingresos trimestrales crecieron un 46,7%, mientras que los gastos en cómputo aumentaron un 77,5%.
- La compañía dispone de 131 900 millones USD en efectivo para financiar su expansión y sus compromisos.
Anthropic se prepara para una de las mayores salidas a bolsa de la historia, pero su debut previsto para noviembre comenzó a enfrentar dudas tras la fuerte caída de las acciones tecnológicas en Estados Unidos. Algunos inversionistas consideran demasiado elevada la valoración de US$1,5 billones que se ha discutido y están exigiendo condiciones más atractivas para participar en la operación, lo que pone en duda el inicio de las presentaciones previstas para la semana del 9 de noviembre. Aunque la compañía todavía no ha confirmado un aplazamiento, el escenario abre la posibilidad de revisar tanto el calendario como el precio de su salida a bolsa.
Ese cambio en las condiciones del mercado afecta directamente la capacidad de Anthropic para captar capital en bolsa, justo cuando necesita recursos para seguir financiando el desarrollo de sus modelos y la expansión de su infraestructura de cómputo. Sin embargo, aceptar una valoración más baja significaría obtener menos dinero por cada acción emitida, mientras que mantener un precio demasiado elevado podría reducir el interés de los inversionistas y dificultar la colocación. Esta diferencia entre lo que Anthropic busca conseguir y lo que el mercado está dispuesto a pagar es lo que está llevando a reconsiderar las condiciones de la operación.
La valoración entra en discusión
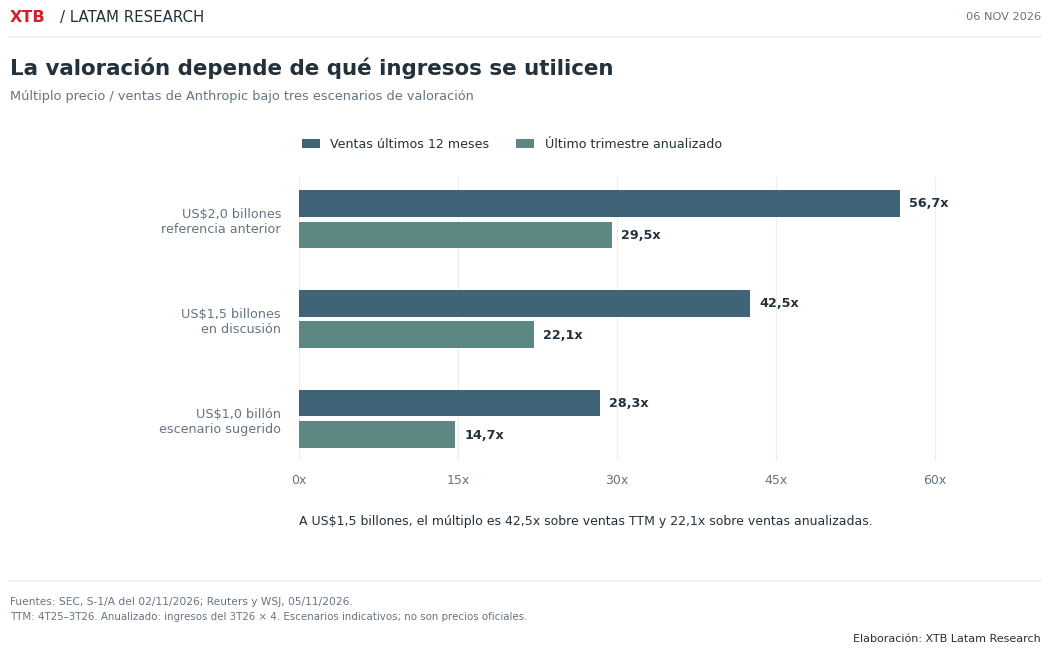
La magnitud de esta diferencia se entiende mejor al revisar cómo han cambiado las valoraciones consideradas para la operación. Inicialmente se hablaba de una cifra cercana a los US$2 billones, pero las conversaciones más recientes apuntan a unos US$1,5 billones, mientras que algunos inversionistas consideran más atractivo un escenario próximo a US$1 billón. Aunque ninguna de estas cifras representa un precio definitivo, la distancia entre ambos extremos alcanza el 50%, una diferencia considerable para una compañía que todavía no cotiza en bolsa. Esto hace que el crecimiento de sus ingresos sea especialmente importante para entender cuánto podrían estar dispuestos a pagar los inversionistas.
Para poner estas cifras en perspectiva, una valoración de US$1,5 billones equivaldría a 42,5 veces los ingresos de los últimos doce meses de Anthropic, mientras que el múltiplo baja a 22,1 veces si se anualizan las ventas del tercer trimestre. Esta diferencia refleja la rapidez con la que está creciendo el negocio, aunque el segundo cálculo supone que la compañía podrá mantener su ritmo reciente de facturación. Si la valoración se redujera a US$1 billón, ambos múltiplos caerían a 28,3 y 14,7 veces, respectivamente, lo que ayuda a entender por qué el precio de salida puede cambiar considerablemente el interés de los inversionistas.
El costo de sostener el crecimiento
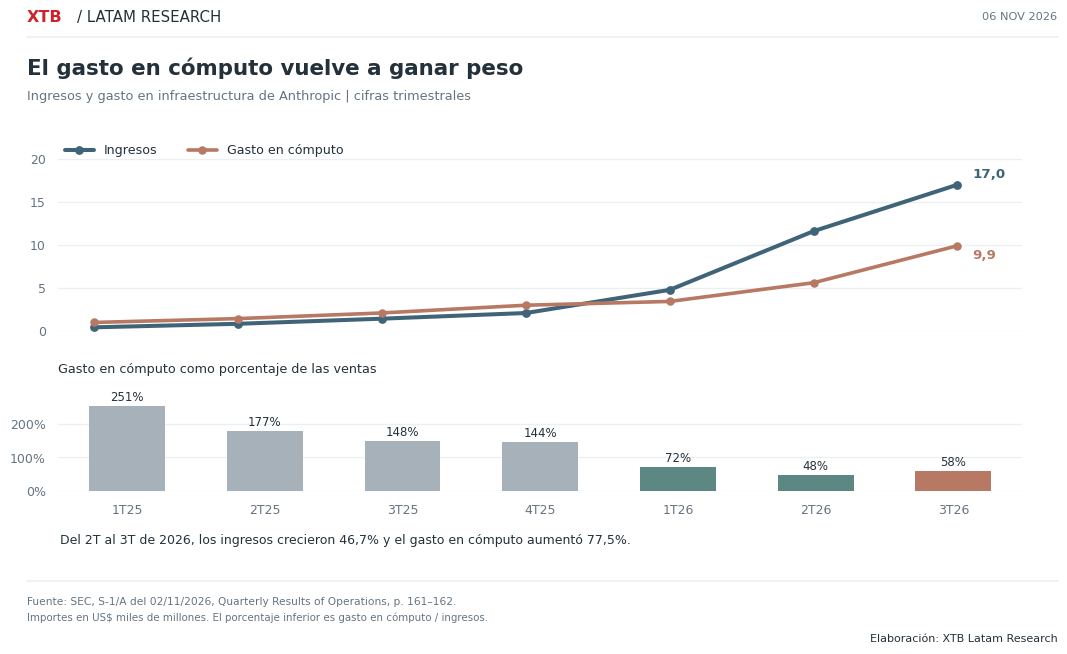
Más allá de los múltiplos, los resultados trimestrales permiten revisar cómo están evolucionando las ventas de Anthropic frente a los costos necesarios para sostenerlas. Entre el segundo y el tercer trimestre de 2026, los ingresos aumentaron un 46,7%, desde US$11.555 millones hasta US$16.956 millones, mientras que el gasto en cómputo creció un 77,5%, pasando de US$5.558 millones a US$9.863 millones. Con ello, este gasto pasó de representar cerca del 48% al 58% de las ventas, un repunte relacionado en parte con la contratación de capacidad de cómputo a corto plazo, que resulta más costosa que los acuerdos de mayor duración. Esta diferencia ayuda a explicar por qué los inversionistas no solo están evaluando cuánto puede seguir creciendo Anthropic, sino también cuánto le costará mantener ese ritmo de expansión.
La última actualización financiera de Anthropic también permite dimensionar los recursos con los que cuenta para financiar su expansión. Al cierre de septiembre, la compañía disponía de cerca de US$131.900 millones entre efectivo e inversiones de corto plazo, mientras que sus acuerdos de infraestructura contemplaban pagos por aproximadamente US$69.800 millones durante los siguientes doce meses. Aunque esta posición le entrega cierto margen para evaluar el momento de su salida a bolsa, el tamaño de sus compromisos mantiene la necesidad de seguir captando capital. Por ahora, la atención estará puesta en las próximas conversaciones con inversionistas y en las cifras de ingresos de octubre, que ayudarán a determinar si Anthropic mantiene su debut en noviembre o termina ajustando las condiciones de la operación.


Resumen de mercado: Nasdaq rebota tras su mayor caída en 19 meses 🔼 Lam Research se dispara un 12%


Airbnb se dispara un 12% tras registrar su mayor crecimiento de ingresos en tres años

Los ordenadores cuánticos se están convirtiendo en un bien escaso

Qualcomm supera las expectativas, pero la debilidad de los smartphones preocupa al mercado
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "