

- Robinhood alcanzó ingresos récord de US$1.424 millones, pero el EPS de US$0,51 quedó por debajo de los US$0,56 esperados y el beneficio neto retrocedió frente al año anterior.
- La composición del negocio está cambiando con rapidez: los ingresos por criptomonedas cayeron 55%, mientras opciones, acciones y especialmente los contratos de eventos compensaron buena parte de esa debilidad.
- La plataforma continúa ganando escala, pero la caída cercana al 4% de la acción muestra que el mercado ya no está premiando únicamente crecimiento: también exige una mejora más clara de la rentabilidad.
Las acciones de Robinhood (HOOD.US) caen alrededor de 4% durante la sesión después de que los resultados del tercer trimestre dejaran una lectura bastante más compleja de lo que su récord de ingresos podría sugerir. La compañía facturó US$1.424 millones, un aumento de 12% interanual y el mayor nivel trimestral de su historia, el problema estuvo más abajo en la cuenta de resultados, en que el beneficio neto se redujo 14% hasta US$476 millones, mientras el EPS diluido cayó 16% hasta US$0,51. Frente al consenso, ese EPS quedó por debajo de los US$0,56 esperados, mientras los ingresos estuvieron prácticamente en línea con las estimaciones.
Principales resultados del 3T26
-
Ingresos: US$1.424 millones, +12% interanual.
-
EPS diluido: US$0,51 vs. US$0,56 esperado.
-
Beneficio neto: US$476 millones, -14% interanual.
-
EBITDA ajustado: US$808 millones, +9%.
-
Ingresos transaccionales: US$867 millones, +19%.
-
Activos totales en plataforma: US$396.000 millones, +19%.
-
Suscriptores Robinhood Gold: 5,2 millones, +34%.
-
Depósitos netos trimestrales: US$15.700 millones.
La reacción negativa del mercado, por tanto, no parece responder a una desaceleración general de la plataforma. Robinhood sigue creciendo en clientes, depósitos, activos y actividad. Lo que cambió fue de dónde está viniendo ese crecimiento y cuánto beneficio está generando.
El crecimiento sigue, pero la rentabilidad ya no avanza al mismo ritmo
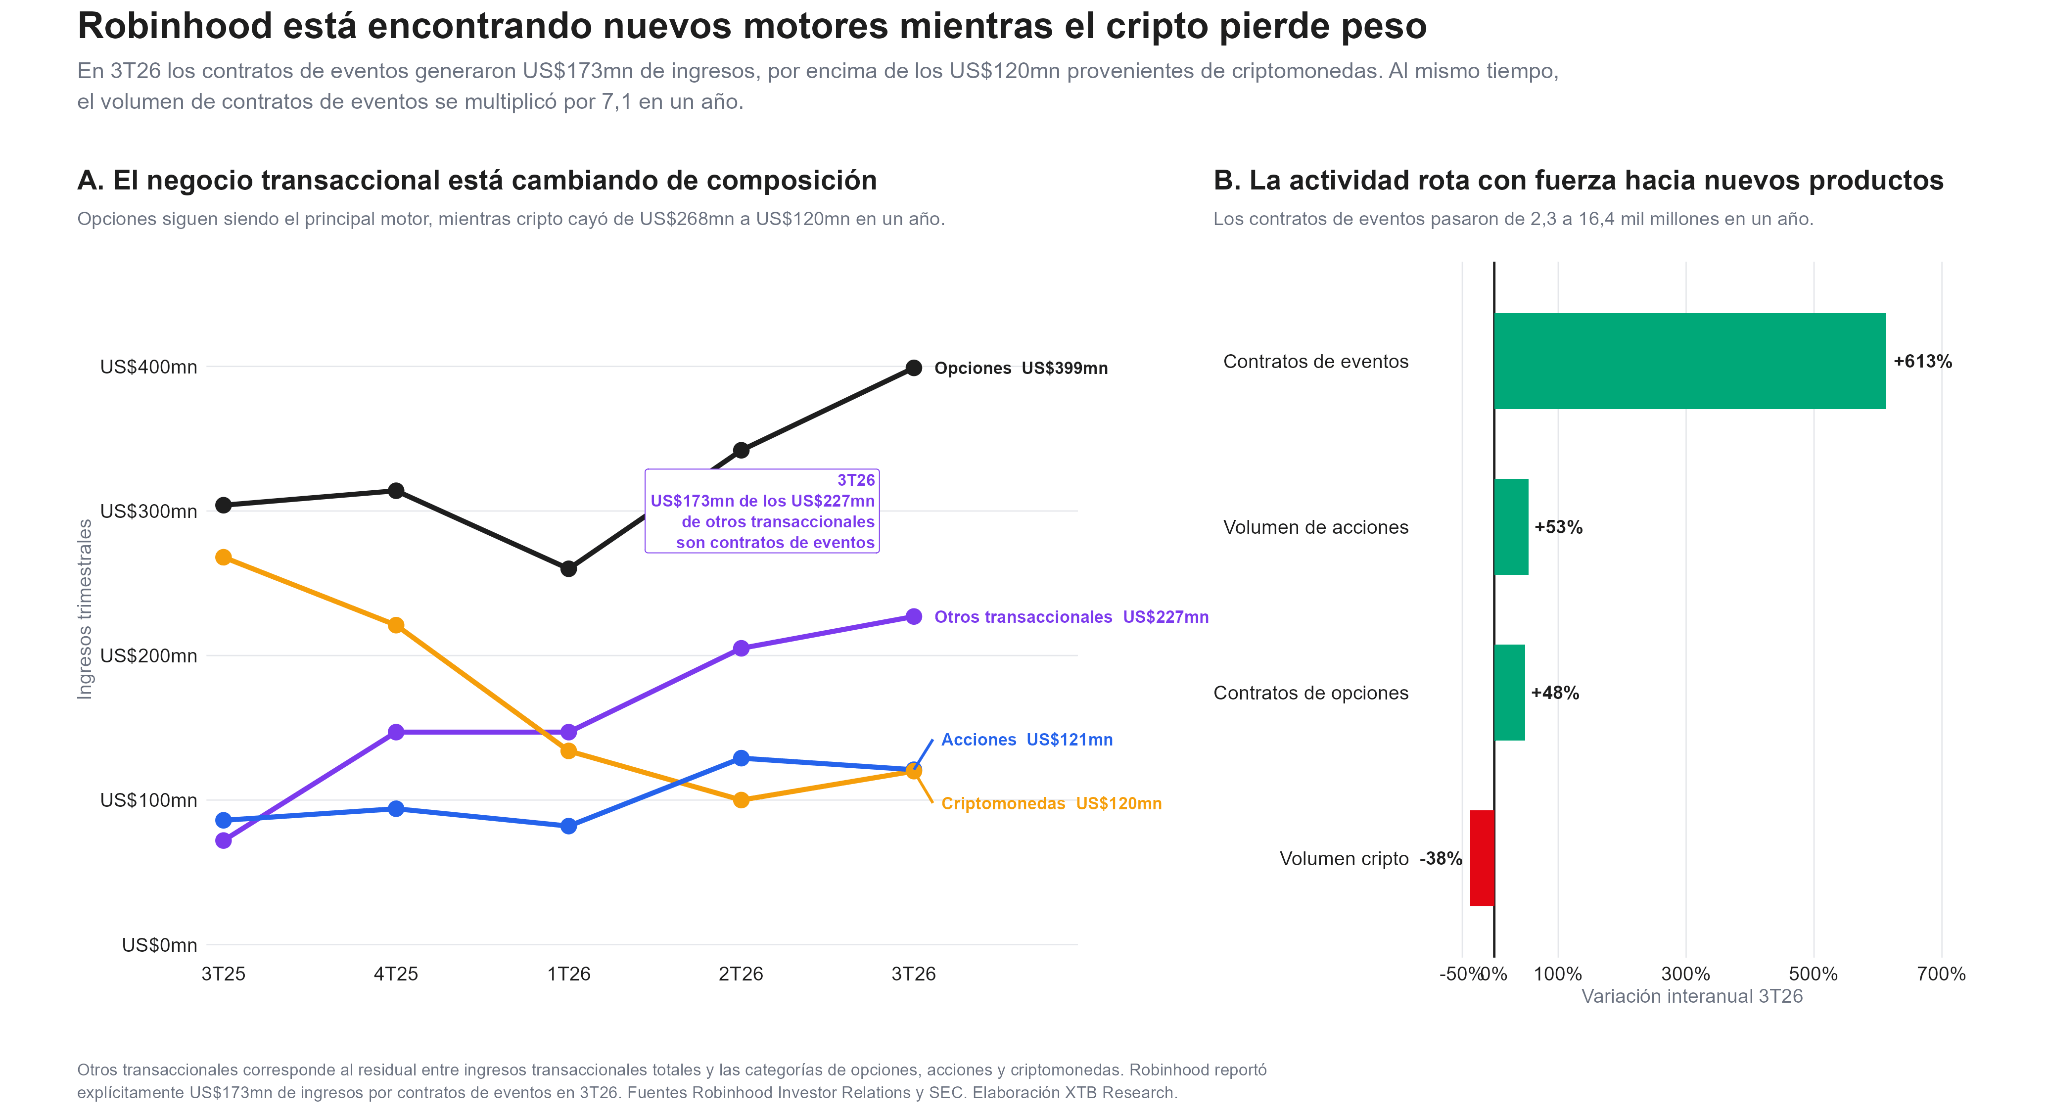
Los ingresos por criptomonedas bajaron 55% interanual hasta US$120 millones, acompañados por una caída de 38% en el volumen nocional cripto, hasta US$50.000 millones. En la aplicación principal de Robinhood, el descenso del volumen fue todavía mayor, de 48%, hace un año, el cripto era una de las principales fuentes de crecimiento de la plataforma. En el 3T26 ya quedó prácticamente al mismo nivel que los ingresos provenientes de acciones, que alcanzaron US$121 millones. La diferencia es que Robinhood consiguió reemplazar esa pérdida con otros segmentos, los ingresos por opciones aumentaron 31% hasta US$399 millones, mientras los ingresos por acciones avanzaron 41%. El cambio más llamativo vino de los contratos de eventos que generaron US$173 millones de ingresos, superando por sí solos los US$120 millones del negocio cripto.
El movimiento también se observa en los volúmenes, dado que los contratos de eventos negociados se multiplicaron por más de siete hasta un récord de 16.400 millones, los contratos de opciones crecieron 48% y el volumen nocional de acciones aumentó 53%. Esto cambia la lectura estratégica de Robinhood porque la compañía sigue expuesta a la actividad de mercado, pero esa exposición ya no depende tanto de una sola clase de activo. Los contratos de eventos y prediction markets se están convirtiendo en un negocio suficientemente grande como para alterar la composición de los ingresos. Esa diversificación es positiva porque reduce parcialmente la dependencia del ciclo cripto, aunque también introduce un nuevo riesgo de que estos productos enfrentan un entorno regulatorio que la propia empresa identifica como potencialmente relevante para su continuidad.
Los ingresos crecieron 12%, el EBITDA ajustado aumentó 9% hasta US$808 millones y su margen se mantuvo elevado en 57%. Al mismo tiempo, el beneficio neto retrocedió 14% y el beneficio atribuible a Robinhood cayó 16%, hasta US$468 millones, parte de esa diferencia se explica por US$67 millones en pérdidas no realizadas, principalmente asociadas a la valoración de Robinhood Ventures Fund I. Robinhood también introdujo este trimestre un beneficio neto ajustado de US$542 millones y un EPS ajustado de US$0,60, medidas que eliminan algunos componentes no operativos.
Aun así, el mercado está mirando algo más estructural, los gastos operativos aumentaron 16%, por encima del crecimiento de los ingresos. Destacó el incremento de 173% en las provisiones por pérdidas crediticias, hasta US$71 millones, a medida que la compañía amplía su cartera de tarjetas de crédito. Los costes de operaciones también aumentaron con fuerza. Es decir, Robinhood está ampliando su ecosistema financiero, pero esa expansión también consume recursos y añade nuevos riesgos al balance.
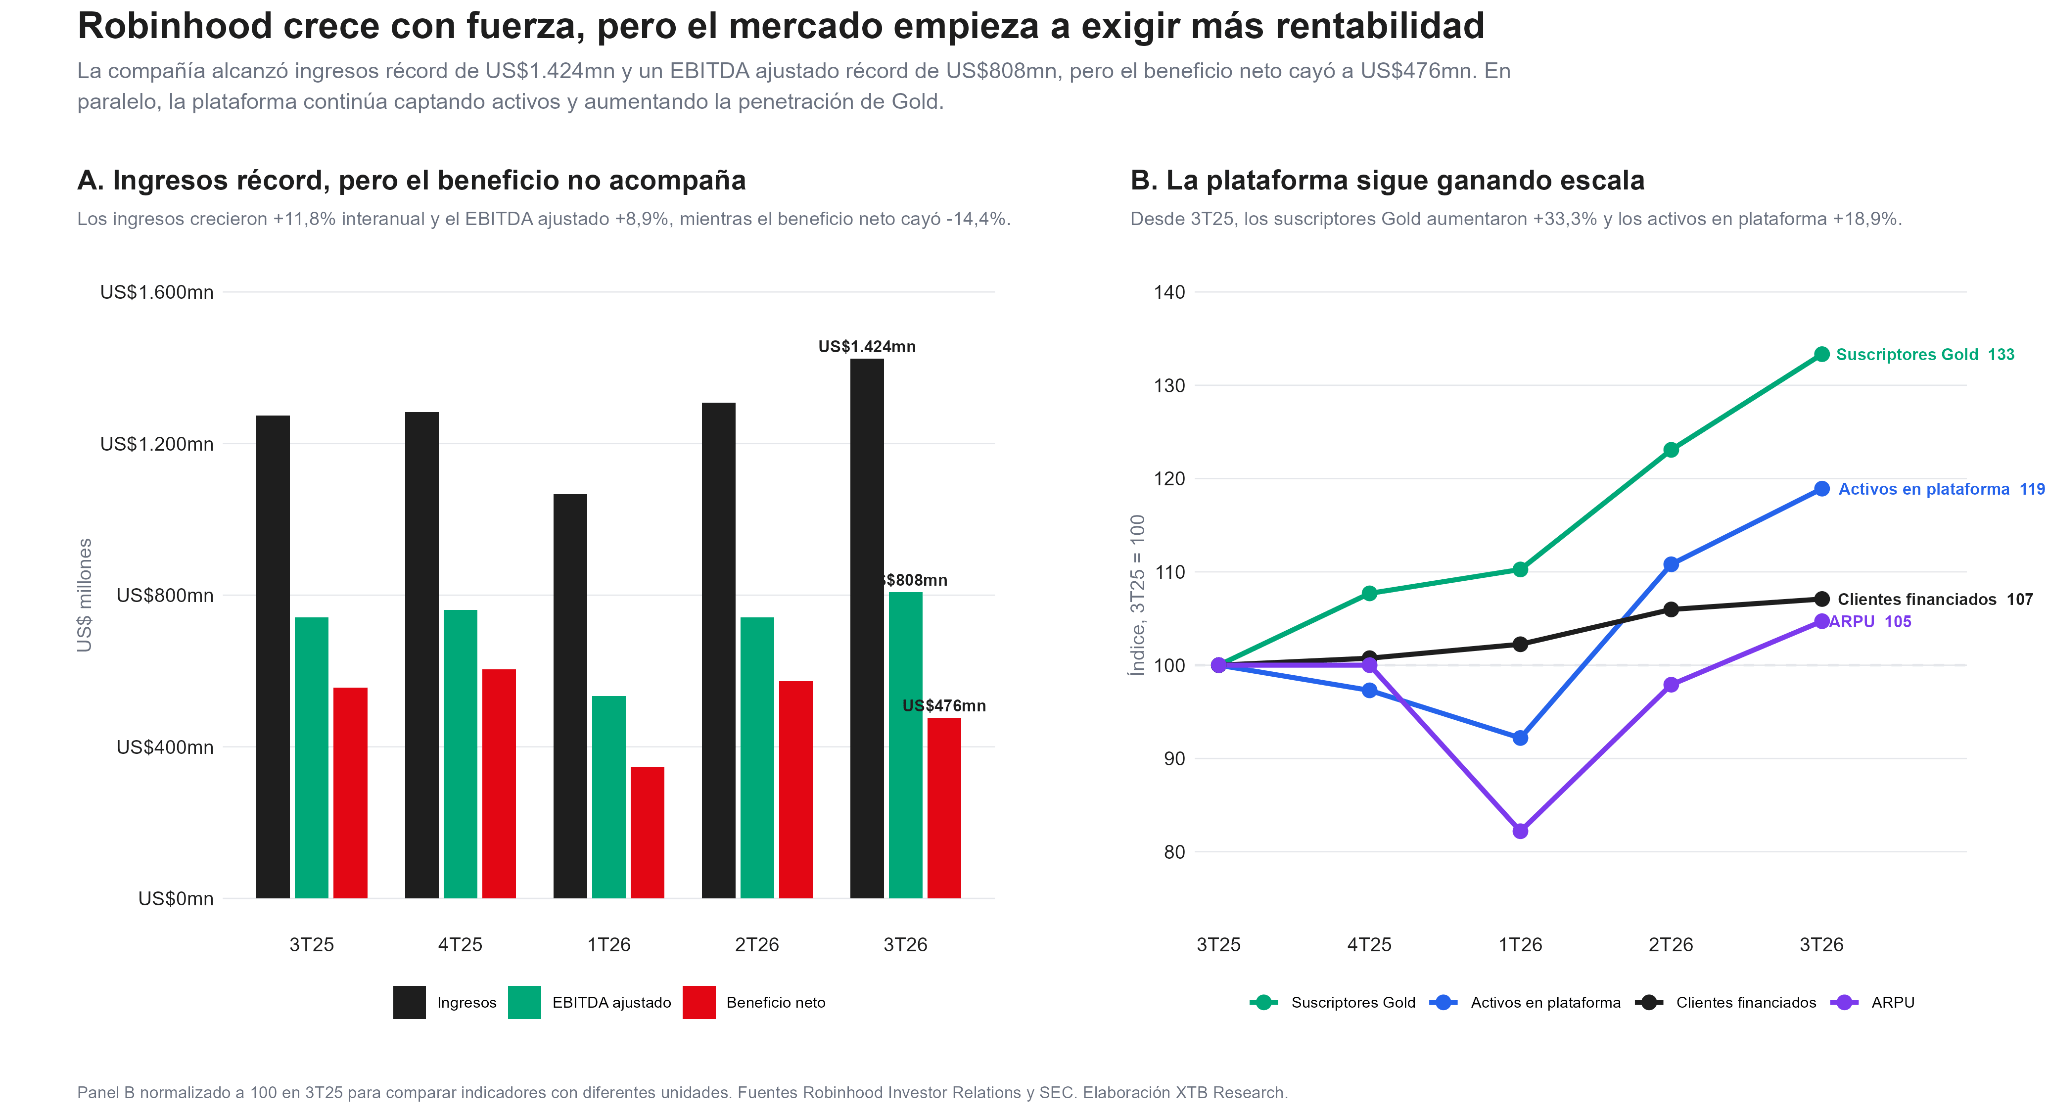
La segunda parte del gráfico ayuda a explicar por qué el trimestre difícilmente puede calificarse como débil. Los suscriptores Gold aumentaron 34% hasta 5,2 millones, los clientes financiados llegaron a 28,7 millones y los activos de la plataforma alcanzaron US$396.000 millones, el ARPU también avanzó 5% interanual hasta US$200. A esto se suman US$15.700 millones de depósitos netos durante el trimestre y US$71.000 millones durante los últimos doce meses. La compañía continúa captando patrimonio, una métrica particularmente relevante para evaluar si Robinhood puede pasar de ser principalmente una aplicación de trading a una plataforma financiera más amplia.
Robinhood está dejando de ser únicamente un broker de trading
Robinhood cerró el trimestre con 14 líneas de negocio que ya generan al menos US$100 millones anualizados. Robinhood Gold, tarjetas, banca, asesoría, prediction markets y productos orientados a traders activos están aumentando el número de fuentes de monetización. Gold alcanzó una tasa de adopción de aproximadamente 18% entre el conjunto de clientes y cercana a 40% entre nuevos usuarios, la tarjeta Gold llegó a 1,3 millones de clientes y más de US$19.000 millones de volumen anualizado de pagos. Robinhood Banking, por su parte, acumulaba cerca de US$5.000 millones en depósitos. Esta expansión ayuda a estabilizar los ingresos cuando determinados mercados pierden actividad. El 3T26 ofrece un ejemplo claro de que el deterioro del cripto no impidió que Robinhood alcanzara un récord de ingresos.
No obstante, diversificar no elimina la sensibilidad al ciclo de mercado, los ingresos transaccionales todavía representan una parte muy relevante del negocio y, dentro de ellos, opciones y prediction markets dependen directamente de los niveles de actividad de los clientes.
La caída de la acción refleja un listón de expectativas más alto
Fuente: xStation5.
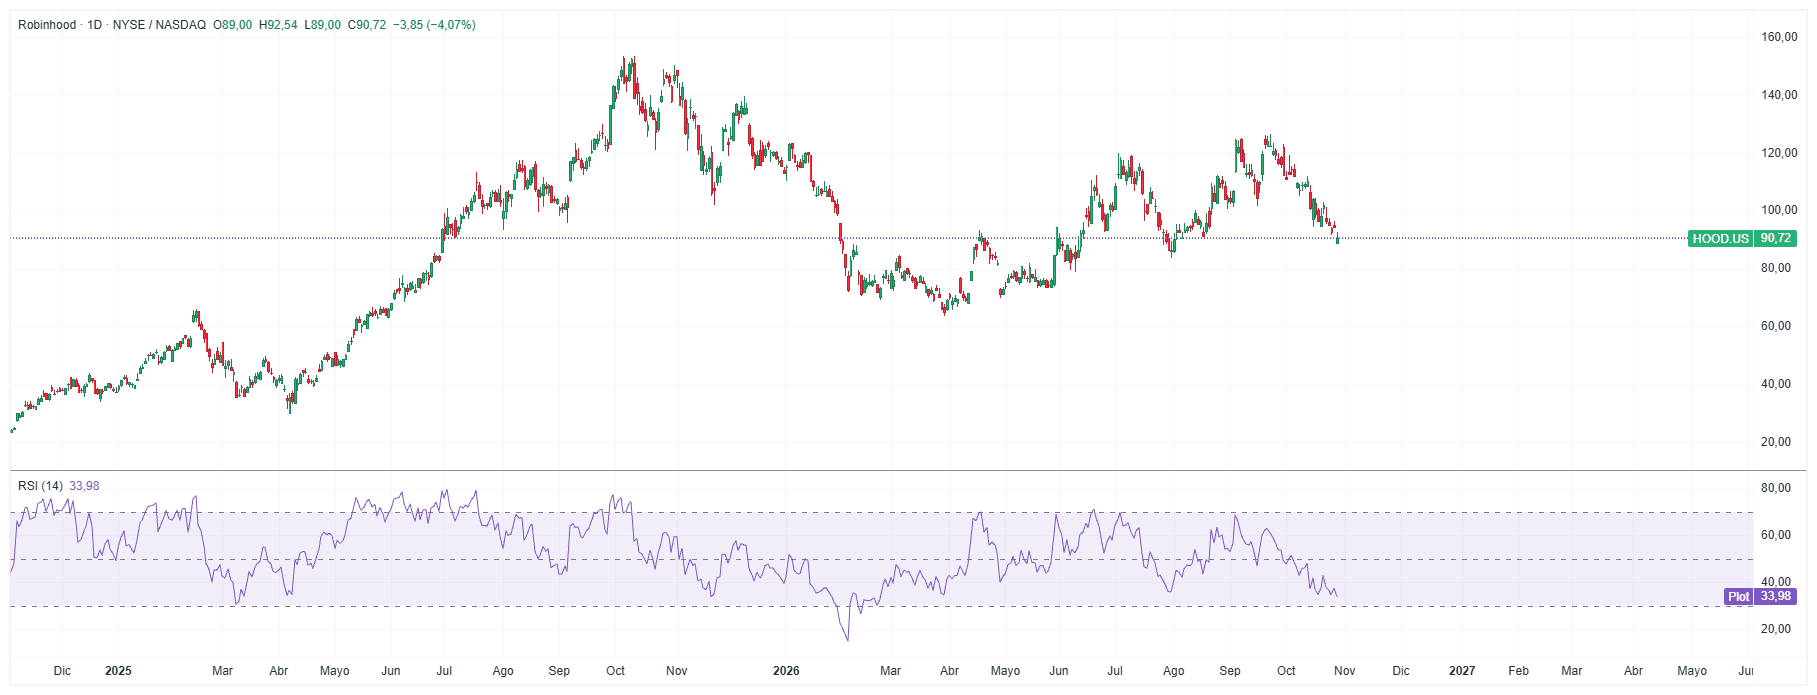
El mercado parece haber cambiado la pregunta que formula sobre Robinhood, ya que hace algunos trimestres, un crecimiento de ingresos de doble dígito, récords de activos y expansión acelerada de nuevos productos probablemente habría dominado la lectura. Ahora los inversores están prestando mayor atención a la conversión de ese crecimiento en beneficios. Además del EPS inferior a las expectativas, los ingresos transaccionales de US$867 millones quedaron por debajo de los US$879 millones estimados por StreetAccount. Las menores tasas de monetización en algunos productos también han llevado a varios analistas a reducir sus precios objetivo.
Al mismo tiempo, la acción acumula una corrección considerable desde sus máximos recientes, lo que indica que parte de las expectativas de crecimiento extraordinario que anteriormente estaban incorporadas en la valoración están siendo revisadas. La propia compañía, sin embargo, mantiene señales favorables de disciplina de costes, Robinhood redujo en US$25 millones el extremo superior de su previsión de gastos operativos ajustados más compensación en acciones para 2026, que ahora se sitúa entre US$2.675 y US$2.750 millones.
¿Qué deja realmente el trimestre de Robinhood?
El 3T26 muestra una compañía que está cambiando sus motores de crecimiento más rápido de lo que evoluciona su rentabilidad. El cripto perdió relevancia de forma abrupta, pero Robinhood consiguió sustituirlo con opciones, acciones, contratos de eventos, suscripciones y nuevos servicios financieros, esa capacidad de diversificación es probablemente el dato operativo más importante del trimestre.
La dificultad está en que los ingresos marcaron récord mientras el beneficio cayó. Para una acción que ya había incorporado expectativas muy elevadas, esa combinación deja menos margen para decepciones. A partir de ahora, el mercado probablemente seguirá tres variables. Primero, si los contratos de eventos pueden sostener tasas de crecimiento elevadas sin deteriorar la monetización. Segundo, si Gold, banca y gestión patrimonial continúan aumentando el peso de los ingresos recurrentes. Y tercero, si el crecimiento de activos y clientes termina produciendo una expansión más consistente de los beneficios.
Robinhood ya está demostrando que puede crecer aunque el cripto atraviese una fase débil. El siguiente examen es demostrar que ese crecimiento puede traducirse también en una rentabilidad cada vez mayor.


IPO de Anthropic: Todo lo que debes saber antes de su debut en Nasdaq

Netflix pierde más del 50% desde sus máximos: ¿qué está descontando el mercado?



📊 Resultados de los hiperescaladores: Alphabet y Microsoft. ¿Justificarán sus resultados las enormes inversiones?

Meta pierde 400.000 millones en 14 días y entra en mercado bajista
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "