

-
El SOXX acumula una caída de 18,6% desde su máximo del 5 de octubre, mientras la presión es todavía mayor en algunas compañías de infraestructura de inteligencia artificial como CoreWeave y Vertiv.
-
El deterioro empieza a aparecer en el high yield, cuyo comportamiento se ha vuelto más sensible al de los semiconductores, pero el crédito investment grade y los Treasuries todavía muestran una respuesta mucho más defensiva.
-
Los episodios históricos de caídas simultáneas en semiconductores y high yield suelen venir acompañados de elevada volatilidad antes de una recuperación; por ahora los datos apuntan a estrés concentrado, no a una ruptura generalizada del mercado.

-
El SOXX acumula una caída de 18,6% desde su máximo del 5 de octubre, mientras la presión es todavía mayor en algunas compañías de infraestructura de inteligencia artificial como CoreWeave y Vertiv.
-
El deterioro empieza a aparecer en el high yield, cuyo comportamiento se ha vuelto más sensible al de los semiconductores, pero el crédito investment grade y los Treasuries todavía muestran una respuesta mucho más defensiva.
-
Los episodios históricos de caídas simultáneas en semiconductores y high yield suelen venir acompañados de elevada volatilidad antes de una recuperación; por ahora los datos apuntan a estrés concentrado, no a una ruptura generalizada del mercado.
En las últimas semanas comenzaron a aparecer señales de presión en los mercados de crédito ligados a la inteligencia artificial, mientras algunas de las compañías que más deuda utilizaron para financiar centros de datos e infraestructura tecnológica han sufrido movimientos mucho más intensos. El SOXX, uno de los principales referentes del sector de semiconductores, alcanzó un máximo reciente el 5 de octubre y desde entonces acumula una caída cercana al 18,6%. CoreWeave pierde alrededor de 34,8% desde esa misma fecha, Vertiv 23,4% y AMD 19,1%, en contraste, el S&P 500 ha retrocedido aproximadamente 1,5% durante ese período.
La diferencia permite separar dos preguntas:
- ¿Existe estrés dentro del ecosistema de inteligencia artificial? La respuesta es claramente sí.
- ¿Ese estrés ya se ha convertido en un problema para todo el sistema financiero? Hasta ahora, los datos todavía no permiten llegar tan lejos.
El deterioro sigue concentrado cerca del núcleo de la IA
La forma más clara de observarlo es ordenar los activos según su cercanía al actual foco de tensión. Desde el máximo reciente del SOXX, las compañías de infraestructura de inteligencia artificial presentan una caída mediana cercana al 23,4%. Los ETF de semiconductores retroceden alrededor de 17,7%, mientras una selección de fabricantes de chips cae aproximadamente 11,1%. Al pasar hacia índices más amplios, la intensidad disminuye con rapidez, por ejemplo, el Nasdaq y S&P 500 muestran en conjunto una caída mediana cercana al 4%. Más lejos todavía, el crédito se mantiene prácticamente estable y los Treasuries de largo plazo avanzan más de 5%.
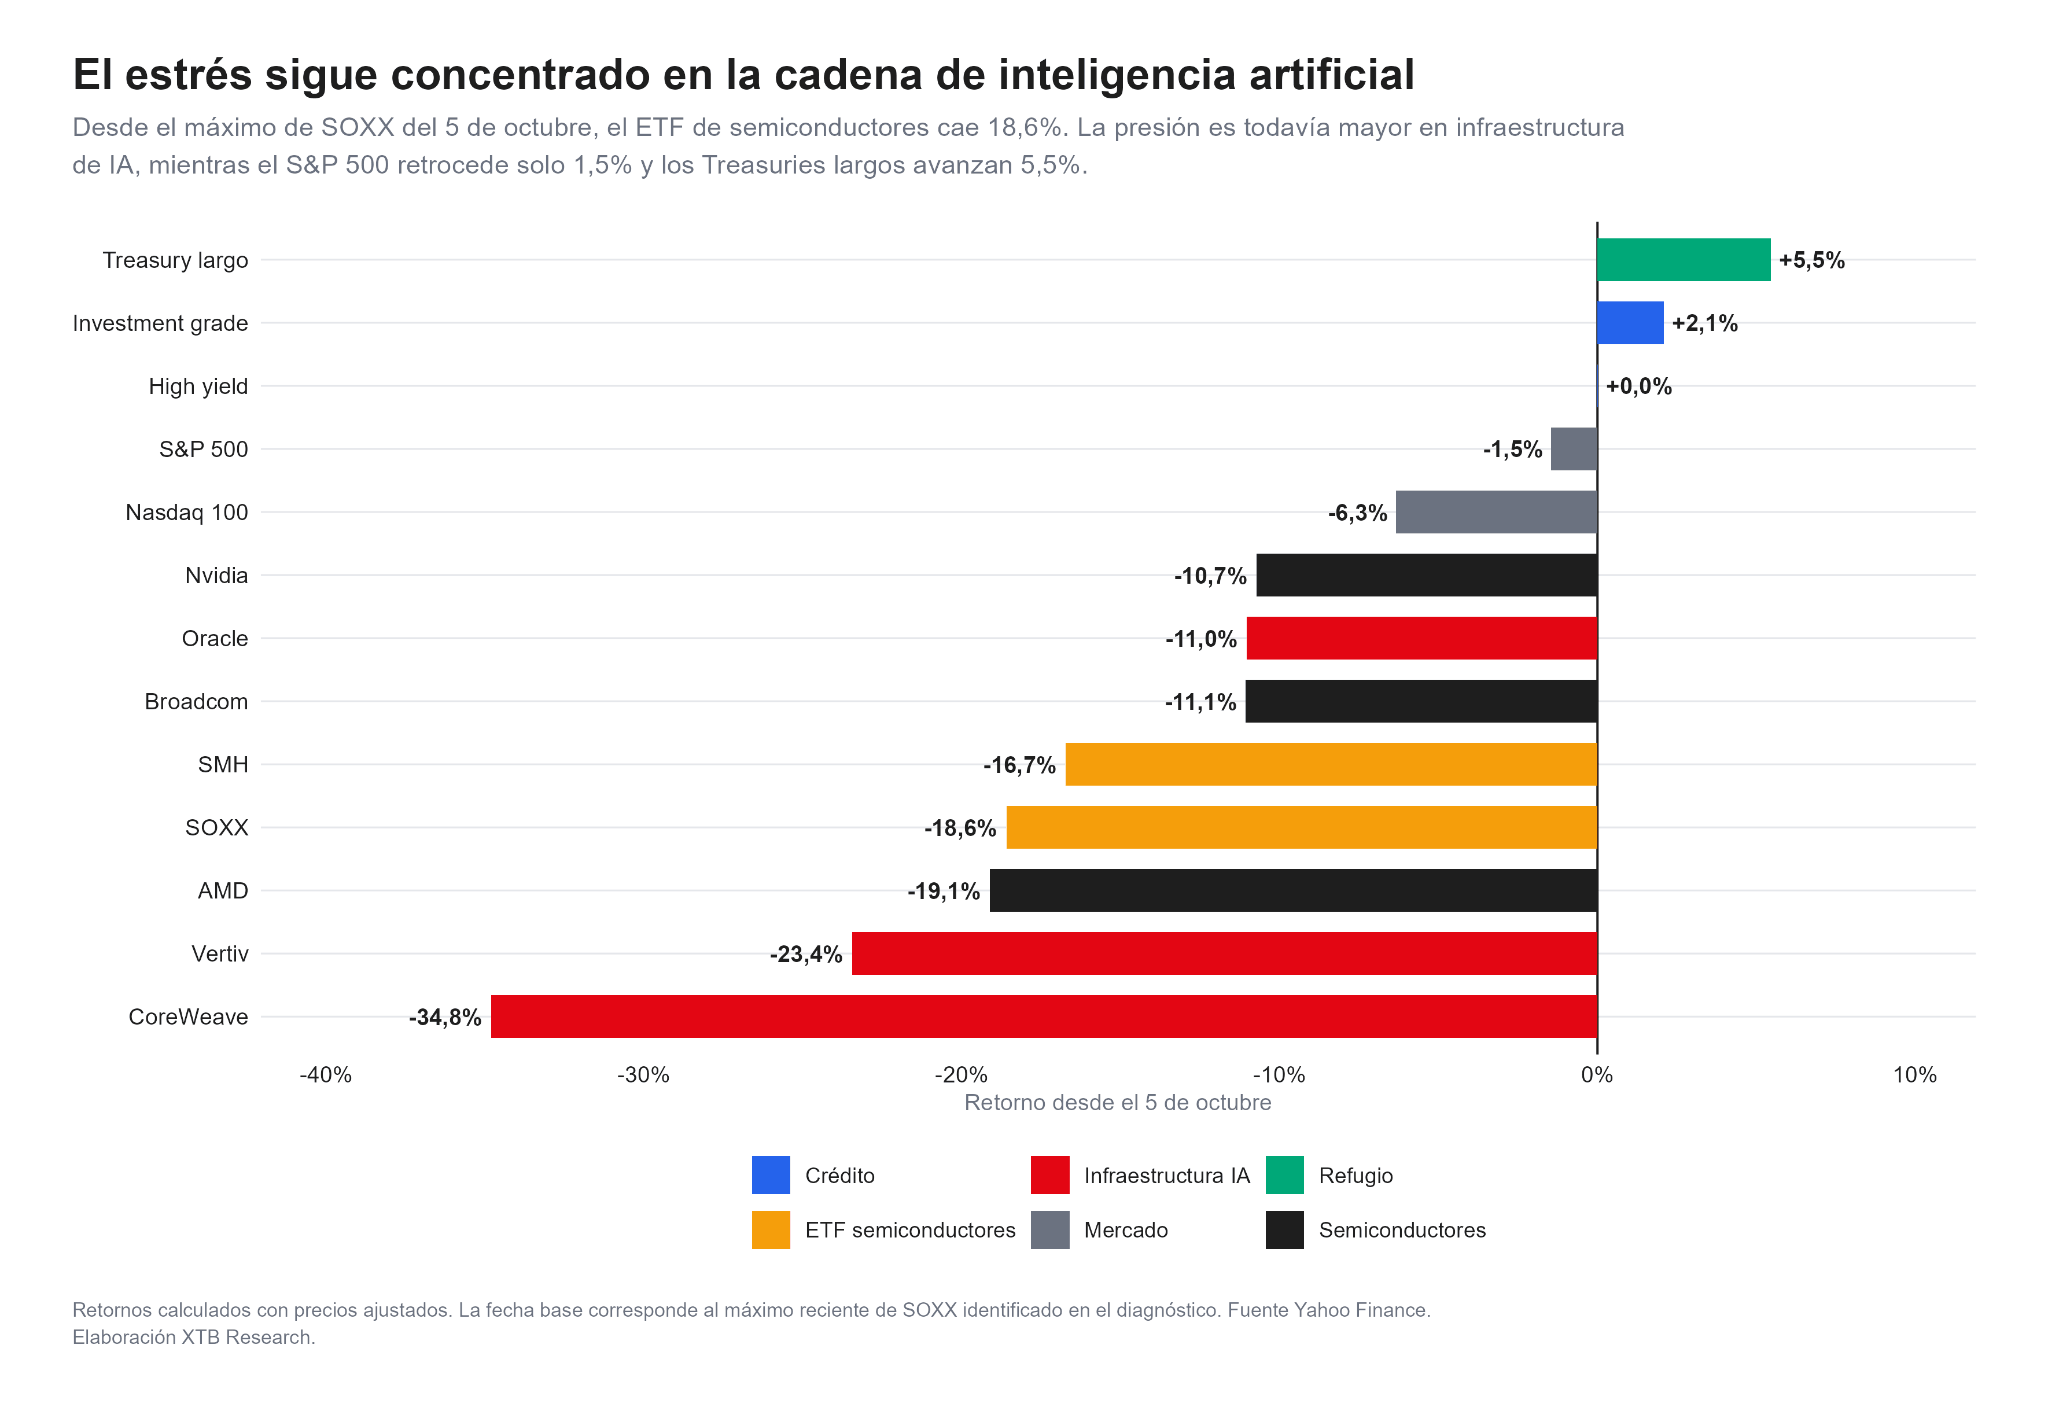 Comparación de rendimientos de semiconductores, empresas de infraestructura de IA, índices bursátiles y activos de renta fija desde el 5 de octubre.
En una venta verdaderamente sistémica esperaríamos que la presión se extendiera con una intensidad mucho mayor desde las compañías tecnológicas hacia la deuda corporativa, el mercado general y eventualmente incluso hacia los activos considerados más seguros. Por ahora ocurre que el mercado está diferenciando entre los segmentos.
CoreWeave representa el extremo más evidente, dado que su acción se encuentra cerca de un 47% por debajo del máximo alcanzado desde agosto, mientras su deuda y sus credit default swaps han registrado un deterioro mucho más acusado que el observado en compañías tecnológicas con balances más sólidos. Un CDS o credit default swap funciona de manera similar a un seguro frente al riesgo de impago de una empresa, quien compra la protección paga una prima y cuanto mayor es la percepción de riesgo, mayor es el costo de ese seguro. Por eso, cuando los spreads de CDS suben con fuerza, el mercado de crédito está enviando una señal de cautela aunque la empresa todavía continúe pagando normalmente sus obligaciones.
El high yield comienza a seguir a los semiconductores
Durante las últimas 20 sesiones, la correlación entre SOXX y high yield se encuentra alrededor de 0,30. A 60 sesiones alcanza aproximadamente 0,41. Una correlación positiva significa que ambos activos están empezando a moverse más en la misma dirección, cuando los semiconductores sufren, el crédito de mayor riesgo también muestra una tendencia mayor a debilitarse.
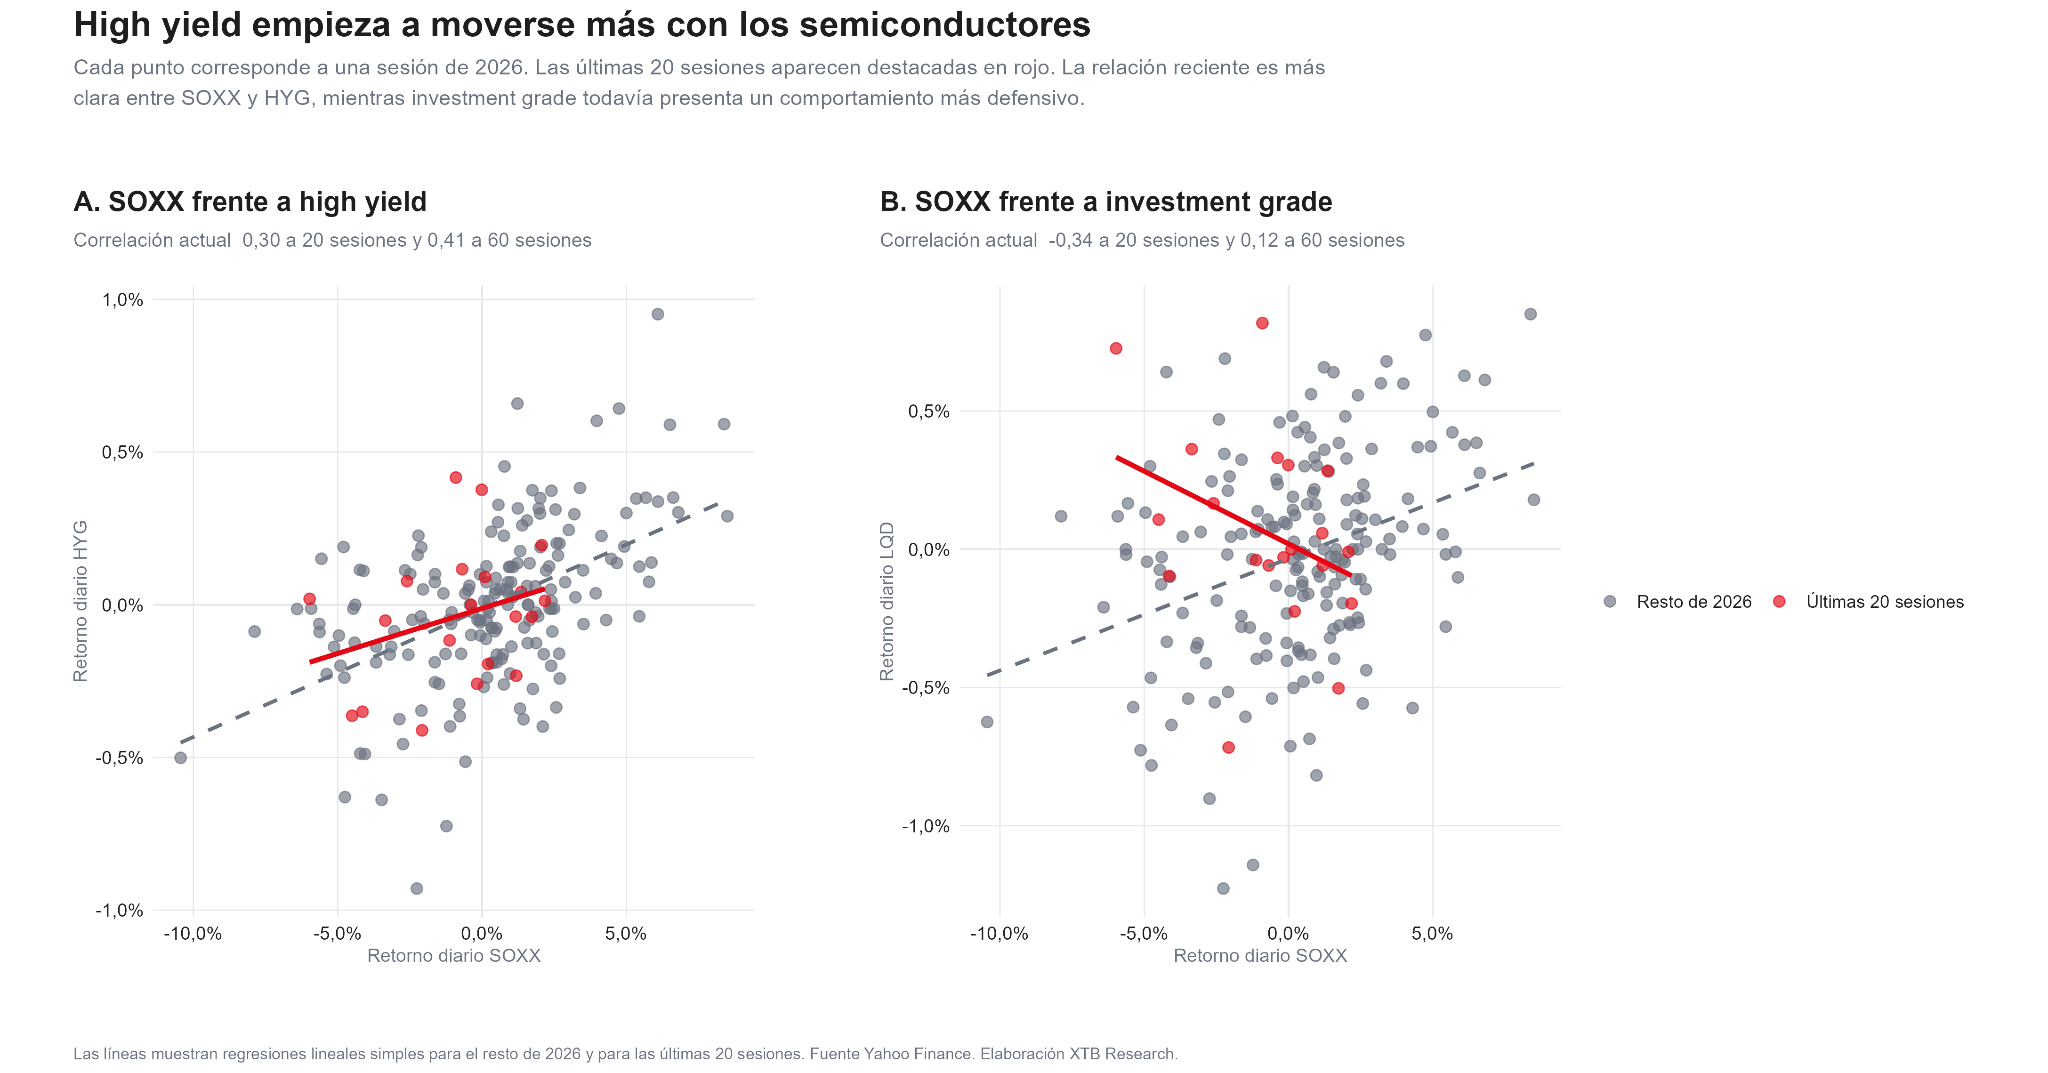 Gráficos de dispersión de la correlación entre SOXX y los segmentos de crédito high yield e investment grade.
En investment grade ocurre algo diferente y la correlación a 20 sesiones entre semiconductores y deuda corporativa de alta calidad es aproximadamente -0,34. Es decir, mientras el sector tecnológico ha caído, este segmento todavía se ha comportado más como un activo defensivo. Esto puede verse también en los spreads de crédito, el OAS del high yield se ha ampliado cerca de 15 puntos básicos desde el máximo del SOXX, frente a solo unos 4 puntos básicos en investment grade. El OAS mide, de forma simplificada, cuánto rendimiento adicional exige un inversor para prestar dinero a una empresa en lugar de hacerlo al Tesoro estadounidense. Si aumenta, significa que el mercado está pidiendo una compensación mayor por asumir riesgo de crédito. El high yield suele ser una zona de transición entre la renta variable y el crédito más defensivo, debido a eso, si la tensión continúa avanzando desde empresas de infraestructura hacia compañías de menor calidad crediticia, este segmento probablemente sea uno de los primeros lugares donde aparezca.
No todo el crédito ligado a la IA tiene el mismo problema
Hablar de “crédito tecnológico” como si fuera un único mercado puede llevar a conclusiones equivocadas. El deterioro más fuerte está concentrado en compañías cuyo modelo de negocio combina grandes necesidades de capital, expansión agresiva de infraestructura y dependencia de financiación externa. CoreWeave es el ejemplo más evidente, pero el mercado también ha elevado el precio de protección sobre otros nombres relacionados con el gasto en inteligencia artificial. Los CDS de Oracle, por ejemplo, se han ampliado mucho más que los índices generales de crédito durante los últimos meses.
Esto ocurre mientras la cantidad de deuda vinculada al desarrollo de inteligencia artificial sigue aumentando. La inversión en centros de datos, chips, redes eléctricas y capacidad computacional requiere enormes cantidades de capital, y no todo ese gasto puede financiarse únicamente mediante flujo de caja. El problema es cuando el costo del financiamiento sube al mismo tiempo que los inversores empiezan a cuestionar el retorno de esas inversiones. En ese escenario puede formarse un círculo en que más dudas sobre la rentabilidad de la IA elevan el costo de financiar nuevos proyectos, un financiamiento más caro reduce el atractivo de nuevas inversiones, y menores expectativas de inversión terminan afectando a las compañías que venden chips, servidores y equipamiento para centros de datos.
Ese mecanismo todavía no se ha desarrollado completamente, pero explica por qué el mercado está siguiendo con tanta atención el comportamiento del crédito.
El mapa de estrés sigue siendo muy desigual
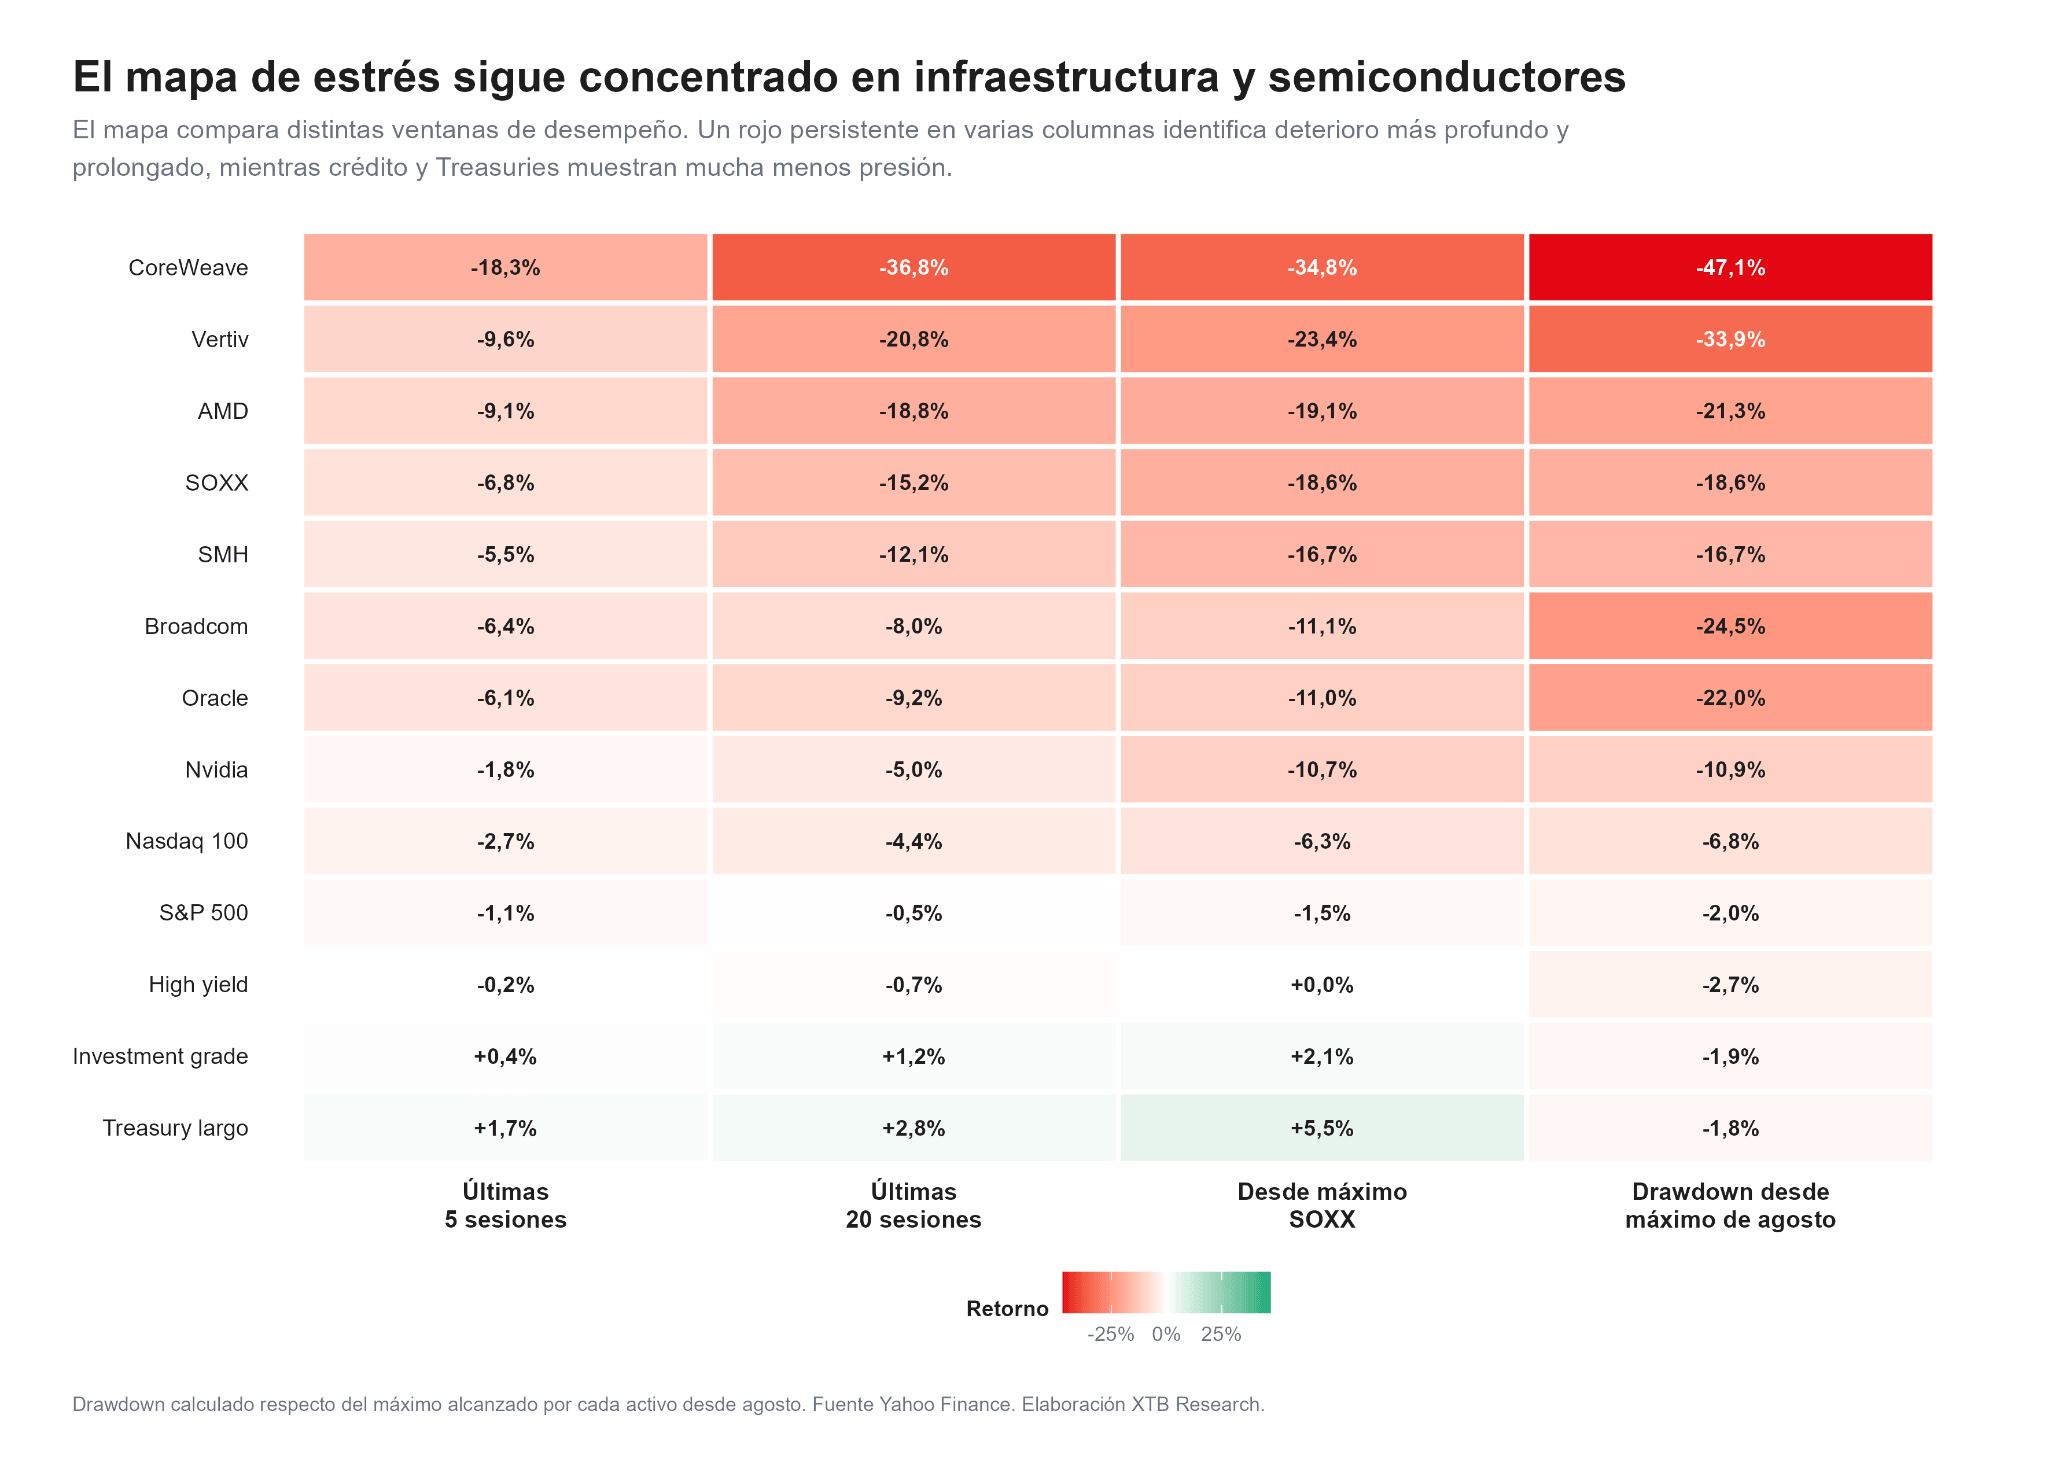 Mapa de calor de rendimientos y caídas desde máximos de empresas de IA, semiconductores, índices bursátiles y activos de crédito.
Durante las últimas 20 sesiones, CoreWeave pierde cerca de 36,8%, Vertiv alrededor de 20,8%, AMD 18,8% y SOXX aproximadamente 15,2%. En cambio, el high yield retrocede menos de 1%. El crédito investment grade sube alrededor de 1,2% y los Treasuries de largo plazo avanzan aproximadamente 2,8%.
El contraste sigue siendo aún mayor al medir las pérdidas desde los máximos alcanzados desde agosto. CoreWeave registra un drawdown cercano al 47% y Vertiv aproximadamente 34%. AMD está más de 21% por debajo de su máximo, mientras SOXX y SMH pierden alrededor de 19% y 17%, respectivamente. El high yield, en cambio, está aproximadamente 2,7% por debajo de su máximo y el investment grade cerca de 1,9%.
Un drawdown simplemente mide cuánto ha caído un activo desde su máximo previo, por eso sirve para comparar el grado de daño acumulado incluso cuando los activos tienen precios y volatilidades muy diferentes. La conclusión es que el daño todavía disminuye mucho a medida que nos alejamos de la infraestructura de IA y los semiconductores.
¿Qué tendría que pasar para hablar de contagio real?
La primera señal sería una ampliación mucho mayor de los spreads del high yield, dado que, hasta ahora, el deterioro existe, pero sigue siendo limitado en comparación con la caída de las acciones tecnológicas. Si la venta comenzara a extenderse hacia empresas no relacionadas con inteligencia artificial y los spreads crediticios aumentaran de forma generalizada, la interpretación sería distinta.
La segunda señal sería que el investment grade dejara de actuar como refugio relativo. Hoy la deuda corporativa de mejor calidad sigue mostrando resistencia, una caída simultánea de high yield e investment grade indicaría que los inversores ya no están distinguiendo únicamente entre empresas más o menos apalancadas, sino que estarían reduciendo exposición al crédito de forma más amplia.
La tercera sería un cambio en el comportamiento de los Treasuries, ya que, por ahora, los bonos públicos estadounidenses están recibiendo flujos defensivos. Si una corrección bursátil profunda coincidiera con caídas en Treasuries y ampliaciones de spreads corporativos, las condiciones financieras se estarían endureciendo por varios canales al mismo tiempo.
La historia muestra que el camino puede ser bastante volátil
Para poner el movimiento actual en perspectiva, analizamos 84 episodios desde 2008 en los que SOXX cayó al menos 3% durante una sesión y el high yield perdió al menos 0,5% al mismo tiempo. La trayectoria posterior ha sido positiva en términos medianos, pero con bastante volatilidad antes de alcanzar esa recuperación. Veinte sesiones después de estos episodios, el S&P 500 registra una ganancia mediana de 2,4%, el Nasdaq 100 alrededor de 2,4% y SOXX aproximadamente 1,7%. Después de 60 sesiones, las medianas aumentan hasta cerca de 6% para el S&P 500, 7,1% para Nasdaq y 9,6% para semiconductores.
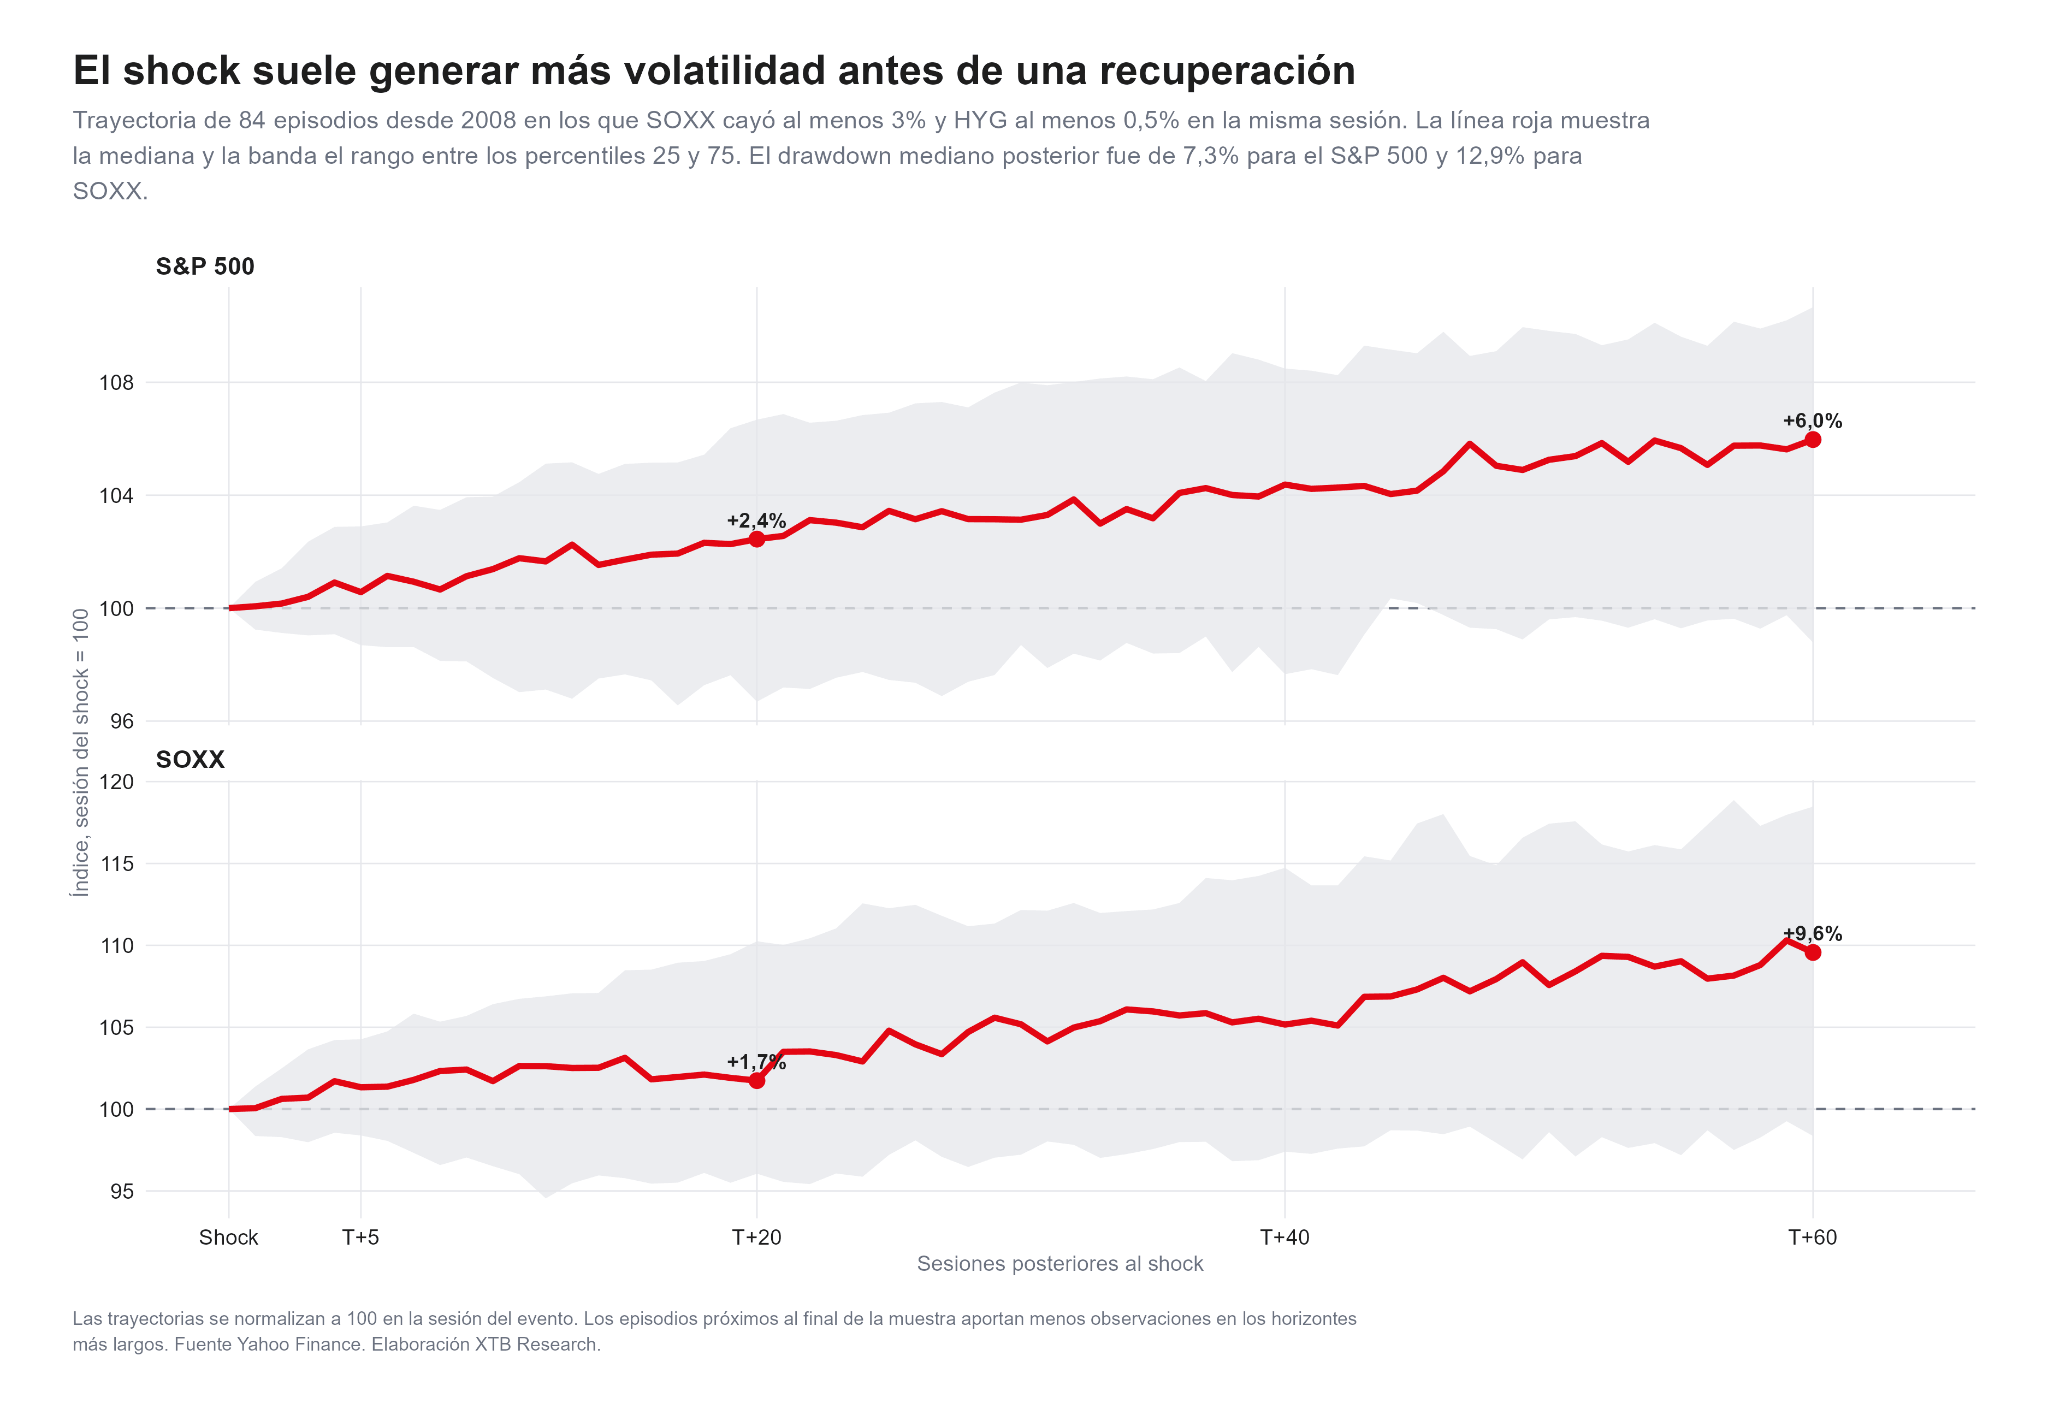 Gráficos de evolución histórica del S&P 500 y SOXX durante las 60 sesiones posteriores a episodios de estrés simultáneo en semiconductores y high yield.
Sin embargo, después del shock inicial, el S&P 500 registró un drawdown mediano posterior cercano al 7,3%, mientras los semiconductores llegaron a caer aproximadamente 12,9% antes de estabilizarse. En otras palabras, históricamente una recuperación posterior no ha significado que el suelo se forme inmediatamente. Además, estos datos no deben interpretarse como una previsión para el episodio actual, los 84 casos incluyen contextos económicos, monetarios y financieros muy diferentes. Sirven para mostrar cómo se comportó el mercado en situaciones comparables, no para establecer una probabilidad exacta de lo que ocurrirá ahora.
La clave está en saber si el crédito empieza a confirmar a las acciones
La caída de los semiconductores es suficientemente grande como para tomarla en serio. El SOXX ya está cerca de un mercado bajista desde su máximo reciente, mientras algunas compañías vinculadas a infraestructura de IA registran pérdidas mucho mayores. El crédito, sin embargo, todavía cuenta una historia más moderada, el high yield comienza a moverse más junto con los semiconductores, los spreads se han ampliado y el mercado está aumentando el precio de protección sobre varias compañías relacionadas con inteligencia artificial. Pero investment grade se mantiene relativamente firme y los Treasuries continúan funcionando como refugio.
Eso deja al mercado en una fase intermedia, mientras el estrés permanezca concentrado en infraestructura de IA, semiconductores y emisores con mayor apalancamiento, resulta más apropiado hablar de una revaloración del riesgo dentro del ecosistema tecnológico. La señal cambiaría si el high yield acelera su deterioro, si los spreads de empresas ajenas al sector comienzan a ampliarse y si investment grade deja de resistir. Los próximos resultados empresariales y, especialmente, las previsiones de capex, flujo de caja y necesidades de financiación serán decisivos. En este punto del ciclo de inteligencia artificial, el mercado ya no está mirando únicamente cuánto pueden crecer los ingresos, también quiere saber cuánto capital hace falta para generar ese crecimiento y qué rentabilidad obtendrá quien financie la expansión.



Bonos del Tesoro suben y tecnología cae: ¿Wall Street está entrando en una gran rotación?


Dólar hoy en México: sube a 18,72 pese a que la inflación refuerza los argumentos para que Banxico mantenga las tasas


Resumen de mercados: los resultados "aceptables" no son suficientes; las tecnológicas siguen cayendo y el petróleo alcanza máximos desde mayo (22.10.2026)


Resultados de Tesla: ¿Seguirá siendo Tesla una empresa de automóviles dentro de un año?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "