


SpaceX afronta una nueva temporada de resultados empresariales con un desafío que hace apenas unos años no tenía que abordar de manera tan directa. Elon Musk todavía puede hablar de Marte, de una revolución de la inteligencia artificial y de la construcción de infraestructura capaz de transformar industrias enteras. Sin embargo, desde su salida a bolsa, estas ambiciones tienen un costo tangible y los inversores quieren saber qué están obteniendo a cambio de los miles de millones de dólares invertidos.
En los mercados privados, era más fácil asignar valor al futuro. La confianza en la visión del fundador, los avances tecnológicos y el potencial para conquistar nuevos mercados solían ser suficientes. Una compañía que cotiza en bolsa tiene mucho menos margen para postergar las preguntas sobre su rentabilidad. El crecimiento de los ingresos es importante, pero aún más relevante es cuánto capital se necesita para conseguirlo y si el negocio podrá llegar a sostenerse por sí mismo.
Starlink sigue siendo el pilar financiero de SpaceX, pero cada vez resulta más difícil considerar que sus beneficios sean suficientes para respaldar a todo el grupo. El negocio de conectividad genera efectivo, mientras que las operaciones espaciales y la inteligencia artificial consumen enormes cantidades de capital, sin certeza de que puedan alcanzar una rentabilidad sostenible. Cuanto mayores son estas inversiones, más presión recae sobre Starlink para hacer algo más que mantener su crecimiento: también debe financiar proyectos cada vez más costosos. Por ello, en los resultados del tercer trimestre, los inversores buscarán una respuesta a una pregunta fundamental: ¿puede SpaceX desarrollar nuevos negocios sin aumentar continuamente la carga financiera sobre su único pilar claramente rentable?
Principales expectativas
-
Ingresos del tercer trimestre: aproximadamente 12.700 millones de dólares.
-
Beneficio operativo total: aproximadamente 200 millones de dólares.
-
Segmento de conectividad, incluidos Starlink y los servicios de conectividad: 4.450 millones de dólares en ingresos y 1.660 millones de dólares en utilidad operativa.
-
Segmento de inteligencia artificial: 7.300 millones de dólares en ingresos y un resultado operativo negativo de 938 millones de dólares.
-
Segmento espacial: resultado operativo negativo previsto de 525 millones de dólares.
-
Actividad de lanzamientos: aproximadamente 35 lanzamientos durante el trimestre, incluidas 10 misiones para clientes.
Previsiones para el conjunto de 2026: Se espera que el segmento de conectividad genere 17.400 millones de dólares en ingresos y 6.500 millones de dólares en utilidad operativa. Para el segmento espacial se proyectan ingresos de 3.400 millones de dólares y un resultado operativo negativo de 2.300 millones de dólares. Mientras tanto, el segmento de IA podría generar 27.100 millones de dólares en ingresos y un resultado operativo negativo de 1.500 millones de dólares.
Starlink es rentable, pero todo el grupo sigue dependiendo de él
Starlink es actualmente el pilar financiero de SpaceX. Los ingresos trimestrales previstos de 4.450 millones de dólares y la utilidad operativa de 1.660 millones de dólares demuestran que los servicios de conectividad tienen un perfil económico muy diferente al del desarrollo de cohetes o la infraestructura de inteligencia artificial. Se trata de un negocio que puede crecer junto con su base de suscriptores, la ampliación de su cobertura y la captación de clientes corporativos y del sector público. Es aquí donde la relación entre una mayor escala y la mejora del desempeño financiero resulta más tangible.
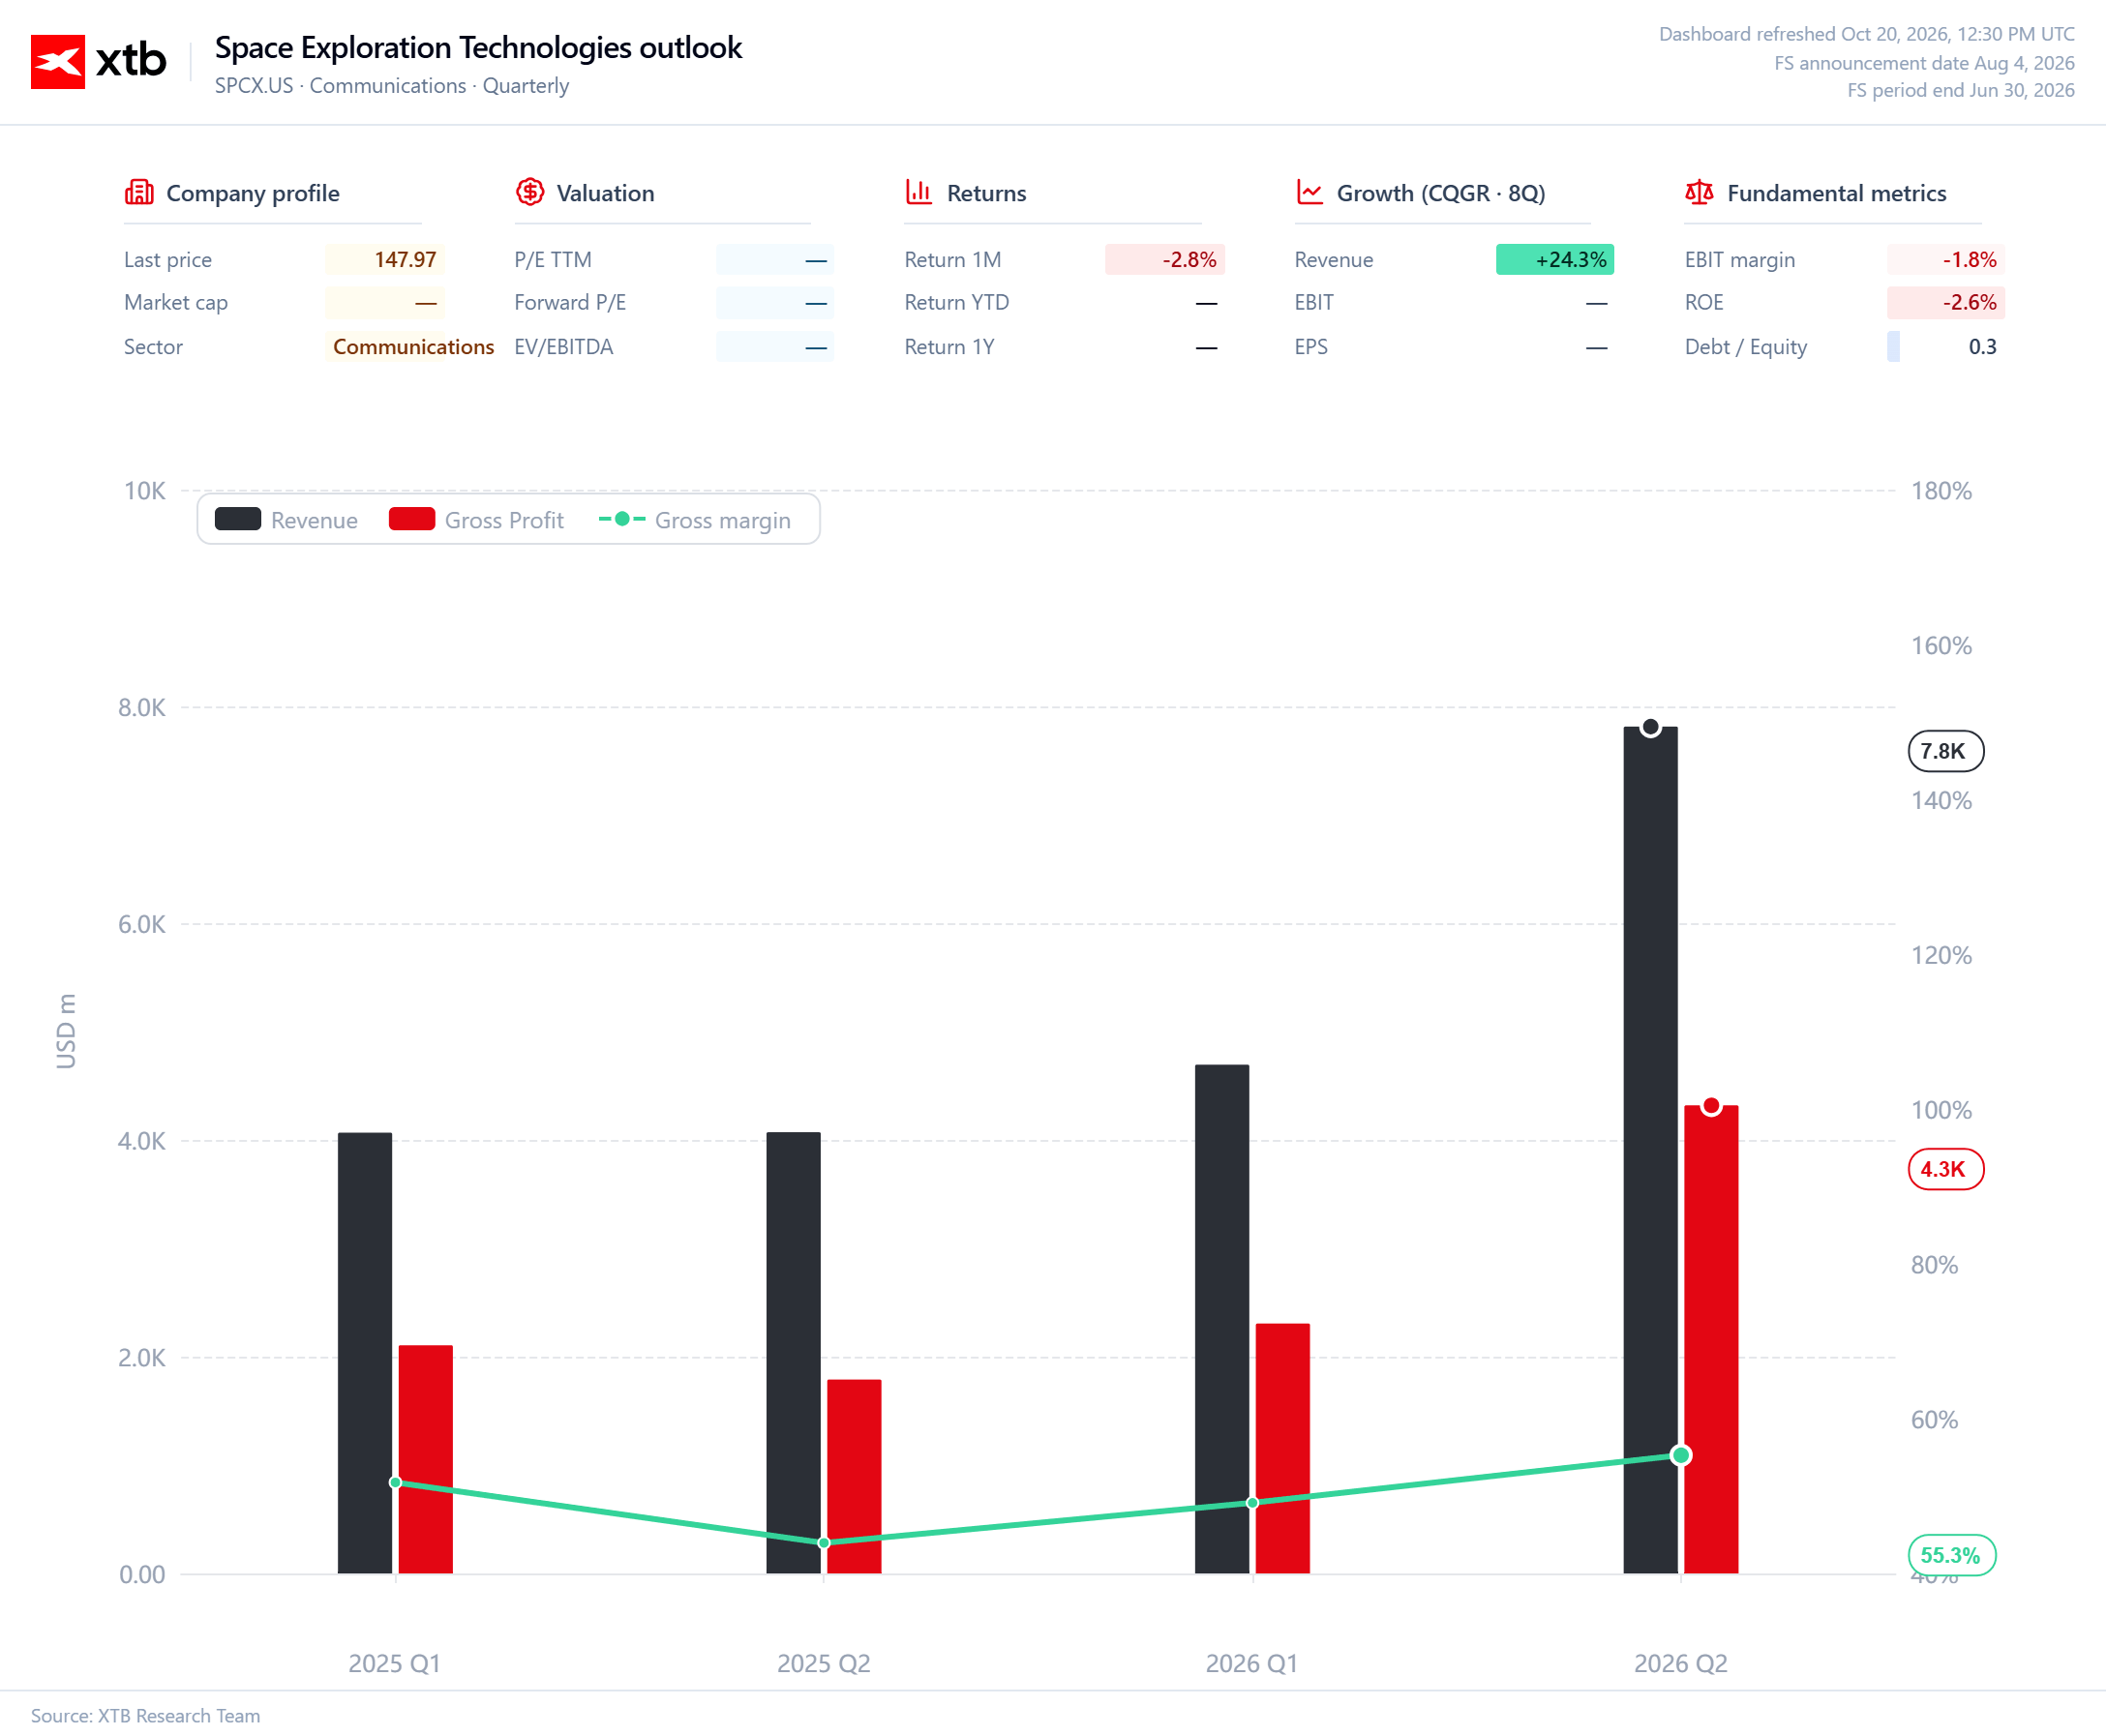
Esto no significa que SpaceX, en su conjunto, se encuentre en una posición cómoda. La rentabilidad de Starlink no elimina los costos de los demás proyectos del grupo; simplemente ayuda a financiarlos. Con una proyección de 6.500 millones de dólares en beneficio operativo para el segmento de conectividad en 2026, se espera que este negocio genere un excedente considerable. Al mismo tiempo, el segmento espacial podría registrar un resultado operativo negativo de 2.300 millones de dólares, mientras que el segmento de IA sumaría otros 1.500 millones de dólares en resultados operativos negativos. Bajo este escenario, el desempeño general del grupo dependerá no solo de la rapidez con que crezca Starlink, sino también de cuánto capital consuman las demás ambiciones de Musk.
La escalabilidad implica mucho más que aumentar los ingresos
La pregunta fundamental es si SpaceX puede incrementar sus ingresos a un ritmo superior al de sus costos. Un negocio escalable debería, con el tiempo, generar mayores beneficios por cada unidad adicional vendida, sin necesidad de aumentar proporcionalmente sus gastos. Para Starlink, este camino podría estar impulsado por una base de usuarios creciente, un uso más eficiente de la infraestructura existente y la expansión de los servicios destinados a empresas y gobiernos. Cada cliente adicional podría mejorar la rentabilidad del negocio, aunque mantener una ventaja competitiva exigirá nuevas inversiones en satélites, terminales y capacidad de red.
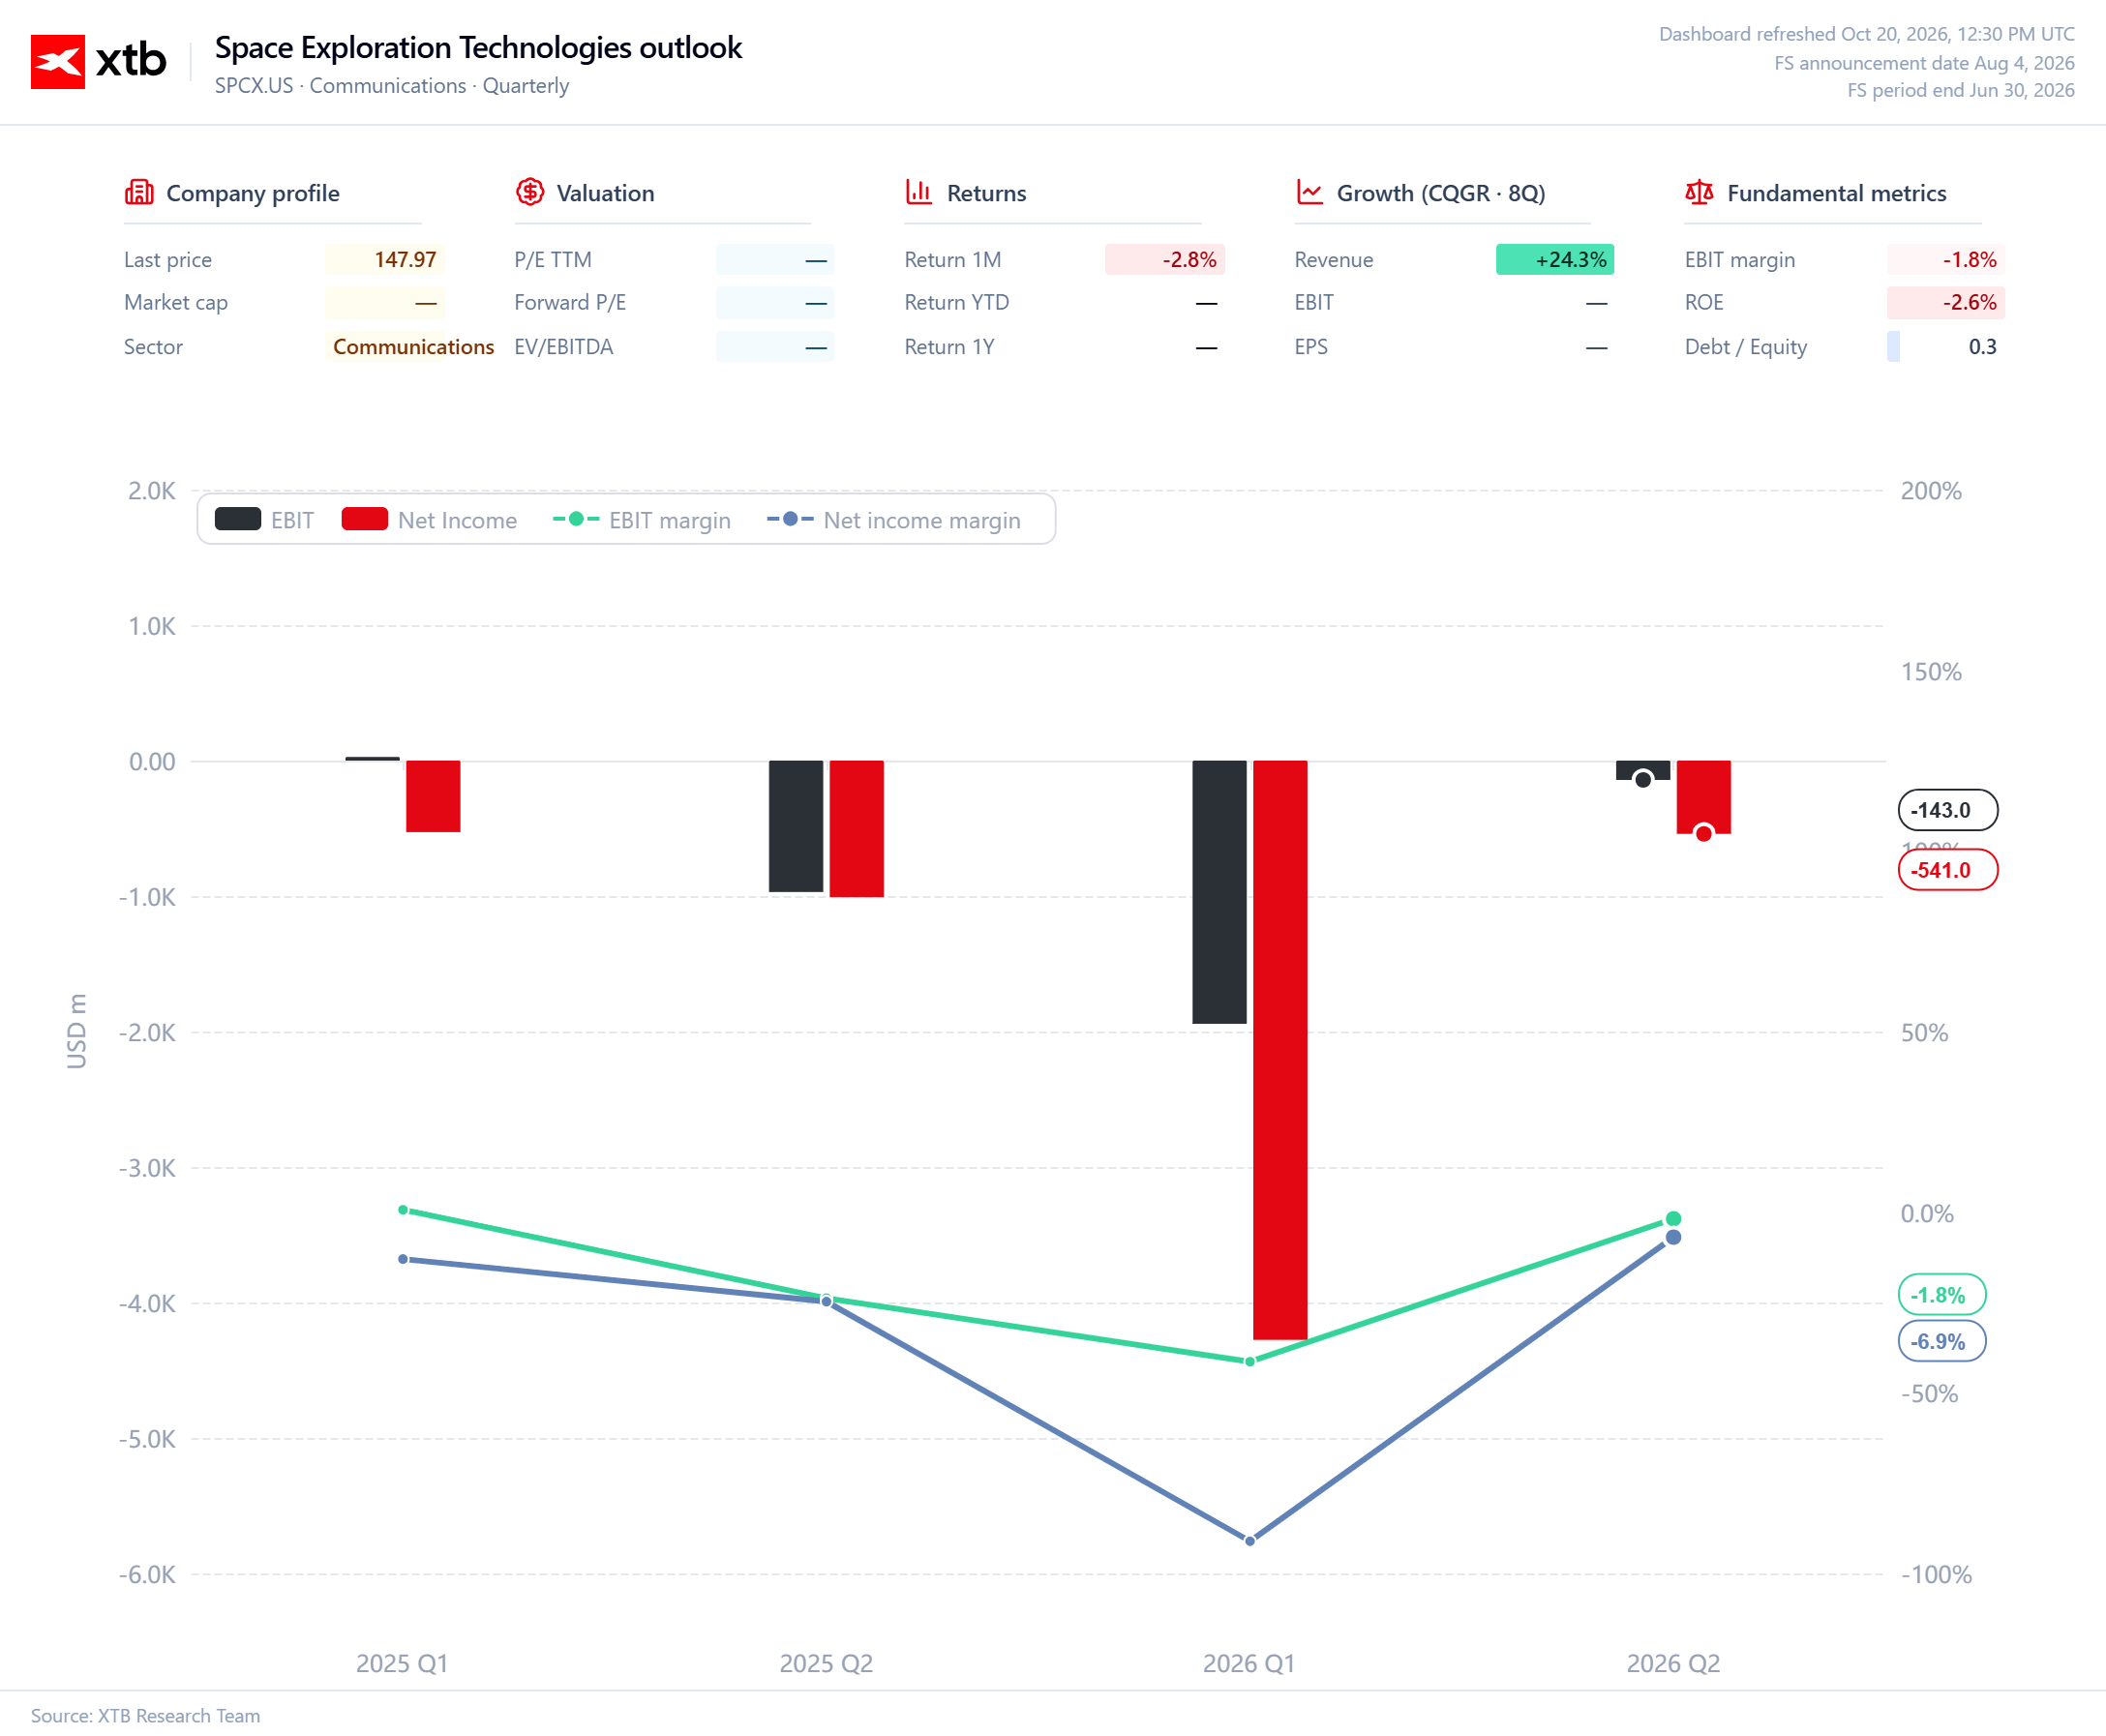
La situación es más compleja en el segmento de inteligencia artificial. Los ingresos previstos de 27.100 millones de dólares para todo 2026 parecen impresionantes, pero un resultado operativo negativo de 1.500 millones de dólares recuerda que unas ventas elevadas no necesariamente se traducen en un modelo de negocio rentable. El gasto en capacidad de procesamiento, centros de datos y desarrollo de modelos podría aumentar tan rápidamente como la demanda. Por ello, los inversores querrán comprender si los desembolsos actuales están sentando las bases para una mejora futura de los márgenes o si cada nueva etapa de crecimiento requerirá otra ronda de inversiones masivas.
La escalabilidad presenta características diferentes en el negocio espacial. Un mayor número de lanzamientos podría mejorar la utilización de la infraestructura y reducir los costos unitarios, pero el desarrollo de Starship exige inversiones antes de que sus beneficios comerciales puedan materializarse a una escala significativa. La previsión de 147 lanzamientos durante todo 2026, incluidas 37 misiones para clientes, no hará que el segmento sea automáticamente rentable. Lo importante será la composición de esas misiones, los ingresos generados por cada lanzamiento y la rapidez con la que las nuevas capacidades tecnológicas comiencen a producir ingresos recurrentes.
Starship y la IA amplían el potencial, pero aumentan la carga financiera
Se espera que el segmento espacial registre un resultado operativo negativo de 525 millones de dólares durante el tercer trimestre. Para el conjunto del año, ese resultado negativo podría alcanzar los 2.300 millones de dólares, pese a generar ingresos de 3.400 millones de dólares. Esto refleja el costo de desarrollar tecnologías que podrían abrir nuevos mercados en el futuro, pero que todavía no ofrecen una rentabilidad suficientemente atractiva. El número de lanzamientos, por sí solo, no justificará semejante nivel de gasto. SpaceX tendrá que demostrar avances tangibles en el despliegue de Starship y establecer una trayectoria creíble hacia operaciones capaces de financiar una mayor proporción de su propio desarrollo.
En inteligencia artificial se observan tensiones similares. Los ingresos podrían crecer rápidamente, pero mientras el segmento siga sin ser rentable, su expansión aumentará las necesidades generales de capital del grupo. Para SpaceX, esto significa mantener un equilibrio entre inversiones de largo plazo, con períodos prolongados de recuperación del capital, y un negocio que ya genera beneficios en la actualidad. Starlink proporciona respaldo financiero al grupo, pero no constituye una fuente inagotable de financiamiento. Cuanto mayor sea el gasto en inteligencia artificial y tecnologías espaciales, más importante será que estos negocios mejoren su propio desempeño financiero.
Las especulaciones sobre una fusión con Tesla son un tema aparte
Las especulaciones sobre una posible fusión entre SpaceX y Tesla también están captando la atención. Ambas compañías desarrollan tecnologías relacionadas con la inteligencia artificial y Elon Musk dirige las dos organizaciones. Una operación de este tipo podría modificar la forma en que se financian y valoran los distintos negocios, pero actualmente no existe ninguna confirmación oficial de que vaya a concretarse. Por lo tanto, no debería considerarse parte del escenario financiero base de SpaceX.
Si la idea vuelve a plantearse de manera más concreta, las cuestiones fundamentales serán las condiciones de la operación, la distribución del control y cómo la estructura combinada repartiría los costos de los proyectos intensivos en capital. Las sinergias tecnológicas, por sí solas, no garantizan beneficios para los inversores. Combinar dos compañías con diferentes fuentes de ingresos y necesidades de inversión podría aumentar su capacidad de financiamiento, pero también podría dificultar la evaluación de la rentabilidad de cada negocio.
La calidad del crecimiento será lo más importante
SpaceX tiene potencial para construir un negocio de enorme escala, pero el potencial no es lo mismo que el desempeño financiero. Starlink demuestra que el grupo puede desarrollar un negocio con ingresos considerables y una elevada rentabilidad operativa. Por el contrario, la inteligencia artificial y el segmento espacial siguen siendo negocios que requieren inversiones significativas antes de que pueda evaluarse adecuadamente su capacidad para generar ingresos sostenibles y recurrentes.
Por eso, la cuestión más importante no será únicamente el crecimiento de los ingresos, sino si SpaceX puede transformar su expansión en una mejora duradera de la rentabilidad. Si Starlink continúa aumentando sus beneficios mientras los segmentos de IA y operaciones espaciales comienzan a reducir sus resultados negativos, la escala del grupo podría convertirse en su mayor ventaja competitiva. Sin embargo, si los costos siguen aumentando tan rápidamente como los ingresos, SpaceX continuará siendo una compañía en la que un único pilar rentable financia una cartera cada vez más amplia de proyectos que requieren grandes cantidades de capital.
Fuente: XTB Research.



Aumentan las preocupaciones por la IA y el petróleo vuelve a acercarse a máximos

Netflix tiene que demostrar que aún es capaz de sorprender


Resumen de mitad de sesión: Europa cae y pierde terreno por segundo día consecutivo


Gráfico del día: El Nasdaq se recupera impulsado por el sector de la IA: Intel, AMD y Micron lideran el avance
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "