


El negocio de conectividad, liderado por Starlink, se ha convertido en la principal fuente de ingresos de SpaceX, superando ampliamente a su división espacial tradicional y reflejando cómo ha cambiado el modelo de negocio de la compañía. A esto se suma su expansión hacia la inteligencia artificial, que abre nuevas oportunidades comerciales, pero también aumenta las inversiones necesarias para sostener su crecimiento. En el negocio espacial, SpaceX también mantiene una ventaja tecnológica frente a su competencia gracias a su capacidad para reutilizar cohetes de manera recurrente, lo que le permite reducir costos y realizar lanzamientos con mayor frecuencia. Esta combinación ha despertado un fuerte interés entre los inversionistas desde su debut bursátil en junio de 2026, llevando a la compañía a una capitalización cercana a US$1,9 billones, con sus acciones cerrando el 12 de noviembre en US$139,94. Sin embargo, una valoración de esta magnitud también supone expectativas elevadas sobre su crecimiento futuro, especialmente cuando parte importante de sus proyectos todavía requiere grandes inversiones antes de generar retornos.
Starlink y la inteligencia artificial impulsan los ingresos de SpaceX
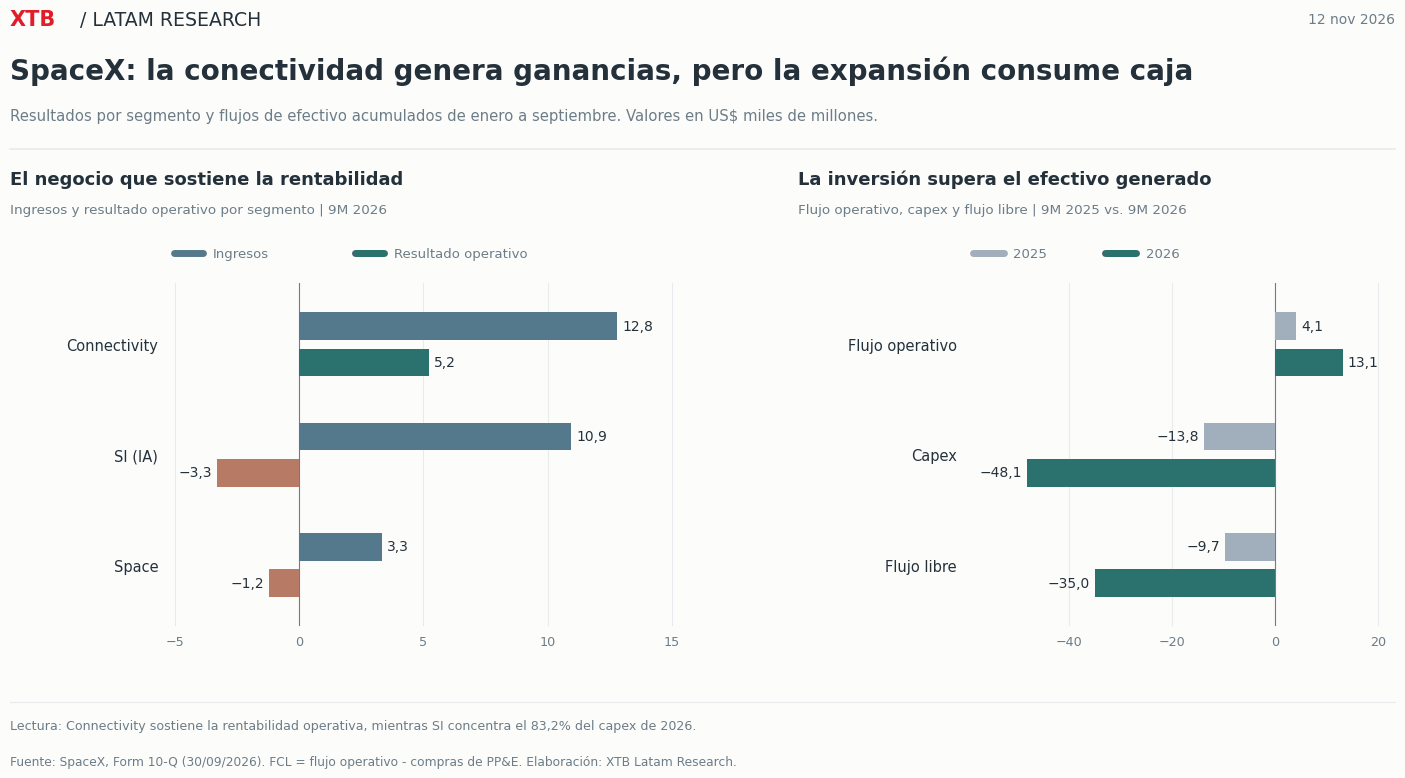
Esta transformación se refleja en los resultados acumulados hasta septiembre de 2026, período en que SpaceX registró ingresos por US$27.083 millones, de los cuales US$12.796 millones provinieron de Connectivity, la división que reúne los servicios de Starlink para hogares, empresas y gobiernos, equivalente al 47,2% del total. Le sigue el negocio de inteligencia artificial, con US$10.939 millones y una participación del 40,4%, que incluye infraestructura de cómputo y plataformas como Grok, Cursor y X, mientras que Space aportó US$3.348 millones, correspondientes al 12,4% de las ventas. Sin embargo, la importancia de este último negocio va más allá de los ingresos que genera mediante contratos con terceros, ya que SpaceX utiliza buena parte de su capacidad de lanzamiento para desplegar su propia infraestructura satelital. De hecho, de los 110 lanzamientos Falcon realizados durante los primeros nueve meses del año, 81 correspondieron a misiones internas, lo que permite ampliar su red sin depender de otros proveedores y explica parte de la ventaja que tiene Starlink para seguir expandiéndose.
La expansión de esta red ha permitido a Starlink prácticamente duplicar su base de suscriptores, pasando de 7,2 millones en septiembre de 2025 a 13,6 millones un año después. Sin embargo, este crecimiento también ha venido acompañado de una reducción en el ingreso mensual promedio por suscripción, que pasó de US$83 a US$69, principalmente por su entrada a nuevos mercados y la incorporación de planes más económicos. Aun así, el aumento en el número de usuarios ha compensado ampliamente esta caída, mientras que los contratos con empresas y gobiernos se han convertido en otra fuente importante de crecimiento, generando US$5.042 millones durante los primeros nueve meses de 2026, frente a US$2.961 millones un año antes. Este negocio también está ampliando su presencia en la aviación, con más de 3.800 aeronaves equipadas con Starlink, mientras que el desarrollo de conectividad directa a teléfonos móviles abre una nueva oportunidad comercial que podría ampliar todavía más su mercado.
Rentabilidad y flujo de caja: el costo de la expansión de SpaceX
La importancia de Starlink también se refleja en la rentabilidad de SpaceX, ya que su división de conectividad acumuló una ganancia operativa de US$5.211 millones durante los primeros nueve meses de 2026, suficiente para compensar las pérdidas de US$1.211 millones del negocio espacial y US$3.295 millones de inteligencia artificial. De esta forma, la compañía consiguió un resultado operativo positivo de US$705 millones y generó US$13.097 millones en efectivo a través de sus operaciones, aunque esa cifra quedó muy por debajo de los US$48.069 millones destinados a inversiones, de los cuales el 83,2% correspondió al negocio de inteligencia artificial. Como resultado, su flujo de caja libre fue negativo en US$34.972 millones, frente a los US$9.726 millones negativos del mismo período de 2025, reflejando cómo la expansión está requiriendo recursos a un ritmo mucho mayor que el crecimiento del efectivo generado. Esto no significa necesariamente que las inversiones no puedan ser rentables en el futuro, pero sí aumenta la importancia de que estos nuevos negocios comiencen a generar suficiente caja para sostener su desarrollo.
Valoración de SpaceX frente a sus competidores
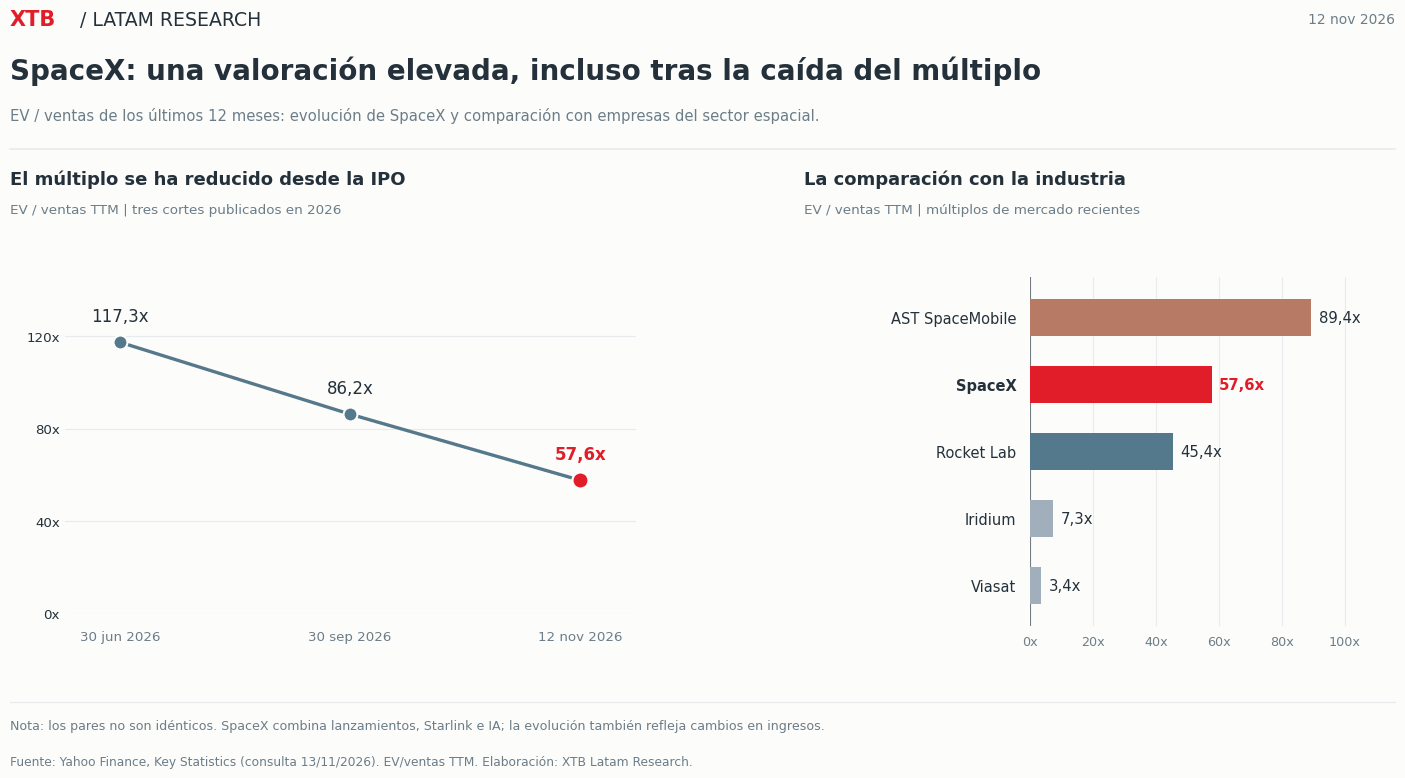
Este nivel de inversión cobra todavía más importancia al considerar cuánto está pagando el mercado por SpaceX, cuya relación entre valor de empresa e ingresos de los últimos doce meses ha disminuido desde 117,4 veces a fines de junio hasta las 57,7 veces actuales. Aunque esta reducción refleja tanto la evolución de su valor bursátil como el crecimiento de sus ingresos, el múltiplo sigue siendo elevado frente a buena parte de la industria. Rocket Lab cotiza cerca de 45,4 veces sus ventas, mientras que operadores satelitales más maduros, como Iridium y Viasat, lo hacen a 7,3 y 3,4 veces, respectivamente. La excepción es AST SpaceMobile, que alcanza las 89,4 veces, aunque se encuentra en una etapa de desarrollo diferente y cuenta con ingresos considerablemente menores. Estas diferencias no significan que SpaceX deba cotizar al mismo múltiplo que sus competidores, especialmente considerando la escala de Starlink y sus oportunidades en nuevos negocios, pero sí reflejan las elevadas expectativas incorporadas en su valoración. Para sostenerlas, será importante vigilar la capacidad de Starlink para seguir creciendo, los avances comerciales de Starship y, principalmente, si las grandes inversiones en inteligencia artificial comienzan a traducirse en una mayor generación de caja.
Análisis técnico de SpaceX (SPCX.US)
Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
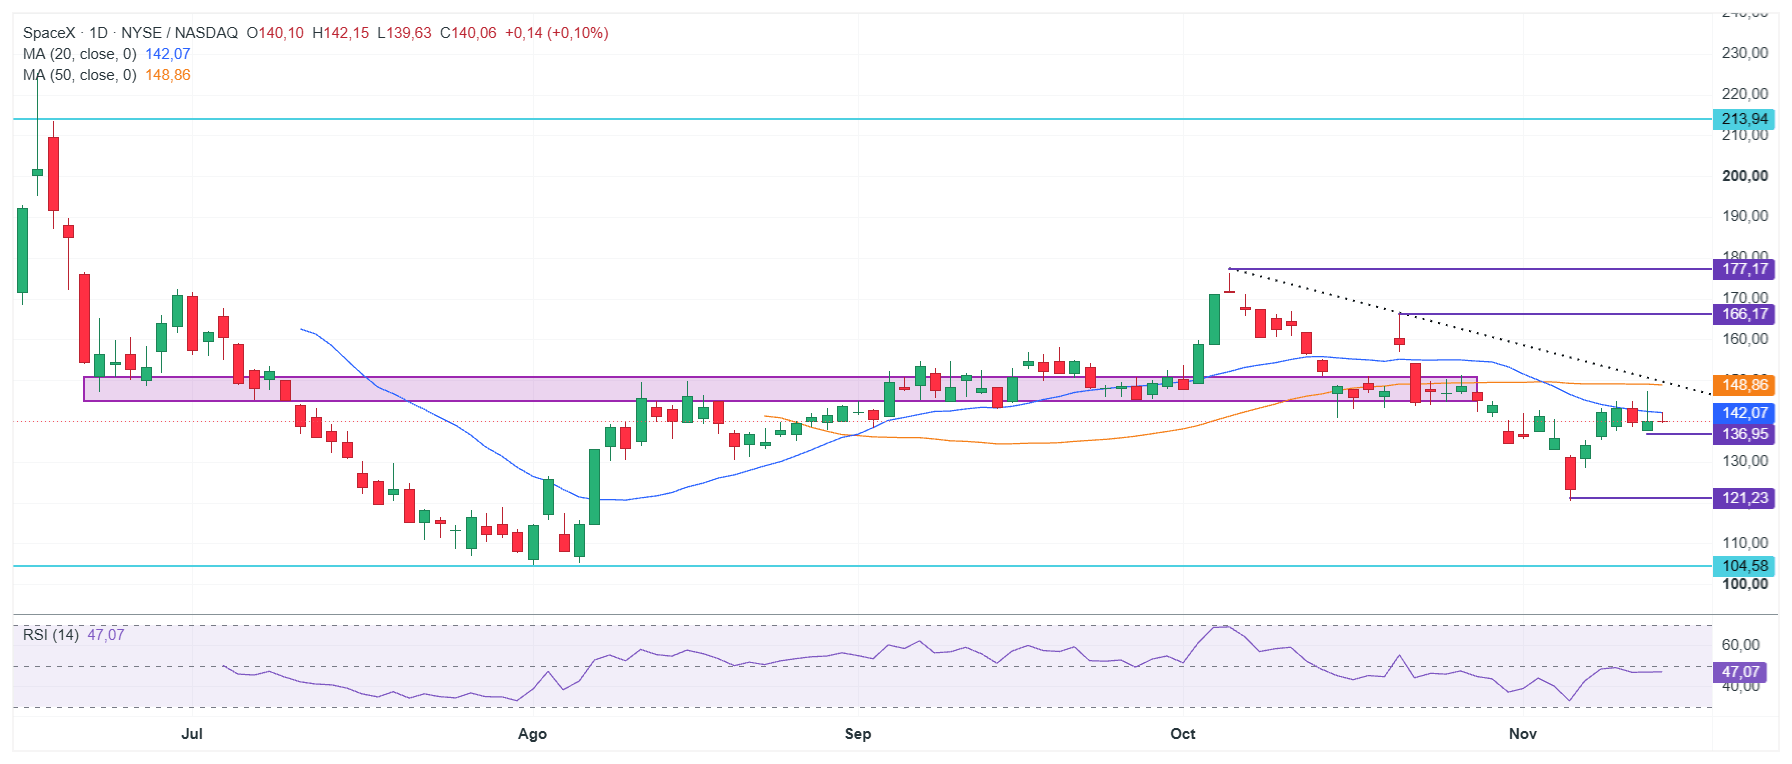
La acción de SpaceX mantiene una tendencia bajista desde los máximos alcanzados a comienzos de octubre y actualmente cotiza cerca de los US$140, por debajo de sus medias móviles de 20 y 50 días, ubicadas en US$142,07 y US$148,86, respectivamente. Si bien el precio ha recuperado parte de las caídas de noviembre, todavía no logra superar estas referencias, mientras que el RSI se mantiene cerca de los 47 puntos, sin mostrar una señal clara de fortaleza. Por ahora, el primer soporte se encuentra en US$136,95 y, de perderlo, el precio podría volver a acercarse a los US$121,23. Por el lado contrario, superar la media de 20 días sería una primera señal positiva, aunque la principal resistencia sigue estando entre US$148 y US$149, donde coinciden la media de 50 días y la línea de tendencia bajista. Si consigue romper esa zona, los siguientes niveles a observar serían US$166,17 y US$177,17.



Resumen de mercado: Los índices intentan recuperarse ante la incertidumbre sobre Nvidia y la Fed


La IPO de Anthropic recibe seis veces más pedidos que acciones disponibles



Tres mercados a seguir la próxima semana (13.11.2026)


Calendario económico: La inflación del IPP de EE. UU. acapara toda la atención. ¿Qué nos deparará la sesión de hoy?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "