


El líder del sector de vehículos eléctricos de Estados Unidos publicará hoy sus resultados del tercer trimestre, después del cierre del mercado estadounidense. Desde los mínimos de finales de julio, la compañía de Elon Musk ha acumulado un alza de hasta el 25%, mientras que el reciente informe de entregas de vehículos superó ampliamente las estimaciones de los analistas.
Esto genera un escenario de expectativas elevadas para una compañía que enfrenta cada vez más dificultades para mantenerse por encima del umbral de rentabilidad.
Cifras financieras
Elon Musk goza de una considerable confianza por parte de los accionistas e inversionistas, algo que se refleja incluso en los múltiplos de valoración de la compañía. Sin embargo, esa confianza no es incondicional. Comprender la «tesis de inversión» que el CEO ha presentado al mercado durante décadas es fundamental para entender cómo podrían reaccionar los inversionistas a la publicación de resultados.
Desde la perspectiva de los datos financieros:
-
El mercado espera que los ingresos aumenten hasta aproximadamente $28.340 millones, lo que corresponde a un crecimiento interanual cercano al 1%.
-
En el segmento automotriz, a pesar del aumento de las entregas de vehículos, se espera una caída de casi $1.000 millones, desde $21.200 millones hasta $20.200 millones.
-
El segmento de servicios tendrá que compensar esa diferencia, con ingresos que aumentarían hasta $4.350 millones, lo que implica un crecimiento interanual de aproximadamente el 20%.
-
Los márgenes y el beneficio operativo presentan perspectivas muy débiles. El mercado espera que el margen se reduzca casi a la mitad, hasta el 2,5%, y que el beneficio operativo se sitúe alrededor de $720 millones.
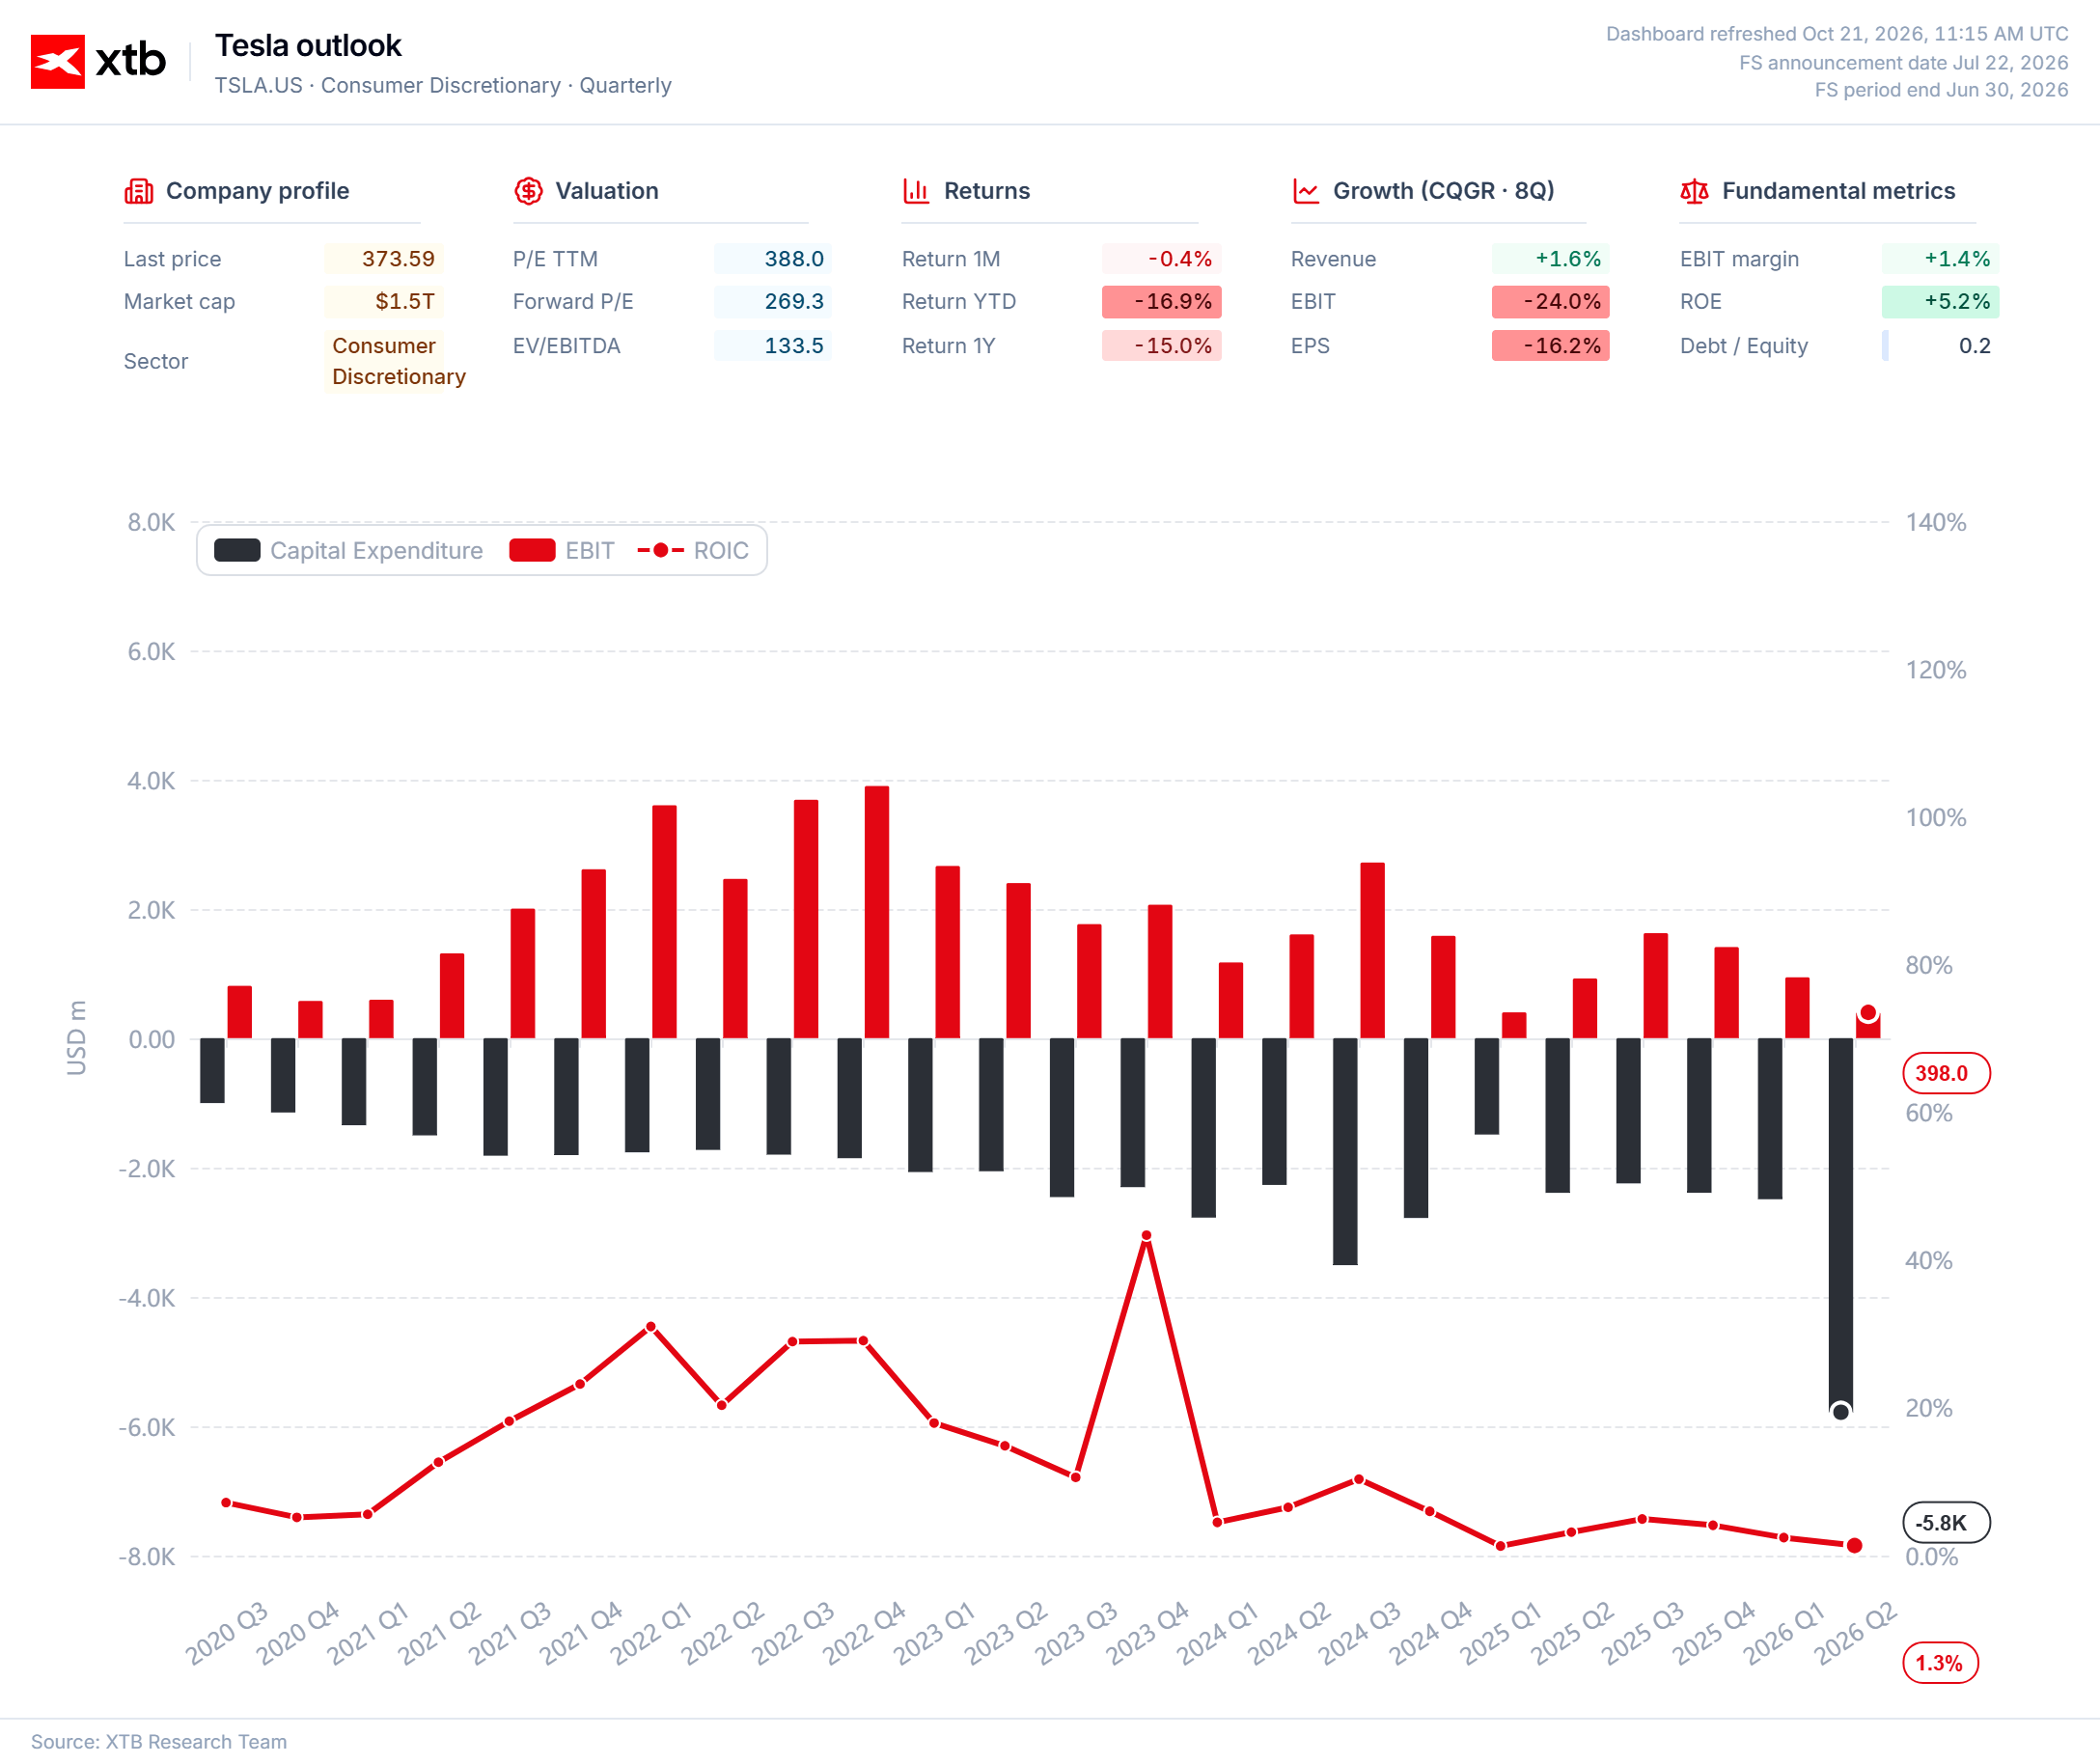
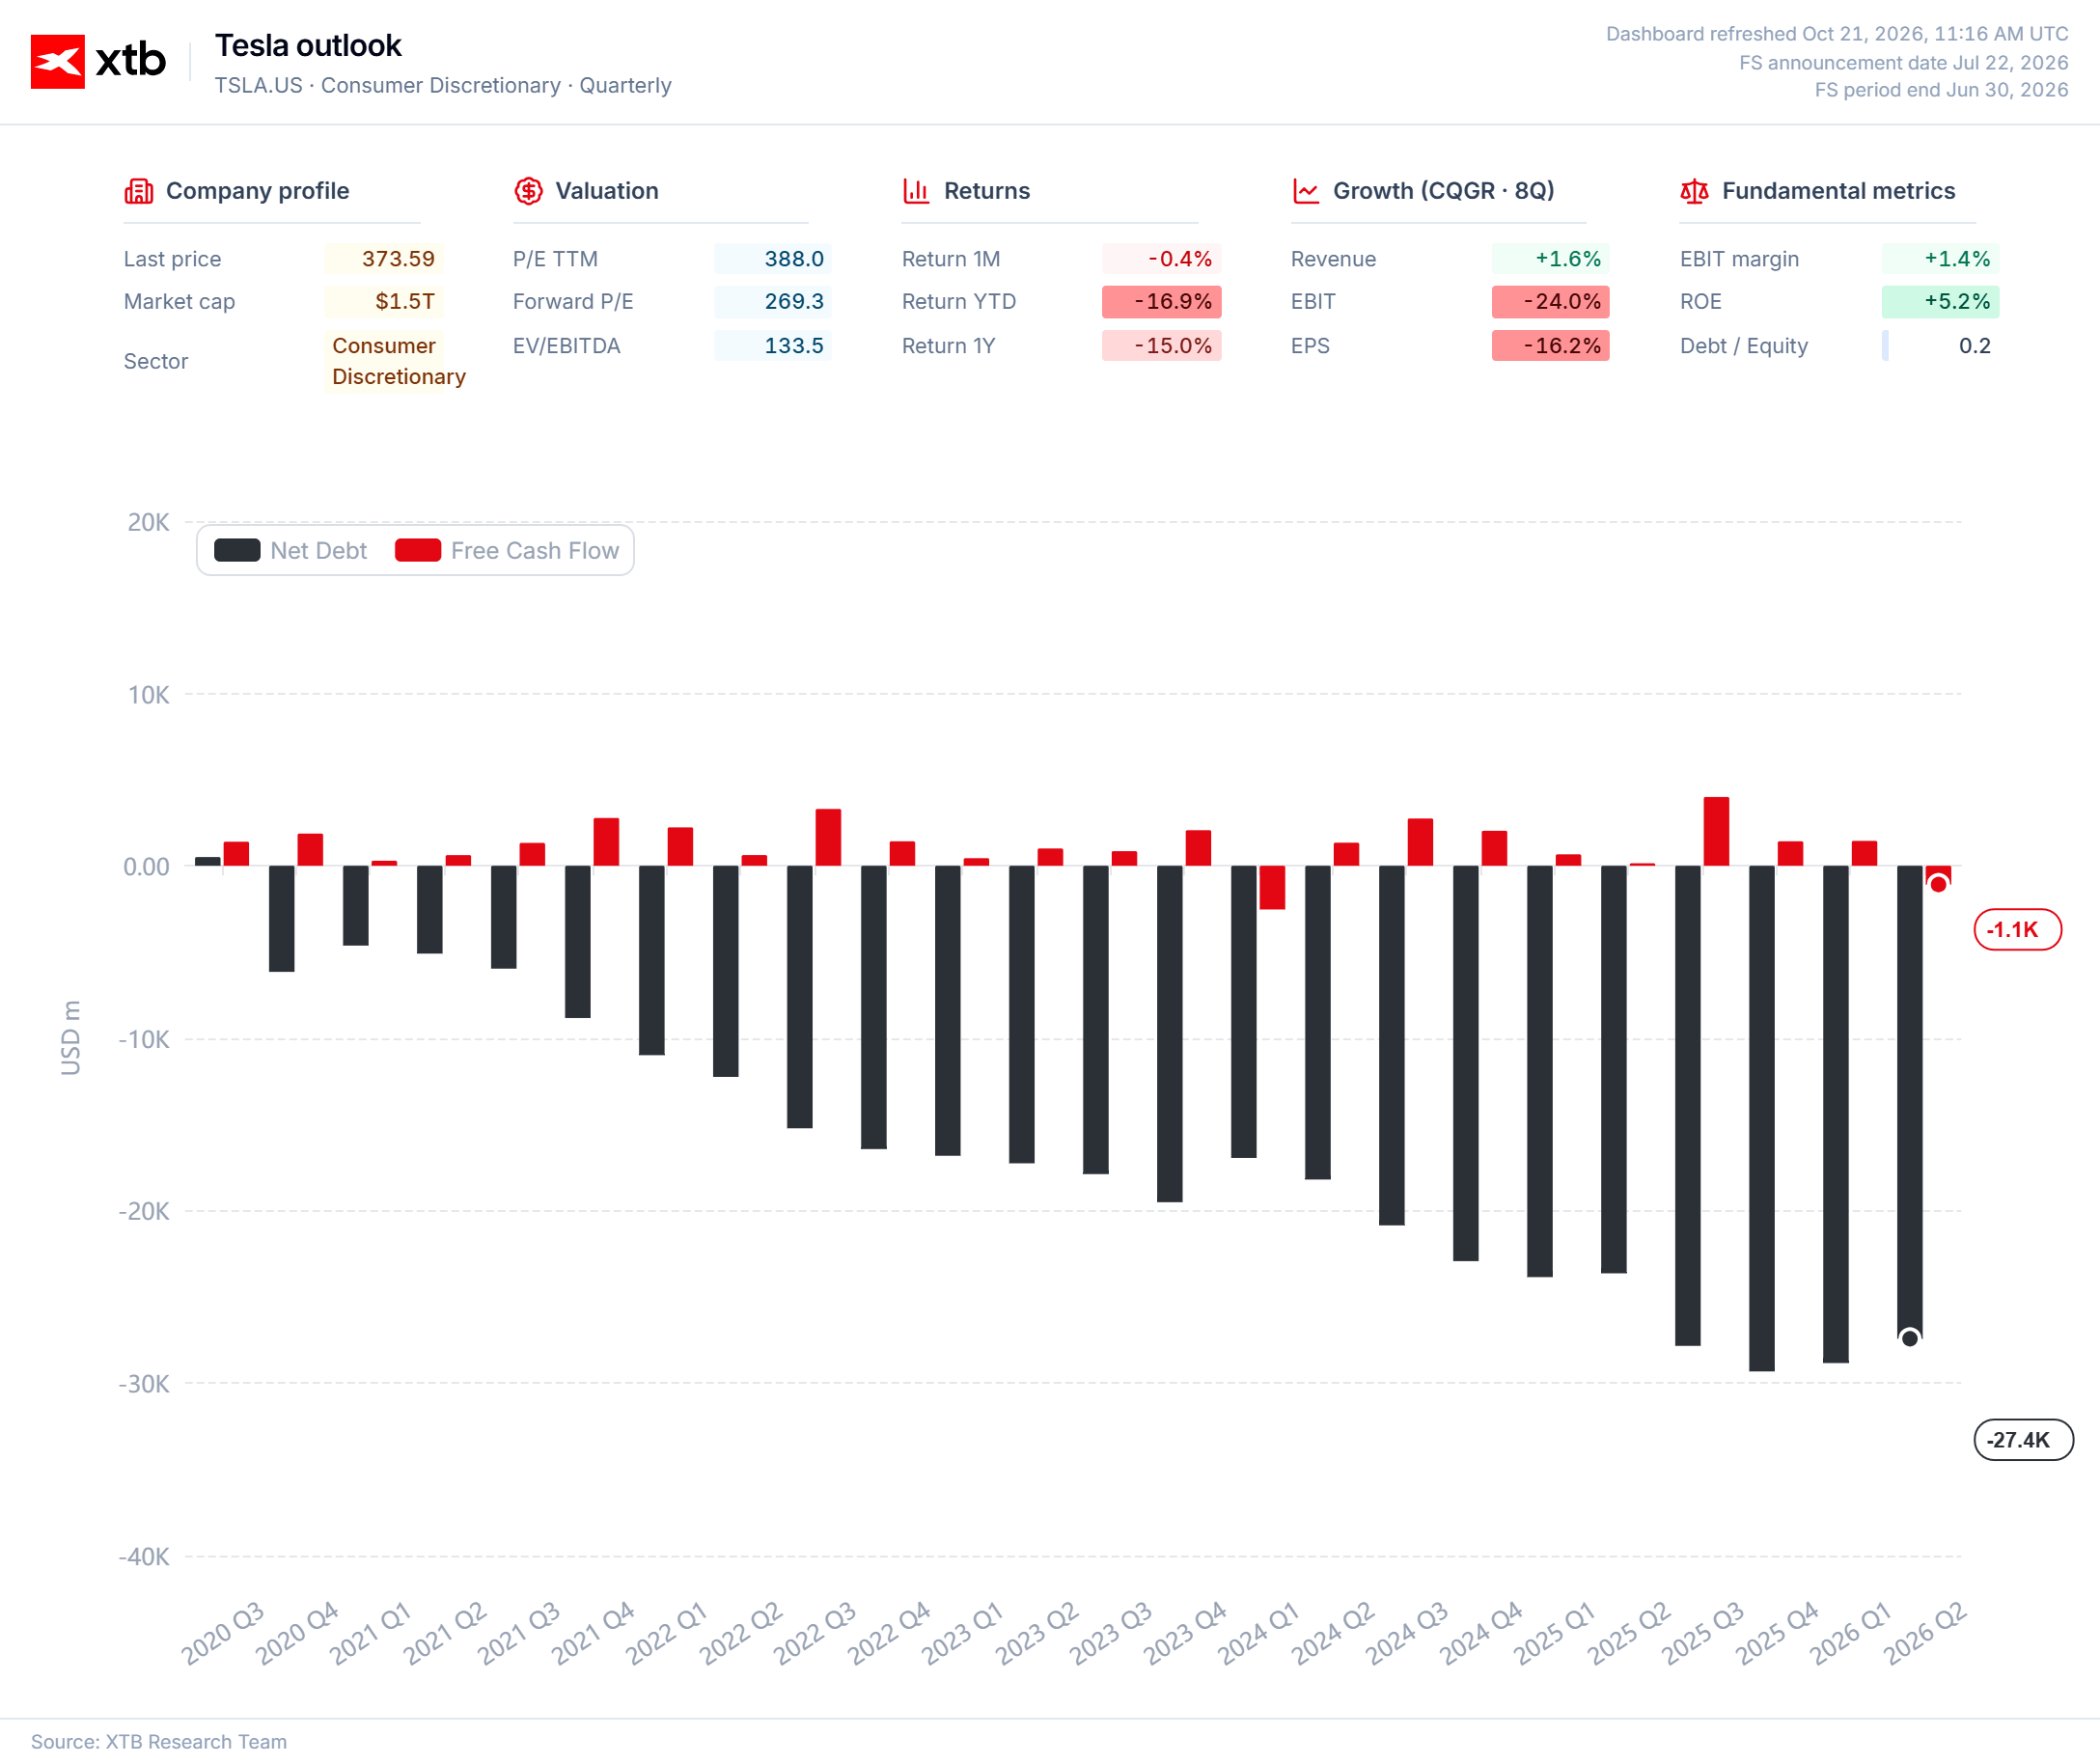
Dentro de este consenso bastante pesimista, destacan dos grupos de inversionistas: aquellos que buscan señales cualitativas o pruebas concretas de una mejora en la eficiencia operativa, y aquellos que podrían volver a conformarse con promesas.
La evolución del precio de las acciones y los cambios en las expectativas sugieren que el mercado no se está preparando para un único trimestre débil, sino para varios, que se espera que la compañía logre compensar con el tiempo. El beneficio operativo y el margen del segmento de servicios serán fundamentales para ello.
El beneficio operativo debe demostrar que la compañía no está perdiendo cuota de mercado y que puede, a largo plazo, aprovechar los beneficios de las economías de escala, generando efectivamente mayores ingresos a partir de la misma base operativa.
También será necesario contar con un margen sólido en el segmento de servicios. Este margen es mucho más fácil de defender y ampliar y puede, y de hecho debe, asumir parte de la carga de rentabilidad del negocio automotriz.
Los gastos de capital (CAPEX) también podrían adquirir una importancia moderada si difieren de las expectativas. Tanto un CAPEX inferior como uno superior al previsto pueden interpretarse como señales de fortaleza o debilidad. En última instancia, la inversión de capital debería mantenerse equilibrada en torno al consenso del mercado.
Calidad de los resultados
Una pregunta clave es si la reciente sorpresa positiva de Tesla en las entregas de vehículos fue orgánica. Los análisis de Bloomberg indican que uno de los principales riesgos para la calidad de los resultados es que un importante volumen reciente de ventas de vehículos en Shanghái podría haber estado respaldado por una reducción significativa de precios.
Dada la competencia procedente tanto de Europa como de China, que ha presionado constantemente a la baja los márgenes de la compañía, esto podría representar una noticia muy negativa en el contexto de una temporada de resultados que ya se presenta débil.
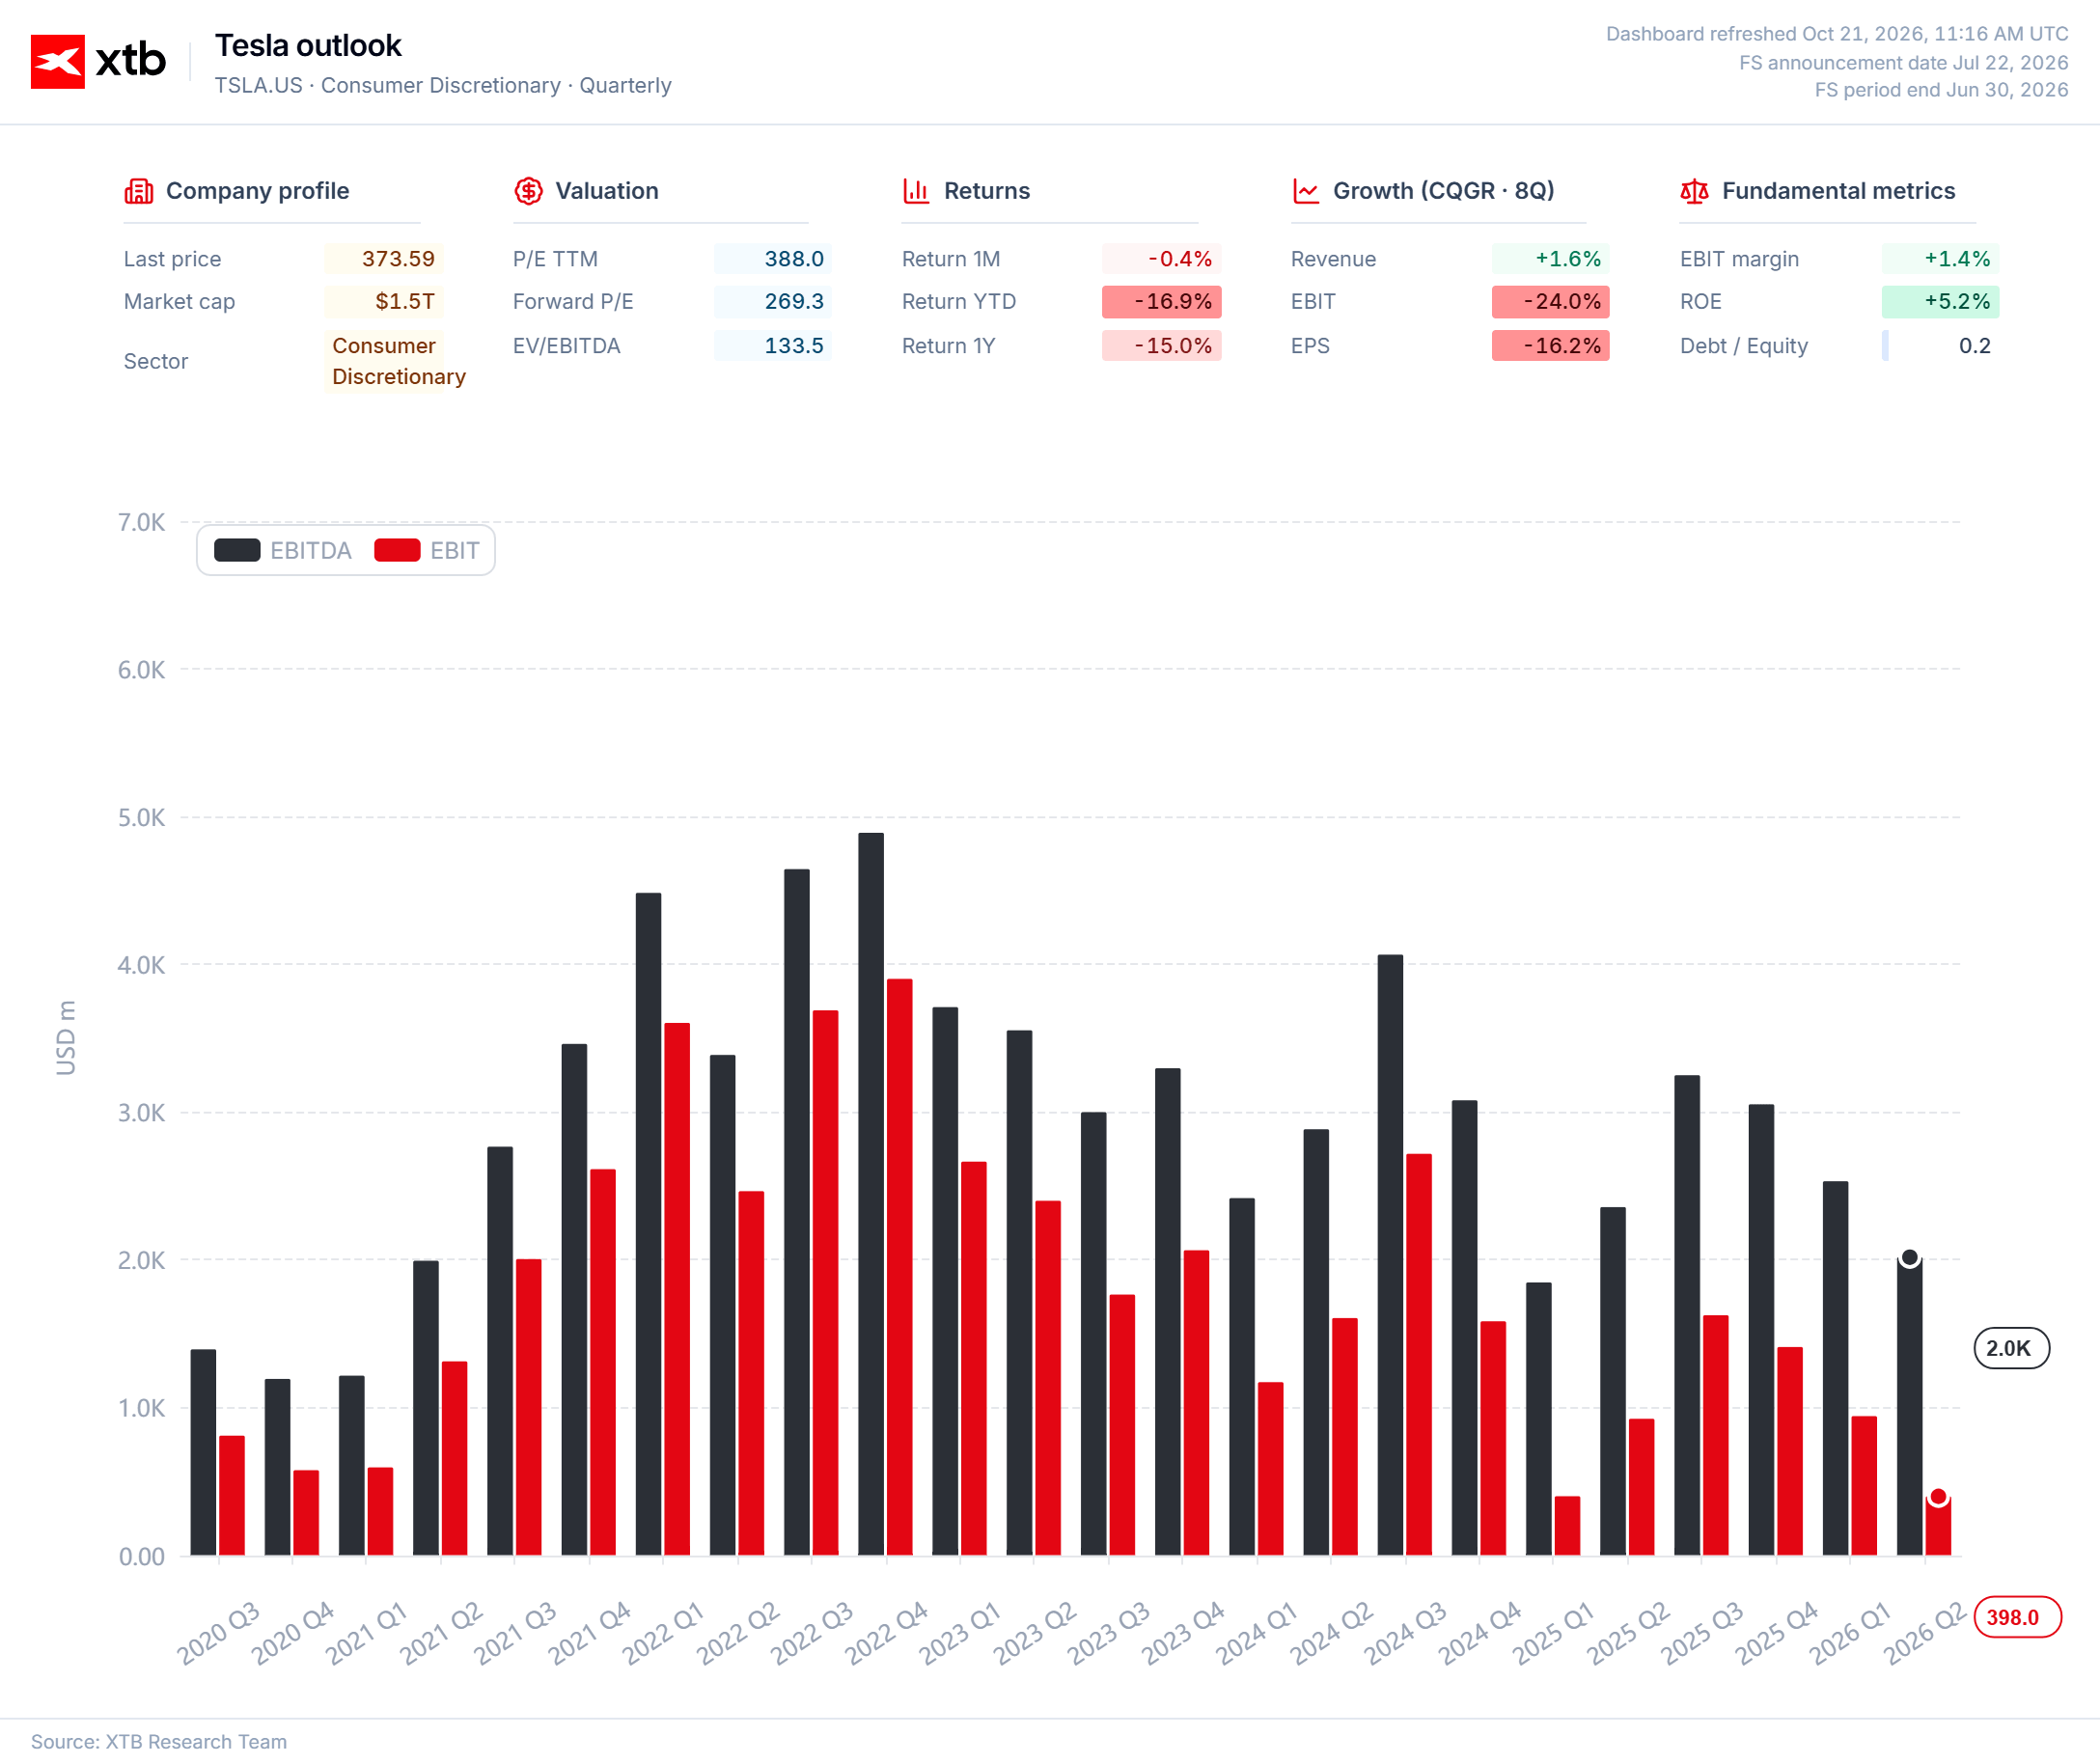
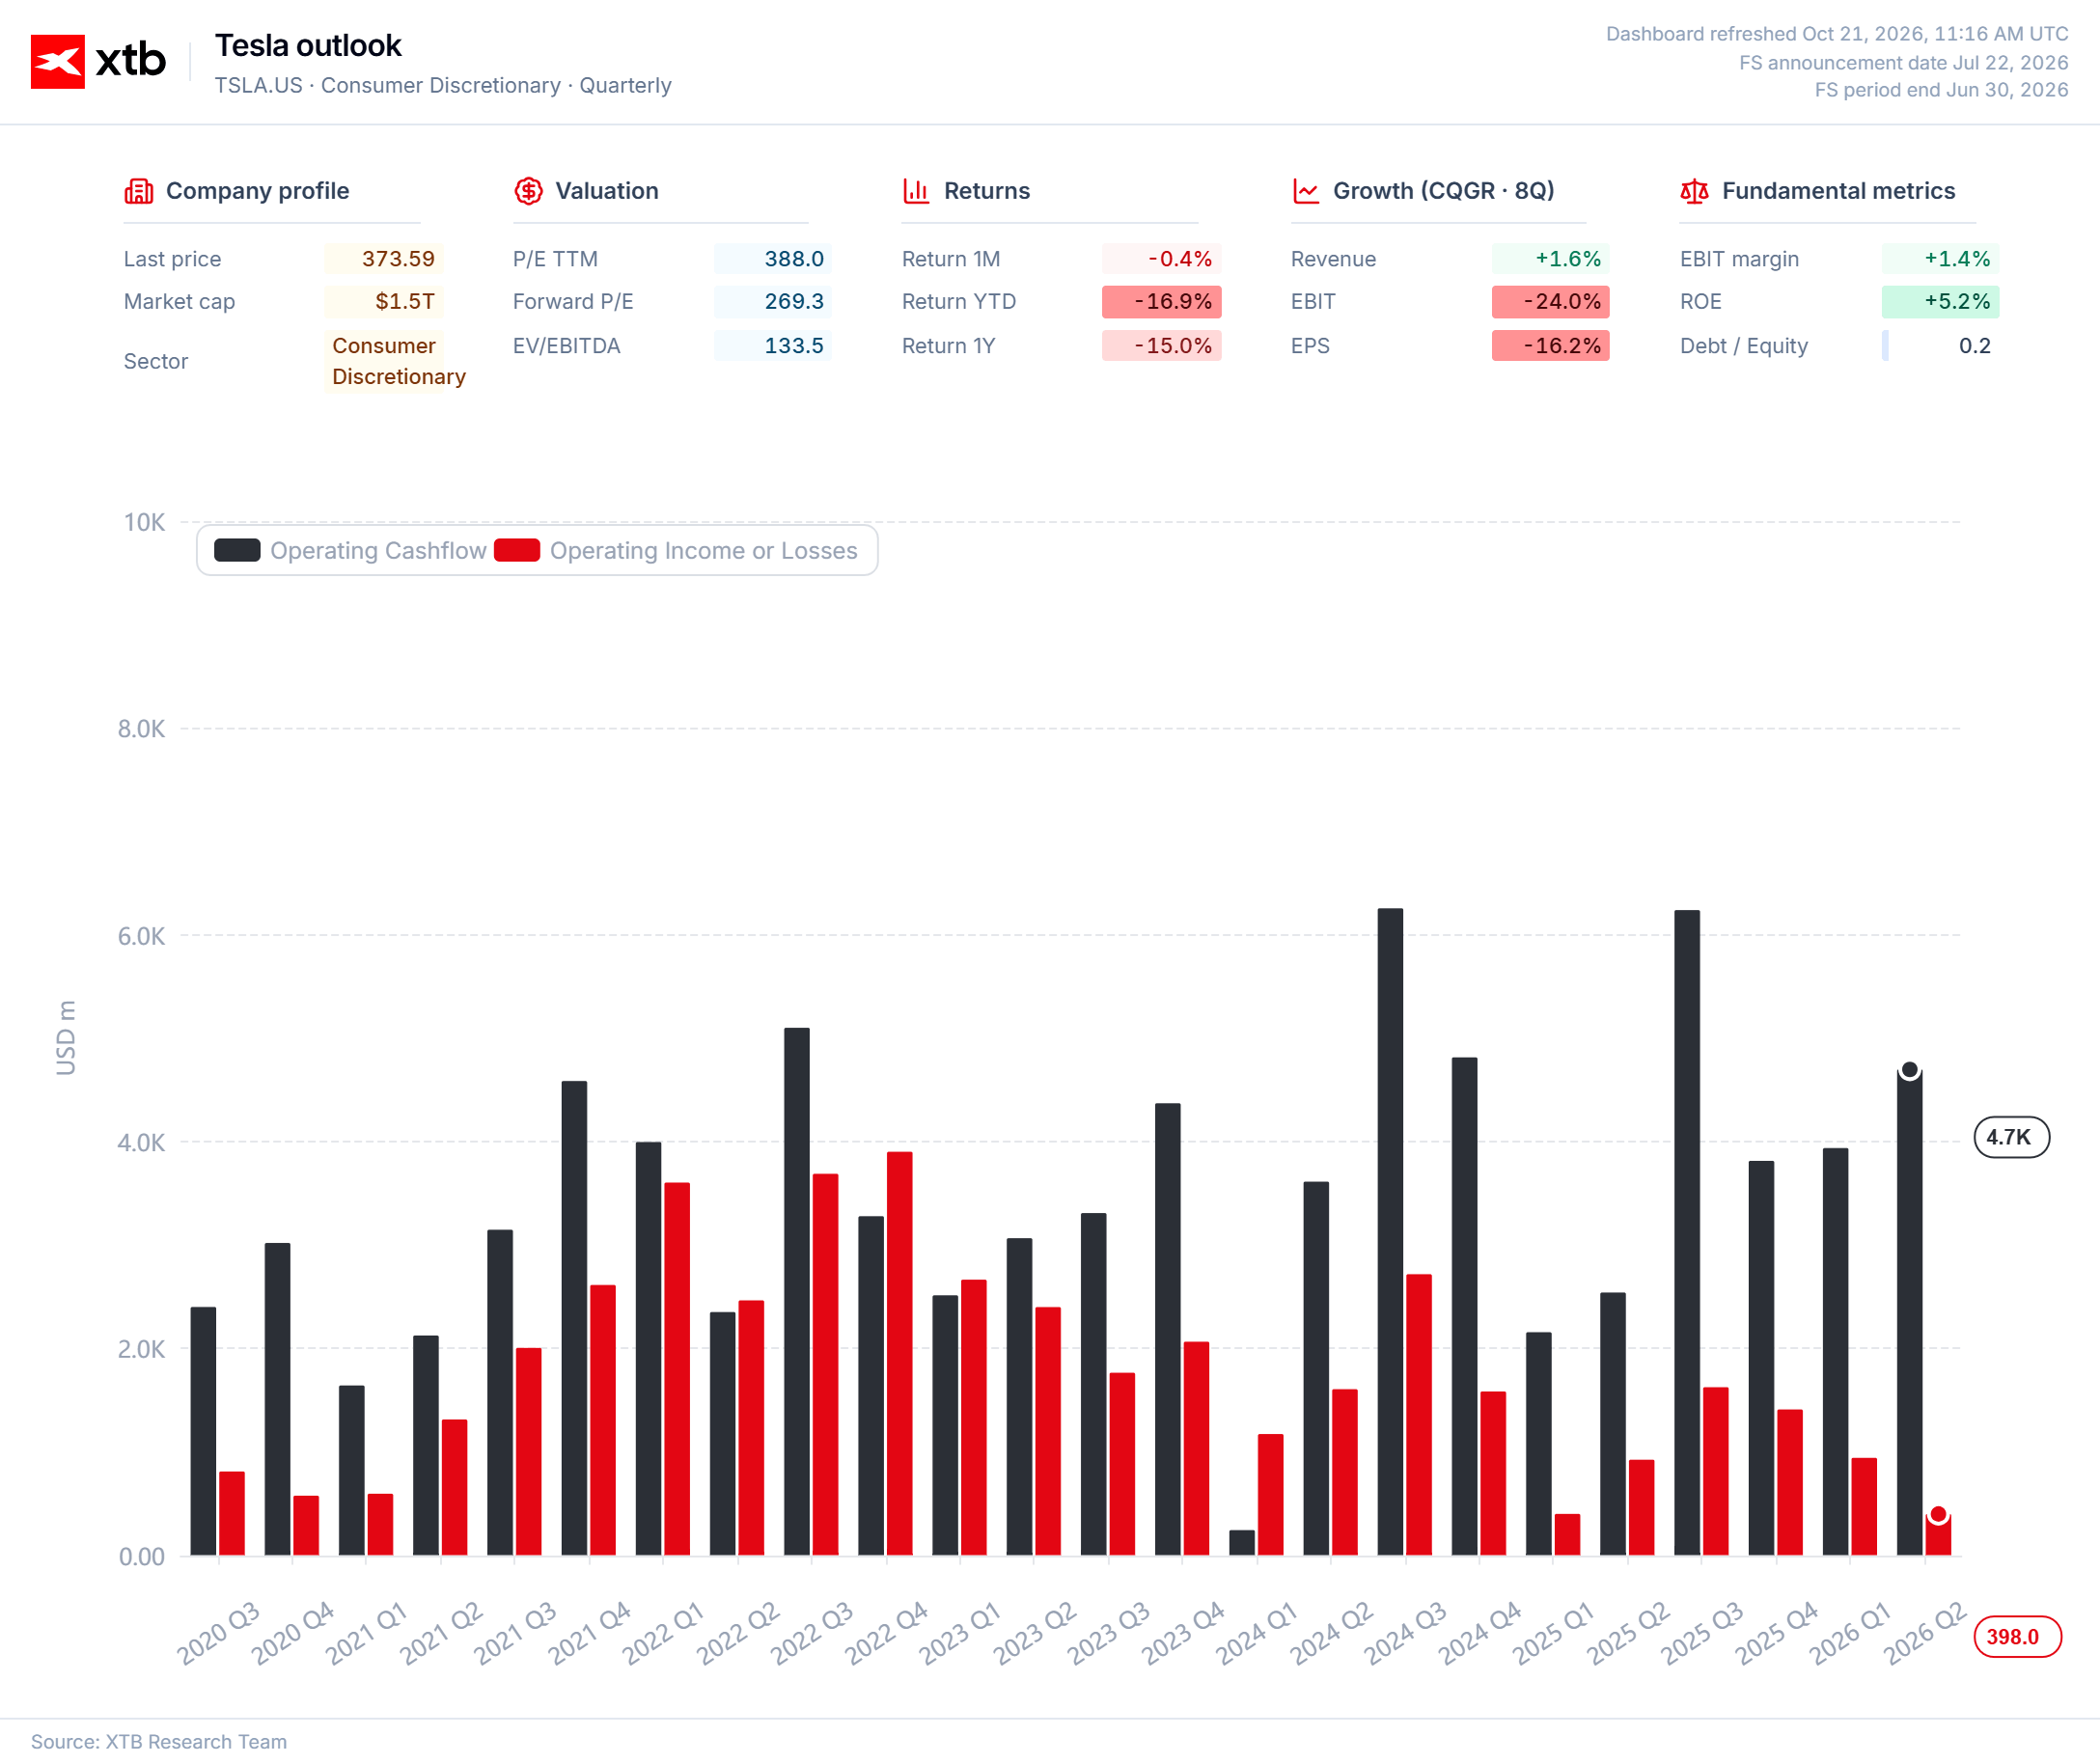
Para mantener el sentimiento de los inversionistas en los niveles actuales, Tesla necesita presentar un margen automotriz, excluidos los créditos regulatorios, de al menos el 16%. Un escenario optimista sería alcanzar un margen igual o superior al 17% en este segmento.
¿Una fusión?
Desde hace varios meses, las especulaciones sobre una posible fusión entre Tesla y SpaceX han cobrado cada vez más fuerza. Durante una conferencia para inversionistas de SpaceX, Elon Musk reveló que la posibilidad de una operación se encuentra actualmente en las primeras etapas de evaluación por parte de un comité especial creado para ese propósito.
La respuesta del CEO fue evasiva y destacó la incertidumbre sobre los próximos pasos. Sin embargo, considerando el historial de decisiones empresariales de Musk, una fusión sería más habitual que inédita.
Es difícil esperar que, en un plazo de 24 horas, la situación de las compañías y las opiniones del supuesto comité cambien lo suficiente como para que Musk proporcione más detalles sobre una posible fusión o su descarte. Aun así, los inversionistas podrían seguir atentamente cualquier información relacionada con una operación de este tipo.
Robots y taxis
Los accionistas depositan enormes expectativas, principalmente a largo plazo, en el sistema FSD de Tesla, Robotaxi y los androides «Optimus». Desde la perspectiva de los productos, estos serán una parte fundamental de la conferencia. Estos segmentos pueden describirse como negocios cuyo grado de justificación económica es inversamente proporcional al entusiasmo del público.
1. FSD: A pesar de las dificultades y desafíos, tanto técnicos como regulatorios, FSD está mostrando mejoras tangibles en términos operativos y de experiencia del usuario. La confirmación de un sólido impulso en este segmento vendría dada por un crecimiento de suscriptores superior a la tendencia y una mejora en las tasas de retención durante períodos de entre 3 y 12 meses.
2. Robotaxi: El proyecto de vehículos autónomos de Tesla está ganando impulso a pesar de la resistencia de los reguladores locales. Recientemente, la Administración Nacional de Seguridad del Tráfico en las Carreteras de Estados Unidos (NHTSA) confirmó el despliegue comercial de Cybercabs sin conductor en Austin, pero, al mismo tiempo, inició una investigación para verificar si un diseño sin controles tradicionales cumple con las normas federales de seguridad. Según el último informe de MarketWatch, se han registrado casi 350 Cybercabs en Austin, de los cuales 187 estaban activos. En teoría, los efectos de escala y el apalancamiento operativo de este negocio son enormes y podrían justificar con creces las valoraciones actuales, con múltiplos precio-beneficio (PER) superiores a 300 y 150 veces, sobre la base de los beneficios históricos y futuros, respectivamente. Sin embargo, todavía es necesario superar las barreras regulatorias para que los beneficios puedan materializarse.
3. Optimus: A pesar de las ambiciosas declaraciones, los androides «Optimus» de Tesla siguen siendo un producto de demostración avanzado, con una utilidad limitada para los consumidores y márgenes cuestionables. Una investigación de The Information indica que la producción continúa limitada a cientos de unidades semanales, en lugar de miles, con tasas de defectos de hasta el 50%. A pesar de los compromisos de compra anunciados por hasta 10.000 máquinas, Tesla todavía no ha proporcionado datos sobre los plazos de entrega ni los márgenes de esta nueva línea de productos. El producto sigue siendo una demostración que requiere una elevada inversión de capital hasta que la compañía proporcione más información.


Lo que debes saber hoy: Mercados a la espera de los resultados de Meta


Mercados a observar hoy: Nasdaq 100, libra esterlina y cobre (21 de octubre de 2026)

Resultados de SpaceX: ¿Podrá Starlink impulsar la revolución de la IA?

Resultados de SpaceX y Netflix: el beneficio sorprende, pero el mercado castiga las dudas sobre el crecimiento
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "