


Los inversionistas reaccionaron con optimismo a los últimos informes trimestrales de dos gigantes estadounidenses del sector de consumo. Tanto McDonald’s Corp como Kraft Heinz Co superaron el consenso del mercado en beneficio por acción (BPA) ajustado y registraron una caída de las ventas principales en Norteamérica menor de lo esperado. Como resultado, en las operaciones previas a la apertura del mercado, las acciones de McDonald’s suben un 3,14%, hasta los 271,30 dólares, mientras que las de Kraft Heinz avanzan un 3,59%, alcanzando los 25,40 dólares.
McDonald’s: El mayor gasto promedio por pedido compensa la caída del tráfico de clientes en EE. UU.
La cadena de comida rápida puso fin a una racha de cinco trimestres consecutivos de crecimiento en el mercado estadounidense, pero la magnitud de la desaceleración resultó mucho menor de lo que había anticipado el mercado (en septiembre, la propia dirección había advertido de un crecimiento «ligeramente negativo»). Aunque el número de visitas de clientes disminuyó debido a la presión inflacionaria sobre los consumidores de menores ingresos, el efecto negativo fue compensado casi por completo por un mayor valor promedio de los pedidos. La debilidad de los ingresos en Estados Unidos (que representan el 38% de los ingresos del grupo) también fue compensada por las sólidas ventas en los mercados con licencia y una mayor disciplina de costos (menores gastos generales y administrativos, así como otros gastos operativos).
Resultados del tercer trimestre de McDonald’s frente al consenso:
-
BPA ajustado: 3,57 dólares frente a los 3,40 dólares esperados según Bloomberg y los 3,38 dólares según FactSet (frente a los 3,22 dólares del año anterior; el BPA bajo principios contables GAAP fue de 3,51 dólares, frente a 3,18 dólares un año antes).
-
Ingresos totales: 7.160 millones de dólares (+1,1% interanual), frente a los 7.290 millones esperados por Bloomberg y los 7.280 millones previstos por FactSet (por debajo de las expectativas).
-
Beneficio operativo: 3.600 millones de dólares (+7,1% interanual), mientras que el beneficio neto alcanzó los 2.490 millones de dólares (frente a los 2.280 millones del año anterior).
-
Ventas comparables globales (ventas en establecimientos existentes): +1,5%, frente a una previsión de +1,35% según Bloomberg y +1,3% según FactSet (+3,6% un año antes).
-
Ventas comparables en EE. UU.: -0,2%, frente a una caída esperada del 0,47% (+2,4% interanual en el período comparable).
-
Mercados internacionales operados directamente (IOM): +1,4%, frente a una previsión de +2,07% (resultados decepcionantes debido a la debilidad en Francia y China, a pesar de las alzas en Alemania, Australia y Japón).
-
Mercados internacionales con licencia (IDLM): +4,2%, frente a una previsión de +3,15% (+4,7% interanual en el período comparable).
Factores estratégicos clave y comentarios de los analistas:
-
Ajuste de los planes de expansión y nueva oferta de valor: La compañía redujo su objetivo de apertura de nuevos restaurantes para este año en aproximadamente 100 establecimientos, hasta cerca de 2.500 a nivel mundial. En Estados Unidos, Skye Anderson, nueva presidenta del segmento, está dejando atrás el decepcionante menú de menos de 3 dólares para apostar por los combos «Extra Value» (ofertas de prueba por menos de 4 dólares), la reintroducción de promociones en la aplicación y las bebidas de alto margen (incluidas bebidas energéticas con Red Bull y los llamados dirty sodas). Al mismo tiempo, la compañía destinará 8.500 millones de dólares en apoyo mediante alquileres y capital a sus franquiciados para la renovación de establecimientos.
-
Opinión de Wall Street: Los analistas (incluidos Citi, Bernstein y Cowen) describen los resultados en Estados Unidos como «mejores de lo que se temía», lo que, tras una caída acumulada del 14% en el precio de las acciones durante el año (frente a un alza del 11% del índice S&P 500), justifica el repunte desde el cierre de ayer en 263,04 dólares. Sin embargo, señalan riesgos para el cuarto trimestre: una elevada base de comparación en noviembre y diciembre, tensiones sociales e inflación en Europa que presionan al segmento IOM y una competencia creciente (Burger King informó un aumento del 8,4% en sus ventas comparables en Estados Unidos durante el tercer trimestre).
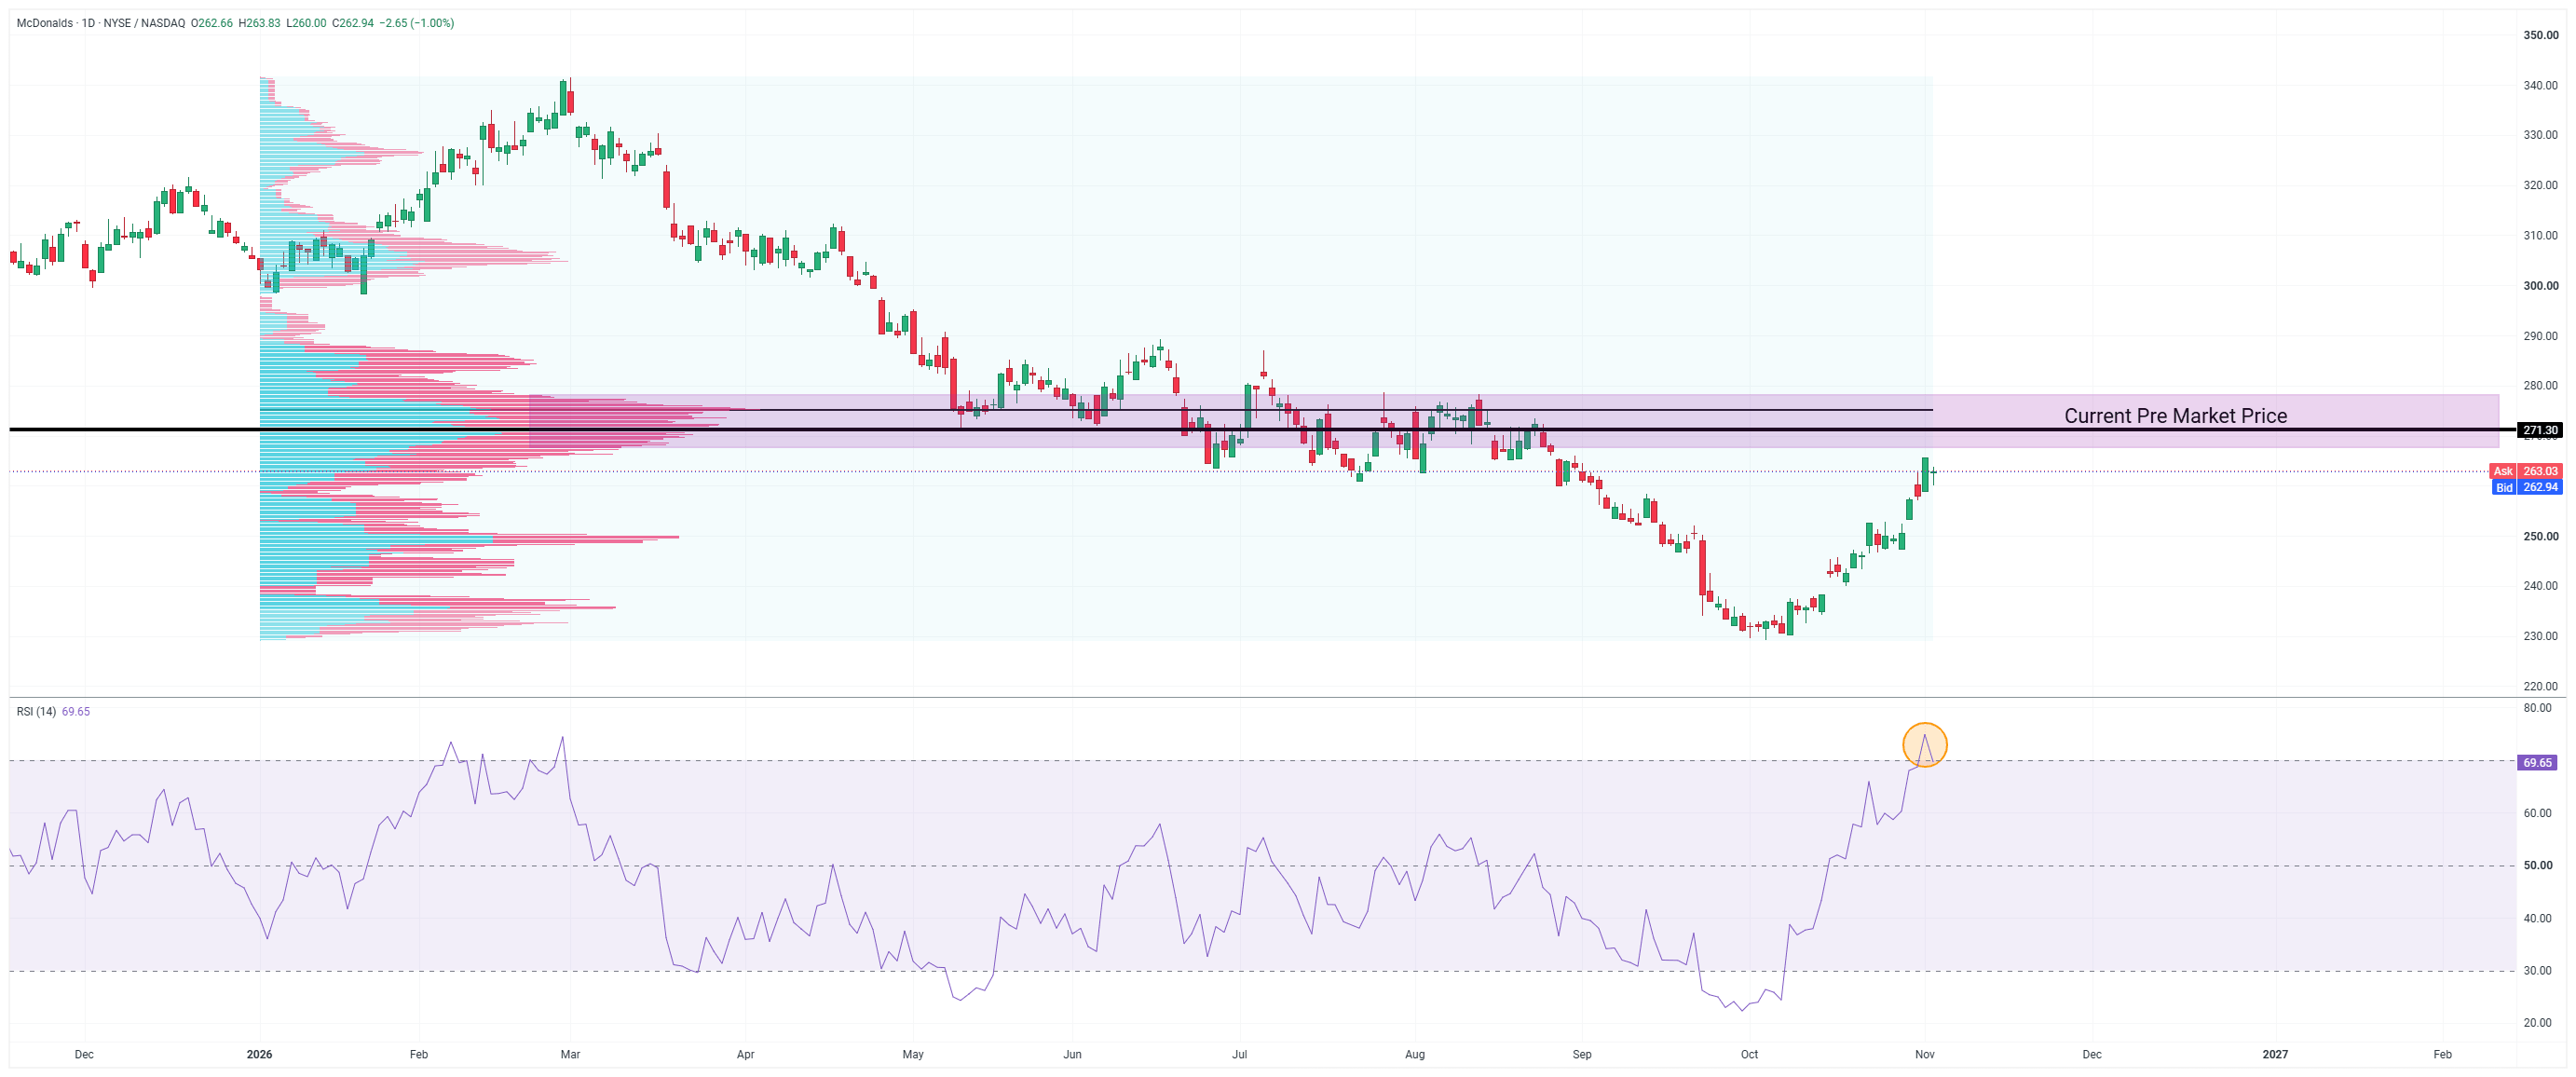
Si las acciones de McDonald’s abren en línea con las cotizaciones actuales del mercado previo a la apertura, entrarán en la zona de mayor concentración de volumen negociado registrada en lo que va del año. El RSI de 14 períodos se sitúa en 69,65. Fuente: XTB.
Kraft Heinz: Eleva sus previsiones de beneficios y vende su negocio de café por 650 millones de dólares
Kraft Heinz, fabricante del kétchup Heinz y de las pastas Kraft, sorprendió claramente al mercado con sus resultados del tercer trimestre, superando las expectativas tanto de beneficios como de ingresos. La compañía también elevó sus previsiones para el conjunto de 2026 y anunció la separación de su negocio de café en Norteamérica, como parte del plan de reestructuración de su director ejecutivo, Steve Cahillane (quien anteriormente había suspendido los planes de dividir la compañía en dos entidades para priorizar una inversión de 700 millones de dólares en marketing e investigación y desarrollo).
Resultados del tercer trimestre de Kraft Heinz frente al consenso:
-
BPA ajustado: 0,53 dólares frente a los 0,42 dólares esperados (superando ampliamente el consenso).
-
Ventas netas: 6.120 millones de dólares, frente a una previsión de 6.090 millones.
-
Ingresos orgánicos: -1,1%, frente a una caída esperada del 1,9% (el volumen orgánico disminuyó un 1,1%).
-
Norteamérica (ingresos orgánicos): -3,2%, frente a una previsión de -3,67% (el volumen en la región cayó un 2,4%, frente al descenso esperado del 2,81%).
-
Mercados emergentes (ingresos orgánicos): +15,6%, frente al +9,49% esperado (fuerte aceleración).
-
Mercados desarrollados de Europa y el Pacífico (ingresos orgánicos): -0,9%.
Nuevas previsiones para el ejercicio fiscal completo de 2026:
-
BPA ajustado anual: Se elevó a un rango de 2,07–2,13 dólares (desde el rango anterior de 2,03–2,09 dólares), por encima del consenso del mercado de 2,05 dólares.
-
Ventas netas orgánicas anuales: Se elevó el límite inferior del rango previsto, que ahora se sitúa entre -1,25% y -0,5% (frente al rango anterior de -2,0% a -0,5%).
-
Beneficio operativo ajustado: Se mantuvo la previsión de una caída de entre 16% y 18% (considerando gastos por intereses estimados en aproximadamente 890 millones de dólares y una tasa impositiva efectiva cercana al 23,5%).
Venta del negocio de café:
-
Kraft Heinz está vendiendo su negocio de café en Norteamérica (que incluye, entre otras, las marcas Maxwell House y Gevalia) a la firma de capital privado One Rock Capital Partners, por un valor empresarial de 650 millones de dólares.
-
La compañía conservará una participación minoritaria del 30% en la entidad separada, a la que se transferirán aproximadamente 250 empleados.
-
Se espera que la transacción se cierre a mediados de 2027, y los ingresos netos en efectivo después de impuestos, estimados en aproximadamente 500 millones de dólares, se destinarán íntegramente a reducir la deuda, lo que provocó un repunte matutino de 0,88 dólares en el precio de las acciones desde el cierre anterior de 24,52 dólares.
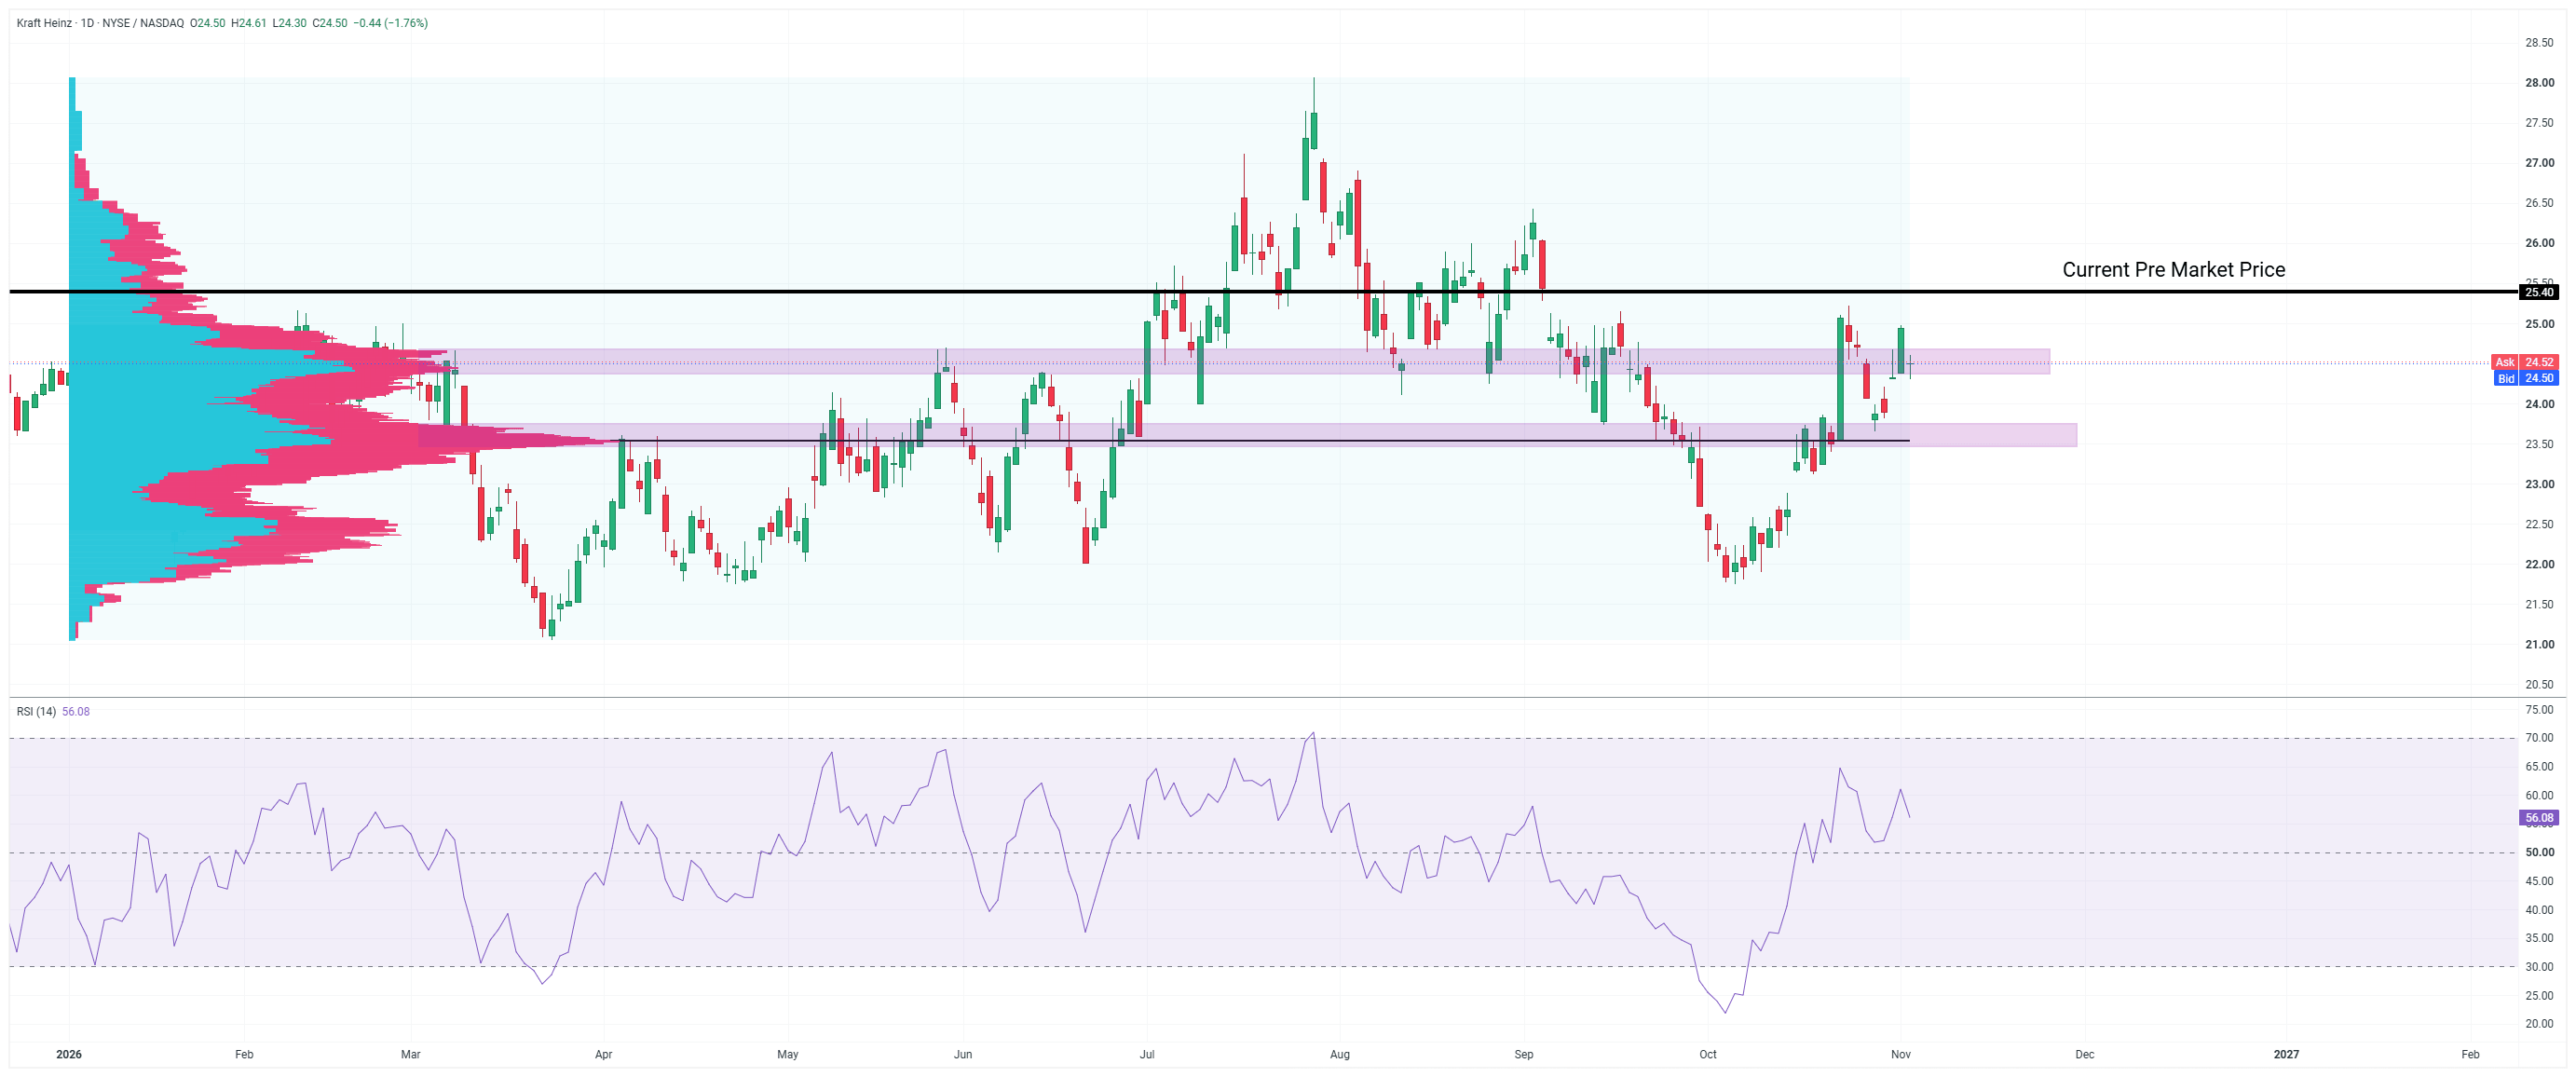
La situación es diferente para las acciones de Kraft Heinz. El precio superó niveles de resistencia clave hace algún tiempo, lo que significa que, desde la perspectiva de los inversionistas, el repunte actual podría considerarse más estable. Fuente: XTB.


Las bolsas europeas suben tras las elecciones en EE. UU.

España vuelve a repuntar 🚀 La bolsa desafía a Trump tras las elecciones

Resultados de Novo Nordisk: la tendencia a la baja se está ralentizando


ÚLTIMA HORA: Los demócratas se hacen con el control de ambas cámaras del Congreso🗽
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "