


Los elevados precios de la energía aumentan el riesgo de que la inflación se mantenga alta durante más tiempo, limitando el margen para una flexibilización monetaria. Si los precios del petróleo permanecen en los niveles actuales, el aumento de los costos podría trasladarse al transporte, la producción y los márgenes empresariales. Al mismo tiempo, los rendimientos por encima del 5% elevan el costo de capital y hacen que los bonos sean una alternativa cada vez más competitiva frente a las acciones.
Las acciones de crecimiento siguen siendo especialmente vulnerables, ya que sus valoraciones dependen en mayor medida de los beneficios esperados en un futuro más lejano. Las tasas de descuento más altas reducen el valor presente de esos flujos de caja futuros, ejerciendo una presión adicional sobre el sector tecnológico y el Nasdaq.
El mercado del petróleo está intensificando estas preocupaciones. La situación en torno al estrecho de Ormuz sigue sin resolverse, mientras que nuevos ataques contra infraestructura saudita están aumentando los temores sobre la oferta. El riesgo de interrupciones en la ruta del mar Rojo también limita la disponibilidad de rutas marítimas alternativas. En un mercado tan ajustado, nuevas interrupciones del suministro podrían impulsar rápidamente los precios aún más.
Por esta razón, la reunión de la Fed será el evento clave para los mercados. A diferencia de las expectativas anteriores, los inversionistas ya no descuentan recortes de tasas. En cambio, el mercado ha descontado en gran medida una subida de 25 puntos básicos, lo que significa que la decisión en sí misma podría no representar una gran sorpresa. La pregunta clave es si la Fed efectivamente llevará a cabo la subida y, aún más importante, cómo será su comunicación posterior.
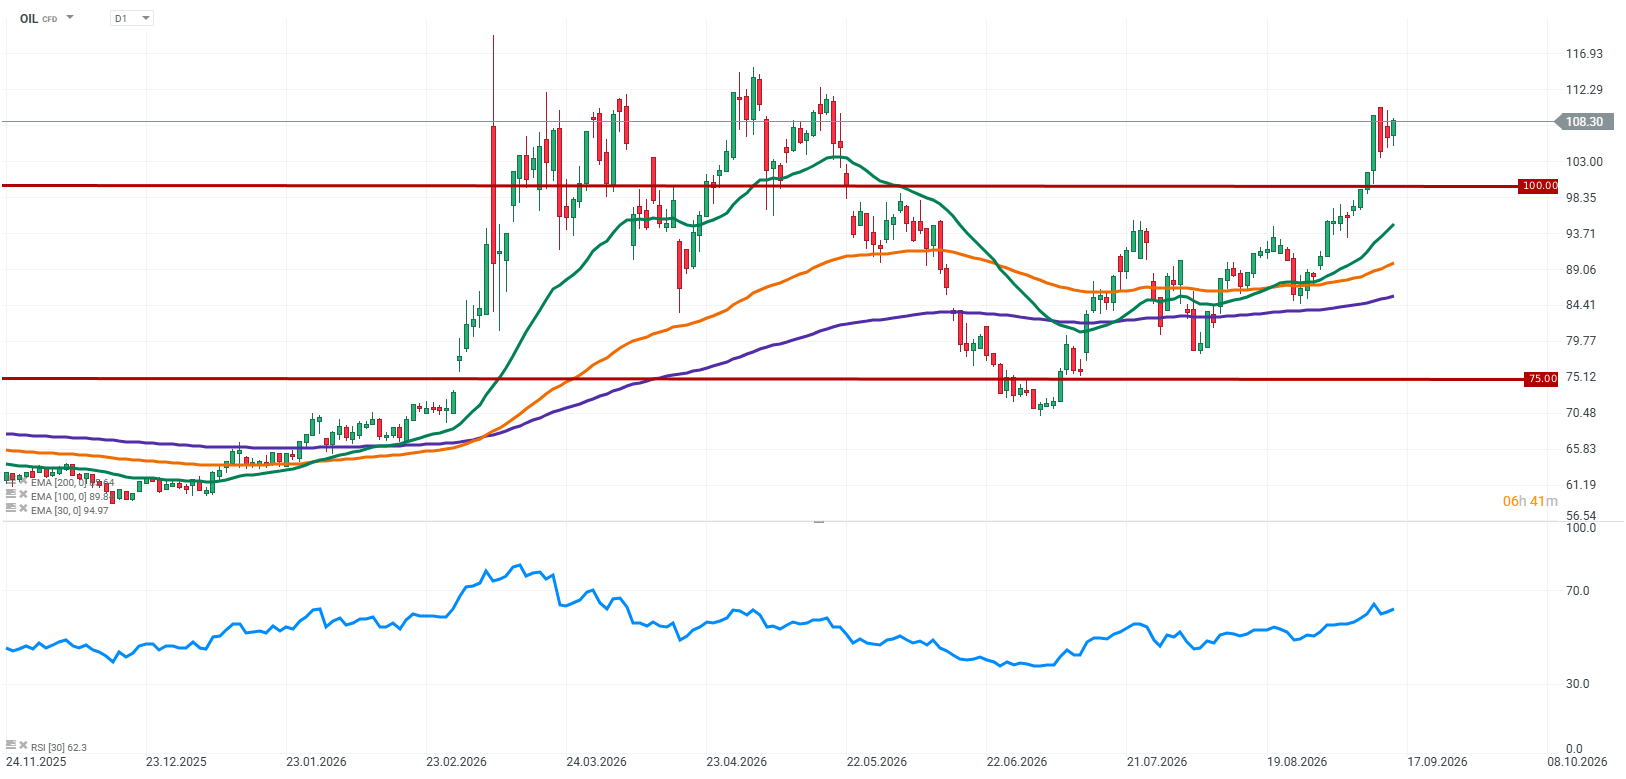
Los inversionistas buscarán señales sobre si la subida constituye una respuesta puntual a las presiones inflacionarias o el comienzo de un período más prolongado de política monetaria restrictiva. Con el petróleo por encima de USD 100 y el rendimiento de los bonos del Tesoro a 10 años por encima del 5%, cualquier señal de que podrían producirse nuevas subidas ejercería una presión adicional sobre Wall Street. Sin embargo, un tono más cauteloso por parte de la Fed podría revertir rápidamente parte de las expectativas hawkish del mercado.
Fuente: XTB Research


¿Puede la escalada geopolítica llevar al petróleo a US$200?
Arabia Saudita anuncia la cancelación de parte de sus envíos de petróleo a Europa en septiembre


Apertura de EE. UU.: el rendimiento del bono a 10 años supera el 5% mientras Wall Street cae antes de la decisión de la Fed



Previa de la FED: ¿Disuadirá Trump a la Fed de subir las tasas?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "