



لا يزال موسم إعلانات الأرباح للربع الثالث من عام 2026 في "وول ستريت" أقوى بوضوح مما توقعه السوق، رغم أن حجم تجاوز التوقعات جاء متواضعاً نسبياً، مما يشير إلى أن سقف التوقعات لهذا الربع كان مرتفعاً بالفعل. ومع إعلان 88% من الشركات المدرجة في مؤشر "إس أند بي 500" (S&P 500) عن نتائجها، فإن كلاً من نطاق المفاجآت الإيجابية ووتيرة نمو الأرباح يشيران إلى وجود أساسيات قوية لدى الشركات الأمريكية. وفي الوقت ذاته، شهدت تقييمات المؤشر تراجعاً ملموساً مقارنة بمتوسطاتها المسجلة على مدى سنوات، مما أدى إلى تحسين العلاقة بين نمو الأرباح ومضاعفات التقييم.
- ووفقاً لبيانات "فاكت سيت" (FactSet)، فقد تجاوزت 84% من شركات مؤشر "إس أند بي 500" التي أعلنت عن نتائج الربع الثالث توقعات ربحية السهم، بينما حققت 74% منها مفاجآت إيجابية على مستوى الإيرادات.
- ويبلغ معدل نمو الأرباح للمؤشر حالياً 31.4% على أساس سنوي. وإذا استمر هذا المستوى حتى نهاية موسم الإعلانات، فسيكون هذا هو الربع الثالث على التوالي الذي يتجاوز فيه نمو ربحية السهم نسبة 25%.
- وحتى تاريخ 30 سبتمبر، كانت توقعات السوق تشير إلى نمو في أرباح الربع الثالث بنسبة 29.1% على أساس سنوي؛ لذا فإن النسبة الحالية البالغة 31.4% تمثل تعديلاً إيجابياً واضحاً خلال موسم الإعلانات.
- وتُظهر القطاعات العشرة التي أعلنت عن نتائجها نمواً في الأرباح أقوى مما كان متوقعاً في نهاية سبتمبر، وهو ما يعكس كلاً من التعديلات الصعودية لتوقعات ربحية السهم والنتائج الفعلية التي جاءت أفضل من التقديرات.
- أما بالنسبة للربع الرابع، فلا تزال التوقعات إيجابية نسبياً؛ حيث قدمت 43 شركة من شركات مؤشر "إس أند بي 500" توجيهات متفائلة بشأن ربحية السهم، مقابل 32 شركة قدمت توجيهات سلبية.
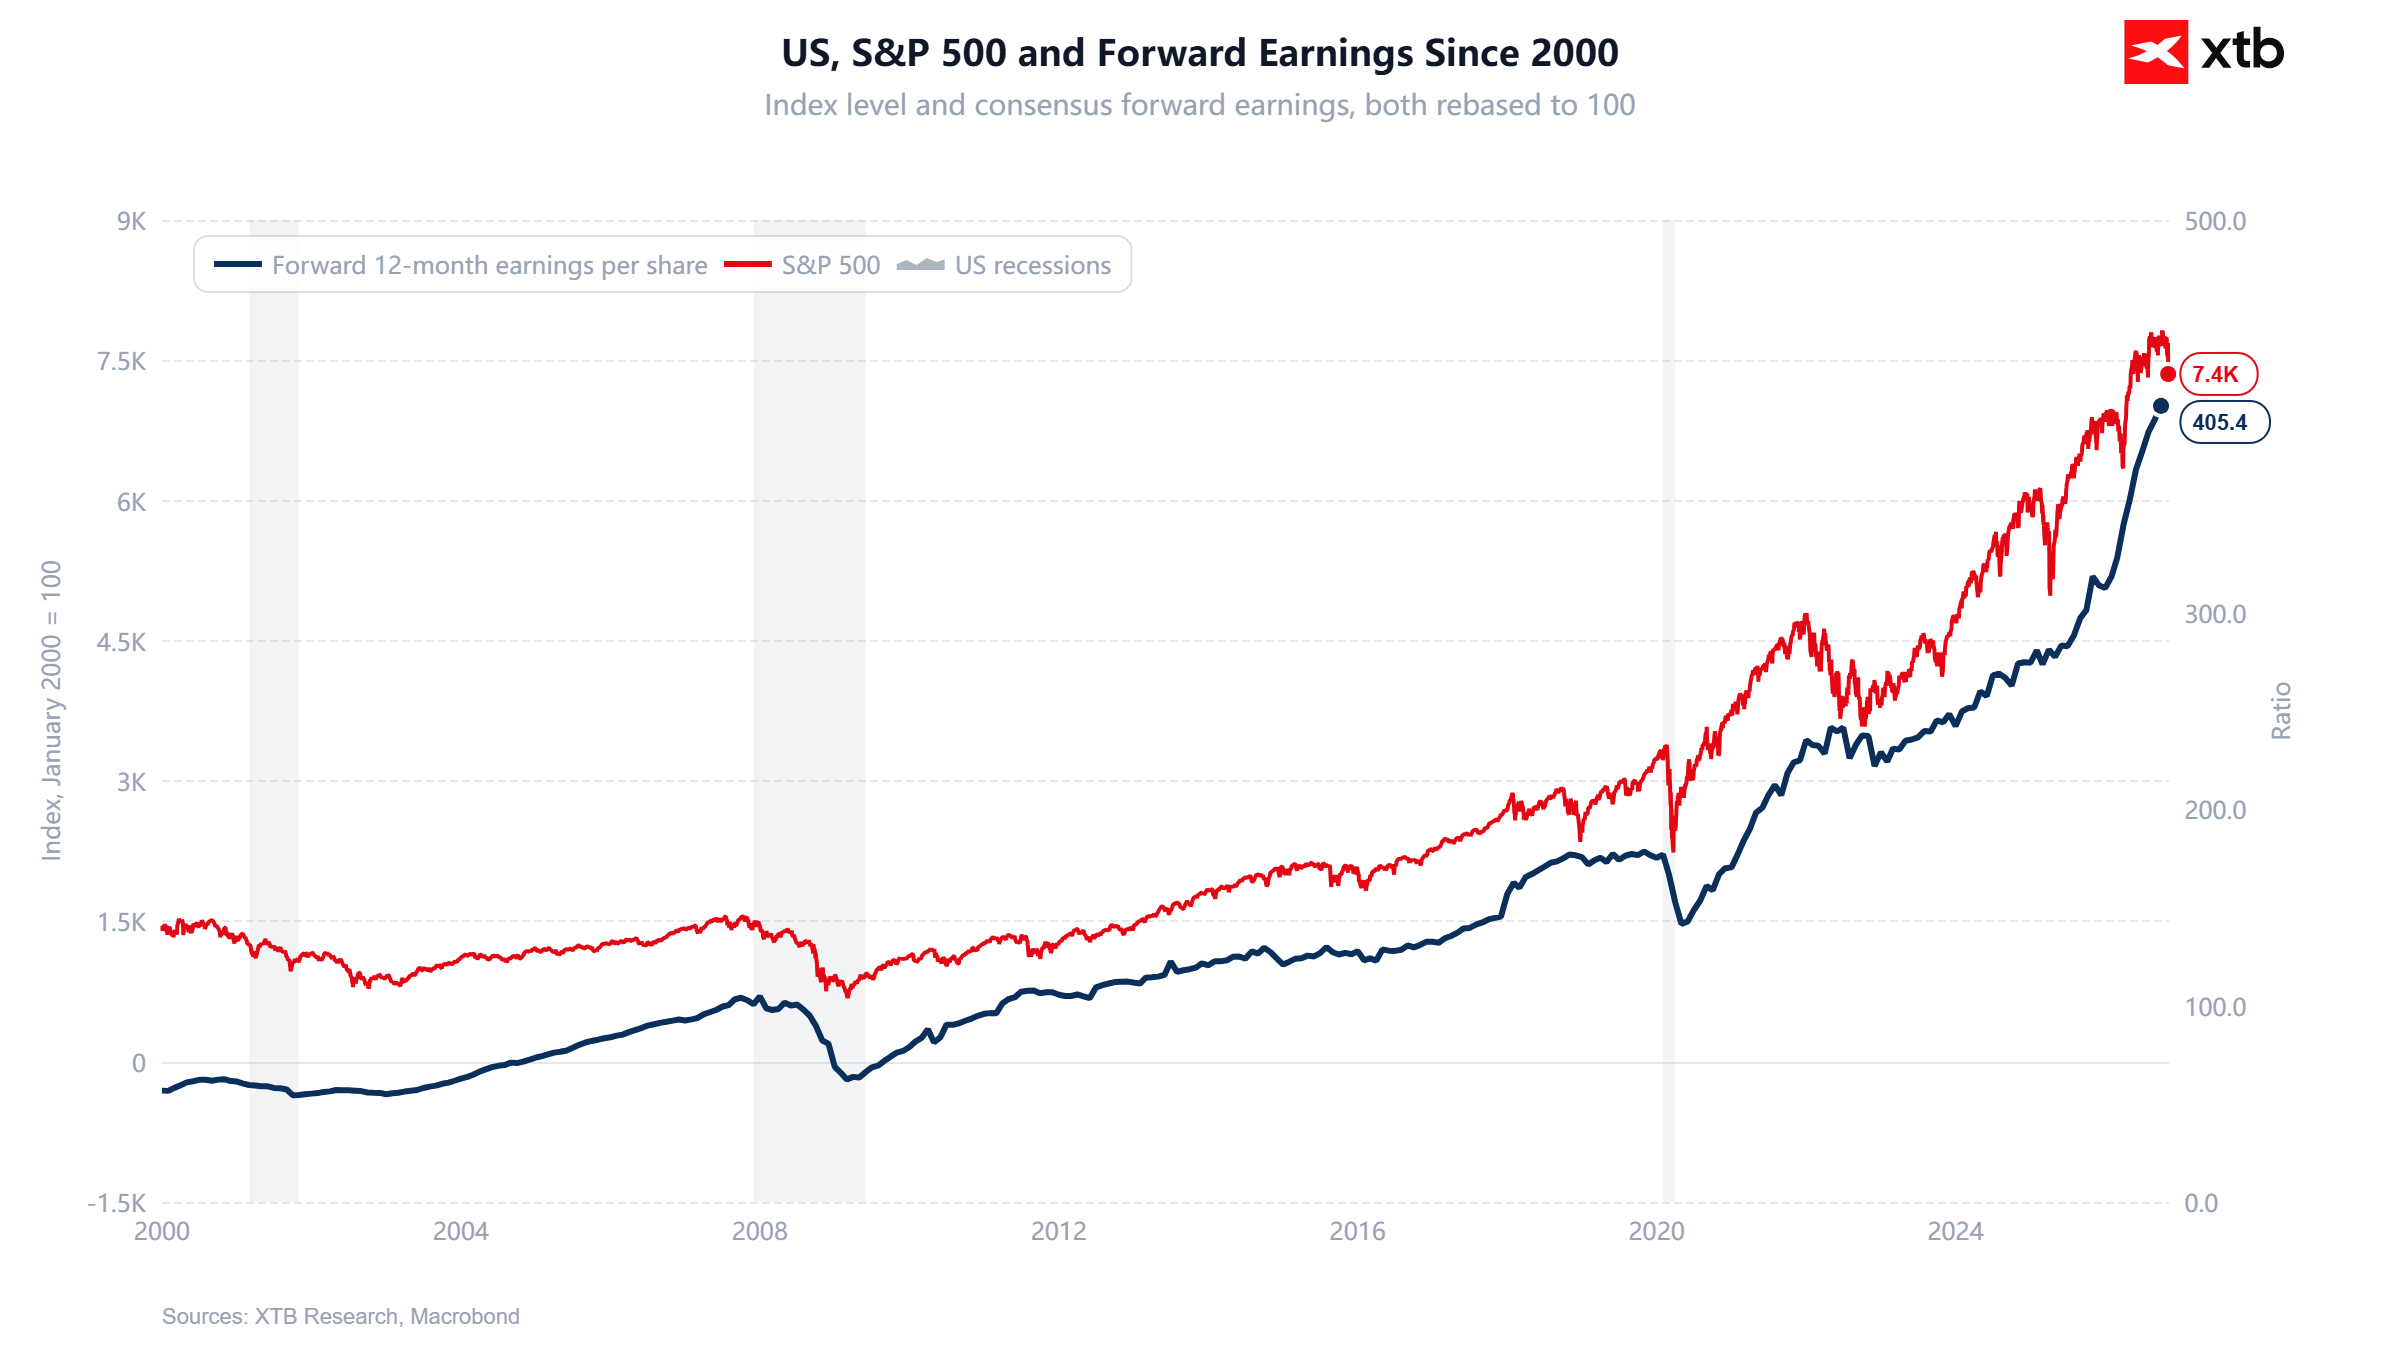
- ويبلغ مضاعف الربحية (P/E ratio) لمؤشر "إس أند بي 500" بناءً على توقعات الأرباح للـ 12 شهراً القادمة 17.7، وهو مستوى يقل عن متوسط السنوات الخمس البالغ 19.8، ومتوسط السنوات العشر البالغ 19.1.
- ومع ذلك، فإن حجم المفاجآت في الأرباح يبدو أقل إثارة للإعجاب. لا تتجاوز الأرباح حالياً التوقعات في المتوسط سوى بنسبة 2.7%، مقارنة بمتوسط سنوي قدره 13.8%، ومتوسط على مدى 5 سنوات بلغ 7.5%، ومتوسط على مدى 10 سنوات بلغ 8.0%. ويُعد هذا أدنى مستوى منذ الربع الرابع من عام 2022. وفي المقابل، يتجاوز الفارق بين الإيرادات المُعلنة والتوقعات نسبة 2%، وهو بذلك أعلى قليلاً من المتوسطات التاريخية، سواء على المدى القصير أو الطويل.
المصدر: أبحاث XTB، منصة Macrobond
انخفاض تقييم مؤشر S&P 500 إلى أدنى مستوى له منذ أكثر من ثلاث سنوات
بلغت نسبة السعر إلى الأرباح (P/E) المستقبلية لمؤشر S&P 500 -بناءً على توقعات الأرباح للـ 12 شهراً القادمة- 17.7 في 5 نوفمبر، وهو أدنى مستوى لها منذ الأول من نوفمبر 2023، حين سجلت 17.5. ولا يزال هذا المُضاعف أقل بوضوح من متوسط السنوات الخمس البالغ 19.8 ومتوسط السنوات العشر البالغ 19.1، لكنه يظل أعلى من المتوسطات طويلة الأجل؛ إذ يبلغ 17.6 لفترة 15 عاماً، و16.5 لفترة 20 عاماً، و16.4 لفترة 25 عاماً. ومن الجدير بالذكر أن نسبة السعر إلى الأرباح المستقبلية لقطاع تكنولوجيا المعلومات وصلت حالياً إلى أدنى مستوياتها منذ 23 مارس 2020.
ويُعزى السبب الرئيسي وراء انخفاض هذا المُضاعف إلى الارتفاع القوي للغاية في الأرباح المتوقعة. فمنذ نهاية عام 2025، حقق مؤشر S&P 500 مكاسب بنسبة 7.4%، بينما ارتفعت تقديرات ربحية السهم (EPS) للـ 12 شهراً القادمة بنسبة 33.6%؛ مما يعني أن المقام في معادلة نسبة السعر إلى الأرباح قد نما بوتيرة أسرع بكثير من سعر المؤشر نفسه. وعلى مستوى القطاعات، يبرز قطاعا تكنولوجيا المعلومات والطاقة، حيث أصبحت تقييماتهما حالياً أقل حتى من متوسطاتهما المسجلة على مدى 25 عاماً.
- نسبة السعر إلى الأرباح المستقبلية لمؤشر S&P 500: 17.7 سُجِّل أدنى مستوى خلال السنوات الخمس والعشرين الماضية عند 8.6 في 20 نوفمبر 2008، في حين بلغ أدنى مستوى خلال سوق هابطة في عام 2022 نحو 15.
- قطاع تكنولوجيا المعلومات: 17.3، مقارنة بمتوسط 20.0 على مدى 25 عاماً.
- قطاع الطاقة: 11.7، مقارنة بمتوسط 13.9 على مدى 25 عاماً.
موسم إعلانات الأرباح للشركات المدرجة في مؤشر "إس أند بي 500" (S&P 500) يؤكد نمواً قوياً للغاية في الأرباح.
مع إعلان 88% من الشركات المدرجة في مؤشر "إس أند بي 500" عن نتائجها للربع الثالث من عام 2026، يظل الموسم قوياً جداً من حيث نمو الأرباح، رغم أن حجم المفاجآت الإيجابية جاء أقل نوعاً ما مقارنة بالسنوات الأخيرة. فقد تجاوزت 84% من الشركات توقعات ربحية السهم (EPS)، مقارنة بمتوسط بلغ 78% على مدى السنوات الخمس الماضية، و77% على مدى السنوات العشر الماضية. وقد ارتفع نمو أرباح المؤشر إلى 31.4% على أساس سنوي، صعوداً من 30.1% قبل أسبوع، ومن توقعات بلغت 29.1% في نهاية سبتمبر. وإذا استمر هذا المستوى، فسيكون ذلك الربع الثالث على التوالي الذي يتجاوز فيه نمو الأرباح 25%، والربع الثامن على التوالي الذي يسجل فيه النمو نسبة من خانتين (10% أو أكثر).
أما على صعيد الإيرادات، فقد تجاوزت 74% من الشركات التقديرات، حيث جاءت الإيرادات المعلنة أعلى من التوقعات بنسبة 2.1% في المتوسط. وارتفع نمو الإيرادات المجمع للمؤشر إلى 14.3% على أساس سنوي، مقارنة بـ 13.6% قبل أسبوع، و12.2% في نهاية سبتمبر. وتشهد القطاعات الـ 11 جميعها نمواً سنوياً في كل من الإيرادات والأرباح، تتصدرها قطاعات تكنولوجيا المعلومات، والطاقة، وخدمات الاتصالات. ويتوقع المحللون حالياً نمواً في ربحية السهم بنسبة 28.4% للربع الرابع، وبنسبة 33.3% للعام 2026 بأكمله.
تتجاوز الإيرادات التوقعات أيضاً، مع بقاء حجم المفاجآت عند مستويات قوية
تبدو نتائج الإيرادات في موسم الربع الثالث إيجابية؛ إذ أعلنت 74% من الشركات المدرجة في مؤشر "إس أند بي 500" (S&P 500) عن مبيعات فاقت توقعات المحللين، بينما جاءت نتائج 26% منها دون التوقعات. وعلى الرغم من أن نسبة المفاجآت الإيجابية في الإيرادات تقل عن متوسط العام الماضي البالغ 77%، إلا أنها تظل أعلى من متوسط السنوات الخمس (70%) ومتوسط السنوات العشر (68%). ويأتي قطاع الطاقة في الصدارة، حيث تجاوزت إيرادات جميع الشركات التي أعلنت عن نتائجها (100%) تقديرات المحللين، يليه قطاع تكنولوجيا المعلومات بنسبة 93%، ثم قطاع الرعاية الصحية بنسبة 91%. وفي المقابل، يُعد قطاع السلع الاستهلاكية غير الأساسية الأضعف أداءً، حيث تمكنت 54% فقط من شركاته من تجاوز التوقعات.
كما يبرز حجم المفاجآت في الإيرادات؛ إذ جاءت الإيرادات الإجمالية للشركات التي أعلنت عن نتائجها أعلى من التوقعات بنسبة 2.1%، وهو ما يطابق تماماً متوسط العام الماضي، ويتجاوز متوسط السنوات الخمس (1.8%) ومتوسط السنوات العشر (1.6%). وعلى عكس ربحية السهم (EPS) -التي شهدت تراجعاً ملموساً في حجم المفاجآت الإيجابية مقارنة بالمعدلات التاريخية- لا تزال الإيرادات تتجاوز التوقعات بوتيرة تضاهي على الأقل ما شهدناه في السنوات الأخيرة. ويشير هذا إلى أن نمو أرباح شركات مؤشر "إس أند بي 500" لا يعتمد فقط على هوامش الربح وضبط التكاليف، بل يستند أيضاً إلى نمو قوي في إجمالي الإيرادات.
معظم الشركات تتجاوز تقديرات ربحية السهم، لكن حجم هذه التجاوزات يشهد تراجعاً
مع إعلان 88% من الشركات المدرجة في مؤشر "إس أند بي 500" عن نتائج الربع الثالث، حققت 84% منها ربحية سهم (EPS) فاقت توقعات المحللين، بينما جاءت نتائج 4% منها مطابقة للتوقعات، في حين أخفقت 12% في بلوغ التوقعات. وبذلك، تظل نسبة المفاجآت الإيجابية في ربحية السهم أعلى من متوسط العام الماضي (82%)، ومتوسط السنوات الخمس (78%)، ومتوسط السنوات العشر (77%). ويتصدر قطاع الطاقة القائمة بنسبة 95% من الشركات التي تجاوزت تقديرات ربحية السهم، يليه قطاع تكنولوجيا المعلومات بنسبة 94%، ثم قطاع الرعاية الصحية بنسبة 93%. يُعد قطاع المواد الأساسية (Materials) القطاع الأضعف، حيث تمكنت 57% فقط من شركاته من تجاوز التوقعات.
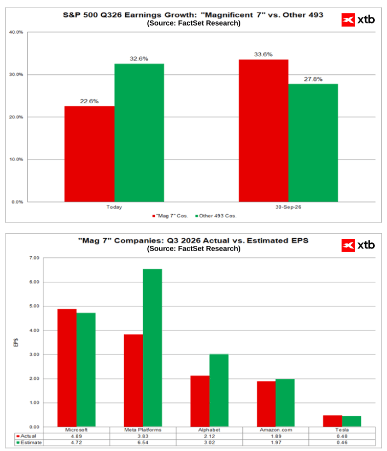
وقد حقق قطاع الرعاية الصحية أكبر مفاجأة إيجابية في إجمالي الأرباح بنسبة +13.7%، في حين سجل قطاعا المرافق والطاقة +8.2% لكل منهما، وقطاع الصناعات +7.3%. وعلى الجانب الآخر، جاء قطاع خدمات الاتصالات بنسبة -24.6%، متأثراً جزئياً بنتائج أضعف من شركات "تشارتر كوميونيكيشنز" (Charter Communications) و"ميتا بلاتفورمز" (Meta Platforms) و"ألفابت" (Alphabet).
تفقد شركات التكنولوجيا الكبرى (Big Tech) زخمها مقارنة ببقية مكونات المؤشر، بينما يواصل الإنفاق الرأسمالي (CAPEX) ارتفاعه.
وقد رفع المحللون تقديراتهم لربحية السهم (EPS) للربع الرابع من عام 2026 لمؤشر "إس أند بي 500" (S&P 500) بنسبة 1.4%. وتُعد هذه المرة الخامسة خلال الفصول الستة الماضية التي تشهد فيها التقديرات ارتفاعاً خلال الشهر الأول من الربع؛ علماً بأنه على مدى السنوات العشرين الماضية، كانت التقديرات تنخفض في المتوسط بنسبة 1.9% خلال الفترة نفسها.
- وسجل قطاع الطاقة أكبر تعديل إيجابي في تقديرات ربحية السهم بنسبة +20.3%، بينما شهد قطاع السلع الاستهلاكية الأساسية أكبر تراجع بنسبة -4%.
- أما قطاع تكنولوجيا المعلومات فقد جاء في المرتبة الثانية بعد قطاع الطاقة من حيث التعديل الإيجابي لتقديرات ربحية السهم، بنسبة +1.3%.
- كما ارتفعت تقديرات ربحية السهم لمؤشر "إس أند بي 500" ككل لعام 2026 بنسبة 0.6% خلال شهر أكتوبر.
وفي الربع الثالث من عام 2026، نمت أرباح الشركات السبع الكبرى (المعروفة بـ "السبعة الرائعين" أو Magnificent Seven) بنسبة 22.6% على أساس سنوي، مقارنة بنمو نسبته 32.6% للشركات الـ 493 الأخرى المدرجة في مؤشر "إس أند بي 500". وحتى تاريخ 30 سبتمبر، كانت التوقعات تشير إلى نسب نمو بلغت 33.6% و27.8% على التوالي. وقد شهد مؤشر "إس أند بي 500" تراجعاً في الآونة الأخيرة، على الرغم من استمرار تحسن توقعات أرباح الشركات الأمريكية.
وقد زادت الشركات الخمس الكبرى في مجال الحوسبة واسعة النطاق (hyperscalers) من إنفاقها الرأسمالي الفصلي، مما يؤكد أن السباق لبناء البنية التحتية للذكاء الاصطناعي لا يزال يتسارع رغم ارتفاع التكاليف. وسجلت شركتا "أوراكل" (Oracle) و"أمازون" (Amazon) أكبر زيادات في الإنفاق عقب إعلان نتائجهما الأخيرة، في حين حافظت كل من "ألفابت" و"ميتا" و"مايكروسوفت" على وتيرة أكثر اعتدالاً، وإن ظلت ضمن نطاق نمو مزدوج الرقم.
وتيرة النمو. لا تزال توقعات الإنفاق مرتفعة؛ فقد خفضت "مايكروسوفت" توقعاتها للعام بأكمله بشكل طفيف، في حين رفعت "ميتا" توقعاتها.
المصدر: أبحاث XTB، FactSet
رسم بياني لمؤشر US500 (إطار زمني يومي D1)
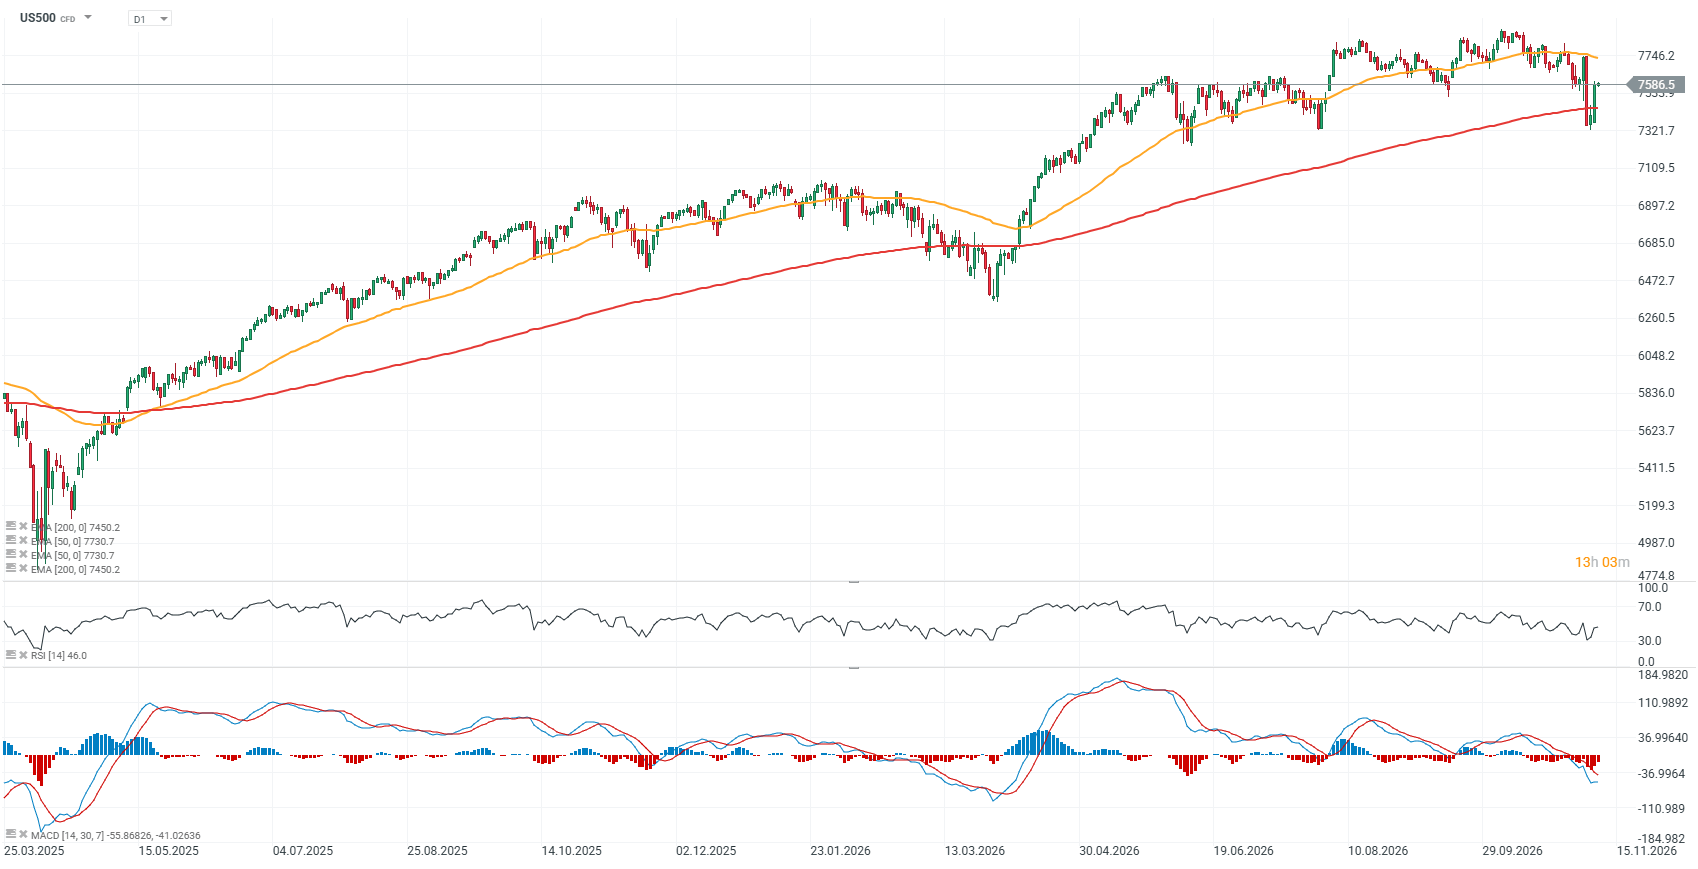
شهدت عقود مؤشر US500 الآجلة ارتداداً على شكل حرف "V"، وهو نمط غالباً ما يظهر عقب عمليات بيع مكثفة. وقد استعاد المؤشر بالفعل أكثر من نصف الخسائر التي تكبدها يوم الخميس الماضي، كما نجح في الحفاظ على مستواه فوق المتوسط المتحرك الأسي (EMA) لمدة 200 يوم، والموضح بالخط الأحمر. يعمل هذا المتوسط حالياً كمستوى دعم مهم عند قرابة 7,450 نقطة، في حين تمثل ردود فعل السعر السابقة بالقرب من مستوى 7,300 نقطة منطقة دعم أخرى بالغة الأهمية من منظور حركة السعر.
بالنسبة للمؤشر، تكمن الأولوية حالياً في البقاء فوق المتوسط المتحرك الأسي (EMA200) واستعادة مستويات أعلى من 7,750 نقطة، والتي تمثل منطقة المقاومة الرئيسية. ومن شأن قراءات التضخم المنخفضة وتراجع أسعار النفط أن تدعم المزيد من الصعود؛ في المقابل، قد تتزايد حالة عدم اليقين المحيطة بقطاع الذكاء الاصطناعي إذا عادت أسعار النفط الخام للارتفاع فوق 100 دولار للبرميل، وظلت عوائد سندات الخزانة الأمريكية مرتفعة في ظل بيئة اقتصادية تتسم بضغوط تضخمية.
 المصدر: xStation5


ملخص الأسواق: الأسهم الأوروبية ترتفع وأسهم "إنفينيون" (Infineon) تصعد 🔼 وول ستريت تتراجع قبيل صدور بيانات مؤشر أسعار المستهلك الأمريكي



📈 حصاد الأسواق: انتعاش قطاع التكنولوجيا وانهيار أسعار النفط عقب مؤشرات على تراجع التوتر حول إيران


ملخص يومي: من الذعر إلى الاندفاع. السوق يسترد خسائره.
كيف خسر ترامب الانتخابات؟ وما تداعياتها على الأسواق العالمية؟
لا تشكل المواد الموجودة في هذه الصفحة نصيحة مالية ولا تأخذ في الاعتبار مستوى فهمك أو أهدافك الاستثمارية أو وضعك المالي أو أي احتياجات أخرى معينة. جميع المعلومات المقدمة، بما في ذلك الآراء، وبحوث السوق، والنتائج الرياضية والتحليلات التقنية المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى، يتم توفيرها لأغراض المعلومات فقط، ولا ينبغي بأي حال من الأحوال تفسيرها على أنها عرض أو التماس لمعاملة في أي أداة مالية، ولا ينبغي تفسير المعلومات المقدمة على أنها مشورة ذات طبيعة قانونية أو مالية. أي قرارات استثمارية تتخذها يجب أن تستند حصرا إلى مستوى فهمك، أو أهدافك الاستثمارية، أو وضعك المالي، أو أي احتياجات أخرى معينة. إن أي قرار بالتصرف بناء على المعلومات المنشورة على الموقع الإلكتروني أو المرسلة إليك بوسائل أخرى هو على مسؤوليتك الخاصة تماما. أنت وحدك المسؤول عن مثل هذه القرارات. إذا كنت في شك أو غير متأكد من أنك تفهم منتجا معينا أو أداة أو خدمة أو معاملة معينة ، فيجب عليك طلب المشورة المهنية أو القانونية قبل التداول. الاستثمار في العقود مقابل الفروقات (CFDs) يحمل درجة عالية من المخاطر، لأنها منتجات قائمة على الرافعة المالية وحركات صغيرة في كثير من الأحيان في السوق يمكن أن يؤدي إلى تحركات أكبر بكثير في قيمة الاستثمار الخاص بك، وهذا يمكن أن يعمل ضدك أو لصالحك. يرجى التأكد من فهمك الكامل للمخاطر التي ينطوي عليها الأمر، مع الأخذ في الاعتبار أهداف الاستثمارات ومستوى الخبرة، قبل التداول، وإذا لزم الأمر، اطلب المشورة المستقلة.