

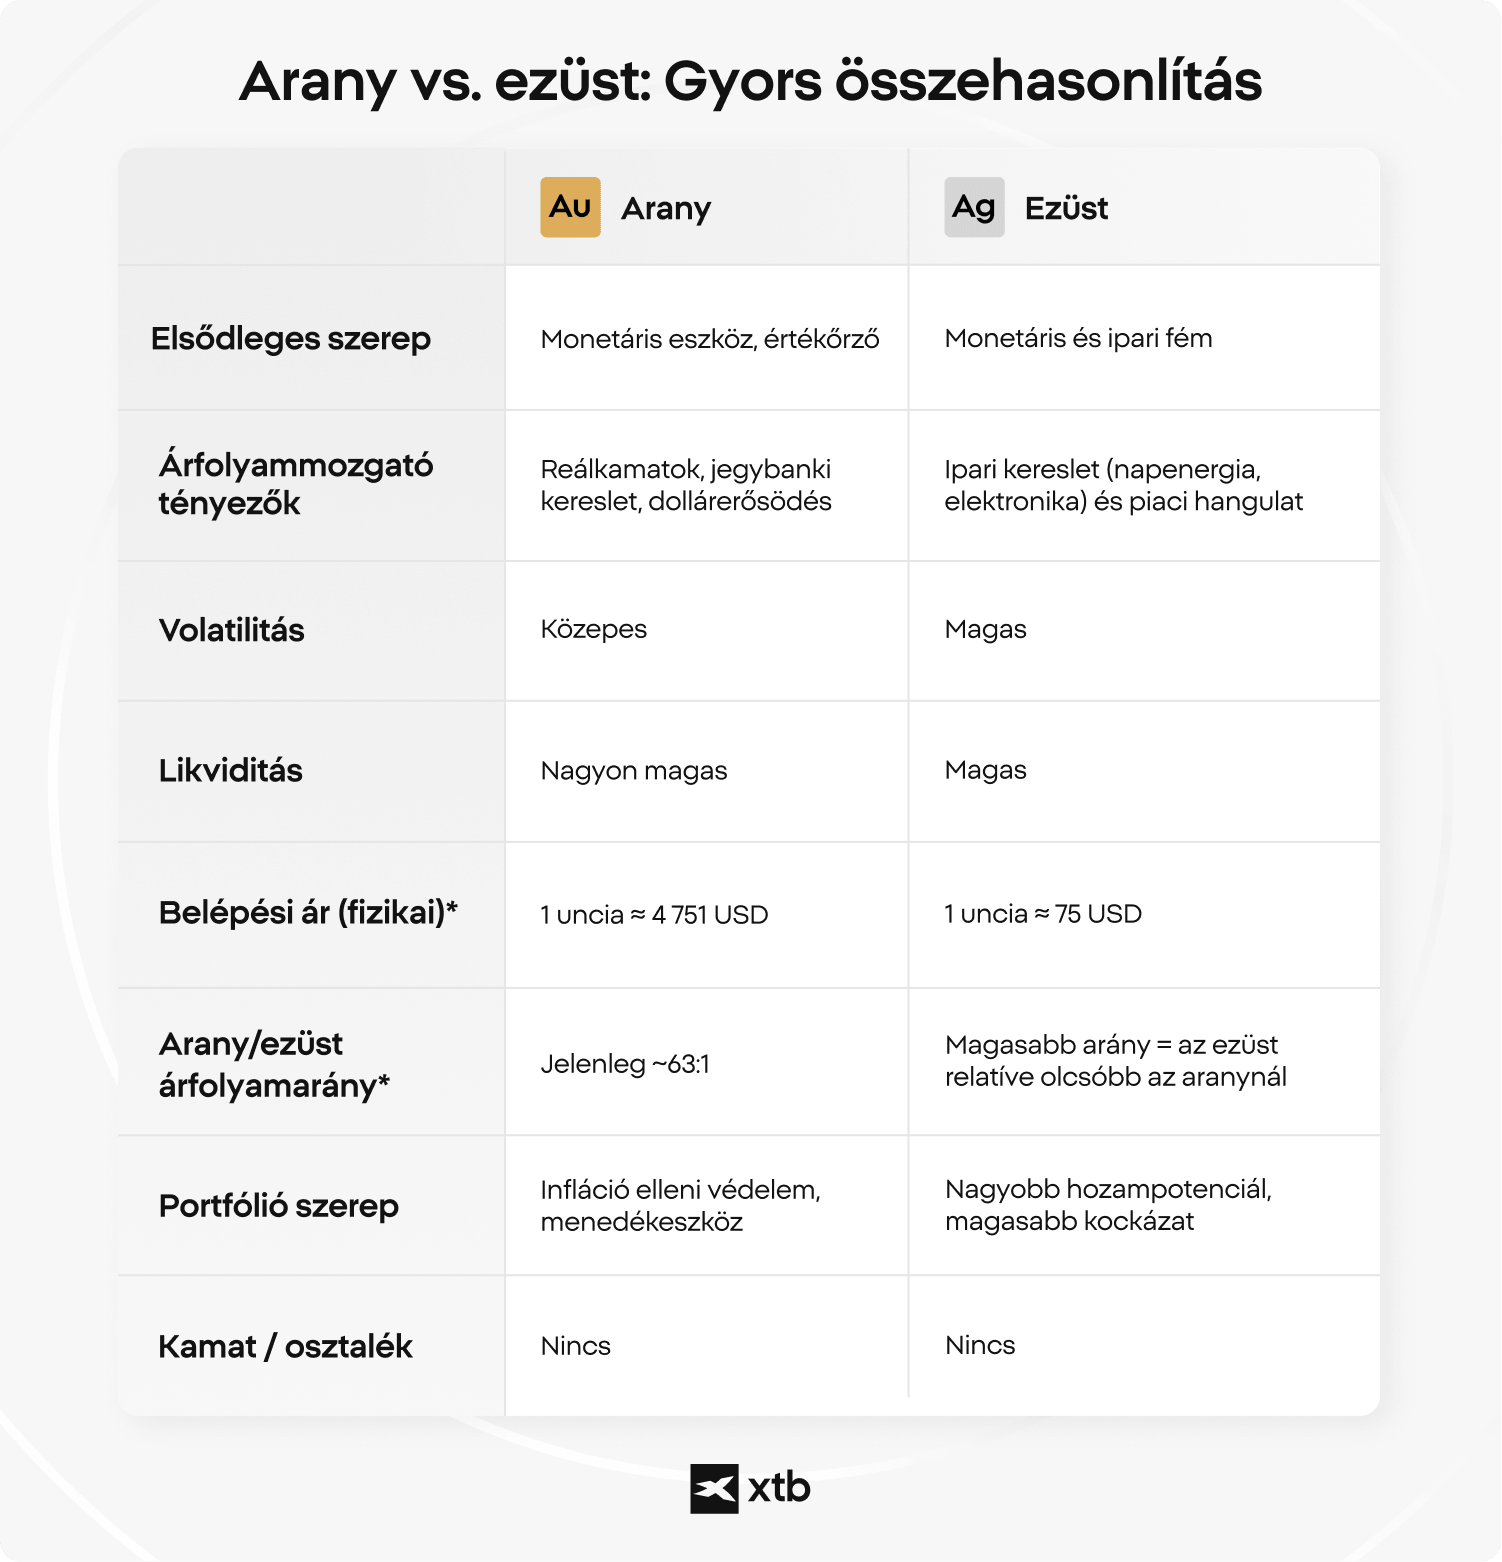
Az arany defenzív monetáris eszköz, amely 2026 májusában nagyjából 4 751 dolláron forgott unciánként, közepes volatilitással, és elsősorban értékmegőrző szerepet tölt be. A befektetési ezüst ezzel szemben vegyes, monetáris és ipari fém: az ezüst ára nagyjából 75 dollár volt unciánként, és magas volatilitás jellemzi, mert a befektetői kereslet mellett az ipari felhasználás (elektronika, napelemek, mesterségesintelligencia-adatközpontok) is mozgatja. Egyik fém sem garantál védelmet az infláció vagy a piaci esések ellen. Az arany-ezüst arány (2026 májusában nagyjából 63:1) azt mutatja meg, hogyan árazódik a két fém egymáshoz képest. Sok kezdő számára nem az a kihívás, hogy kiválassza „a jobb fémet”, hanem hogy megértse, hogyan viselkedik valójában az arany és az ezüst, milyen kockázatokkal jár, és hogyan változtatja meg a befektetés élményét a választott befektetési forma.
Legfontosabb tudnivalók
- Az aranyat általában a defenzívebb nemesfémnek tartják, az ezüst viszont erősebben reagál a gazdasági és ipari trendekre.
- A fizikai fémek, az ETF-ek és a bányászrészvények nagyon eltérő kitettséget adnak az aranyhoz és az ezüsthöz, mindegyik saját kockázatokkal és gyakorlati szempontokkal.
- Az arany és az ezüst közötti választás kevésbé az árak előrejelzésén múlik, sokkal inkább a volatilitás, az időtáv és a befektetési célok megértésén.
- A nemesfémek iránti befektetői kereslet 2020 óta nőtt, amit a rekordméretű jegybanki aranyvásárlások (a World Gold Council szerint 2022 és 2024 között évente több mint 1 000 tonna), a növekvő költségvetési hiányok és a nagy gazdaságok bővülő M2 pénzmennyisége hajtott.
Miért vesznek aranyat és ezüstöt a befektetők?
A befektetők három okból vesznek aranyat és ezüstöt: a portfólió diverzifikálására (alacsony korreláció a részvényekkel, az arany 10 éves korrelációja az S&P 500 indexszel nagyjából 0,1), inflációs fedezetként (az arany 2010 és 2025 között nagyjából 250%-kal drágult, miközben a dollár vásárlóereje csökkent), és válság elleni biztosításként (az arany a 2008-as globális pénzügyi válság és a 2020-as Covid-sokk idején is rekordot döntött).
Az aranyat és az ezüstöt a „menekülőeszköz” fogalmához is kötik, de nem ugyanúgy viselkednek. Az aranyat általában a defenzívebb fémnek tartják az erősebb monetáris szerepe miatt, az ezüst viszont jobban ki van téve az ipari keresletnek, ami élesebb ármozgásokhoz vezethet. Ez a különbség minden kezdőknek szóló arany vagy ezüst összehasonlítás kulcsa.
Kezdőként két fontos korlátot is érdemes megértened: a nemesfémek volatilisek lehetnek, és nem termelnek jövedelmet. Az osztalékfizető részvényekkel vagy a kamatozó kötvényekkel ellentétben a fizikai arany és ezüst hozama főként az árváltozásból származik, ami rövidebb távon kiszámíthatatlan lehet. Az arany és az ezüst több mint 5 000 éve tölt be pénz szerepet, az egyiptomi aranystandardtól (i. e. 3200) a Bretton Woods-i rendszerig (1944–1971). Ez a monetáris történet megalapozza a hosszú távú keresleti várakozásokat, de nem garantálja a jövőbeli hozamot.
❓ TUDTAD?
Az ókori Egyiptomban az ezüst többet ért az aranynál. I. e. 3200 körül Ménész, Egyiptom első ismert uralkodója hivatalosan 2,5:1-ben határozta meg az arany-ezüst arányt, vagyis egy uncia arany mindössze két és fél uncia ezüstöt ért. Az ok egyszerű volt: Egyiptomban rengeteg arany volt Núbiából és a Keleti-sivatagból, helyi ezüstlelőhely viszont gyakorlatilag nem. Az ezüstöt importálni kellett, ezért valóban ritka, és így értékesebb volt. 2026 májusában ugyanez az arány nagyjából 63:1 volt. Az a fém, amelyet Egyiptomban egykor nehezebb volt beszerezni, ma unciánként nagyjából 63-szor olcsóbb az aranynál. Drágább tehát az ezüst az aranynál? Természetesen nem, de történelmileg sokkal drágább volt, mint ma.
Miben különbözik a befektetési ezüst és az arany?
Az arany és az ezüst három mérhető dologban különbözik: (1) ármozgató tényezők: az arany a reálkamatokat és a jegybanki keresletet követi, az ezüst az ipari keresletet (a teljes kereslet nagyjából 50%-a) és a monetáris hangulatot; (2) volatilitás: az ezüst évesített volatilitása (nagyjából 30%) körülbelül kétszerese az aranyénak (nagyjából 15%); (3) belépési ár: 1 uncia arany nagyjából 4 751 dollár, 1 uncia ezüst nagyjából 75 dollár (2026. május). Az ezüst egyszerre befektetési és ipari fém, amelyet többek között az elektronikában, a mesterségesintelligencia-adatközpontokban, a napelemekben és a gyártásban használnak. Ezért arra a kérdésre, hogy az arany vagy az ezüst a jobb befektetés, nincs általános válasz: a két fém más-más gazdasági erőkre reagál, és más kockázati elvárásokhoz illik. Az eltérő ármozgató tényezők ellenére az ezüst hosszú távon jellemzően követi az aranyat: a két fém 20 éves árkorrelációja nagyjából +0,8.
Kezdőként a leggyakorlatibb különbségek a volatilitás, a likviditás és a belépési ár. Az arany világszerte általában likvidebb, és jellemzően kisebb az árvolatilitása, mint az ezüstnek, bár az értéke így is csökkenhet. Az ezüst ára unciánként általában jóval alacsonyabb, ami megkönnyítheti a fizikai hozzáférést, de az ipari kereslethez fűződő erősebb kapcsolata élesebb ármozgásokhoz vezethet.
Az arany-ezüst arány segít megérteni, hogyan árazódik a két fém egymáshoz képest, de csak tájékozódási eszközként érdemes használni, nem kereskedési jelzésként vagy előrejelzési módszerként. A kockázatvállalóbb befektetők néha akkor vesznek ezüstöt, amikor az arany-ezüst arány történelmileg magas (például 80:1 felett), és csökkentik a kitettségüket, amikor 50:1 alá esik. Fontos: az ezüst nem menekülőeszköz. Az ezüstkereslet nagyjából 50%-a ipari felhasználásból (napelemek, elektronika, elektromosautó-gyártás) származik, ezért az ára prociklikus: recesszió idején, amikor lassul a gyártás, jellemzően esik. Az aktuális [ezüst árfolyamot] (belső link: ezüst instrumentumoldal) és [arany árfolyamot] (belső link: arany instrumentumoldal) az instrumentumoldalainkon követheted.
Hogyan válassz az arany és az ezüst között kezdőként?
Az arany és az ezüst közötti választás négy gyakorlati tényezőn múlik: az időtávon, a volatilitástűrésen, a belépési kereten és a befektetési célon. Az arany (nagyjából 15%-os volatilitással) a konzervatív, hosszú távú befektetőknek illik, akiknek a tőke megőrzése az elsődleges. Az ezüst (nagyjából 30%-os volatilitással) a nagyobb kockázattűrésű befektetőknek való, akik az ipari és monetáris kereslethez is kitettséget szeretnének.
Kezdőként a döntés gyakran kevésbé szól arról, hogy megtaláld a „jobb” eszközt, és sokkal inkább arról, hogy megértsd, melyik tulajdonságai illenek jobban a pénzügyi helyzetedhez és a kockázattűrésedhez.
- Időtáv: azért számít, mert a nemesfémeknek hosszú gyenge vagy volatilis időszakai is lehetnek. A rövid távú elvárások nem mindig illeszkednek ahhoz, ahogyan az arany vagy az ezüst idővel viselkedik.
- Volatilitástűrés: azért fontos, mert az ezüst ára történelmileg agresszívabban mozgott, mint az aranyé. A nagyobb ingadozásokat egy tapasztalatlan befektetőnek érzelmileg nehéz lehet kezelnie.
- Belépési keret: befolyásolhatja az elérhetőséget, különösen fizikai tulajdonlásnál. Az ezüst unciánkénti ára általában alacsonyabb, az arany viszont gyakran nagyobb induló tőkét igényel.
- Befektetési cél: alakíthatja az elvárásaidat. Egyes befektetők inkább a stabilitásra és a defenzív tulajdonságokra figyelnek, mások jobban elfogadják az olyan eszközöket, amelyek szorosabban kötődnek a gazdasági és ipari trendekhez.
⚠️ Figyelem
Az arany és az ezüst nagyon eltérően reagált a 2008-as pénzügyi válságra
A 2008-as globális pénzügyi válság idején az arany és az ezüst is meredeken esett eleinte, mert a befektetők készpénzt próbáltak szerezni. Később azonban útjaik elváltak. Az arany gyorsan visszaerősödött, és új rekordokat döntött, ahogy a befektetők a bankrendszeri zavarok és az agresszív jegybanki ösztönzők idején stabilitást kerestek.
Az ezüst sokkal kiszámíthatatlanabbul viselkedett. Bár végül az arannyal együtt erősen emelkedett, sokkal mélyebb kilengéseket is átélt, mert az ára nemcsak a befektetői hangulattól, hanem az ipari kereslettől is függ. Ahogy a recessziótól való félelem a gyártást is sújtotta, az ezüst jóval volatilisebb lett az aranynál.
Ezüst vásárlás és arany vásárlás: hogyan vehetsz fizikai nemesfémet?
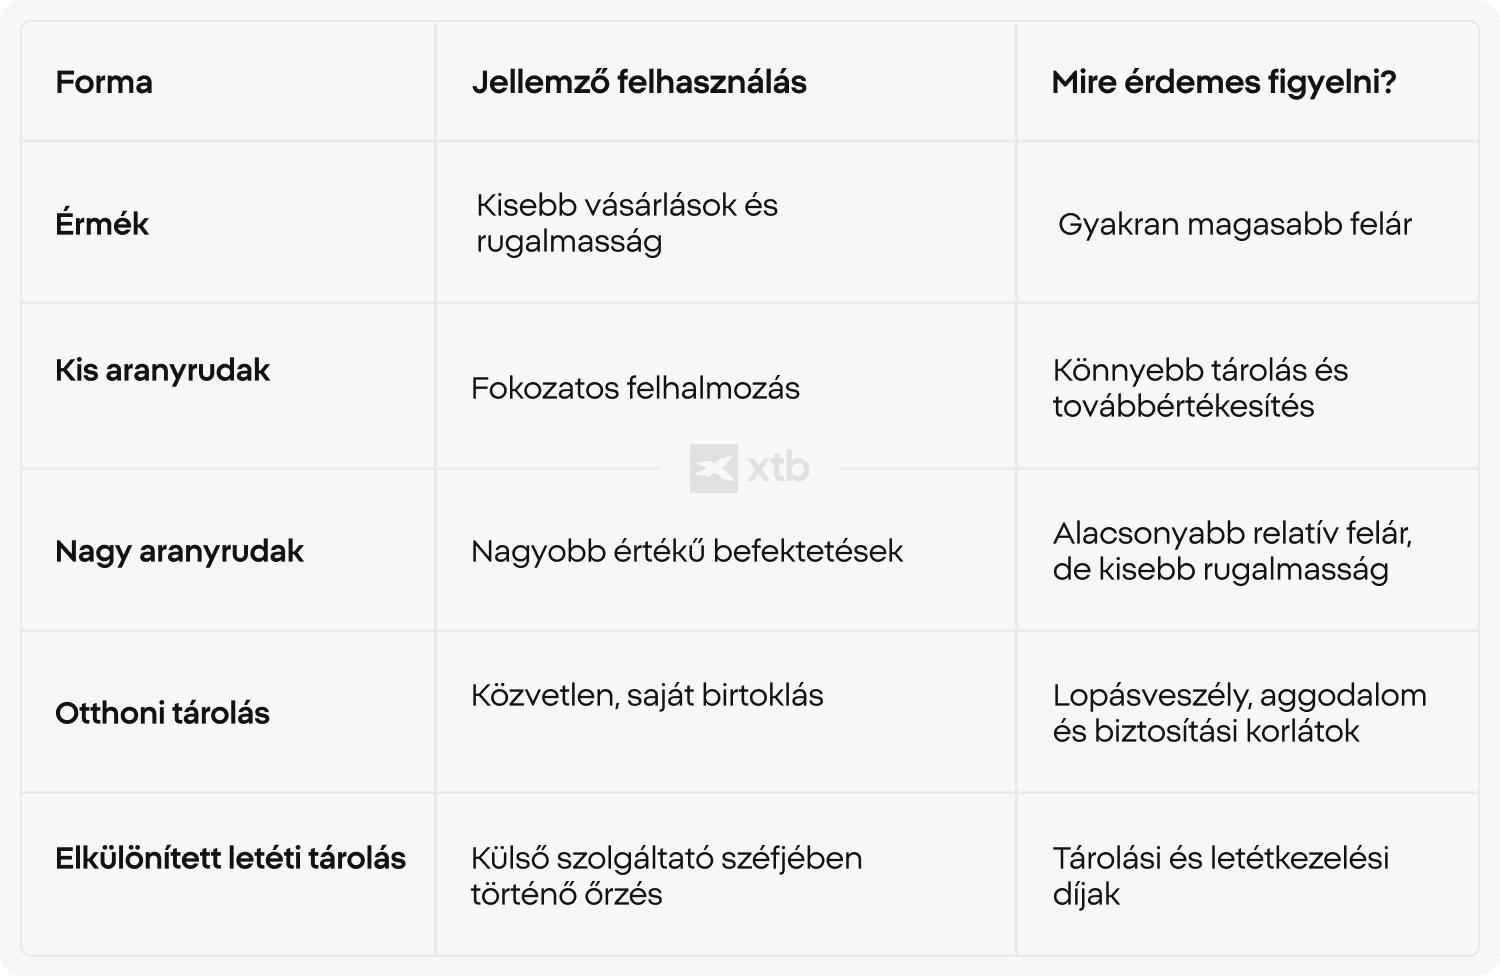
A fizikai aranyat és ezüstöt három formában árusítják: érmeként (például American Eagle vagy Canadian Maple Leaf, a verési költség miatt a spot ár felett 5–15%-os felárral), kisebb rudakként (1–100 gramm, könnyebb továbbértékesítés) és nagyobb rudakként (1 kilogrammtól a 400 unciás LBMA Good Delivery rúdig, alacsonyabb felárral, de kevésbé likvid). Ezüstérmét, ezüstrudat és aranyat szakosodott nemesfém-kereskedőknél, bankoknál és LBMA által jóváhagyott online platformokon vásárolhatsz. Az arany- és ezüstrudakat gyakran szabványos tömegben és tisztaságban árulják, az árukat pedig nemcsak a fém piaci értéke, hanem a kereskedői felár, a gyártási költség és a piaci kereslet is befolyásolja. Az érmék a verési költség vagy a gyűjtői érték miatt magasabb felárral járhatnak, a nagyobb rudak viszont a tömegükhöz képest gyakran olcsóbbak.
Allokált és nem allokált tárolás: a tárolásnak két jogi kategóriája van. Allokált tárolásnál konkrét rudakat vagy érméket rendelnek hozzád (közvetlenül te birtoklod a fémet, a széf csak a nevedben őrzi). Nem allokált tárolásnál a széf közös készletére vonatkozó követelésed van: ez olcsóbb, de ha a letétkezelő csődbe megy, fedezetlen hitelező vagy. A harmadik lehetőség az otthoni tárolás, amely teljes kontrollt ad, de lopási és biztosítási kockázattal jár. Az otthoni tárolás egyszerűnek tűnhet, de gyakorlati kockázatokkal jár, például lopással, elvesztéssel, korlátozott biztosítási fedezettel, és azzal a stresszel, hogy értékes vagyontárgyakat tartasz otthon. Ez egyeseknek mindennapi aggodalmakat is okozhat, például az utazások alatti biztonság miatt, vagy mert diszkrét rejtekhelyet kell találniuk.
Mielőtt fizikai aranyat vagy ezüstöt vennél, érdemes tudnod, hogy a tulajdonlás nemcsak a vételárból áll. A fizikai fémek biztosítást, biztonságos tárolást, szállítást és eladáskor eredetiség-ellenőrzést igényelhetnek. Az ezüstöt ráadásul azonos piaci értéknél kevésbé kényelmes tárolni, mint az aranyat, mert sokkal több helyet foglal. Ezeket a költségeket és gyakorlati teendőket a fém árviselkedésével együtt érdemes mérlegelni, nem attól külön.
Hogyan működnek az arany és ezüst ETF-ek és alapok?
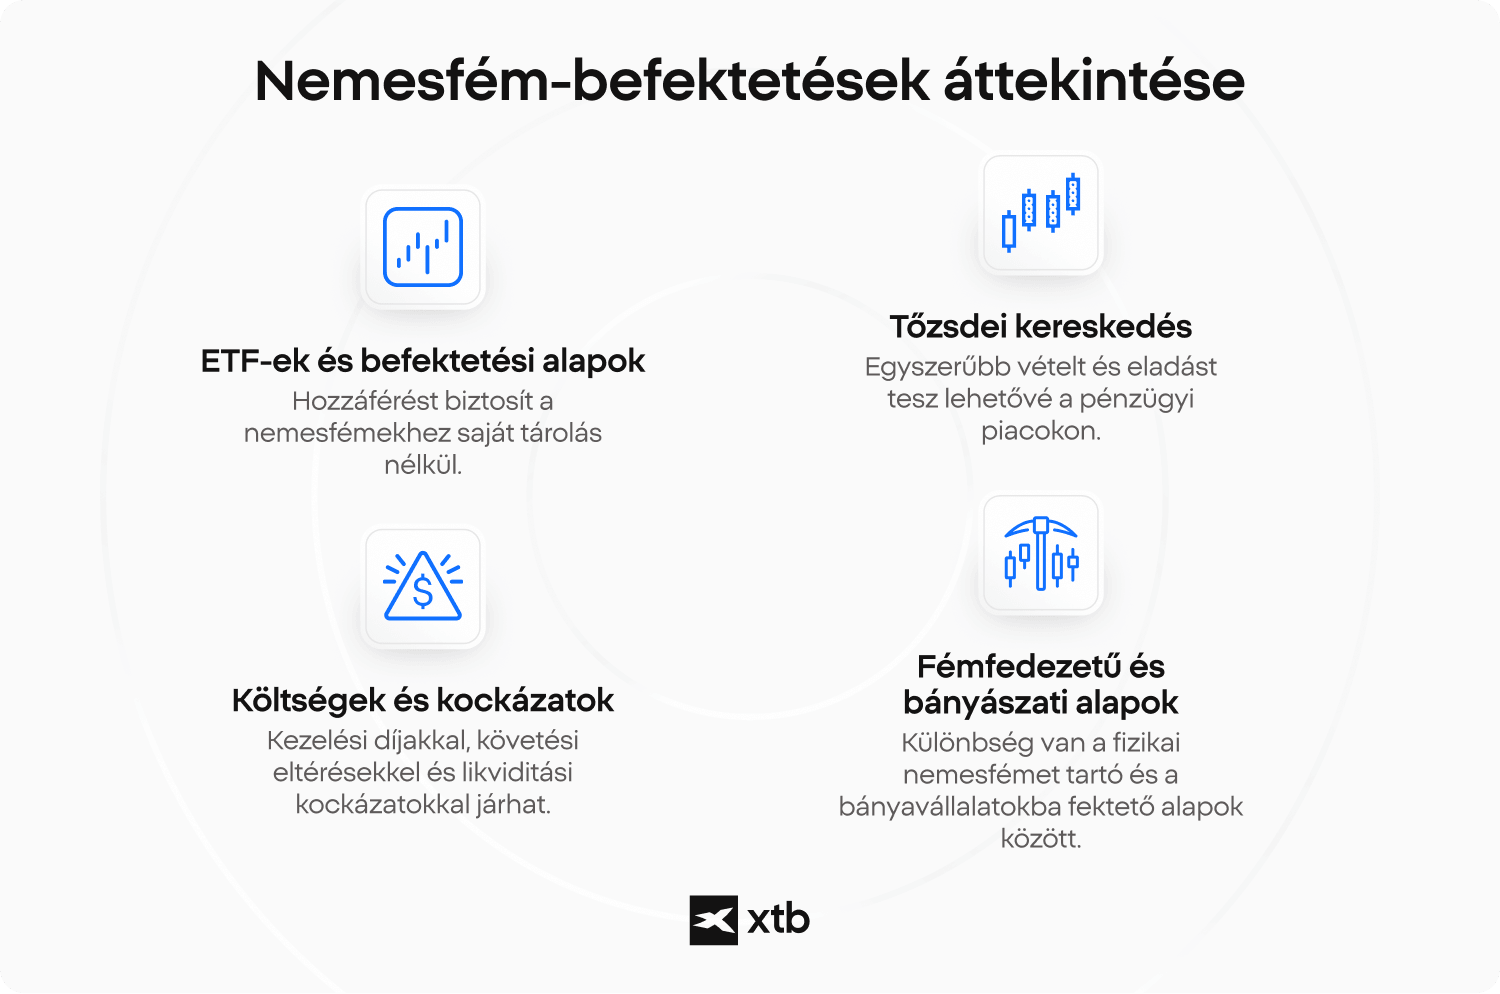
Az arany és ezüst ETF-ek olyan tőzsdén kereskedett alapok, amelyek fizikai tulajdonlás nélkül követik a fémek árát. A legnagyobbak közé tartozik a SPDR Gold Shares (GLD), az iShares Gold Trust (IAU) és az iShares Silver Trust (SLV), amelyek mögött mind LBMA-széfekben tárolt fizikai fém áll. A költségmutatójuk (TER) jellemzően évi 0,17% (IAU) és 0,40% (GLD) között van. Kezdőként azért fontos ez a különbségtétel, mert az alapon keresztüli kitettség nem mindig azonos a fém közvetlen birtoklásával.
Az ETF-eket és az alapokat gyakran könnyebb venni és eladni, mint a fizikai nemesfémet, mert a pénzügyi piacokon forognak. A tárolással kapcsolatos gyakorlati gondokat is csökkenthetik, viszont más költségekkel és kockázatokkal járnak, például kezelési díjjal, követési eltéréssel, likviditási viszonyokkal és az alap szerkezetétől való függéssel. Ezeket érdemes ellenőrizni, mielőtt egy ETF-et a fizikai tulajdonlás egyszerű helyettesítőjének tekintenél.
Az ETF-ek ára a nettó eszközértéken (NAV) keresztül követi a fém spot árát, de kissé eltérhet tőle: a nagy arany ETF-eknél a követési hiba jellemzően 0,5% alatti. Piaci stressz idején a NAV-hoz képesti prémium vagy diszkont rövid időre kitágulhat. A fizikai aranyat vagy ezüstöt tartó alap közvetlenebbül igyekszik tükrözni a fém árát, a bányászati alap viszont a kitermelést végző vagy finanszírozó vállalatokhoz ad kitettséget. A bányavállalati kitettség nagyon másképp viselkedhet, mert a részvénykockázatot, a működési költségeket és a vezetői döntéseket is magában foglalja, nem csak az arany vagy az ezüst árának változását.
Érdemes arany- és ezüstbányász részvényekben gondolkodni?
A bányászrészvények (például a Newmont, a Barrick Gold vagy a Pan American Silver) tőkeáttételszerű kitettséget adnak a fémek árához. Ha az arany 10%-kal drágul, egy bányavállalat részvényárfolyama stabil termelési költségek mellett akár 20–30%-kal is emelkedhet, de ez a hatás mindkét irányban működik. Az olyan bányászati ETF-ek, mint a GDX (aranybányászok) és a SIL (ezüstbányászok), több termelőre kiterjedő, diverzifikált kitettséget kínálnak. Ezek a vállalatok profitálhatnak az arany vagy az ezüst drágulásából, de a részvényárfolyamuk a termelési költségektől, az eladósodottságtól, a vezetői döntésektől és a tágabb részvénypiaci viszonyoktól is függ. Ne feledd: még a legjobb aranybányász részvények is elsősorban vállalati részvények, és csak másodsorban nemesfém-kitettség.
A bányászrészvények mindkét irányban felerősíthetik az ármozgásokat. Amikor a fémek drágulnak, a bányavállalat profitmarzsa gyorsabban javulhat, mint maga a fémár, különösen, ha a termelési költségek stabilak maradnak. Amikor a fémárak esnek, vagy a költségek nőnek, ugyanez a hatás fordítva érvényesül, és erős nyomás alá helyezheti a vállalat értékeltségét.
A royalty- és streamingvállalatok (például a Franco-Nevada, a Wheaton Precious Metals vagy a Royal Gold) bányászati projekteket finanszíroznak, cserébe a jövőbeli termelés vagy bevétel egy részéért. Nincs közvetlen működési kockázatuk (nem üzemeltetnek bányákat), de részvény-, projekt- és geopolitikai kockázatnak továbbra is ki vannak téve azokban a régiókban, ahol a bányák működnek.
Milyen kockázatai vannak az arany és ezüst befektetésnek?
Az arany és az ezüst minden befektetési formában kockázattal jár, de ezek a kockázatok eltérő módon jelennek meg. A fizikai fémeknél a tárolás, a biztosítás, a kereskedői árrés és a lopás jelent kockázatot. Az ETF-eknél és alapoknál kezelési díjjal, követési eltéréssel és likviditási viszonyokkal kell számolni. A bányászrészvények vállalatspecifikus kockázatokat is hordoznak, például működési problémákat, költségnövekedést, eladósodottságot és a bányászati régiók politikai kockázatait. Mindkét fém egyik legfőbb kockázata az árvolatilitás.
Az ezüst történelmileg volatilisebb volt, mert a befektetői és az ipari kereslet egyaránt hat rá. Az arany jellemzően akkor esik, amikor a reálkamatok emelkednek (az arany nem fizet hozamot, így a magasabb reálkamat növeli a tartásának alternatívaköltségét), és amikor erősödik az amerikai dollár (az aranyat dollárban árazzák). Példa: az arany 2011 augusztusa és 2015 decembere között nagyjából 28%-ot esett, ahogy a Fed kamatemeléseket jelzett.
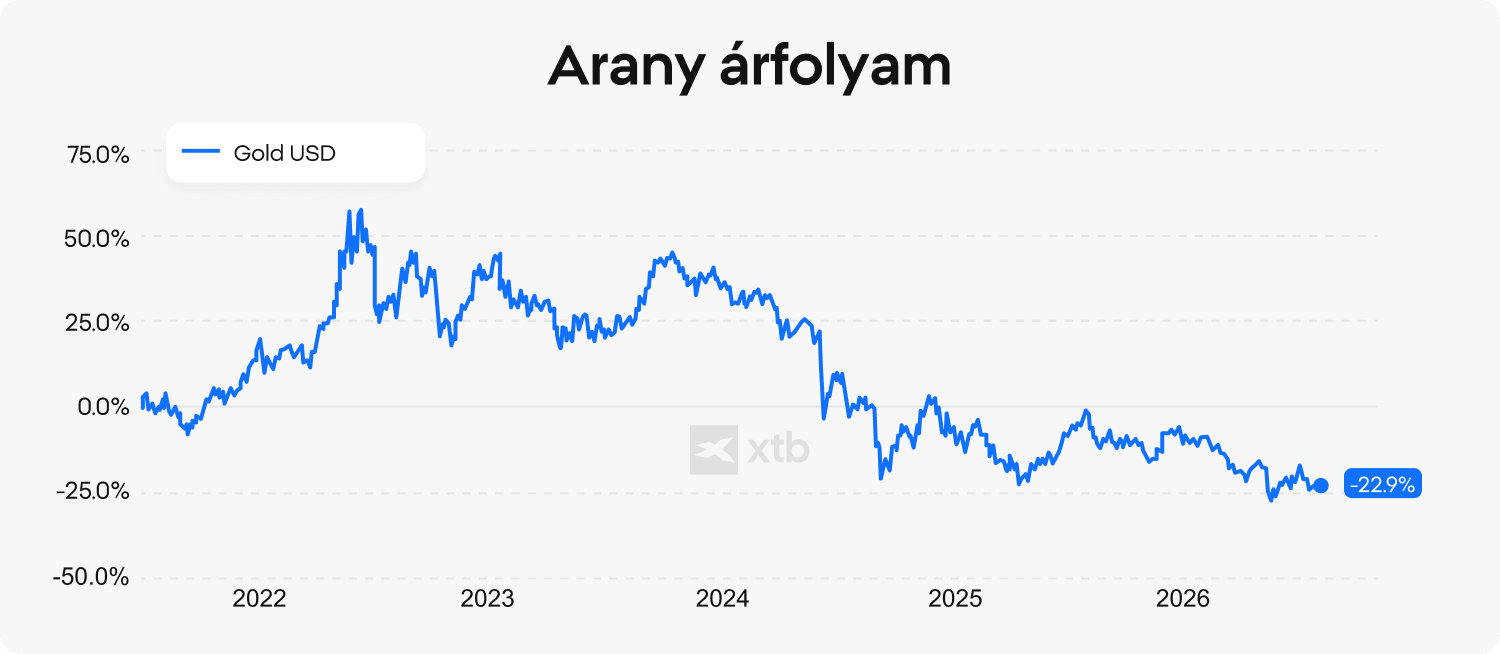
Az ábra az arany ötéves teljesítményét mutatja 2010 decembere és 2015 decembere között. Ne feledd, a múltbeli teljesítmény nem jelzi előre a jövőbeli eredményeket.
Forrás: XTB Research, Macrobond
További fontos korlát a rendszeres jövedelem hiánya. A fizikai arany és ezüst nem fizet osztalékot vagy kamatot, és a fémfedezetű ETF-ek sem termelnek általában jövedelmet magából a fémből. Aranyat vagy ezüstöt vegyél? Ha az elsődleges célod a hosszú távú tőkemegőrzés, az arany lehet a megfelelőbb választás: alacsonyabb volatilitása (nagyjából 15%, szemben az ezüst nagyjából 30%-ával) és erősebb monetáris szerepe miatt egy nemesfém-portfólió magja lehet.
Az ezüst kiegészítheti az aranyat (jellemző arány: 70–80% arany, 20–30% ezüst), ha vállalod a magasabb volatilitást az ipari kereslethez való kitettségért cserébe, és az ezüst iránti ipari és befektetési kereslet lehetséges hosszú távú növekedésében is szeretnél részesedni. Egy kiegyensúlyozott nemesfém-portfólió magja azonban továbbra is az arany marad. Ha kifejezetten az ezüst érdekel, nézd meg, megéri-e ezüstbe fektetni és hogyan fektethetsz be ezüstbe.
📌 Példa
Az aranyat és az ezüstöt gyakran „menekülőeszközként” kezelik, de nagyon hosszú távon nem mindig teljesítettek jobban a részvénypiacoknál.
2010 és 2025 között a Nasdaq nagyjából 1 500%-ot, az S&P 500 nagyjából 680%-ot hozott, mindkettő jelentősen megelőzte a nemesfémeket, mert a nagy technológiai vállalatok profitáltak a felhőszolgáltatásokból, az okostelefonokból, a mesterséges intelligenciából és a digitális hirdetésekből. Ugyanebben az időszakban az arany nagyjából 250%-ot emelkedett, több, 2–4 évig tartó oldalazó időszakkal, az ezüst pedig nagyon volatilis maradt, és a nagyobb emelkedések után nehezen tudta megtartani a nyereségét. Ne feledd, a múltbeli teljesítmény nem jelzi előre a jövőbeli eredményeket.
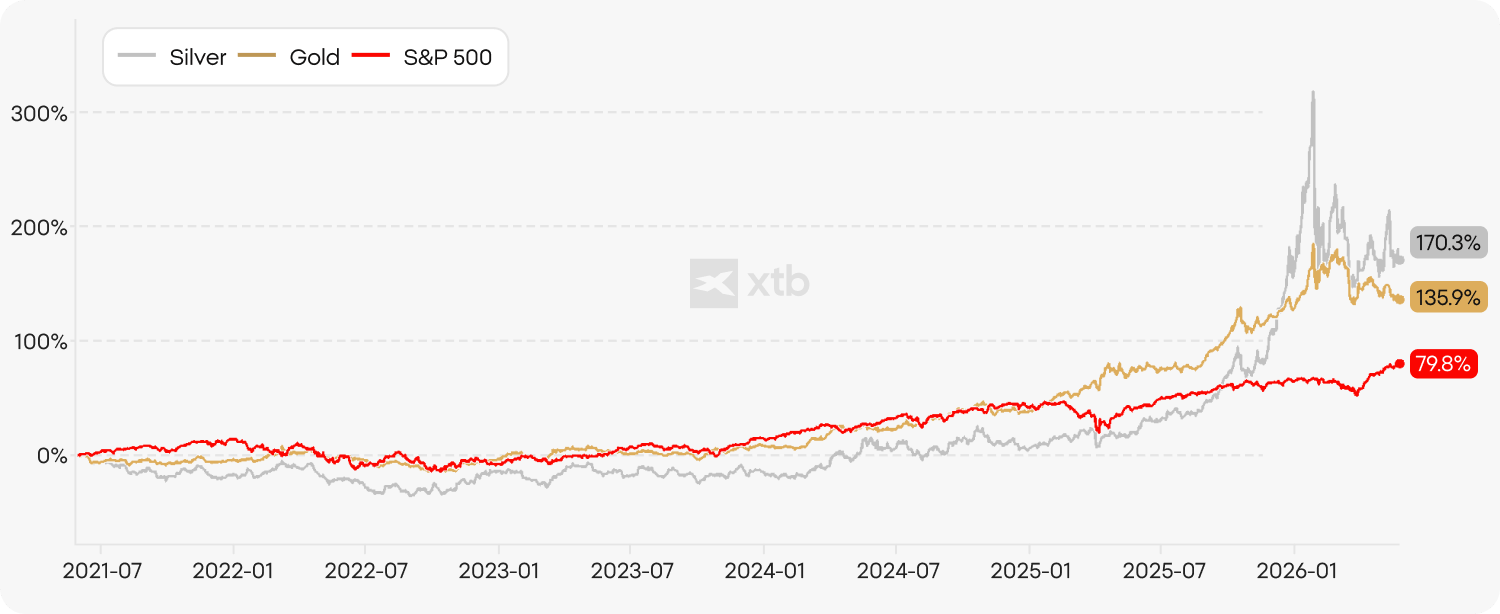
Ha a nemesfémeket az S&P 500 indexszel vetjük össze, jól látszik, hogy 2021 májusa és 2026 májusa között az arany jobban teljesített az S&P 500-nál, holott 2010 és 2025 között elmaradt az indextől. Ugyanebben az időszakban (2021–2026) az ezüst kumulált hozama még jobb volt, de a fém sokkal volatilisebben mozgott. A múltbeli teljesítmény nem jelzi előre a jövőbeli eredményeket.
FAQ
A fő különbség abban rejlik, hogyan viselkedik a két fém változó körülmények között. Az arany szorosabban kötődik a pénzügyi rendszerhez és a monetáris tényezőkhöz, az ezüst viszont erősebben reagál az ipari keresletre. Ezért az ezüst gyakran érzékenyebb a gazdasági ciklusokra, az aranyat pedig általában stabilabbnak tartják.
Az ezüst árfolyamát egyszerre befolyásolja a befektetői kereslet és az ipari felhasználás, amely a teljes kereslet nagyjából felét adja (napelemek, elektronika, elektromos autók, adatközpontok). Emellett hatnak rá a kamatok, az amerikai dollár erőssége és az arany árának alakulása is.
2026 májusában 1 uncia ezüst nagyjából 75 dollárba került. Mivel egy troy uncia 31,1 gramm, ez grammonként nagyjából 2,4 dollárt jelentett. Az ezüst ára folyamatosan változik, fizikai vásárlásnál pedig a kereskedői felár is hozzáadódik a spot árhoz.
Az arany-ezüst arány megmutatja, hány uncia ezüst kell egy uncia arany megvásárlásához. Gyakran használják a két fém relatív árazásának egyszerű összehasonlítására az idő során. Azt azonban nem jelzi előre, hogy valamelyik fém alul- vagy túlértékelt-e.
Kezdőként érdemes először az elérhető formákat megismerni, mielőtt azonnal cselekednél. Kitettséget jellemzően fizikai fémmel, tőzsdén kereskedett alapokkal vagy bányászrészvényekkel szerezhetsz, és mindegyiknek más a jellemzője és a kockázata. Az első lépés, hogy megértsd, hogyan működnek az egyes lehetőségek, mielőtt bármelyiket választanád.
Igen, mindkét fém kockázattal jár, elsősorban az árfolyam-ingadozás és a változó piaci viszonyok miatt. A viselkedésüket több tényező is befolyásolja, ami váratlan eredményekhez vezethet. A kockázat mértéke és típusa attól is függ, milyen formában szerzel kitettséget.
Az aranyat és az ezüstöt gyakran használják arra, hogy a hagyományos pénzügyi eszközökön túl is diverzifikálják a kitettséget. Bizonyos körülmények között másképp viselkedhetnek, mint a részvények vagy a kötvények, bár ez nem garantált. A globális piacuk és a korlátozott kínálatuk is hozzájárul ahhoz, ahogyan a befektetők tekintenek rájuk.
Nincs mindenki számára „legbiztonságosabb” módszer, mert mindegyik megközelítés kompromisszumokkal jár. A fizikai fémeknél a tárolás és a biztonság jelent kihívást, a pénzügyi eszközök pedig a piaci viszonyoktól és a termék szerkezetétől függenek. A biztonság azon múlik, mennyire illik a választott módszer a befektető tudásához és elvárásaihoz.
A választás jellemzően az időtávodtól, az árváltozásokkal szembeni tűrőképességedtől és a befektetés céljától függ. Az aranyat gyakran fokozatosabb mozgásokkal társítják, az ezüst viszont erősebben ingadozik. Ha megérted ezeket a különbségeket, könnyebben meghozhatod a döntést anélkül, hogy túlságosan leegyszerűsítenéd.
Az aranyat gyakran olyan eszközként említik, amely a részvényektől és a kötvényektől eltérően viselkedik. Jellemzően a monetáris viszonyokhoz és a hosszú távú értékmegőrzéshez kötik. A szerepe azonban a tágabb piaci folyamatoktól függően változhat.
Igen, az ezüst ára általában jobban ingadozik. Ennek fő oka a kettős szerepe: az ipari keresletben és a befektetési piacokon is jelen van. Emiatt az ára élesebben reagálhat a gazdasági változásokra.
Fontos megértened, hogy az arany és az ezüst nem termel jövedelmet, az értékük pedig a piaci árazástól függ. A viselkedésük nem állandó, és eltérhet a megszokott elvárásoktól. Hasznosabb időt szánni a jellemzőik megértésére, mint a rövid távú mozgások kitalálására.
Szarvasmarha-kereskedés – Hogyan kezdjük?
Uránium kereskedés – Hogyan fektessünk be uránium részvényekbe?
A földgáz története és jövője
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.