

Az EBITDA az angol Earnings Before Interest, Taxes, Depreciation and Amortisation rövidítése, magyarul kamatfizetés, adózás és értékcsökkenési leírás előtti eredményt jelent, és a vállalatok működési jövedelmezőségének egyik legelterjedtebb mutatója. Jellemzően úgy számolják ki, hogy az üzemi eredményhez hozzáadják az értékcsökkenést és az amortizációt. Így egy 1 millió dollár üzemi eredményű és 500 000 dollár értékcsökkenésű vállalat EBITDA-ja 1,5 millió dollár. A befektetők arra használják, hogy összehasonlítsák a különböző vállalatok működési teljesítményét, kiszűrve a tőkeszerkezet és az adókulcsok hatását. A mutató fontos korlátja viszont, hogy figyelmen kívül hagyja a beruházási kiadásokat (capex).
Legfontosabb tudnivalók
- Az EBITDA jelentése: a kamatfizetés, adózás, értékcsökkenés és amortizáció előtti eredmény angol rövidítése.
- Képlet: úgy számolhatod ki, hogy az üzemi eredményhez hozzáadod az értékcsökkenést és az amortizációt, vagy visszafelé haladva az adózott eredményhez hozzáadod a nem működési ráfordításokat.
- Fő felhasználás: a befektetők arra használják, hogy az adósság, az adók és a nem pénzbeli számviteli szabályok torzító hatása nélkül értékeljék és hasonlítsák össze az alaptevékenység jövedelmezőségét.
- Fő korlát: nem helyettesíti a szabad cash flow-t, mert figyelmen kívül hagy olyan fontos költségeket, mint a beruházási kiadások (capex) és a forgótőke változása.
Mit jelent az EBITDA? Az EBITDA magyarul, elemenként
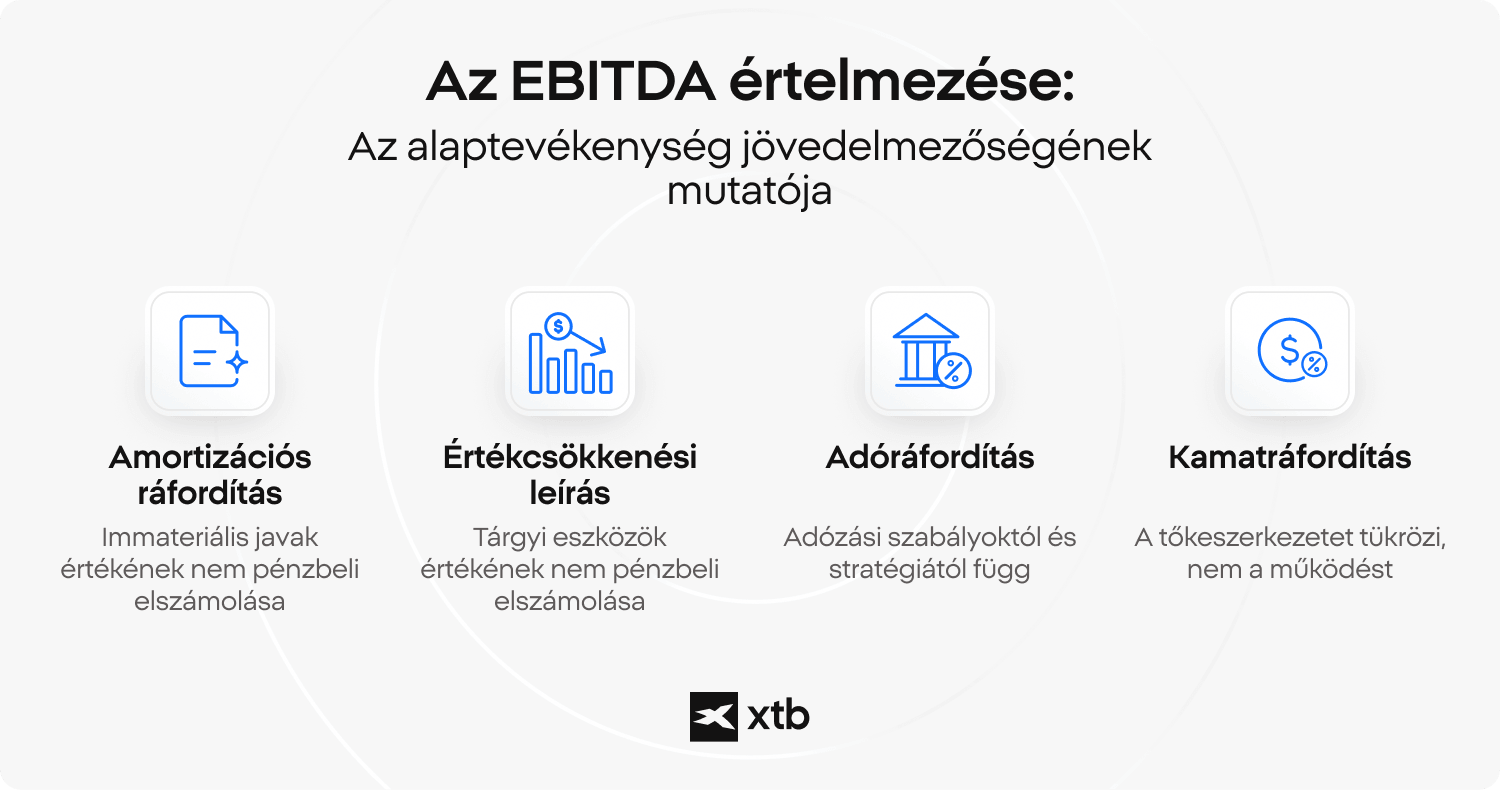
Az EBITDA a kamatfizetés, adózás, értékcsökkenés és amortizáció előtti eredmény angol rövidítése, és azt mutatja meg, mennyire jövedelmező egy vállalat működése, mielőtt ezeket a pénzügyi és számviteli ráfordításokat levonnák. Ebből a mutatóból kiderül, mennyit keres egy vállalat tisztán az alaptevékenységéből. Hogy pontosan értsd, mit jelent az EBITDA, érdemes a rövidítést elemeire bontani:
- Earnings (eredmény): az üzleti tevékenység által egy adott időszakban termelt alapvető nyereség.
- Before (előtti): azt jelzi, hogy a következő tételeket még nem vonták le az eredményből (vagy visszaadták hozzá).
- Interest (kamat): az adósság kiszolgálásának költsége vagy a pénzeszközökön szerzett kamatbevétel, amely a tőkeszerkezetet tükrözi, nem a működést.
- Taxes (adók): az államnak fizetett nyereségadó, amely a joghatóságtól és az adóstratégiától függően változik.
- Depreciation (értékcsökkenés): az EBITDA-ban a tárgyi eszközök (például gépek vagy ingatlanok) bekerülési költségének nem pénzbeli számviteli elosztása a hasznos élettartamuk alatt.
- Amortisation (amortizáció): az EBITDA-ban az immateriális javak (például szabadalmak, védjegyek vagy szoftverek) bekerülési költségének nem pénzbeli számviteli elosztása az idő során.
❓ Tudtad?
Az EBITDA az 1980-as években, a tőkeáttételes felvásárlások (LBO-k) fellendülése idején vált népszerűvé. A befektetők arra használták, hogy megállapítsák, elég jövedelmező-e egy célvállalat működése ahhoz, hogy kiszolgálja a felvásárlás finanszírozásához szükséges hatalmas adósságot.
Bár az EBITDA hasznosnak bizonyult a vállalatok összehasonlításában, a kritikusai régóta hangsúlyozzák, hogy nem cash flow mutató, mert nem tartalmazza a beruházási kiadásokat, a forgótőke változását, a kamatráfordítást és az adókat.
EBITDA képlet: így történik az EBITDA számítása
Az EBITDA számítása két fő módon történhet: alulról felfelé, az adózott eredményből kiindulva, vagy felülről lefelé, az üzemi eredményből kiindulva. Ehhez elengedhetetlen, hogy tudd, hogyan olvasd a pénzügyi kimutatásokat, mert a szükséges adatokat elsősorban a vállalat eredménykimutatásából és cash flow-kimutatásából gyűjtöd majd ki.
Az alulról felfelé haladó képlet a végső nyereségből indul ki, és visszaadja hozzá a nem működési és nem pénzbeli ráfordításokat:
EBITDA = Adózott eredmény + Kamatráfordítás + Adók + Értékcsökkenés + Amortizáció
A felülről lefelé haladó képlet az eredménykimutatás egy magasabb soránál indul: az üzemi eredményt veszi alapul (amely már nem tartalmazza a kamatokat és az adókat), és ehhez adja vissza a nem pénzbeli ráfordításokat:
EBITDA = Üzemi eredmény (EBIT) + Értékcsökkenés + Amortizáció
📌 Példa
Képzelj el egy kitalált gyártóvállalatot, a TechCorpot, amely közzéteszi az éves pénzügyi adatait. A vállalat árbevétele 10 000 000 dollár volt. Az összes működési és nem működési ráfordítás levonása után az adózott eredménye 1 500 000 dollár lett.
Az eredménykimutatás szerint a kamatráfordítás 400 000 dollár, az adóráfordítás 500 000 dollár volt. A cash flow-kimutatásból kiderül, hogy az értékcsökkenés 800 000 dollár, az amortizáció pedig 200 000 dollár volt.
Az alulról felfelé haladó módszerrel: 1 500 000 dollár (adózott eredmény) + 400 000 dollár (kamat) + 500 000 dollár (adók) + 800 000 dollár (értékcsökkenés) + 200 000 dollár (amortizáció) = 3 400 000 dollár EBITDA.
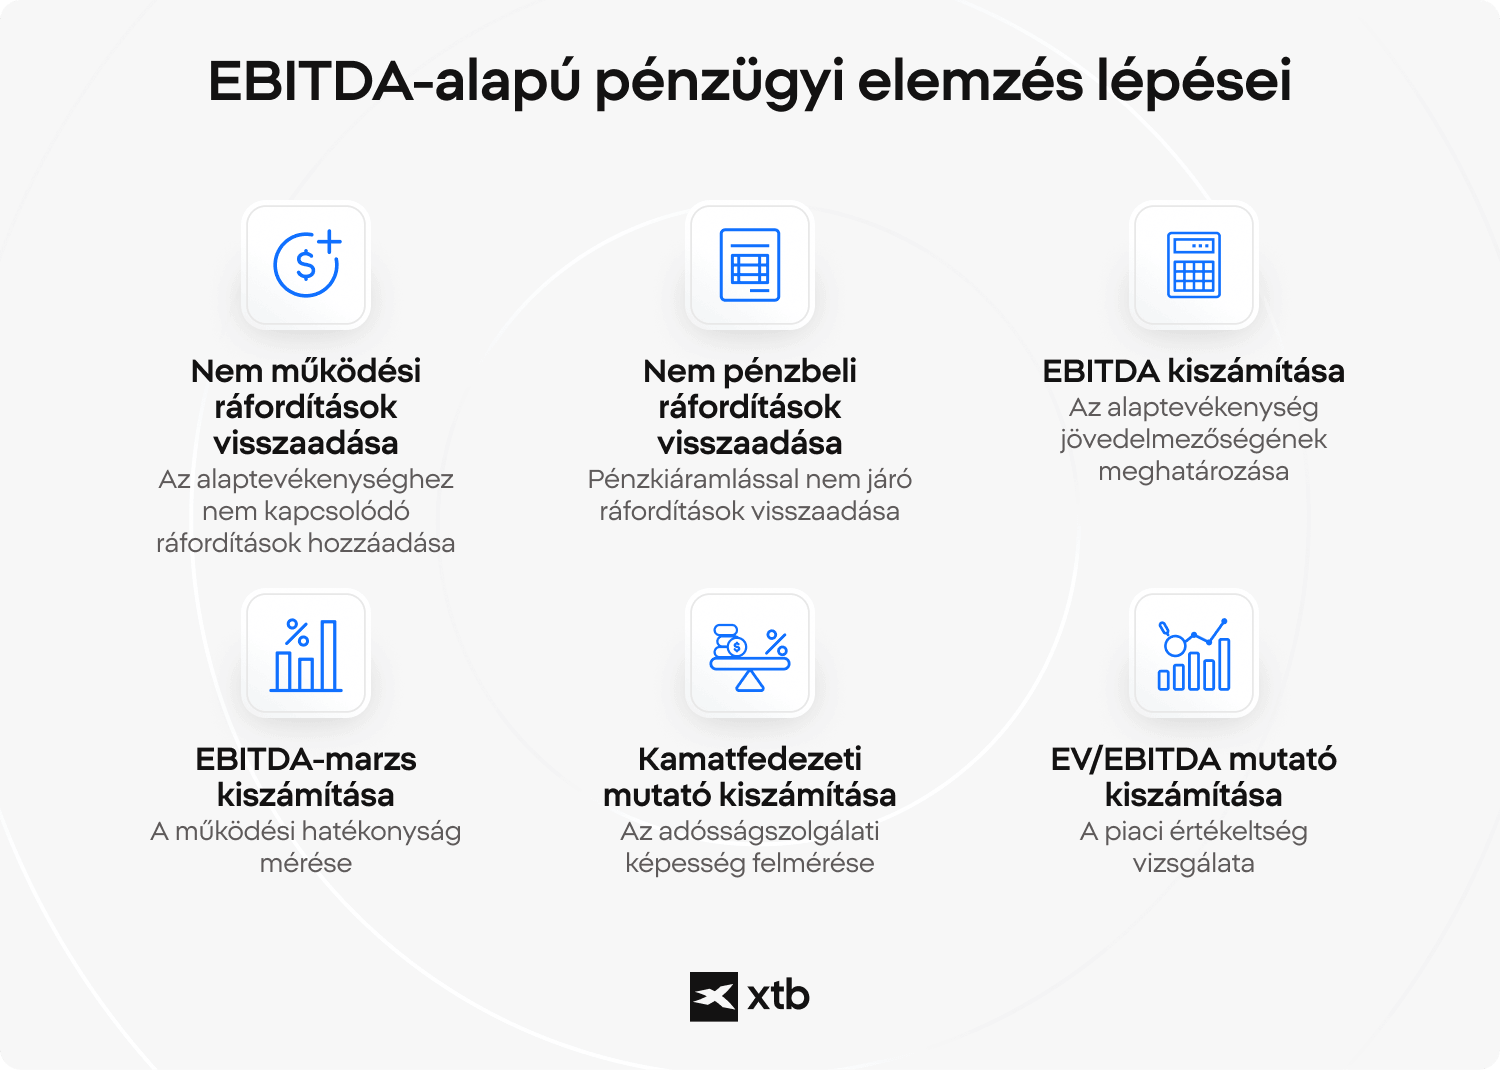
EBITDA marzs, kamatfedezeti mutató és EV/EBITDA
Miután kiszámoltad az EBITDA-t, a befektetők gyakran több kapcsolódó mutató kiindulópontjaként használják, ilyen az EBITDA marzs (EBITDA margin), a kamatfedezeti mutató és az EV/EBITDA. Ezek a mutatók segítenek felmérni a működési hatékonyságot, az adósságkiszolgáló képességet és az értékeltséget, de egyiket sem érdemes önmagában használni. Hogy lásd, hogyan működik ez a gyakorlatban, vegyünk egy feltételezett kiskereskedelmi vállalatot 5 000 000 dollár teljes árbevétellel.
A pénzügyi kimutatásai szerint az adózott eredménye 500 000 dollár, a kamatráfordítása 100 000 dollár, az adói 150 000 dollár, a teljes értékcsökkenése és amortizációja pedig 250 000 dollár. Ha feltételezzük, hogy a vállalatértéke (EV, Enterprise Value) 8 000 000 dollár, így számolhatod ki az alapmutatót és a leggyakoribb kapcsolódó mutatókat:
- EBITDA alapérték: az alapvető működési mutatót úgy kapod meg, hogy az adózott eredményhez visszaadod a nem működési és nem pénzbeli ráfordításokat (500 000 + 100 000 + 150 000 + 250 000 dollár), így a működési jövedelmezőség 1 000 000 dollár.
- EBITDA marzs: a vállalat működési hatékonyságát úgy méred, hogy az EBITDA-t (1 000 000 dollár) elosztod a teljes árbevétellel (5 000 000 dollár), ami 20%-os marzsot ad. Ez azt jelenti, hogy a vállalat minden dollárnyi árbevételből 20 centet tart meg alapvető működési eredményként.
- Kamatfedezeti mutató: a vállalat adósságtörlesztő képességét úgy méred fel, hogy az EBITDA-t (1 000 000 dollár) elosztod a kamatráfordítással (100 000 dollár), ami 10-szeres kamatfedezetet ad. A magasabb szorzó azt jelzi a befektetőknek, hogy a vállalkozás bőven elegendő működési cash flow-t termel a jelenlegi adóssága kiszolgálásához.
- EV/EBITDA szorzó: a vállalat piaci értékeltségét úgy méred, hogy a teljes vállalatértéket (8 000 000 dollár) elosztod az EBITDA-val (1 000 000 dollár), ami 8-szoros szorzót ad. A befektetők a lehetséges felvásárlási célpontok értékeltségének összehasonlításához gyakran ezt a mutatót használják a hagyományos P/E mutató helyett, mert az adósságot és a működési hatékonyságot is figyelembe veszi.
Mit mutat meg valójában az EBITDA, és miért használják a befektetők?
Az EBITDA a vállalat alaptevékenységének jövedelmezőségét mutatja meg a tőkeszerkezettől, az adóktól és a számviteli döntésektől függetlenül, így könnyebb összehasonlítani egymással a vállalatokat. Ha az adózott eredményt nézed, egy erősen eladósodott vállalat a kamatfizetések miatt kevésbé jövedelmezőnek tűnik, mint egy egyébként azonos, adósságmentes vállalat. Mivel az EBITDA szigorúan a működési jövedelmezőségre fókuszál, kiszűri ezeket a szerkezeti és joghatósági torzításokat, és a működési cash flow közelítéseként szolgál.
Mivel kiszűri a változó szerkezeti költségeket, a befektetők alapmutatóként használják, de a teljes kép érdekében gyakran más, belőle származtatott mutatókkal kombinálják az értékeltség és a marzsok vizsgálatához. Ha például a mutatót a teljes árbevételhez viszonyítod, megkapod az EBITDA marzsot, amely százalékban fejezi ki a működési jövedelmezőséget.
Az elemzők gyakran vetik össze az EBIT-et és az EBITDA-t is, hogy lássák, pontosan mekkora hatással van a nem pénzbeli értékcsökkenés a végeredményre. Az értékelési folyamatokban emellett a befektetők a vállalatértéket elosztják ezzel a mutatóval, így kapják meg az EV/EBITDA mutatót, amelyet EBITDA-szorzóként is ismernek. Ha egy vállalatnak jelentős egyszeri ráfordításai vannak, az elemzők korrigált EBITDA-t (adjusted EBITDA) is vizsgálhatnak, hogy tovább normalizálják az eredményt.
Milyen korlátai vannak az EBITDA-nak?
Az EBITDA figyelmen kívül hagyja a beruházási kiadásokat (capex), a forgótőke változását és az adósságszolgálat költségeit, így túlbecsülheti a vállalat tényleges pénztermelő képességét. Bár nagyon hasznos összehasonlító eszköz, ha vakon hagyatkozol rá, eltakarhatja a vállalat mély pénzügyi kötelezettségeit és pénzkiáramlásait. Bouwens, De Kok és Verriest 2018-as tanulmánya szerint az EBITDA erősebbnek mutathatja a jövedelmezőséget és a pénztermelést, mint amilyen valójában, különösen a tőkeáttételes és tőkeigényes vállalatoknál.
Az egyik legnagyobb tévhit, hogy az EBITDA azonos a cash flow-val. Nem az. Mivel figyelmen kívül hagyja a beruházási kiadásokat, nem veszi számításba azt a tényleges pénzt, amelyet a vállalatnak a fizikai eszközállománya fenntartására vagy bővítésére kell költenie. Emellett nem azonos a bruttó fedezettel sem: a bruttó fedezet csak az eladott áruk beszerzési értékét vonja le az árbevételből, az EBITDA viszont a mindennapi működési költségeket is. Ez különbözteti meg az összetettebb értékelési módszerektől is, például a diszkontált cash flow elemzéstől.
A kritikusok gyakran hangsúlyozzák, hogy a mutatót a vállalatvezetés manipulálhatja, vagy hogy gazdasági visszaesések idején elrejti a valódi sebezhetőségeket, hiszen a figyelmen kívül hagyott kamatok és adók továbbra is valós, kötelező pénzkiáramlások. Ezért a vállalatok néha korrigált EBITDA-t mutatnak be a számok kisimítására, ezt a gyakorlatot pedig a befektetőknek alaposan meg kell vizsgálniuk, hogy a valódi, rendszeres költségek ne maradjanak rejtve.
⚠️ Figyelem
Az EBITDA nem helyettesíti a szabad cash flow-t. Egy vállalat működési jövedelmezősége lehet pozitív és növekvő, mégis csődbe mehet, ha nem tudja fedezni a valós kamatfizetéseit vagy a hatalmas beruházási igényeit.
Mit gondolnak a profi befektetők az EBITDA-ról?
Az EBITDA a pénzügyi elemzés egyik legvitatottabb mutatója. Azért hasznos, mert kiszűri a kamatok, az adók, az értékcsökkenés és az amortizáció hatását, így könnyebb összehasonlítani a vállalatokat. A gond az, hogy ugyanez az egyszerűség fontos költségeket is elrejthet.
- Warren Buffett régóta figyelmeztet arra, hogy az EBITDA egészségesebbnek mutathatja a vállalatokat, mint amilyenek valójában, mert az értékcsökkenés gyakran az eszközök pótlásának valós költségét tükrözi.
- Charlie Munger még ennél is nyersebben fogalmazott: szerinte az EBITDA „bullshit earnings”, vagyis kamu nyereség lehet, ha a befektetők a valódi pénztermelés helyettesítőjeként kezelik.
- Howard Marks szintén óva intett attól, hogy túlzottan az egyszerűsített értékelési mutatókra hagyatkozzunk, különösen, ha ezek arra csábítják a befektetőket, hogy figyelmen kívül hagyják az adósságot, a tőkeigényt vagy az üzleti modell minőségét.
- Aswath Damodaran hasonló aggályokat fogalmazott meg, és hangsúlyozta, hogy az EBITDA-t soha nem szabad összekeverni a cash flow-val.
Ugyanakkor az EBITDA-nak megvan a maga haszna. A magántőke-alapok, a hitelezők és az M&A-elemzők gyakran kiindulópontként használják, amikor eltérő tőkeszerkezetű, adóhelyzetű és számviteli politikájú vállalatokat hasonlítanak össze. Az EBITDA segíthet mérni a működési jövedelmezőséget, de mindig érdemes összevetni a szabad cash flow-val, a beruházási kiadásokkal, az adósságszinttel és a forgótőke-igénnyel.
FAQ
Az EBITDA magyarul kamatfizetés, adózás, értékcsökkenés és amortizáció előtti eredményt jelent. Az angol Earnings Before Interest, Taxes, Depreciation and Amortisation rövidítése, és azt mutatja meg, mennyi nyereséget termel egy vállalat az alaptevékenységéből, mielőtt a finanszírozási, adózási és nem pénzbeli számviteli tételeket levonnák.
Az EBIT a kamatfizetés és adózás előtti eredmény, ami gyakorlatilag az üzemi eredménynek felel meg. Az EBITDA ehhez még hozzáadja az értékcsökkenést és az amortizációt, vagyis EBITDA = EBIT + értékcsökkenés + amortizáció. Az EBIT így tükrözi az eszközök elhasználódásának költségét, az EBITDA viszont nem, ezért tőkeigényes vállalatoknál a kettő között nagy lehet a különbség.
Nem feltétlenül. A magasabb EBITDA általában erősebb működési jövedelmezőséget jelez, de nem jelenti automatikusan, hogy a vállalat pénzügyileg egészségesebb. A befektetőknek a szabad cash flow-t, az adósságszintet, a beruházási igényeket és a profitmarzsokat is érdemes megvizsgálniuk, mert az EBITDA több fontos költséget nem tartalmaz.
Nincs egyetemes viszonyítási pont, mert az EBITDA marzs iparáganként jelentősen eltér. Az eszközkímélő vállalkozások, például a szoftvercégek gyakran jóval magasabb EBITDA marzsot érnek el, mint a gyártók, a közművek vagy a légitársaságok, ahol az értékcsökkenés és a beruházási igény lényegesen nagyobb. A legértelmesebb összehasonlítás általában az azonos iparágban működő vállalatok között történik.
Az EBITDA nem tartalmazza a nem pénzbeli ráfordításokat, például az értékcsökkenést és az amortizációt, de figyelmen kívül hagyja a beruházási kiadásokat, a forgótőke változását, a kamatfizetéseket és az adókat is. A cash flow a vállalatba be- és onnan kiáramló pénz tényleges mozgását tükrözi, ezért a pénzügyi egészség átfogóbb mérőszáma.
Sok vállalat azért tesz közzé korrigált EBITDA-t (adjusted EBITDA), hogy kiszűrje az egyszeri vagy nem ismétlődő tételeket, például a szerkezetátalakítási költségeket, a jogi egyezségeket vagy a felvásárlásokhoz kapcsolódó kiadásokat. A cél, hogy tisztább képet adjanak a rendszeres működési teljesítményről. A befektetőknek azonban alaposan át kell nézniük ezeket a korrekciókat, mert a vállalatok eltérően definiálhatják a korrigált EBITDA-t.
Az EBITDA-t főként a tőkeigényes iparágakban használják, ahol jelentős az értékcsökkenés, például a gyártásban, a távközlésben, az energiaszektorban, a bányászatban, a szállítmányozásban és az ingatlanpiacon. Emellett az egyik leggyakrabban használt mutató a fúziók és felvásárlások (M&A), a magántőke-befektetések és a vállalatértékelés területén.
Igen. Egy vállalat kimutathat pozitív EBITDA-t, miközben nettó veszteséget könyvel el, mert a kamatráfordítást, az adókat, az értékcsökkenést és az amortizációt az EBITDA után vonják le. Az is előfordulhat, hogy egy pozitív EBITDA-jú vállalat szabad cash flow-ja negatív, ha jelentősek a beruházási kiadásai vagy az adósságtörlesztései.
Az EV/EBITDA a vállalatértéken keresztül a vállalat saját tőkéjét és adósságát is figyelembe veszi, így könnyebb összehasonlítani az eltérő finanszírozási szerkezetű vállalatokat. A P/E mutatóval ellentétben kevésbé befolyásolják a kamatráfordítások, az adókulcsok és a számviteli politikák, ezért széles körben használják az értékelési és felvásárlási elemzésekben.
Nem. Az EBITDA egyes vállalkozásoknál többet árul el, mint másoknál. A magas beruházási igényű vagy jelentős adóssággal rendelkező vállalatok erősebbnek tűnhetnek, mint amilyenek valójában, ha az EBITDA-t önmagában nézed. Ezért a profi befektetők a következtetések levonása előtt jellemzően a szabad cash flow-val, a tőkeáttételi mutatókkal és más jövedelmezőségi mutatókkal együtt vizsgálják az EBITDA-t.
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.