

- US natural gas trades around 3.12 USD per MMBtu following a recent futures contract rollover and pipeline outage.
- TC Energy resolved the Mountaineer Xpress pipeline failure, erasing the supply risk premium from prices.
- Record September production and high inventory forecasts weigh on prices while strong LNG exports and extreme short positioning create upside risk.
A gáz visszaadja a csővezeték-leállás miatti felárat, de az időjárás és az LNG megakadályozzák a nagyobb árengedményt
Az amerikai földgáz árfolyama jelenleg 3,12 USD/MMBtu körül mozog, és immár második egymást követő kereskedési napon esik. Ugyanakkor érdemes kiemelni egy fontos részletet, amely kulcsfontosságú a további elemzés szempontjából.
Szeptember 23-án megtörtént a határidős kontraktusok átgördülése (rollover), és a grafikonon látható jegyzésugrás jelentős része ennek tudható be. A havi 6,7%-os változás, valamint az éves dinamika -6,3%-ra történő javulása nagyrészt az új kontraktussorozatra való áttérésből ered, nem pedig egy valós keresleti impulzusból.
A NATGAS határidős görbéje a fűtési szezon alatt továbbra is nagyon erős contango állapotot mutat a januári kontraktushoz képest. Történelmileg a Natgas ára jellemzően november környékén érte el az árfolyamcsúcsát.
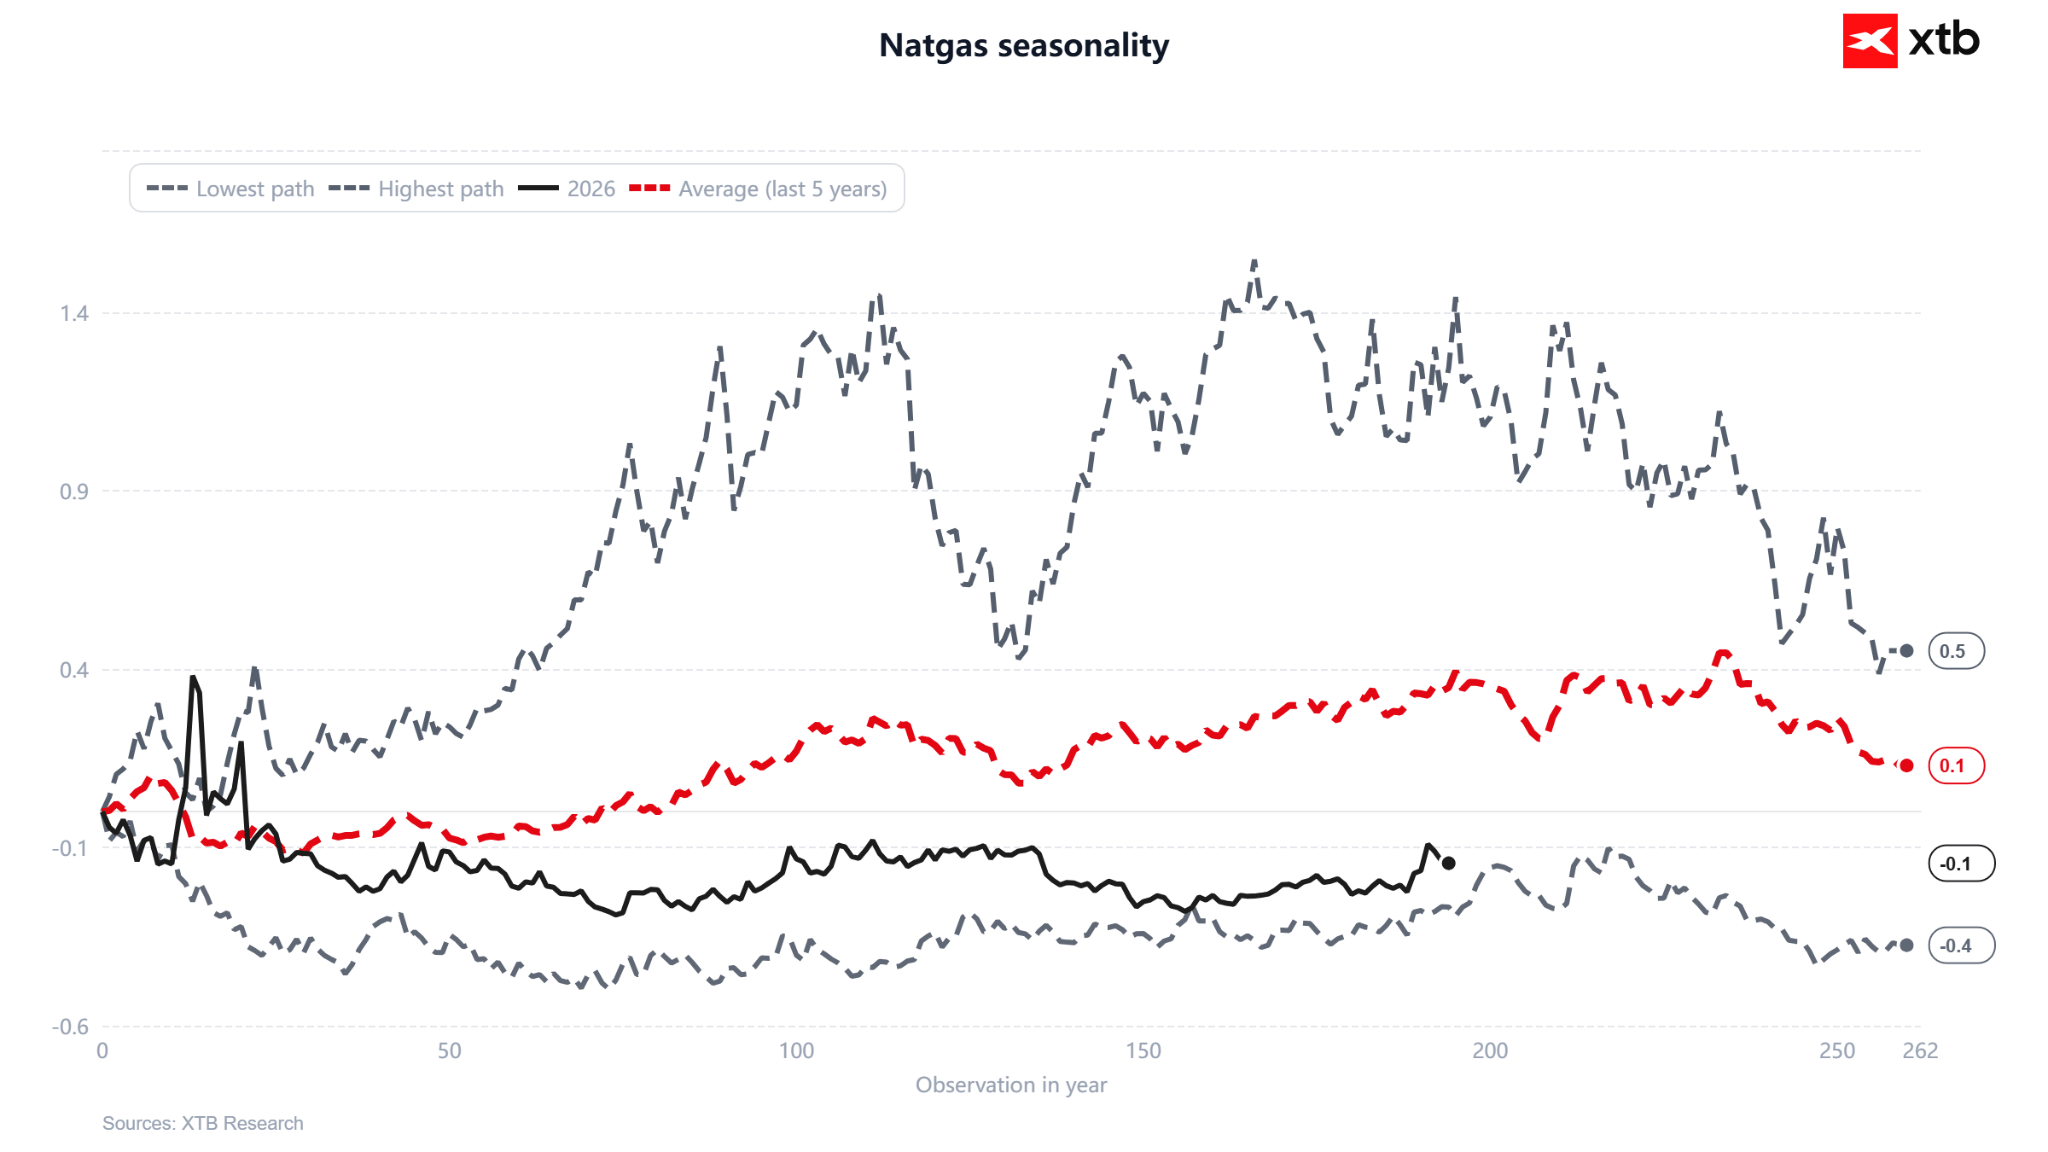
A második, az árakat felfelé hajtó tényező magában az Egyesült Államokban bekövetkezett üzemzavar volt, nem pedig a közel-keleti helyzet. A TC Energy múlt csütörtökön vis maior helyzetet hirdetett a nyugat-virginiai Mountaineer Xpress földgázvezetéken, ami napi 1,4–1,8 milliárd köbláb szállítási kapacitást vont ki a forgalomból. A piac két és fél hónapos csúcsra emelkedett. Vasárnap azonban a vállalat bejelentette, hogy a meghibásodást elhárították, ami azonnal eltüntette a kínálati kockázati prémiumot az árakból.
Az időjárás mindkét irányba hat
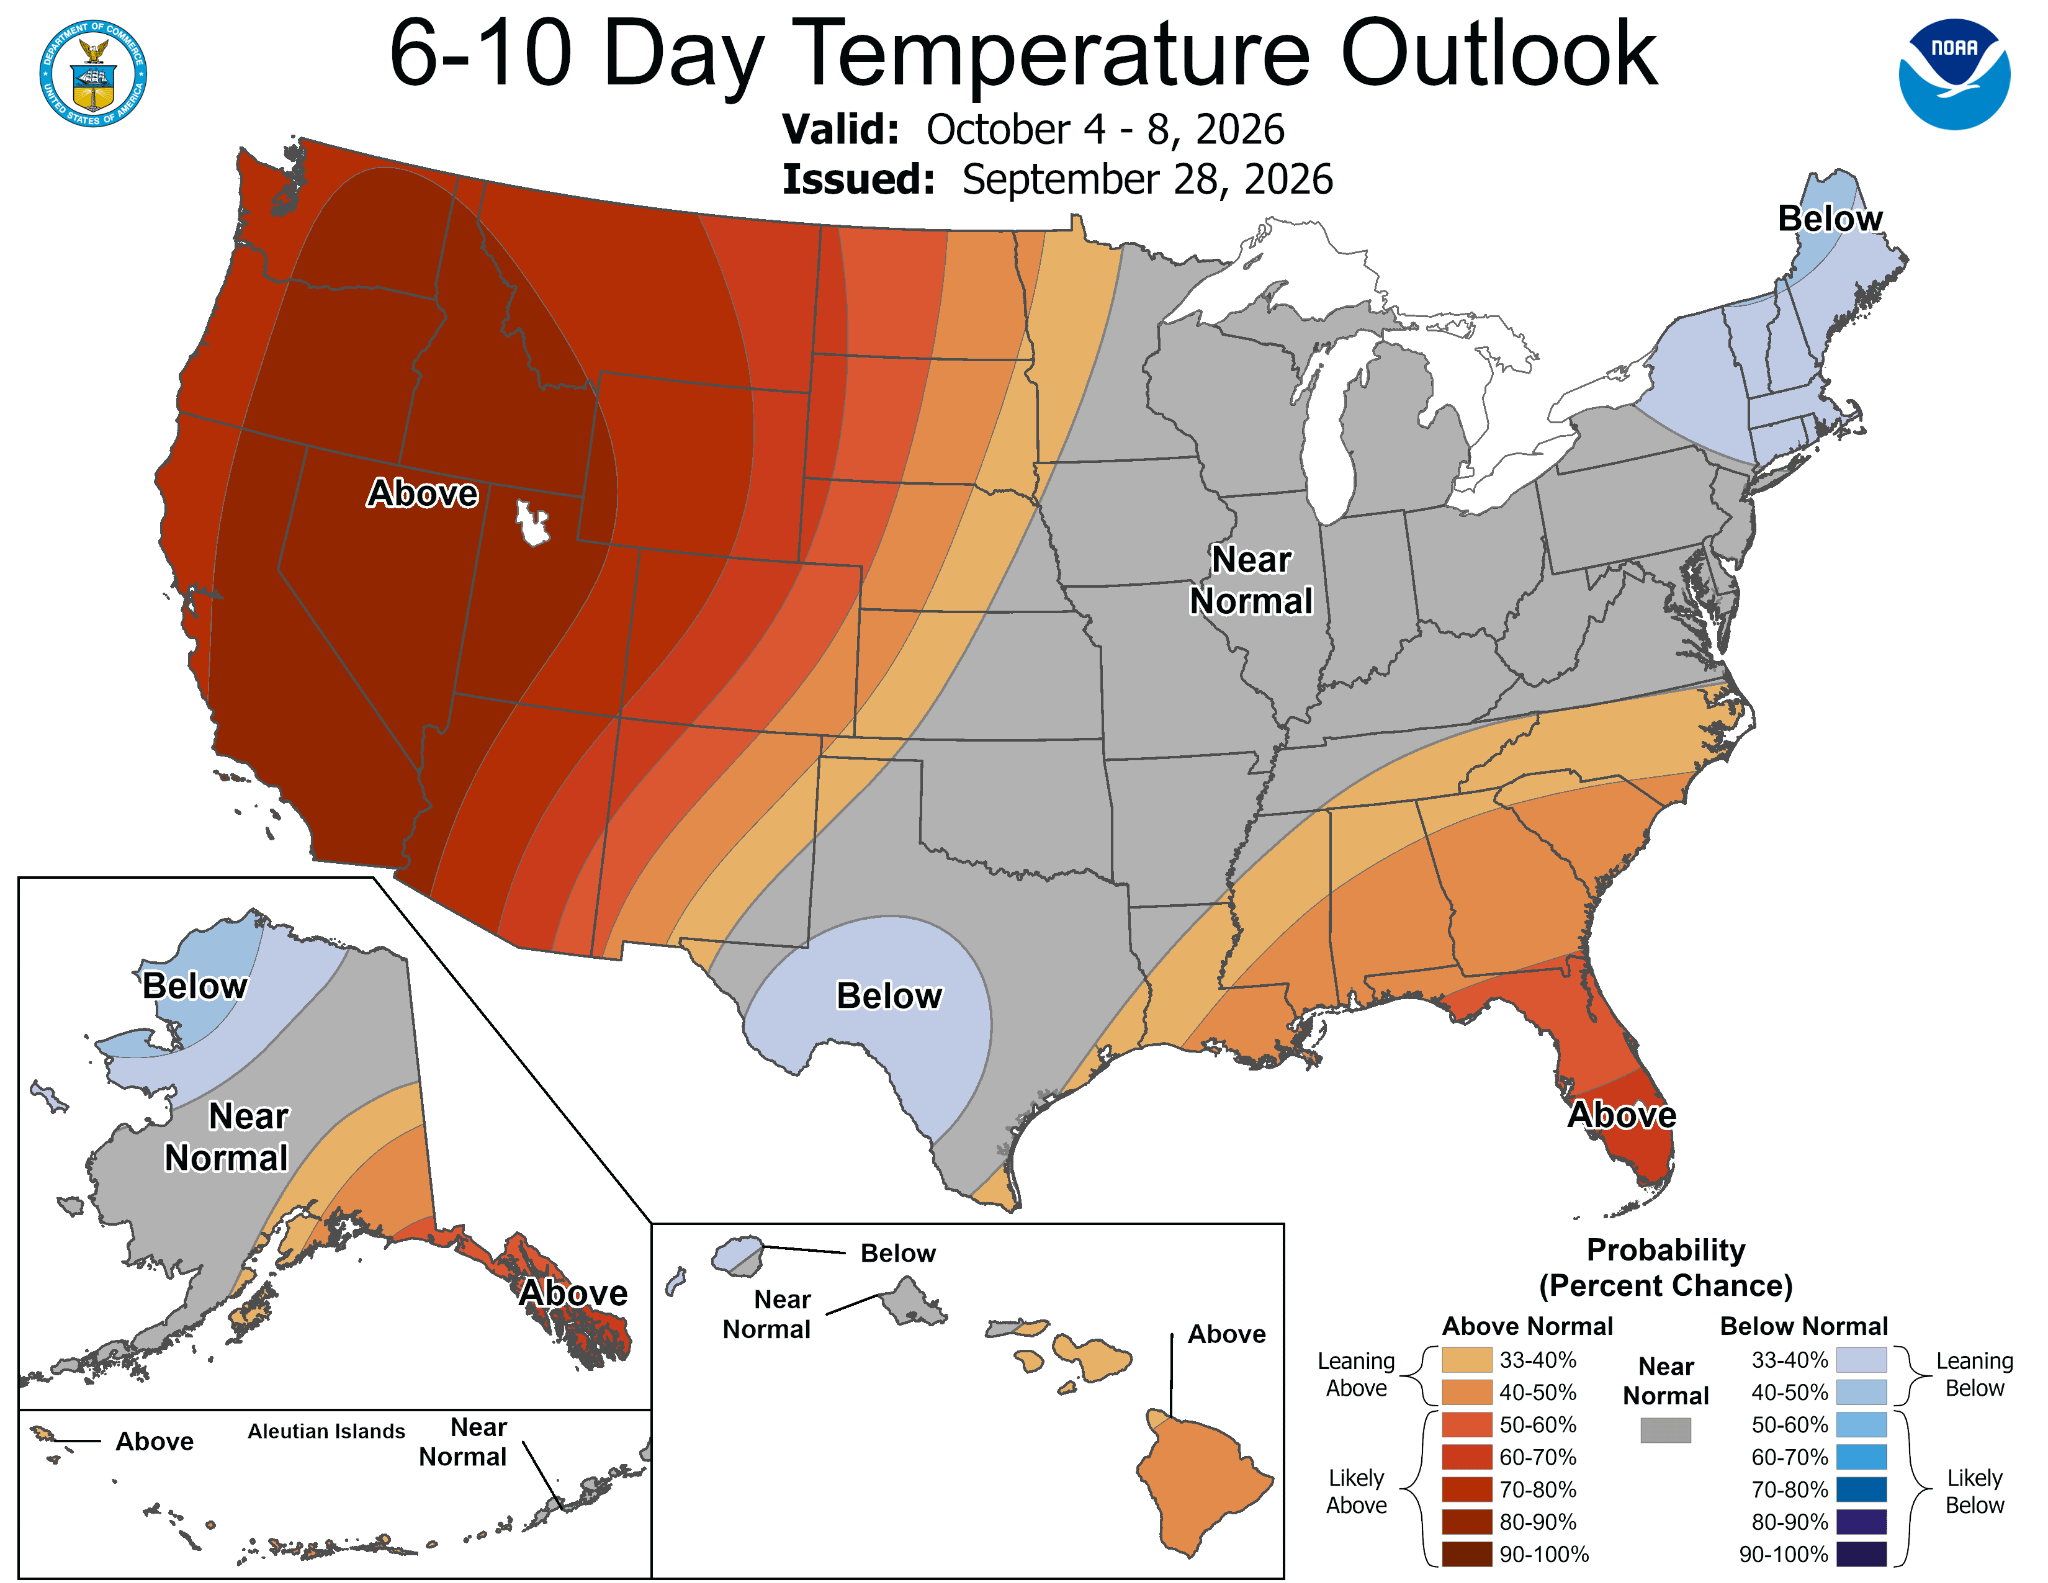
Az EIA-jelentés közzétételének napján készült hőmérsékleti térkép egyértelműen az átlagosnál melegebb időjárást mutat az ország déli, középnyugati és keleti régióiban, ami továbbra is támogatja a hűtési célú keresletet.
A NOAA október 4–8. közötti előrejelzése azonban inkább a medvéknek kedvező irányba tolja el a képet. Nyugaton 80%-ot meghaladó valószínűséggel az átlagosnál jóval magasabb hőmérséklet várható, míg a középső és keleti régiókban a hőmérséklet az átlag közelében marad. Hűvösebb időjárás kizárólag New Englandben és Texasban várható.
A fűtési szezonba belépő piac számára ez a fűtési célú kereslet későbbi megindulását jelenti. A háttérben továbbra is fennállnak a Super El Niño kialakulására vonatkozó várakozások – vagyis az átlagosnál melegebb ősz és tél –, ami középtávon a medvék legkomolyabb érve.
Kínálati és keresleti egyensúly
A szeptember 18-án zárult hétről szóló EIA-jelentés 53 milliárd köblábos készletfeltöltést mutatott, szemben az 51 milliárd köblábas várakozással és az ötéves 76 milliárd köblábas átlaggal. Ennek eredményeként a szezonális normához viszonyított többlet 118 milliárd köblábról 95 milliárd köblábra szűkült. A készletek éves összevetésben 4,5%-kal alacsonyabbak, ugyanakkor még mindig 2,9%-kal meghaladják az ötéves átlagot.
A kínálati oldalon továbbra is bőséges a helyzet. A szeptemberi termelés átlagosan 112,5 milliárd köbláb naponta, ami közel van a rekordértékekhez, az EIA pedig úgy becsüli, hogy az október végi készletek elérik a 3 985 milliárd köblábat, ami egy évtizedes csúcs, és 5%-kal meghaladja a normál szintet.
Az ellensúlyt az export jelenti. A kilenc nagy LNG-terminál felé irányuló áramlások szeptemberben átlagosan 17,9 milliárd köblábat naponta tettek ki, szemben az augusztusi 17,2 milliárddal, hétfőn pedig elérték a 19,0 milliárdot, annak ellenére, hogy a Cove Point terminál karbantartás miatt nem üzemelt. Az európai tárolók 71%-os töltöttségi szinten állnak, szemben az ötéves 87%-os átlaggal, ami továbbra is éles versenyt tart fenn Ázsia és Európa között a rugalmas LNG-szállítmányokért.
Technikai elemzés
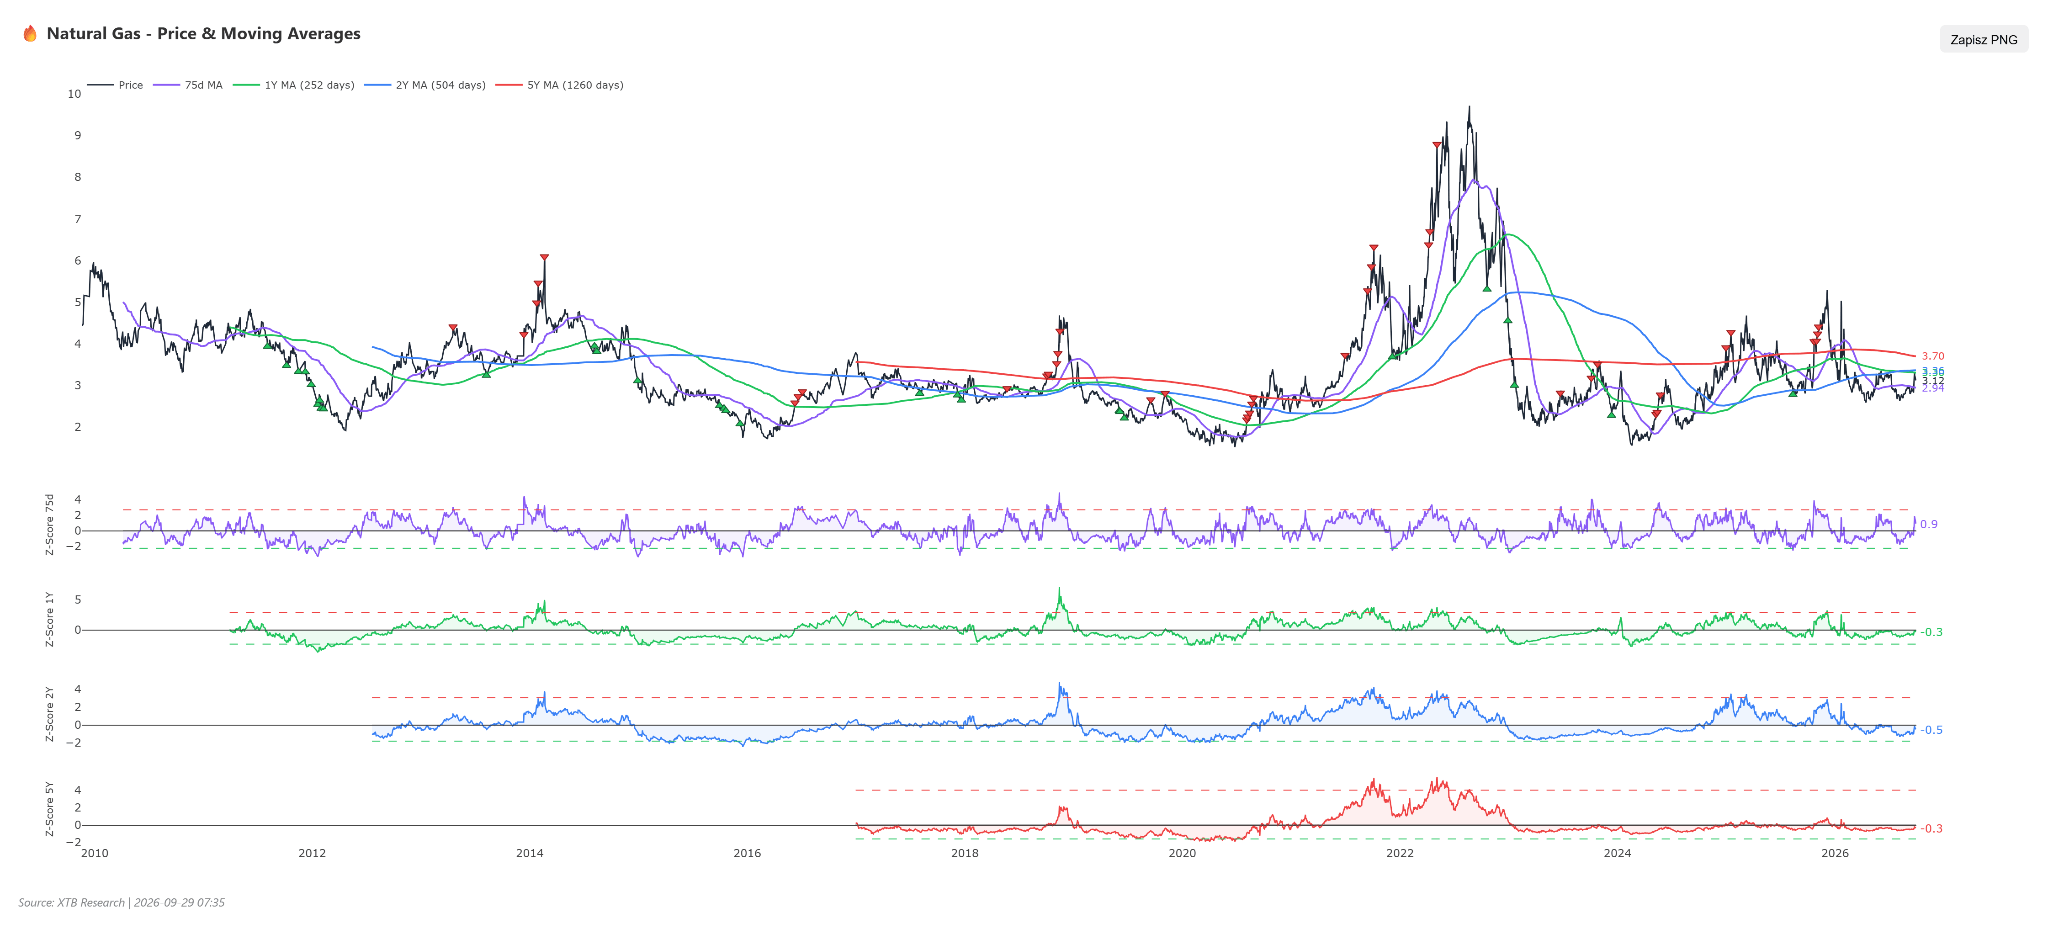
Az árfolyam kitört a több hónapja tartó konszolidációból, amelynek alsó határát a 3,000 körüli támasz jelentette, amelyet május óta többször is tesztelt. Ugyanakkor a jegyzés megtorpant a 3,25–3,36 közötti kínálati zónában, amely már júniusban és júliusban is megakadályozta az árfolyam további emelkedését.
Az árfolyam jelenlegi visszahúzódása ennek a zónának a felső széléről a támasz ellenállásként történő klasszikus elutasítása. Alatta egy emelkedő trendvonal húzódik, amelyet az augusztusi és szeptemberi mélypontokból lehet berajzolni.
Ugyanakkor érdemes hangsúlyozni, hogy a konszolidációból történő kitörés összefüggésben állt a kontraktusok átgördülésével (rollover). Az 58,5-ös RSI növekvő lendületet mutat, túlvett jelzés nélkül. A MACD továbbra is bullish struktúrát tart fenn, azonban a hisztogram kezd zsugorodni, ami az impulzus esetleges kifulladását jelzi.
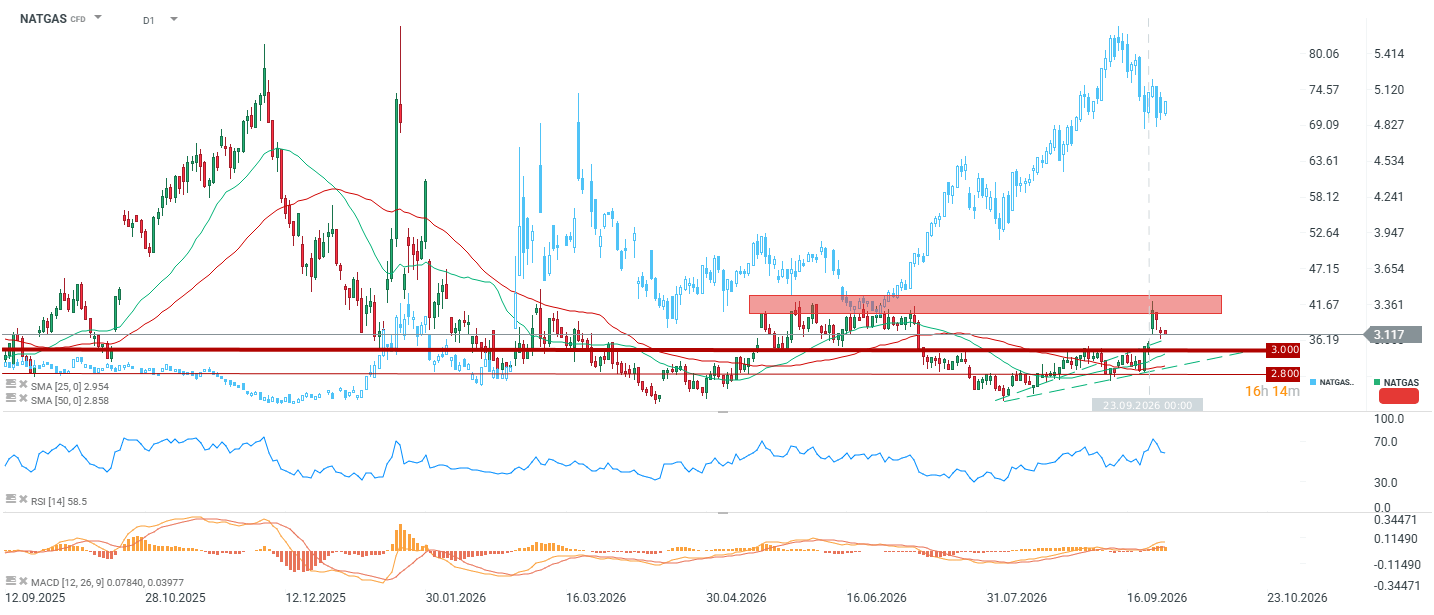
Az árfolyam jelenleg a 25 periódusú SMA (2,954) és az 50 periódusú SMA (2,858) felett tartózkodik. Tágabb kontextusban azonban a struktúra továbbra is bearish.
A jegyzés áttört a 75 kereskedési napos és az 1 éves mozgóátlagon 3,12 körül, ugyanakkor továbbra is a 2 éves mozgóátlag (3,36) alatt, valamint határozottan az 5 éves mozgóátlag (3,70) alatt marad.
Amíg ezt a két szintet nem sikerül áttörni, addig egy csökkenő trendben bekövetkező felpattanásról, nem pedig trendfordulatról beszélhetünk.
Értékeltség és pozicionáltság
Az 1 éves Z-score -0,30, a 2 éves -0,50, az 5 éves pedig -0,34, így a nyersanyag kikerült a jelentősen diszkontált tartományból, de továbbra sem tekinthető drágának. A kulcstényező azonban a határidős piac.
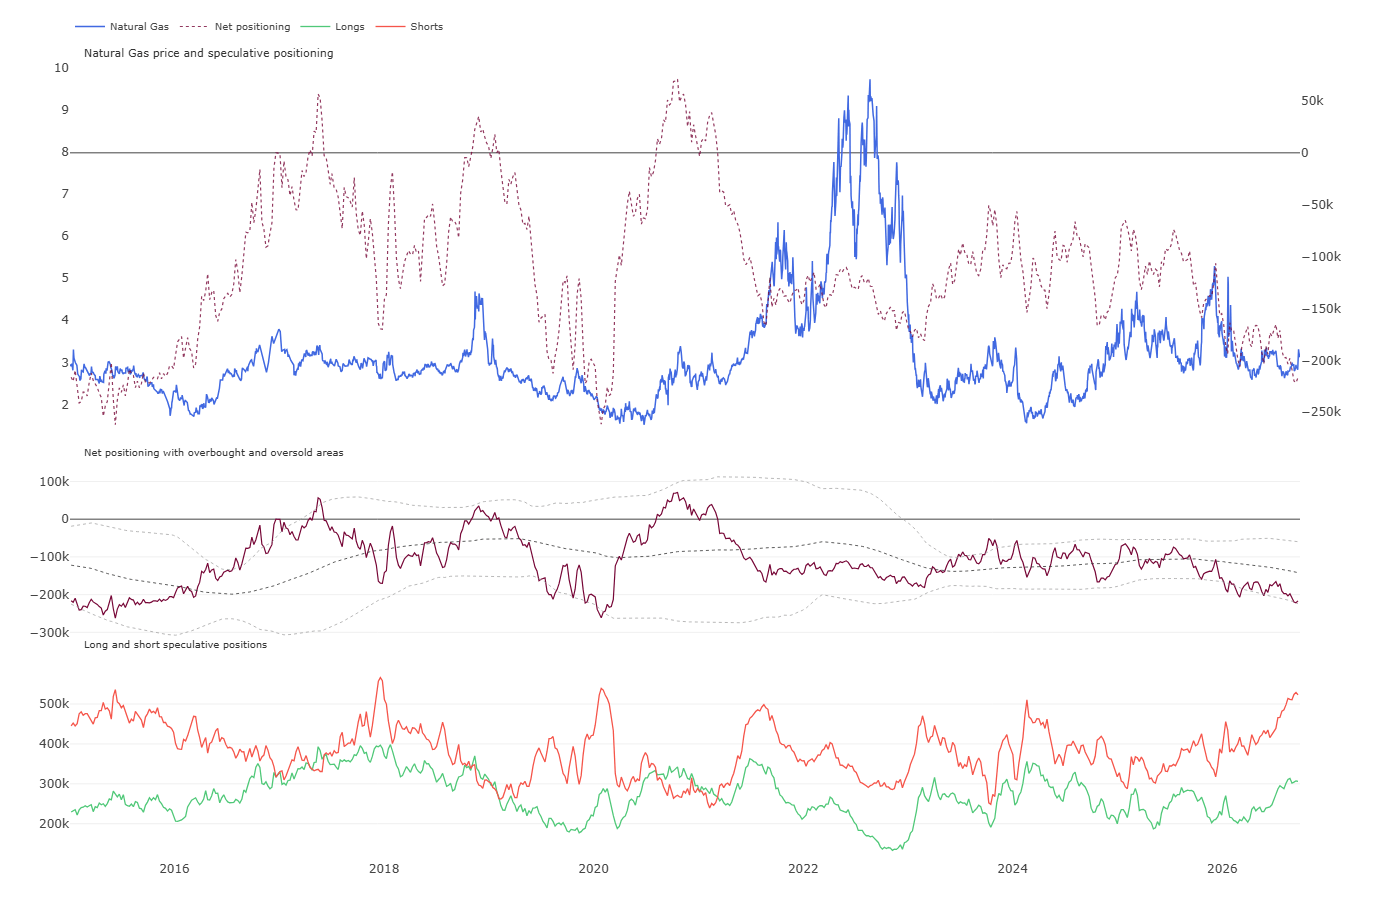
A nettó spekulatív pozicionáltság körülbelül -220 ezer kontraktusra csökkent, ami 2020 óta a legalacsonyabb szint, és közel van a túladott tartomány alsó határához. Ezt a rekordmennyiségű, 520 ezer kontraktust meghaladó short pozíció hajtja.
Az ilyen szélsőséges pozicionáltság valós kockázatot teremt arra, hogy az első hidegebb időjárási impulzus hatására kényszerű shortzárásokra kerüljön sor, és jelenleg ez jelenti a bikák legerősebb érvét, jóval erősebbet, mint maga az értékeltség.
Összegzés
A közelmúltbeli emelkedés nagyrészt két egyszeri hatás összegének eredménye – a kontraktusok átgördülése és a vezeték meghibásodása –, amelyek mindketten mostanra lecsengtek. A rekordmagas termelés és az egy évtizede nem látott legmagasabb készletszintre vonatkozó előrejelzések nyomást gyakorolnak az árakra, miközben a növekvő LNG-export és az alapok szélsőséges short pozicionáltsága aszimmetrikus felfelé mutató kockázatot teremt.
Az októberi időjárás alakulása meghatározó lesz. Ha a meleg időjárási forgatókönyv valósul meg, a piac visszatérhet a 2,80-as szint felé. Ha azonban beköszönt az első valódi hidegbetörés, a short pozíciók nagysága az alapvető fundamentumok által indokoltnál jóval erősebb elmozdulást is eredményezhet.
Mindazonáltal legalább egyelőre úgy tűnik, hogy minden egyes kontraktus-átgördülést követően az árfolyam ismét lefelé irányuló nyomás alá kerülhet. Másrészt bármilyen hidegebb időjárási impulzus kétszámjegyű áremelkedést is eredményezhet, tekintettel a jelenlegi nagyon alacsony bázisra.


Gazdasági naptár – Az RBA szigorító lépése és a központi bankárok beszédeinek hulláma



Reggeli összefoglaló: Magasabb kamatok Ausztráliában és az olajárak további emelkedése

Talpra Tréder - 2026.09.28.

Gazdasági naptár: Az aranyárak zuhannak a központi bankárok beszédei közepette🏛️
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.