

-
Az amerikai októberi NFP-jelentés ma, közép-európai idő szerint 14:30-kor érkezik. Ez lesz az utolsó fontosabb makrogazdasági adatközlés a decemberi FOMC-ülés előtt.
-
A piaci konszenzus 70 ezer új, mezőgazdaságon kívüli munkahely létrejöttével és változatlan, 4,2%-os munkanélküliségi rátával számol.
-
A vártnál erősebb NFP-adatok ismét növelhetik a decemberi Fed-kamatemelés valószínűségét, ami további támaszt nyújthat az amerikai dollárnak.

-
Az amerikai októberi NFP-jelentés ma, közép-európai idő szerint 14:30-kor érkezik. Ez lesz az utolsó fontosabb makrogazdasági adatközlés a decemberi FOMC-ülés előtt.
-
A piaci konszenzus 70 ezer új, mezőgazdaságon kívüli munkahely létrejöttével és változatlan, 4,2%-os munkanélküliségi rátával számol.
-
A vártnál erősebb NFP-adatok ismét növelhetik a decemberi Fed-kamatemelés valószínűségét, ami további támaszt nyújthat az amerikai dollárnak.
Ma, a megszokottak szerint közép-európai idő szerint 14:30-kor érkezik az októberi amerikai munkaerőpiaci jelentés. Ez lesz az utolsó jelentősebb adatközlés a decemberi FOMC-ülés előtt. Bár az adat kiemelt jelentőséggel bír az amerikai gazdaság szempontjából, a piacok figyelmét továbbra is a keddi amerikai félidős választások eredményei kötik le. A választásokat követően jelentős eladási hullám indult az AI-szektorban, miközben a VIX félelemindex egy hét alatt mintegy 18%-kal emelkedett. Ebben a környezetben a mai adatok akár azt is eldönthetik, hogy a Fed visszatér-e a kamatemelésekhez, vagy inkább a szigorodó pénzügyi kondíciókat veszi figyelembe.
Várakozások:
-
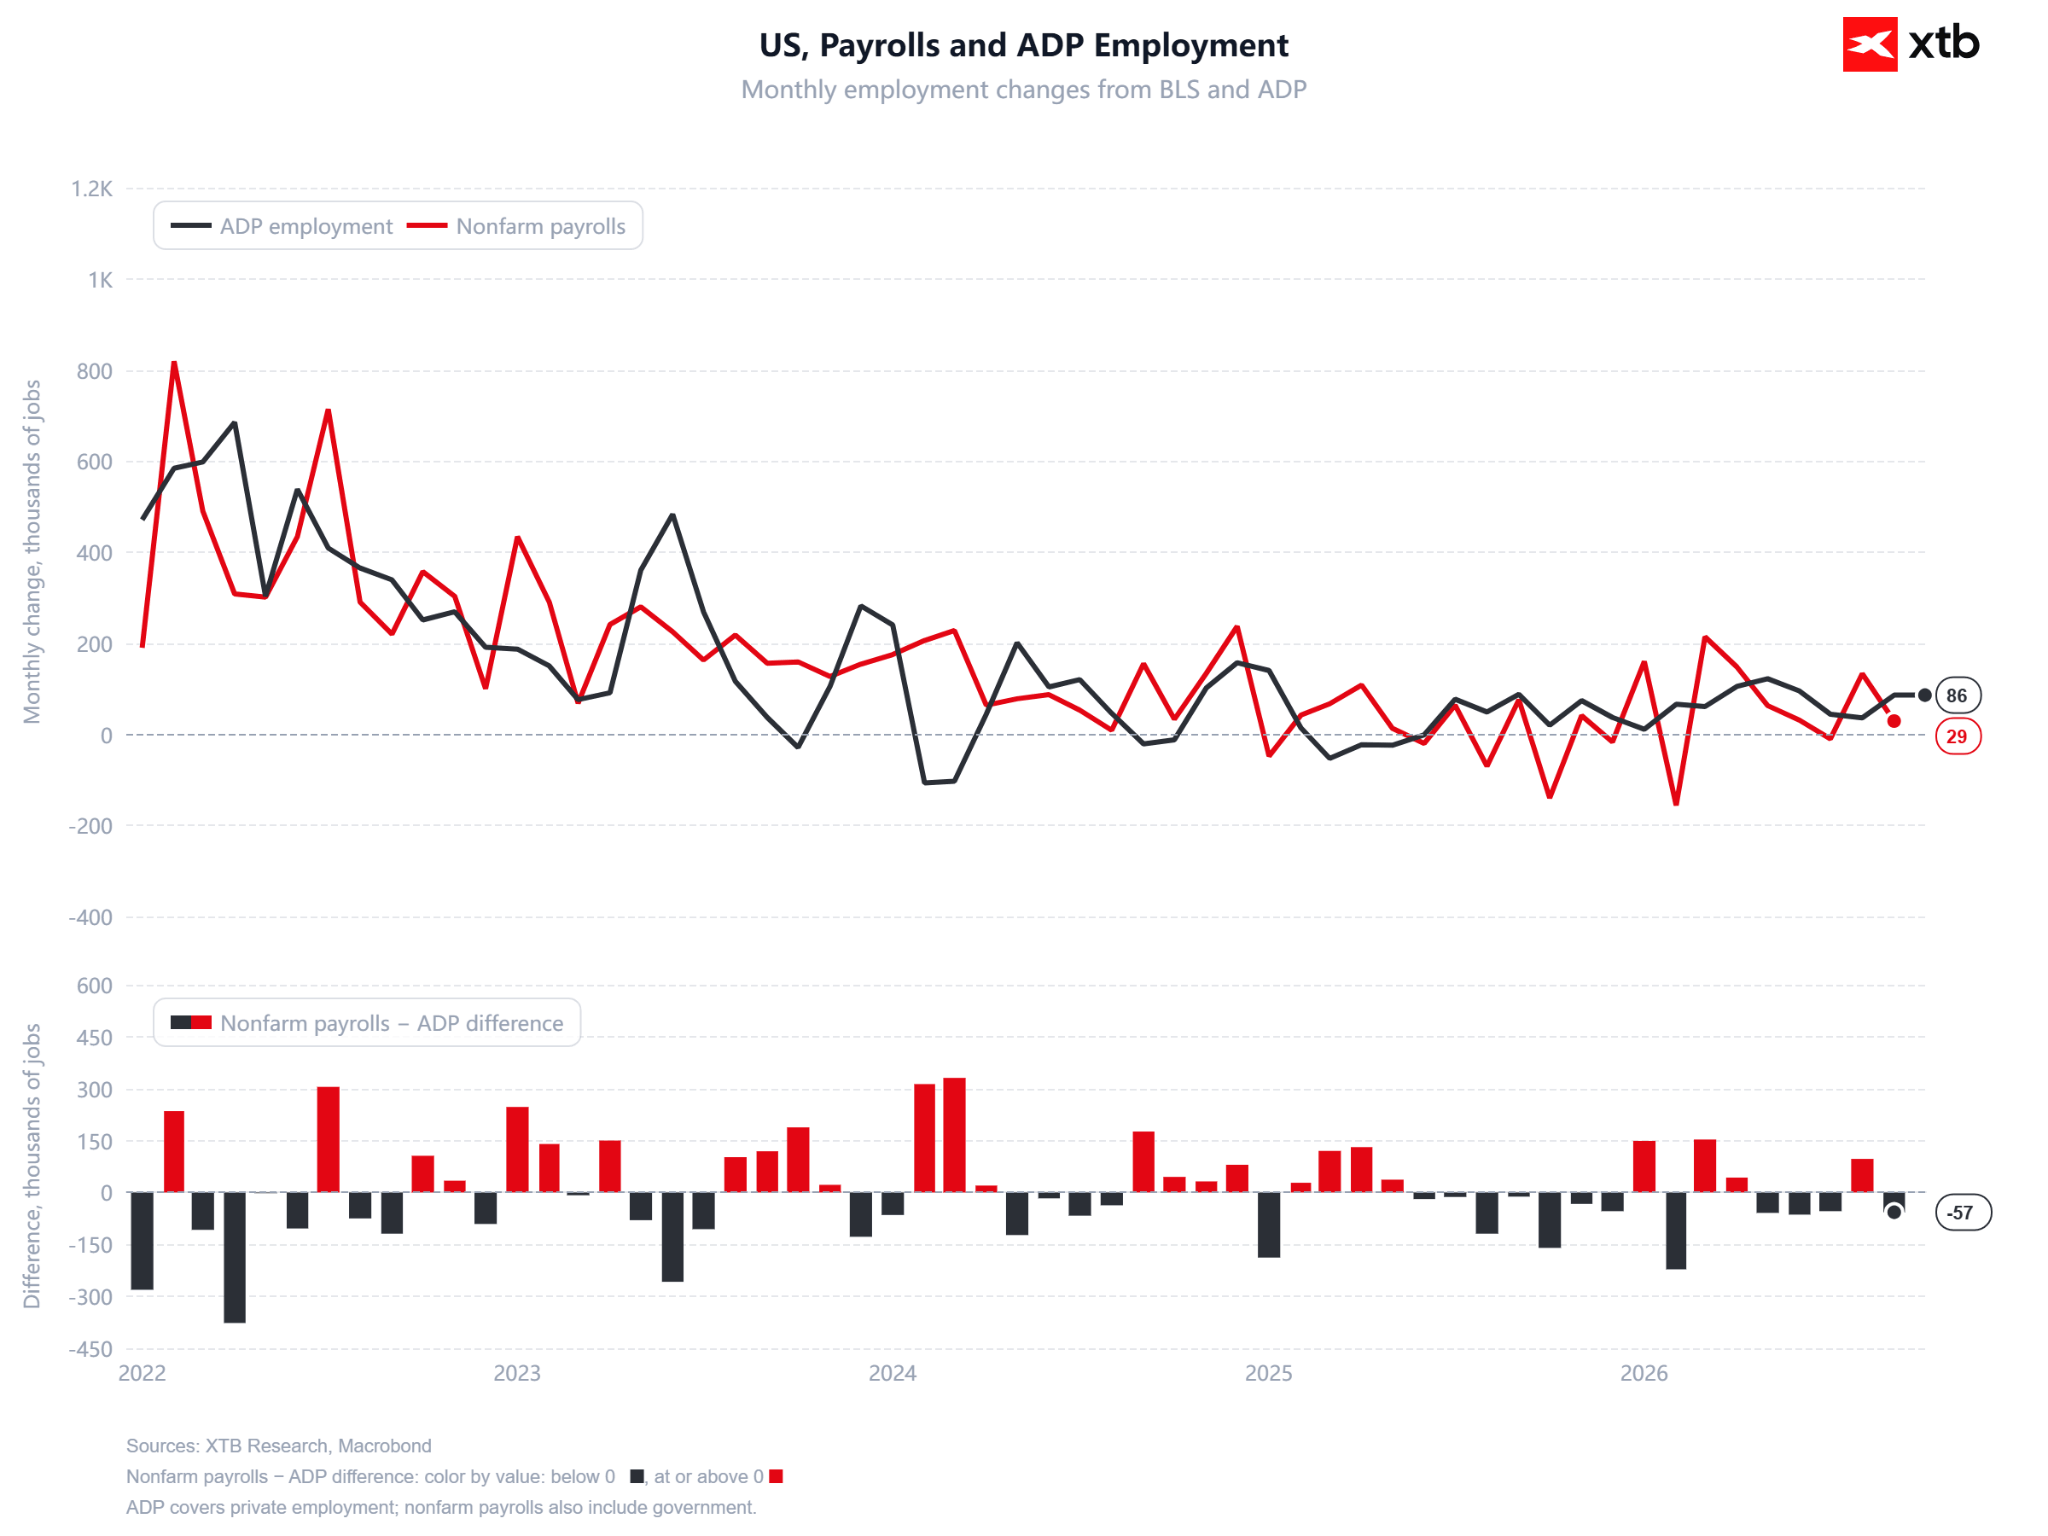
Mezőgazdaságon kívüli foglalkoztatottság (NFP): a piaci konszenzus 70 ezer új munkahely, szemben a szeptemberi 29 ezerrel. A Bloomberg Economics előrejelzése 63 ezer, a becslések tartománya pedig 30–100 ezer között alakul.
-
Magánszektor: hozzávetőleg 75 ezer új munkahely, miközben a közszférában további, körülbelül 12 ezres létszámcsökkenés várható.
-
Az ADP-jelentés 86 ezres foglalkoztatásbővülést mutatott, ami meghaladta a piaci várakozásokat.
-
Munkanélküliségi ráta: 4,2%, változatlan érték.
-
Átlagos órabérek: havi alapon +0,3% (előzőleg +0,1%), éves összevetésben +2,9% (előzőleg 3,0%).
-
Ágazati bontás: a munkahelyteremtés elsősorban az oktatás és az egészségügy területére koncentrálódhat (mintegy +43 ezer), emellett a feldolgozóiparban és az építőiparban is bővülés várható. Ezzel szemben a kiskereskedelemben, a szállítási ágazatban, valamint a mesterséges intelligencia által leginkább érintett szektorokban – így a pénzügyi, információs és professzionális szolgáltatások területén – csökkenhet a foglalkoztatottság.
-
Adatfelülvizsgálatok: továbbra is jelentős kockázatot jelentenek. Az előző jelentésben a júliusi és augusztusi adatokat összesen 60 ezer fővel lefelé módosították.
Mi szólhat a mai munkaerőpiaci jelentés kedvezőbb eredménye mellett?
Az októberi adatgyűjtési időszak hosszabb volt, mint a szeptemberi, az időjárás pedig szokatlanul enyhe volt, ami hozzájárulhatott a foglalkoztatottság növekedéséhez, és akár mesterségesen is felfelé húzhatta a kimutatott értéket. A becslések szerint jelenleg már havi mintegy 50 ezer új munkahely létrejötte is elegendő ahhoz, hogy a munkanélküliségi ráta változatlan maradjon. Ezért még akkor is erős munkaerőpiaci képet mutathat az adat, ha valamelyest elmarad a piaci konszenzustól. Ez a Fed szempontjából különösen fontos tényező lehet.
Mit áraz jelenleg a piac?
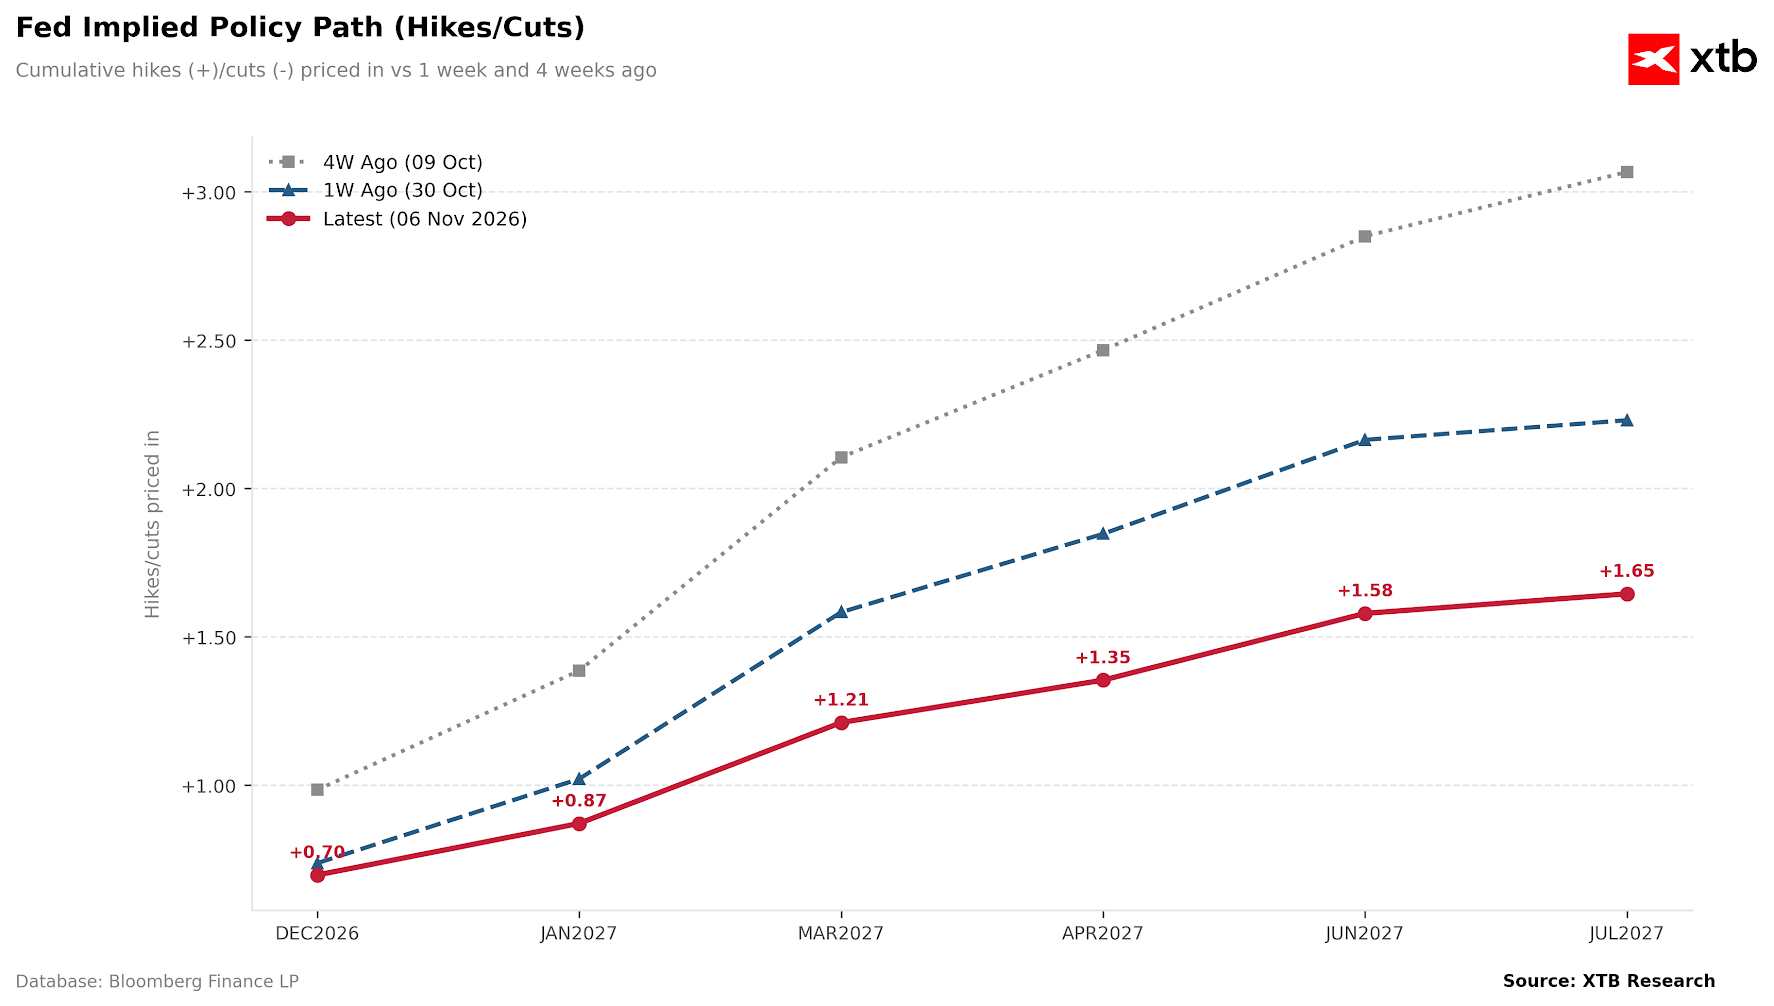
A piac egyértelműen visszavett a korábban valamivel magasabb Fed-kamatemelési várakozásokból. Decemberre jelenleg körülbelül 0,7 kamatemelést, vagyis egy 25 bázispontos emelés nagyjából 70%-os valószínűségét árazza, szemben az egy hónappal ezelőtti, közel teljes kamatemelést jelentő várakozással. 2027 júliusáig összesen hozzávetőleg 1,65 kamatemelést várnak a befektetők, míg október 9-én ez a szám még meghaladta a hármat. A szigorúbb monetáris politika mellett továbbra is John Williams, a New York-i Fed elnöke foglal állást, aki hangsúlyozza, hogy az infláció továbbra is túl magas.
Forgatókönyvek:
-
Erős adat (100 ezer felett, 4,1%-os vagy annál alacsonyabb munkanélküliségi ráta): Ebben az esetben a piac ismét teljes, 25 bázispontos decemberi kamatemelést kezdhet árazni. Ez eladási hullámot indíthat el az amerikai államkötvények piacán, így a TNOTE határidős jegyzése csökkenhet, a kötvényhozamok pedig emelkedhetnek. Mindez újabb, akár mérsékelt dollárerősödési hullámot válthat ki.
-
A konszenzushoz közeli adat (60–80 ezer): Várhatóan semleges hatással lenne a kamatvárakozásokra. A piac figyelme elsősorban a bérek alakulására és az adatok esetleges felülvizsgálatára összpontosulna.
-
Gyenge adat (30 ezer alatt vagy 4,3%-ra emelkedő munkanélküliségi ráta): Ez a decemberi kamatemelés elhalasztása mellett szólhatna. A jelenlegi piaci hangulatban azonban ez nem feltétlenül vezetne a dollár gyengüléséhez, mivel a gyenge adatok fokozhatják a gazdasági növekedéssel kapcsolatos aggodalmakat, és továbbra is fenntarthatják a készpénz, illetve a dollár iránti keresletet.
EUR/USD: a dollár az amerikai kötvényhozamok csökkenése ellenére is erősödik
A devizapiacon jelenleg szokatlan piaci környezet figyelhető meg. Az amerikai államkötvények hozamai jelentősen csökkennek, miközben a 10 éves amerikai államkötvények határidős jegyzése (TNOTE) szeptember óta dinamikusan emelkedik. Normál piaci körülmények között az alacsonyabb hozamok a dollár gyengülését eredményeznék, jelenleg azonban a likviditás iránti kereslet dominál. A részvénypiaci eladási hullámok és a pénzpiaci alapokba áramló tőke következtében a befektetők jelenleg inkább a dollárban tartott készpénzt részesítik előnyben. Emellett az eurót a gyenge európai makroadatok is nyomás alatt tartják: az eurózóna kiskereskedelmi forgalma szeptemberben havi alapon 0,7%-kal csökkent, ami egyértelműen negatív meglepetést okozott.
Technikai szempontból az EUR/USD árfolyama 2026 februárja óta egy csökkenő trendcsatornában mozog. A legutóbbi emelkedési kísérlet az 1,1250-es ellenállási szintnél megtorpant, ezt követően pedig a devizapár 1,1176 közelébe húzódott vissza, a 25 periódusú egyszerű mozgóátlag (SMA) 1,1191-es értéke alá. Az árfolyam jelenleg a trendcsatorna alsó határát teszteli. A legfontosabb közvetlen támaszszint az utolsó jelentősebb emelkedő hullám 50%-os Fibonacci-visszatérési szintjénél, 1,1128 környékén található. Ennek letörése megnyithatja az utat az 1,0980–1,1080 közötti zóna felé, amely az 1,10-es szint körüli szélesebb támasztartományt jelenti. Felfelé az 1,1250-es ellenállás marad meghatározó. A csökkenő trend megkérdőjelezéséhez először e szint fölé kellene visszakapaszkodnia az árfolyamnak, majd az 50 periódusú SMA-t is át kellene törnie, amely jelenleg hozzávetőleg 1,1293-nál húzódik.
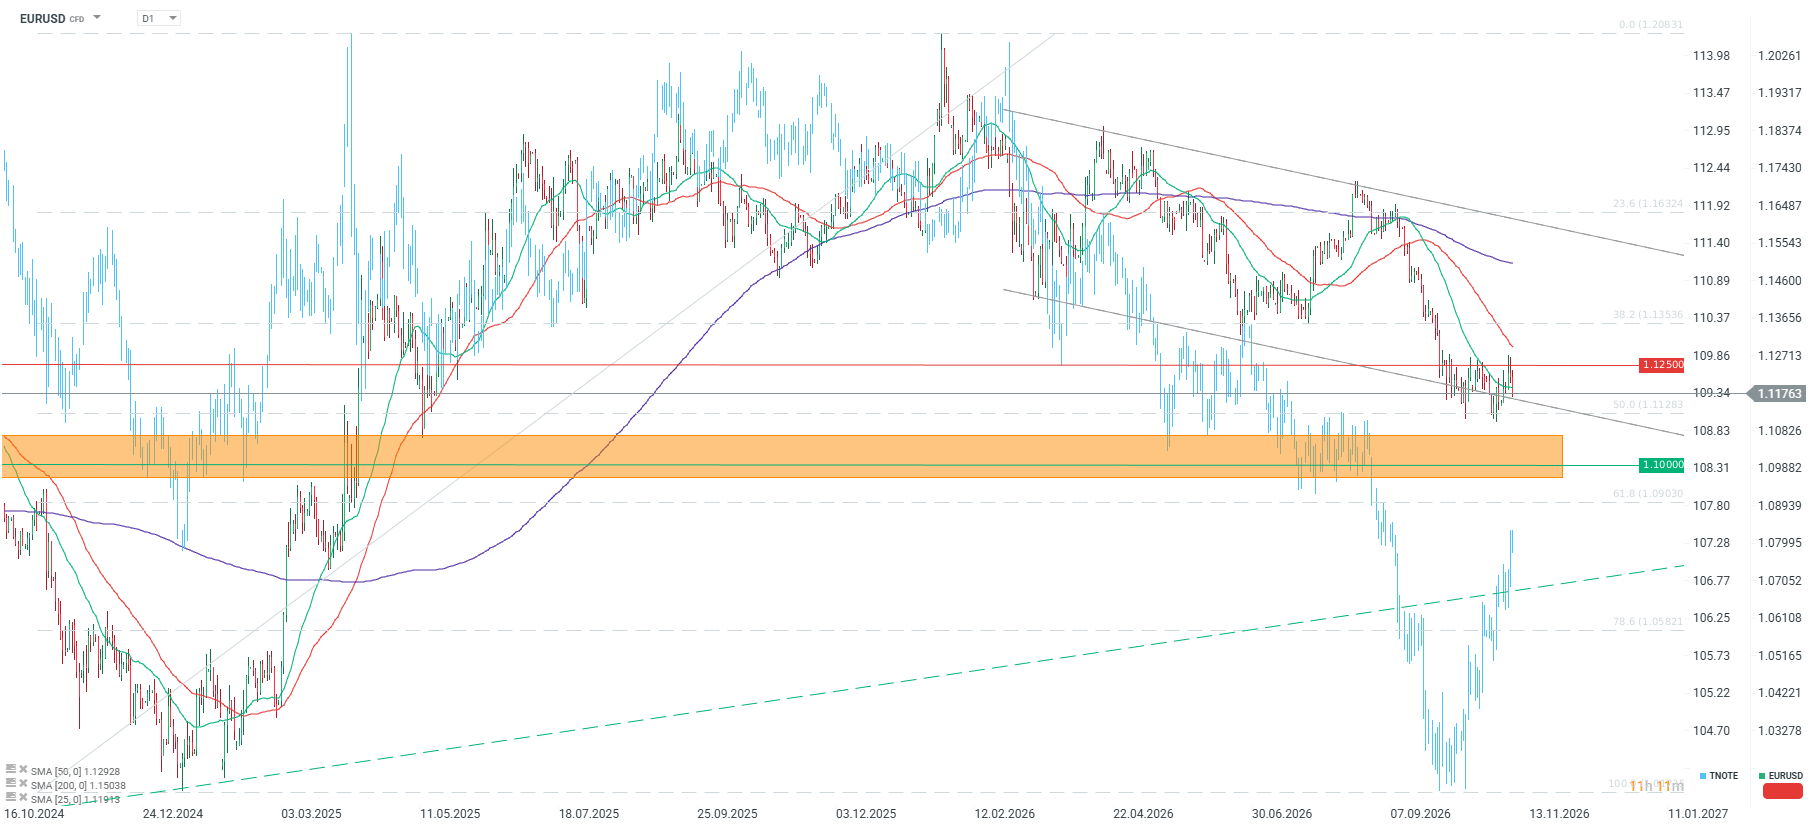
Egy erős NFP-adat, amely ismét a decemberi Fed-kamatemelés beárazása felé terelné a piacot, gyorsan az 1,1130-as szint közelébe nyomhatná az EUR/USD árfolyamát. Ezzel szemben egy gyenge adat, a részvénypiacok stabilizálódásával párosulva, lehetőséget adhatna az eurónak az 1,1250-es szint visszatesztelésére.



RENDKÍVÜLI HÍREK: A demokraták megszerezték a többséget az amerikai Kongresszus mindkét házában! 🗽

A nap chartja: Az európai gáz ára egyre közelebb kerül a 100 EUR/MWh-hoz


Választások Brazíliában: Lula visszatér a hatalomba, a piacok pánikkal reagálnak. A brazil ETF közel 15%-ot veszít Tokióban. Mi a helyzet az USDBRL-lel, a szójababbal, a cukorral, a BRAComp-pal és az ETF-ekkel?
Gazdasági naptár – Német Ifo-index, a közel-keleti helyzet eszkalálódása és a Wall Street-i óriáscégek eredményei
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.