

-
A Nasdaq 100 határidős indexe több mint 1%-kal emelkedett az index 2025 áprilisa óta tapasztalt legrosszabb heti esése után.
-
Kína harmadik negyedévi GDP-je 4,5%-kal nőtt az előző év azonos időszakához képest, meghaladva a 4,4%-os konszenzusos előrejelzést.
-
A Brent nyersolaj ára 108 USD környékére esett vissza, miután a Perzsa-öbölből érkező olajszállítások stabilizálódása miatt megközelítette a 112 USD-t.
-
A Netflix, a Tesla, a Meta és az IBM közelgő negyedéves eredményei próbára teszik a piac bizalmát a mesterséges intelligencia szektorban.

-
A Nasdaq 100 határidős indexe több mint 1%-kal emelkedett az index 2025 áprilisa óta tapasztalt legrosszabb heti esése után.
-
Kína harmadik negyedévi GDP-je 4,5%-kal nőtt az előző év azonos időszakához képest, meghaladva a 4,4%-os konszenzusos előrejelzést.
-
A Brent nyersolaj ára 108 USD környékére esett vissza, miután a Perzsa-öbölből érkező olajszállítások stabilizálódása miatt megközelítette a 112 USD-t.
-
A Netflix, a Tesla, a Meta és az IBM közelgő negyedéves eredményei próbára teszik a piac bizalmát a mesterséges intelligencia szektorban.
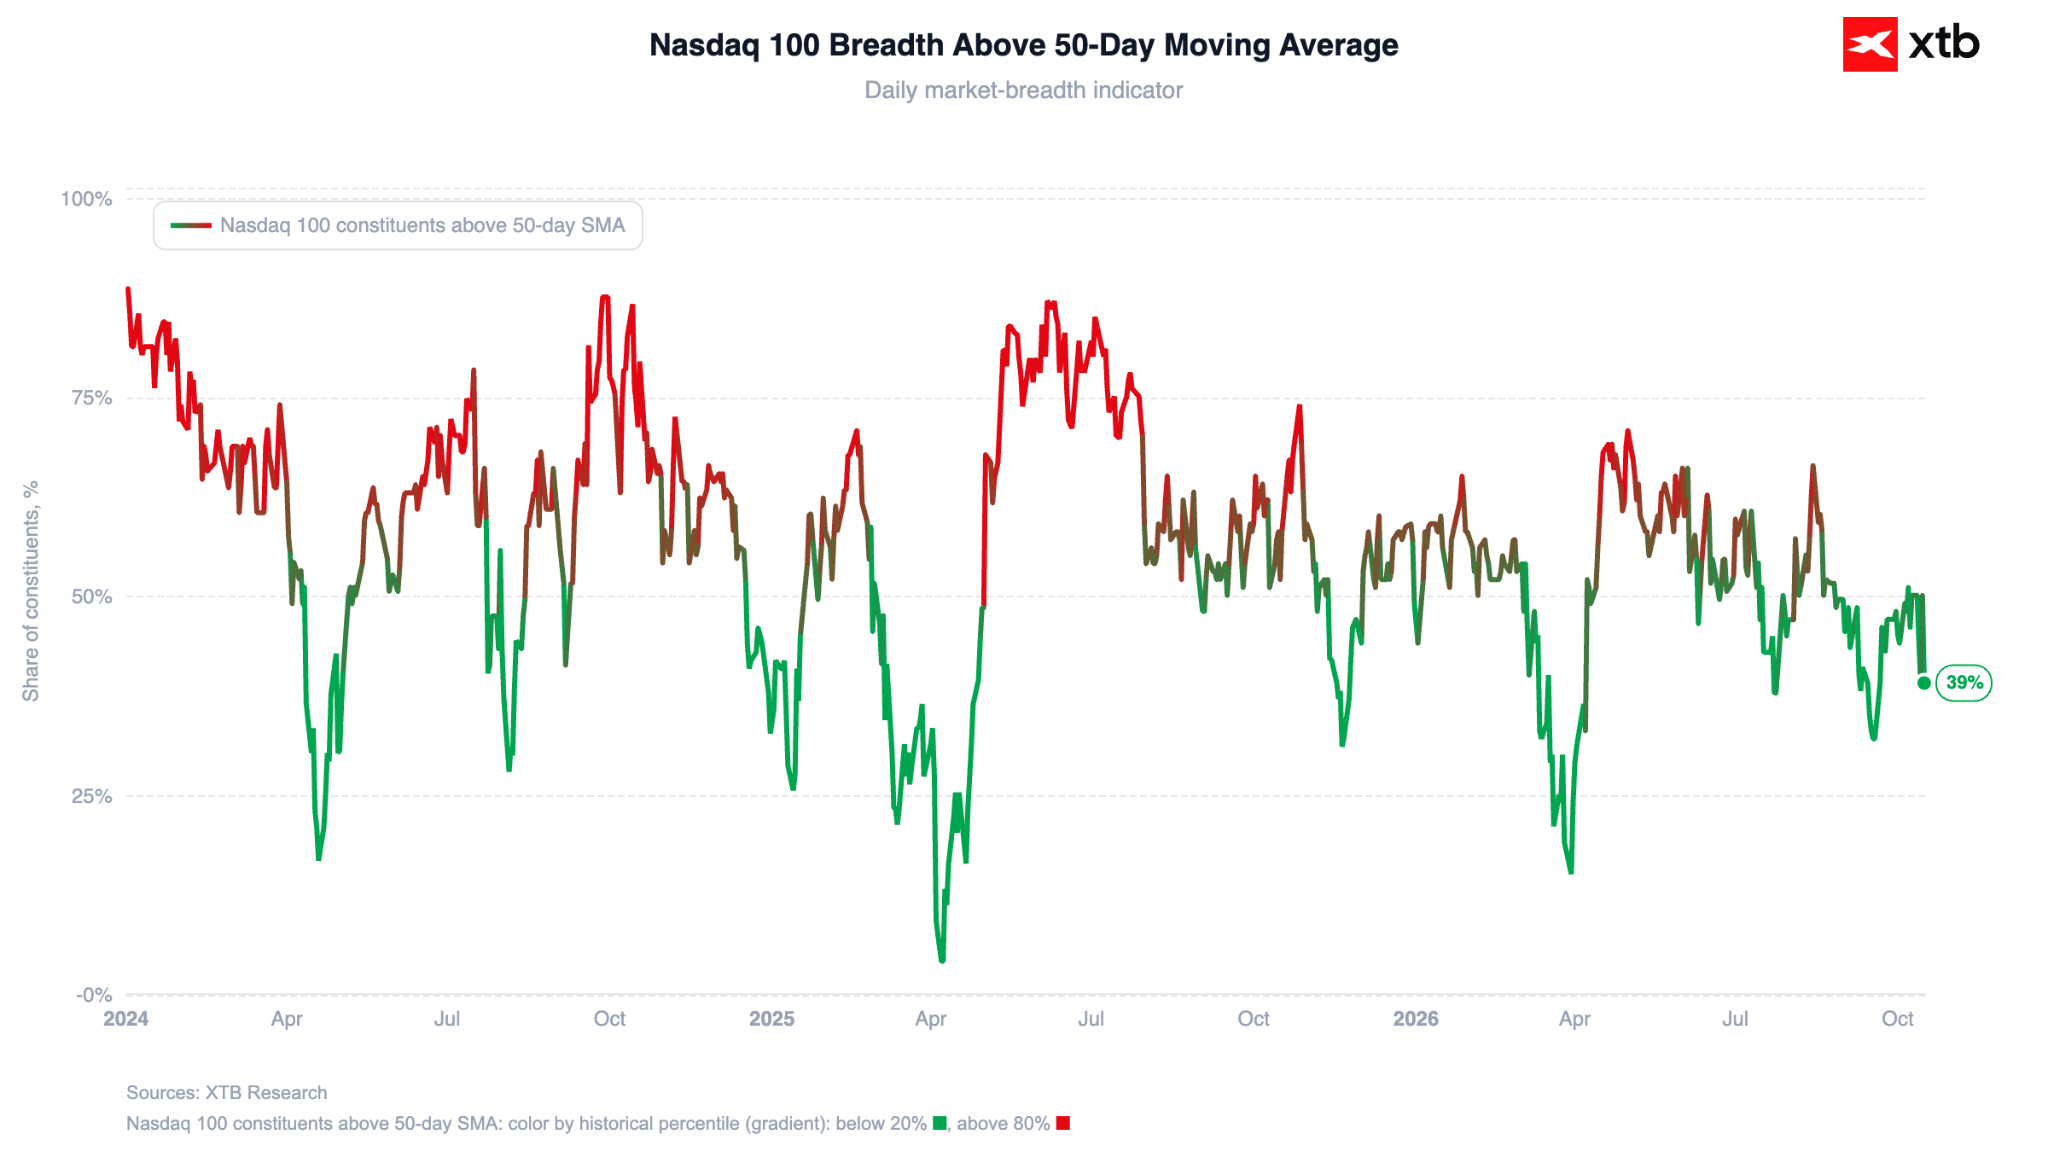
A Nasdaq számára április 2025 óta a múlt hét volt a legrosszabb időszak, amikor bejelentették az Egyesült Államokba irányuló exportra kivetett, több mint 100 éve nem látott mértékű vámokat.
1. ábra: Az 50 napos mozgóátlag felett álló Nasdaq 100 vállalatok aránya (2024–2026)
 Forrás: XTB Research, 19.10.2026
Ma enyhe javulás figyelhető meg a piaci hangulatban. A Nasdaq 100 határidős jegyzései több mint 1%-kal emelkednek, míg az S&P 500 körülbelül 0,7%-os pluszban van. A kőolaj ára visszahúzódik az öthavi csúcsokról, miközben az amerikai kötvényhozamok továbbra is jelentősen elmaradnak a közelmúltbeli csúcsoktól.
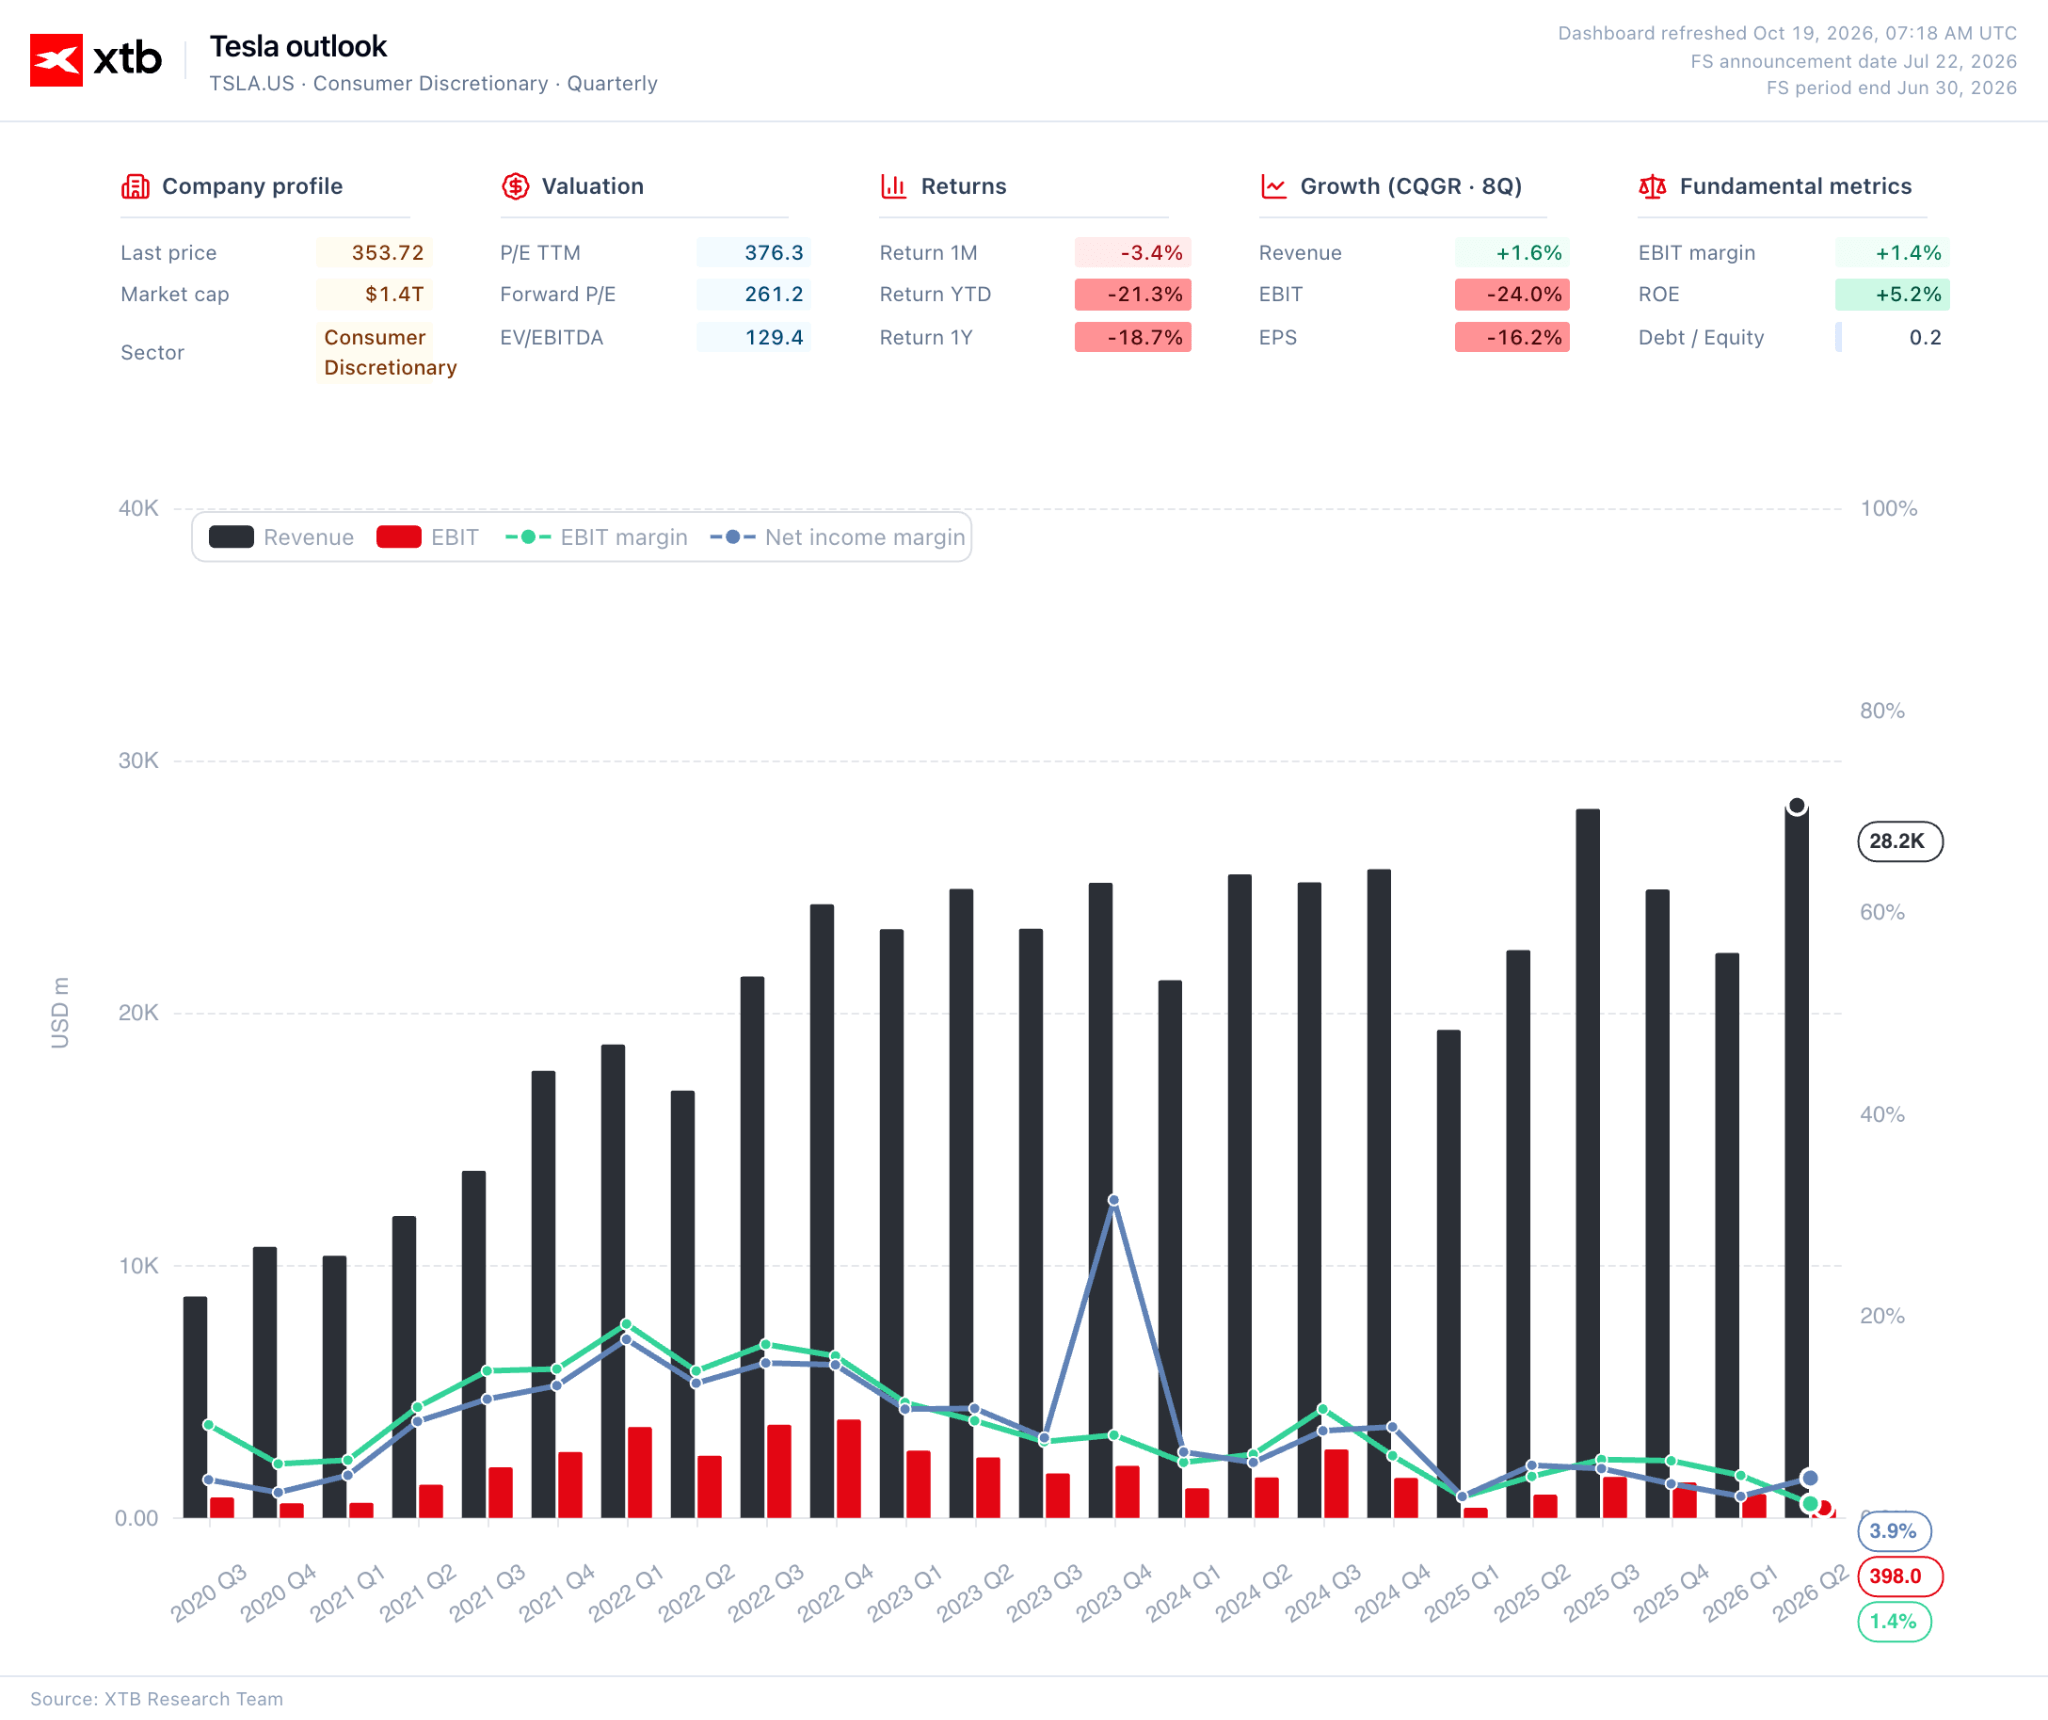
A következő időszakban a Netflix, a Tesla, a Meta és az IBM negyedéves gyorsjelentései kerülnek a befektetők figyelmének középpontjába. Ezekből kiderülhet, hogy a technológiai részvények múlt heti eladási hulláma túlzott piaci reakció volt-e, vagy az egész mesterségesintelligencia-tematikus befektetési trendre (AI Play) figyelmeztető jelként kell tekinteni.
2. ábra: Tesla – piaci áttekintő (2024–2026)
 Forrás: XTB Research, 19.10.2026
Makrogazdasági adatok
Hétfő
Kína
-
A GDP 4,5%-kal nőtt éves összevetésben a harmadik negyedévben (várakozás: 4,4%, előző adat: 4,3%). Negyedéves alapon a növekedés 1,2% volt (várakozás: 1,1%).
-
Az ipari termelés szeptemberben éves alapon 5,5%-kal emelkedett (várakozás: 5,4%, előző adat: 5,2%).
-
A kiskereskedelmi forgalom növekedése 1,1%-ra gyorsult éves alapon, jelentősen meghaladva a várakozásokat (0,5%) és az előző adatot (0,4%).
-
A beruházások volumene év eleje óta 7,2%-kal csökkent éves összevetésben (várakozás: -7,3%).
-
A munkanélküliségi ráta 5,3%-ról 5,2%-ra csökkent.
-
A lakásárak továbbra is csökkennek, bár lassuló ütemben (-2,8% éves alapon, szemben az előző -3,0%-kal).
📆 Gazdasági naptár
Hétfő
- Kanada: szeptemberi infláció (CPI)
-
Időpont: 13:30
-
Várakozás: 3,2%
-
Előző adat: 3,0%
Kedd
-
Egyesült Királyság: munkanélküliségi ráta (az augusztussal záruló három hónap)
-
Időpont: 07:00
-
Várakozás: 5,0%
-
Előző adat: 4,9%
-
-
Egyesült Államok: építési engedélyek száma szeptemberben
-
Időpont: 13:30
-
Várakozás: 1,40 millió
-
Előző adat: 1,403 millió
-
📆 Gazdasági naptár – a hét hátralévő része
Kedd, október 20.
- 07:00 – Egyesült Királyság: munkanélküliségi ráta (ILO)
Szerda, október 21.
-
07:00 – Egyesült Királyság: éves infláció (CPI)
-
15:30 – Egyesült Államok: kőolajkészletek változása (DOE)
Csütörtök, október 22.
-
13:30 – Egyesült Államok: első alkalommal munkanélküli-segélyt igénylők száma
-
15:30 – Egyesült Államok: földgázkészletek változása (EIA)
Péntek, október 23.
-
00:30 – Japán: éves infláció (CPI)
-
09:00 – Eurózóna: előzetes szolgáltatási és feldolgozóipari PMI
-
14:45 – Egyesült Államok: előzetes szolgáltatási és feldolgozóipari PMI
-
15:00 – Egyesült Államok: Michigani Egyetem fogyasztói hangulatindexe (előzetes adat)
🗂️ Vállalati gyorsjelentések
-
Fifth Third Bancorp ($FITB.US) – piacnyitás előtt (BMO)
-
Cleveland-Cliffs ($CLF.US) – piacnyitás előtt (BMO)
-
Steel Dynamics ($STLD.US) – piac zárása után (AMC)
-
Zions Bancorporation ($ZION.US) – piac zárása után (AMC)
-
W. R. Berkley ($WRB.US) – piac zárása után (AMC)
-
Western Alliance Bancorporation ($WAL.US) – piac zárása után (AMC)
🗂️ Vállalati gyorsjelentések – a hét hátralévő része
Kedd: Netflix, Intuitive Surgical, General Electric, RTX, 3M, United Airlines, MSCI, Capital One, General Motors, Northrop Grumman.
Szerda: Tesla, Meta Platforms, IBM, Lam Research, Texas Instruments, NextEra Energy, SAP, AT&T, QuantumScape, Abbott, Moody's, Philip Morris, Thermo Fisher, Southwest Airlines, Elevance Health.
Csütörtök: Spotify, Beyond Meat, Western Digital, Procter & Gamble, Lockheed Martin, Nokia, Honeywell, Blackstone, Deckers, Nasdaq, American Airlines, Newmont, Comfort Systems, Comcast, Union Pacific.
Péntek: American Express, Schlumberger, Booz Allen Hamilton, Rithm Capital, Eni.
3 piac, amelyre érdemes figyelni
- OIL – Kőolaj: A Brent pénteken megközelítette a 112 dolláros hordónkénti árat, majd hétfőn közel 2%-kal, mintegy 108 dollárra csökkent. Chris Wright amerikai energiaügyi miniszter szerint a Perzsa-öbölből érkező olajszállítások a konfliktus előtti szint körülbelül 80%-ára álltak vissza, ugyanakkor a finomított termékek kínálata továbbra is korlátozott. A térségben továbbra is történnek incidensek, köztük egy megrongálódott tartályhajó a Perzsa-öbölben és egy lelőtt helikopter a jemeni határ közelében, ami fenntartja a geopolitikai kockázati felárat.
- TNOTE – Amerikai államkötvények: A múlt heti, mintegy 17 bázispontos hozamcsökkenést követően – amely 2025 áprilisa óta a legnagyobb visszaesés volt, és a Nasdaq 100 5,5%-os esésével járt együtt – a kötvényhozamok 5,06% körül stabilizálódtak. Az amerikai államkötvények ismét menedékeszközként szolgálhatnak, ha a mesterséges intelligenciához kapcsolódó beruházások körüli bizonytalanság tovább fokozódik.
- US100 – Nasdaq 100: Az áprilisi vámokkal kapcsolatos eladási hullám óta a Nasdaq 100 múlt heti teljesítménye volt a legrosszabb. A befektetők figyelme most a Netflix, a Tesla, a Meta és az IBM negyedéves gyorsjelentéseire irányul. Az eredmények segíthetnek eldönteni, hogy a mesterséges intelligenciához kapcsolódó beruházások finanszírozásával kapcsolatos aggodalmak – többek között a CoreWeave és az Anthropic körüli fejlemények – csupán átmeneti megingást jeleznek, vagy egy szélesebb körű korrekció kezdetét jelentik az AI-részvények piacán.



Reggeli összefoglaló: A Nasdaq a Mag7-es cégek eredménybeszámolói előtt visszapattan, a kötvények újra népszerűvé válnak, az olaj ára a csúcsról esik (2026.10.19.)

A nap chartja - A KOSPI zuhanása előjelzi-e a Nasdaq problémáit?


Reggeli összefoglaló: Technológiai összeomlás Ázsiában és szigorú központi bankok az olajár-sokk árnyékában (2026.10.13.)
Reggeli összefoglaló: Az olaj ára a Szaúd-Arábiát ért támadások ellenére is csökkent, a piacok a fogyasztói árindexet várják (2026.10.12.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.