

- US 30-year bond yields reached 5.56%, marking the highest level since 2002.
- Japan's Nikkei 225 gained over 2%, driven by strong demand for AI-related stocks.
- Crude oil prices eased as Saudi Arabia partially reopened the crucial East-West pipeline.
- Markets await the August PCE data release as the Federal Reserve weighs further policy tightening.
A keddi kereskedési nap további eladási hullámot hozott a kötvénypiacon, aminek következtében az amerikai 30 éves államkötvény hozama 2002 óta a legmagasabb szintre, 5,56%-ra emelkedett. A negyedév utolsó napján azonban a piaci hangulat érezhetően javul.
Az ázsiai részvénypiacok három hét legerősebb napját produkálják, élükön a japán Nikkei 225 indexszel, amely több mint 2%-os emelkedést mutat az AI- és félvezetőszektor részvényeinek erőteljes vételi hulláma nyomán. Az amerikai 10 éves államkötvényhozam enyhén visszahúzódott 5,23%-ra, ami átmeneti megkönnyebbülést nyújtott a részvénypiacoknak és az aranynak egyaránt. A befektetők figyelme most az augusztusi PCE inflációs adat közzétételére irányul, amely a Federal Reserve által leginkább figyelt inflációs mutató.
📈 Részvénypiacok
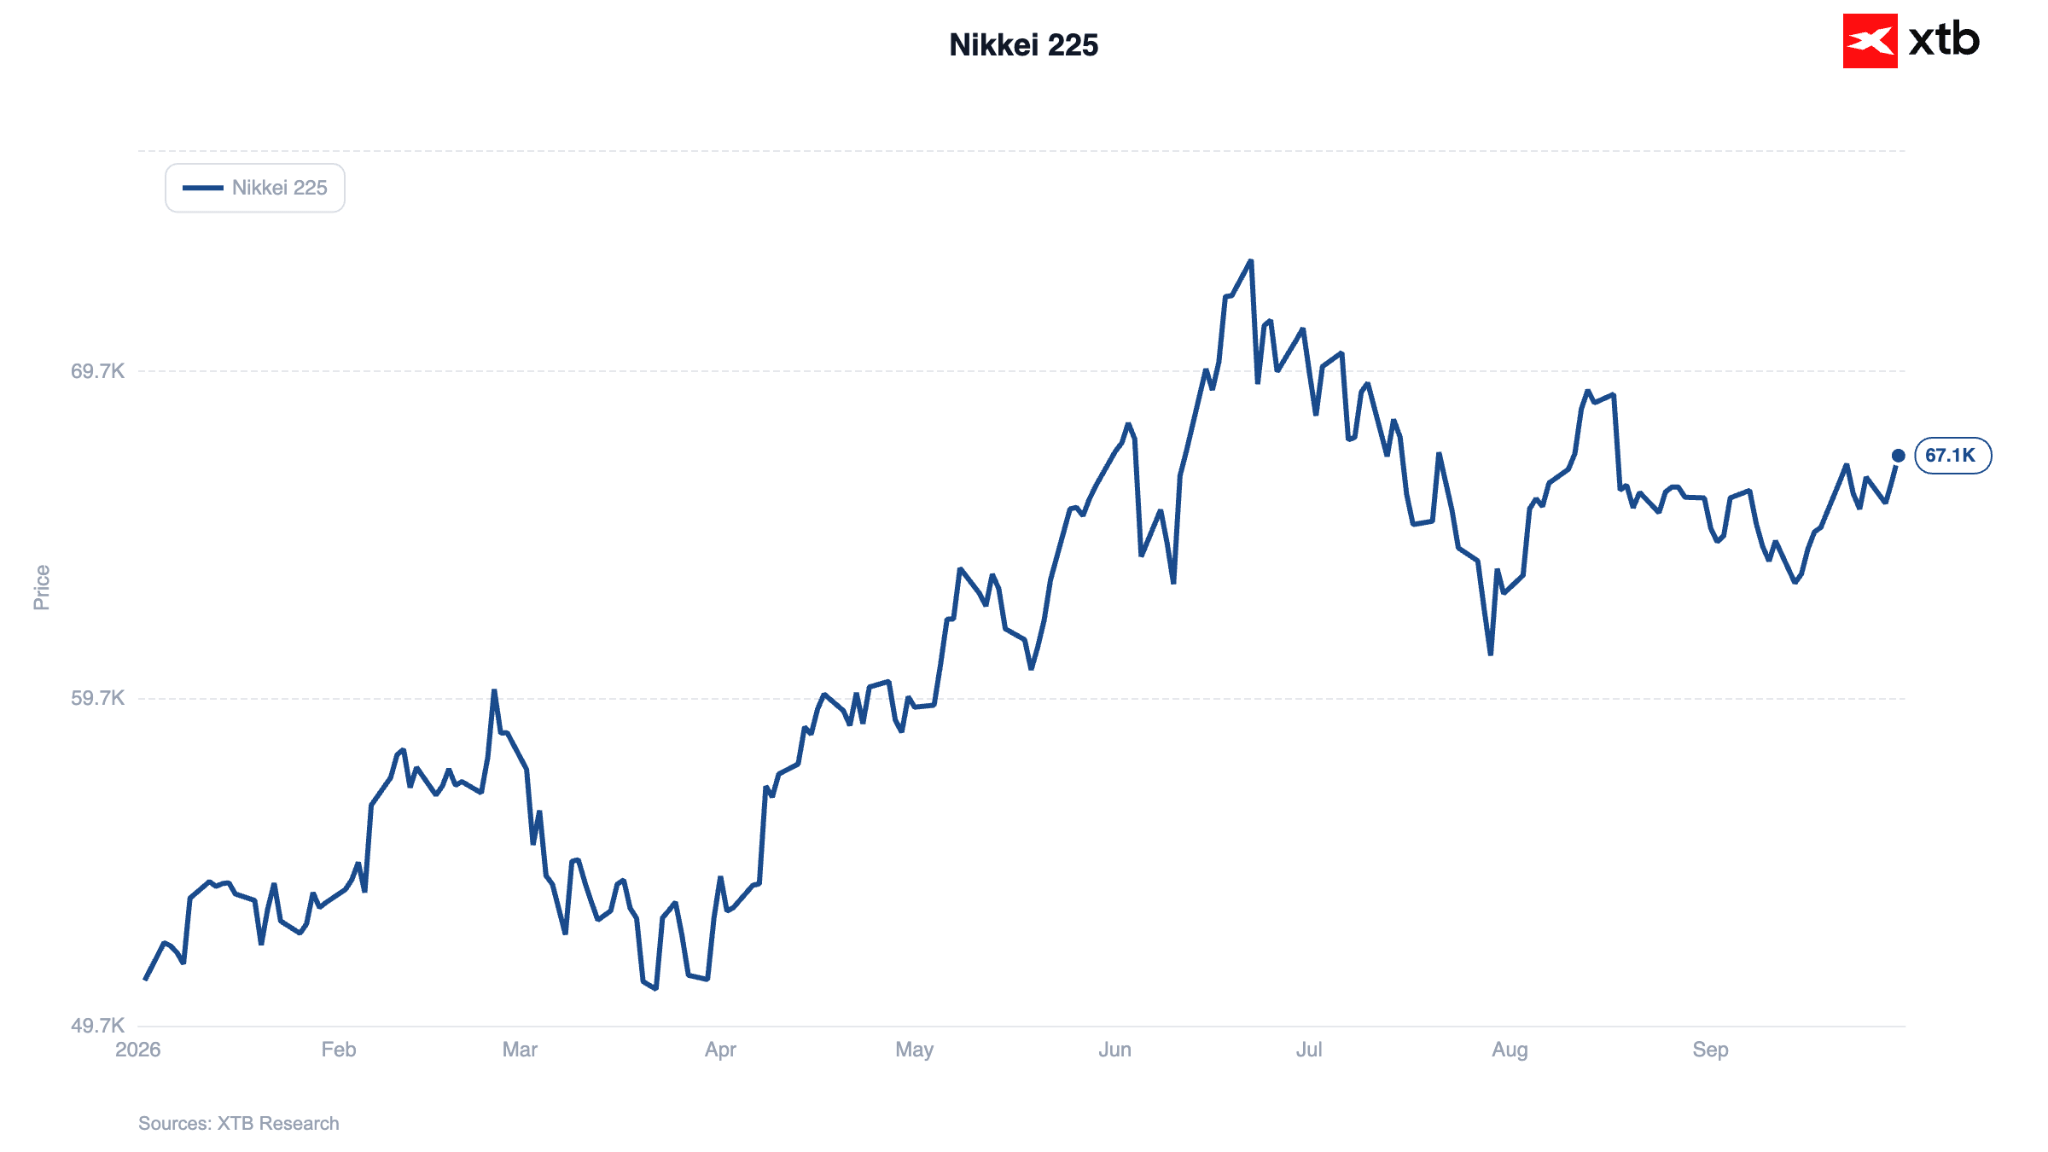
A tokiói tőzsde ma kifejezetten erős teljesítményt mutat: a Nikkei 225 több mint 2%-kal emelkedik, és megközelítette a 67 000 pontos szintet.
A növekedést elsősorban az AI- és félvezetőipari vállalatok vezetik. A kedden az amerikai SOXX félvezetőindexben látott emelkedés átterjedt a tokiói kereskedésre is, támogatva többek között a Tokyo Electron részvényeit, amelyek 4,8%-kal erősödtek.
Jelentős emelkedést mutat a SoftBank Group is, amely az OpenAI egyik befektetője; részvényei 6,4%-kal kerültek feljebb.
A befektetői hangulatot tovább javította, hogy enyhültek az energiapiaci ellátási kockázatok. A szaúdi Kelet–Nyugat olajvezeték működésének helyreállítása hozzájárult az olajárak csökkenéséhez, ami mérsékelte az inflációs és gazdasági kockázatokkal kapcsolatos aggodalmakat.
1. ábra: Nikkei 225 (2026)
 Forrás: XTB Research, 30.09.2026
Rövid összefoglaló magyarul
A negyedév utolsó napján javult a piaci hangulat, miután az amerikai államkötvényhozamok emelkedése átmenetileg megállt. A 10 éves amerikai kötvény hozama ugyan továbbra is magas (5,23% körül), de visszahúzódott a korábbi csúcsokról, ami támogatja a részvénypiacokat és az aranyat.
📈 Részvénypiacok
- A japán Nikkei 225 több mint 2%-ot emelkedett, és megközelítette a 67 000 pontos szintet.
- A növekedést elsősorban az AI- és félvezetőszektor vezeti.
- A Tokyo Electron közel 4,8%-ot, míg a SoftBank több mint 6%-ot erősödött.
- A hangulatot javította az olajár csökkenése és a szaúdi exportútvonalak részleges helyreállítása.
- A régió többi piacán is pozitív volt a kép:
- Tajvan (Taiex): +1%
- Ausztrália (ASX 200): +1,1%
- Kína (Shanghai Composite): +0,5%
- Hongkong (Hang Seng): stagnálás
- Dél-Korea (Kospi): -0,1%
Az amerikai S&P 500 határidős index kb. 0,2%-os emelkedést mutatott.
🤖 Anthropic
Az AI-vállalat Anthropic IPO-dokumentuma figyelmeztetett arra, hogy technológiája akár „katasztrofális vagy egzisztenciális kockázatot” is jelenthet az emberiség számára. Ennek ellenére a vállalat továbbra is százmilliárd dolláros nagyságrendű beruházásokat tervez a fejlesztésekre.
🛢️ Olajpiac
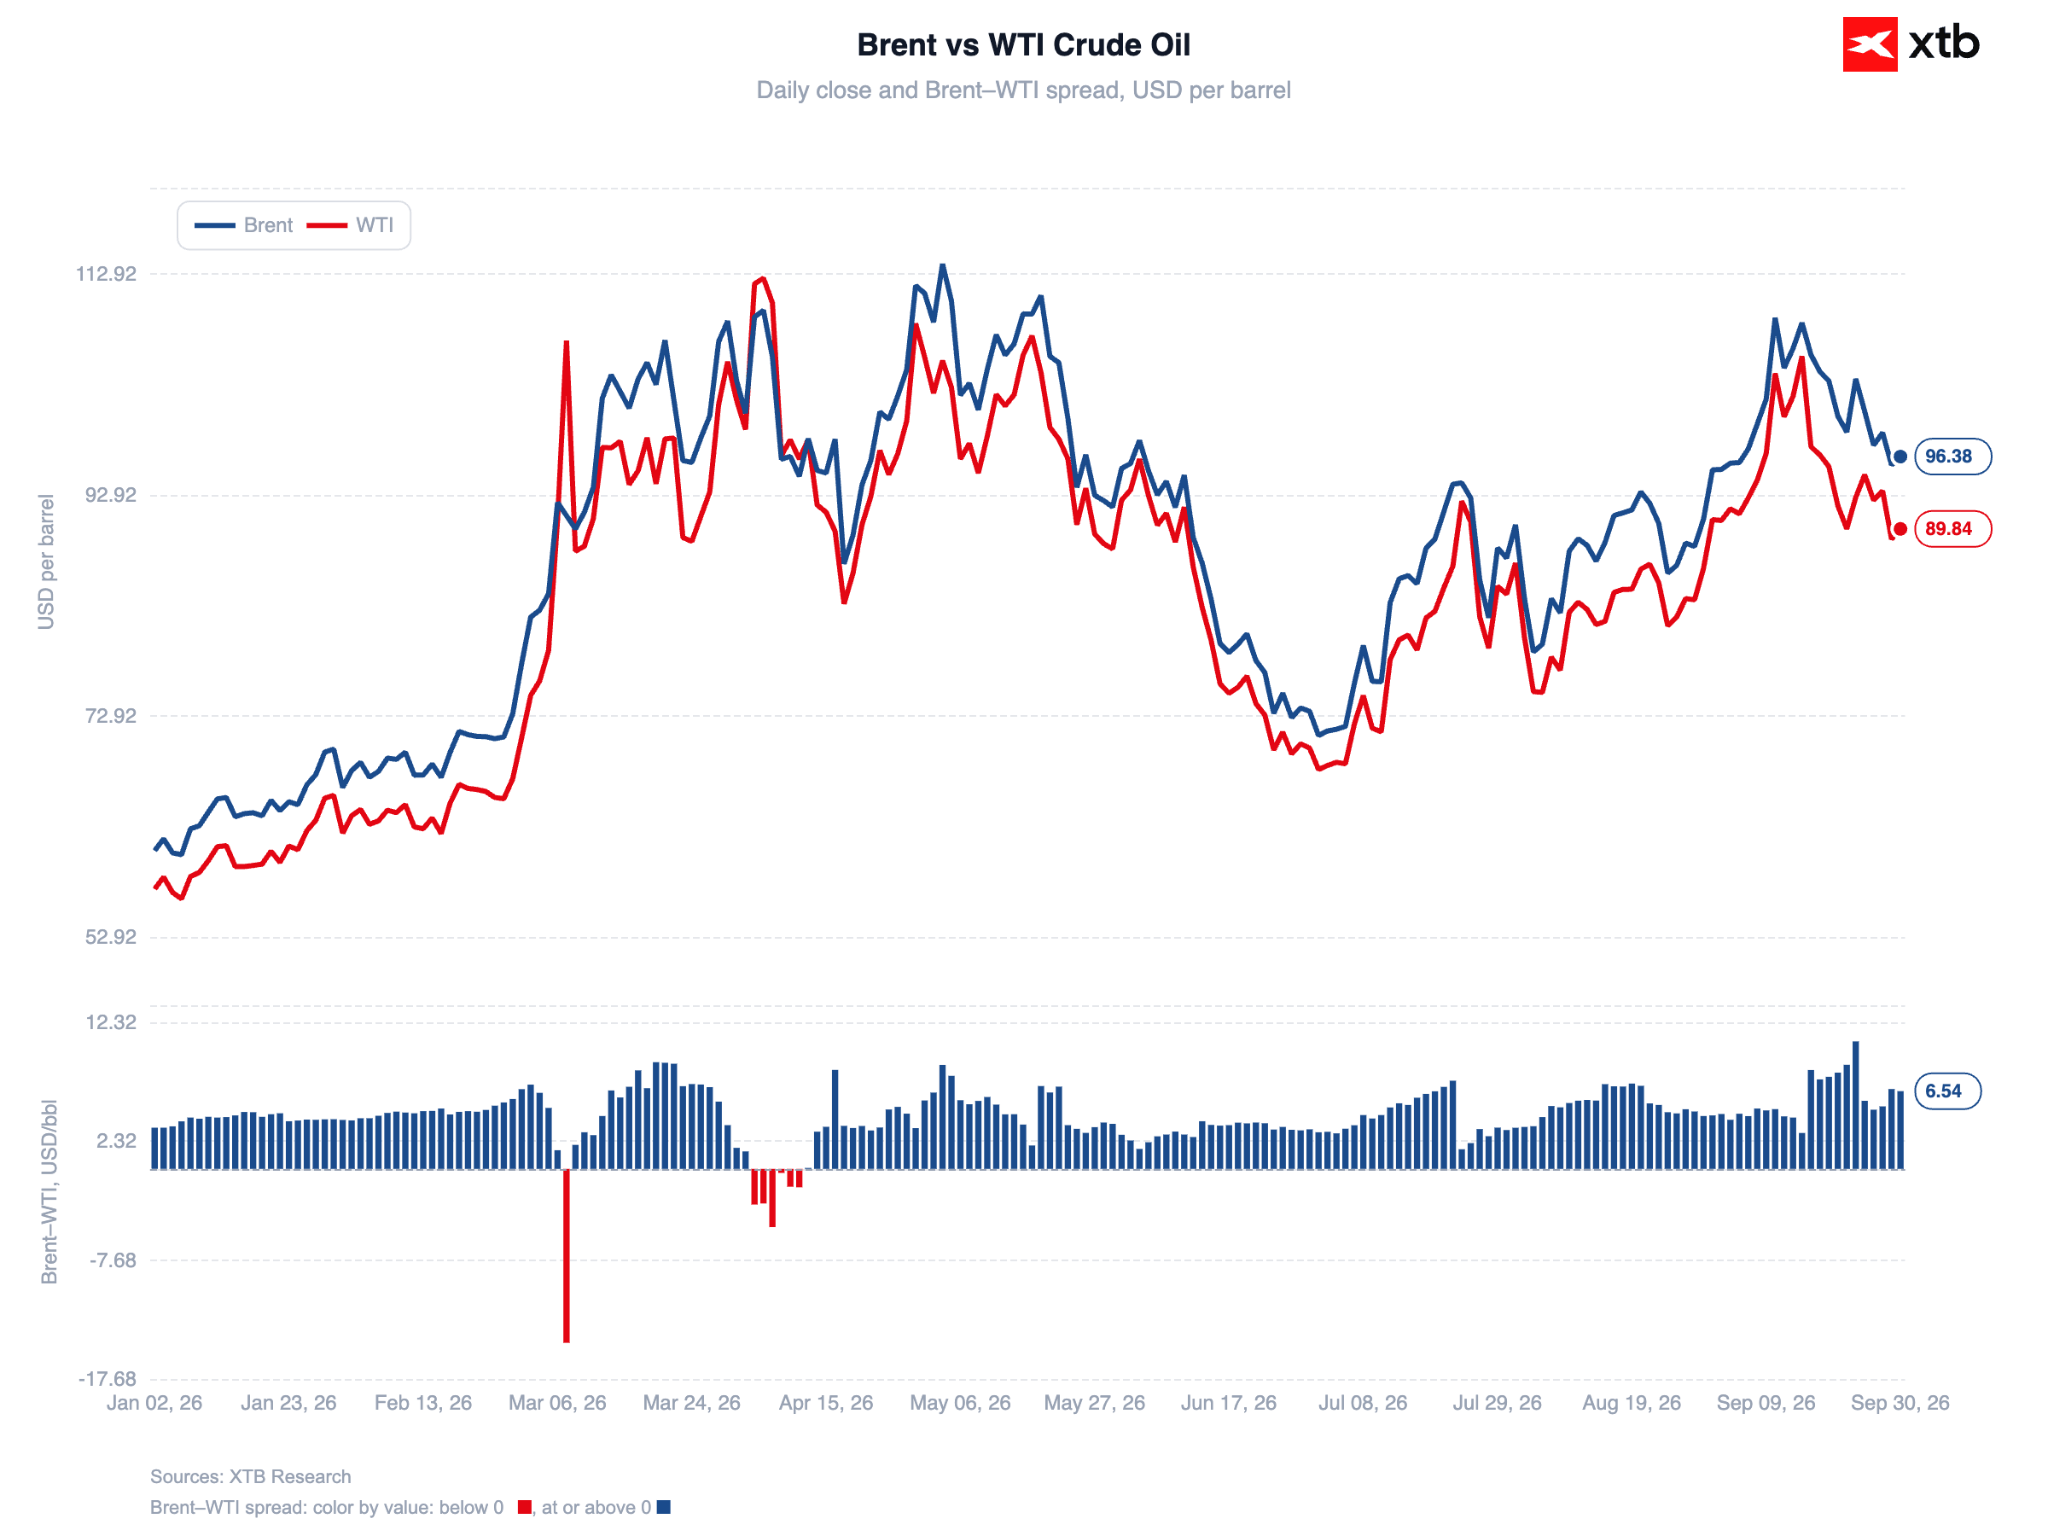
- A Brent ára kb. 96 USD/hordó körül mozog.
- A WTI ára 90 USD alatt található.
- Az árak csökkenését segítette, hogy Szaúd-Arábia részben újraindította a kulcsfontosságú East-West vezetéket, amely megkerüli a Hormuzi-szorost.
- A JPMorgan és a Goldman Sachs becslése szerint a közel-keleti olajexport fokozatosan visszatér a háború előtti szintekhez.
- Ugyanakkor a geopolitikai kockázatok továbbra is fennállnak, ezért az olajpiac változatlanul érzékeny a Közel-Keletről érkező hírekre.
Mire figyel most a piac?
A nap legfontosabb eseménye az amerikai PCE inflációs adat publikálása lesz, amely a Fed által leginkább figyelt inflációs mutató. Ez jelentősen befolyásolhatja:
- a kamatvárakozásokat,
- a dollárt,
- a kötvényhozamokat,
- valamint a részvény- és aranypiacot is.
 Forrás: XTB Research, 30.09.2026
🪙 Nemesfémek
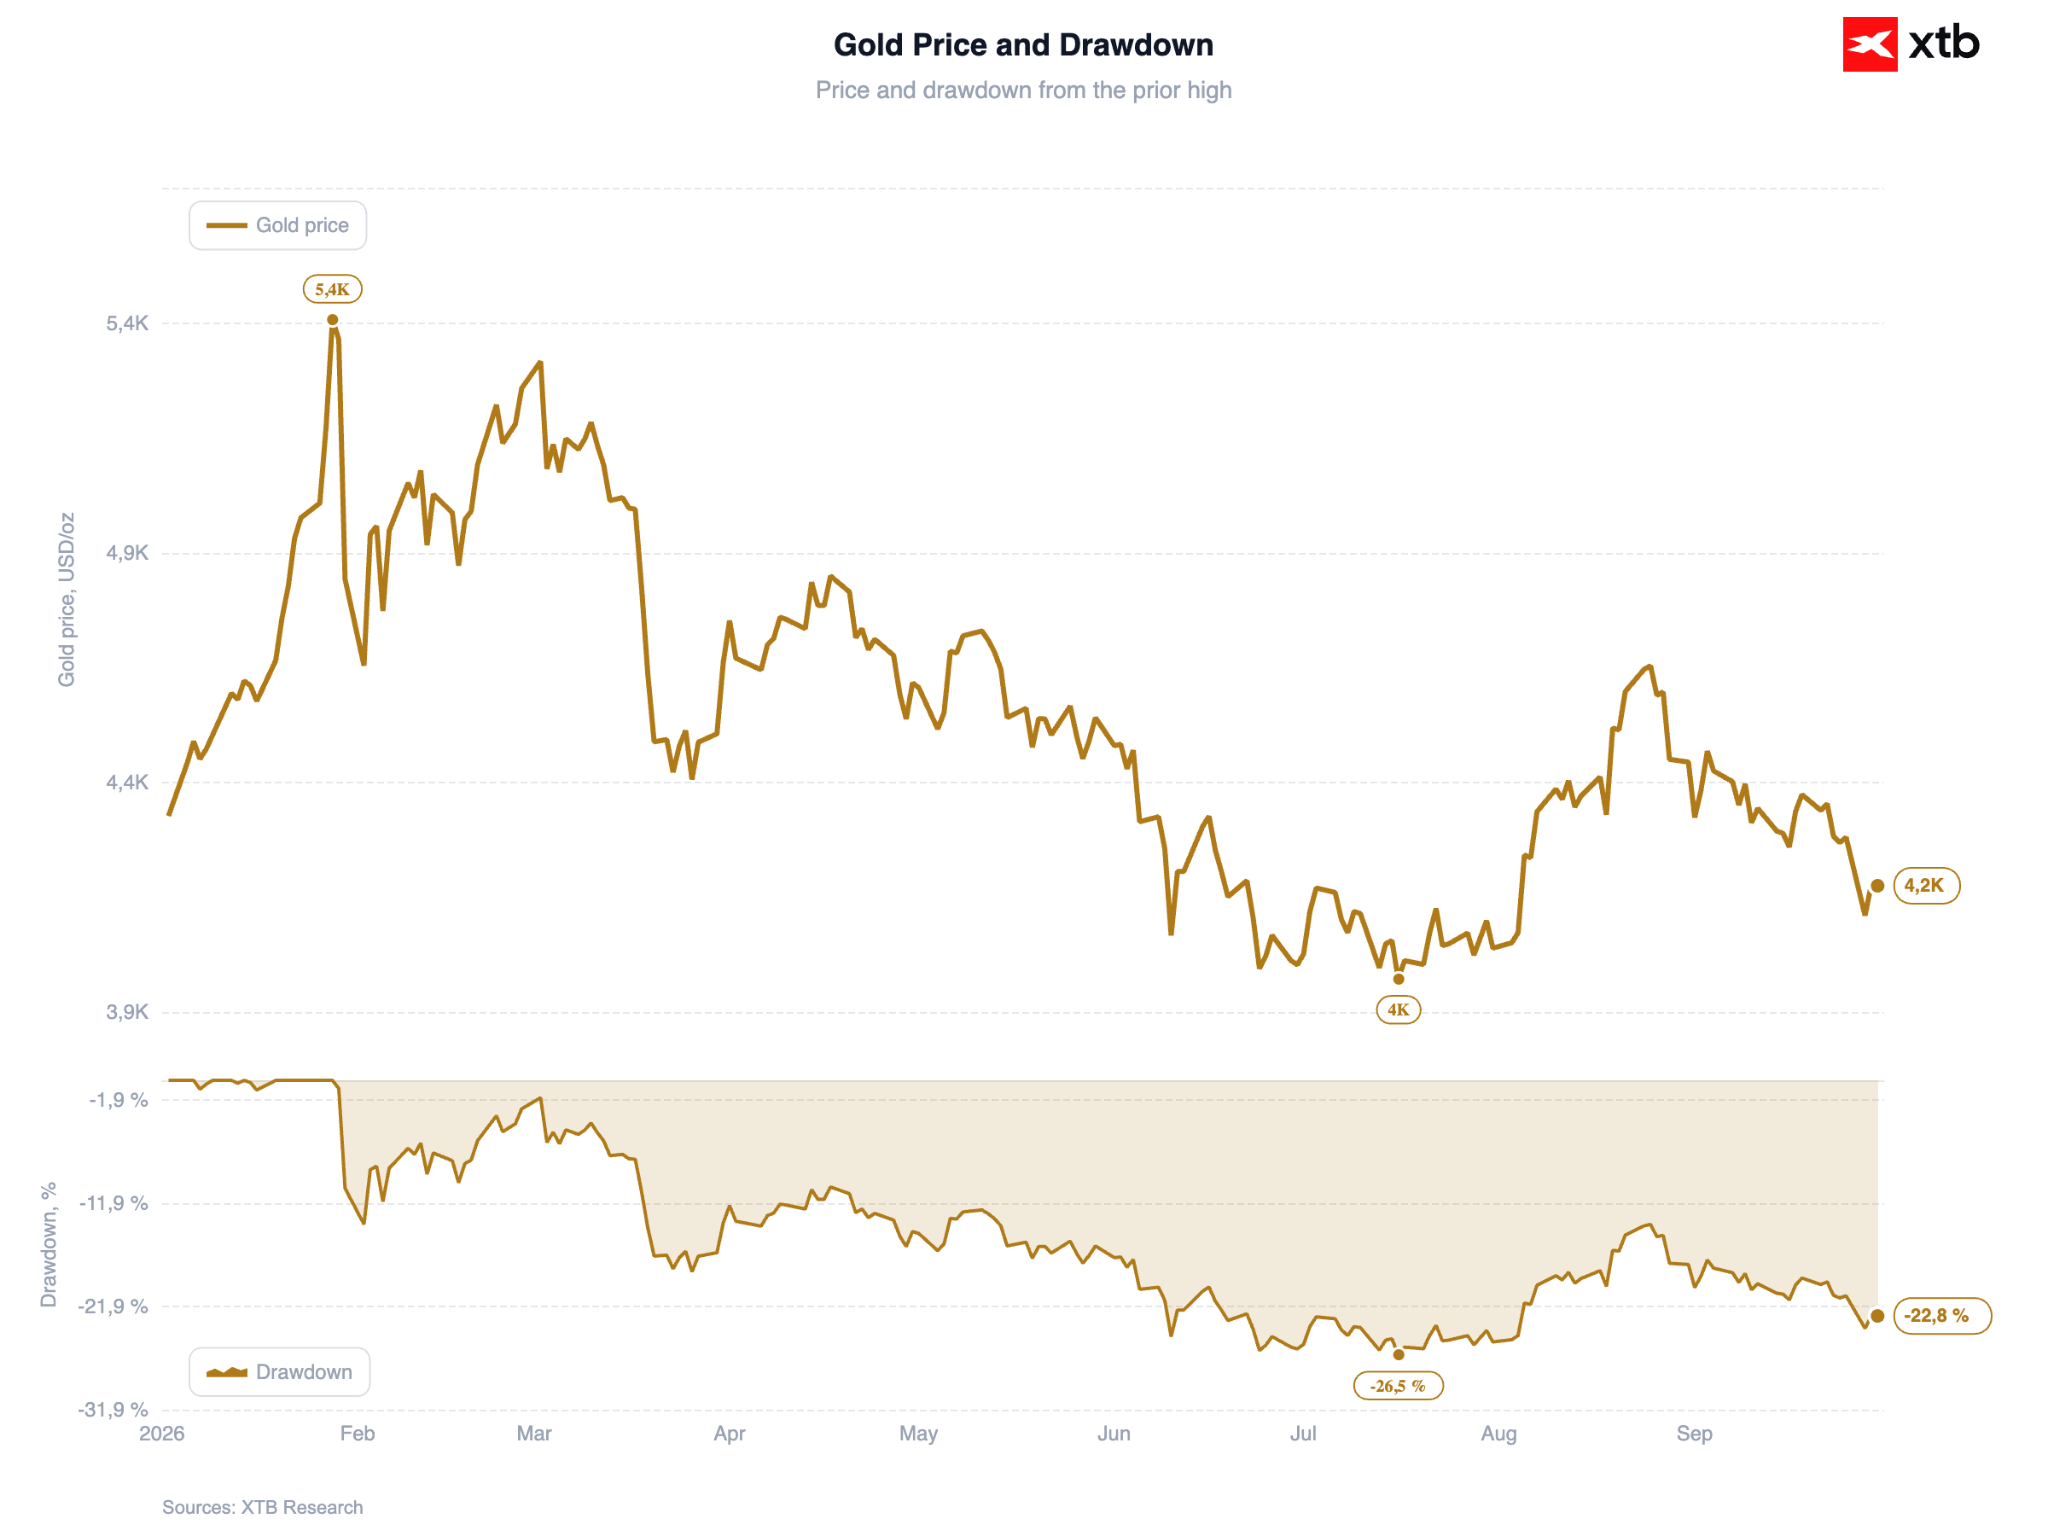
Az arany ára 4 200 dollár körül konszolidálódott unciánként. A szerény reggeli emelkedést az alacsonyabb olajárak támogatták, amelyek enyhítették az energiavezérelt inflációval kapcsolatos aggodalmakat, és lefelé húzták az amerikai kötvényhozamokat (a 30 éves hozam tegnap 5,61%-os csúcsot ért el, ami 2002 óta a legmagasabb szint).
3. ábra: Arany (2026)
 Forrás: XTB Research, 30.09.2026
📈 Makrogazdasági adatok és monetáris politika
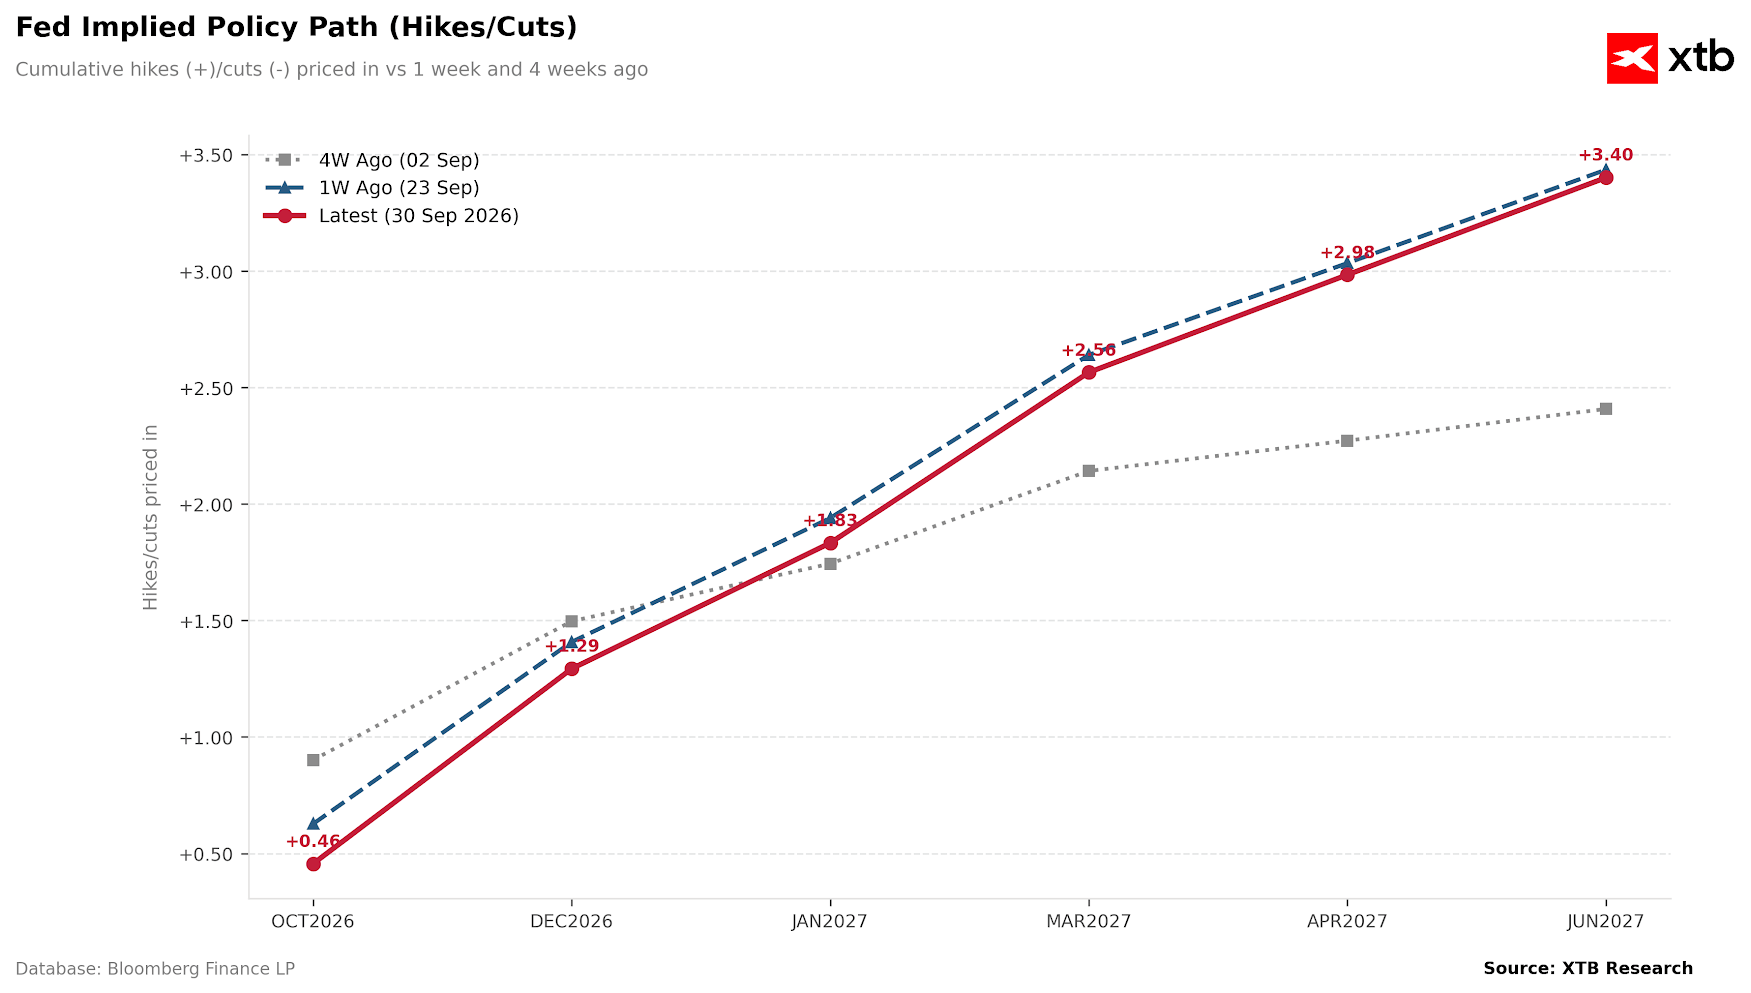
Kedden az amerikai Federal Reserve tisztviselőinek beszédei kerültek a figyelem középpontjába. A legfontosabb megjegyzések John Williamstől, a New York-i Fed elnökétől érkeztek, aki azt sugallta, hogy idén még valószínű egy újabb kamatemelés. Fontos azonban, hogy megjegyezte: erre „az év későbbi részében” kerülhet sor, ami az olajárak csökkenésével együtt arra késztette a piacokat, hogy csökkentsék az októberi kamatemelésre vonatkozó várakozásaikat (amely egyébként közvetlenül az amerikai félidős választások előtt lenne).
4. ábra: Az amerikai kamatlábak piaci várakozásokon alapuló pályája (2026–2027)
 Forrás: XTB Research, 30.09.2026
MEGJEGYZÉS: A négy héttel ezelőtti pálya alacsonyabb kiindulási szintet tükröz, azaz a szeptemberi kamatemelés előtti szintet.
A mai nap legfontosabb eseménye az augusztusi amerikai PCE-adat közzététele lesz, amely az FOMC által preferált inflációs mutató. Mind a headline, mind a maginflációs érték havi alapon várhatóan gyorsul. A vártnál magasabb adat megerősítené a Fed héja álláspontját, és erősítené a további monetáris szigorítás melletti érveket. Ezzel szemben egy alacsonyabb adat gyengíthetné az októberi kamatemelés melletti érveket. A hét második felére tekintve pénteken érkezik a kulcsfontosságú amerikai munkaerőpiaci jelentés, az NFP.
Éjszaka a kedvező kínai PMI-adatok támogatták azt a narratívát, amely szerint a gazdaság korábbi kormányzati ösztönző intézkedéseket követően helyreállóban van. Ez ellentétben áll Japánnal, ahol az ipari termelés második egymást követő hónapban csökkent, ami a közelmúltbeli földrengés okozta károk, valamint az Iránnal kapcsolatos konfliktushoz kötődő zavarok hatását tükrözi.
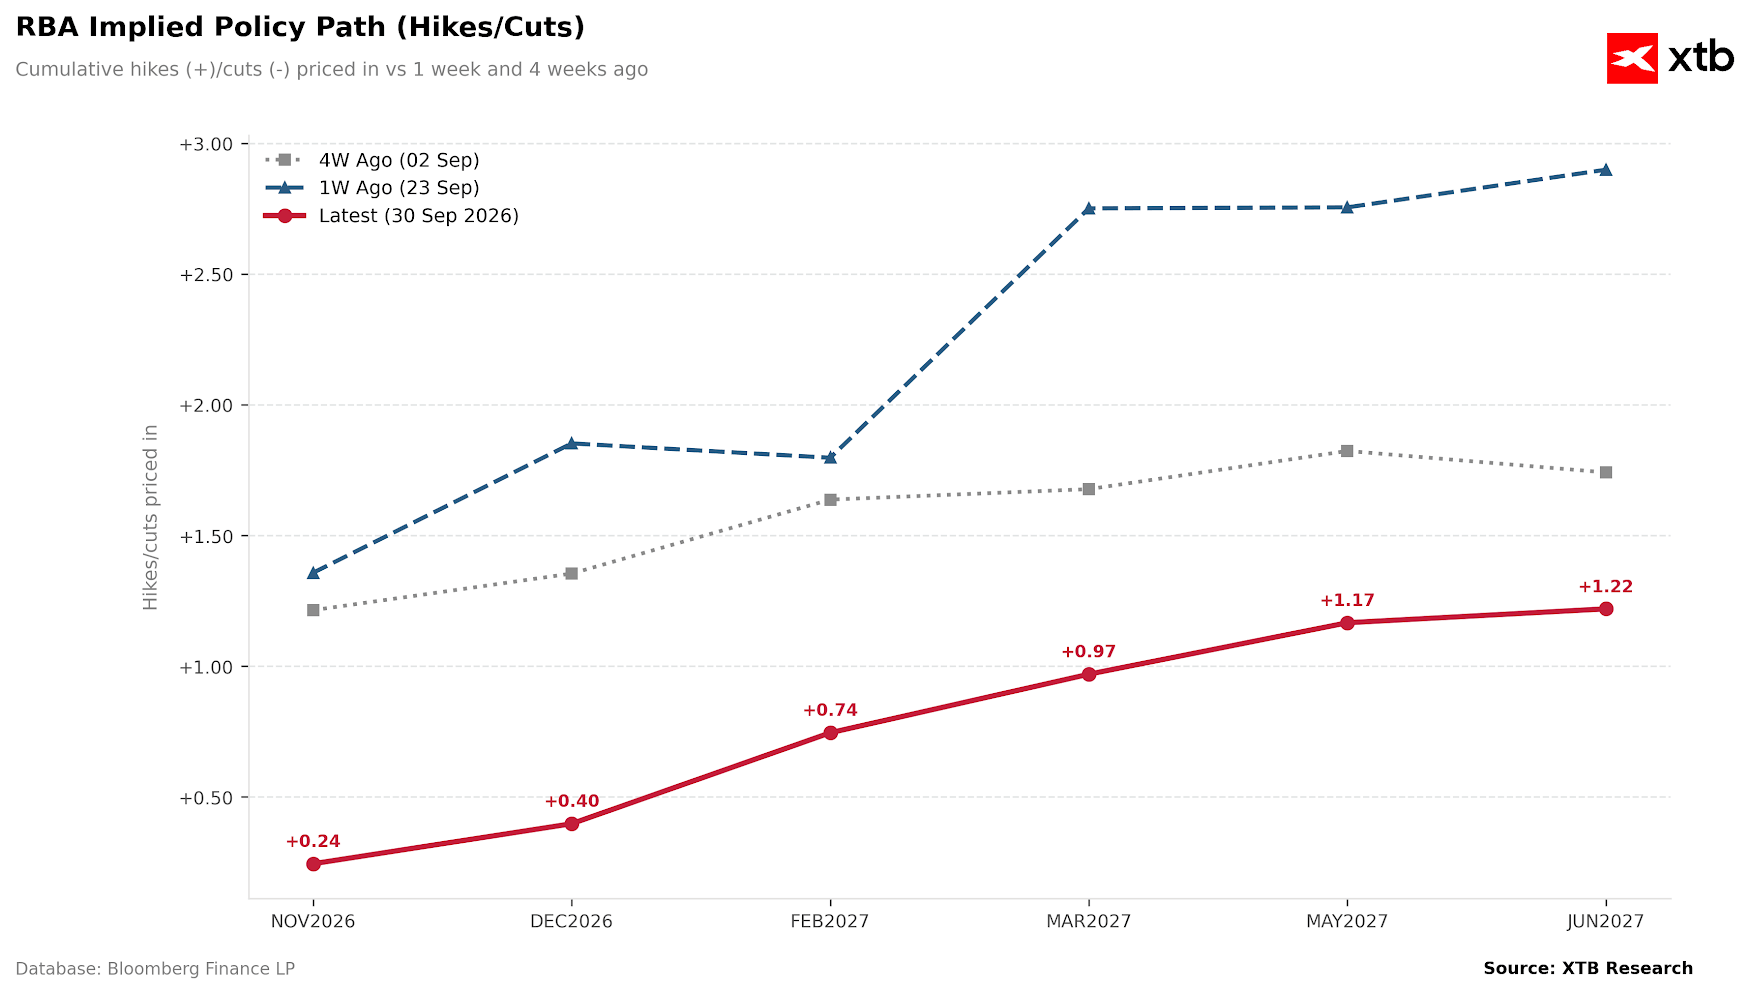
Ausztráliában a szeptemberi inflációs adatok a vártnál kedvezőbbek voltak: a headline CPI havi alapon 0,4%-kal emelkedett (a várt 0,5% helyett), miközben az RBA által kiemelten figyelt trimmed mean maginflációs mutató a korábbi 0,5%-ról havi 0,2%-ra lassult (a várt 0,3% helyett). A piac ezt követően az RBA novemberi kamatemelésének valószínűségét körülbelül 25%-ra csökkentette, a közzététel előtt mért mintegy 40%-ról.
5. ábra: Az ausztrál kamatlábak piaci várakozásokon alapuló pályája (2026–2027)
 Forrás: XTB Research, 30.09.2026
MEGJEGYZÉS: Az egy héttel és négy héttel ezelőtti pályák alacsonyabb kiindulási szintet tükröznek, azaz a szeptemberi kamatemelés előtti szintet.
💱 Devizák
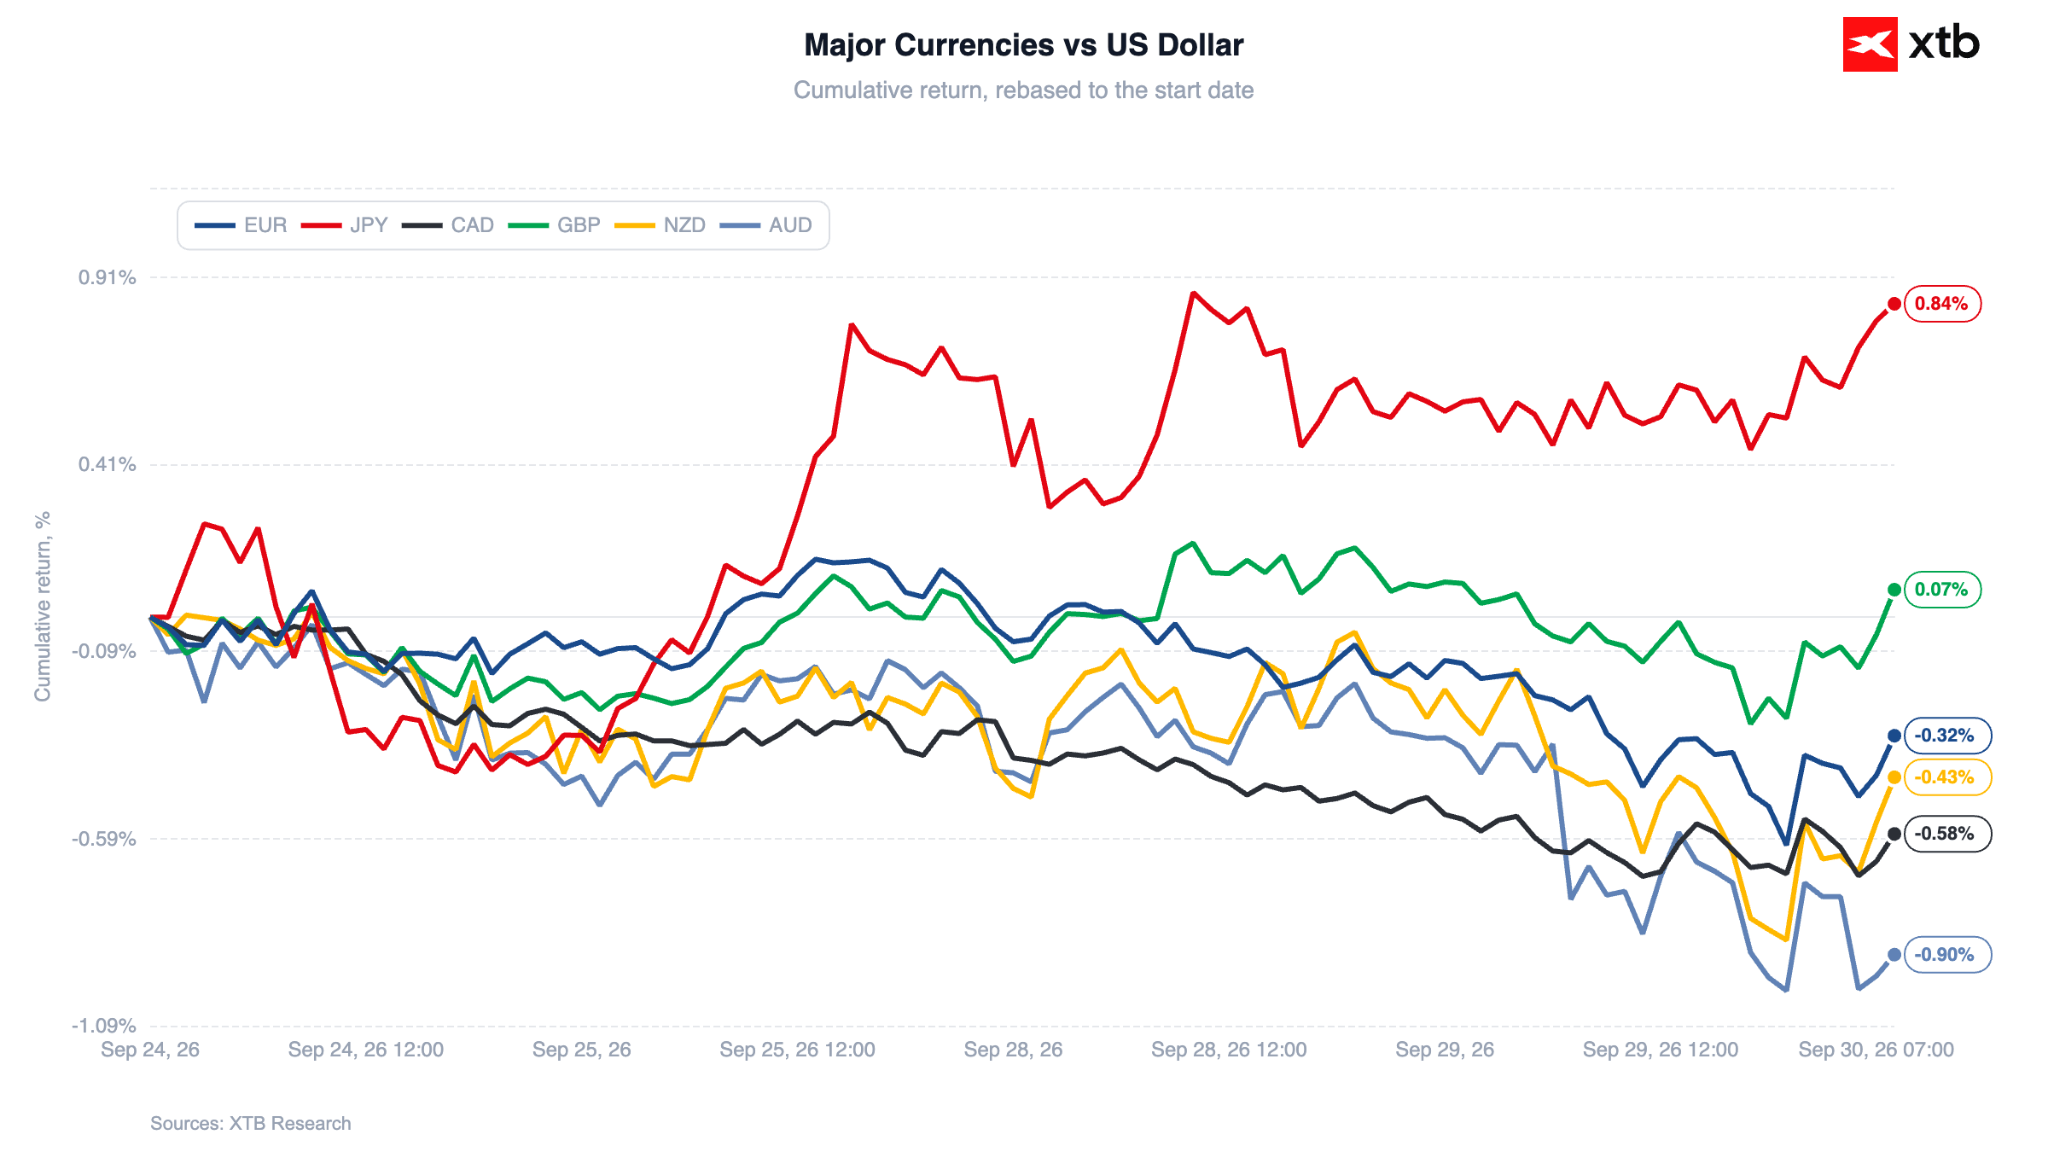
A japán jen ma az összes G10 devizával szemben erősödik, immár második egymást követő kereskedési szakaszban folytatva emelkedését, miközben az USD/JPY 0,3%-kal, 156,8-ra csökkent. A mozgást nagyrészt a negyedév végi (és a japán pénzügyi év első felének végét jelentő) újrapozicionálási tőkeáramlások hajtják, nem pedig a fundamentumokban bekövetkezett változás. A jen short pozíciók újbóli felépítése iránti étvágyat mérsékelték Katayama japán pénzügyminiszter közelmúltbeli megjegyzései, miközben a Williams nyilatkozatait követő amerikai államkötvényhozam-csökkenés további támogatást nyújtott.
6. ábra: A főbb devizák teljesítménye az amerikai dollárral szemben (2026.09.24.–2026.09.30.)
 Forrás: XTB Research, 30.09.2026
A vártnál gyengébb ausztrál inflációs adatok további eladásokat váltottak ki az ausztrál dollárban, így az AUD/USD három hete tartó csökkenése már meghaladja a 3%-ot.
Az EUR/USD enyhén, 0,1%-kal 1,133-ra csökkent, miközben a GBP/USD 1,323 körül stabil maradt. Ha ma nem következik be éles, késői fordulat, a kereskedelmi súlyozású amerikai dollárindex jó úton halad afelé, hogy június óta a legnagyobb havi emelkedéssel zárja a szeptembert (+1,6%).
₿ Kriptovaluták
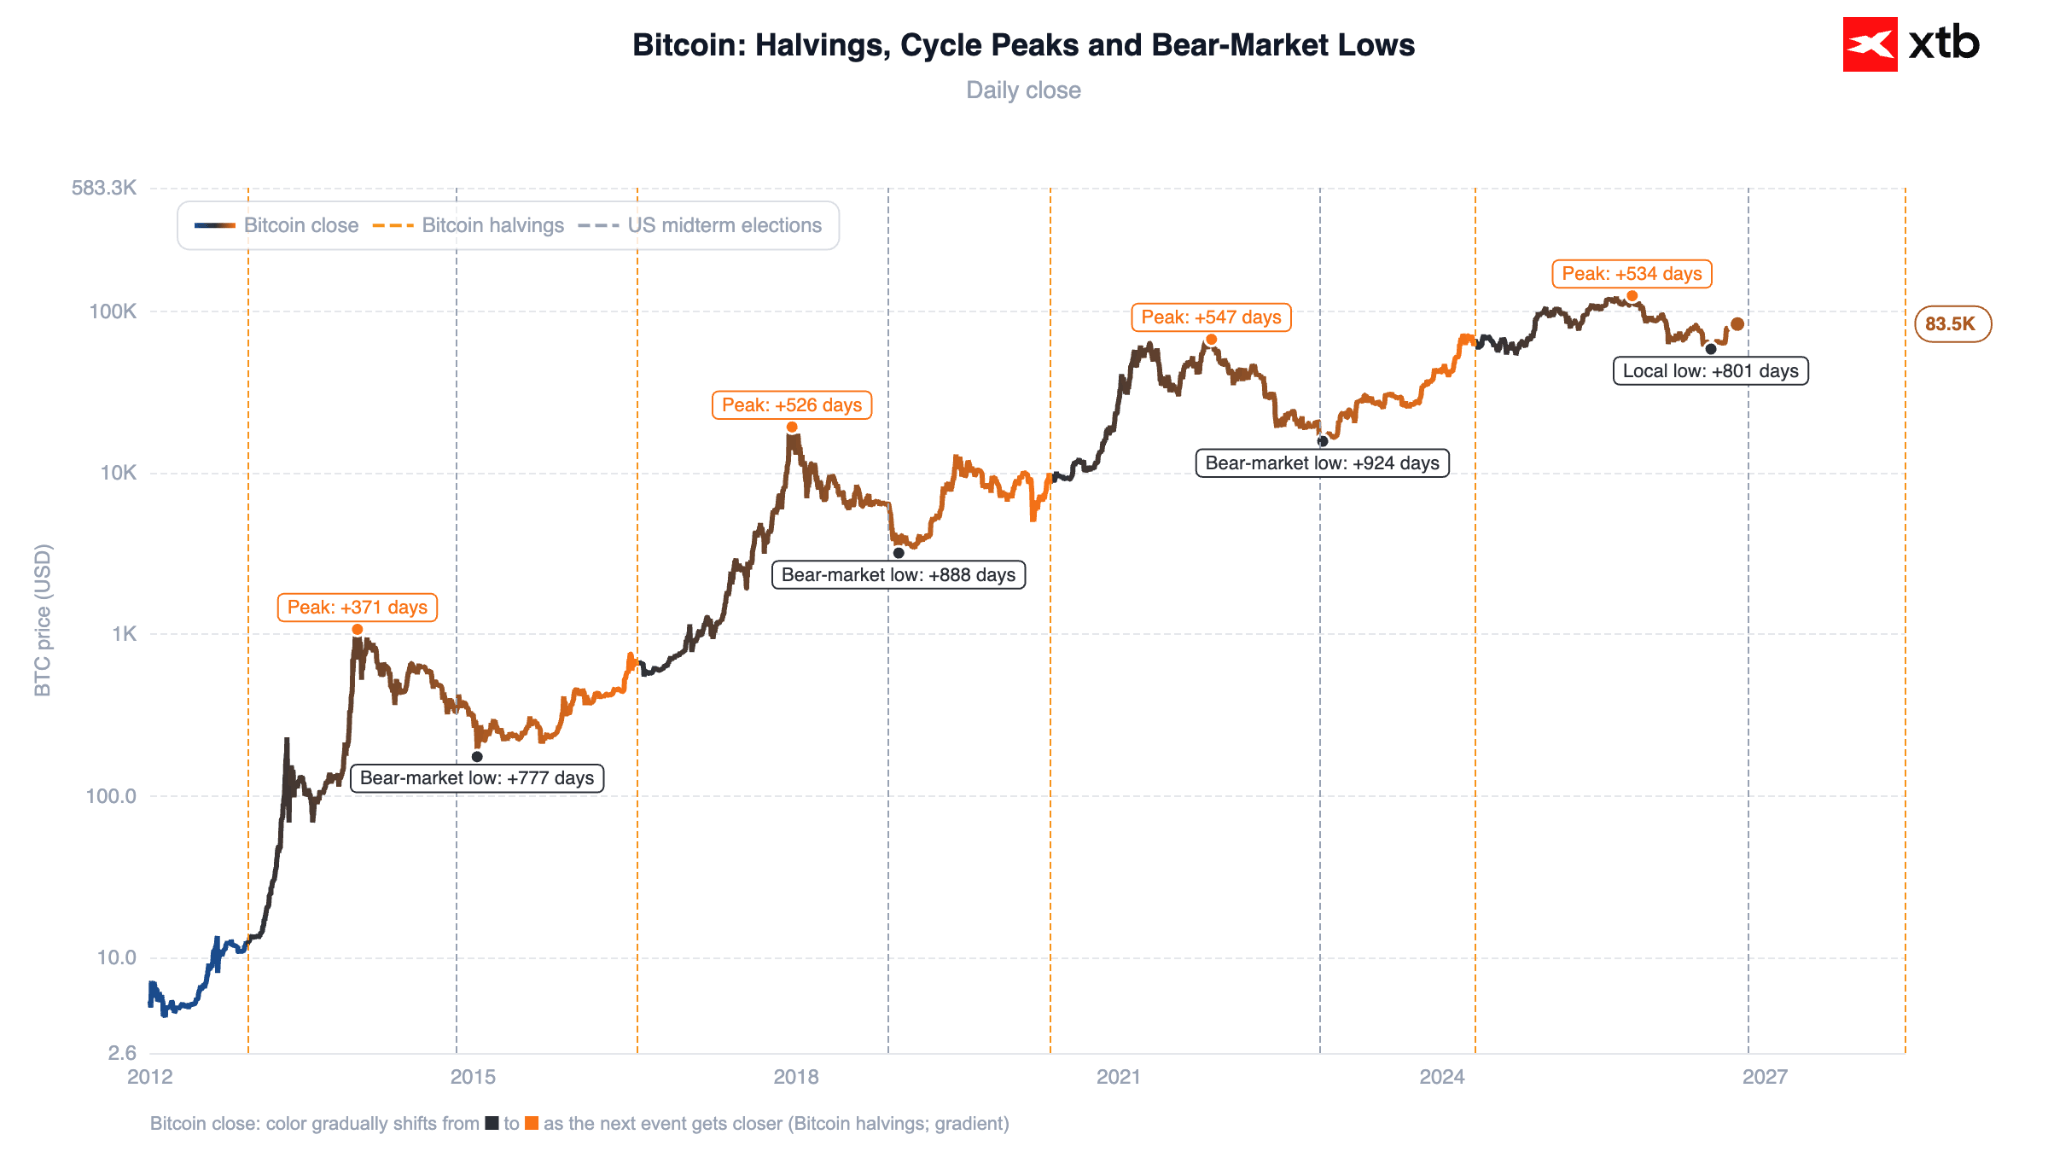
A kriptovaluták továbbra is enyhe nyomás alatt állnak. A Bitcoin ma 0,5%-kal, mintegy 83 050 dollárra csökken, miközben az Ethereum szintén enyhén gyengül, és körülbelül 2 665 dolláron áll.
7. ábra: Bitcoin (2012–2026)
 Forrás: XTB Research, 30.09.2026


Gazdasági naptár – Az RBA szigorító lépése és a központi bankárok beszédeinek hulláma



Reggeli összefoglaló: Magasabb kamatok Ausztráliában és az olajárak további emelkedése

A nap chartja: Trump kijelentései erősítik a jent (2026. szeptember 25.)

Gazdasági naptár: A Trump–Xi-csúcstalálkozón nem született áttörés (2026. szeptember 25.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.