


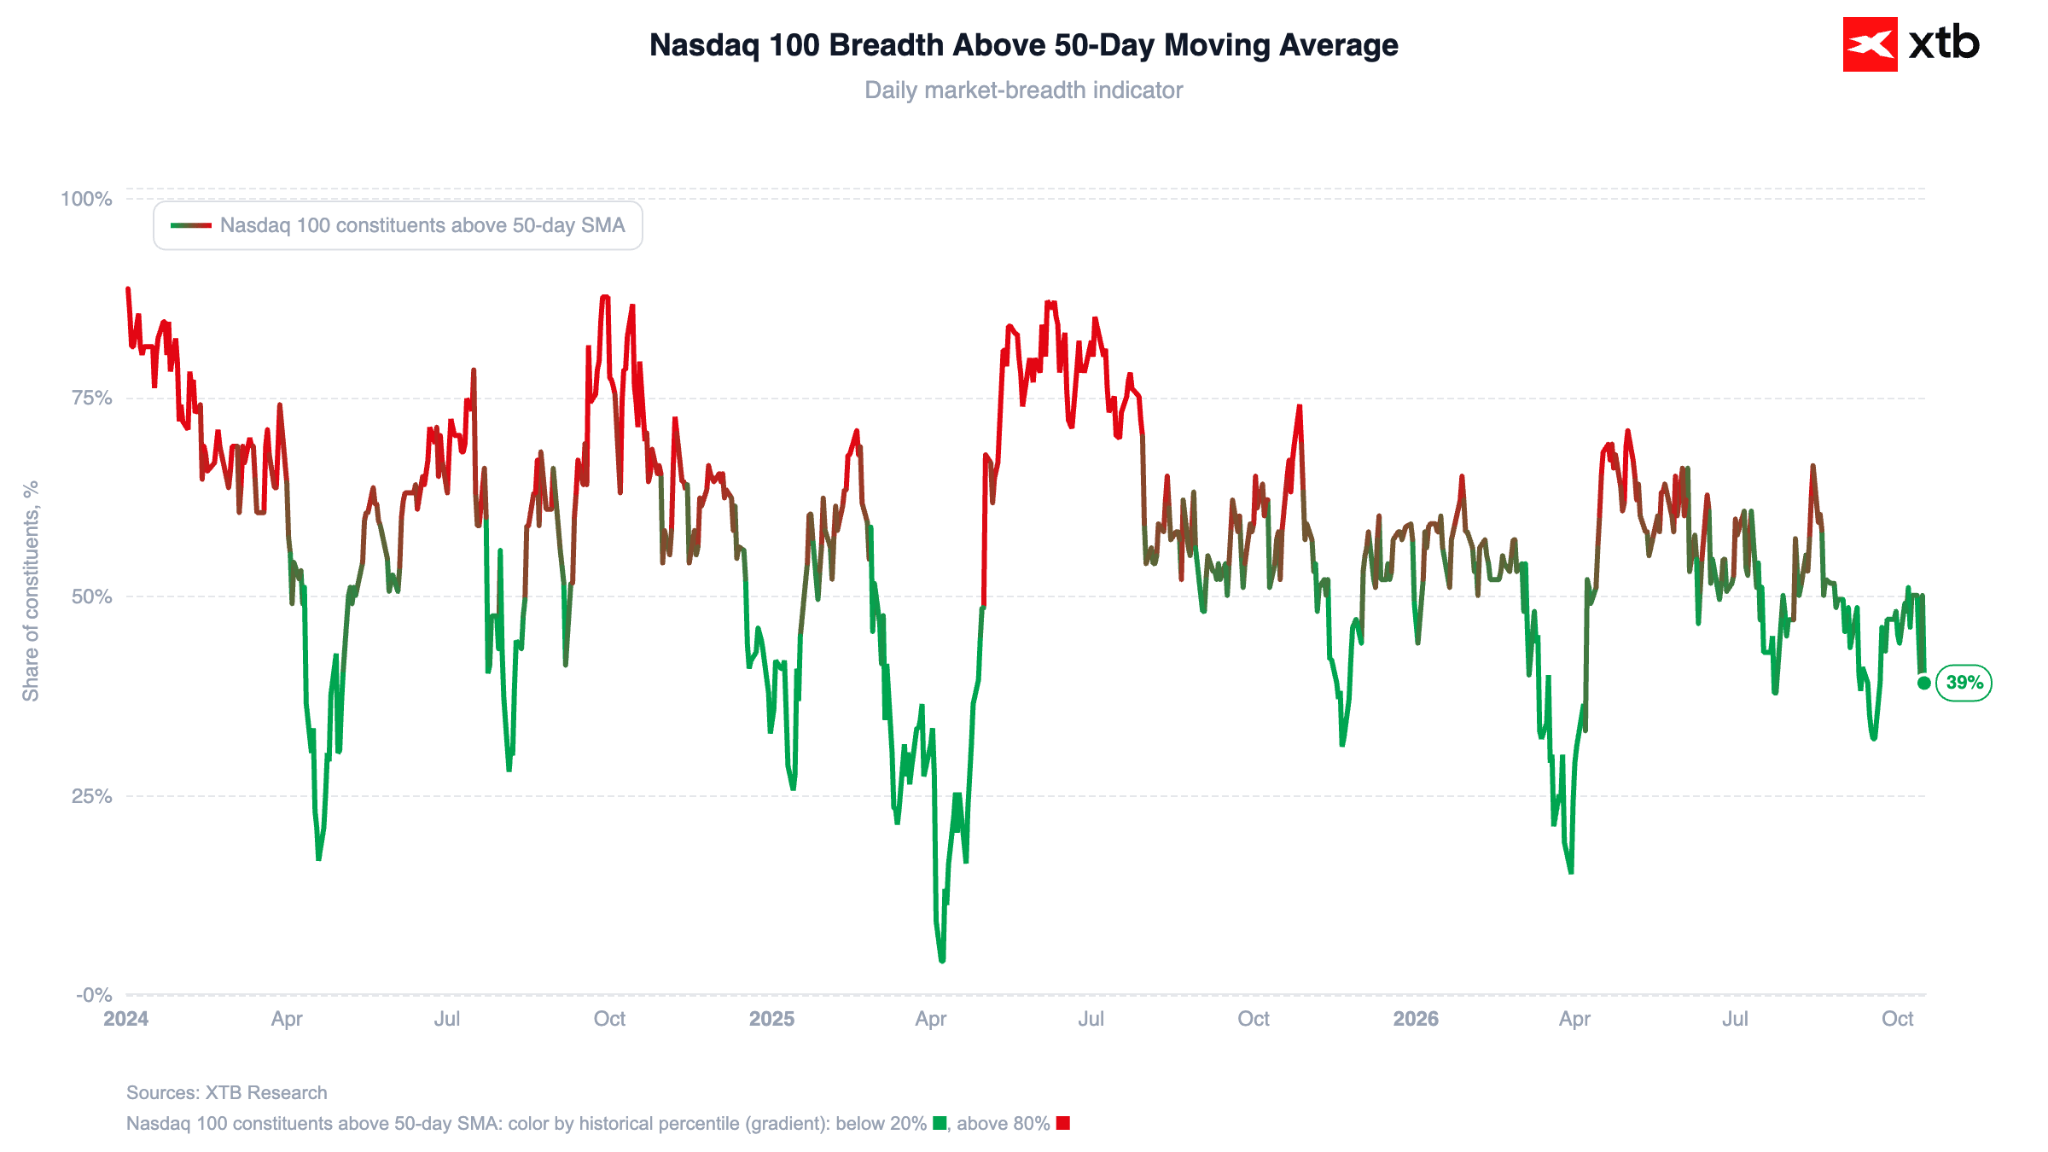
Az elmúlt hét a Nasdaq számára 2025 áprilisa, a hírhedt „Felszabadulás Napja” („Liberation Day”) óta a legrosszabb hét volt, amely jelentős piaci turbulenciát okozott a vámokkal kapcsolatos intézkedések miatt. Ma az amerikai részvényindexek erőteljesen emelkednek: a Nasdaq 100 futures kontraktusai több mint 1,3%-kal, az S&P 500 futures kontraktusai pedig körülbelül 0,8%-kal emelkednek.
1. ábra: Az 50 napos mozgóátlag felett tartózkodó Nasdaq 100 vállalatok aránya (2024–2026)
 Forrás: XTB Research, 19.10.2026
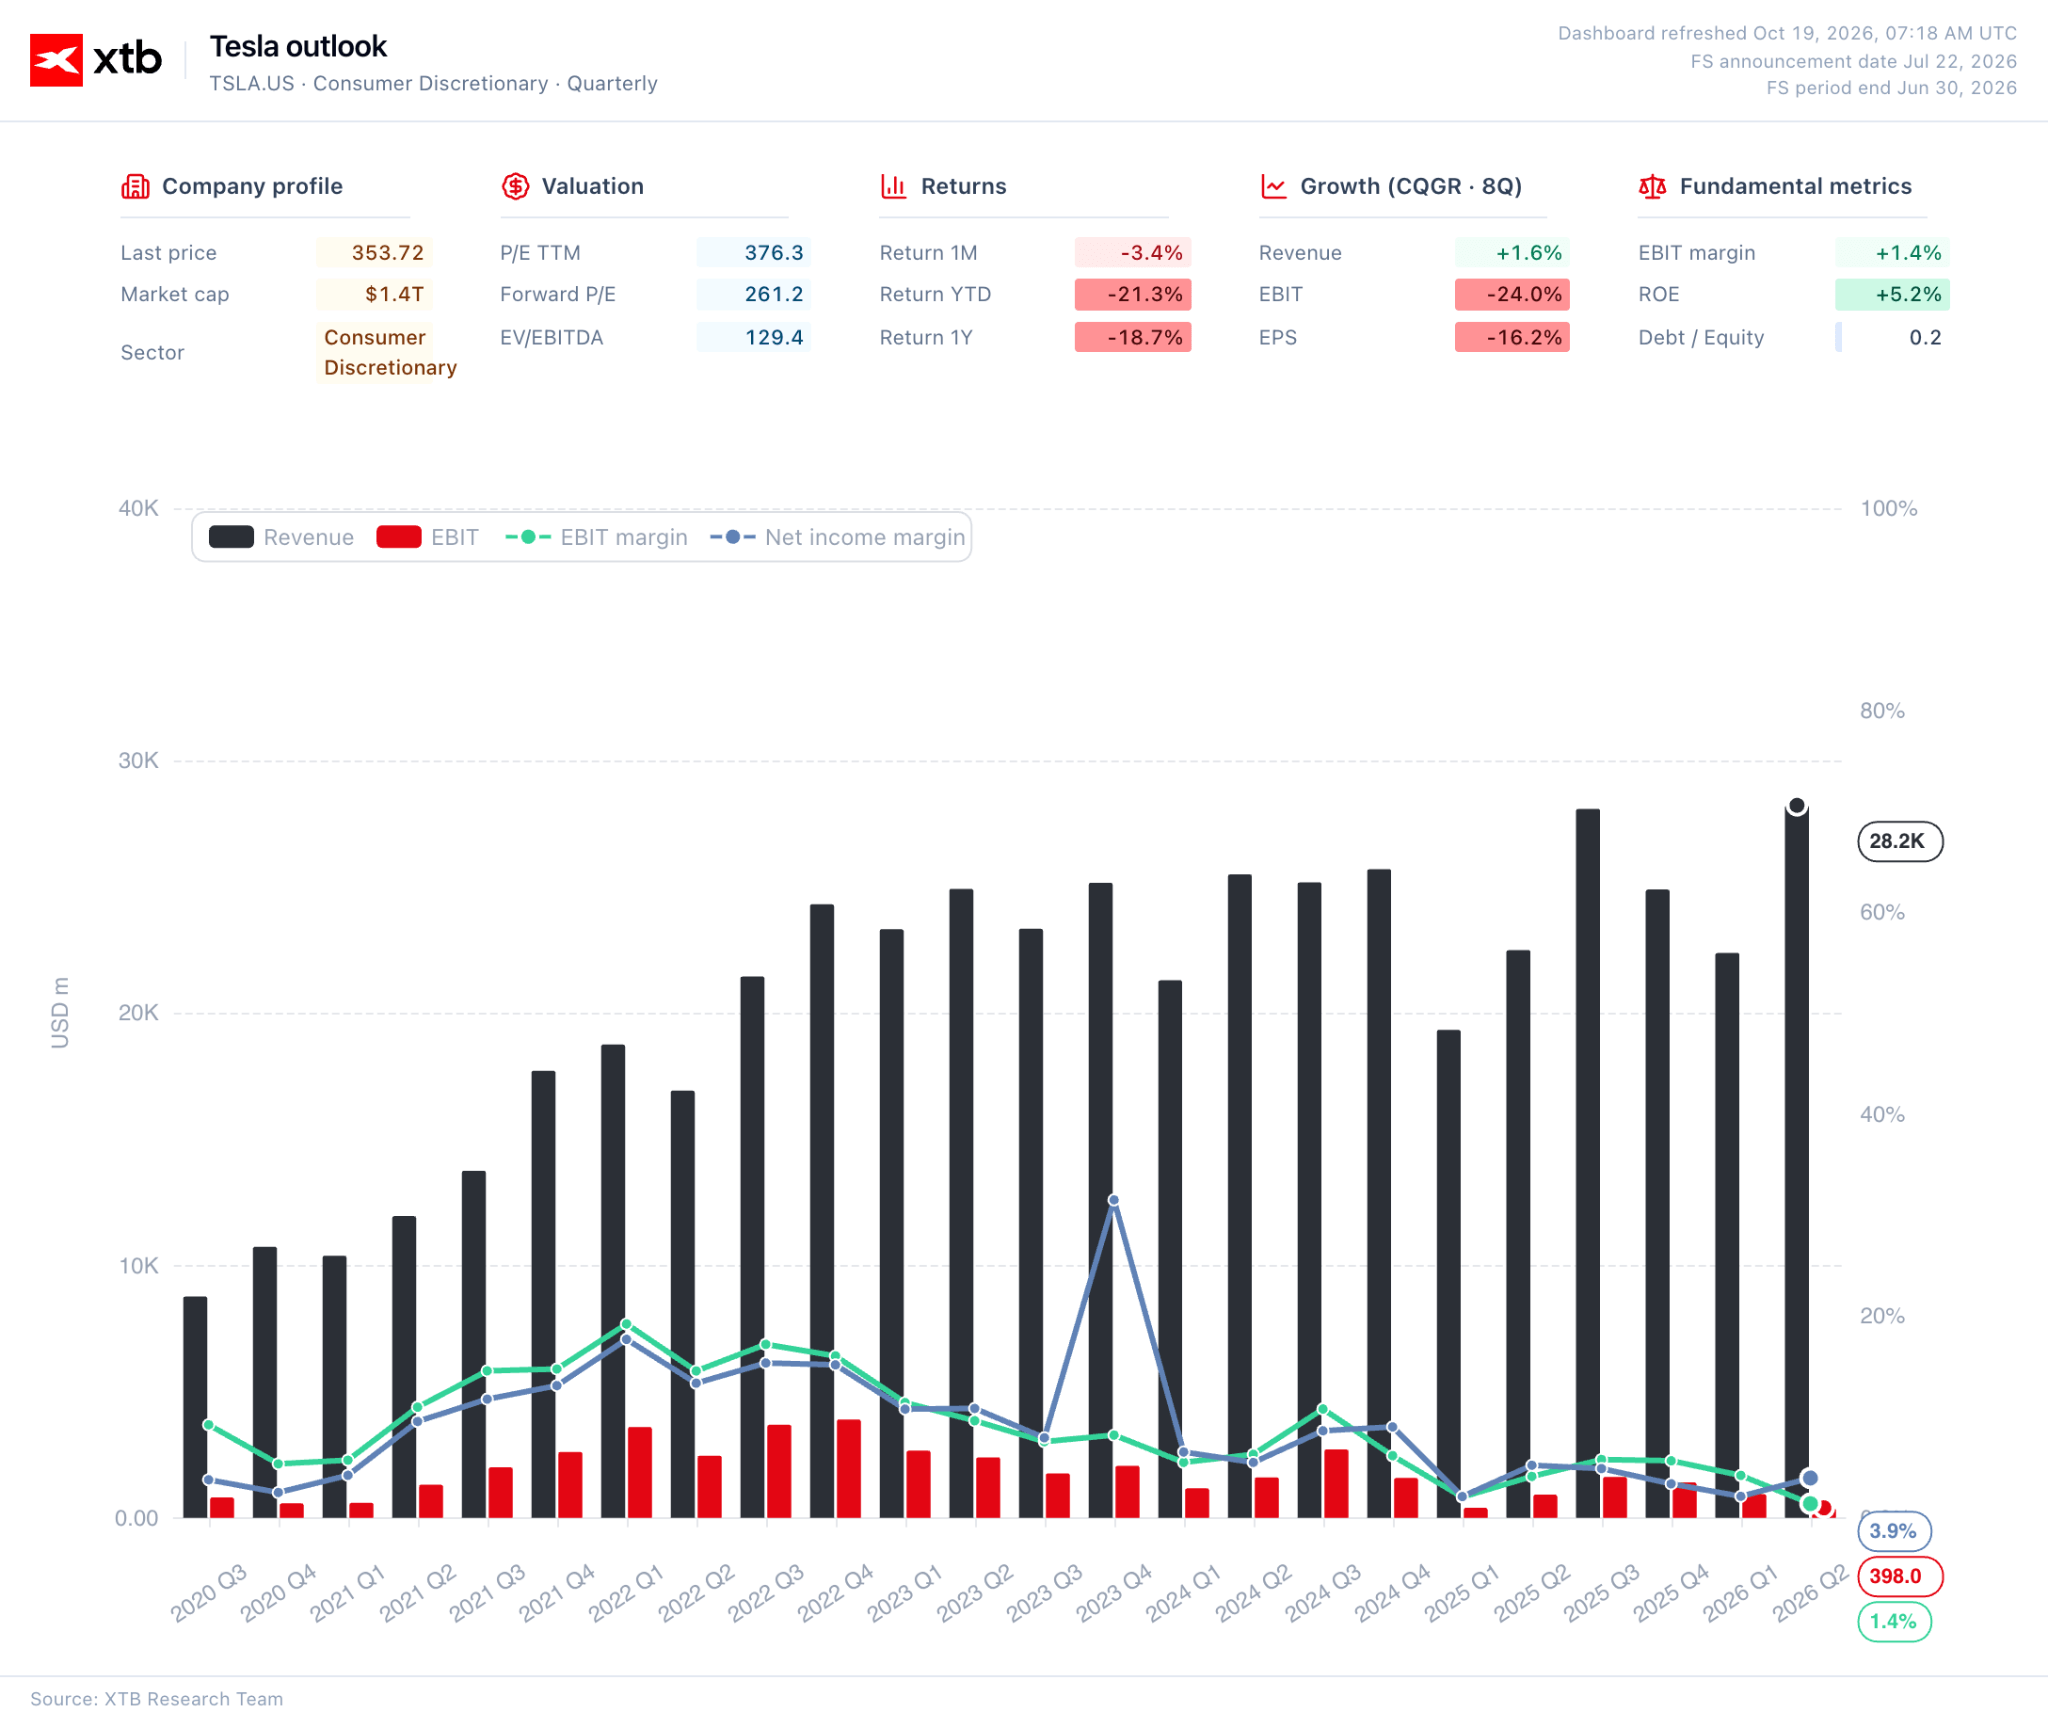
A befektetők ezen a héten a legnagyobb technológiai vállalatok negyedéves gyorsjelentéseire várnak: a Tesla, a Meta és az IBM szerdán teszi közzé eredményeit, egy nappal a Netflix jelentése után.
2. ábra: Tesla-irányítópult (2024–2026)
 Forrás: XTB Research, 19.10.2026
A háttérben azonban továbbra is legalább öt kulcsfontosságú tényező van, amelyek nyomást gyakorolhatnak a piaci hangulatra: a mesterséges intelligencia fellendülésének finanszírozásával kapcsolatos növekvő kétségek, az amerikai államkötvények visszatérése a menedékeszköz-szerepükhöz, a nyersolaj árának visszaesése az öthavi csúcsról, az Egyesült Államok és Ukrajna közötti geopolitikai feszültségek jelentős eszkalációja, valamint a francia költségvetési helyzettel kapcsolatos aggodalmak a hétvégi tüntetéseket követően.
📈 Részvénypiacok
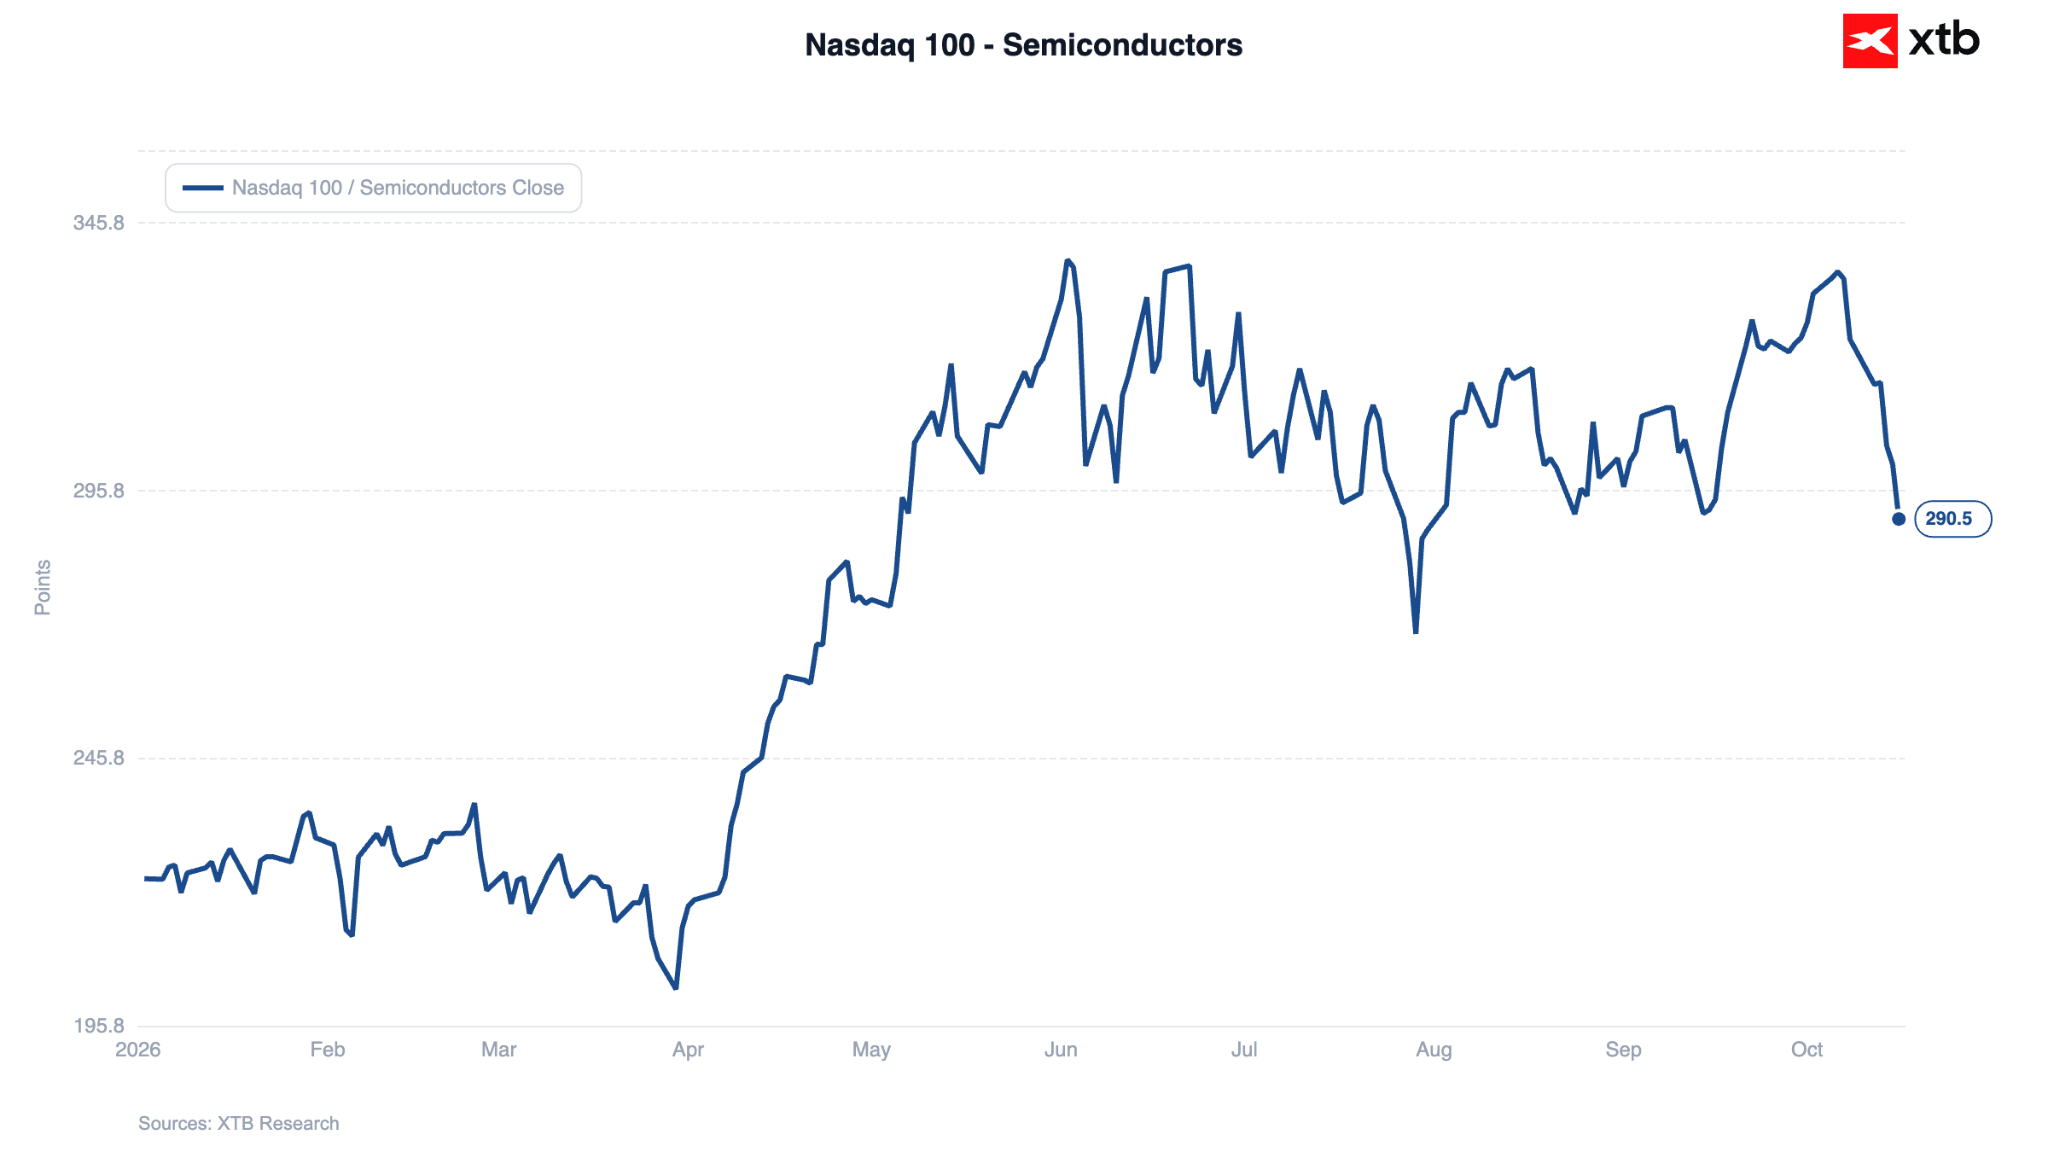
Mögöttünk van a VIX-index június óta mért legnagyobb emelkedése, valamint a SOXX index 2008 óta leghosszabb veszteségsorozata. Ma visszatér a kockázatvállalási hajlandóság a piacokra. Ahogy korábban említettük, a Nasdaq 100 futures 1,3%-kal, míg az S&P 500 futures 0,8%-kal emelkedik.
3. ábra: Nasdaq 100 – félvezetők (2026)
 Forrás: XTB Research, 19.10.2026
Ázsiában vegyes a kép: a japán Nikkei 225 0,8%-kal csökken, míg a dél-koreai Kospi körülbelül 0,2%-kal emelkedik. A Shanghai SE Composite stabil marad a vártnál jobb GDP-adatot követően (erről bővebben alább). Az európai futures kontraktusok veszítenek értékükből, az Euro Stoxx 50 0,3%-kal csökken a hétvégi franciaországi tüntetéseket követően.
Érdemes megemlíteni az új DeepSeek-modellt, amely ismét felerősítette azokat az aggodalmakat, hogy a mesterséges intelligencia fejlesztése a piac által feltételezettnél kevesebb számítási kapacitást igényelhet, ami ennek következtében alacsonyabb mikrochipkereslethez vezethet. Ez rövid ideig tartó eladási hullámot váltott ki az ázsiai chipgyártók részvényeiben, bár a veszteségek nagy részét már ledolgozták.
Ezen a héten a gyorsjelentési szezon kerül a középpontba. Kedden a Netflix teszi közzé eredményeit, majd egy nappal később a Tesla, a Meta és az IBM következik. Ez jelenti a befektetők „AI-befektetési sztoriba” vetett bizalmának első valódi próbáját a közelmúltbeli turbulenciát követően; a piac a hiperskálázók eredményeiből keresi majd a megerősítést arra, hogy az óriási tőkekiadások kezdenek-e nyereséggé alakulni.
A közelmúltbeli eladási hullám a CoreWeave-et érintette a legsúlyosabban. A felhőszolgáltató vállalat jelentős részvényesei között szerepel az Nvidia is. A vállalat kötvényeinek hozama rövid időre elérte a 15%-ot. További aggodalomra adott okot az Anthropic árbevétel-növekedésének lassulására utaló jel, különösen annak fényében, hogy a vállalat bejelentette: részvényeinek 5%-át egy új, „közhasznú” alap számára különíti el, amelynek célja a mesterséges intelligencia munkaerőpiacra gyakorolt negatív hatásainak enyhítése.
📈 Adósságpiac
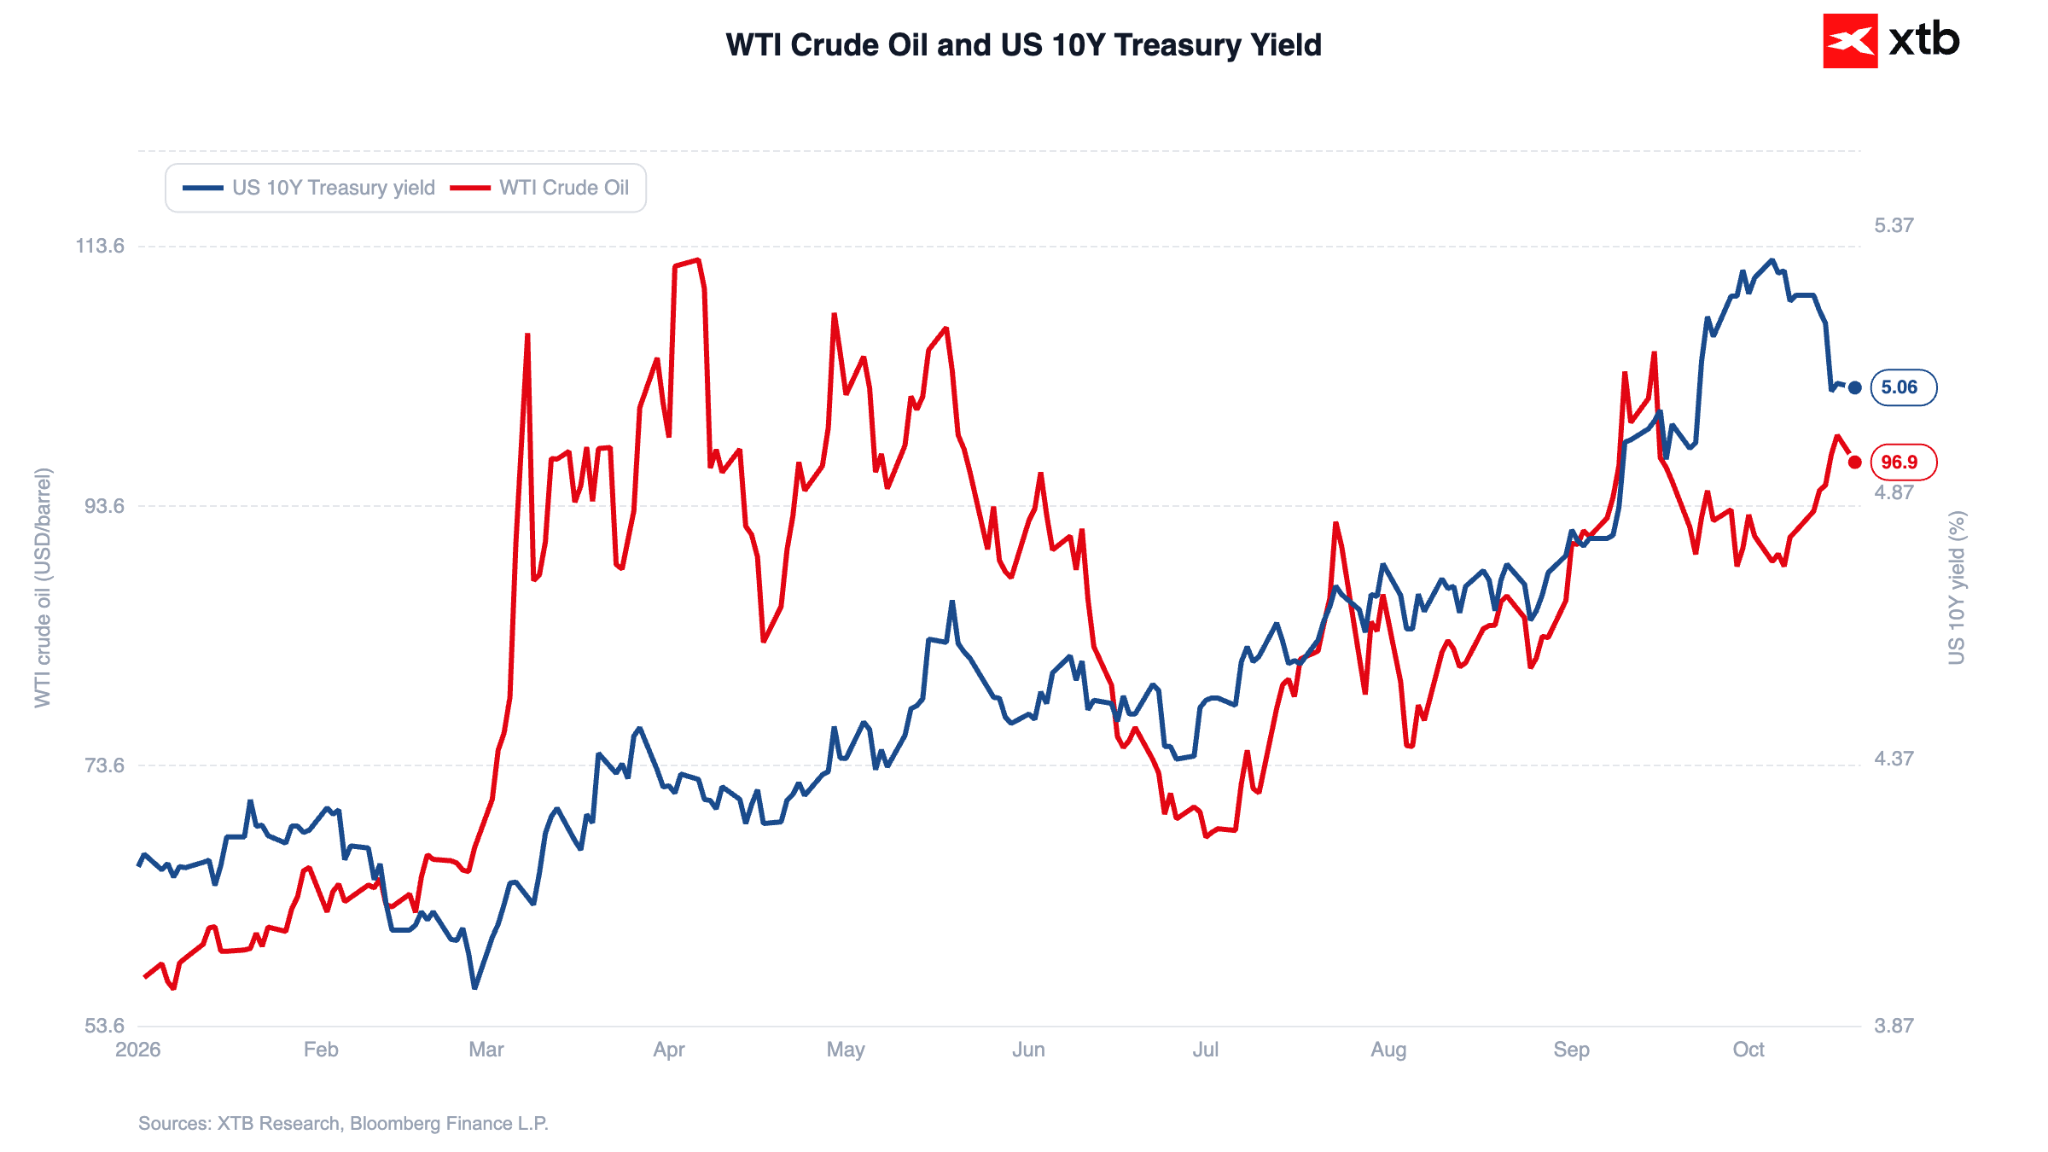
Az elmúlt napok legérdekesebb tendenciája a kötvénypiacon bekövetkezett fordulat. Az amerikai állampapírok kezdenek visszatérni hagyományos menedékeszköz-szerepükhöz. A múlt héten a 10 éves amerikai államkötvény hozama mintegy 17 bázisponttal csökkent. Ugyanezen időszak alatt a Nasdaq 100 körülbelül 5,5%-ot veszített értékéből. Legutóbb 2025 áprilisában történt hasonlóan jelentős, egyidejű elmozdulás, miután bejelentették az amerikai importra kivetett, több mint 100 éve nem látott legmagasabb vámokat.
4. ábra: Kötvényhozamok és a WTI kőolaj ára (2026)
 Forrás: XTB Research, 19.10.2026
Az adósságpiaci visszapattanás azért jelentős, mert a kötvények az elmúlt hónapokban nem töltötték be a fedezeti eszköz szerepét: a magas infláció, a gazdaság ellenálló képessége, valamint az állami és vállalati adósságkibocsátások hulláma – részben a mesterségesintelligencia-boom finanszírozása érdekében – a 10 éves amerikai államkötvény hozamát több mint két évtizede nem látott szintre emelte. A jelenlegi elmozdulást felerősíti a befektetők rendkívül agresszív pozicionáltsága, amely lehetőséget teremtett a short pozíciók zárására. Természetesen továbbra is vannak figyelmeztető hangok, amelyek szerint a visszapattanás rövid életű lehet a tartós inflációs kockázatok miatt.
📈 Monetáris politika
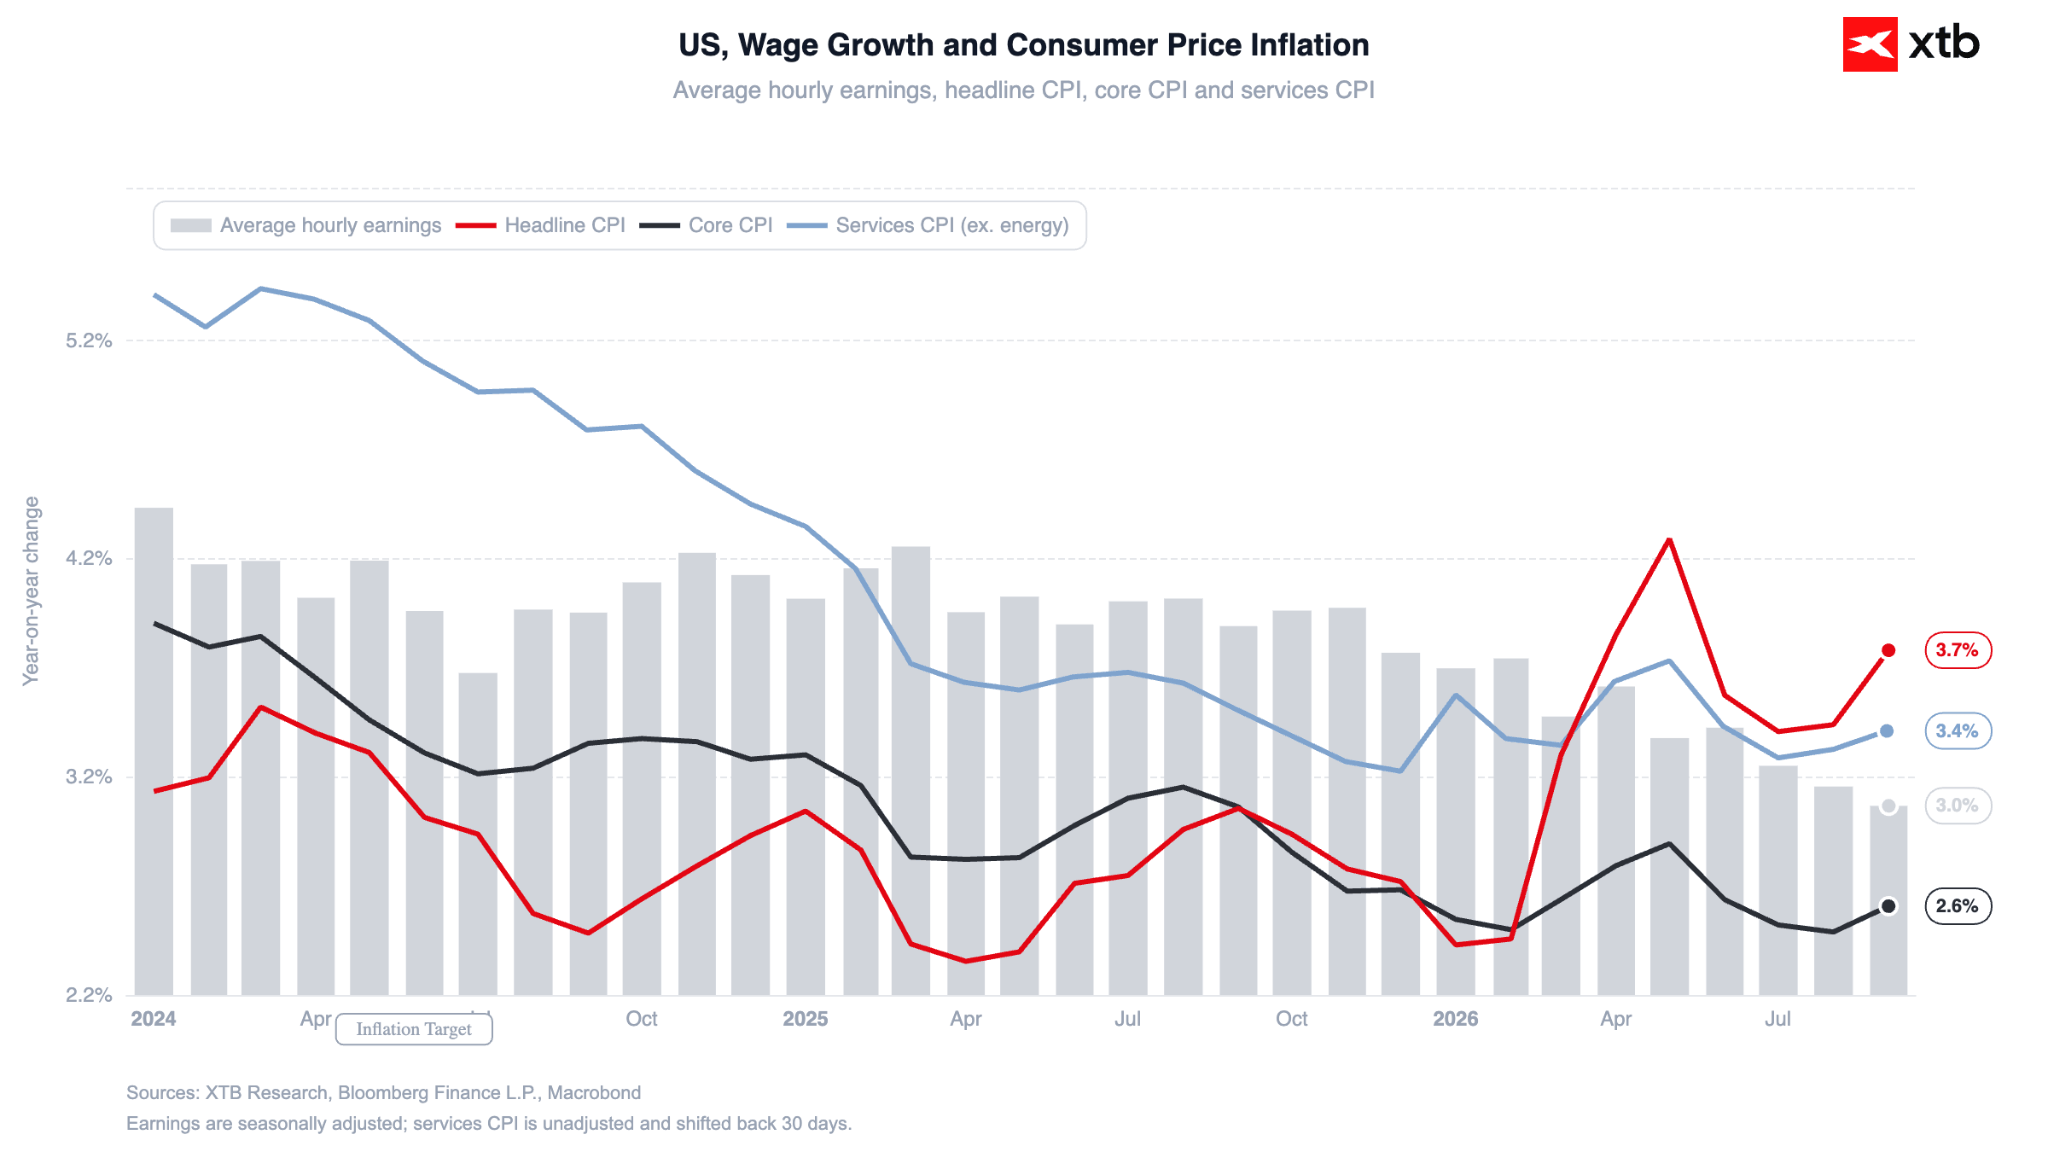
A vártnál magasabb CPI-inflációs adat nem növelte az októberi kamatemelésre vonatkozó várakozásokat. Úgy tűnik, a piac vonakodik elhinni, hogy a közelgő ülésen folytatódhat a monetáris szigorítási ciklus, és kevesebb mint 15%-os valószínűséget rendel egy ilyen forgatókönyvhöz.
5. ábra: CPI-infláció és bérnövekedés az Egyesült Államokban (2024–2026)
 Forrás: XTB Research, 19.10.2026
A részvénypiaci eladási hullám és Kevin Warsh Fed-elnök pénteki, a Nemzetközi Valutaalap éves találkozóján elmondott beszéde kevés támogatást nyújtott; nem utalt közvetlenül az FOMC jövőbeli monetáris politikai lépéseire vagy az amerikai gazdaság kilátásaira, csupán megismételte, hogy a Fed továbbra is elkötelezett az árstabilitás mellett.
A befektetők továbbra is további monetáris szigorítást áraznak az év későbbi részére. A decemberi kamatemelés szinte teljes egészében be van árazva.
📈 Gazdasági adatok
Kínában a harmadik negyedéves GDP éves összevetésben 4,5%-kal nőtt, kissé meghaladva a 4,4%-os előrejelzést, ami növeli annak esélyét, hogy az ország teljesíti Peking éves növekedési célját.
A következő napok fontosabb adatközlései közé tartozik a szeptemberi bérnövekedési adat Lengyelországban (kedd), a CPI-infláció az Egyesült Királyságban (szerda), valamint Japánban (péntek). A makrogazdasági adatok közül várhatóan az euróövezet és az Egyesült Államok októberi PMI-adatai kerülnek a figyelem középpontjába (péntek).
🛢️ Energetikai nyersanyagok
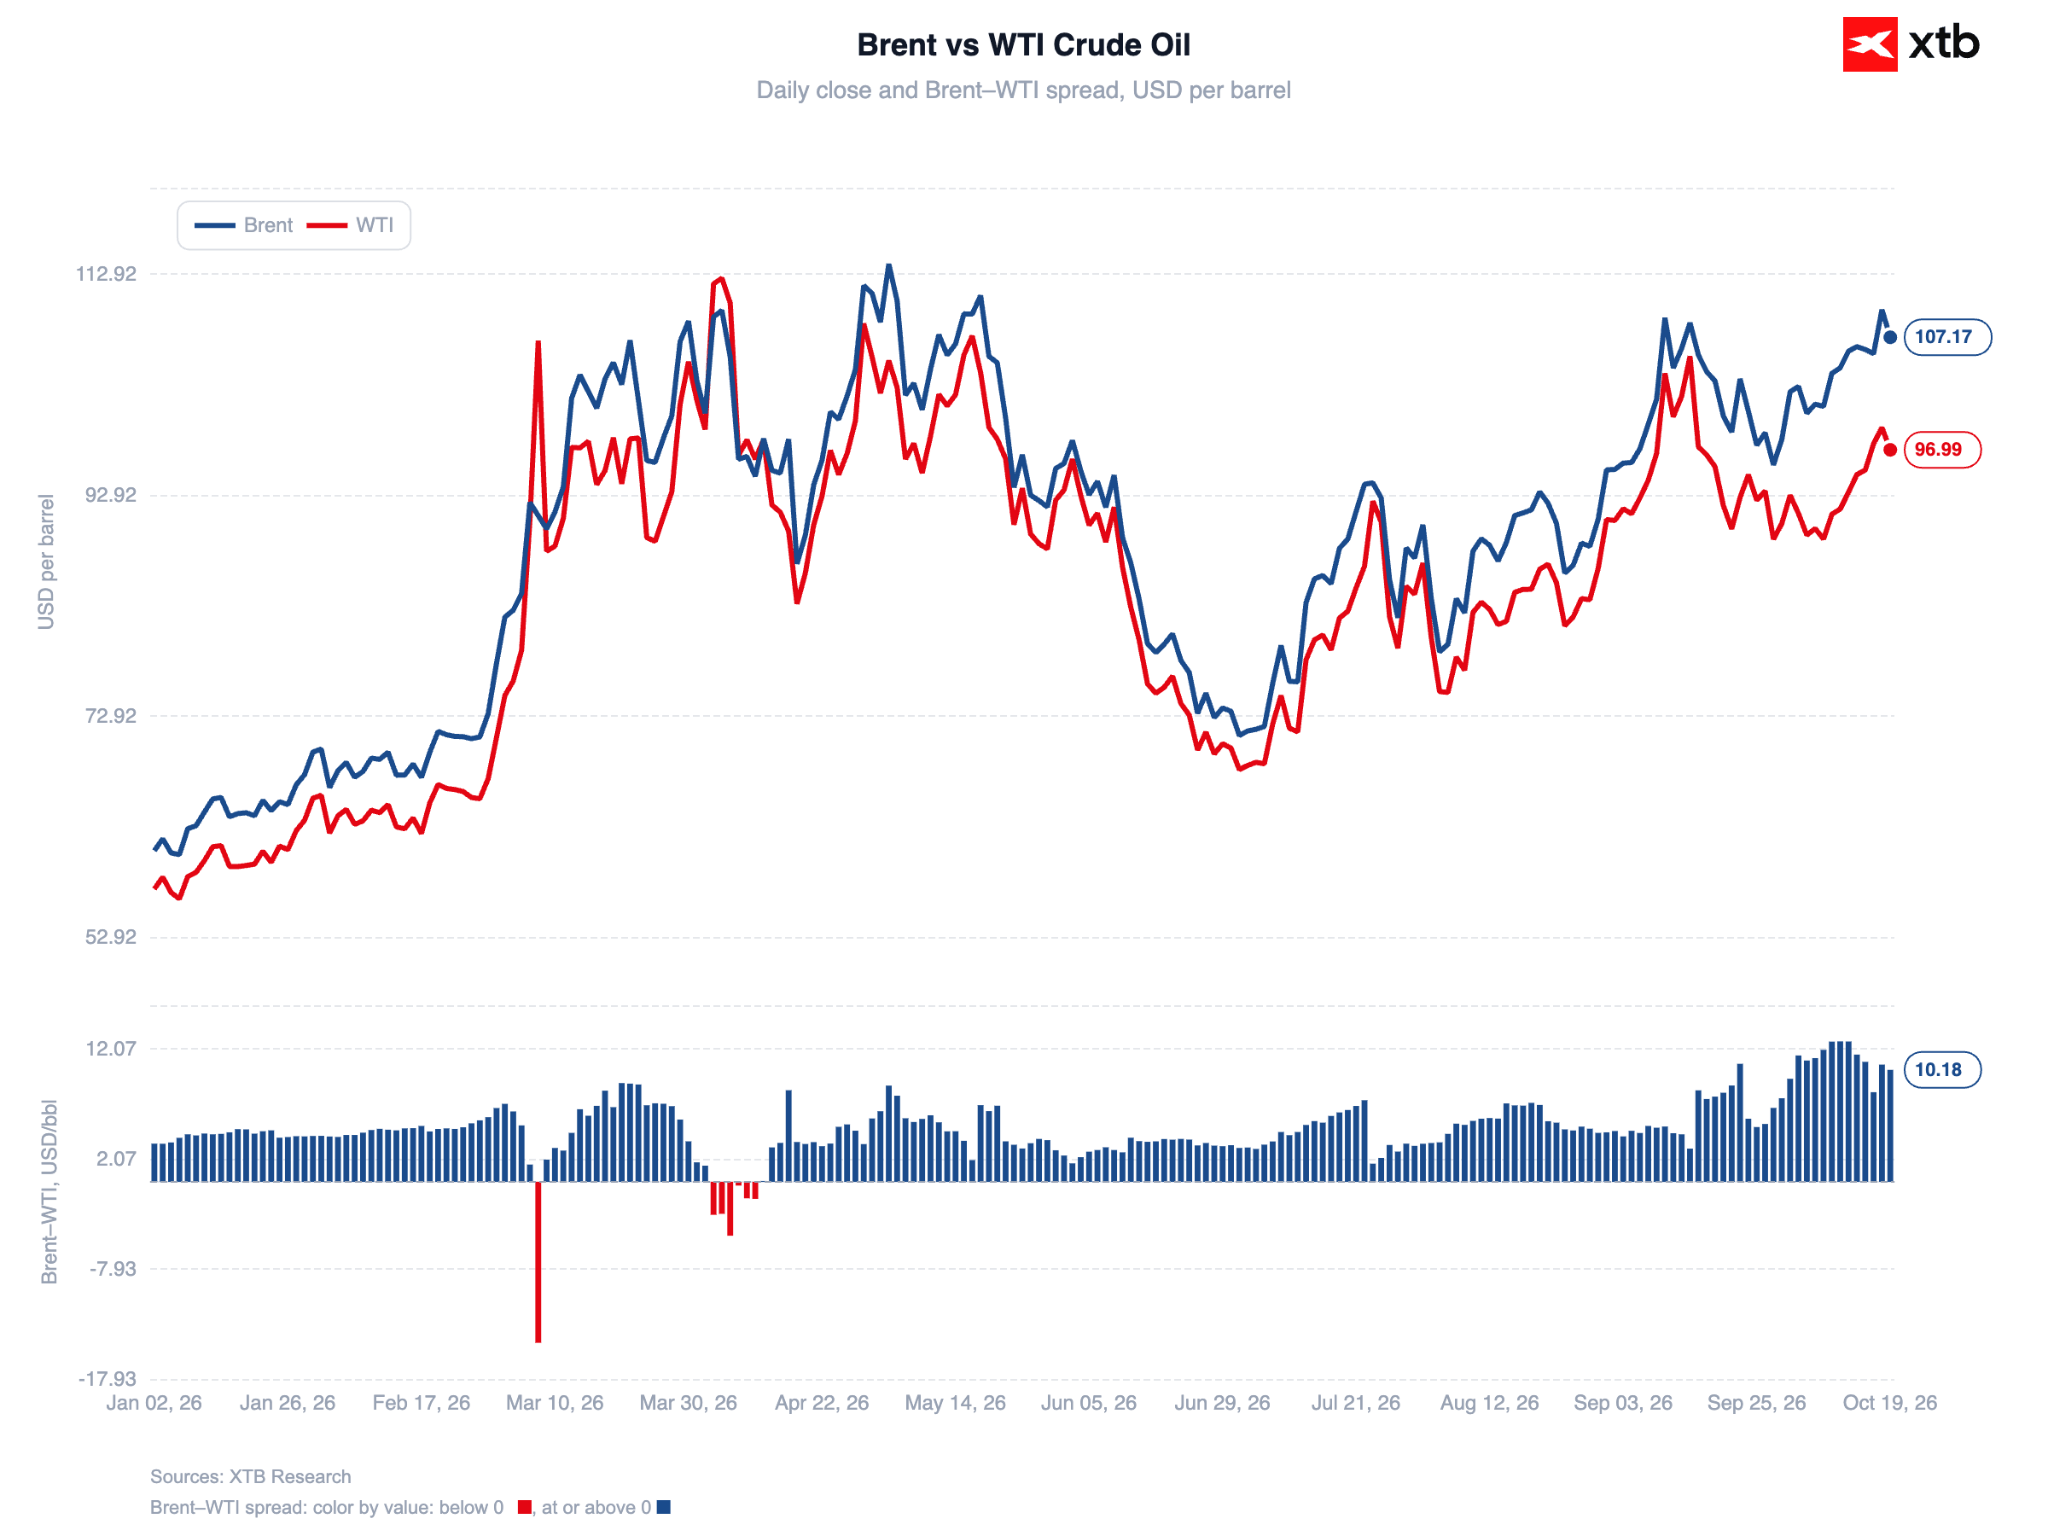
A nyersolaj ára visszahúzódik az öthavi csúcsról. A Brent 1,7%-kal, hordónként körülbelül 108 USD-re csökkent, miután pénteken közel 4%-kal emelkedett, miközben a WTI ára 97 USD felé mérséklődik. A befektetőknek két egymással ellentétes tényezőt kell mérlegelniük: a nyersolajszállítások háború előtti szintek közelébe történő visszatérését, illetve újabb feszültséggócok kialakulását.
6. ábra: Brent és WTI kőolaj (2026)
 Forrás: XTB Research, 19.10.2026
A hétvégén egy szaúdi helikopter lezuhant a jemeni határ közelében, a húszik megtámadták Yanbut, az egyik kulcsfontosságú exportterminált, a brit tengeri hatóságok pedig két, a Perzsa-öbölben közlekedő tanker elleni támadásról számoltak be.
Ennek ellenére Chris Wright amerikai energiaügyi miniszter szerint a Perzsa-öbölből származó nyersolajszállítások a konfliktus előtti szint körülbelül 80%-án állnak. Sürgetőbb problémát jelent a finomított üzemanyagok szállítása, mivel a dízel ára lényegesen gyorsabban és nagyobb mértékben emelkedik, mint a nyersolajé.
A háttérben továbbra is kulcsfontosságú politikai döntések állnak: Donald Trump megerősítette, hogy az Egyesült Államok megállapodást kötött Oroszországgal a dízelexportról, és felfüggesztette az orosz energiaszállításokra vonatkozó vámok és szankciók egy részét. Ez mindkét párt képviselői részéről kritikát váltott ki a Kongresszusban, ahol törvényjavaslatot terjesztettek elő ezen beszerzések megakadályozására.
🌍 Geopolitika
Az Egyesült Államok és Ukrajna közötti feszültségek fokozódnak. Volodimir Zelenszkij elnök azzal vádolta Trumpot, hogy megpróbálja kapitulációra kényszeríteni Kijevet Oroszországgal szemben, és a washingtoni vezetés több barátságtalan lépésére hivatkozott: a Starlink-szolgáltatás korlátozására, a Patriot rakéták szállításának késleltetésére, valamint az orosz rakétatámadásokkal kapcsolatos figyelmeztetések elmaradására. A piacok szempontjából kulcsfontosságú, hogy Ukrajna és Oroszország továbbra is az energetikai infrastruktúrát támadja.
Európában továbbra is Franciaország áll a figyelem középpontjában, ahol a hétvégi tömegtüntetések tovább mélyítették az ország államháztartásának helyzetével kapcsolatos aggodalmakat.
🪙 Nemesfémek
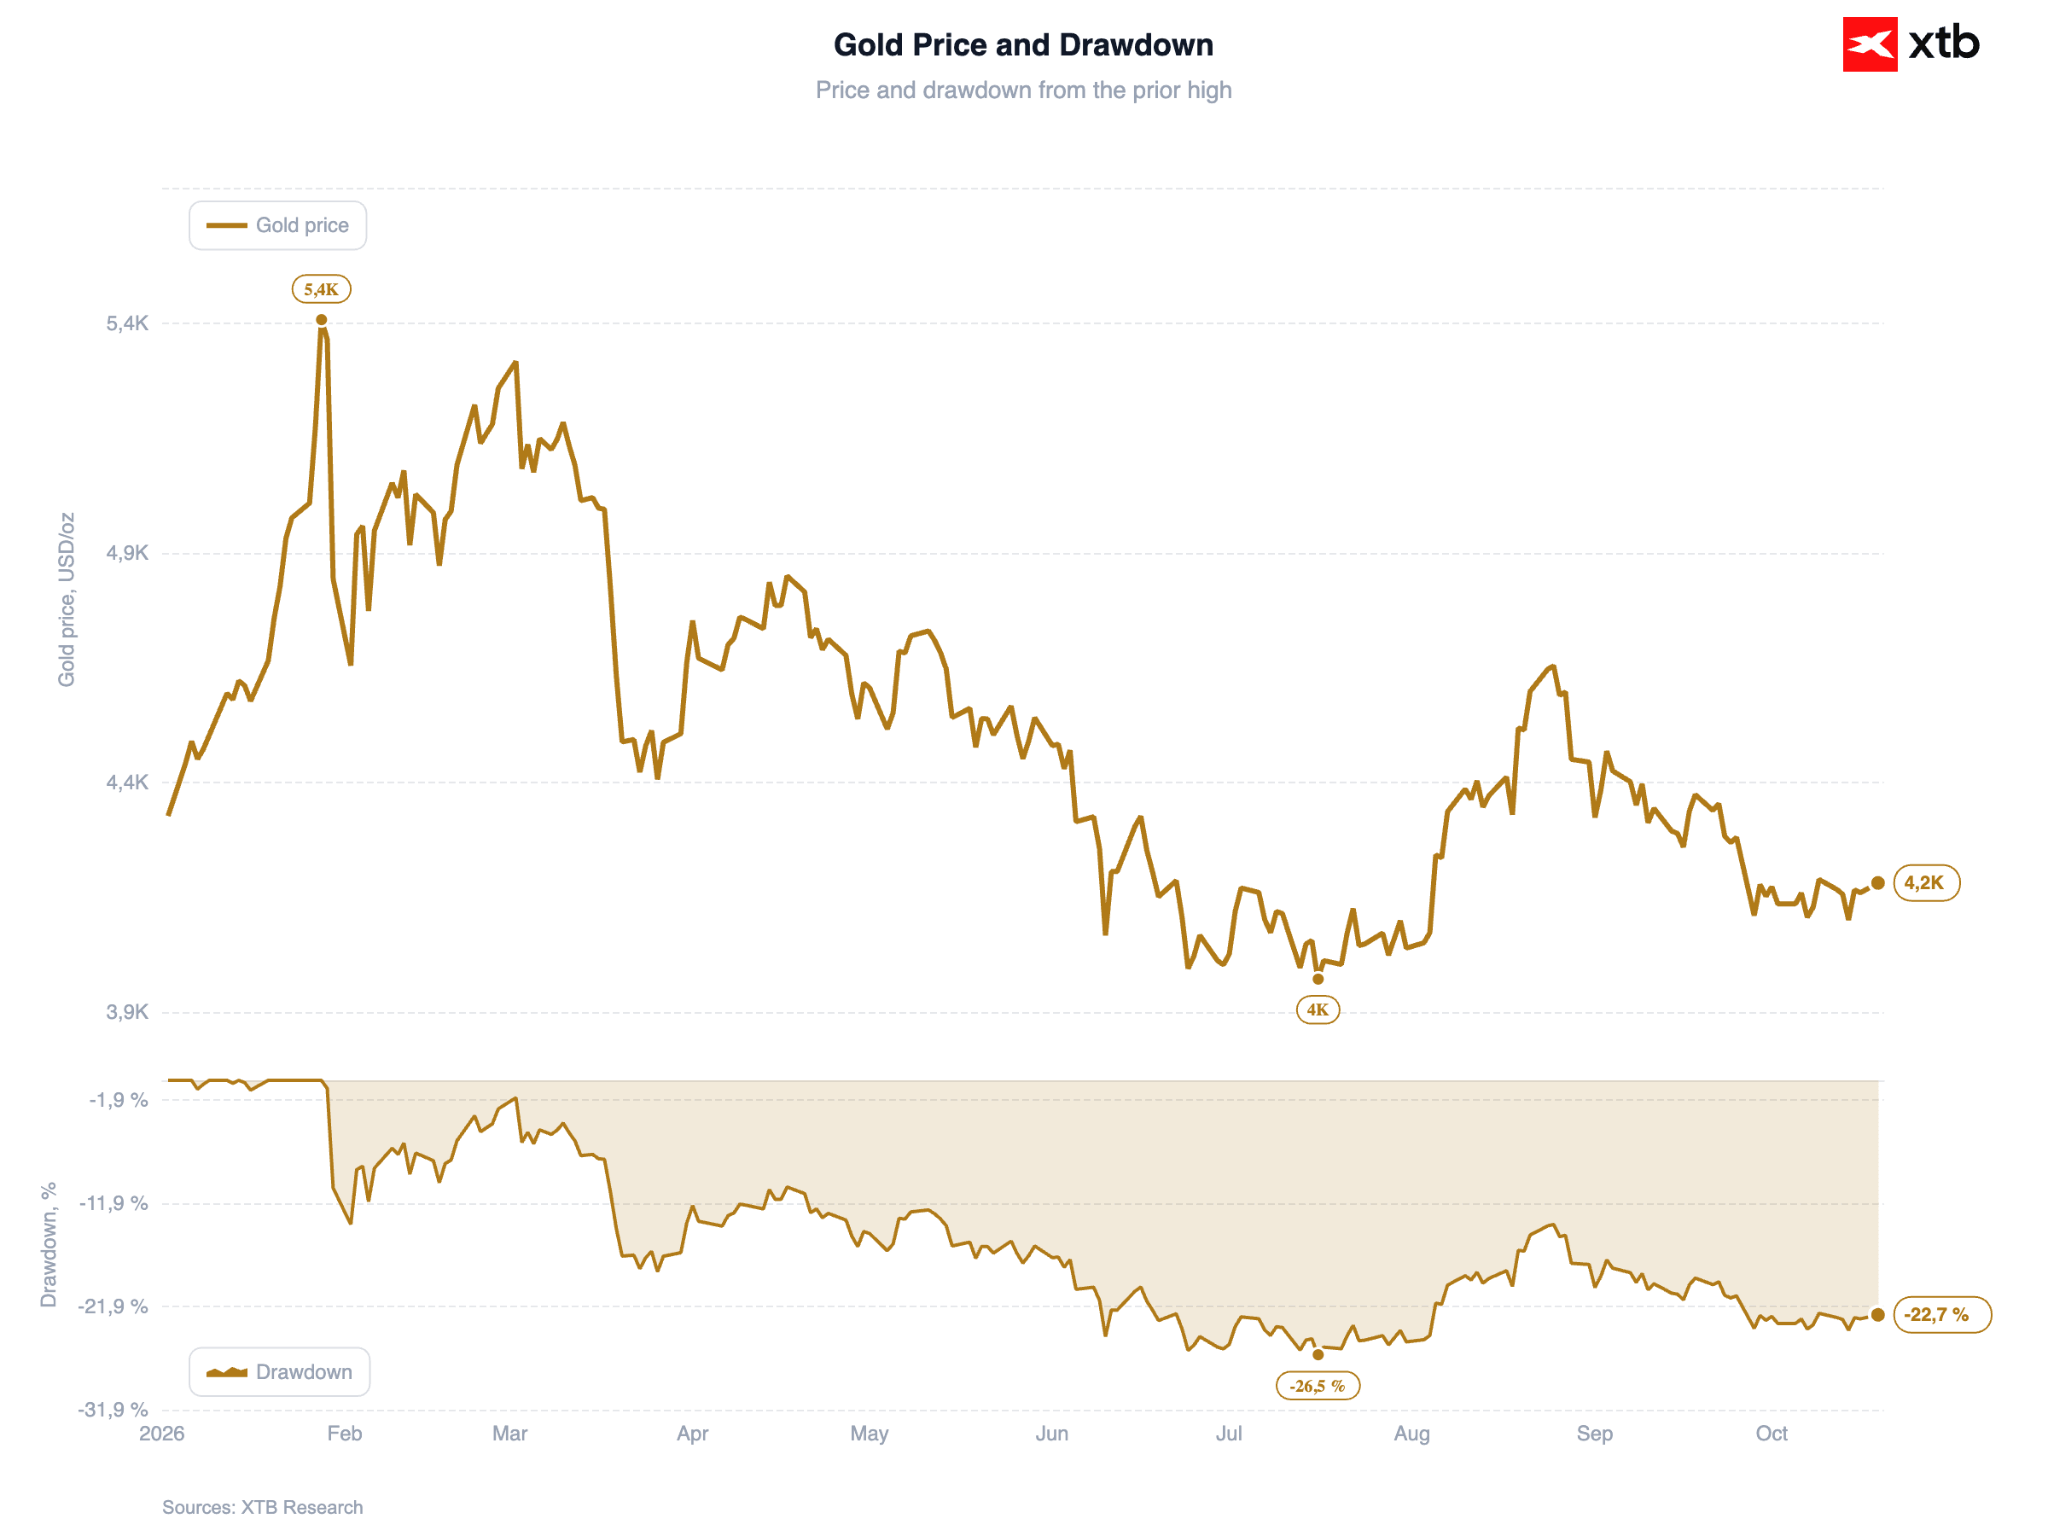
Az arany emelkedik, unciánként 4 185 USD körüli szinten kereskednek vele, és ledolgozta az előző heti veszteségeinek nagy részét. Az emelkedést elsősorban a kötvényhozamok csökkenése támogatja. Az ezüst körülbelül 1%-kal, unciánként 57,6 USD-re emelkedett.
7. ábra: Arany (2026)
 Forrás: XTB Research, 19.10.2026
💱 Devizapiac
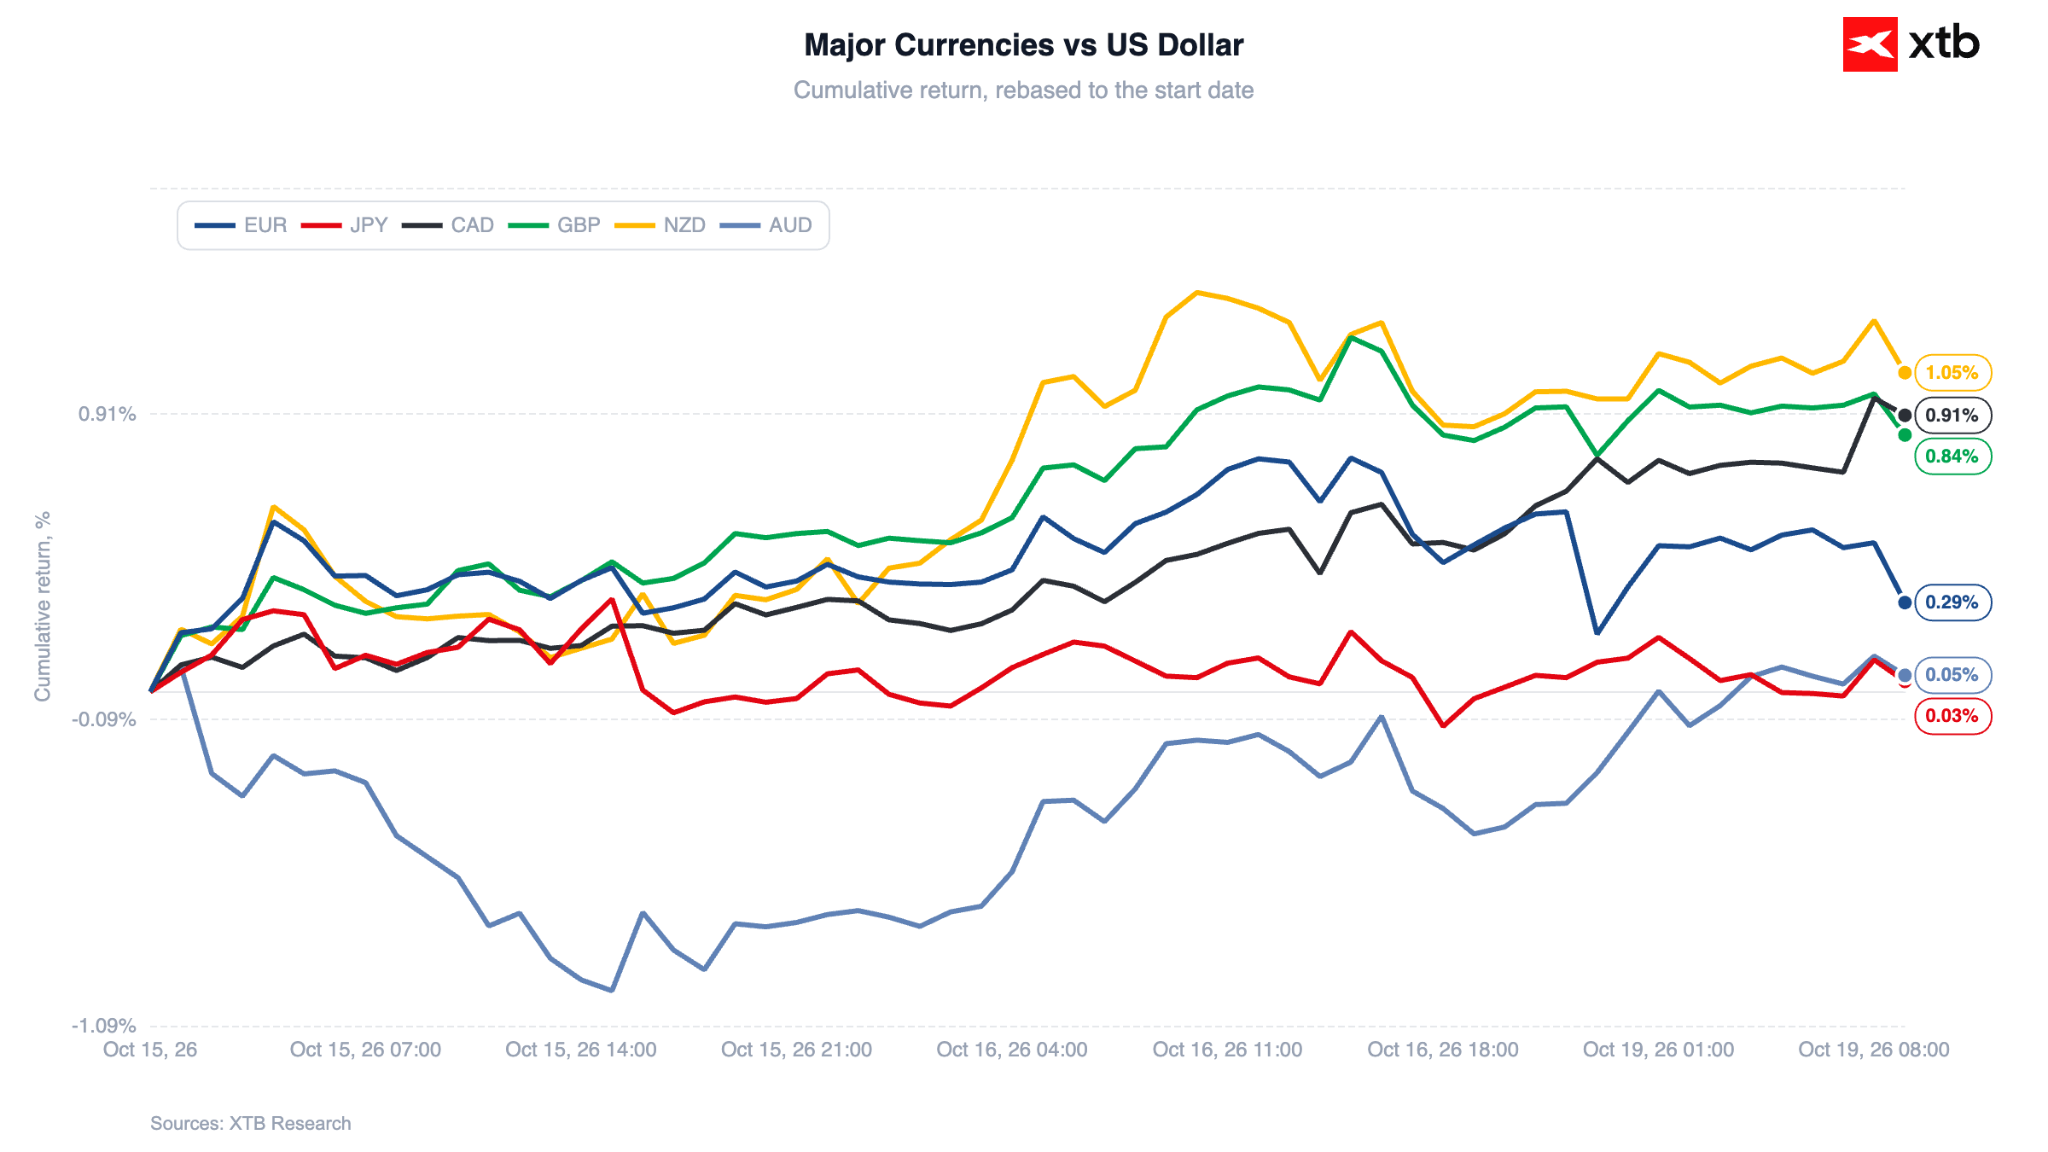
Az euró a legtöbb G10-es devizával szemben gyengül. Az EUR/USD devizapár enyhén emelkedik, annak ellenére, hogy egyre nagyobb aggodalmak övezik a francia államháztartás helyzetét. A G10-es devizák közül az ausztrál dollár emelkedik ki a legerősebb teljesítménnyel: körülbelül 0,4%-kal erősödik a vártnál jobb kínai GDP-adatoknak és a javuló piaci hangulatnak köszönhetően.
8. ábra: A főbb devizák teljesítménye az amerikai dollárral szemben (2026.10.15. – 2026.10.19.)
 Forrás: XTB Research, 19.10.2026
₿ Kriptovaluták
A Bitcoin ismét 82 000 USD fölé emelkedett (+2,1%), a többi kockázatos eszközzel együtt visszapattanva az alacsonyabb olajáraknak és a javuló piaci hangulatnak köszönhetően. Az Ethereum több mint 3%-kal, körülbelül 2 425 USD-re emelkedett, míg a Solana több mint 4%-os erősödést mutatott. Az intézményi kereslet gyengül: az amerikai spot BTC ETF-ekből már a második egymást követő héten áramlott ki tőke, ezúttal 229 millió USD, az előző heti 681 millió USD-s kiáramlást követően.


A nap chartja - A KOSPI zuhanása előjelzi-e a Nasdaq problémáit?


Gazdasági naptár – A Wall Street-i eredményközlési szezon kezdete, az RBA szigorú hangvétele és a közel-keleti feszültségek (2026.10.13.)


Reggeli összefoglaló: Technológiai összeomlás Ázsiában és szigorú központi bankok az olajár-sokk árnyékában (2026.10.13.)



Gazdasági naptár: Melyik tőzsdék maradnak ma zárva? (2026.10.12.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.