


A Wall Street tegnapi kereskedés során ledolgozta a korábbi veszteségeinek nagy részét, az S&P 500 pedig szinte változatlanul zárta a napot, annak ellenére, hogy az index legtöbb komponense emelkedett. A hangulat azután javult, hogy a Fed képviselője, John Williams olyan megjegyzéseket tett, amelyek szerint idén még szükség lehet egy újabb kamatemelésre, 2027-ben azonban várhatóan már nem lesz szükség további emelésekre.
-
Az amerikai államkötvény-hozamok csökkentek, miközben a technológiai szektorra nehezedő nyomás a kereskedési nap második felében enyhült. A félvezetőipari index tegnap mindössze mintegy 0,2%-os mínuszban zárt, miután veszteségeinek jelentős részét ledolgozta, miközben a Microsoft részvényei történelmi csúcsra emelkedtek. Ez jól mutatja, hogyan ellensúlyozhatja a Wall Street egyik szegmensének gyengélkedését egy másik szegmens erősödése.
-
A technológiai szektor hangulata az ASML vegyes eredményeit követően továbbra is gyengébb, miközben az amerikai dollár ma enyhén lefelé mozdul. A Nasdaq 100 futures és az európai részvénypiacok visszaadták korábbi emelkedésük egy részét, miután az ASML arra figyelmeztetett, hogy a kínálat a következő két évben nem feltétlenül lesz képes teljes mértékben kielégíteni a keresletet. Ezzel egyidejűleg a vállalat az erős, mesterséges intelligenciához kapcsolódó keresletre hivatkozva megemelte a 2026-os értékesítési előrejelzésének alsó határát.
-
Az ASML a harmadik negyedévben 11,66 milliárd eurós nettó árbevételt jelentett a várt 11,72 milliárd euróval szemben, miközben a nettó nyereség jelentősen meghaladta a konszenzust: 4,96 milliárd eurót ért el a várt 4,1 milliárd euró helyett. A vállalat a teljes évre vonatkozó árbevételi előrejelzését is szűkítette, 44–45 milliárd euróra módosítva azt, és a korábbi 43 milliárd euróról megemelve az alsó határt.
-
A negyedik negyedévre az ASML 14,2–15,2 milliárd euró közötti nettó árbevételt vár, a tartomány felső határa pedig meghaladja az LSEG 14,2 milliárd eurós konszenzusát. A vállalat hosszabb távú kilátásait az is támogatja, hogy a Samsung és a TSMC elkötelezte magát a High NA EUV rendszerek használata mellett, amelyek várhatóan kulcsszerepet játszanak majd a fejlett félvezetők következő generációjában.
-
Ma az amerikai CPI-adatközlésre irányul a figyelem, amelyre 12:30-kor kerül sor. A piac arra számít, hogy az infláció éves szinten a korábbi 3,4%-ról 3,6%-ra, havi szinten pedig 0,4%-ról 0,6%-ra gyorsul. A magasabb benzinárak megemelhetik a szeptemberi teljes inflációs mutatót, ugyanakkor az élelmiszer- és energiaárakat kizáró alapárnyomás várhatóan az enyhülés jeleit mutatja majd. Eközben Christopher Waller megjegyezte, hogy a hosszú lejáratú amerikai államkötvények magas hozamai már most is szigorítják a pénzügyi kondíciókat a kamatlábakra érzékeny ágazatokban, például a lakáspiacon és az autóiparban, ami csökkentheti a további kamatemelések szükségességét.
-
A BlackRock és a Bank of America az amerikai piac nyitása előtt teszi közzé gyorsjelentését. A befektetők az Anthropic Investor Day fejleményeit is figyelemmel kísérik, amelyre várhatóan 16:00 körül kerül sor, és amely hatással lehet a mesterséges intelligenciához kapcsolódó szektor egészének hangulatára. A Fed képviselője, Barkin 19:30-kor tart beszédet, majd 20:00-kor a Fed közzéteszi Bézs Könyvét (Beige Book), amely további betekintést nyújt az amerikai magánszektor helyzetébe.
-
Az ázsiai részvénypiacok megpróbálnak talpra állni: az MSCI Asia Pacific Index mintegy 0,5%-kal emelkedik két egymást követő veszteséges kereskedési nap után, bár Kína továbbra is a régió egyik viszonylag gyenge pontja. A CSI 300 mintegy 0,3%-kal csökken, és közelít a technikai medvepiaci tartományhoz, miután júniusi csúcsáról több mint 15%-ot esett.
-
Kínában a szeptemberi CPI-infláció valamivel elmaradt a várakozásoktól: éves szinten 0,9% volt az előre jelzett 1,0%-kal és a korábbi 0,8%-kal szemben, havi szinten pedig 0,2%-kal emelkedett az előző 0,4% után. A termelői árak inflációja ezzel szemben éves szinten 5,0%-ra gyorsult, meghaladva a várt 4,4%-ot és a korábbi 3,8%-ot.
-
A Brent kőolaj ára mintegy 0,6%-kal emelkedik, és hordónként 106 USD fölé került a közel-keleti támadások fokozódása, valamint a Perzsa-öbölből induló energiaszállítások helyreállításával kapcsolatos növekvő bizonytalanság közepette. A húszik tegnap a szaúdi olajinfrastruktúra elleni esetleges támadásokra figyelmeztettek.
-
A Fed továbbra is elkötelezett a 2%-os inflációs cél mellett, Susan Collins pedig hangsúlyozta, hogy a jegybank nem gondolja újra ezt a célt. Azt is megjegyezte, hogy a Fed a monetáris politika értékelésekor a gazdaság egészét vizsgálja, különös figyelmet fordítva az inflációs nyomás kiterjedtségére és a gazdasági bizonytalanság magas szintjére.
-
Collins elismerte, hogy a magas kamatlábak kihívásokat jelentenek a gazdaság számára, miközben a Fed modelljei a kormányzati adósság szintjét is figyelembe veszik. Ez arra utal, hogy a jövőbeli kamatdöntések továbbra is az infláció, a gazdasági körülmények és a restriktív monetáris politika fenntartásának költségei közötti egyensúlytól függenek majd.
-
A geopolitikai és energetikai kockázatok továbbra is jelen vannak a háttérben: a CENTCOM közlése szerint az amerikai erők segítettek a Perzsa-öböl menti partnereknek több mint 19 millió hordó nyersolajat átjuttatni a Hormuzi-szoroson, míg Volodimir Zelenszkij ukrán elnök szerint egy Kijev elleni orosz ballisztikusrakéta-támadás elsősorban az energetikai infrastruktúrát, köztük a CHPP-4 erőművet célozta.
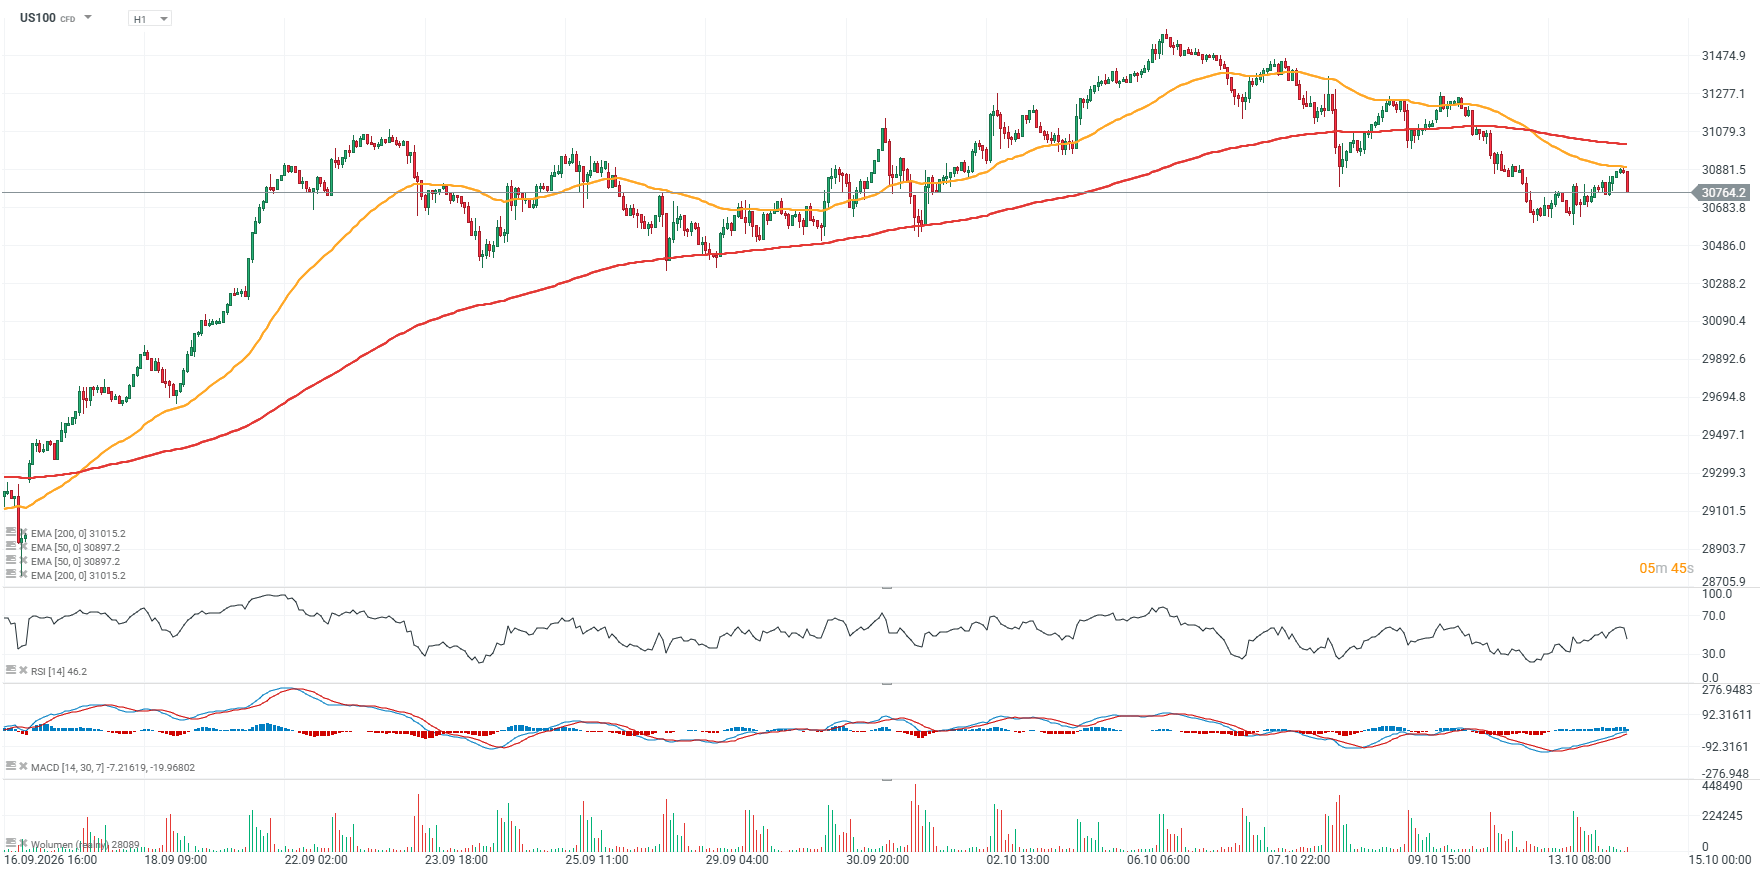
US100 grafikon (H1 idősík)
A Nasdaq 100 futures árfolyama ismét lefelé fordult röviddel azután, hogy elérte az EMA50-et (narancssárga vonal, körülbelül 30 900 pont), amely egyelőre továbbra is a legfontosabb ellenállási szint. Az ASML szilárd, bár nem hibátlan gyorsjelentése hirtelen lefelé irányuló reakciót váltott ki az indexből, miközben a fő támaszzóna jelenleg 30 600 pont körül húzódhat, amit a közelmúltbeli árfolyamreakciók is megerősítenek.
Forrás: XTB



Gazdasági naptár – A Wall Street-i eredményközlési szezon kezdete, az RBA szigorú hangvétele és a közel-keleti feszültségek (2026.10.13.)



Reggeli összefoglaló: Technológiai összeomlás Ázsiában és szigorú központi bankok az olajár-sokk árnyékában (2026.10.13.)



Gazdasági naptár: Melyik tőzsdék maradnak ma zárva? (2026.10.12.)

Reggeli összefoglaló: A Wall Street és a nemesfémek stabilizálódni próbálnak, miközben az olaj ára közel 2%-kal emelkedik
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.