


Az amerikai részvényindexek tegnap nyomás alá kerültek, miután nemrég rekordmagasságokat értek el, miközben a Wall Street futures ma közel változatlanul kereskednek. Az olajárak hordónként 100 dollár felé történő emelkedése újra felerősítette az inflációs aggodalmakat és a Federal Reserve további monetáris szigorításával kapcsolatos várakozásokat, ami nyomást gyakorol a befektetők kockázatvállalási hajlandóságára.
-
A mai gazdasági naptár viszonylag eseménytelen. A legfontosabb figyelendő adatok az amerikai első alkalommal munkanélküli segélyért folyamodók száma (12:30) és az Európai Központi Bank legutóbbi monetáris politikai ülésének jegyzőkönyve (11:30). Ma reggel korábban a japán Economy Watchers Survey index 47-re emelkedett, meghaladva a 46,7-es várakozást, és javulást mutatva az előző 46,4-es értékhez képest.
-
Az S&P 500 visszahúzódott a rekordmagasságokról, miközben a Brent kőolaj tegnap hordónként 100 dollár közelében zárta a kereskedést, ma pedig közel 2%-kal emelkedik, 102 dollár fölé kerülve. Az olajárakat a közel-keleti feszültségek fokozódása támogatja, beleértve a Hormuzi-szoros közelében lévő tartályhajók elleni támadásokat, valamint a regionális olajellátásban fennálló tartós zavarokat.
-
A Fehér Ház állítólag további csapásokat fontolgat iráni célpontok ellen az amerikai félidős választások előtt, annak ellenére, hogy az elmúlt hetekben viszonylagos katonai nyugalom volt tapasztalható. A The Atlantic szerint a Pentagont arra utasították, hogy készítsen elő lehetséges katonai opciókat, miközben a Trump-adminisztráció igyekszik csökkenteni az üzemanyagárakat és mérsékelni egy népszerűtlen konfliktus politikai következményeit a választás előtt.
-
A 10 éves amerikai államkötvény hozama visszaesett a tegnapi 5,35%-os csúcsról, amely 2002 óta a legmagasabb szint volt. A kötvénypiacra nehezedő nyomás továbbra is fennmaradt a 39 milliárd dolláros amerikai államkötvény-aukción tapasztalt erős kereslet ellenére. Eközben a Bitcoin 83 000 dollár alá esett, ami a kockázatos eszközökkel szembeni óvatosabb hozzáállást tükrözi.
-
Az ázsiai részvényindexek nyomás alá kerültek a Wall Street tegnapi eséseit követően. Az MSCI All Country World Index mintegy 0,2%-kal esik, visszahúzódva a rekordmagasságokról, miután a hét elején 1,5%-kal emelkedett. A befektetők csökkentik kitettségüket a kockázatos eszközökben az emelkedő energiaárak és a közel-keleti feszültségek újbóli fokozódása közepette.
-
Az arany fokozatosan talpra áll, miután unciánként 4070 dollárig esett, és 4130 dollár fölé pattant vissza. A platina és a palládium szintén emelkedik, 1,8%-kal, illetve 2,3%-kal.
-
A piacok egyre inkább egy újabb Federal Reserve-kamatemelés lehetőségét árazzák 2026 vége előtt. A tartósan magas energiaárak, a növekvő vállalati hitelfelvételi költségek és a mesterséges intelligencia infrastruktúrájába történő jelentős beruházások fenntarthatják az inflációs nyomást, és korlátozhatják a Fed monetáris politika enyhítésére rendelkezésre álló mozgásterét.
-
A Fed szeptemberi ülésének jegyzőkönyve megerősítette, hogy mind a 19 tisztviselő támogatta a kamatemelést. Sok résztvevő a kamatemelést egy esetleges inflációs újjáéledéssel szembeni óvintézkedésnek tekintette, megerősítve azokat a várakozásokat, hogy a Fed hosszabb ideig fenntarthatja a szigorú monetáris politikát.
-
A SpaceX állítólag bankokkal és befektetőkkel tárgyal mintegy 40 milliárd dollár bevonásáról Nvidia chipek vásárlására. A potenciális finanszírozás az AI-infrastruktúra bővítéséhez kapcsolódó egyik legnagyobb tranzakció lehet, további bizonyítékot szolgáltatva az adatközpontokban használt fejlett processzorok iránti tartós keresletre.
-
Irán és Omán tárgyalásokat folytat a Hormuzi-szoroson keresztüli biztonságos hajózásról, beleértve az áthaladási útvonalak földrajzi koordinátáit és azt, hogyan mutassák be megállapodásaikat nemzetközi szinten. Esmaeil Baghaei, az iráni külügyminisztérium szóvivője szerint Teherán továbbra is elkötelezett a térség biztonságának helyreállítása mellett, hozzátéve, hogy Irán közvetítőkön keresztül fogja eljuttatni válaszát az amerikai javaslatokra.
-
Az Egyesült Királyság Maritime Trade Operations (UKMTO) szervezete egy tartályhajó elleni támadásról számolt be, amely mintegy 51 tengeri mérföldre északra történt Madinat Ash Shamal városától, Katarban. Az előzetes jelentések szerint a hajót több lövedék találta el, és a legénység tagjai között áldozatokról is beszámoltak, ami újra felerősítette a tengeri biztonsággal és a Perzsa-öbölből származó energiaszállítmányokkal kapcsolatos aggodalmakat.
-
Washington fokozza erőfeszítéseit a stratégiai technológiák védelme érdekében, miközben bővíti együttműködését a mesterséges intelligencia iparával. Miután az F-35 vadászgépek alkatrészeit állítólag a UPS-en keresztül Kínába szállították, aggodalmak merültek fel az exportellenőrzéssel kapcsolatban, miközben egy amerikai kormányzati tisztviselő felfedte, hogy jelenleg 20–25 AI-vállalattal folynak egyeztetések, valamint hogy az FAA felügyeletet tervez az AI légiközlekedési alkalmazásai felett.
-
A nyersolajat szállító szuper-tankerek charterdíjai új csúcsokat értek el, ami potenciálisan növelheti az olajszállítás költségeit és tovább fokozhatja az inflációs nyomást az ellátási láncokban. A közel-keleti feszültségek továbbra is magasak a stratégiai infrastruktúra elleni újabb támadásokat követően, az Irán által támogatott húszi lázadók két szaúd-arábiai repülőteret támadtak meg, három ember halálát okozva, miközben a Szaúd-Arábia által támogatott erők közötti összecsapások továbbra is zajlanak Jemenben.
-
Az emelkedő energiaárak bonyolítják az inflációs kilátásokat a Fed szeptemberi kamatemelését követően, miközben a befektetők egyre inkább a közelgő amerikai gyorsjelentési szezonra figyelnek. A piacok bizonyítékot keresnek arra, hogy az AI-infrastruktúrába történő rekordberuházások kézzelfogható bevétel- és eredménynövekedést eredményeznek, amely elegendő a magas részvényértékeltségek igazolásához.
-
Az euró viszonylag stabil marad az amerikai dollárral szemben, bár a befektetők egyre nagyobb figyelmet fordítanak Franciaország romló fiskális helyzetére. Az államháztartással kapcsolatos növekvő aggodalmak fokozzák az európai kötvénypiacokon kialakuló feszültségek és az EKB-val való esetleges konfrontáció kockázatát, miközben Franciaország Pénzügyminisztériuma jelezte, hogy a fokozott bizonytalanság ellenére sem tervezi megváltoztatni adósságkibocsátási stratégiáját.
-
A német import havi alapon 0,9%-kal emelkedett, szemben a 2,8%-os növekedésre vonatkozó várakozásokkal és a korábbi 5,7%-os visszaeséssel (szezonálisan kiigazítva), miközben a német export havi alapon 0,8%-kal csökkent, szemben a piac 0,9%-os növekedésre vonatkozó várakozásával, az előző havi 0,8%-os visszaesést követően (szezonálisan kiigazítva). Németország külkereskedelmi többlete 19,5 milliárd eurót tett ki, szemben a 19 milliárd eurós előrejelzéssel és az előzőleg mért 21,3 milliárd euróval (szezonálisan kiigazítva).
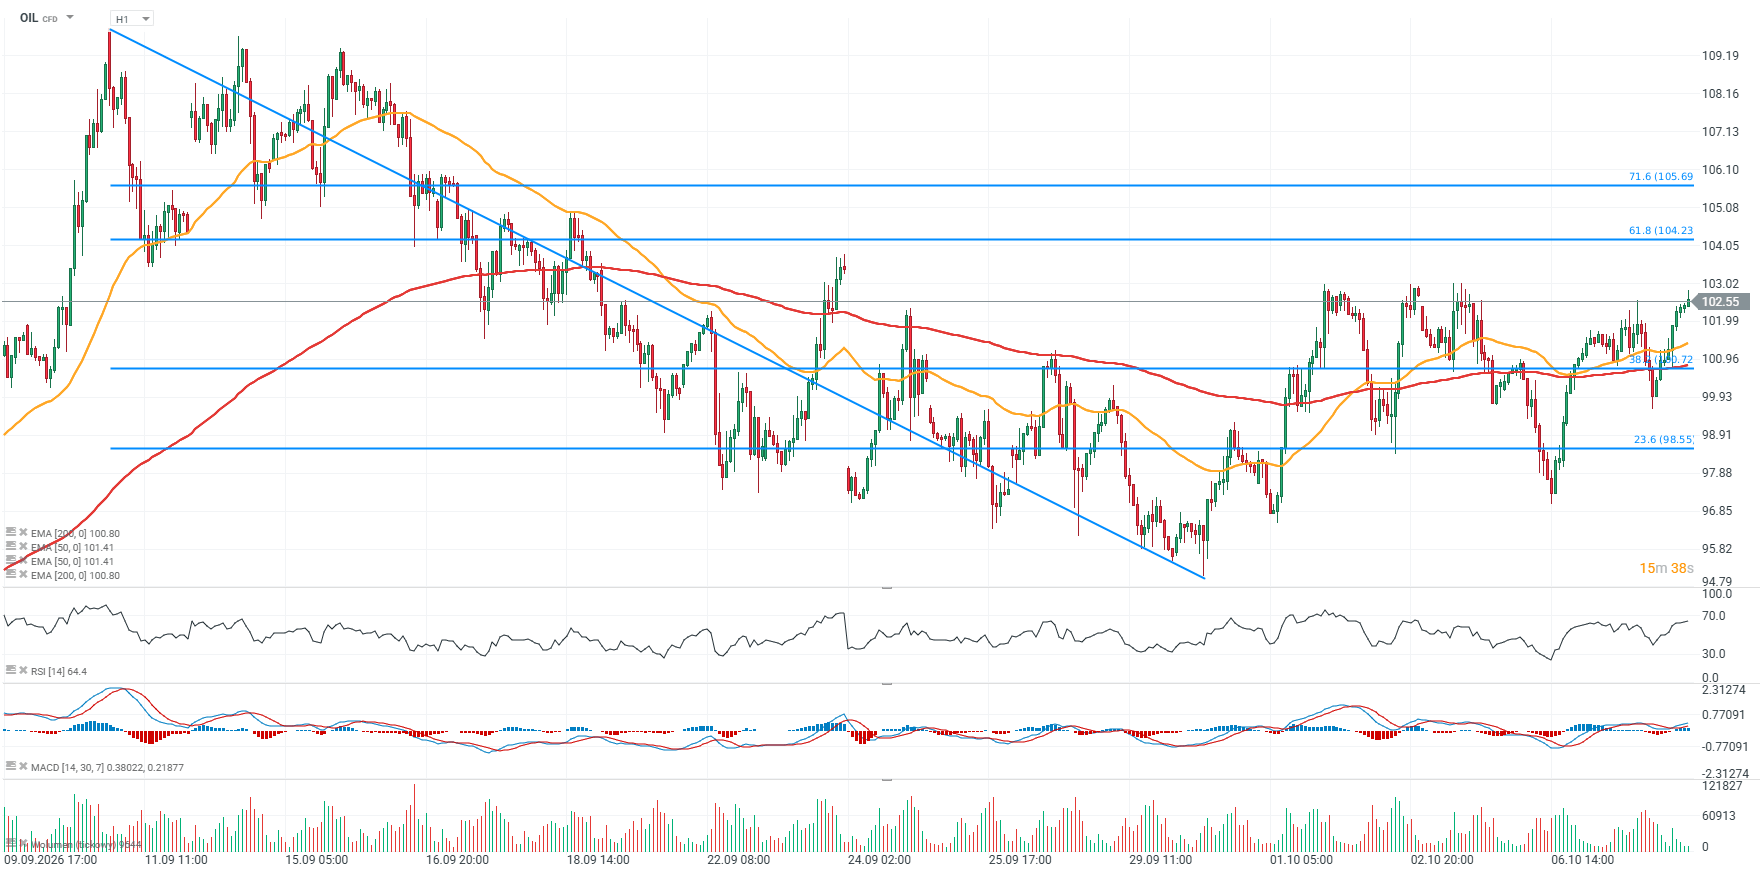
OLAJ grafikon (H1 idősík)
A Brent futures visszapattan, miután rövid időre 95 dollár környékére esett, mintegy 8%-ot emelkedve és lokális csúcsot elérve. Az RSI még nem lépett túlvett tartományba, miközben a MACD szintén további emelkedés lehetőségére utal. A 103,5 dollár fölötti kitörés megnyithatja az utat a 104,5 és 105,5 dolláros szintek felé, amelyek a legutóbbi lefelé irányuló mozgás 61,8%-os, illetve 71,6%-os Fibonacci-visszatérési szintjeinek felelnek meg. A 97–99 dolláros tartomány továbbra is fontos támaszzóna, amelyet a 38,2%-os Fibonacci-visszatérési szint is megerősít.
 Forrás: XTB

A nap chartja 📉 A DE40 0,7%-kal esett, és az európai piac gyenge hangulata közepette teszteli a kulcsfontosságú támaszszintet (2026. október 8.)

📉 Az arany 1,7%-ot veszít
Gazdasági naptár: nyugodt szerda, a figyelem középpontjában a FOMC jegyzőkönyve és az olajpiac áll 🛢️


Reggeli összefoglaló (07.10.2026)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.