


Trump betiltaná az amerikai dízelexportot. Újabb sokk a globális piacok számára?
Donald Trump amerikai elnök támogatja az Egyesült Államokból származó dízelexport korlátozását, miközben Scott Bessent pénzügyminiszter megerősítette, hogy a kormányzat teljes és részleges tilalom lehetőségét is vizsgálja. Egyelőre nem született döntés, Trump azonban azt mondta, hogy annak gyorsan meg kell születnie. Ez jelentős változást jelent a kormányzat korábbi álláspontjához képest, amely szkeptikus volt az üzemanyag-export korlátozásával kapcsolatban. Ha a javaslatot elfogadják, az komoly csapást mérhet a globális dízelkínálatra.
Az ok egyszerű: az Egyesült Államokban a dízel ára olyan szintre emelkedett, amely már nemcsak a járművezetők, hanem a gazdaság egészének szempontjából is jelentőséggel bír. Az EIA adatai szerint a dízel átlagos kiskereskedelmi ára szeptember 21-én gallononként 6,52 dollár volt, szemben a mindössze két héttel korábbi 5,96 dollárral. Az AAA szeptember 22-én mintegy 6,53 dolláros rekordátlagot jelentett. Első ránézésre tehát az exporttilalom egyszerű megoldásnak tűnhet: ha több dízel marad az Egyesült Államokban, a belföldi kínálat nő, az árak pedig csökkenhetnek. A finomított olajtermékek piaca azonban ennél jóval összetettebb.
Az exporttilalom csak látszólag csökkentheti az árakat
A legközvetlenebb hatás valóban valószínűleg az amerikai piac számára lenne kedvező. Azokat a dízelmennyiségeket, amelyek jelenleg Mexikóba, Latin-Amerikába, Európába és más célállomásokra kerülnek, belföldön kellene értékesíteni. A helyi kínálat növekedése lefelé nyomná a nagykereskedelmi árakat, idővel pedig potenciálisan a forgalmazók és a benzinkutak által fizetett árakat is.
A hatás potenciális nagyságrendje korántsem elhanyagolható. Az Egyesült Államok a világ egyik legnagyobb finomított kőolajtermék-exportőre. 2025-ben a legfontosabb közlekedési üzemanyagok exportja átlagosan napi mintegy 2,4 millió hordót tett ki, amelynek több mint felét a desztillátumok – ezen belül elsősorban a dízel – adták. 2026 áprilisában a desztillátumok exportja elérte a napi 1,6 millió hordót is, ami 2017 óta a legmagasabb szint.
Már ezen mennyiségek egy részének visszairányítása a belföldi piacra is gyorsan csökkenthetné a spotárakat az Egyesült Államok Öböl-partján, amely az ország finomító- és exportiparának központja. A probléma az, hogy az Öböl-parton alacsonyabb árak nem jelentenének automatikusan ugyanilyen mértékű árcsökkenést Iowában, New Yorkban vagy Kaliforniában. A finomított termékeket fizikailag továbbra is csővezetékeken, terminálokon, vasúti hálózatokon és tárolókapacitásokon keresztül kell eljuttatni a fogyasztókhoz, miközben a regionális logisztikai korlátok miatt az amerikai üzemanyagpiac nem teljesen egységes.
A legnagyobb probléma: az Egyesült Államok nem tud a benzintől és a repülőgép-üzemanyagtól függetlenül dízelt előállítani
Egy finomító nem olyan üzem, amely egyik napról a másikra egyszerűen úgy dönthet, hogy kizárólag dízelt gyárt. Egy hordó nyersolajból különböző termékek egész sora készül, többek között benzin, dízel, repülőgép-üzemanyag, LPG és egyéb komponensek. 2026 júniusában az amerikai finomítói kibocsátás mintegy 43,8%-át a benzin, körülbelül 29,6%-át a desztillátumok, 12,4%-át pedig a repülőgép-üzemanyag adta. Az Öböl-parton a desztillátumok aránya körülbelül 31,5% volt.
Ez kulcsfontosságú a kockázat megértéséhez. Ha az exporttilalom miatt jelentősen esnének a dízelárak az Öböl-parton, az a finomítók gazdaságosságát is rontaná. A finomítók nem egyetlen termék árát vizsgálják elszigetelten. A teljes üzemanyagkosár értékét vetik össze a nyersolaj költségével.
Egy szélsőséges forgatókönyvben az exportkorlátozás ezért paradox helyzetet teremthetne: kezdetben növelné a dízel kínálatát az Egyesült Államokban és lefelé nyomná az árakat, ugyanakkor csökkentené a finomítói marzsokat. Ha egyes üzemek a feldolgozási kapacitás visszafogásával reagálnának, vagyis kevesebb nyersolajat dolgoznának fel, akkor a dízel, a benzin és a repülőgép-üzemanyag termelése is csökkenhetne. Ezért ismerte el Trump, hogy a dízelexport korlátozása a benzinpiacra is hatással lehet, miközben a kormányzat a teljes finomítói rendszerre gyakorolt következményeket elemzi.
A valódi probléma jelenleg a finomítói marzsokban, nem pusztán a nyersolaj árában rejlik
A jelenlegi dízelpiac azért szokatlan, mert az árak emelkedését nem kizárólag a drága nyersolaj okozza. Az EIA rámutat, hogy a dízelárakat jelenleg egyszerre támogatják a magas nyersolajárak és a rendkívül magas crack spreadek, vagyis a finomított termék ára és az előállításához szükséges nyersolaj költsége közötti különbség. A crack spreadek a finomítói jövedelmezőség egyik legfontosabb piaci mérőszámai.
A finomított termékek globális kínálatát geopolitikai zavarok és a világ finomítói kapacitásának egy részét érintő kiesések korlátozzák. Az Axios szerint jelenleg a globális finomítói kapacitás mintegy 7–8%-a van kieső állapotban, miközben az Oroszországot érintő korlátozások és az üzemanyagáramlásokat érintő szélesebb körű zavarok további nyomást gyakorolnak a dízelpiacra.
Ez azt jelenti, hogy a nyersolaj ára stabilizálódhat vagy akár csökkenhet is, miközben a dízel továbbra is rendkívül drága marad. A fogyasztók számára a Brent vagy a WTI ára csak az egyenlet egyik része. A nyersolaj és a benzinkúton fizetett ár között ott vannak a finomítás, a logisztika, a nagykereskedelmi elosztás, az adók és a kiskereskedelmi marzsok költségei.
A világ napi mintegy 1,5 millió hordó amerikai desztillátumexportot veszíthetne el
A globális piac szempontjából egy teljes exporttilalom jóval komolyabb esemény lenne, mint az Egyesült Államok szempontjából. Az USA jelenleg egyfajta „swing supplier”, vagyis rugalmas kínáló szerepét tölti be a finomított termékek piacán. Amikor máshol hiány alakul ki, az Öböl-part versenyképes finomítói növelhetik az exportot, és azokba a piacokba irányíthatják az üzemanyagot, ahol a legmagasabbak az árak.
2026 tavaszán, amikor a Hormuzi-szoros körüli zavarok növelték az amerikai üzemanyagok iránti globális keresletet, az Egyesült Államok nyersolaj- és kőolajtermék-exportja rekordot, napi 13,6 millió hordót ért el. A desztillátumok exportja önmagában áprilisban átlagosan napi 1,6 millió hordó volt.
Ha ennek a kínálatnak jelentős részét kivonnák a globális piacról, az importőröknek más forrásokból származó dízelért kellene versenyezniük. A leginkább kitett gazdaságok azok lennének, amelyek erősen függnek az amerikai dízeltől. Lengyelország viszonylag kis mennyiségű dízelt importál az Egyesült Államokból. Mexikó ezzel szemben az amerikai üzemanyagok egyik legfontosabb célpiaca. Csak júniusban több mint 7,6 millió hordó desztillátumot szállítottak oda az Öböl-partról, ami napi mintegy 256 000 hordónak felel meg.
Az eredmény a finomított termékek árának emelkedése lehet Latin-Amerikában és más, importra támaszkodó piacokon, miközben erősödne a verseny az európai, közel-keleti és ázsiai készletekért.
Miért gyűrűzhetne vissza az exporttilalom végül magasabb amerikai árakba?
Ez a javaslat központi paradoxona. Az első szakaszban a mechanizmus egyszerű: több dízel marad az Egyesült Államokban, nőnek a belföldi készletek, a nagykereskedelmi árak pedig csökkennek. De csak egy bizonyos pontig.
A következő szakaszban a helyzet már bonyolultabbá válik. Az Egyesült Államok korlátozza az exportot, a globális dízelkínálat csökken, a nemzetközi finomítotttermék-árak emelkednek, a crack spreadek pedig az USA-n kívüli piacokon szélesednek. Ez pedig megváltoztatja a globális kereskedelmi folyamatokat, valamint az alapanyagok és a keverési komponensek árait is.
Ezzel párhuzamosan az amerikai finomítók elveszítenék annak lehetőségét, hogy termelésük egy részét a legjövedelmezőbb külföldi piacokon értékesítsék. Ha a belföldi dízelárakat mesterségesen a globális árszint alá szorítják, csökkenhet a termelés maximalizálásának ösztönzője. Éppen ezért egyes, az Axios által idézett elemzők szerint az exporttilalom átmenetileg csökkentheti az amerikai árakat, miközben külföldön emeli azokat, és végül magasabb költségeket okozhat az amerikai gazdaságban is.
A dízel különösen fontos az infláció szempontjából. Problémába kerülhetnek a finomítók?
A dízel gazdasági jelentősége jóval nagyobb annál, mint amit a háztartások közvetlen kiadásaiban képviselt aránya sugallna. A nehézteherautó-közlekedés, a mezőgazdaság jelentős része, az építőipari gépek, a logisztika és az ipar egyes területei mind nagymértékben támaszkodnak a dízelre. A magasabb dízelárak növelik az élelmiszerek, a nyersanyagok és gyakorlatilag minden, az ellátási láncokon keresztül szállított termék költségét.
Ezért a dízel azon üzemanyagok közé tartozik, amelyek áremelkedése a magasabb szállítási és termelési költségeken keresztül viszonylag gyorsan megjelenhet a maginflációban. Mivel az árak már meghaladják a gallononkénti 6,50 dollárt, a gazdálkodókra, fuvarozókra és logisztikai vállalatokra nehezedő nyomás így jóval nagyobb, mint egy évvel ezelőtt. Az AAA adatai szerint a jelenlegi átlagos dízelár közel 2,83 dollárral magasabb a tavalyinál. Ez segít megmagyarázni, miért fontolgat a kormányzat egy olyan intézkedést, amely egészen a közelmúltig valószínűtlennek tűnt.
A pénzügyi piacok szempontjából fontos különválasztani a nyersolaj-termelőket és a finomítókat. A nyersolaj-termelőkre gyakorolt hatás közvetett lenne. A finomítók nyersolaj iránti kereslete csak akkor csökkenhetne, ha a gyengébb marzsok végül a feldolgozási volumen visszaeséséhez vezetnének.
A finomítói vállalatok számára azonban a következmények közvetlenek lennének. Az Öböl-parton működő finomítók jelenleg profitálnak abból, hogy képesek választani a belföldi és a külföldi piacok között. Az export lehetővé teszi számukra, hogy ott értékesítsék a dízelt, ahol annak értéke a legmagasabb. Egy tilalom ezt a rugalmasságot korlátozná.
A kezdeti piaci reakció ezért valószínűleg az amerikai dízel crack spreadek szűkülése lenne a külföldi benchmarkokhoz képest. Eközben Európában vagy Latin-Amerikában szélesedhetnének a crack spreadek. Ez magyarázza a finomítói iparág ellenállását is. Az American Petroleum Institute szerint a piacnak több kínálatra és nagyobb rugalmasságra van szüksége, nem pedig exportkorlátozásokra, mivel az ilyen intézkedések tovább mélyíthetik a jelenlegi problémákat. Ez egy iparági lobbiszervezet álláspontja, amelyet meg kell különböztetni a szabályozás hatásainak független értékelésétől.
A teljes és a részleges tilalom két teljesen eltérő forgatókönyv
A piac számára most az lesz a legfontosabb kérdés, hogy pontosan hogyan nézne ki egy esetleges szabályozás. A teljes tilalom rendkívül agresszív intézkedés lenne, amely a globális üzemanyagáramlások jelentős átrendeződését válthatná ki. A részleges korlátozások, az engedélyköteles rendszer vagy az ideiglenes exportlimitek nagyobb kontrollt biztosítanának a kormányzatnak a belföldi készletek felett, miközben továbbra is lehetővé tennék a finomítók számára, hogy kiszolgálják a kulcsfontosságú külföldi piacokat.
Ezért erősítette meg Bessent, hogy a kormányzat teljes és részleges lehetőségeket is vizsgál, valamint elemzi, hogy a korlátozások miként hatnának az amerikai finomítói kapacitásra. Az üzemanyagpiac szempontjából ez a különbség kritikus fontosságú. Néhány százezer hordó/nap export visszafogása elsősorban a belföldi készletek feltöltésének eszközeként működhetne. Az amerikai dízel teljes kivonása a globális piacról viszont nemzetközi szinten is jelentős kínálati sokkot jelentene.
A dízelpiac nehéz szakaszba lép
Az export korlátozásának ötlete elsősorban azt mutatja, mennyire feszes lett a globális finomítotttermék-piac. Az Egyesült Államok jelentős finomítói kapacitással rendelkezik és nagy dízelexportőr, de nem működik elszigetelten a világ többi részétől. Az amerikai finomítók nyersolajat vásárolnak, egyszerre többféle üzemanyagot állítanak elő, majd azokat azokba a piacokba irányítják, ahol az árstruktúra a legmagasabb megtérülést kínálja.
Egy exporttilalom ezért gyorsan növelheti a dízel belföldi elérhetőségét és csökkentheti az amerikai nagykereskedelmi árakat, különösen az Öböl-parton. Ez azonban nem jelenti azt, hogy az egész országban automatikusan ugyanilyen mértékű árcsökkenés jelenne meg a benzinkutakon. Hosszabb távon az lesz a kulcskérdés, hogyan reagálnak a finomítók. Ha az alacsonyabb belföldi dízelárak jelentősen csökkentenék a marzsokat és a finomítói feldolgozási volument, akkor a kínálat kezdeti növekedése részben visszafordulhatna.
Éppen ezért a piac most három dologra fog elsősorban figyelni, nem pedig önmagában a hír címére: a korlátozások mértékére, arra, hogy mennyi ideig maradnának érvényben, valamint arra, hogy a kormányzat engedi-e a finomítóknak termelésük egy részének további exportját. Ezek a tényezők határozzák majd meg, hogy a szabályozás rövid távú eszköz marad-e az amerikai árak csökkentésére, vagy egy újabb zavarforrássá válik egy már így is rendkívül feszes globális üzemanyagpiacon.
LSAGASOIL dízel határidős kontraktus grafikonja (D1)
Láthatjuk, hogy a dízel határidős jegyzései kisebb mértékben estek, mint a Brent nyersolaj ára, és továbbra is a történelmi csúcsok közelében tartózkodnak. Az esetleges amerikai exporttilalomról szóló hírek további támogatást nyújtottak a vevőknek.
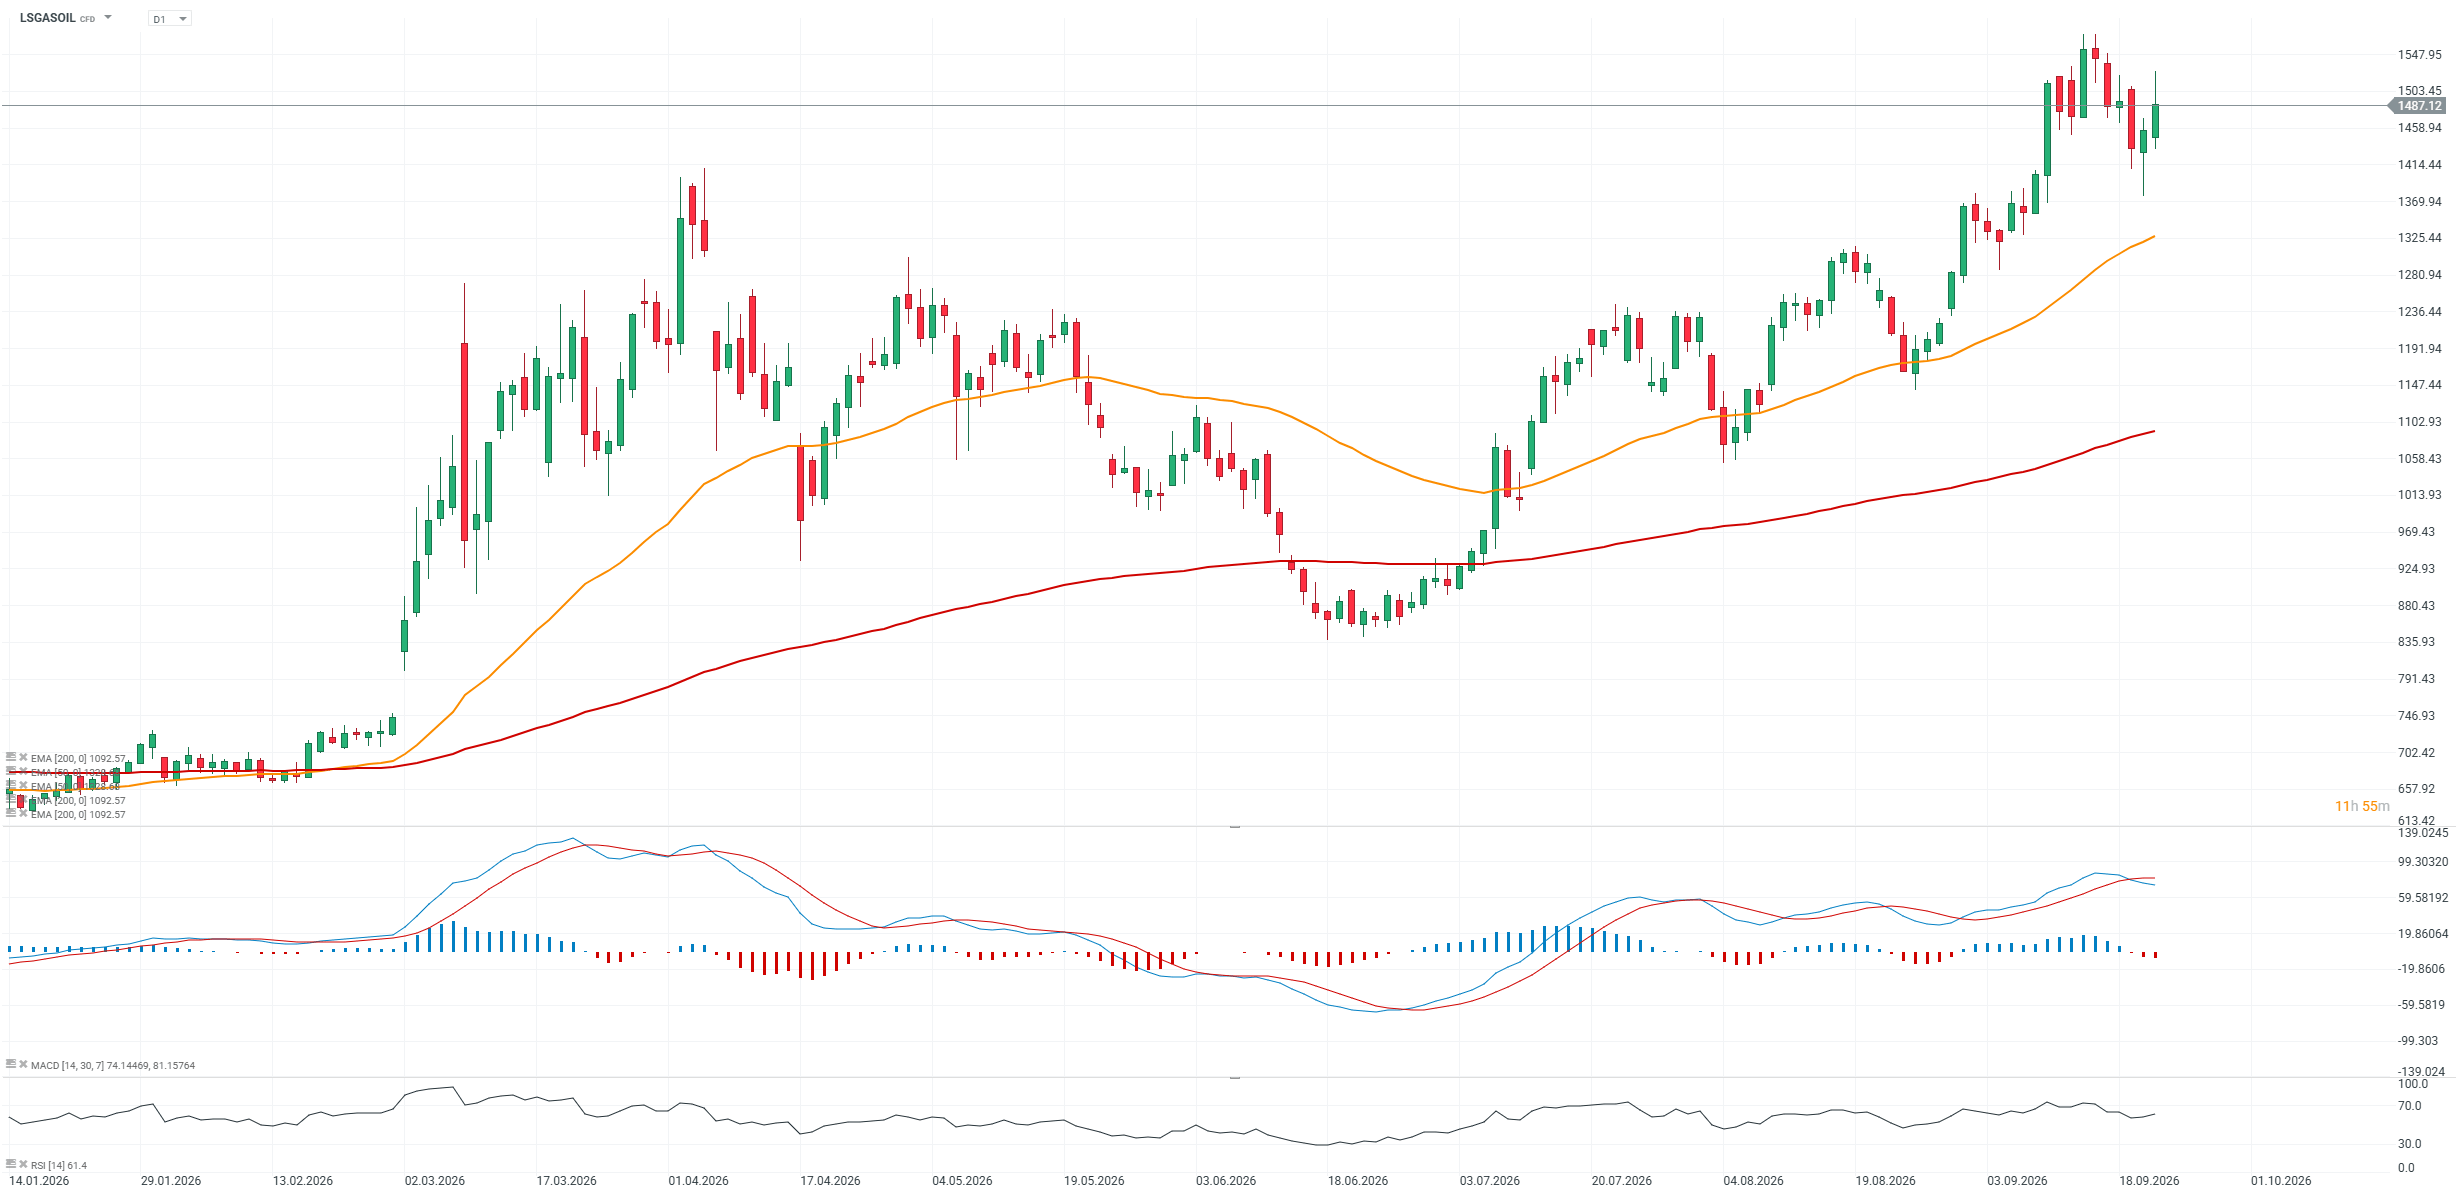 Forrás: xStation5

Az ezüst a Fed és a dollár nyomása alatt



Olajár-korrekció: a WTI 90 dollár alá esett


Reggeli összefoglaló: A globális piacokat az AI-hullám, a fokozódó geopolitikai feszültségek és a szigorú monetáris politikát folytató központi bankok hajtják (2026. szeptember 22.)

Reggeli összefoglaló: Trump és Hszi a geopolitikai feszültségek árnyékában (2026. szeptember 21.)
Ezen tartalmat az XTB S.A. készítette, amelynek székhelye Varsóban található a következő címen, Prosta 67, 00-838 Varsó, Lengyelország (KRS szám: 0000217580), és a lengyel pénzügyi hatóság (KNF) felügyeli (sz. DDM-M-4021-57-1/2005). Ezen tartalom a 2014/65/EU irányelvének, ami az Európai Parlament és a Tanács 2014. május 15-i határozata a pénzügyi eszközök piacairól , 24. cikkének (3) bekezdése , valamint a 2002/92 / EK irányelv és a 2011/61 / EU irányelv (MiFID II) szerint marketingkommunikációnak minősül, továbbá nem minősül befektetési tanácsadásnak vagy befektetési kutatásnak. A marketingkommunikáció nem befektetési ajánlás vagy információ, amely befektetési stratégiát javasol a következő rendeleteknek megfelelően, Az Európai Parlament és a Tanács 596/2014 / EU rendelete (2014. április 16.) a piaci visszaélésekről (a piaci visszaélésekről szóló rendelet), valamint a 2003/6 / EK európai parlamenti és tanácsi irányelv és a 2003/124 / EK bizottsági irányelvek hatályon kívül helyezéséről / EK, 2003/125 / EK és 2004/72 / EK, valamint az (EU) 2016/958 bizottsági felhatalmazáson alapuló rendelet (2016. március 9.) az 596/2014 / EU európai parlamenti és tanácsi rendeletnek a szabályozási technikai szabályozás tekintetében történő kiegészítéséről a befektetési ajánlások vagy a befektetési stratégiát javasló vagy javasló egyéb információk objektív bemutatására, valamint az egyes érdekek vagy összeférhetetlenség utáni jelek nyilvánosságra hozatalának technikai szabályaira vonatkozó szabványok vagy egyéb tanácsadás, ideértve a befektetési tanácsadást is, az A pénzügyi eszközök kereskedelméről szóló, 2005. július 29-i törvény (azaz a 2019. évi Lap, módosított 875 tétel). Ezen marketingkommunikáció a legnagyobb gondossággal, tárgyilagossággal készült, bemutatja azokat a tényeket, amelyek a szerző számára a készítés időpontjában ismertek voltak , valamint mindenféle értékelési elemtől mentes. A marketingkommunikáció az Ügyfél igényeinek, az egyéni pénzügyi helyzetének figyelembevétele nélkül készül, és semmilyen módon nem terjeszt elő befektetési stratégiát. A marketingkommunikáció nem minősül semmilyen pénzügyi eszköz eladási, felajánlási, feliratkozási, vásárlási felhívásának, hirdetésének vagy promóciójának. Az XTB S.A. nem vállal felelősséget az Ügyfél ezen marketingkommunikációban foglalt információk alapján tett cselekedeteiért vagy mulasztásaiért, különösen a pénzügyi eszközök megszerzéséért vagy elidegenítéséért. Abban az esetben, ha a marketingkommunikáció bármilyen információt tartalmaz az abban megjelölt pénzügyi eszközökkel kapcsolatos eredményekről, azok nem jelentenek garanciát vagy előrejelzést a jövőbeli eredményekkel kapcsolatban.