


-
Las acciones de Alphabet acumulan una caída del 18,5% en un mes, casi el doble del retroceso del Nasdaq 100, tras unos resultados trimestrales que no cumplieron todas las expectativas.
-
Alphabet cotiza a un PER forward de 20,8 veces, por debajo de Microsoft y Amazon, aunque sus elevadas inversiones en inteligencia artificial siguen presionando el flujo de caja libre.
-
Google Cloud y Gemini ofrecen oportunidades de crecimiento, pero la recuperación sostenida de las acciones dependerá de que las inversiones en infraestructura se traduzcan en una mayor rentabilidad.

-
Las acciones de Alphabet acumulan una caída del 18,5% en un mes, casi el doble del retroceso del Nasdaq 100, tras unos resultados trimestrales que no cumplieron todas las expectativas.
-
Alphabet cotiza a un PER forward de 20,8 veces, por debajo de Microsoft y Amazon, aunque sus elevadas inversiones en inteligencia artificial siguen presionando el flujo de caja libre.
-
Google Cloud y Gemini ofrecen oportunidades de crecimiento, pero la recuperación sostenida de las acciones dependerá de que las inversiones en infraestructura se traduzcan en una mayor rentabilidad.
Las grandes tecnológicas han perdido terreno en Wall Street durante las últimas semanas, aunque la magnitud de las caídas ha sido bastante distinta entre compañías. Alphabet pasó de cotizar en US$352,72 el 12 de octubre a US$287,38 el 10 de noviembre, acumulando una caída de 18,5% que casi duplica el retroceso del 9,5% registrado por el Nasdaq 100 durante el mismo período. La diferencia se acentuó especialmente después de la publicación de sus resultados trimestrales, cuando las acciones de la matriz de Google se desplomaron 12,6% en la sesión del 29 de octubre.
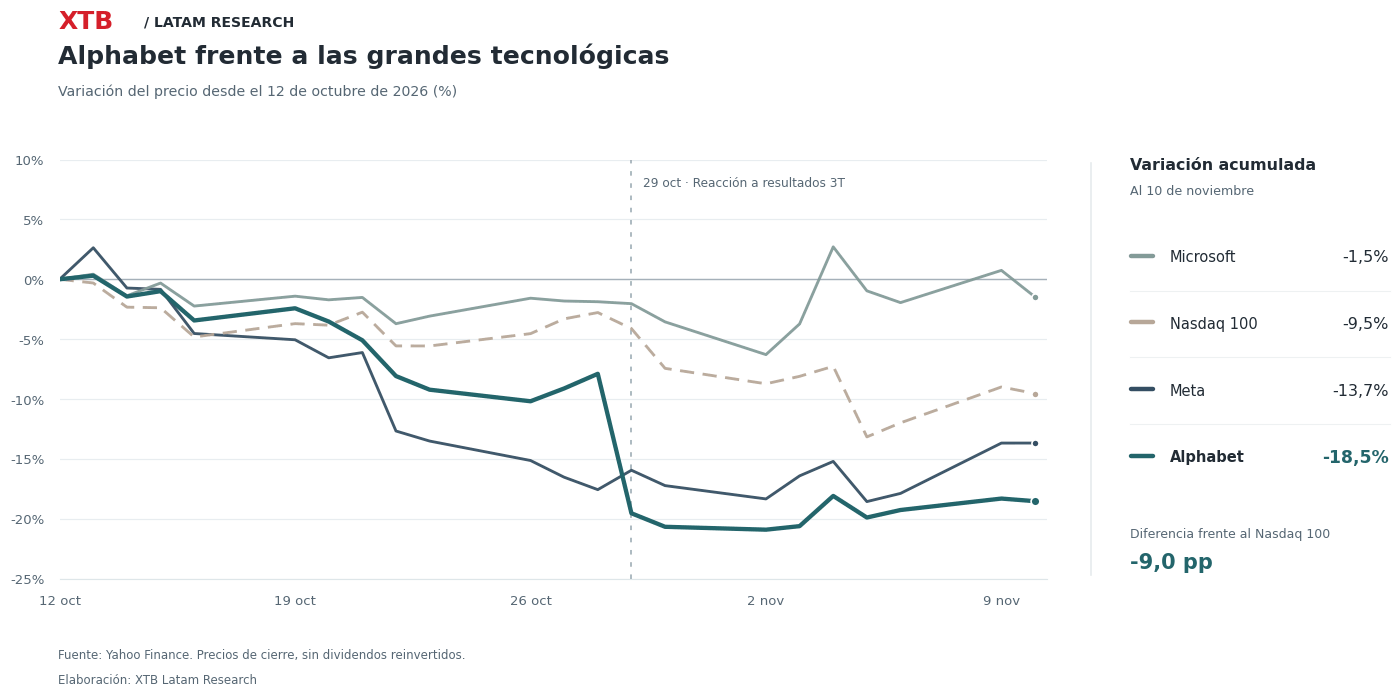 Comparación de la caída de Alphabet y el Nasdaq 100 entre octubre y noviembre.
Resultados de Alphabet: crecimiento de Google Cloud y presión sobre el flujo de caja
Los últimos resultados de Alphabet mostraron que el negocio sigue creciendo, aunque no al ritmo que esperaba el mercado. Sus ingresos aumentaron 25% interanual hasta US$127.600 millones, impulsados por el avance de 103% de Google Cloud, pero quedaron ligeramente por debajo de las proyecciones. Google Search también moderó su crecimiento de 17% a 12%, mientras el beneficio por acción alcanzó US$2,12 frente a los US$3,02 previstos. En este último resultado influyó una pérdida contable asociada a su inversión en SpaceX, por lo que no todo el desvío refleja un deterioro de las operaciones, especialmente considerando que el resultado operativo de Alphabet creció 30%.
El crecimiento de Google Cloud también viene acompañado de inversiones cada vez mayores en centros de datos, servidores y equipos destinados a la inteligencia artificial. Durante el tercer trimestre, Alphabet destinó US$51.400 millones a inversiones de capital, superando los US$42.300 millones que generó con sus operaciones y registrando un flujo de caja libre negativo de US$9.100 millones. Este resultado corresponde únicamente al trimestre, ya que en los últimos doce meses la compañía todavía acumuló un flujo positivo de US$19.747 millones. Sin embargo, Alphabet mantiene su previsión de invertir entre US$195.000 y US$205.000 millones durante 2026 y anticipa que estos desembolsos seguirán aumentando en 2027, lo que podría limitar su generación de caja durante los próximos trimestres.
Valoración de Alphabet: ¿están baratas sus acciones frente a Microsoft, Amazon y Meta?
La caída de las acciones también ha reducido la valoración de Alphabet en relación con sus ganancias esperadas, dejando a la compañía cotizando a un PER forward de 20,8 veces, por debajo de las 25,7 veces de Microsoft y las 27,4 veces de Amazon, aunque todavía ligeramente por encima de las 19,5 veces de Meta. Este múltiplo resulta especialmente útil porque las ganancias históricas de Alphabet se han visto afectadas por importantes movimientos contables relacionados con sus inversiones financieras. Sin embargo, que una acción cotice a un PER menor no significa necesariamente que esté barata, ya que también deben considerarse las diferencias de crecimiento, rentabilidad y necesidades de inversión entre las compañías.
La comparación cambia al incorporar otros múltiplos que permiten evaluar cuánto vale cada compañía respecto de sus resultados operativos y su generación de caja. Alphabet registra un EV/EBITDA de 18,4 veces, por encima de las 14,4 veces de Meta, aunque todavía por debajo de las 19,6 veces de Microsoft. La diferencia es mucho mayor al revisar el precio sobre el flujo de caja libre de los últimos doce meses, donde Alphabet alcanza las 178,9 veces, frente a las 57,2 de Meta y las 66,0 de Microsoft. Este múltiplo tan elevado se explica principalmente por las inversiones en infraestructura que han reducido considerablemente el efectivo disponible, aunque no significa por sí solo que sus acciones estén sobrevaloradas. La clave será determinar cuánto de ese gasto podrá transformarse en mayores ingresos y generación de caja durante los próximos años.
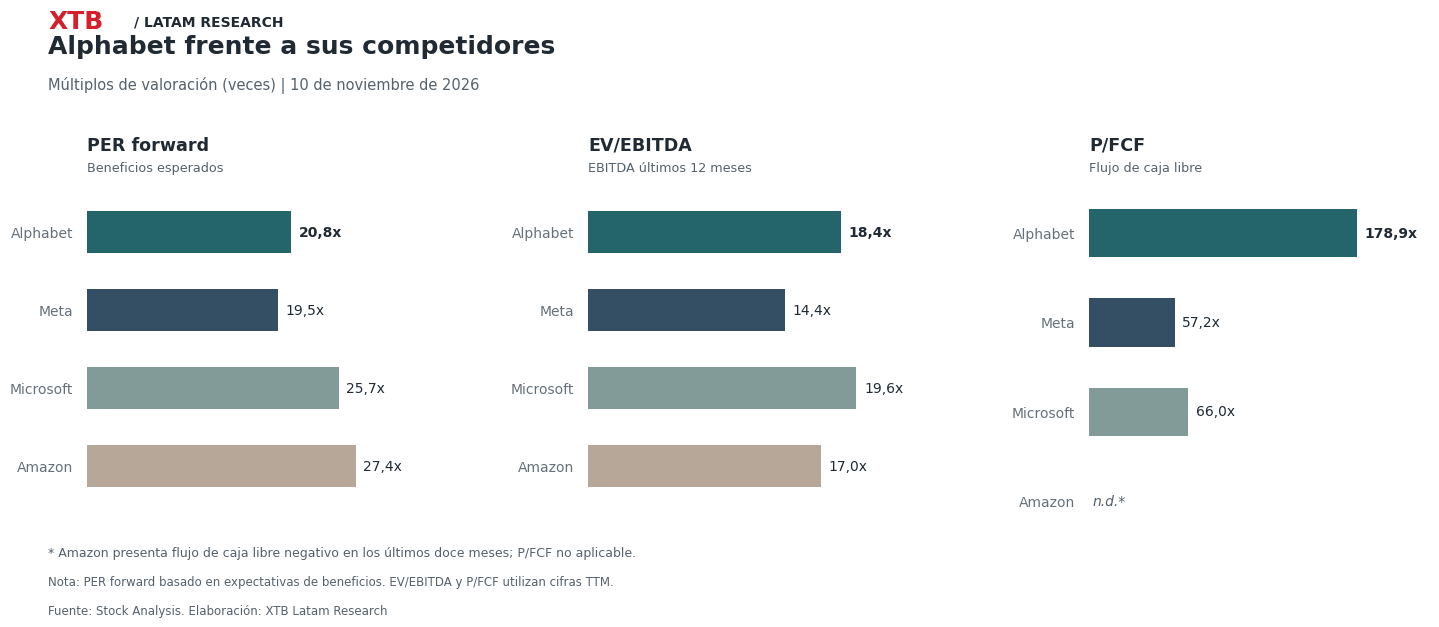 Comparación de los múltiplos de valoración de Alphabet, Microsoft, Amazon y Meta.
Google Cloud y Gemini: oportunidades de crecimiento y desafíos de rentabilidad
Las inversiones en infraestructura también están abriendo nuevas oportunidades para Alphabet, especialmente a través de Google Cloud y la venta de sus propios sistemas TPU para inteligencia artificial. Al cierre de septiembre, el negocio de nube acumulaba cerca de US$561.000 millones en contratos pendientes de reconocer como ingresos, de los cuales la compañía espera materializar algo más del 55% durante los próximos dos años. A esto se suma la expectativa de que las ventas de sistemas TPU ganen mayor impulso en 2027, aunque aprovechar esa demanda también requerirá nuevas inversiones para ampliar su capacidad. El desafío será conseguir que este crecimiento se traduzca en una mayor rentabilidad y permita recuperar progresivamente el flujo de caja que hoy está destinando a su expansión.
La inteligencia artificial también está cambiando la forma en que Google obtiene ingresos de su negocio de búsquedas, especialmente a medida que incorpora funciones capaces de responder directamente las consultas de los usuarios. La aplicación Gemini ya superó los 1.000 millones de usuarios mensuales y Google asegura que las búsquedas están creciendo a su mayor ritmo en cinco años, impulsadas en parte por estas nuevas herramientas. Para aprovechar esa actividad, la compañía está incorporando publicidad en las respuestas generadas por IA mediante AI Overviews y AI Mode, ampliando progresivamente su presencia en nuevos mercados. Sin embargo, todavía debe demostrar que estos formatos pueden generar ingresos comparables a los de la publicidad tradicional, que continúa siendo una de sus principales fuentes de ganancias.
El crecimiento de Google Cloud y la expansión de Gemini ofrecen nuevas oportunidades para Alphabet, pero también requieren inversiones cada vez mayores que todavía deben traducirse en una generación de caja más sólida. La caída de sus acciones ha dejado una valoración más atractiva frente a las ganancias esperadas, aunque esa diferencia es mucho menos evidente cuando se considera el efectivo disponible después de financiar su expansión. Por eso, más que una oportunidad de compra evidente, Alphabet parece encontrarse en un punto donde sus perspectivas de crecimiento siguen siendo favorables, pero una recuperación sostenida de la acción dependerá de que la inteligencia artificial comience a generar retornos acordes con las inversiones que está realizando.
Análisis técnico de Alphabet (GOOGL.US): soportes y resistencias
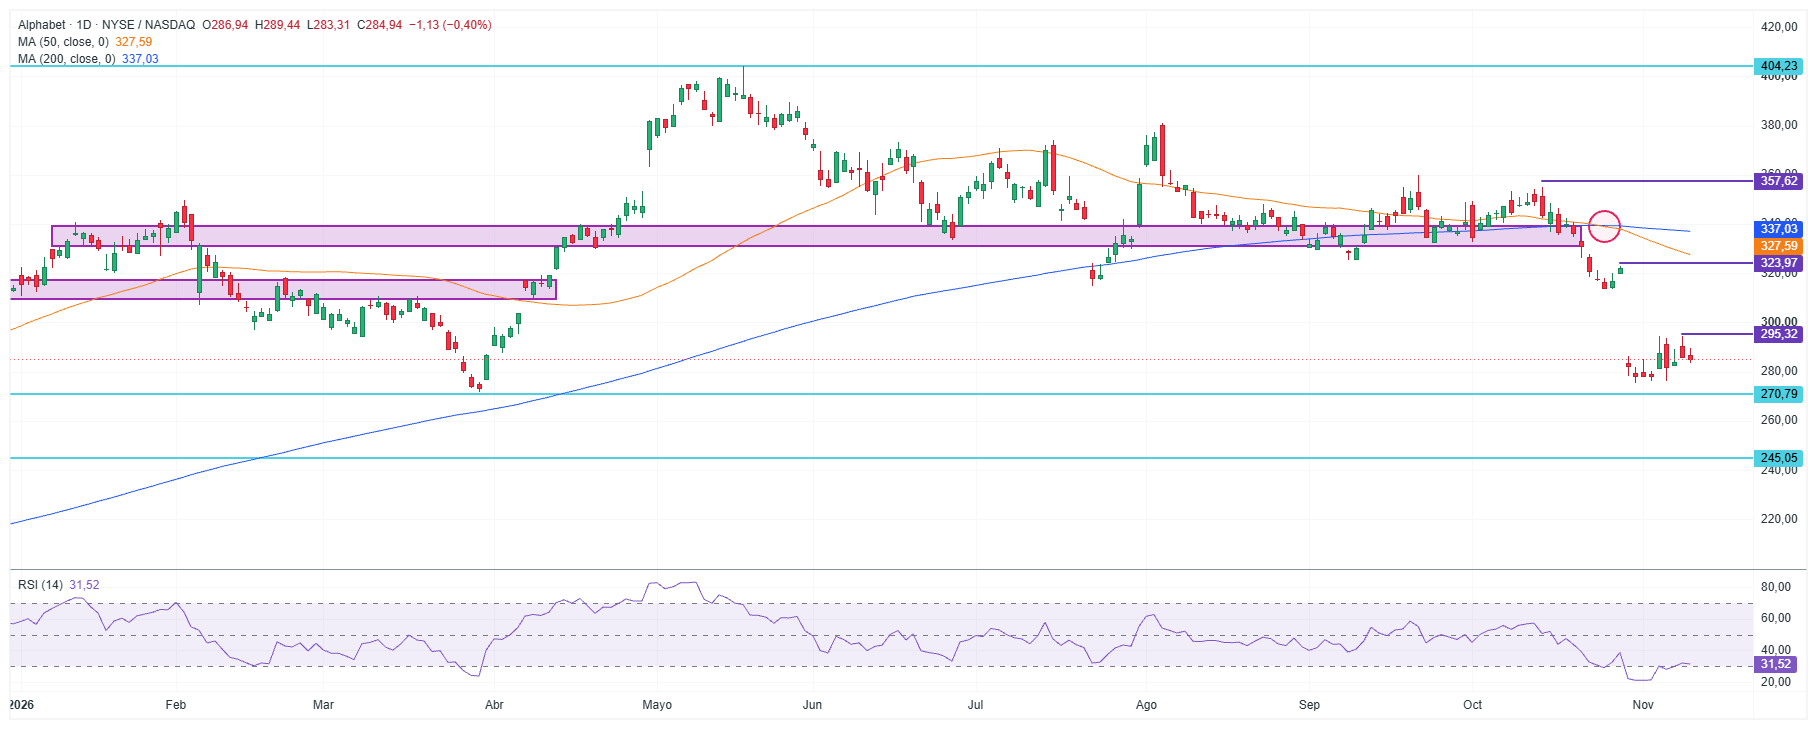 Análisis técnico de Alphabet en temporalidad diaria (D1). Fuente: xStation 5, XTB. Elaboración: XTB Latam Research.
Las acciones de Alphabet mantienen una tendencia bajista después de perder sus medias móviles de 50 y 200 sesiones, ubicadas en US$327,59 y US$337,03, respectivamente. Con el precio cerca de US$285, la primera resistencia aparece en US$295,32, mientras que una recuperación más amplia podría llevar la cotización hacia los US$323,97. Por el contrario, si las caídas continúan, el soporte más cercano se encuentra en US$270,79, seguido por los US$245,05. El RSI se sitúa en 31,52 puntos, muy cerca de niveles de sobreventa, lo que refleja la intensidad de las últimas caídas, aunque todavía no entrega señales claras de un cambio de tendencia.


Niveles clave del día: plata, DAX 40 y Nasdaq 100 ante el repunte de los mercados


Apertura de mercado: Nasdaq 100 vuelve a poner a prueba su media móvil de 200 días



Cierre de mercado: El IPC golpea a los mercados, la Fed endurece su postura y Wall Street cae


Anthropic presenta nuevos modelos de IA y prepara una IPO de hasta US$64.400 millones
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "