

- Los futuros de los índices estadounidenses registran alzas moderadas, mientras los inversores esperan la decisión del FOMC y la publicación de las últimas proyecciones macroeconómicas y el gráfico de puntos (dot plot).
- Sólidos datos de ventas minoristas en Estados Unidos: las ventas de agosto aumentaron inesperadamente un 1,2% mensual (frente al +0,8% mensual esperado), recuperándose tras la caída de julio.
- El sector de semiconductores respalda al Nasdaq: Intel sube en las operaciones previas a la apertura y al inicio de la sesión tras informaciones sobre conversaciones con SK Hynix respecto al inicio de la producción de memorias en Estados Unidos.
- Desplome de las acciones de JB Hunt: la compañía de transporte cae más de un 12% tras emitir una advertencia sobre sus beneficios y señalar el aumento de los costos operativos.

- Los futuros de los índices estadounidenses registran alzas moderadas, mientras los inversores esperan la decisión del FOMC y la publicación de las últimas proyecciones macroeconómicas y el gráfico de puntos (dot plot).
- Sólidos datos de ventas minoristas en Estados Unidos: las ventas de agosto aumentaron inesperadamente un 1,2% mensual (frente al +0,8% mensual esperado), recuperándose tras la caída de julio.
- El sector de semiconductores respalda al Nasdaq: Intel sube en las operaciones previas a la apertura y al inicio de la sesión tras informaciones sobre conversaciones con SK Hynix respecto al inicio de la producción de memorias en Estados Unidos.
- Desplome de las acciones de JB Hunt: la compañía de transporte cae más de un 12% tras emitir una advertencia sobre sus beneficios y señalar el aumento de los costos operativos.
Situación del mercado e índices
Los datos del IPC de agosto y las ventas minoristas mejores de lo esperado (+1,2% mensual) generaron debate en el mercado en torno a las medidas de la Reserva Federal. El mercado descuenta una probabilidad superior al 90% de una subida de tasas de 25 puntos base en la reunión de hoy. Se prestará especial atención al mensaje de la conferencia y al gráfico de puntos (dot plot) actualizado, que determinará si se mantendrá una postura restrictiva durante los próximos trimestres. La moderación de las subidas de los precios del petróleo y la estabilización del mercado de bonos del Tesoro ofrecen un ligero alivio.
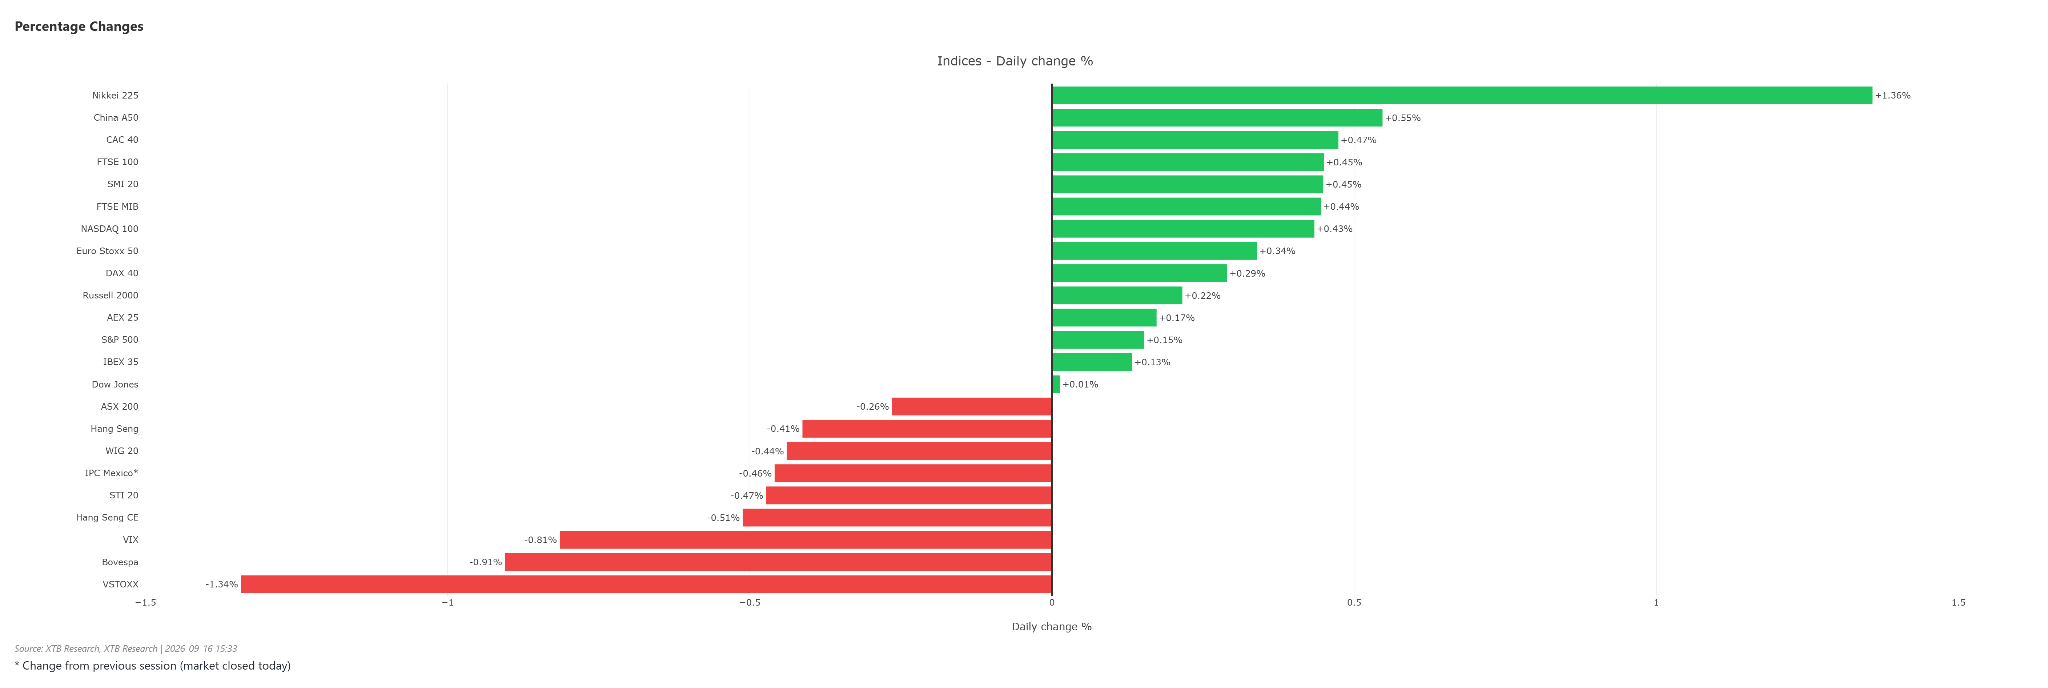
En el mercado al contado y en los contratos de futuros, observamos intentos de defensa tras las recientes caídas:
- US500 (futuros de S&P 500): el contrato sube aproximadamente un +0,2% - +0,3%, intentando formar un mínimo local alrededor de los 7.606 puntos.
- US100 (futuros de Nasdaq 100): sube un +0,4% - +0,5%, recuperándose de la debilidad de las sesiones anteriores gracias a la fortaleza relativa de los líderes tecnológicos y los semiconductores.
- US30 (futuros de Dow Jones): cae moderadamente un 0,2%, todavía influido por informes mixtos de los sectores industrial y de transporte.
- US2000 (futuros de Russell 2000): rebota un +0,4%, aunque las acciones de pequeña capitalización siguen siendo muy sensibles a los elevados rendimientos de los bonos.
Análisis técnico del S&P 500 (D1)
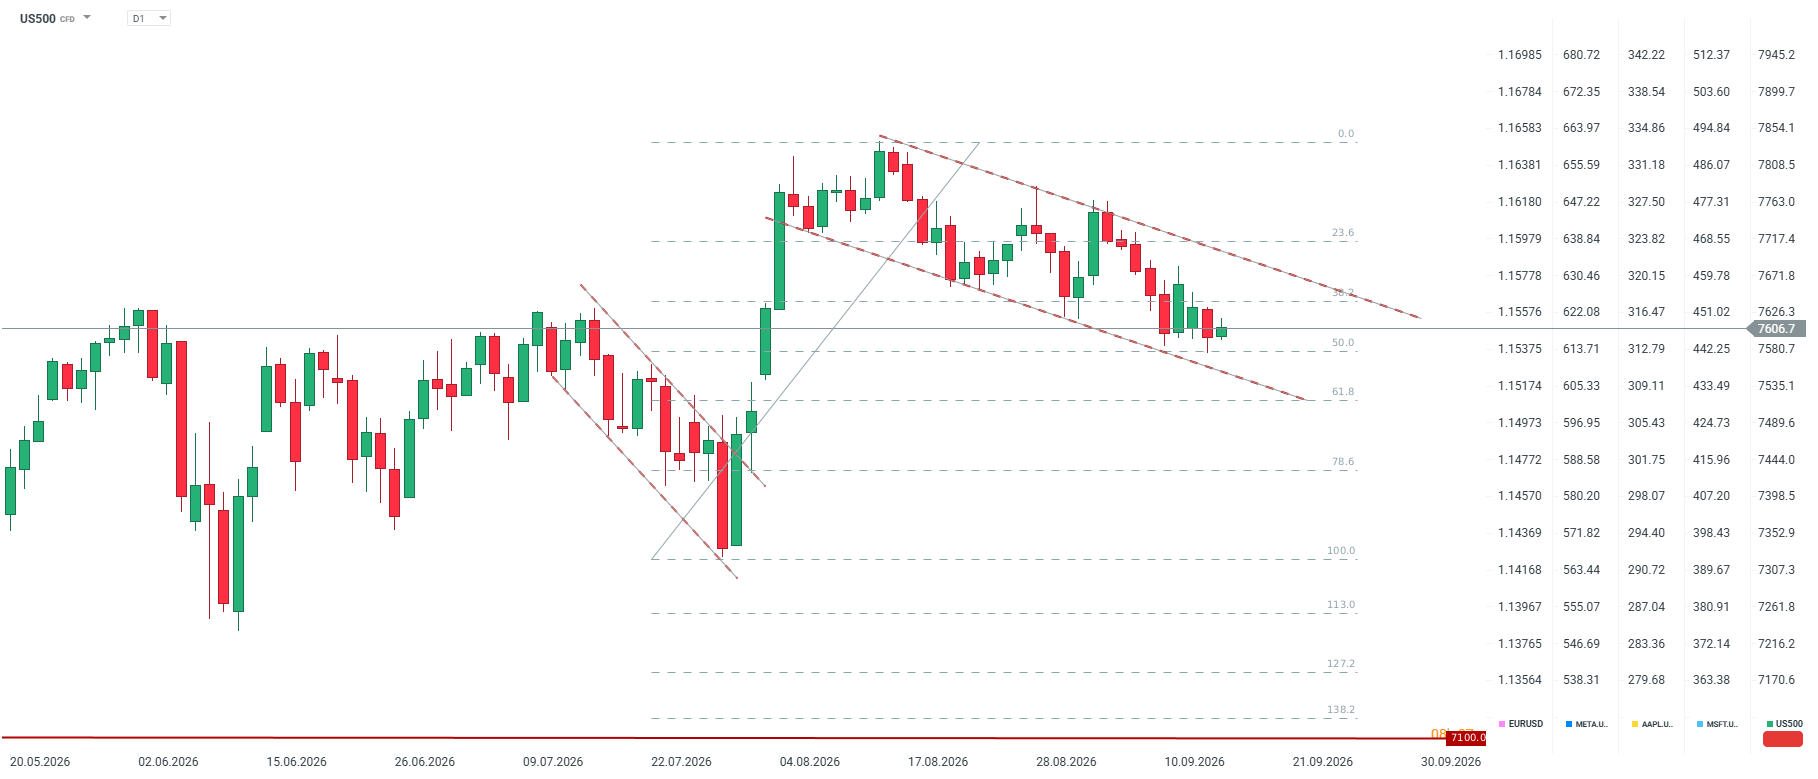
Desde el máximo de 7.854 puntos registrado a mediados de agosto, el índice se ha estado moviendo dentro de un claro canal bajista. La corrección actual es ordenada, caracterizada por cuerpos pequeños de las velas, una fuerte superposición de los rangos de precios y la ausencia de sesiones de capitulación. Este panorama técnico indica una corrección dentro de una tendencia, más que un fuerte desplome del mercado.
Applying Fibonacci retracements to the upward impulse from the July low (~7353 pts) to the August peak (7854 pts) places the current price in a key decision zone. The 38.2% retracement level at 7626 pts was lost, and the market is currently testing support at 50.0% (7581 pts). Extended lower wicks on candles over the last four sessions confirm demand activity in this region.
Niveles clave:
- Resistencia (~7.700 / 7.717): límite superior del canal bajista + retroceso de Fibonacci del 23,6%
- Resistencia (7.763): zona de reacción local del precio
- Resistencia (7.808 / 7.854): máximos históricos de agosto
- Soporte (7.581): retroceso de Fibonacci del 50,0% (actualmente puesto a prueba)
- Soporte (7.535): retroceso de Fibonacci del 61,8% + límite inferior del canal bajista
- Soporte (7.444 → 7.353): retroceso de Fibonacci del 78,6% y mínimo de julio
Escenarios:
Una ruptura de la vela diaria por encima de ~7.700 puntos invalidaría la estructura bajista y abriría el camino hacia una nueva prueba de los 7.763–7.854 puntos. Por el contrario, un cierre de sesión por debajo de los 7.535 puntos rompería tanto el retroceso del 61,8% como el límite inferior del canal (la única confluencia técnica fuerte en este gráfico), desencadenando una caída hacia los 7.444 puntos, con un posible retroceso completo hasta los 7.353 puntos. Los niveles de extensión del 113,0% (7.262 puntos) y del 127,2% (7.171 puntos) representan un escenario de estanflación más que uno puramente técnico.
En el rango de 7.535–7.700 puntos, ninguna de las partes mantiene una ventaja duradera (~95 puntos de potencial alcista y ~70 puntos de potencial bajista), lo que convierte esta zona en un área de espera.
Advertencia importante: todas las configuraciones técnicas anteriores podrían quedar invalidadas inmediatamente después del anuncio del FOMC (20:00 CET). Con una subida descontada en un 92%, el tono del dot plot y de la conferencia de prensa encabezada por Kevin Warsh resultarán cruciales para determinar la dirección de salida del rango de 7.535–7.700 puntos.
Key Company Updates
-
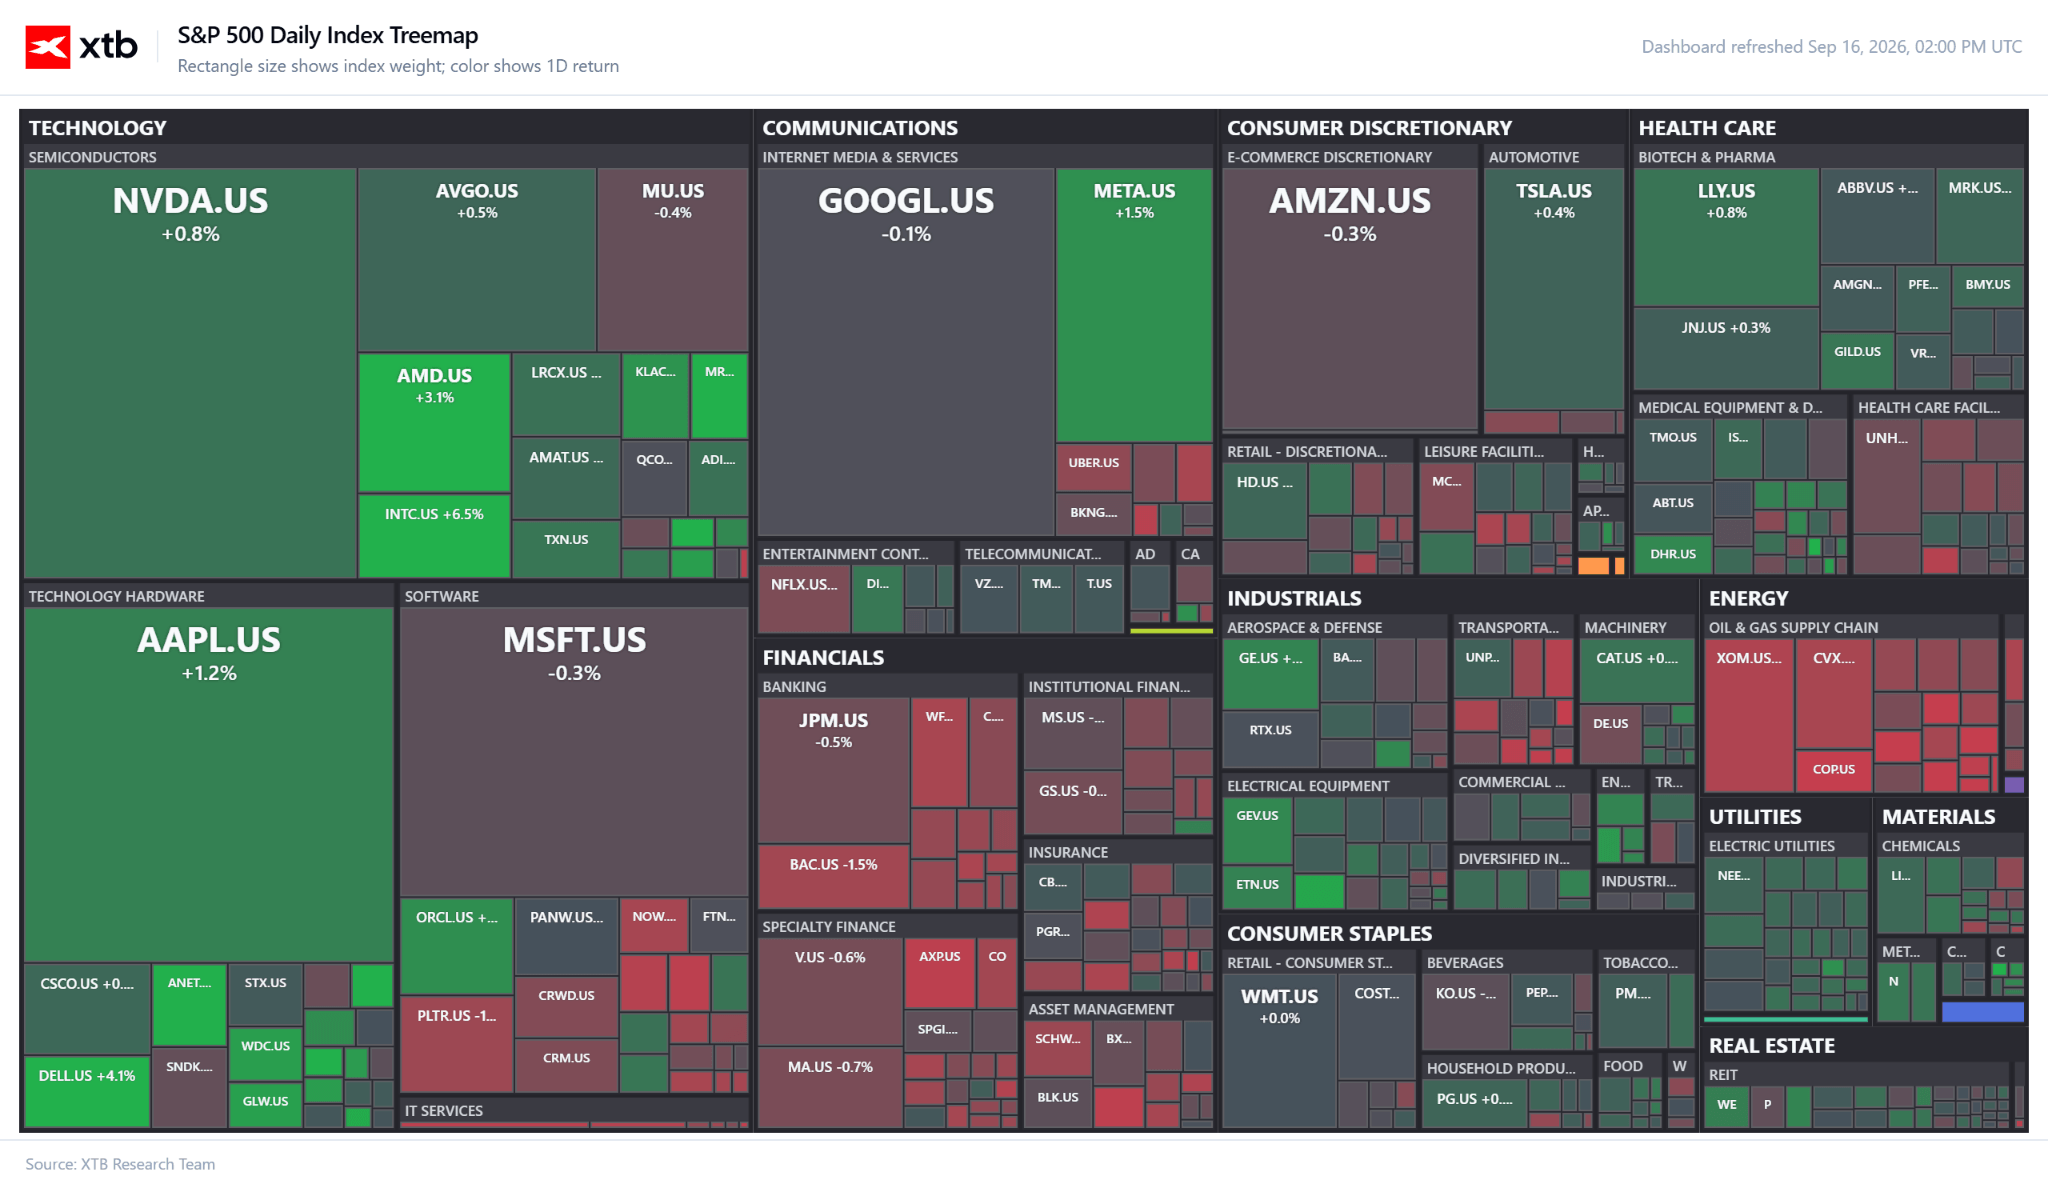
Intel (INTC.US) (+4.4%): Gains following press reports regarding advanced talks with SK Hynix concerning US-based memory chip manufacturing.
- JB Hunt Transport Services (JBHT.US) (-12.3%): Sharp sell-off following management warnings regarding rising operating costs and weaker earnings outlook at a Morgan Stanley conference.
- Alvotech (ALVO.US) (+8.5%): Shares rise following a double upgrade by Barclays to "overweight" ahead of an upcoming FDA decision.
- Rocket Pharmaceuticals (RCKT.US) (+1.1%): Moves higher following a rating upgrade by Needham to "buy" (from "hold") due to progress in discussions with the FDA regarding rare disease trial designs.
- SimilarWeb (SMWB.US) (+0.71%): Upgraded to "buy" by Needham following a series of meetings with company management.
- Bloom Energy (BE.US) (+5.3%): Gains fit into strong demand for AI energy infrastructure companies.
- Expedia (EXPE.US) (-1.7%): Declines following a downgrade by Morgan Stanley to "underweight" with a $235 price target.
- Ardagh Metal Packaging (AMBP.US) (-1.4%): Drops following a court ruling in Luxembourg blocking asset sales in its metal packaging division. However, the company managed to significantly trim initial losses.
- Magnificent Seven Companies: Trading modestly higher overall: Nvidia (+0.8%), Meta Platforms (+1.5%), Alphabet (-0.1%), Tesla (+0.8%), Amazon (-0.3%), Apple (+1.2%), while Microsoft (-0.45%) posts slight losses.


Mercados a Observar Hoy: US100, GOLD y EURUSD (16.09.2026)



Gráfico del día: ¿Qué podemos esperar del mercado estadounidense? (16.09.2026)



La bolsa hoy: El mercado busca el equilibrio antes de la decisión de la Fed (16.09.2026)


Cierre de mercado: Bitcoin anota su mayor retroceso desde junio tras bloqueo del proyecto de ley
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "