


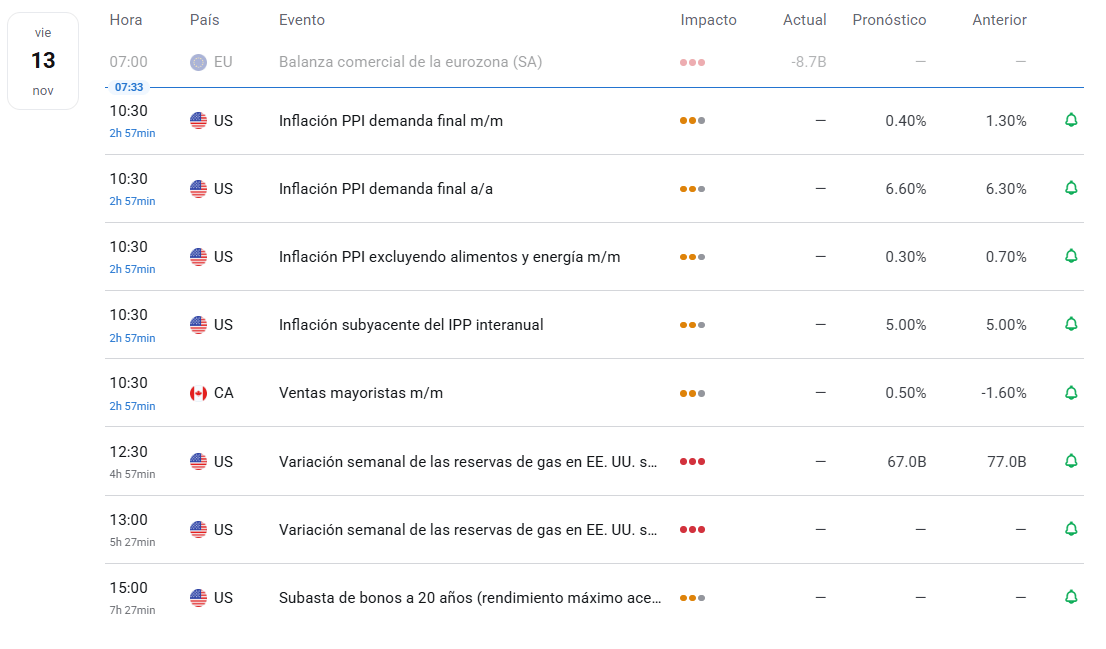
- Hoy se publica el índice de precios al productor de octubre, con una previsión de aumento mensual del 0,4%, frente al 1,3% anterior. En términos anuales, se espera una aceleración del 6,3% al 6,6%. El dato será clave para evaluar las presiones inflacionarias y las expectativas de nuevas subidas de tasas de la Reserva Federal.
- La salida de Jensen Huang como CEO provocó una caída del 4,3% en las acciones de Nvidia durante la sesión del jueves, presionando al Nasdaq y al S&P 500. Colette Kress asumirá temporalmente la dirección, mientras el mercado evalúa las implicaciones para el liderazgo de la compañía y el futuro del sector tecnológico.
- Trump enfría las negociaciones con Irán y mantiene la tensión sobre el petróleo: El presidente estadounidense afirmó que ya no necesita alcanzar un acuerdo con Teherán, reduciendo las expectativas de una solución diplomática. El Brent repuntó un 3,3% el jueves y cotiza cerca de 96 dólares, mientras persiste la incertidumbre sobre el suministro energético y el estrecho de Ormuz

- Hoy se publica el índice de precios al productor de octubre, con una previsión de aumento mensual del 0,4%, frente al 1,3% anterior. En términos anuales, se espera una aceleración del 6,3% al 6,6%. El dato será clave para evaluar las presiones inflacionarias y las expectativas de nuevas subidas de tasas de la Reserva Federal.
- La salida de Jensen Huang como CEO provocó una caída del 4,3% en las acciones de Nvidia durante la sesión del jueves, presionando al Nasdaq y al S&P 500. Colette Kress asumirá temporalmente la dirección, mientras el mercado evalúa las implicaciones para el liderazgo de la compañía y el futuro del sector tecnológico.
- Trump enfría las negociaciones con Irán y mantiene la tensión sobre el petróleo: El presidente estadounidense afirmó que ya no necesita alcanzar un acuerdo con Teherán, reduciendo las expectativas de una solución diplomática. El Brent repuntó un 3,3% el jueves y cotiza cerca de 96 dólares, mientras persiste la incertidumbre sobre el suministro energético y el estrecho de Ormuz
Los futuros de Estados Unidos cotizan a la baja tras una sesión inestable en Wall Street, marcada por la atención a Nvidia (NVDA), los desarrollos geopolíticos y el sector neocloud. Los principales índices cerraron en terreno negativo, con el Russell 2000 rezagado frente al resto y el ETF del S&P 500 de igual ponderación también en descenso, lo que evidenció una amplitud de mercado negativa. A nivel sectorial, el desempeño fue mixto: Energía y Servicios de Comunicación destacaron al alza, mientras que Materiales y Tecnología quedaron rezagados.
El principal foco de la jornada fue la renuncia inmediata del CEO de Nvidia, Jensen Huang, que provocó una caída de hasta un 14% en las acciones de la compañía durante la preapertura. Si bien NVDA logró recortar una parte importante de sus pérdidas a lo largo de la sesión, cerró con un retroceso significativo. La salida de Huang pareció favorecer a sus competidores AMD (AMD) y Broadcom (AVGO). Por su parte, las decepcionantes proyecciones de Nebius (NBIS) presionaron a las acciones del segmento neocloud, revirtiendo parte de las ganancias que el sector había obtenido tras los resultados de CoreWeave (CRWV) el martes.
En Asia-Pacífico, la renta variable operó con volatilidad ante el cierre negativo de Wall Street y las repercusiones del caso Nvidia. El dólar se tomó una pausa y se mantuvo en un rango acotado a la espera de los comentarios de la Fed y del dato de precios al productor, mientras que la renta fija extendió sus caídas, en línea con la tendencia de la semana. Hoy la atención estará puesta en el PPI de Estados Unidos, que se espera muestre un alza de 0,4% mensual en octubre de 2026, moderándose desde el fuerte avance de 1,3% de septiembre, el mayor incremento mensual desde marzo de 2022, tras el inicio de la guerra en Ucrania, y el segundo más alto registrado.
Fuente: xStation
Noticias Claves
Geopolítica: El presidente Trump afirmó que Irán ha perdido el control de Ormuz y advirtió que no dudará en tomar medidas militares si las acciones actuales no logran los objetivos de EE.UU. Reconoció que la guerra pudo resultar impopular por el alza de la gasolina, con impacto en las elecciones de mitad de mandato, y señaló que Washington busca cerrar el conflicto de forma gradual a petición de algunos países, mientras Catar, Emiratos Árabes Unidos y Baréin prefieren un período de espera. El CENTCOM aplica el bloqueo naval a Irán y trabaja para aumentar el tránsito comercial por Ormuz; según Kan, además habría pedido a las FDI prepararse ante una posible nueva guerra, aunque un alto funcionario de Defensa israelí sostuvo que no hay urgencia para actuar. Teherán advirtió que cualquier participación en agresiones o "terrorismo económico" en su contra será considerada un acto hostil. En el terreno, medios estatales iraníes confirmaron un ataque contra Sirik, a lo que la Guardia Revolucionaria respondió afirmando haber destruido un radar de alerta temprana estadounidense en Baréin; luego se reportaron explosiones en Bandar Lengeh, presuntamente contra un sitio de defensa aérea.
Aranceles: Los comités de Finanzas del Senado y de la Cámara de Representantes se preparan para investigar la aprobación, por parte de la administración Trump, de exportaciones de chips de Nvidia (NVDA) a China. El presidente del Comité Bancario del Senado, Scott, pidió al exCEO de Nvidia, Jensen Huang, y al secretario de Comercio, Lutnick, testificar el próximo mes sobre la relación de Huang con una persona sospechosa de espionaje para China; Lutnick ya aceptó comparecer, según NBC. Además, EE.UU. investiga si Alice Huang ayudó a contrabandear productos de Super Micro (SMCI).
Divisas: El dólar hizo una pausa tras las ganancias de ayer, aún respaldado por mayores rendimientos que favorecen el diferencial de tasas, en continuidad con los comentarios agresivos de Waller y un IPC superior a lo esperado. Hammack señaló que las tasas deben subir hasta una postura restrictiva, Daly anticipó la necesidad de mayor endurecimiento y Goolsbee pidió vigilar señales de sobrecalentamiento, con la atención ahora puesta en el PPI. El EUR/USD se mantuvo contenido pese a que Kazaks, del BCE, consideró probable una subida de tasas. El GBP/USD se mantuvo cerca de mínimos de casi un mes, a pesar de un PIB trimestral británico en línea con lo esperado. El USD/JPY busca volver a probar los 160,00, nivel que superó brevemente ayer antes de un retroceso abrupto que alimentó especulaciones de intervención, mientras la primera ministra Takaichi y el ministro de Finanzas Katayama reafirmaron la coordinación con las autoridades estadounidenses.
Bonos: Los futuros del Tesoro a 10 años carecieron de demanda tras estabilizarse en niveles bajos ayer, con un aplanamiento de la curva en medio de la revalorización agresiva de las expectativas sobre la Fed y una renovada incertidumbre geopolítica, luego de que Trump afirmara que EE.UU. no necesita un acuerdo con Irán.
EE.UU.: Williams (votante) destacó la resiliencia de la economía y un crecimiento sólido sin sobrecalentamiento, aunque advirtió que la inflación sigue siendo demasiado alta y persistente, y que la Fed deberá actuar con el tiempo para devolverla al 2%. Daly (votante en 2027) reconoció presiones de precios vinculadas a la IA, aunque de impacto directo modesto, y reiteró su sesgo hacia un mayor endurecimiento, señalando que condiciones financieras más restrictivas son bienvenidas, pero no sustituyen la labor de la Fed. Goolsbee (votante en 2027) afirmó que la Fed está fallando en su mandato de inflación. En el plano corporativo, Nvidia continuará investigando la posible vinculación de Huang con una persona presuntamente ligada al espionaje chino, y se informó que mantenía una relación con un segundo empleado. Por otra parte, el líder demócrata del Senado, Schumer, aseguró contar con los votos para mantenerse en el cargo.
Europa: Las bolsas europeas cotizaron a la baja, presionadas por el alza del petróleo y de los rendimientos de los bonos, que reavivaron las preocupaciones inflacionarias y el temor a nuevas subidas de tasas. En el frente económico, el PIB de la eurozona creció un 0,4% trimestral y un 1,3% interanual, en ambos casos en línea con las expectativas y sin cambios respecto a las cifras anteriores, reflejando un ritmo de crecimiento estable. Pese a este contexto, la solidez de los resultados corporativos contribuyó a limitar las pérdidas.
Japón: El Nikkei 225 recuperó los 61.000 puntos, con un desempeño mixto en tecnológicas tras la caída de Nvidia, ya que la salida de Huang y el nombramiento de un CEO interino redujeron parte de la incertidumbre. La primera ministra Takaichi evitó comentar sobre el mercado cambiario, pero aseguró que mantienen estrecho contacto con las autoridades estadounidenses para preservar un mercado ordenado, mientras Katayama advirtió sobre movimientos rápidos y unilaterales en el tipo de cambio y confirmó el adelanto de subsidios invernales a servicios públicos con fondos de reserva.
China: Los índices retrocedieron ante preocupaciones sobre el futuro acceso a chips de Nvidia tras el escándalo que involucra a Huang, aunque las caídas se moderaron gracias a la inyección de liquidez del PBoC mediante operaciones de recompra inversa a un día y a siete días. El superávit de cuenta corriente se amplió a USD 276.100 millones en el tercer trimestre de 2026, frente a USD 202.500 millones un año antes, el mayor registrado.
Petróleo: Los futuros del crudo cedieron levemente tras el avance de ayer, en medio de noticias menos favorables para las relaciones entre EE.UU. e Irán: Trump afirmó que no necesita un acuerdo y ordenó al vicepresidente Vance enfocarse solo en asuntos internos, reduciendo la probabilidad de una reunión Vance-Rezaei. A ello se suman las explosiones en Sirik y la represalia de la Guardia Revolucionaria en Baréin. Los inventarios de crudo de la EIA aumentaron en 4,657 millones de barriles en la semana al 6 de noviembre, frente a una caída esperada de 1,1 millones.
Metales: El oro al contado recuperó parte de las pérdidas previas tras retomar los USD 3.900 por onza, acompañado por avances en la plata, mientras que el cobre operó sin una dirección clara ante la cautela generada por el caso Nvidia.
Análisis US100
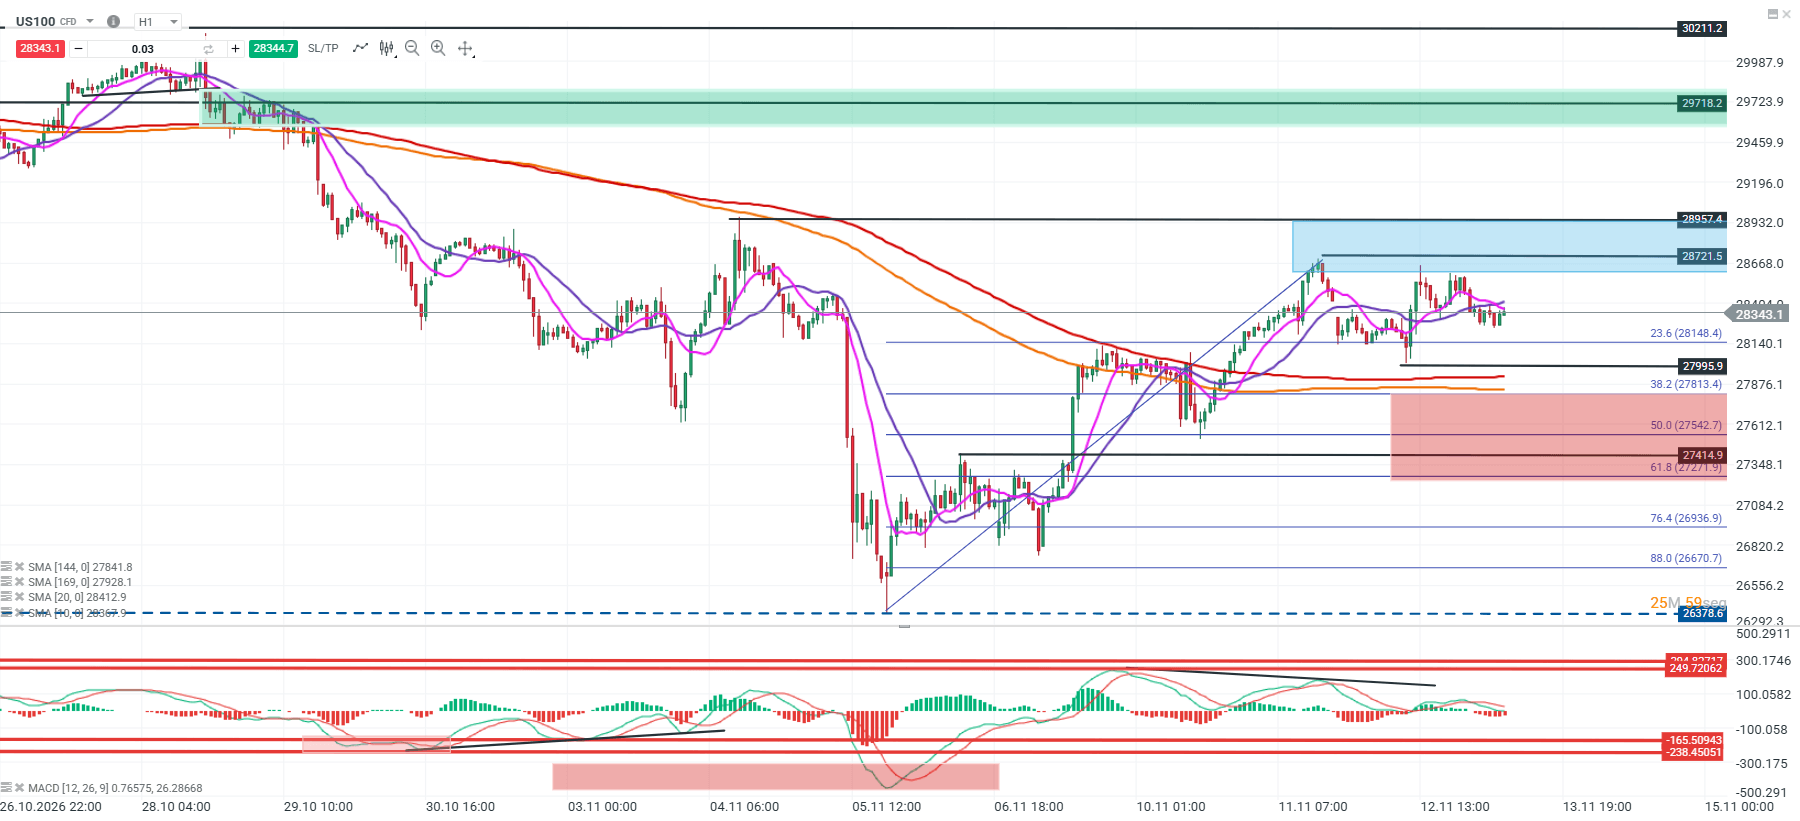
El US100 mantiene una estructura de recuperación desde los mínimos de noviembre, aunque el avance ha perdido fuerza tras el rechazo en la zona de los 28.721 puntos. Actualmente, cotiza cerca de los 28.357 puntos, consolidándose sobre sus medias móviles de largo plazo. El MACD muestra una divergencia bajista y una pérdida de momentum, lo que refleja una moderación del impulso alcista. La zona de los 28.148 puntos continúa siendo el soporte clave de corto plazo.
Mientras el precio se mantenga sobre los 28.148 puntos, podría intentar nuevamente una recuperación hacia las resistencias de 28.721 y 28.957 puntos. En cambio, una pérdida de este soporte podría extender la corrección hacia los 27.995 puntos, con una siguiente referencia relevante en torno a los 27.813 puntos, correspondiente al retroceso del 38,2% de Fibonacci.
 Fuente: xStation5
Análisis GOLD
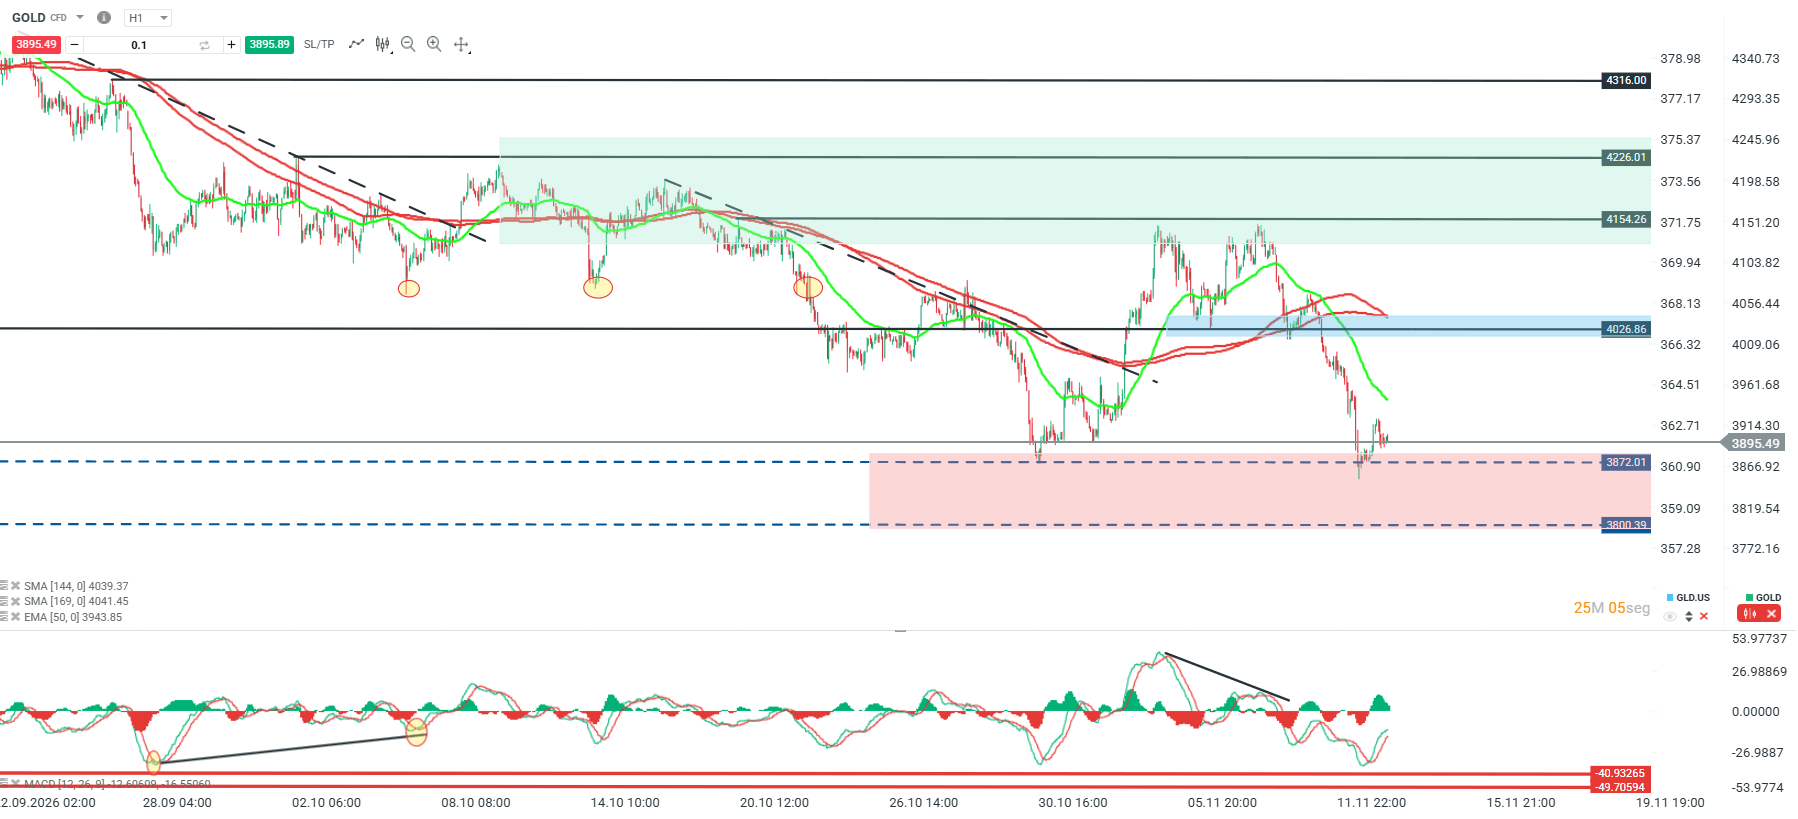
El oro ha intensificado su presión bajista tras perder el soporte de los 4.026 dólares, extendiendo las caídas hacia los mínimos recientes de 3.872 dólares. Actualmente, cotiza cerca de los 3.898 dólares, por debajo de sus medias móviles y manteniendo una estructura de máximos y mínimos decrecientes. Sin embargo, el MACD comienza a recuperarse desde niveles negativos, lo que podría favorecer un rebote correctivo de corto plazo.
Una mantención sobre los 3.872 dólares podría permitir una recuperación hacia los 3.944 dólares, donde se ubica su EMA de 50 periodos, con una siguiente resistencia en los 4.026 dólares. En cambio, una pérdida de este soporte podría profundizar las caídas hacia los 3.800 dólares, siguiente referencia relevante dentro de la estructura bajista.
Fuente: xStation5


Niveles clave del día: USDIDX, Bitcoin y GOLD



La Bolsa hoy: ¿Se recuperarán los mercados de la dimisión del CEO de Nvidia?


Cierre de mercado: el petróleo rebota y el EUR/USD cae con fuerza 🗽 Wall Street se estabiliza tras el desplome de Nvidia

Petróleo sube casi un 2% pese al fuerte aumento de inventarios en EE. UU. 📈
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "