

-
Apple superó las expectativas del cuarto trimestre fiscal de 2026, con ingresos de US$114.480 millones y un beneficio por acción de US$2,10, por encima de las estimaciones del mercado.
-
iPhone y Mac impulsaron el crecimiento, con aumentos interanuales del 17,5% y 23,7%, respectivamente, mientras las ventas en China quedaron un 6,5% por debajo del consenso.
-
El margen bruto alcanzó el 47,9% y los inventarios aumentaron un 154,3% interanual, en un escenario donde los costos de componentes y la disponibilidad de dispositivos serán importantes para los próximos resultados.

-
Apple superó las expectativas del cuarto trimestre fiscal de 2026, con ingresos de US$114.480 millones y un beneficio por acción de US$2,10, por encima de las estimaciones del mercado.
-
iPhone y Mac impulsaron el crecimiento, con aumentos interanuales del 17,5% y 23,7%, respectivamente, mientras las ventas en China quedaron un 6,5% por debajo del consenso.
-
El margen bruto alcanzó el 47,9% y los inventarios aumentaron un 154,3% interanual, en un escenario donde los costos de componentes y la disponibilidad de dispositivos serán importantes para los próximos resultados.
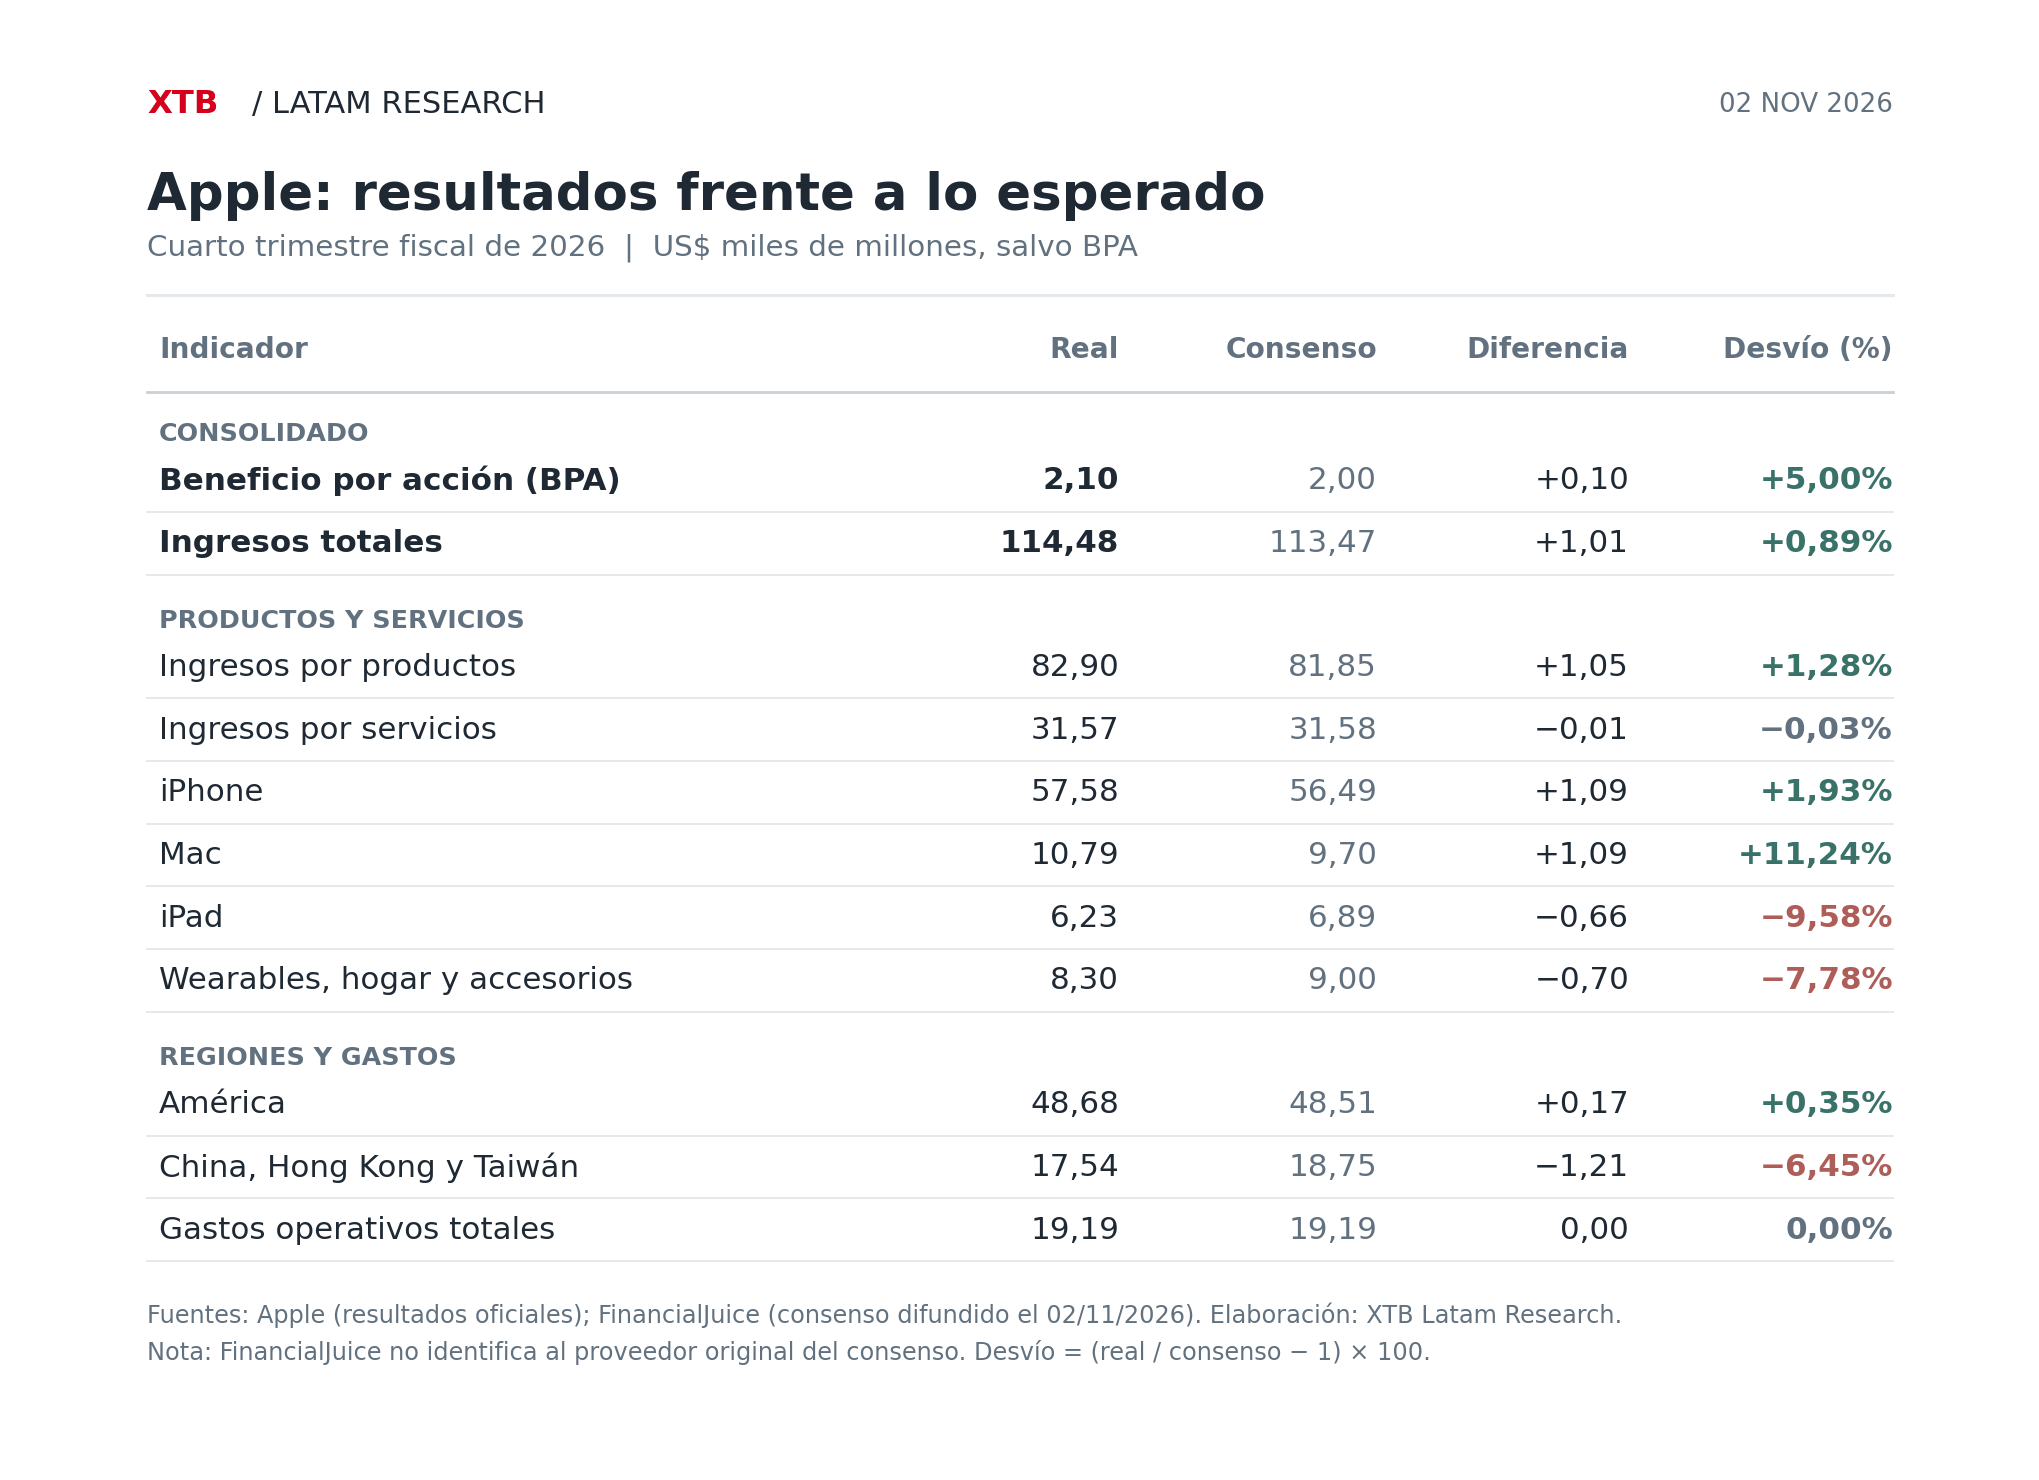
Apple cerró su cuarto trimestre fiscal de 2026 con ingresos de US$114.480 millones, por encima de los US$113.470 millones esperados por el mercado, mientras que el beneficio por acción alcanzó US$2,10 frente a los US$2,00 proyectados. Aunque ambas cifras superaron las estimaciones, el desempeño no fue uniforme entre sus principales negocios, con resultados favorables en iPhone y Mac que contrastaron con ventas por debajo de lo esperado en iPad, wearables y China.
Dentro del negocio de productos, Mac fue la principal sorpresa positiva, con ingresos de US$10.792 millones, un 11,2% por encima de lo esperado, mientras que el iPhone aportó US$57.583 millones, superando las previsiones en un 1,9%. En cambio, las ventas en China, Hong Kong y Taiwán quedaron un 6,5% bajo el consenso, pese a crecer frente al año anterior. Estas diferencias reflejan que el buen desempeño general de Apple convivió con algunas dificultades para responder a la demanda en determinados mercados.
El iPhone sigue liderando las ventas
Al comparar los resultados con el mismo trimestre del año anterior, los ingresos por iPhone aumentaron un 17,5%, hasta US$57.583 millones, concentrando poco más de la mitad de las ventas totales de Apple. Por su parte, Mac registró un crecimiento todavía mayor, de un 23,7%, hasta US$10.792 millones. El desempeño de ambas categorías permitió que los ingresos por productos avanzaran un 12,5% interanual, pasando de US$73.716 millones a US$82.904 millones.
En servicios, Apple alcanzó un nuevo récord de US$31.573 millones, un 9,8% más que hace un año, aunque prácticamente en línea con las estimaciones del mercado. En cambio, el iPad registró una caída interanual del 10,4%, mientras que wearables, hogar y accesorios retrocedieron un 7,9%. Estas diferencias muestran que el crecimiento sigue concentrándose en algunas de las principales categorías de Apple, mientras otros negocios todavía presentan dificultades para recuperar sus niveles de ventas.
China crece, pero queda bajo las expectativas
En China, Hong Kong y Taiwán, Apple registró ingresos de US$17.539 millones, un crecimiento del 21% respecto al mismo trimestre del año anterior, aunque por debajo de los US$18.750 millones que esperaba el mercado. Esta diferencia del 6,5% no implica necesariamente un debilitamiento de la demanda, ya que el director financiero de la compañía, Kevan Parekh, explicó que las restricciones de suministro impidieron atender todos los pedidos. Así, las ventas mantuvieron un crecimiento importante, pero la disponibilidad de dispositivos limitó los ingresos que Apple pudo generar en la región.
En América, Apple registró ingresos de US$48.680 millones, un 10,2% más que hace un año y equivalente al 42,5% de las ventas totales, manteniéndose como su principal mercado regional. Europa avanzó un 11,5%, mientras que el resto de Asia-Pacífico creció un 15%. Japón fue la excepción, con una caída del 1,4%. En conjunto, las cifras muestran que el crecimiento se extendió a prácticamente todas las regiones, aunque con diferencias en el ritmo de expansión y en la capacidad de atender la demanda.
Márgenes y rentabilidad
El crecimiento de las ventas estuvo acompañado por un margen bruto del 47,9%, superior al 47,2% del mismo trimestre del año anterior, aunque por debajo del 50,1% registrado en junio. Parte de esta caída se explica por la menor contribución de las devoluciones de aranceles, que pasaron de aportar aproximadamente dos puntos porcentuales en el trimestre anterior a cerca de uno en septiembre. Sin estos beneficios, el margen habría retrocedido del 48,1% al 46,9%, lo que muestra que el encarecimiento de los componentes continúa siendo un desafío para la rentabilidad de Apple.
Por su parte, los gastos operativos aumentaron un 20,6% interanual, hasta US$19.189 millones, mientras que la utilidad neta creció un 11,8%, alcanzando los US$30.711 millones.
Sin embargo, hay un detalle importante detrás del beneficio por acción de US$2,10, ya que US$0,05 provinieron de las devoluciones de aranceles. Sin ese aporte, el beneficio habría sido cercano a US$2,05, todavía por encima de los US$2,00 esperados, aunque la sorpresa positiva se reduciría a la mitad. Esto resulta relevante para evaluar cuánto de la mejora en las ganancias responde al desempeño del negocio y cuánto depende de beneficios que podrían no repetirse en los próximos trimestres.
El balance también muestra un aumento considerable de los inventarios, que alcanzaron los US$14.541 millones al cierre de septiembre, frente a los US$5.718 millones de un año atrás. Este incremento del 154,3% coincide con un período de lanzamientos y la preparación para la temporada navideña, aunque también representa una mayor cantidad de recursos destinados a productos y componentes. Por sí solo, este aumento no implica una desaceleración de la demanda, pero será importante observar cuánto de este inventario logra convertirse en ventas durante el próximo trimestre.
Lo que viene para Apple
De cara al trimestre que termina en diciembre, Apple tendrá su principal prueba con la temporada navideña y el lanzamiento de nuevos dispositivos. A los iPhone 18 Pro y Pro Max se suma el iPhone Duo, su primer teléfono plegable, que comenzó a venderse el 23 de octubre y cuyos ingresos todavía no aparecen en los resultados publicados. Antes de conocerse el balance, las estimaciones recopiladas por Visible Alpha apuntaban a ingresos de US$153.000 millones para el primer trimestre fiscal de 2027, de los cuales US$88.900 millones corresponderían al iPhone. Esto implicaría un crecimiento interanual cercano al 6,4%, por debajo del 12% registrado en el trimestre recién informado.
Sin embargo, el desafío no estará únicamente en vender más dispositivos, sino también en mantener la rentabilidad. Apple ya había advertido sobre el encarecimiento de las memorias y las limitaciones para conseguir chips avanzados, dos factores que podrían seguir afectando sus márgenes y la disponibilidad de productos. Aunque la compañía ha recurrido a ajustes de precios para compensar parte de estos mayores costos, todavía deberá demostrar cuánto puede trasladar a sus clientes sin perjudicar la demanda. Por eso, más allá del buen resultado del cuarto trimestre, las próximas proyecciones de ingresos y márgenes serán importantes para determinar si Apple puede sostener su crecimiento durante 2027.
Impacto inmediato en la cotización de Apple
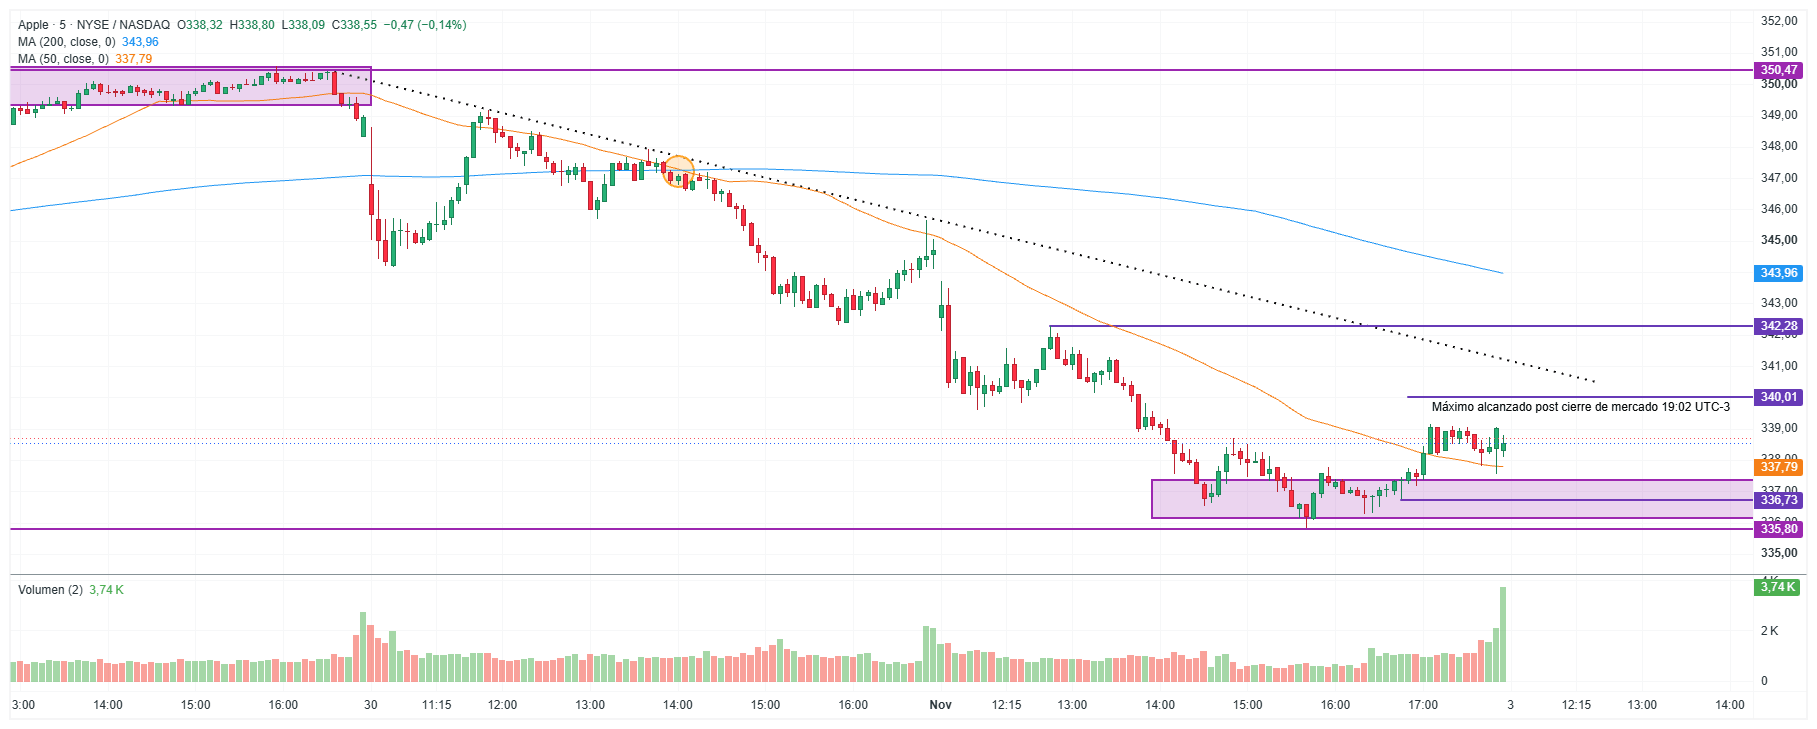
En el post mercado, Apple alcanzó un máximo de US$340,01 a las 19:02 horas (UTC-3), antes de moderar parte del avance inicial tras la publicación de sus resultados.

Anthropic presenta sus resultados del tercer trimestre antes de su salida a bolsa



Cierre de Mercado: montaña rusa en las materias primas 🚨 El petróleo cae un 7% y el oro sube más de un 2% 💥
Previa resultados Apple: supera a Nvidia y llega al Q4 como la empresa más valiosa del mundo

Intel después del desplome, qué dicen los números
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "