

- Apple llega a sus resultados como la empresa más valiosa del mundo, con una capitalización cercana a US$5,03 billones frente a US$4,93 billones de Nvidia y una ventaja bursátil que se amplió con fuerza durante octubre.
- El consenso espera un trimestre exigente: US$113.600 millones de ingresos, crecimiento de 10,9%, iPhone +15% y Servicios +10,3%. Entre ambos negocios explicarían alrededor del 77,6% de las ventas.
- Más que el Q4 fiscal, el mercado probablemente concentrará buena parte de su reacción en la guía para el trimestre navideño, donde se esperan ingresos cercanos a US$153.000 millones y donde ya comenzarán a reflejarse el iPhone Duo, los mayores costos de memoria y la estrategia de inteligencia artificial de Apple.

- Apple llega a sus resultados como la empresa más valiosa del mundo, con una capitalización cercana a US$5,03 billones frente a US$4,93 billones de Nvidia y una ventaja bursátil que se amplió con fuerza durante octubre.
- El consenso espera un trimestre exigente: US$113.600 millones de ingresos, crecimiento de 10,9%, iPhone +15% y Servicios +10,3%. Entre ambos negocios explicarían alrededor del 77,6% de las ventas.
- Más que el Q4 fiscal, el mercado probablemente concentrará buena parte de su reacción en la guía para el trimestre navideño, donde se esperan ingresos cercanos a US$153.000 millones y donde ya comenzarán a reflejarse el iPhone Duo, los mayores costos de memoria y la estrategia de inteligencia artificial de Apple.
Apple (AAPL.US) presenta este lunes tras el cierre del mercado sus resultados correspondientes al cuarto trimestre fiscal de 2026 en una posición bursátil muy distinta a la que tenía hace algunos meses. La compañía recuperó el primer puesto mundial por capitalización, superando nuevamente a Nvidia, al mismo tiempo que el mercado comenzó a cuestionar con mayor fuerza cuánto valor pueden generar las enormes inversiones en infraestructura de inteligencia artificial realizadas por buena parte del sector tecnológico.
La acción acumula una subida cercana a 27,5% en 2026, frente al 8,6% de Nvidia y al 10,5% del S&P 500. La divergencia se ha intensificado recientemente, durante las últimas 21 sesiones Apple avanzó aproximadamente 4,3%, mientras Nvidia retrocedió 11,4%, una diferencia de 15,7 puntos porcentuales. El movimiento refleja una modificación en las preferencias del mercado, ya que durante gran parte del ciclo de inteligencia artificial, Nvidia representó la exposición directa al crecimiento de la infraestructura necesaria para entrenar y ejecutar modelos avanzados. Apple, en cambio, fue cuestionada por avanzar con mayor cautela y ahora esa menor intensidad de gasto empieza a ser interpretada como disciplina de capital, capacidad de generación de caja y menor exposición al riesgo de que las inversiones en IA tarden demasiado en ofrecer retornos.
Apple recupera el liderazgo bursátil, pero aumenta la exigencia antes de resultados
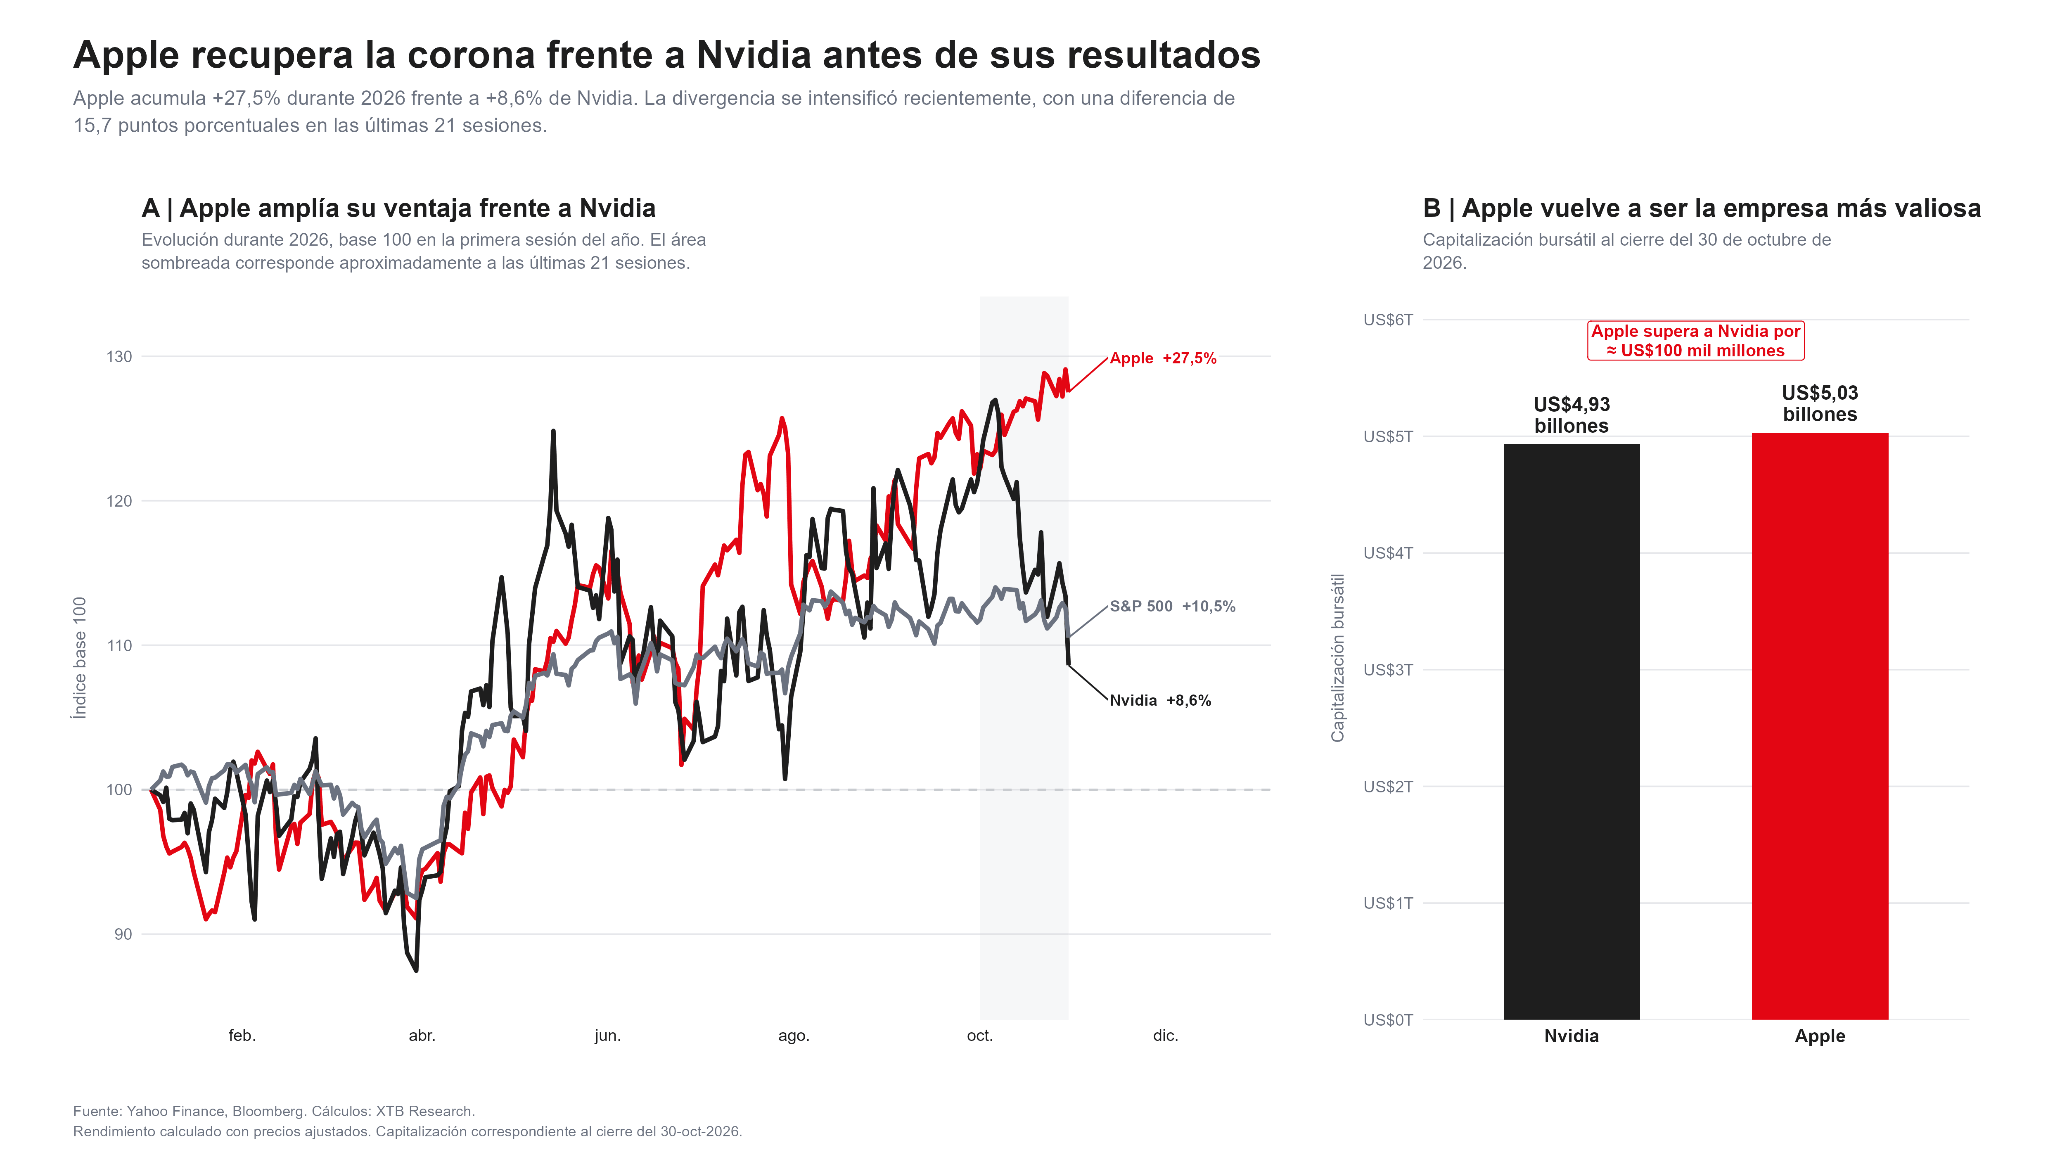
Al cierre del 30 de octubre, Apple alcanzaba una capitalización aproximada de US$5,03 billones, frente a US$4,93 billones de Nvidia. La diferencia ronda los US$100.000 millones, apenas un 2% en términos relativos, pero llega en un momento particularmente sensible para el sector tecnológico. Las dudas sobre el gasto en inteligencia artificial aumentaron después de que varias grandes tecnológicas mostraran fuertes incrementos de inversión en centros de datos, chips y capacidad de cómputo. En algunos casos, ese esfuerzo ya está afectando el flujo de caja libre y obligando a las compañías a recurrir con mayor intensidad a los mercados de deuda.
Apple ha seguido una estrategia diferente, su inversión en infraestructura de IA se mantiene muy por debajo de la observada en varios de sus competidores y, hasta ahora, el mercado está premiando esa posición. El problema es que esa ventaja también eleva el listón y con la acción subiendo más de 27% en el año y una capitalización superior a US$5 billones, una publicación simplemente alineada con las expectativas podría no ser suficiente. La valoración actual requiere que la compañía confirme que el crecimiento del negocio acompaña al desempeño bursátil y, sobre todo, que existen motores capaces de sostenerlo durante el próximo ejercicio fiscal.
Qué espera el mercado para los resultados de Apple El consenso anticipa una aceleración relevante de las ventas durante el Q4 FY2026. La principal contribución debería venir nuevamente del iPhone, mientras Servicios mantendría una expansión de doble dígito.
Para el trimestre, el mercado espera:
-
Ingresos totales: US$113.600 millones
-
Crecimiento interanual de ingresos: +10,9%
-
EPS: cerca de US$2,00 por acción
-
Crecimiento esperado del EPS: +7,6%
-
Ingresos de iPhone: US$56.400 millones
-
Crecimiento esperado de iPhone: +15,0%
-
Ingresos de Servicios: US$31.700 millones
-
Crecimiento esperado de Servicios: +10,3%
-
Peso del iPhone sobre las ventas: 49,6%
-
Peso de Servicios sobre las ventas: 27,9%
-
iPhone + Servicios: 77,6% de los ingresos trimestrales
La cifra que probablemente merece mayor atención es la diferencia frente al avance esperado del beneficio por acción, de aproximadamente 7,6%. Esa brecha indica que el crecimiento de las ventas no se estaría trasladando con la misma intensidad al beneficio, lo que devuelve el foco a los márgenes y a la estructura de costes.
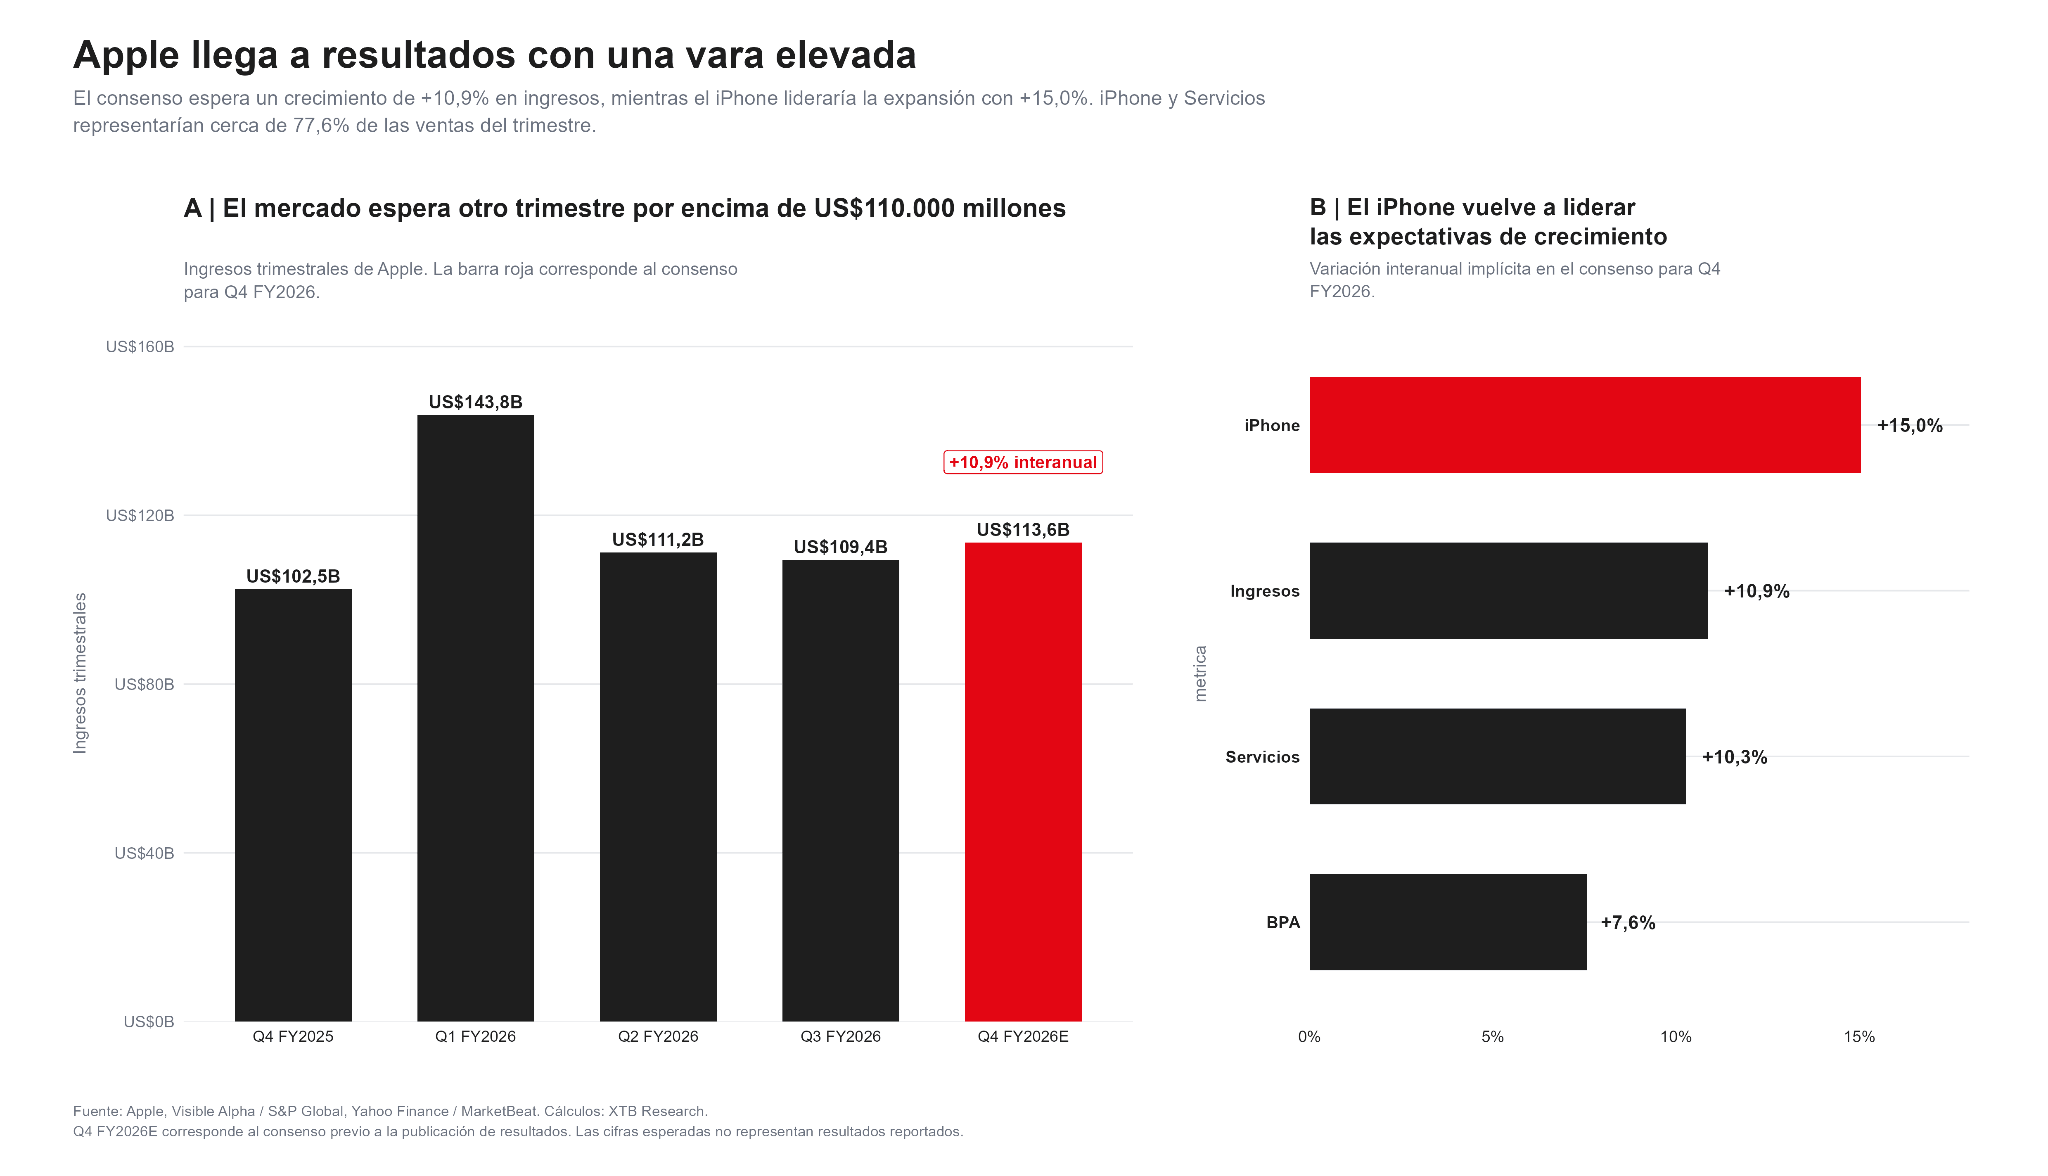
El iPhone volvería a ocupar el centro de la publicación, con ventas estimadas en US$56.400 millones, el negocio representaría prácticamente la mitad de la facturación trimestral y crecería bastante más rápido que el conjunto de la compañía. Servicios, con aproximadamente US$31.700 millones, continuaría siendo el segundo gran pilar, aunque su crecimiento previsto de 10,3% queda por debajo del ritmo del iPhone, su importancia para la valoración es mayor de lo que su peso en ventas podría sugerir debido a sus márgenes y a la recurrencia de los ingresos.
El verdadero examen empieza después del Q4
Los números que Apple publique este lunes describirán principalmente la situación del negocio hasta septiembre. Para la acción, sin embargo, probablemente será más importante lo que la compañía diga sobre los meses siguientes. El Q4 fiscal incorpora solamente una ventana muy limitada de ventas de los nuevos iPhone 18 Pro y Pro Max, mientras que el iPhone Duo, primer dispositivo plegable de Apple, comenzó a comercializarse recién el 23 de octubre. Por eso, buena parte del impacto de la nueva generación de productos aparecerá en el Q1 FY2027, correspondiente al trimestre navideño y tradicionalmente el período más importante del año para Apple.
Estas expectativas colocan a Apple ante una prueba bastante más exigente que la publicación del trimestre cerrado. La compañía deberá demostrar que puede mantener el impulso del iPhone 18 Pro, incorporar el iPhone Duo a una escala relevante y absorber simultáneamente el aumento de los costes de memoria. Este último elemento podría convertirse en una de las principales variables para los márgenes durante los próximos trimestres. El incremento en los precios de determinados componentes puede ser parcialmente compensado gracias a la escala de Apple, su capacidad de negociación con proveedores y una mayor contribución de productos de alto valor. Sin embargo, esos mecanismos tienen límites. Trasladar completamente el encarecimiento de los componentes al precio final podría proteger la rentabilidad, pero también introducir mayor elasticidad en la demanda, especialmente en mercados donde los consumidores muestran más sensibilidad al precio. Por ese motivo, el margen bruto y los comentarios de la dirección sobre los costes de memoria pueden resultar tan relevantes como las propias cifras de ingresos.
A esa discusión se añade la inteligencia artificial, ya que durante 2026, Apple ha obtenido una ventaja bursátil precisamente por no participar en la carrera de inversión en IA con la misma intensidad que Alphabet, Meta, Amazon u otras compañías vinculadas a la construcción de infraestructura. Mientras el mercado empieza a cuestionar cuánto tiempo necesitarán esas inversiones para generar retornos suficientes, Apple mantiene una estructura de capital mucho menos exigente, pero gastar menos solo constituye una ventaja si la compañía consigue convertir esa estrategia en resultados económicos. Apple necesita demostrar que puede utilizar Siri, modelos de terceros, herramientas de productividad, agentes y su enorme base instalada de dispositivos para ampliar el valor económico del ecosistema.
La oportunidad está en la distribución, porque si Apple consigue integrar herramientas de inteligencia artificial dentro del iPhone, Mac y Servicios sin asumir una estructura de costes comparable a la de los grandes desarrolladores de modelos, podría monetizar la IA mediante nuevas suscripciones, mayores ingresos por Servicios, acuerdos con terceros o ciclos de renovación de hardware. Ese argumento todavía necesita evidencia, ya que hasta ahora, la estrategia menos intensiva en capital ha protegido el flujo de caja y ha permitido que Apple funcione como una alternativa relativamente defensiva dentro del sector tecnológico. La siguiente fase consiste en demostrar que esa prudencia no supone quedarse atrás tecnológicamente. Por eso, el mercado probablemente prestará especial atención a cualquier comentario de John Ternus, en su primera presentación de resultados como CEO, sobre la nueva versión de Siri, la integración de modelos externos, la evolución de Apple Intelligence y la posible monetización de agentes o servicios de terceros. La combinación entre guía navideña, márgenes y estrategia de IA será probablemente mucho más importante que una diferencia pequeña frente al consenso del Q4.
El iPhone Duo puede convertirse en otro catalizador, aunque todavía existe riesgo de ejecución
La llegada del iPhone Duo introduce otro elemento que puede afectar las expectativas para el ejercicio fiscal 2027. La demanda inicial habría sido elevada y las primeras unidades se agotaron con rapidez, el nuevo formato también amplía la capacidad de Apple para elevar el precio promedio de venta dentro del negocio de iPhone. Sin embargo, algunos usuarios han reportado problemas en la pantalla interior del dispositivo. La compañía ha ofrecido reemplazos para las unidades afectadas y sostiene que el problema alcanza a una cantidad limitada de equipos.
Para el mercado, la cuestión es qué tan rápido Apple puede aumentar la producción, resolver los problemas iniciales y evitar que las restricciones de oferta limiten el impacto del producto durante el trimestre navideño. Una guía sólida podría indicar que los inconvenientes iniciales no están alterando materialmente la trayectoria comercial del dispositivo. Una proyección más prudente, en cambio, podría introducir dudas sobre cuánto del crecimiento esperado del iPhone está ya incorporado en las estimaciones actuales.
Análisis técnico de Apple antes de resultados
Desde una perspectiva técnica, la tendencia principal continúa siendo favorable, Apple cotiza alrededor de US$340, por encima de su media móvil de 50 sesiones, ubicada cerca de US$333,6, y ampliamente por encima de la media de 200 sesiones, situada alrededor de US$296,9. Esa configuración mantiene intacta la estructura alcista de medio plazo pese a la moderación observada en las últimas sesiones.
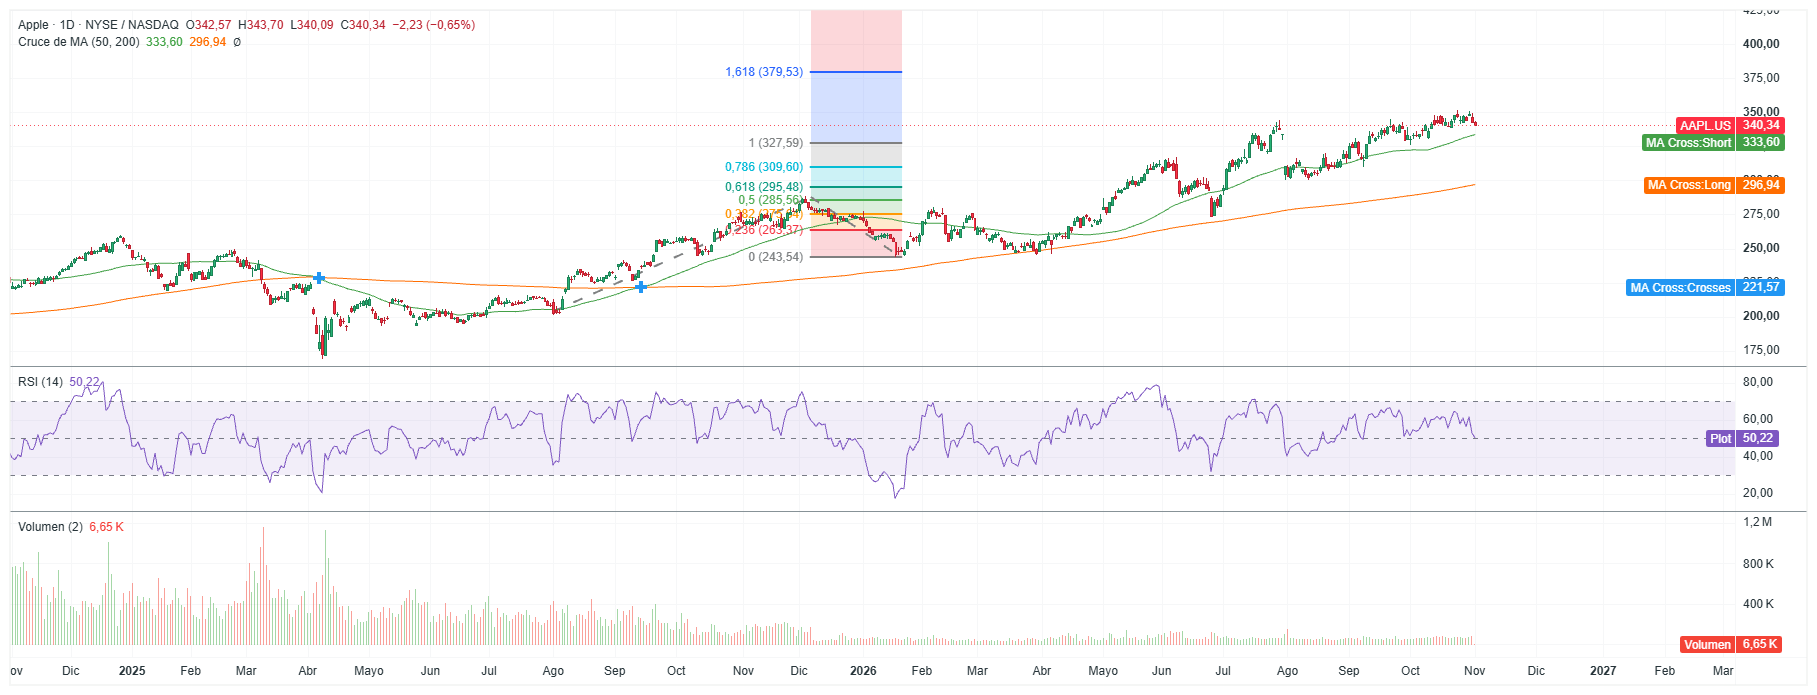
El RSI ronda los 50 puntos, muy lejos de una condición de sobrecompra, la acción viene de aproximarse a la zona de US$350 sin generar todavía una lectura extrema de momentum. A corto plazo, US$333-US$334 funciona como primera referencia técnica. Una pérdida de esa área podría abrir una corrección hacia aproximadamente US$327,6 y posteriormente hacia US$309-US$310. La media de 200 sesiones, cerca de US$297, permanece como soporte estructural de mayor plazo. En sentido contrario, superar con claridad la zona de US$350 después de resultados confirmaría una extensión de la tendencia alcista. La referencia de expansión es una zona próxima a US$379-US$380, aunque para alcanzarla sería necesario que los resultados y, sobre todo, la guía navideña aporten un nuevo catalizador.
La posición técnica es, por tanto, constructiva, pero también refleja el nivel de exigencia previo al reporte: Apple está cerca de máximos, mantiene una tendencia alcista y llega con una valoración histórica. El riesgo no reside únicamente en decepcionar; también existe la posibilidad de presentar cifras sólidas que no sean suficientemente fuertes para superar lo que ya descuenta el mercado.
¿Qué debería definir la reacción de Apple después del cierre?
-
El escenario más favorable combinaría ingresos superiores a los US$113.600 millones, fortaleza del iPhone, Servicios manteniendo crecimiento de doble dígito y una guía del trimestre navideño cercana o superior a los US$153.000 millones. Si además Apple logra contener la presión de costos, la lectura respaldaría la reciente expansión del múltiplo.
-
Un resultado en línea, acompañado de una guía prudente, podría generar una reacción mucho más contenida. Después de una subida de 27,5% en 2026, cumplir el consenso probablemente ya no sea suficiente para sorprender.
-
El escenario de mayor riesgo sería una combinación de menor crecimiento del iPhone, presión sobre márgenes por memoria y una orientación navideña inferior al consenso. En ese caso, el debate dejaría de centrarse en si Apple merece superar a Nvidia en capitalización y pasaría a cuestionar cuánto crecimiento es necesario para sostener una valoración por encima de US$5 billones.
Apple llega a resultados como la empresa más valiosa del mundo, pero conservar ese liderazgo dependerá menos del trimestre que termina y mucho más de lo que pueda demostrar sobre el próximo.

Intel después del desplome, qué dicen los números


Las acciones de Alstom se desploman un 25% tras recortar sus previsiones de negocio


Noviembre y diciembre, entre los mejores meses para la bolsa


Apertura de mercados hoy: comienzan los mejores meses para la bolsa
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "