

-
El oro registró ganancias en 9 de los 13 ciclos electorales analizados entre 1974 y 2022, con un rendimiento promedio de 13,7% a doce meses.
-
Los gobiernos divididos presentaron un rendimiento promedio del oro de 7,0%, aunque los resultados variaron considerablemente entre elecciones.
-
En 2026, las compras de bancos centrales y los flujos hacia ETF apoyan al oro, mientras el dólar y los rendimientos estadounidenses siguen ejerciendo presión.

-
El oro registró ganancias en 9 de los 13 ciclos electorales analizados entre 1974 y 2022, con un rendimiento promedio de 13,7% a doce meses.
-
Los gobiernos divididos presentaron un rendimiento promedio del oro de 7,0%, aunque los resultados variaron considerablemente entre elecciones.
-
En 2026, las compras de bancos centrales y los flujos hacia ETF apoyan al oro, mientras el dólar y los rendimientos estadounidenses siguen ejerciendo presión.
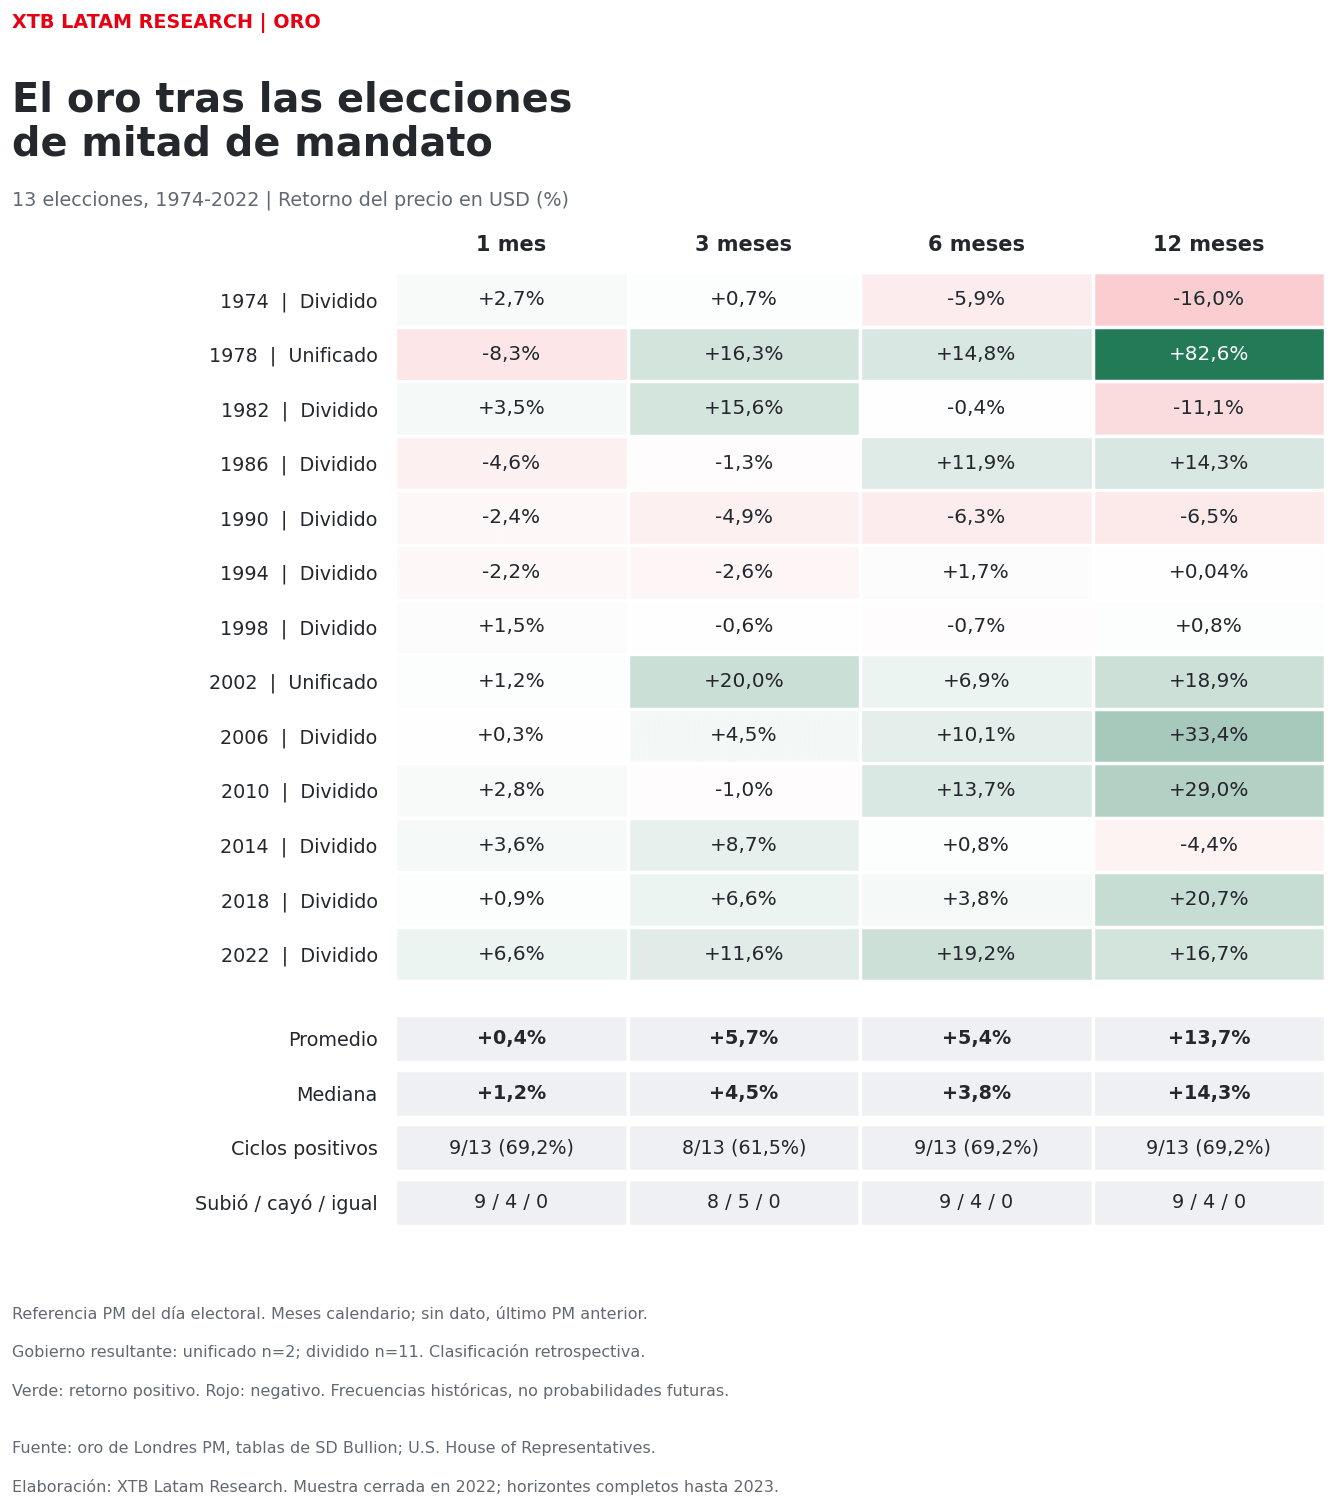
En nueve de los trece ciclos de elecciones de mitad de mandato de Estados Unidos analizados entre 1974 y 2022, el oro terminó los doce meses posteriores con ganancias, con un rendimiento promedio de 13,7% y una mediana de 14,3%. Sin embargo, detrás de ese balance conviven caídas y avances de magnitudes muy diferentes, incluido un aumento de 82,6% en el ciclo de 1978, que influye considerablemente en el promedio. Para entender mejor ese comportamiento, revisamos los rendimientos a uno, tres, seis y doce meses de cada elección, la frecuencia de resultados positivos y las diferencias según el reparto de poder entre la Presidencia y el Congreso.
Para comparar los trece ciclos electorales entre 1974 y 2022, utilizamos la referencia de la tarde del oro en Londres, expresada en dólares por onza troy y recogida en las tablas históricas de SD Bullion. A partir del precio del día de cada elección calculamos los rendimientos a uno, tres, seis y doce meses calendario, tomando la última referencia disponible anterior cuando la fecha objetivo no tenía cotización. Para cada horizonte presentamos el promedio, la mediana y la proporción de ciclos con ganancias. También distinguimos entre gobiernos unificados, cuando el partido del presidente controla ambas cámaras del Congreso, y divididos, cuando la oposición controla al menos una, según la configuración que dejó cada elección.
La muestra comienza en 1974, la primera elección de mitad de mandato posterior al fin de la convertibilidad del dólar en oro en 1971. La referencia PM del día electoral se fija antes de conocerse el resultado en Estados Unidos, mientras que la clasificación política se realiza de forma retrospectiva.
Rendimiento del oro durante los meses posteriores a las elecciones
Durante el primer mes posterior a las elecciones, el oro registró un avance promedio de 0,4% y una mediana de 1,2%, pese a que terminó con ganancias en nueve de los trece ciclos analizados. Al extender la medición a doce meses, la frecuencia de resultados positivos fue la misma, pero tanto el promedio como la mediana superaron el 13%. La diferencia entre ambos horizontes estuvo, por tanto, en la magnitud de los movimientos y no en una mayor proporción de elecciones seguidas de ganancias. Tampoco se trató de un avance continuo en todos los casos, como muestra el ciclo de 2014, cuando el oro acumulaba una subida de 8,7% a los tres meses, pero terminó el primer año con una caída de 4,4%.
Al excluir el ciclo de 1978 únicamente como prueba de sensibilidad, el rendimiento promedio a doce meses baja de 13,7% a 8,0%, mientras que la mediana pasa de 14,3% a 7,5%. Aun sin ese episodio, el oro terminó con ganancias en ocho de los doce ciclos restantes, por lo que el balance positivo no depende exclusivamente de aquel avance excepcional, aunque la magnitud de los resultados sí se reduce considerablemente. Mantenemos esa elección dentro de la muestra principal, ya que su comportamiento extraordinario no constituye por sí solo una razón para descartarla. Ese avance coincidió además con la Revolución iraní, el segundo shock petrolero y una fuerte aceleración de la inflación estadounidense durante 1979, por lo que no puede interpretarse como un efecto de la configuración política que dejaron las elecciones.
Comportamiento del oro con gobiernos divididos y unificados
En once de las trece elecciones analizadas, el presidente quedó gobernando con al menos una cámara del Congreso en manos de la oposición. En esos ciclos de gobierno dividido, el oro subió en promedio un 7,0% durante los doce meses siguientes, aunque la mediana fue de apenas 0,8%, porque algunos avances importantes elevaron el promedio. Solo tras las elecciones de 1978 y 2002 el partido del presidente quedó con el control de ambas cámaras, y en esos períodos el oro avanzó un 82,6% y un 18,9%, respectivamente. Aunque ambos resultados fueron positivos, dos casos son demasiado pocos para concluir que el oro se comporte mejor cuando la Presidencia y el Congreso están controlados por un mismo partido.
La demanda de oro en 2026: ETF y bancos centrales
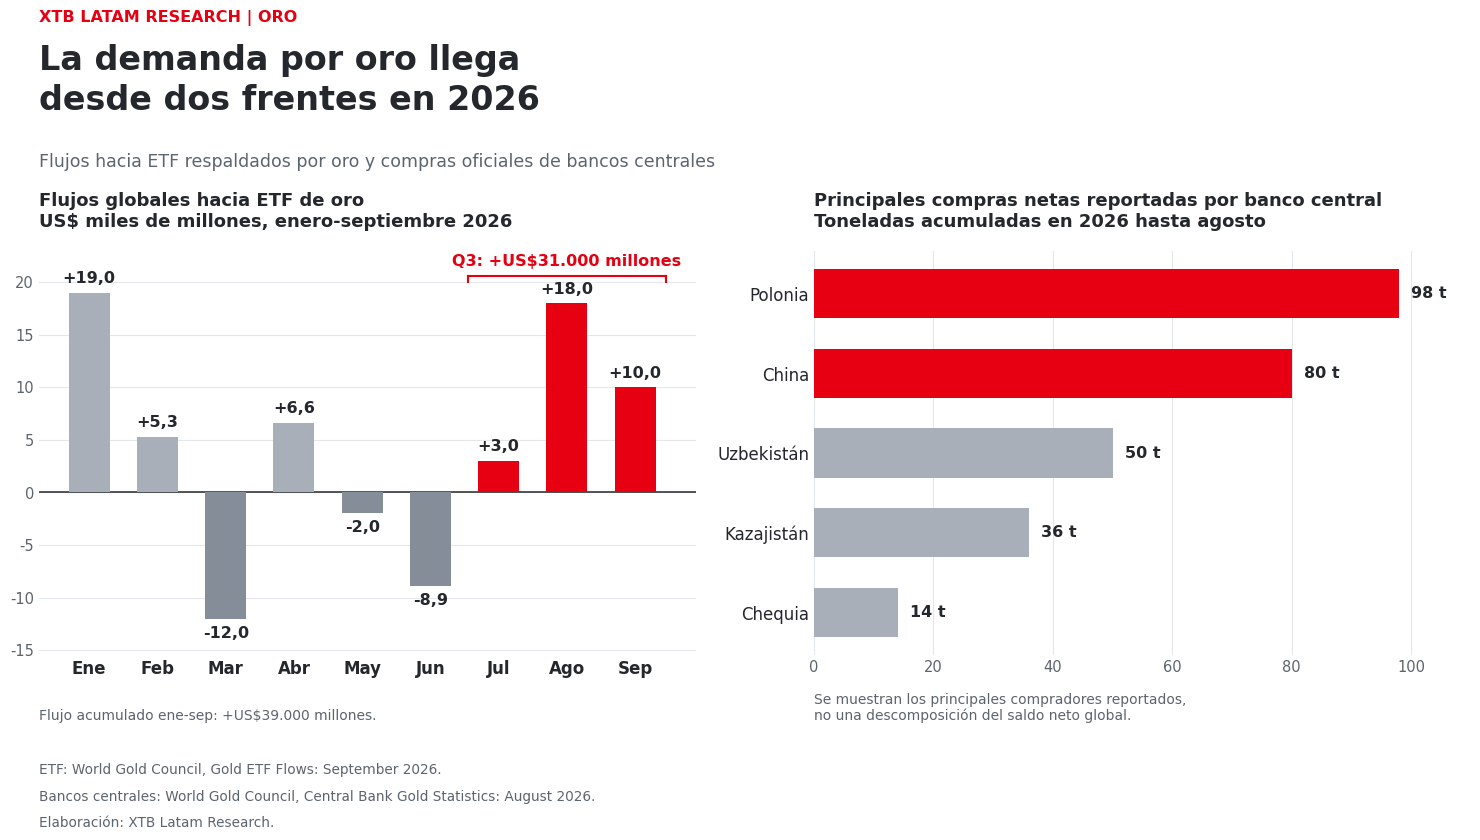
Los antecedentes históricos entregan una referencia, pero el oro llega a las elecciones de 2026 en un escenario distinto al de ciclos anteriores. Según el World Gold Council, durante el tercer trimestre los ETF respaldados físicamente por oro recibieron entradas netas por US$31.000 millones, mientras que los bancos centrales reportaron compras netas por 170 toneladas hasta agosto. Entre los mayores compradores destacaron Polonia y China, con 98 y 80 toneladas, respectivamente. Estas compras se producen en un contexto en que la diversificación de reservas, la cobertura frente a riesgos geopolíticos y el desempeño del oro durante períodos de crisis continúan entre las principales razones señaladas por los bancos centrales para mantener el metal. World Gold Council
El dólar y los rendimientos de los bonos siguen presionando al oro
Esa demanda, sin embargo, no se ha traducido de forma lineal en el precio. En septiembre, el oro cayó un 8,5% y cerró cerca de los US$4.176 por onza, pese a que los ETF recibieron otros US$10.000 millones durante el mes. El World Gold Council identificó el aumento de los rendimientos estadounidenses y el fortalecimiento del dólar entre los principales factores detrás de la caída. Durante el mes, el Treasury a 10 años subió 53 bps hasta 5,3% y el dólar index (USDIDX) avanzó 2%.. Al mismo tiempo, el rendimiento real a 10 años aumentó 49 bps, desde 2,44% hasta 2,93%, elevando el costo de oportunidad de mantener un activo que no paga intereses. A esto se sumó una reducción equivalente a 84 toneladas en las posiciones netas de managed money en COMEX, mostrando que las entradas hacia ETF convivieron con una menor exposición neta en el mercado de futuros.
De cara a las elecciones de mitad de mandato de 2026, el historial muestra que el oro ha tendido a presentar un balance favorable durante los doce meses posteriores, aunque los resultados han sido muy distintos entre ciclos y no permiten atribuir ese comportamiento únicamente al resultado electoral. El escenario actual también combina fuerzas en direcciones opuestas: los flujos hacia ETF y las compras de bancos centrales siguen siendo relevantes, mientras que un dólar más fuerte y mayores rendimientos de los bonos estadounidenses pueden limitar el desempeño del metal. Más que una señal por sí sola, las elecciones entregan así un antecedente histórico que debe leerse junto con las condiciones monetarias y financieras que enfrenta actualmente el oro.

Visa alcanza un nuevo máximo histórico: qué sostiene el rally

Cobre cerca de su máximo histórico: Huelgas en Chile, demanda de la inteligencia artificial y una Fed que sube tasas


El gas natural europeo alcanza máximos de casi cuatro años

Goldman Sachs supera expectativas: el trading de acciones impulsa un trimestre récord
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "