

- Las acciones de Chipotle (CMG.US) subieron 5,8% hasta 35,20 USD, completando seis sesiones al alza.
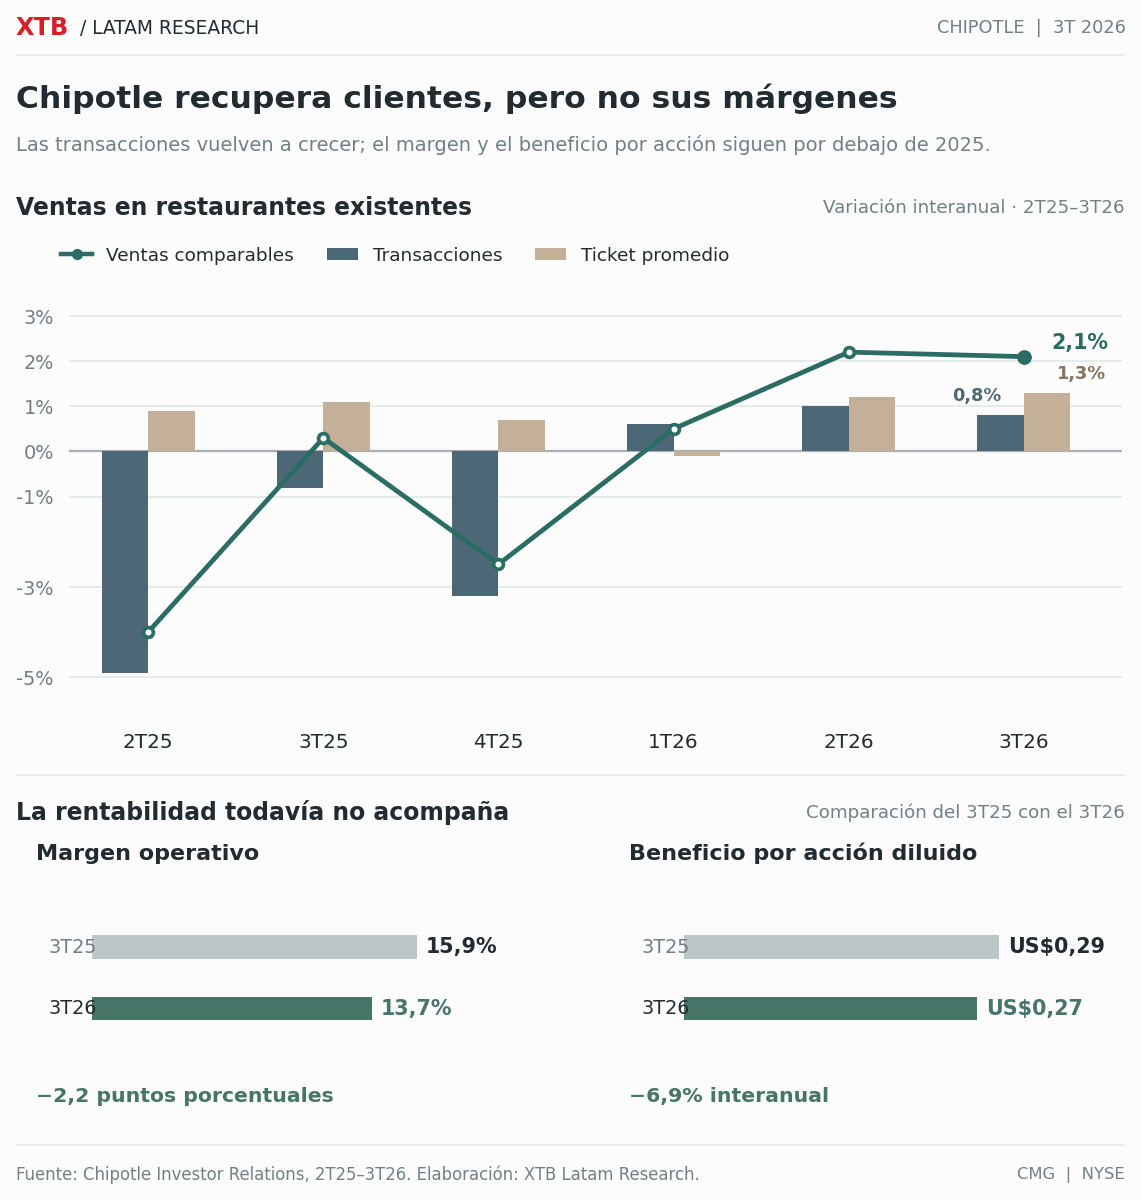
- Las ventas comparables crecieron 2,1% interanual en el tercer trimestre, impulsadas por un mayor gasto y número de transacciones.
- Los ingresos trimestrales aumentaron 9,6% hasta 3 293 millones de USD, aunque el margen operativo se redujo al 13,7%.

- Las acciones de Chipotle (CMG.US) subieron 5,8% hasta 35,20 USD, completando seis sesiones al alza.
- Las ventas comparables crecieron 2,1% interanual en el tercer trimestre, impulsadas por un mayor gasto y número de transacciones.
- Los ingresos trimestrales aumentaron 9,6% hasta 3 293 millones de USD, aunque el margen operativo se redujo al 13,7%.
Las acciones de Chipotle (CMG.US) cerraron la jornada del miércoles con un avance de 5,8%, alcanzando los US$35,20 y completando seis sesiones consecutivas al alza. Con este movimiento, la compañía acumula una recuperación de 22,5% desde el cierre del 28 de octubre, dejando atrás parte de las fuertes caídas que había registrado durante los meses anteriores. Sin embargo, pese a la magnitud del repunte, su cotización todavía se encuentra cerca de un 15% por debajo de los niveles de finales de enero, lo que permite dimensionar el terreno perdido durante el año y pone el foco en los factores que están impulsando esta recuperación.
La recuperación de Chipotle comenzó a ganar fuerza después de que la compañía presentara sus resultados del tercer trimestre el 28 de octubre, mostrando señales de una mejora en la demanda y expectativas más favorables para el cierre del año. Si bien las utilidades todavía reflejan algunas dificultades, el mercado ha comenzado a prestar mayor atención a las perspectivas de crecimiento del negocio. Este movimiento se produjo además en una semana positiva para otras cadenas de restaurantes, con McDonald's y Yum! Brands registrando avances de 6,5% y 5,9%, respectivamente, durante la jornada del miércoles. En el caso de Chipotle, sin embargo, el interés está puesto especialmente en la evolución de sus ventas y en las primeras señales de que los clientes están comenzando a regresar.
Esa recuperación comienza a reflejarse en las ventas de los restaurantes que llevan al menos trece meses funcionando, una medición que permite observar el desempeño del negocio sin incluir las nuevas aperturas. Durante el tercer trimestre, estas ventas comparables aumentaron 2,1% interanual, impulsadas por un incremento de 1,3% en el gasto promedio por pedido y de 0,8% en el número de transacciones. Este último dato resulta especialmente relevante después de que las transacciones retrocedieran 2,9% durante 2025, ya que la compañía ahora acumula tres trimestres consecutivos de crecimiento. Aunque la recuperación todavía es moderada, muestra que los restaurantes existentes están logrando vender más no solo porque cada pedido genera mayores ingresos, sino también porque están registrando un mayor número de compras.
Crecimiento y rentabilidad
A la recuperación de las ventas en los restaurantes existentes se suma la expansión de Chipotle, que continúa abriendo nuevos locales para ampliar su presencia en el mercado. Durante el tercer trimestre, los ingresos aumentaron 9,6% interanual, hasta los US$3.293 millones, impulsados principalmente por estas nuevas aperturas. Sin embargo, este crecimiento no se tradujo en mayores ganancias, ya que el aumento de los costos laborales, operativos y administrativos redujo el margen operativo de 15,9% a 13,7%, mientras que el beneficio por acción retrocedió de US$0,29 a US$0,27. De esta manera, Chipotle está logrando vender más, tanto por la recuperación de clientes como por su expansión, aunque todavía enfrenta dificultades para convertir ese crecimiento en mayores beneficios.
La recuperación de clientes en Chipotle ocurre en un contexto en que los consumidores estadounidenses siguen enfrentando precios elevados al comer fuera de casa. Durante septiembre, los precios de los restaurantes aumentaron 3,5% interanual, frente al 1,8% registrado en los alimentos para consumir en el hogar, una diferencia que continúa condicionando las decisiones de gasto. Las dificultades también se reflejan en otras cadenas, como McDonald's, cuyas ventas comparables en Estados Unidos retrocedieron 0,2% durante el tercer trimestre, afectadas por una menor cantidad de visitas. En este escenario, que Chipotle esté logrando recuperar transacciones resulta especialmente relevante, aunque mantener ese crecimiento sin comprometer sus márgenes será fundamental para consolidar la recuperación.
Perspectivas y valoración
Para sostener esa recuperación, Chipotle está combinando iniciativas para atraer más clientes con mejoras destinadas a hacer más eficientes sus restaurantes. La compañía busca aumentar las visitas mediante novedades en el menú y el fortalecimiento de su programa de fidelización, mientras incorpora equipos que permiten agilizar la preparación de los pedidos y amplía sus Chipotlanes, carriles donde los clientes pueden retirar compras realizadas digitalmente sin bajar del automóvil. Esta estrategia también contempla nuevas aperturas, con una proyección de entre 350 y 370 restaurantes durante 2026 y otros 340 a 360 locales propios en Estados Unidos y Canadá para 2027, además de continuar su expansión internacional. El desafío será que estas inversiones no solo permitan ampliar las ventas, sino que también contribuyan a recuperar los márgenes que se han deteriorado durante los últimos trimestres.
Las perspectivas de crecimiento también son importantes al observar cuánto está pagando el mercado por Chipotle. Al cierre del miércoles, sus acciones cotizaban cerca de 28 veces las utilidades esperadas, por encima de las aproximadamente 21 veces de McDonald's, aunque bastante por debajo de las 85 veces de CAVA, otra cadena de restaurantes con un enfoque de crecimiento similar. Sin embargo, estas diferencias deben interpretarse considerando que McDonald's opera principalmente mediante franquicias, mientras que Chipotle y CAVA administran directamente sus restaurantes y presentan distintos ritmos de expansión. Aunque el múltiplo de Chipotle se encuentra por debajo de los observados durante 2024 y 2025, la recuperación reciente de la acción vuelve especialmente importante que las mejoras en ventas y eficiencia terminen reflejándose en mayores beneficios, para que el crecimiento del negocio acompañe las expectativas incorporadas en su valoración.
Análisis técnico de Chipotle (CMG.US)
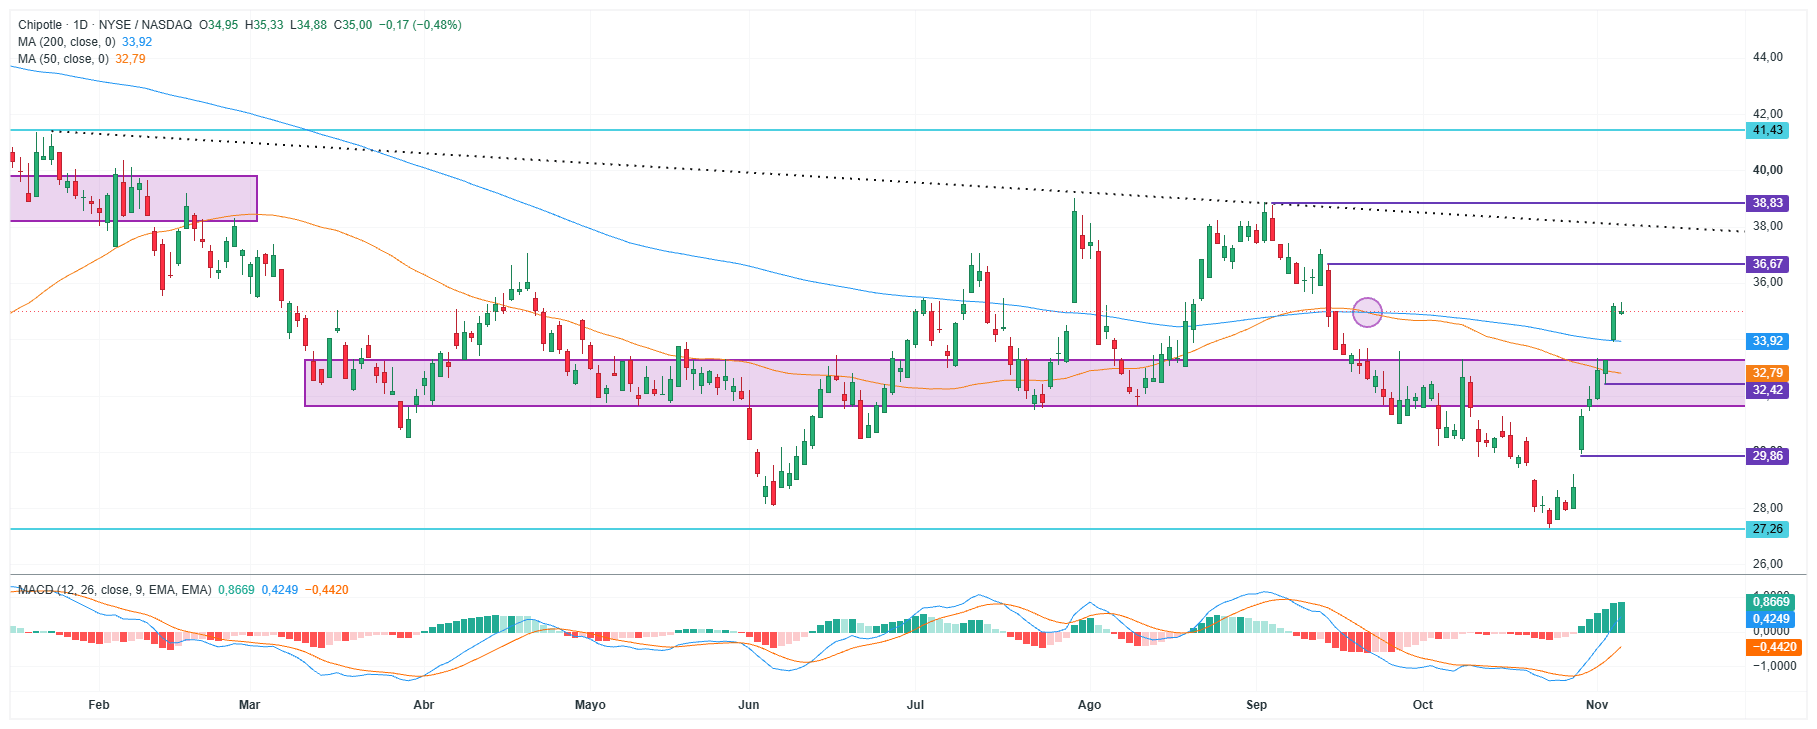
Fuente: xStation 5, XTB. Temporalidad D1. Elaboración: XTB Latam Research.
El precio de Chipotle muestra una fuerte recuperación desde los mínimos de octubre y ya logró superar las medias móviles de 50 y 200 períodos, ubicadas en US$32,79 y US$33,92, respectivamente. El MACD también acompaña este movimiento, con un cruce alcista y señales de que la subida está ganando fuerza. Sin embargo, la media de 50 períodos todavía se encuentra por debajo de la de 200, por lo que aún es pronto para confirmar un cambio de tendencia de largo plazo. Si el precio consigue mantenerse sobre ambas medias, las próximas resistencias se encuentran en US$36,67 y US$38,83, con un siguiente nivel en US$41,43. Por el contrario, si pierde los US$32,42, podría retroceder hacia los US$29,86 y posteriormente los US$27,26.


Resumen de Mercado: El repunte poselectoral pierde fuerza ante la nueva realidad política

Resultados de Qualcomm: debilidad en el mercado de smartphones


Bolsa Europea Hoy: Gas europeo repunta mientras Rheinmetall se desploma
Resultados de Rheinmetall: caídas de dos dígitos tras la publicación de los resultados
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "