


-
El bono francés a diez años alcanza el 5,002%, su mayor rendimiento desde 2002, mientras la prima frente a Alemania se sitúa cerca de 157 puntos básicos.
-
La deuda pública de Francia alcanza el 119% del PIB y el servicio de la deuda podría aumentar hasta 72.900 millones de euros en 2027.
-
El CAC 40 intenta recuperar los 8.000 puntos, con un sesgo alcista de corto plazo mientras se mantenga sobre 7.890 puntos.

-
El bono francés a diez años alcanza el 5,002%, su mayor rendimiento desde 2002, mientras la prima frente a Alemania se sitúa cerca de 157 puntos básicos.
-
La deuda pública de Francia alcanza el 119% del PIB y el servicio de la deuda podría aumentar hasta 72.900 millones de euros en 2027.
-
El CAC 40 intenta recuperar los 8.000 puntos, con un sesgo alcista de corto plazo mientras se mantenga sobre 7.890 puntos.
Francia ha vuelto a encontrar una cifra que preferiría no ver en la pantalla: el 5%. La rentabilidad de su bono a diez años tocó este miércoles el 5,002%, un nivel que no alcanzaba desde 2002. Al poco tiempo volvió a situarse por debajo. La diferencia de unas centésimas importa poco frente a la pregunta que deja el movimiento: ¿cuánto tiempo puede financiarse el Estado a tipos cada vez más altos sin que el coste acabe afectando a la economía y a la bolsa?
Para el CAC 40, la respuesta no se encuentra únicamente en la cotización del bono. Hay compañías francesas que venden en todo el mundo y obtienen gran parte de sus ingresos fuera del país. Otras dependen mucho más del crédito, del consumo nacional o del presupuesto público. Un mismo aumento de los rendimientos puede tener consecuencias muy distintas para cada una. Por eso, aunque el índice haya sufrido con la crisis francesa, atribuir cada movimiento suyo al bono sería quedarse a medio camino.
La rentabilidad de una obligación sube cuando su precio cae. Los compradores están exigiendo una compensación mayor por prestar dinero a Francia durante diez años. Parte de la subida responde a un fenómeno internacional: la energía cara ha reavivado la inflación y los bonos de varios países han perdido valor. Lo que singulariza a Francia es que sus rendimientos han aumentado más que los de Alemania. La diferencia entre ambos bonos a diez años se situaba este miércoles alrededor de 157 puntos básicos, cerca de los niveles observados durante las tensiones de deuda de 2011.
Esa prima responde a una preocupación concreta. El Gobierno francés necesita aprobar un presupuesto creíble en un Parlamento dividido, mientras se acerca la elección presidencial de 2027 y continúan las protestas. Un inversor que compra deuda francesa quiere saber cómo se reducirán los déficits futuros. Si las medidas propuestas encuentran resistencia política, exigirá más rentabilidad para conservar el bono.
Los números explican la inquietud. La deuda pública francesa alcanzó el 119% del PIB al cierre del segundo trimestre de 2026, frente al 117,5% del primero y al 115,7% de finales de 2025. En términos absolutos, ascendía a unos 3,6 billones de euros. Un país con esa cantidad de deuda puede seguir financiándose durante mucho tiempo, pero queda más expuesto a una subida persistente del coste de sus nuevas emisiones.
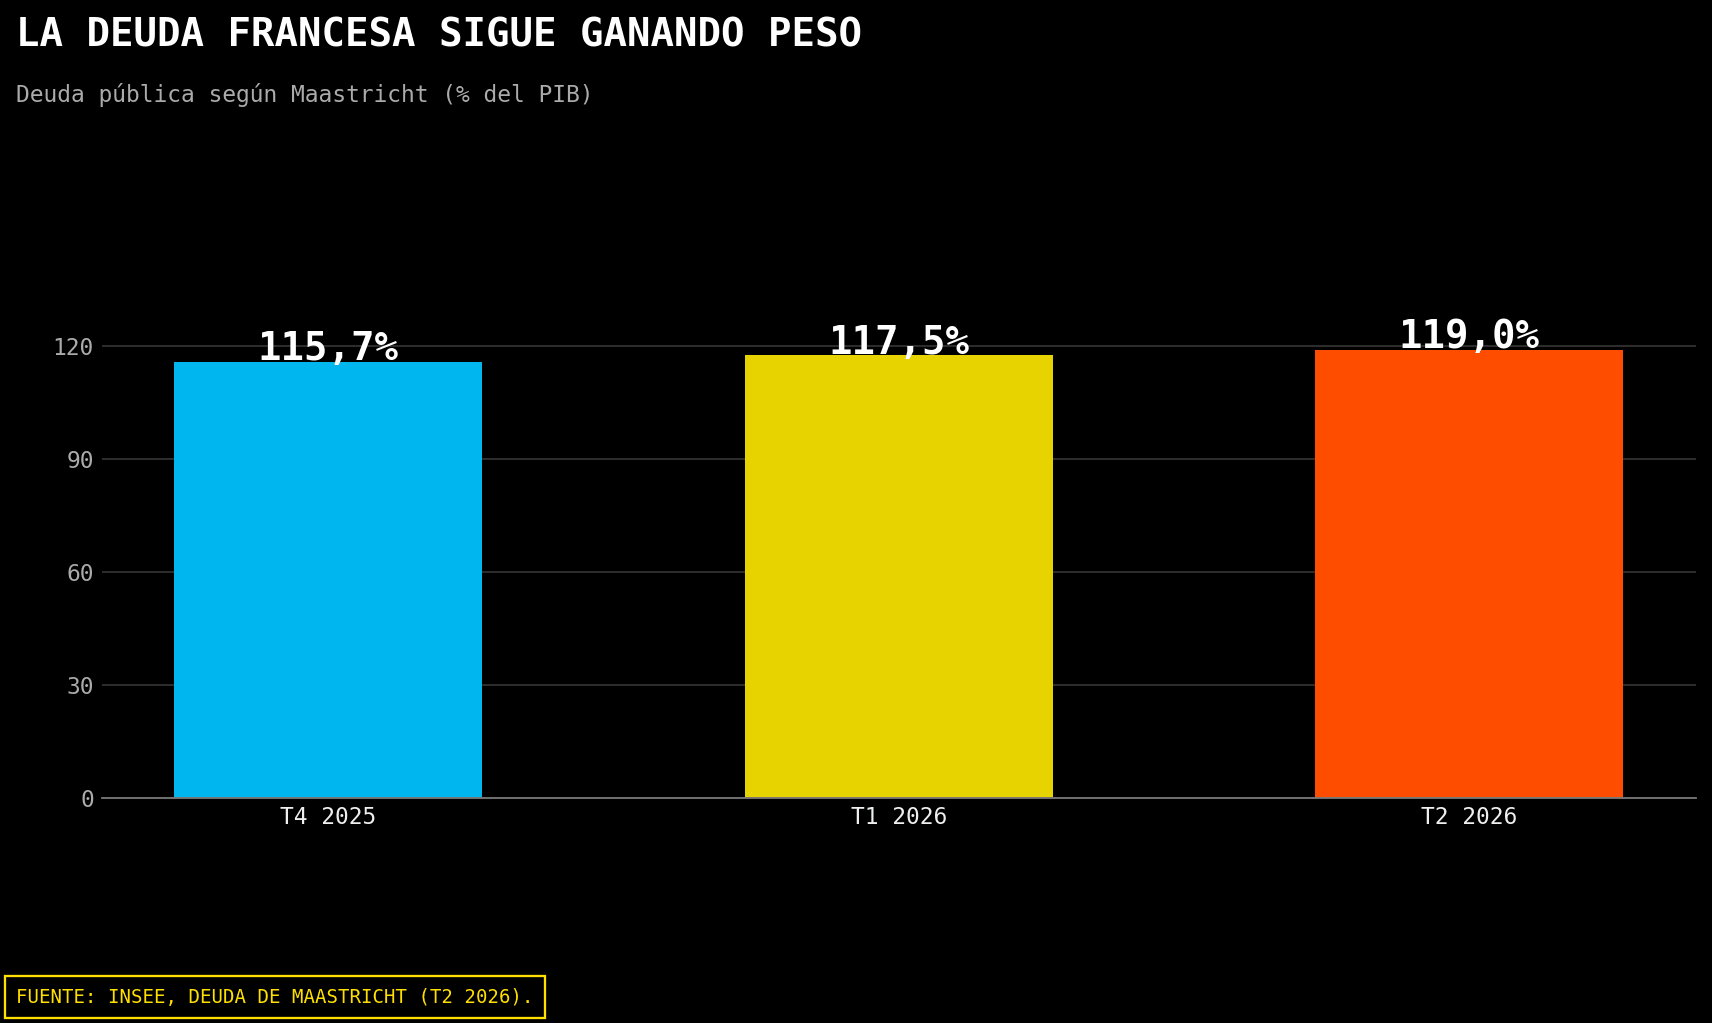
El gráfico muestra una tendencia que los inversores necesitan ver estabilizarse. Cuando la deuda aumenta en relación con el PIB, el Gobierno dispone de menos margen para responder a una desaceleración o a un nuevo shock energético. Reducir esa proporción exige una combinación difícil: controlar el déficit sin dañar demasiado el crecimiento. Si la actividad se debilita, el cociente puede seguir aumentando incluso después de aprobar recortes.
Aquí conviene evitar una conclusión precipitada. Que el bono nuevo a diez años rinda un 5% no significa que Francia pague desde hoy ese interés por toda su deuda. Los bonos emitidos en años anteriores conservan sus condiciones hasta su vencimiento. El encarecimiento entra gradualmente en las cuentas públicas a medida que el Estado refinancia obligaciones y emite otras nuevas. Es una presión acumulativa, menos espectacular que el titular del día y mucho más importante si los rendimientos permanecen elevados.
La agencia francesa del Tesoro calcula que el servicio de la deuda del Estado ascenderá a 62.600 millones de euros en 2026, frente a los 59.300 millones previstos inicialmente. El proyecto presupuestario para 2027 lo sitúa en 72.900 millones. Esta última cifra es una previsión sujeta a la tramitación del presupuesto y a las condiciones de financiación. Aun con esa cautela, permite entender por qué los movimientos del mercado de bonos han pasado a ocupar el centro de la discusión política.
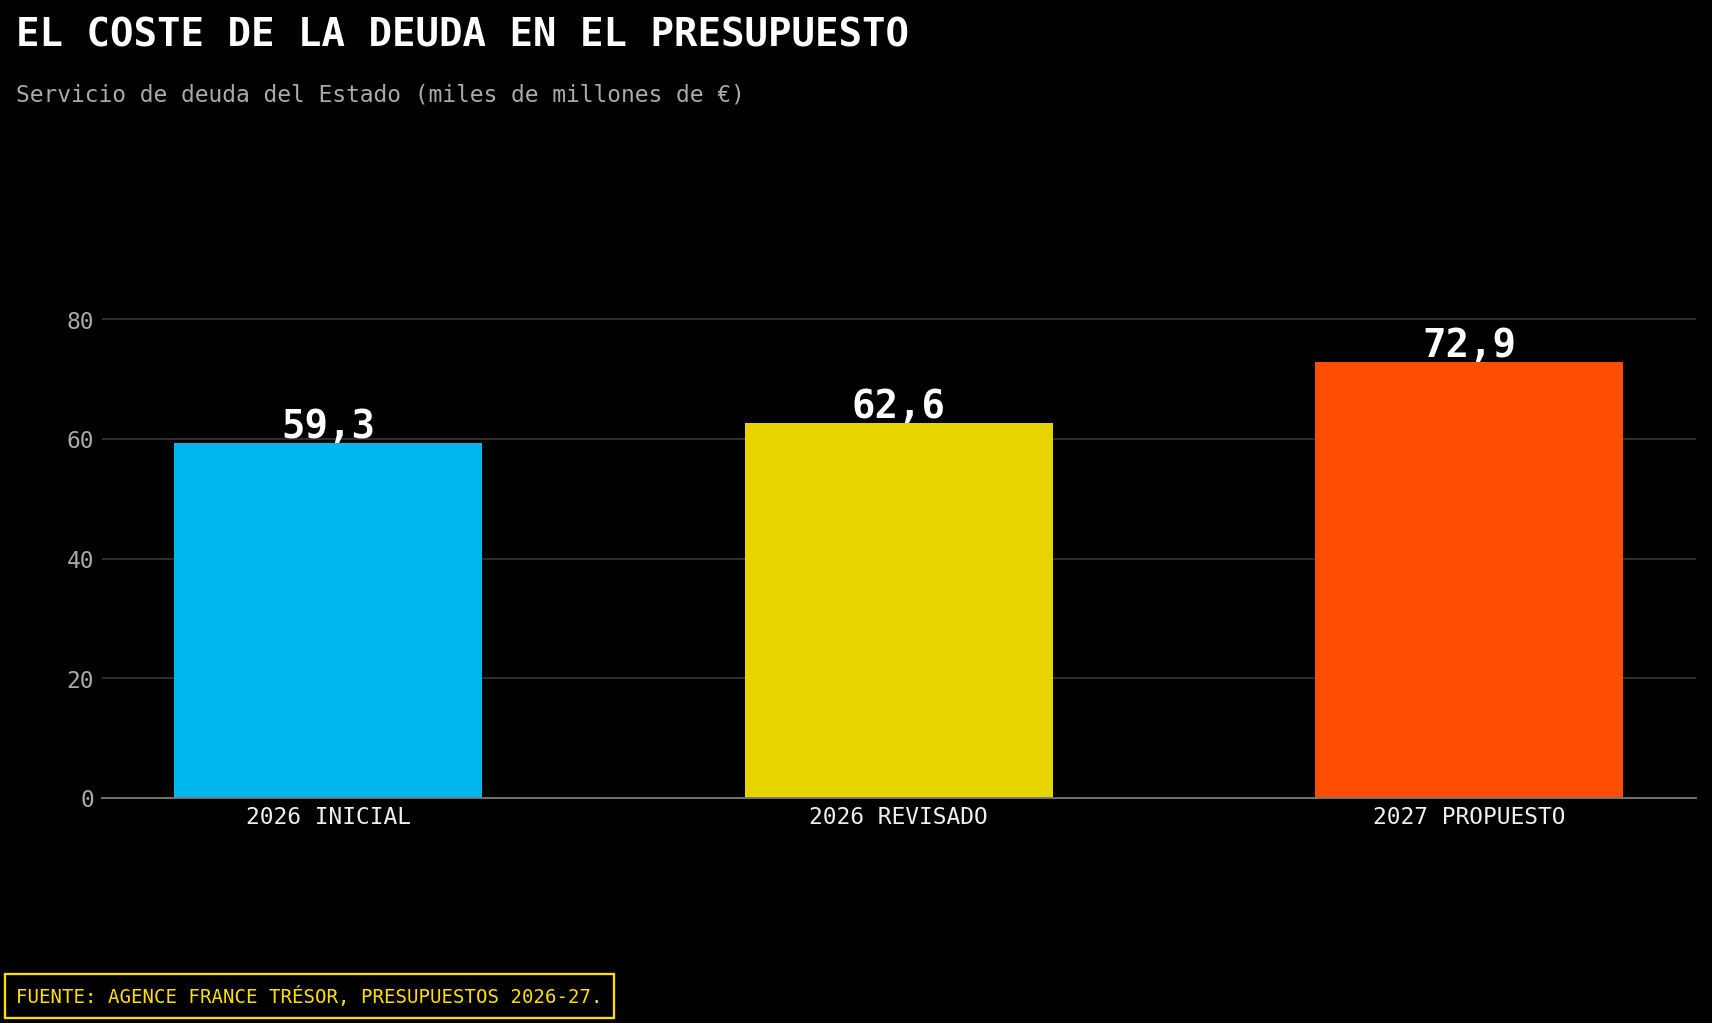
Cada euro adicional destinado a intereses tiene que obtenerse mediante ingresos, nuevo endeudamiento o cambios en otras partidas. ¿Qué ocurre entonces con las empresas cotizadas que dependen del gasto público o de la demanda de los hogares? La respuesta varía por sector, pero el mercado comienza a descontar decisiones que aún no se han tomado. Esa anticipación explica parte de la presión sobre las acciones.
Las condiciones de financiación también llegan a las empresas sin pasar por el presupuesto. El bono soberano sirve de referencia para valorar el resto de la deuda del país. Si su rendimiento aumenta, un banco francés puede tener que pagar más por emitir obligaciones y una compañía puede encontrarse con inversores que le exigen una remuneración superior. Los proyectos que parecían rentables con financiación barata se revisan cuando sube el coste del capital. Eso afecta especialmente a negocios que necesitan invertir mucho hoy para obtener beneficios dentro de años.
La banca ocupa un lugar particular en esta historia. Los bancos mantienen bonos públicos en sus balances y utilizan deuda soberana en sus operaciones de liquidez. Al bajar el precio de esos títulos, pueden sufrir pérdidas de valoración o inquietud entre sus inversores. Además, refinanciarse se vuelve más caro. Las acciones de los tres mayores bancos franceses habían retrocedido en torno a un 17% durante las seis semanas anteriores, según datos recopilados por Reuters.
El precedente de la crisis del euro viene enseguida a la memoria, aunque hay diferencias relevantes. Los bancos disponen hoy de mayores colchones de capital, están sometidos a una supervisión más estrecha y han reducido su concentración en deuda de su propio país. Eso no los hace inmunes a una subida prolongada de los rendimientos. Sí aconseja observar sus balances y sus costes de financiación antes de hablar de una repetición automática de 2011.
También hay datos que moderan la alarma. A finales de septiembre, Francia había completado el 85% de su programa anual de financiación, una proporción acorde con ejercicios anteriores. La demanda de bonos de medio y largo plazo emitidos durante el año había sido unas 2,5 veces la cantidad ofrecida. El Estado sigue encontrando compradores. El problema que plantea el mercado es el precio al que tendrá que encontrarlos si la desconfianza se prolonga.
Esa distinción importa para analizar el CAC 40. El índice reúne empresas cuya sensibilidad a la economía francesa es muy desigual. Un comercio con ventas principalmente nacionales puede notar pronto el efecto de las protestas y del menor gasto familiar. Airbus, TotalEnergies o Schneider Electric tienen fuentes de ingresos mucho más internacionales. Incluso dentro de una misma sesión pueden convivir una fuerte caída de una compañía expuesta al consumo francés y una subida de otra impulsada por sus resultados. El comportamiento del índice dependerá de qué fuerza domine entre sus valores de mayor peso.
Su composición añade otro detalle: el CAC 40 se pondera por capitalización bursátil ajustada por acciones en circulación, y sus diez mayores integrantes representaban algo más del 62% en la ficha de Euronext correspondiente a finales de septiembre. Un buen resultado de una empresa grande puede sostener el índice durante una jornada de noticias preocupantes sobre Francia. Eso no significa que el problema de la deuda haya desaparecido; significa que la bolsa también está valorando beneficios empresariales.
En nuestro seguimiento anterior, el CAC había perdido la zona de 8.000 puntos y luego intentó recuperarla. Vimos una ruptura al alza que no consiguió mantenerse: el precio regresó sobre sus pasos y volvió a situarse por debajo de la referencia superada. Ese tipo de movimiento suele dejar compradores atrapados, porque la entrada tras la ruptura pierde sentido cuando el índice vuelve al rango previo. El retroceso posterior confirmó que convenía esperar más pruebas antes de dar por terminado el tramo correctivo. El rango entre 8.000 y 7.790 nos daba pocas pistas de la dirección del índice.
Ahora bien. Antes de llegar a la zona de 7.790 el índice ha dibujado una figura de vuelta en 1H y se encamina a atacar la zona de 8.000. Siempre y cuando se mantenga por encima de 7.890 el sesgo es claramente alcista a corto plazo. Tiene interés observar cómo responde en los próximos retrocesos: para que el giro gane consistencia, debe aparecer demanda antes de volver a los mínimos recientes. Una sesión de rebote, por sí sola, dice poco en un mercado que todavía recibe noticias difíciles desde la deuda pública.
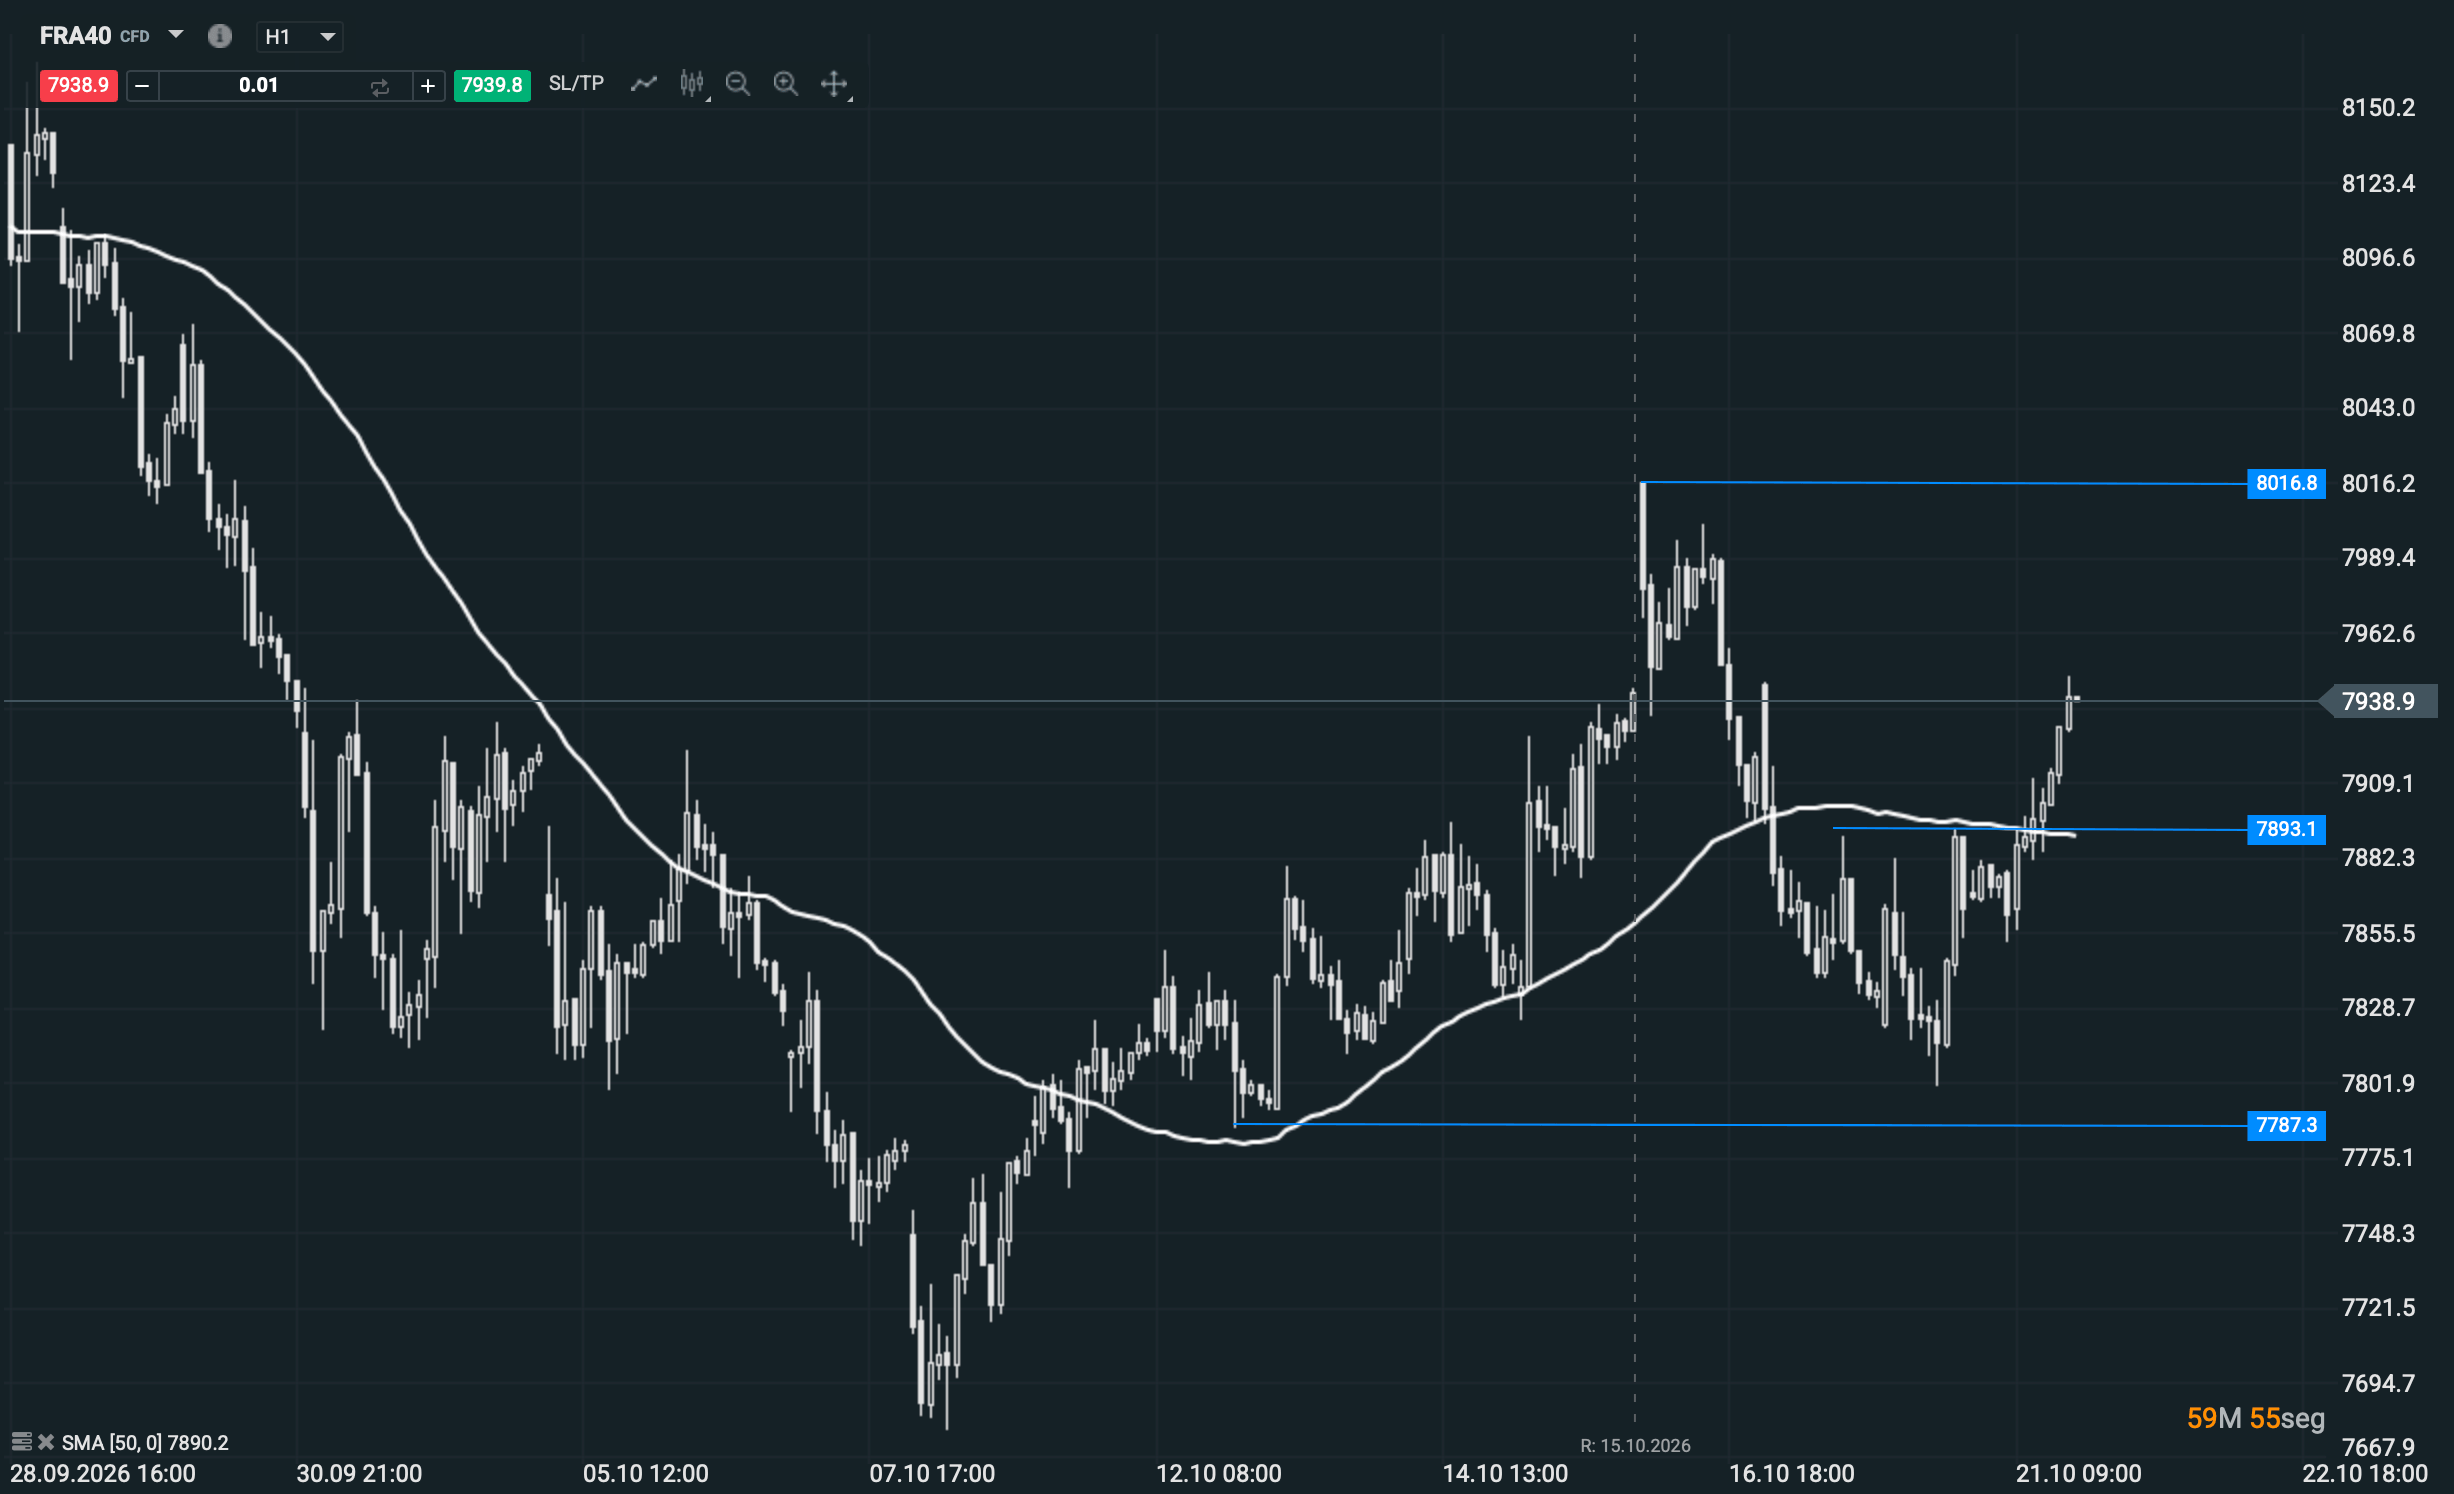
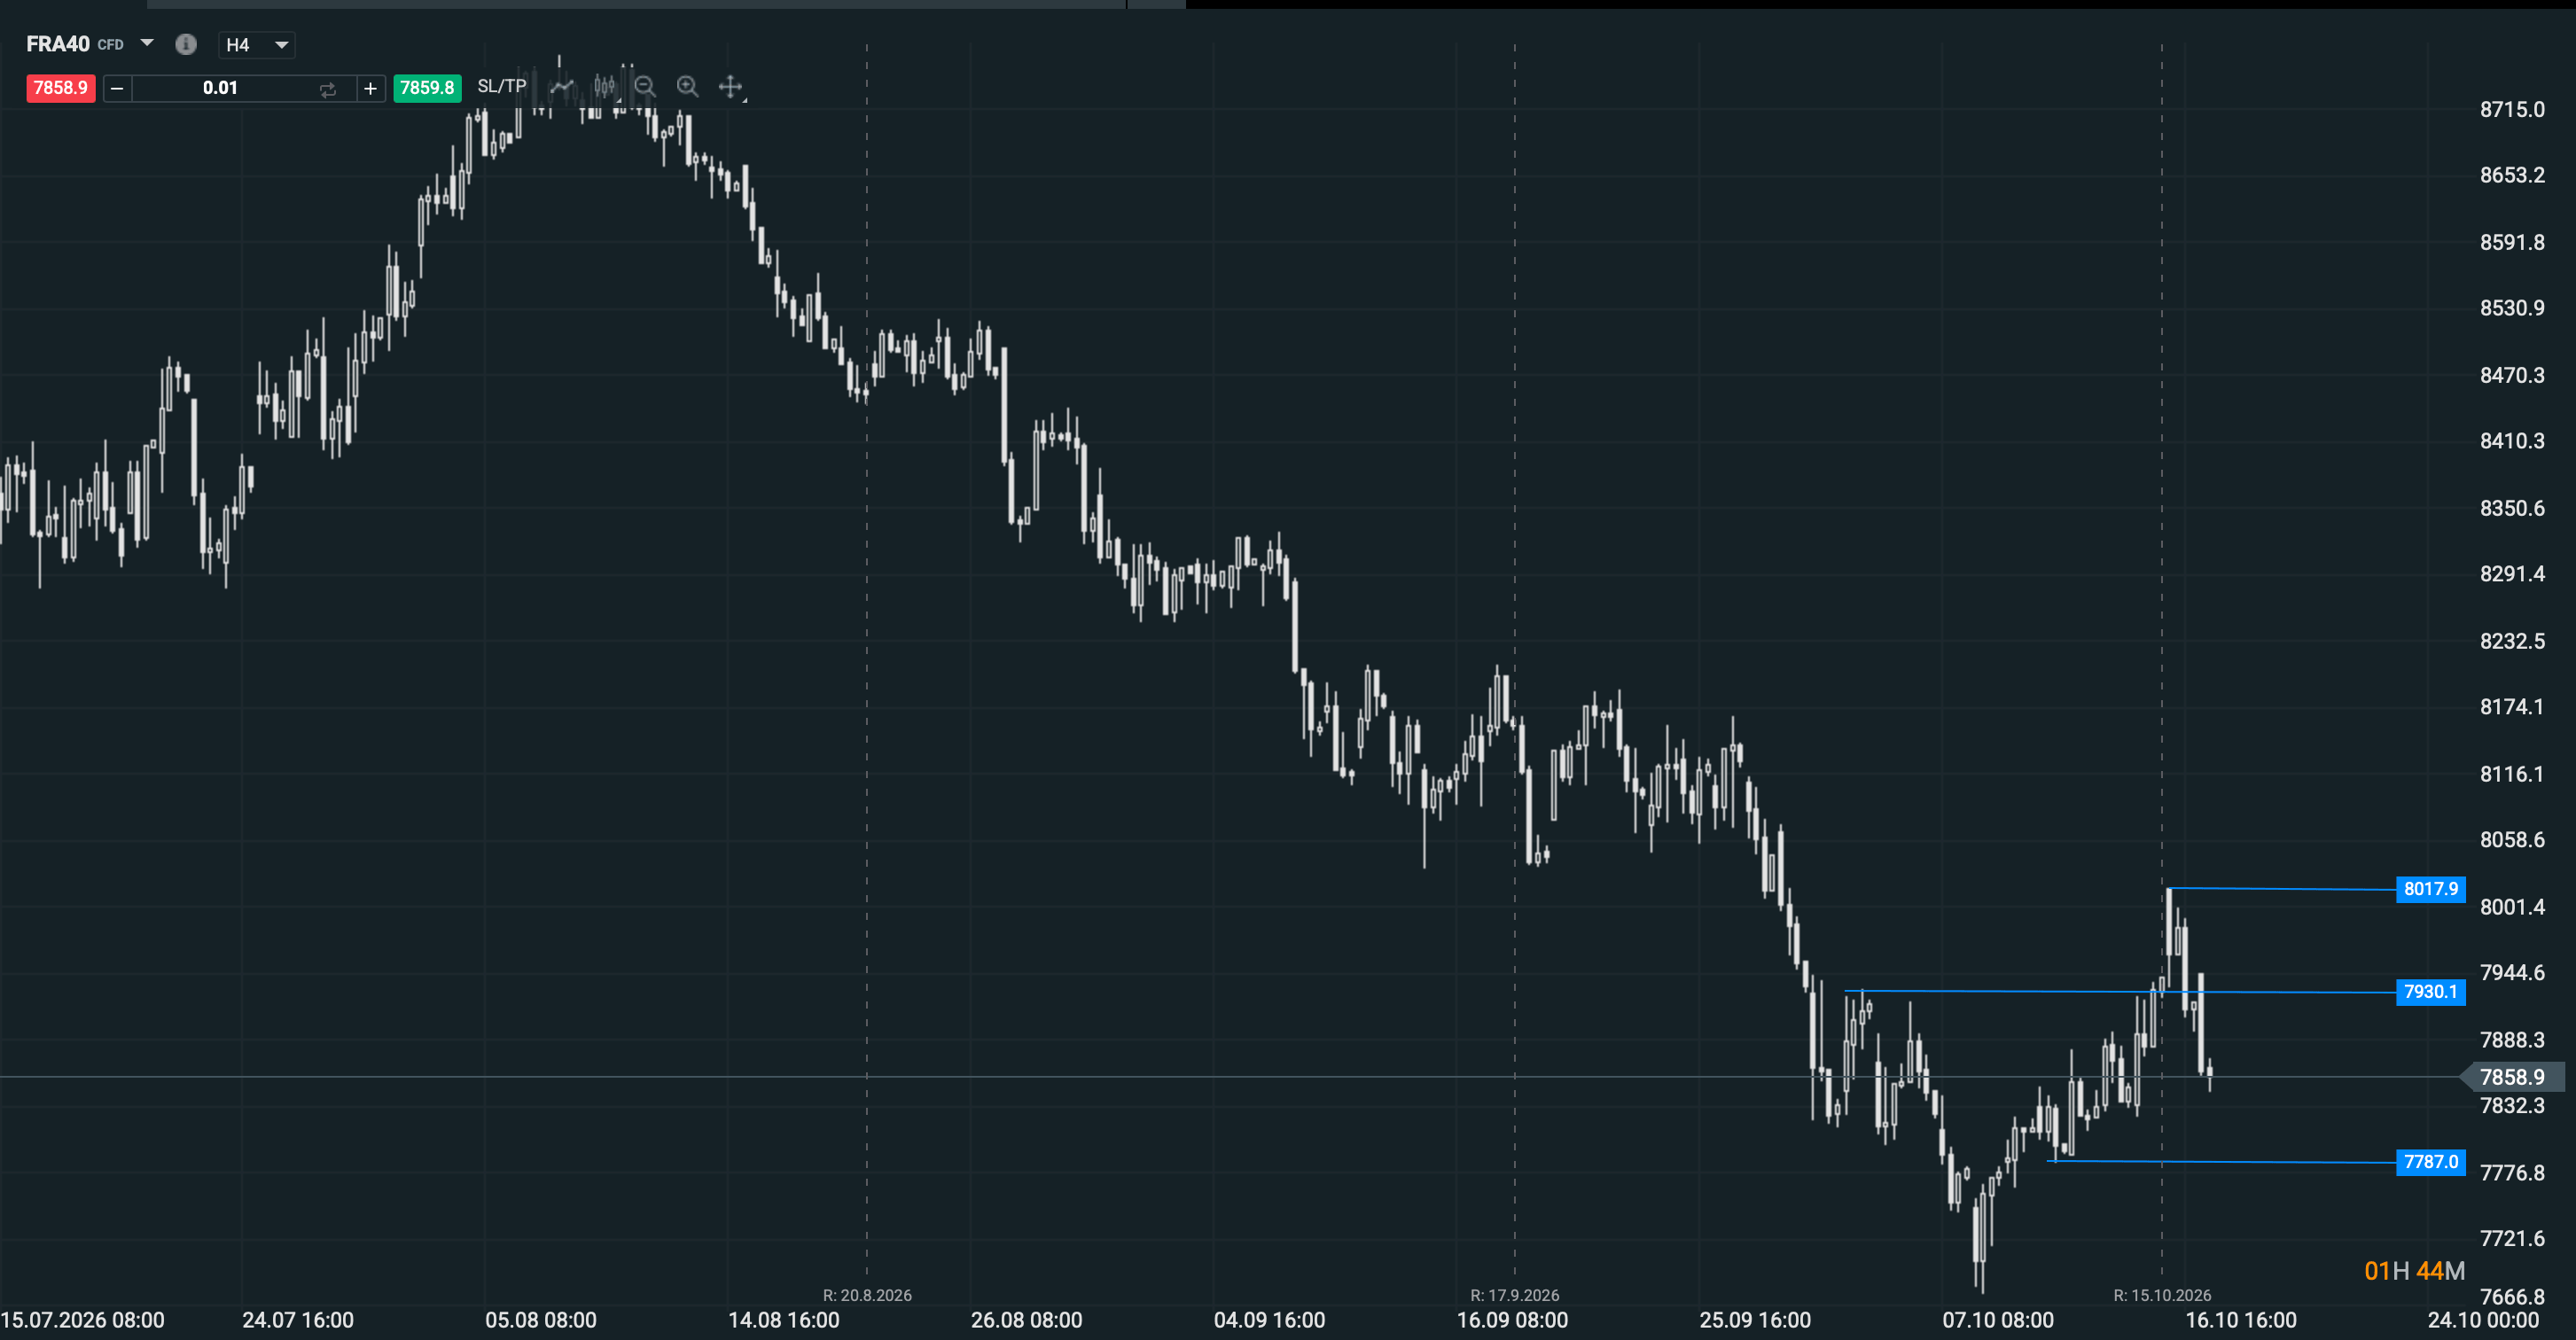
La evolución del bono ayudará a juzgar la calidad de cualquier rebote. Si la prima frente a Alemania deja de ampliarse y el CAC recupera 8.000 con continuidad, ambos mercados estarían apuntando hacia una menor presión inmediata. Si las acciones suben mientras el rendimiento francés continúa alejándose del alemán, habrá que comprobar cuánto dura esa divergencia.
El 5% concentra la atención porque es un máximo de veinticuatro años. Para las perspectivas del CAC 40, la cuestión decisiva será cuánto tiempo permanece Francia pagando una prima tan elevada y si el presupuesto ofrece motivos para que disminuya. Entretanto, el índice intenta una vuelta técnica. Tiene una condición clara para empezar a confirmarla: recuperar y defender los 8.000 puntos.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

El peso mexicano se desploma a su nivel más bajo en 10 meses. ¿Por qué está pasando esto?

Dólar hoy Colombia se mantiene sobre los $3.200 mientras se cuestiona la aprobación del presupuesto



APERTURA DE EE. UU.: Preparativos para la megafusión de Tesla con SpaceX. El estancamiento diplomático con Irán enfría el entusiasmo de Wall Street
🔴ANÁLISIS INTRADAY DE MERCADOS (21.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "