

- Los bonos del Tesoro fueron el refugio más claro: los rendimientos cayeron en toda la curva, con descensos de hasta 15 puntos base en los vencimientos de dos a cinco años.
- El oro también resistió la liquidación, pero su comportamiento continúa condicionado por las tasas: el fuerte empleo estadounidense volvió a presionarlo este viernes.
- La diferencia es importante: la caída tecnológica favoreció inicialmente a los refugios, pero una economía estadounidense todavía sólida limita cuánto pueden seguir avanzando bonos y oro.

- Los bonos del Tesoro fueron el refugio más claro: los rendimientos cayeron en toda la curva, con descensos de hasta 15 puntos base en los vencimientos de dos a cinco años.
- El oro también resistió la liquidación, pero su comportamiento continúa condicionado por las tasas: el fuerte empleo estadounidense volvió a presionarlo este viernes.
- La diferencia es importante: la caída tecnológica favoreció inicialmente a los refugios, pero una economía estadounidense todavía sólida limita cuánto pueden seguir avanzando bonos y oro.
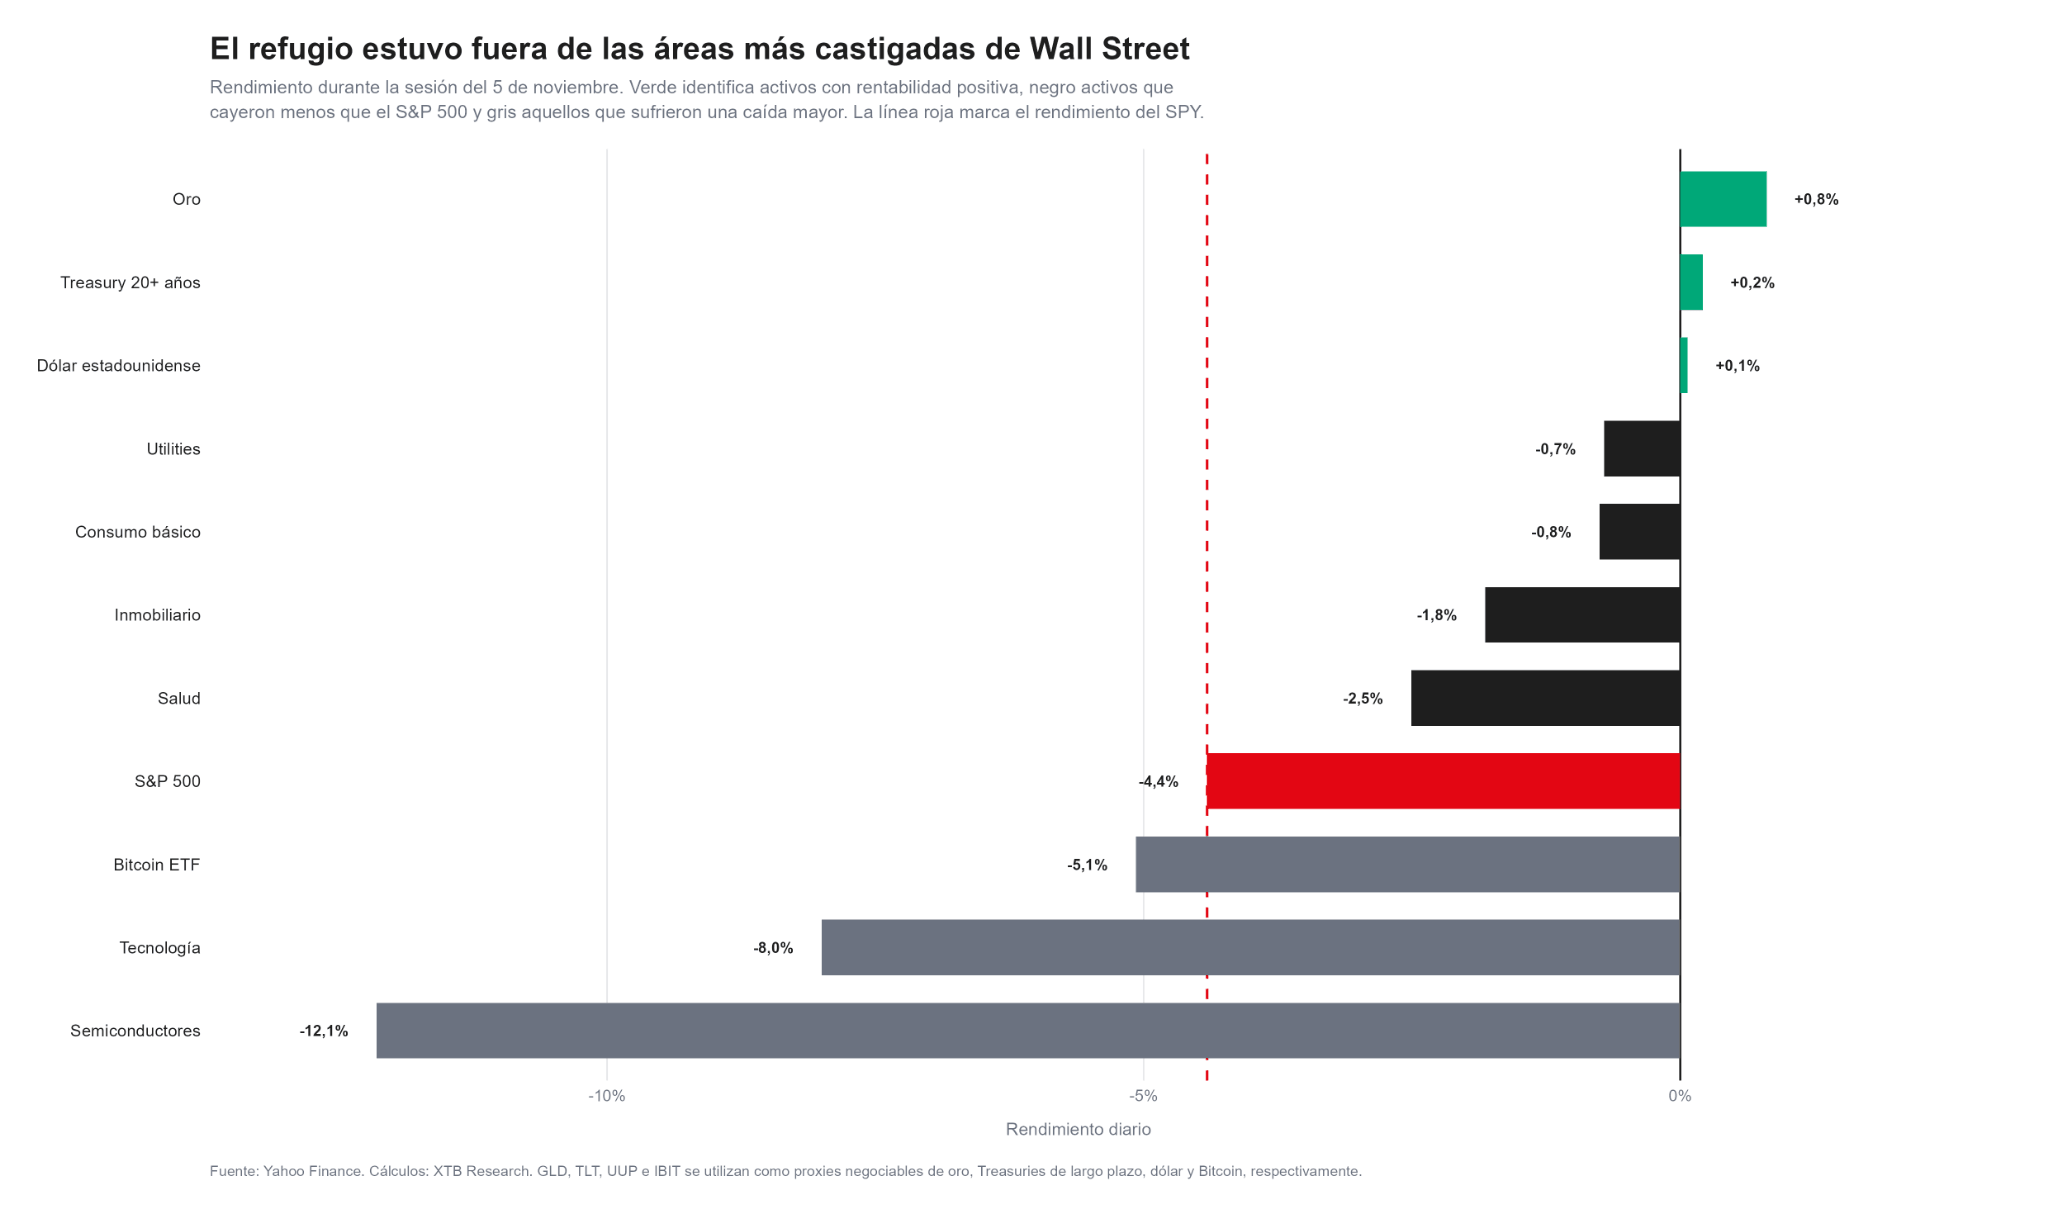
El desplome tecnológico del jueves dejó pocas dudas sobre dónde estaba concentrado el miedo. Los semiconductores cayeron 12,1%, el sector tecnológico perdió alrededor de 8% y el S&P 500 retrocedió 4,4%, el bitcoin tampoco ofreció protección y su ETF de referencia cayó cerca de 5,1%. Sin embargo, el dinero no abandonó por completo los mercados, cambió de lugar.
Mientras los activos vinculados a la inteligencia artificial sufrían una de sus mayores liquidaciones del año, el oro ganó aproximadamente 0,8%, los bonos del Tesoro estadounidense de largo plazo avanzaron y el dólar consiguió cerrar ligeramente positivo. Utilities y consumo básico también resistieron mejor que el mercado, aunque siguieron registrando pérdidas. Cuando los inversores comenzaron a cuestionar nuevamente las enormes inversiones necesarias para sostener el ciclo de inteligencia artificial, la primera reacción fue reducir exposición al crecimiento y aumentar exposición a activos defensivos.
Entre el 3 y el 5 de noviembre, los rendimientos de los bonos retrocedieron a lo largo de prácticamente toda la curva. El rendimiento a dos años cayó 15 puntos base, el de tres años otros 15 pb y el de cinco años también 15 pb, a siete años el movimiento fue de -13 pb, mientras que el Treasury a diez años retrocedió 11 pb. La magnitud fue menor en los vencimientos más largos fue de -8 pb a veinte años y -7 pb a treinta años.
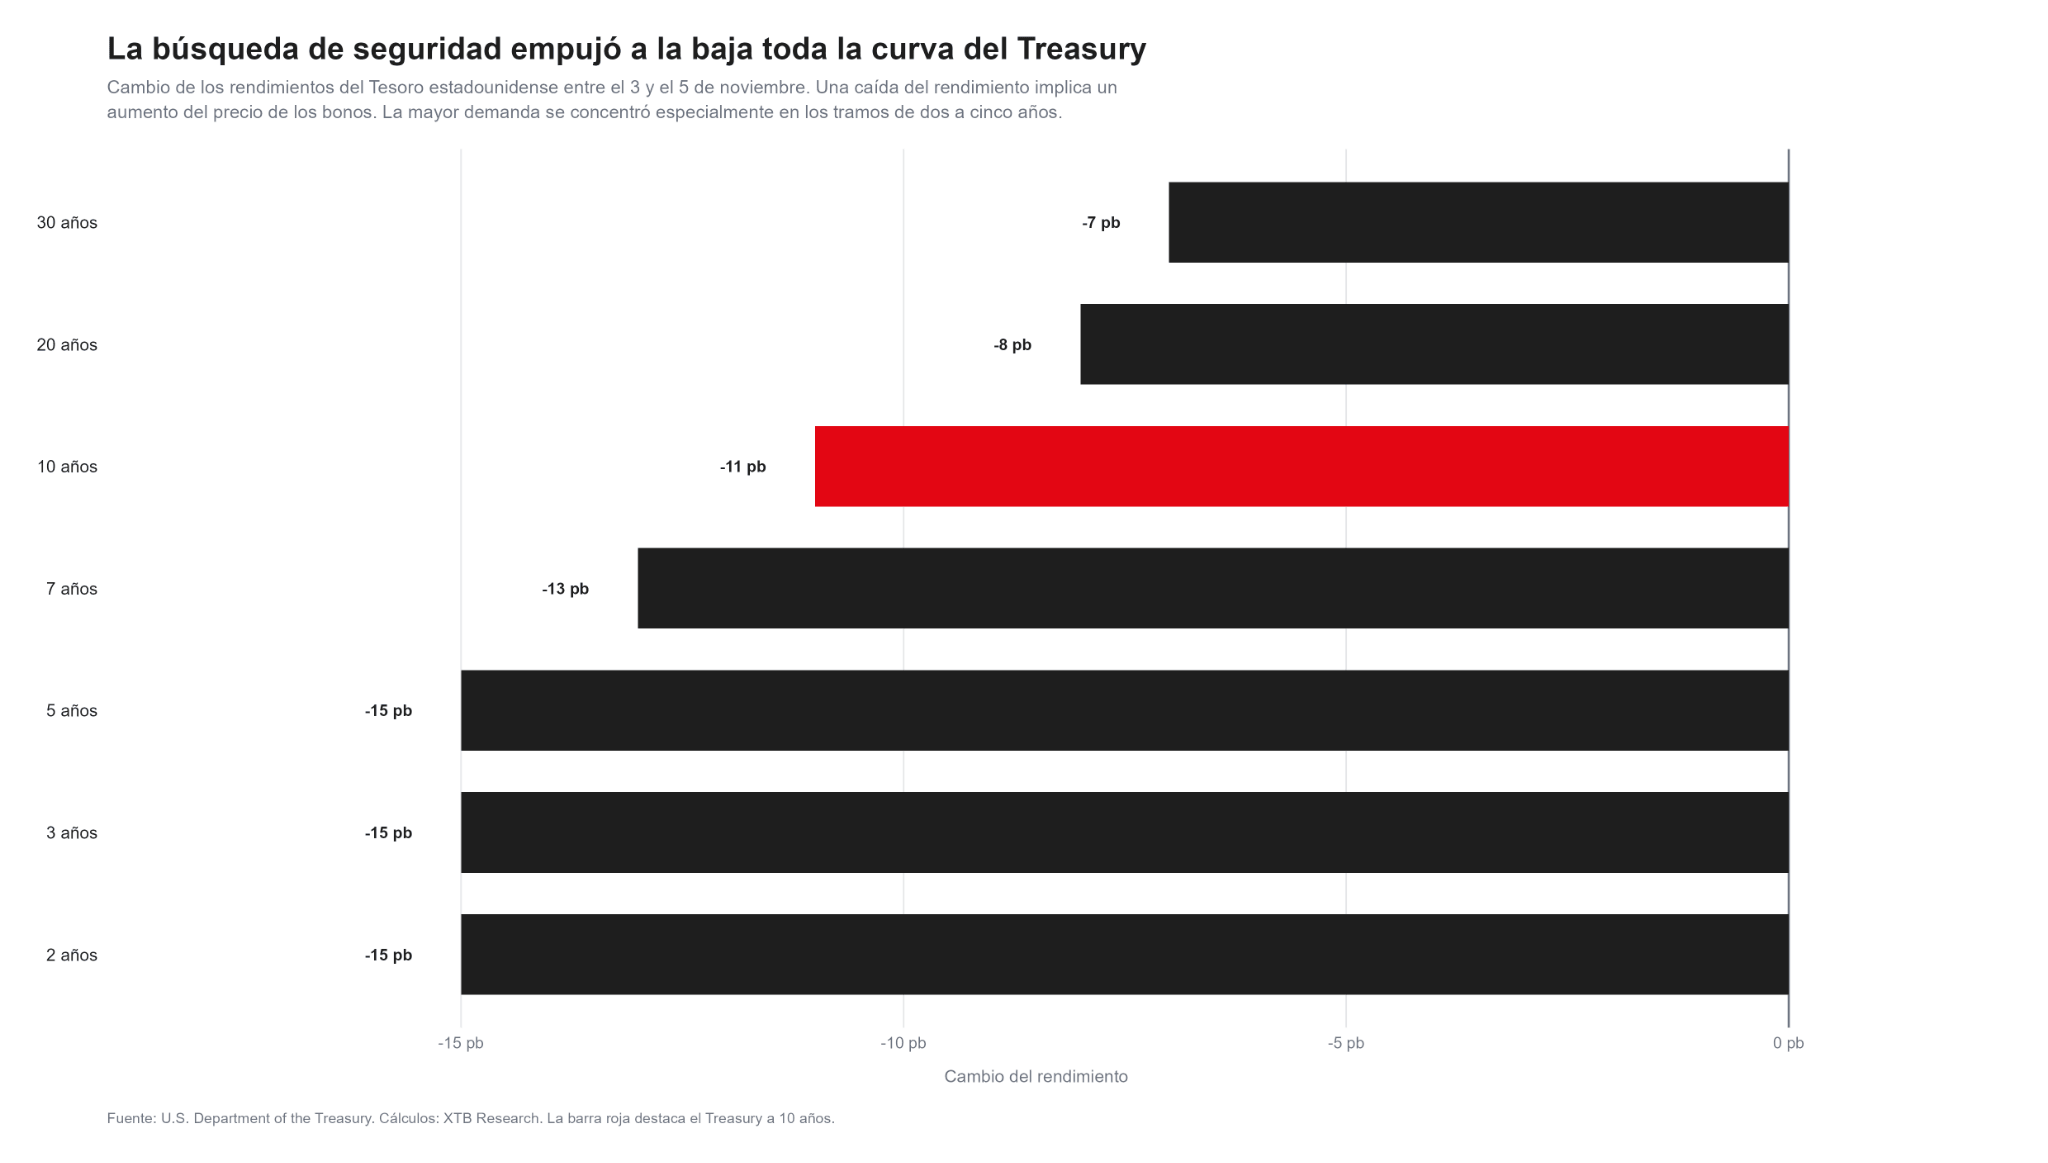
Recordemos que precio y rendimiento de un bono se mueven en sentidos opuestos, por tanto, esta caída generalizada de las tasas significa que hubo compras de deuda pública estadounidense. Además, la mayor caída de rendimientos se produjo entre los dos y cinco años, precisamente la parte de la curva especialmente sensible a las expectativas sobre la Reserva Federal. El mercado también comenzó a preguntarse si una corrección profunda de las acciones tecnológicas y un eventual enfriamiento de la inversión en IA podrían reducir la necesidad de continuar endureciendo la política monetaria.
La victoria demócrata en ambas cámaras del Congreso añadió otro elemento, el mercado empezó a considerar un escenario con mayores obstáculos para ampliar el gasto fiscal y con más escrutinio sobre la expansión de centros de datos e inteligencia artificial. Eso contribuyó a reducir temporalmente las expectativas de crecimiento, inflación y tasas. Por eso los Treasuries funcionaron como un refugio especialmente limpio, ofrecían protección frente a la caída bursátil y, simultáneamente, podían beneficiarse de una revisión a la baja de las expectativas de tasas.
El comportamiento del oro fue más complejo y durante la liquidación del jueves consiguió avanzar alrededor de 0,8%, mientras los semiconductores se desplomaban más de 12%. Además, venía de registrar un fuerte rebote después de las elecciones, favorecido por la caída del dólar y de los rendimientos del Treasury. El resultado electoral ya había impulsado al metal nuevamente por encima de los US$4.000, eso parece confirmar su papel defensivo, pero sería demasiado sencillo concluir que “caen las acciones = sube el oro”.
Durante las cinco semanas anteriores se habían vendido aproximadamente US$19.500 millones en posiciones especulativas sobre oro, solo en la última semana de esa liquidación hubo cerca de US$8.000 millones en ventas, combinando cierre de posiciones largas y apertura de nuevos cortos. Por eso parte del rebote posterior probablemente fue también un short squeeze, inversores que habían apostado contra el metal tuvieron que recomprar cuando el precio comenzó a recuperarse. Al mismo tiempo, el entorno fundamental mejoró. La caída del petróleo redujo parte de las presiones inflacionarias, los rendimientos retrocedieron y el dólar perdió fuerza, esa combinación es mucho más favorable para un activo que no paga intereses. El problema apareció nuevamente este viernes.
El empleo fuerte demuestra el límite del refugio en oro
Estados Unidos creó 165.000 empleos en octubre, muy por encima de los aproximadamente 65.000 esperados, mientras la tasa de desempleo cayó desde 4,2% hasta 4,1%. Las revisiones también añadieron 84.000 puestos a los datos previamente reportados de agosto y septiembre. Si la economía continúa generando empleo a este ritmo, la Fed tiene menos motivos para preocuparse por una ruptura del mercado laboral y puede concentrarse nuevamente en la inflación, eso mantiene viva la posibilidad de otra subida de tasas en diciembre y ahí aparece una diferencia fundamental entre los dos refugios.
Un episodio de aversión al riesgo puede favorecer tanto al oro como a los Treasuries, pero si posteriormente los datos económicos son demasiado fuertes, los rendimientos pueden volver a subir. Para el oro, eso representa un problema directo porque aumenta el costo de oportunidad de mantener un activo sin rendimiento. De hecho, después del dato de empleo el metal volvió a caer hacia la zona de US$4.050, mientras los bonos de vencimientos más cortos devolvió parte de sus avances. El refugio funcionó durante el pánico, sin embargo, el NFP recordó que las tasas siguen importando.
¿Qué dice ahora el gráfico del oro?
Fuente: xStation.
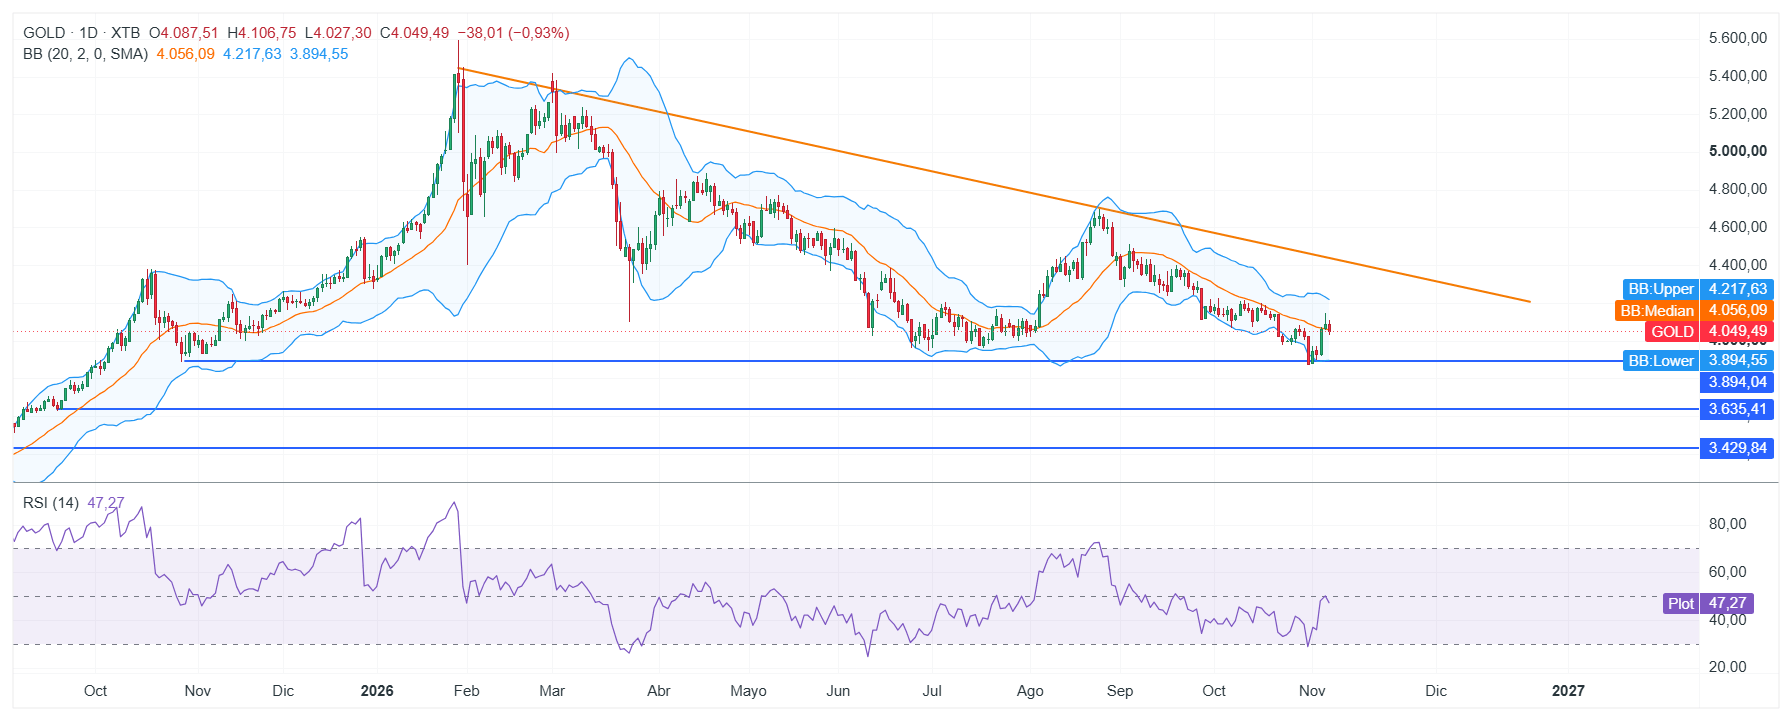
El oro cotiza cerca de US$4.050, prácticamente sobre la media central de las Bandas de Bollinger, situada alrededor de US$4.056. Después de haber encontrado compradores cerca de US$3.894, la recuperación ha sido considerable, pero todavía no existe una ruptura técnica que permita afirmar que la tendencia bajista iniciada después de los máximos haya terminado. El RSI se encuentra en una zona neutral que refleja precisamente esa falta de definición. Por arriba, el área de US4.200-US4.220 combina la banda superior de Bollinger con una directriz bajista de mayor plazo, por lo que recuperar esa zona daría bastante más credibilidad al rebote. Por debajo, US$3.894 continúa siendo la referencia inmediata y si el mercado pierde nuevamente esa área, los siguientes niveles visibles aparecen cerca de US3.635 y US3.430.
En otras palabras, el oro volvió a demostrar demanda cuando aumentó la aversión al riesgo, pero todavía necesita recuperar resistencias importantes para transformar el rebote en una tendencia más sólida.
Los bonos también enfrentan ahora una prueba
Fuente: xStation.
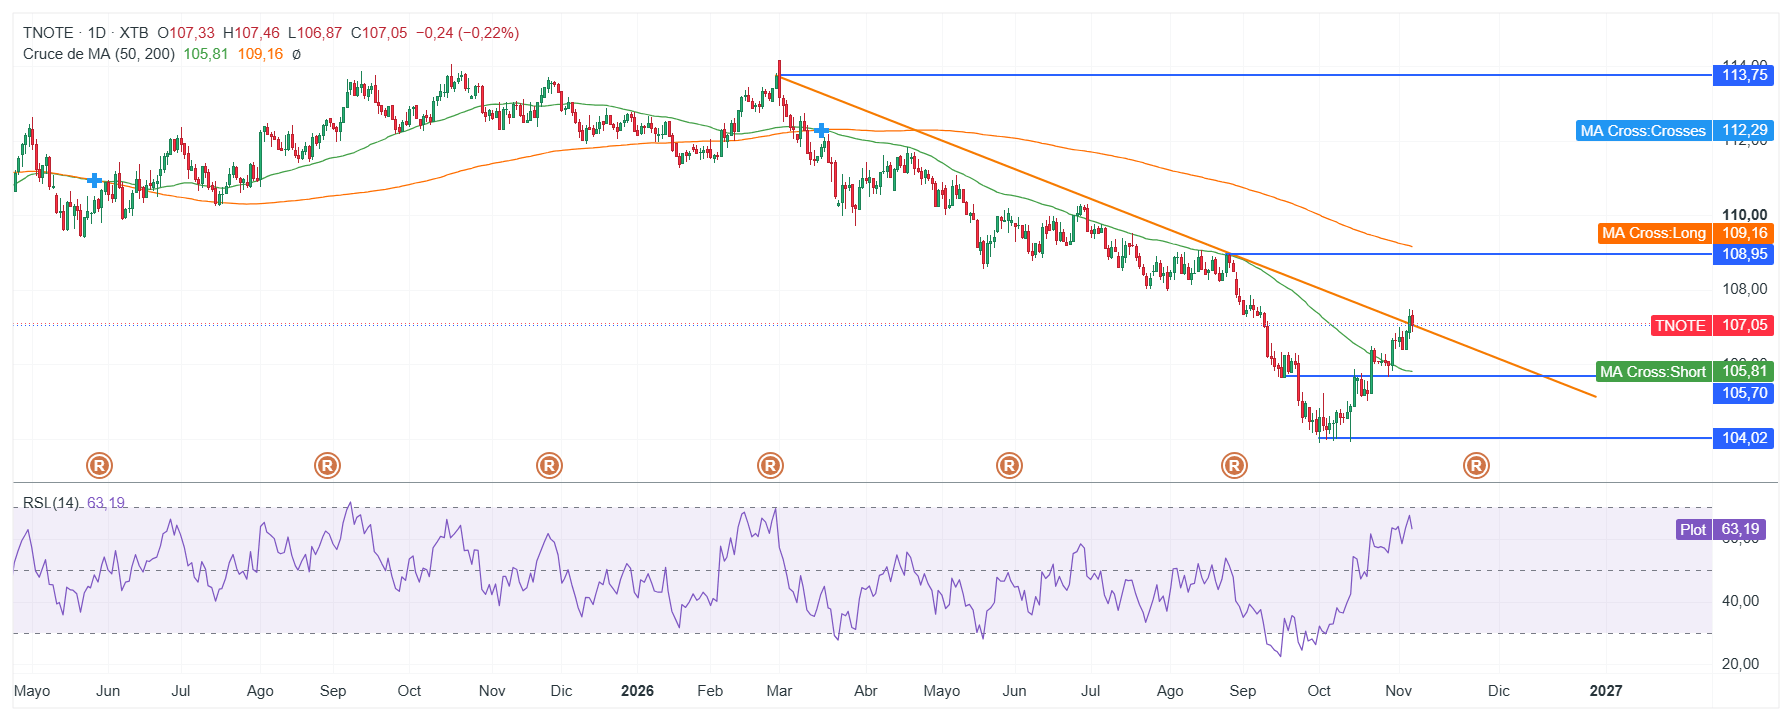
El futuro del Treasury a diez años también muestra un rebote importante. El precio se recuperó desde aproximadamente 104,02 hasta la zona de 107, recuperando además su media de 50 sesiones, situada cerca de 105,81. El RSI alrededor de 63 confirma que el impulso comprador ha mejorado notablemente. Sin embargo, el movimiento está llegando a una primera prueba técnica: una directriz bajista que viene acompañando la caída desde marzo, más arriba, la zona de 108,95-109,16 reúne una resistencia horizontal y la media de 200 sesiones. Por eso, al igual que en el oro, todavía existe una diferencia entre un fuerte rebote defensivo y un cambio completo de tendencia.
Una ruptura sostenida de 108,95-109,16 reforzaría la idea de que el mercado está dispuesto a mantener exposición a duración incluso después del pánico. Si falla antes de esa zona y los rendimientos vuelven a subir después del sólido empleo, parte de la compra del jueves podría terminar siendo simplemente una operación temporal de aversión al riesgo.
¿Qué nos dice realmente la rotación?
La conclusión más interesante del desplome no es simplemente que los inversores compraron refugios, es qué vendieron y qué compraron simultáneamente. El mercado redujo agresivamente exposición a activos cuyo valor depende de enormes beneficios futuros (semiconductores, tecnología, infraestructura de IA y Bitcoin) y buscó protección en activos con características muy distintas: deuda soberana, oro y, en menor medida, dólar. Eso revela que el movimiento fue una revisión de riesgo y duración, no únicamente una caída aislada de algunas acciones.
Pero el fuerte informe de empleo de este viernes introduce un contrapeso importante. Una economía estadounidense que continúa creciendo y generando empleos puede sostener los beneficios empresariales y favorecer un rebote de las acciones, pero también mantiene a la Fed en juego y limita el potencial inmediato de los bonos y del oro. Por eso las próximas sesiones pueden diferenciar mejor los dos escenarios, si continúan las dudas sobre la rentabilidad de las inversiones en IA y la caída tecnológica se extiende, los Treasuries probablemente seguirán siendo uno de los principales destinos defensivos, especialmente si las expectativas de crecimiento empiezan a moderarse. Para el oro, el escenario más favorable necesita algo más, como una aversión al riesgo acompañada de rendimientos más bajos o de un dólar más débil. Si el miedo bursátil convive con tasas estadounidenses nuevamente al alza, el metal puede tener dificultades para repetir el impulso observado después de las elecciones.


El petróleo cae tras alcanzar los 100 dólares 📉 ¿Irán evalúa cambios en su programa nuclear?

🚩 EUR/USD cae un 0,6%

Corrección regulatoria o fin del ciclo de la IA


Goldman Sachs cae a su menor nivel desde abril
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "