


- El oro muestra señales de estabilización, pero todavía necesita recuperar 4.232,58 para confirmar un cambio técnico hacia una posible recuperación.
- Los ETF respaldados físicamente por oro recibieron más de 70 toneladas en septiembre, mientras se redujo con fuerza la exposición en futuros.
- La zona entre 4.100 y 4.232,58 mantiene al oro en terreno neutral, a la espera de una ruptura que defina el próximo movimiento.
El oro empieza a mostrar señales de estabilización después de una corrección importante, pero todavía no ha confirmado que esté preparado para una recuperación sostenida. La diferencia es fundamental. Dejar de caer no equivale automáticamente a comenzar una nueva tendencia alcista. Para que el escenario cambie de verdad, el precio necesita recuperar 4.232,58 y demostrar que puede mantener esa zona como soporte. Hasta que eso suceda, la consolidación actual debe interpretarse como una fase de espera entre compradores y vendedores.
La Reserva Federal y los bonos presionaron al oro
La caída del oro no ha respondido a una pérdida repentina de todos sus argumentos fundamentales. El principal detonante ha sido el endurecimiento del entorno monetario. La Reserva Federal elevó en septiembre su tipo de referencia hasta el intervalo del 3,75% al 4%, realizando su primera subida en tres años. Además, dejó abierta la posibilidad de continuar aumentando el coste del dinero si la inflación no regresaba con claridad hacia el objetivo del 2%.
¿Por qué una subida de tipos afecta tanto al oro? El metal no paga intereses. Cuando un bono del Tesoro permite obtener una rentabilidad elevada sin asumir aparentemente un gran riesgo crediticio, mantener oro tiene un coste de oportunidad mayor. El inversor debe renunciar a ese rendimiento para conservar un activo que depende exclusivamente de la evolución de su precio.
Este efecto se intensificó con el movimiento de la deuda estadounidense. La rentabilidad del bono a diez años llegó a superar el 5,3%, mientras la del bono a treinta años se aproximó al 5,7%, niveles no observados en aproximadamente 24 años. Aunque las rentabilidades han retrocedido ligeramente, continúan siendo suficientemente elevadas para limitar la recuperación del metal. El mercado ya no está comparando el oro con bonos que pagan un 1% o un 2%, sino con activos en dólares que ofrecen más de un 5% anual.
A esto se añadió la fortaleza del dólar. Como el oro se negocia internacionalmente en moneda estadounidense, un dólar más fuerte encarece su adquisición para los inversores que operan con euros, yenes, yuanes o libras. La combinación de dólar fuerte, tipos oficiales más elevados y rentabilidades reales al alza formó un entorno especialmente negativo para el precio.
También influyó la evolución del petróleo. El aumento de los precios energéticos reavivó el temor a que la inflación permaneciera elevada durante más tiempo. En otras circunstancias, una mayor inflación podría favorecer al oro como reserva de valor. Sin embargo, cuando el mercado interpreta que esa inflación obligará a la Reserva Federal a subir los tipos, el efecto inicial puede ser justamente el contrario: suben los bonos, se fortalece el dólar y cae el oro.
Eso fue lo que sucedió durante septiembre. El metal acumuló una pérdida mensual cercana al 6,6%, mientras los inversores aumentaban sus expectativas de nuevas subidas de tipos. Técnicamente, la perforación de 4.232,58 confirmó que la demanda no estaba siendo capaz de defender uno de los soportes más importantes de corto plazo.
La ruptura de 4.232,58 cambió el escenario técnico
A partir de esa ruptura, el planteamiento más interesante dejó de ser buscar compras anticipadas y pasó a ser esperar retrocesos bajistas. Cuando un soporte relevante se rompe, suele transformarse en resistencia. El precio puede regresar hacia la zona perdida, atraer a compradores que consideran que la caída ha terminado y encontrar allí nuevas ventas. Eso permitió aprovechar el movimiento sin necesidad de vender en la parte más baja de la caída.
El comportamiento posterior confirmó esa lectura. El oro intentó recuperar terreno, pero mientras permaneció por debajo de 4.232,58 no consiguió transformar el rebote en una estructura alcista. Los retrocesos hacia esa referencia ofrecieron mejores puntos para buscar continuidad bajista que las ventas realizadas después de movimientos excesivamente verticales.
Ahora la situación es diferente. La presión vendedora se ha moderado y el precio está consolidando alrededor de 4.100 y 4.200. El soporte de 4.100 ha frenado por el momento los intentos bajistas, mientras 4.232,58 continúa actuando como techo técnico. El resultado es un rango relativamente estrecho en el que ninguna de las dos partes ha conseguido imponer una dirección definitiva.
¿Esta consolidación representa acumulación antes de una recuperación o simplemente una pausa antes de otra caída? La respuesta no puede encontrarse únicamente en los fundamentales. Necesitamos que el precio confirme qué interpretación está haciendo el propio mercado.
Los ETF siguen comprando oro pese a la caída del precio
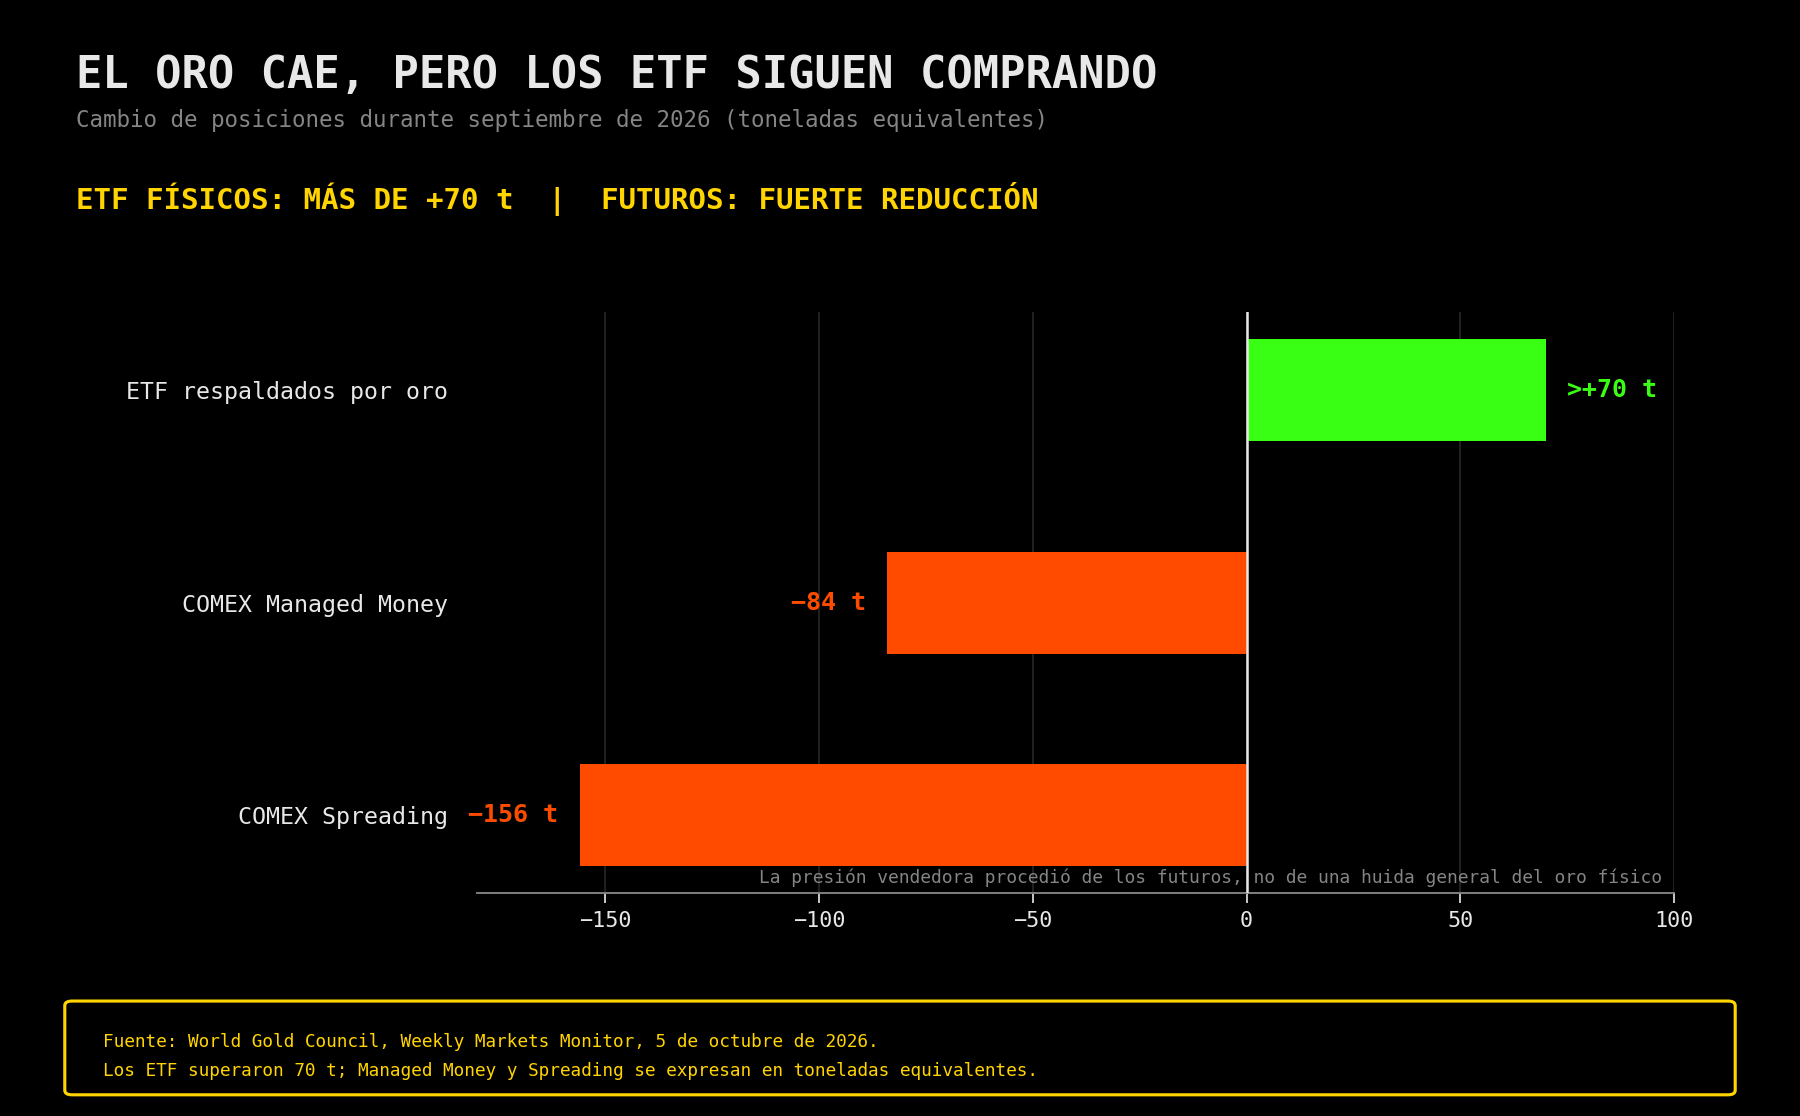
Existe un dato especialmente interesante detrás de esta estabilización. Durante septiembre, los ETF respaldados físicamente por oro recibieron más de 70 toneladas de entradas. Sin embargo, las posiciones de Managed Money en COMEX disminuyeron en el equivalente a 84 toneladas y las posiciones vinculadas a estrategias de spreads se redujeron en 156 toneladas. Es decir, la caída del precio no estuvo provocada por una huida general de los inversores del oro, sino principalmente por una fuerte reducción de exposición en los mercados de futuros.
La diferencia es importante. Los futuros suelen responder rápidamente a las variaciones del dólar, las rentabilidades y las expectativas de la Reserva Federal. Los ETF físicos tienden a representar un capital con un horizonte más amplio. Si los inversores de ETF continuaron comprando mientras los operadores apalancados reducían posiciones, podría existir una demanda de fondo que esté ayudando a sostener la zona de 4.100.
Sin embargo, tampoco conviene exagerar esta conclusión. Una entrada en ETF no garantiza por sí sola una recuperación. Si los tipos reales siguen aumentando y el dólar mantiene su fortaleza, esa demanda podría limitar las caídas sin ser suficiente para iniciar un nuevo rally. Para que el precio acelere al alza probablemente será necesaria una combinación de compras físicas, regreso de los operadores de futuros y mejora del entorno monetario.
Las expectativas de tasas comienzan a dar oxígeno al oro
En este último punto se ha producido un pequeño cambio. Los datos más débiles del mercado laboral estadounidense y la revisión a la baja de cifras anteriores han reducido las expectativas de una nueva subida de tipos en octubre. La probabilidad descontada por el mercado cayó hasta aproximadamente el 22%, frente al 50% registrado una semana antes. Al mismo tiempo, las rentabilidades de los bonos comenzaron a retroceder y el oro recuperó la zona de 4.170 dólares por onza.
Este cambio proporciona oxígeno, pero todavía no modifica completamente el escenario. El mercado ha reducido la probabilidad de una subida inmediata, no ha comenzado a descontar un ciclo de recortes. La inflación sigue por encima del objetivo, la política monetaria continúa siendo restrictiva y la deuda pública estadounidense mantiene las rentabilidades de largo plazo en niveles elevados.
Por tanto, una fuerte recuperación necesitaría que el mercado pasara de preguntarse cuándo volverá a subir la Reserva Federal a valorar si la subida de septiembre fue suficiente. Un deterioro adicional del empleo, una moderación de la inflación o una caída sostenida de las rentabilidades reales favorecerían al oro. Si además el dólar pierde fortaleza, el escenario sería considerablemente más constructivo.
Los bancos centrales mantienen una demanda estructural de oro
La demanda de los bancos centrales continúa ofreciendo una base estructural. Las compras oficiales netas alcanzaron 289 toneladas durante el segundo trimestre, un aumento del 62% frente al mismo periodo del año anterior. No obstante, las 345 toneladas acumuladas durante el primer semestre representaron el ritmo más bajo desde 2022. Esto demuestra que la demanda oficial sigue presente, pero tampoco es una fuerza ilimitada capaz de impedir cualquier corrección.
Los bancos centrales compran oro para diversificar reservas, reducir su dependencia del dólar y disponer de un activo sin riesgo de contraparte. Estas decisiones pueden construir un suelo de largo plazo, pero no suelen determinar el comportamiento de una sesión concreta. En el corto plazo, el precio continuará respondiendo principalmente al dólar, las rentabilidades, la Reserva Federal y las posiciones especulativas.
Análisis técnico del oro: 4.100 y 4.232,58 marcan el rango
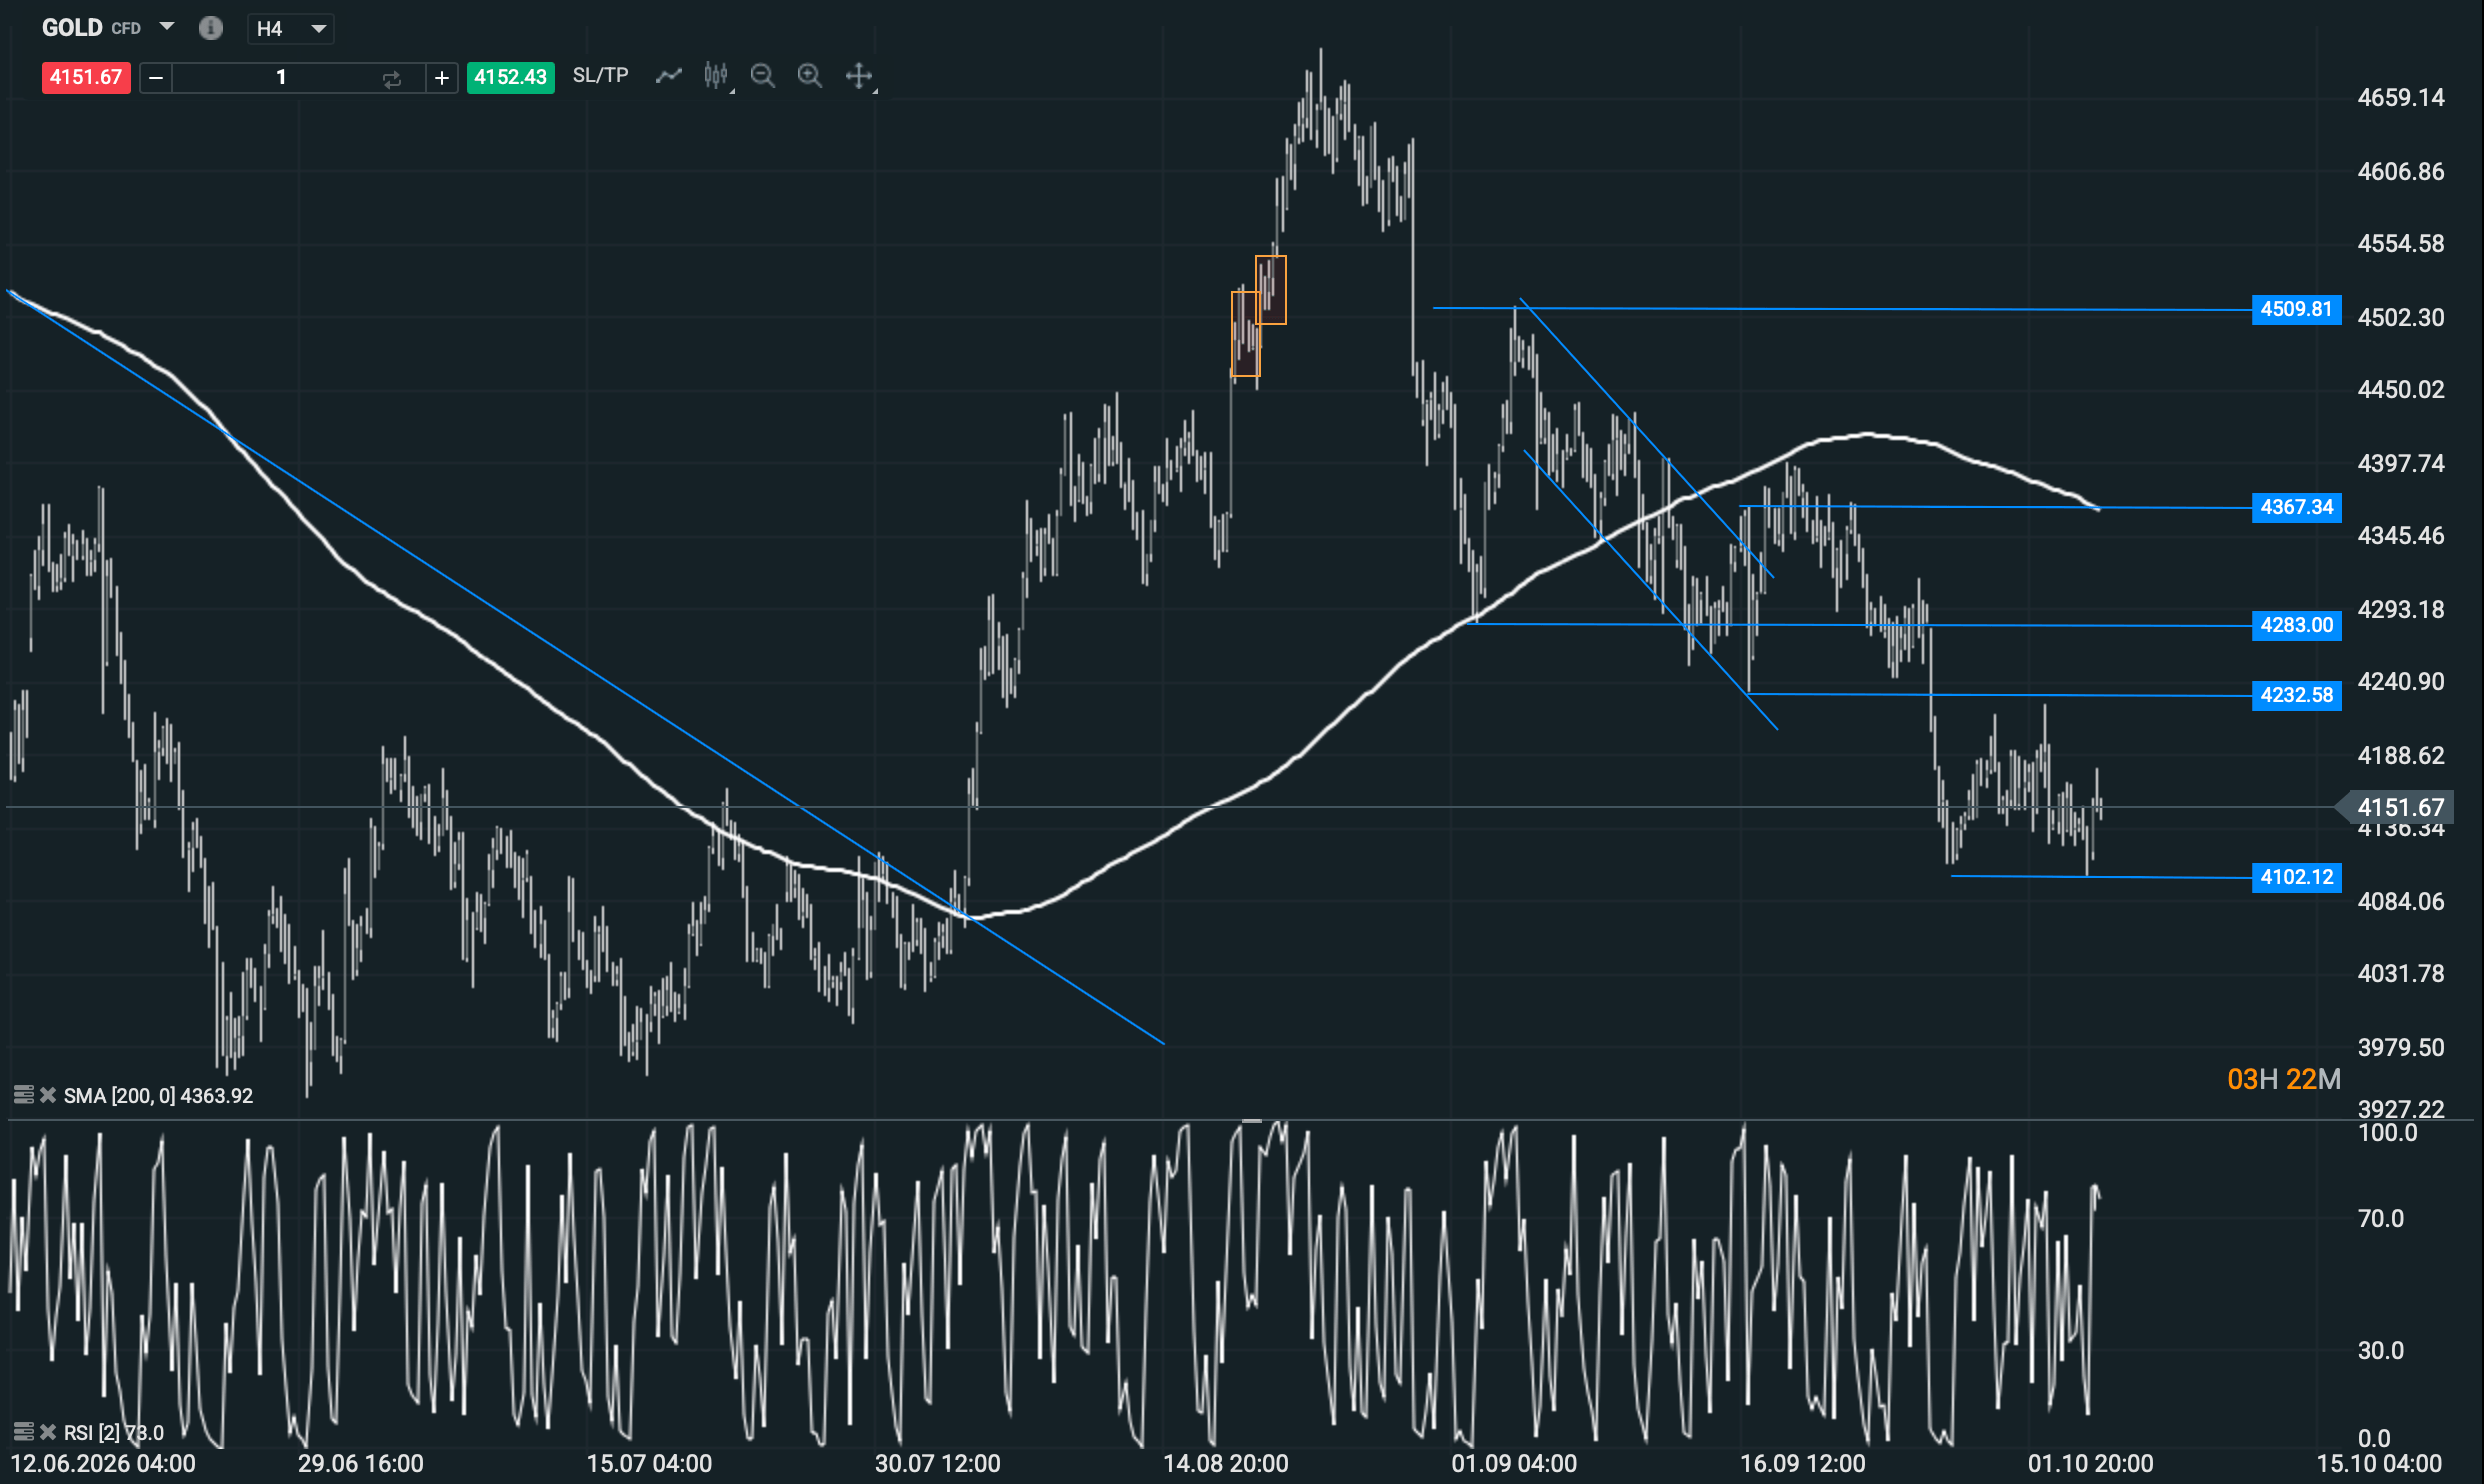
Desde el punto de vista técnico, el mercado ofrece ahora dos niveles claramente definidos. Por arriba, 4.232,58 es la referencia que separa una simple consolidación de una posible recuperación. No bastaría con una perforación momentánea. Lo interesante sería observar una ruptura, una consolidación por encima y posteriormente un retroceso que encontrara compradores sobre esa antigua resistencia.
Si se produce esa secuencia, los retrocesos alcistas por encima de 4.232,58 podrían utilizarse para buscar posiciones largas. La ruptura demostraría que la oferta acumulada en esa zona ha sido absorbida. El retroceso posterior permitiría comprobar si el nivel se ha transformado realmente en soporte y ofrecería una referencia clara para controlar el riesgo.
En cambio, comprar dentro del rango actual significa anticipar una ruptura que todavía no ha sucedido. Puede funcionar si 4.100 termina siendo el suelo definitivo, pero obliga a asumir que el mercado resolverá la consolidación al alza. Una estrategia más prudente consiste en esperar la confirmación y aceptar que no se capturará el primer tramo del movimiento.
Por abajo, la zona comprendida de 4.100 es el soporte decisivo. Una ruptura con cierres claros por debajo indicaría que la consolidación no era acumulación, sino una pausa dentro de la tendencia bajista. En ese escenario tampoco sería necesario vender inmediatamente la primera perforación. Podría resultar más interesante esperar un rebote hacia 4.100 y comprobar si el antiguo soporte comienza a actuar como resistencia.
Si el precio rompe 4.100, intenta recuperarlo y vuelve a ser rechazado, los retrocesos bajistas podrían ofrecer oportunidades para buscar posiciones cortas. Esa estructura demostraría que los compradores han perdido su última referencia cercana y que la oferta continúa dominando el mercado.
¿Está entonces preparado el oro para una fuerte recuperación?
Entre 4.100 y 4.232,58, el oro sigue en una zona neutral. Puede producir movimientos internos interesantes para operadores de muy corto plazo, pero no existe todavía una señal suficientemente clara para hablar de un nuevo tramo direccional. Cuanto más tiempo permanezca consolidando, mayor puede ser la intensidad de la ruptura posterior, porque se acumularán posiciones a ambos lados del rango.
¿Está entonces preparado el oro para una fuerte recuperación? Está construyendo las condiciones para intentarlo, pero aún no ha dado la señal definitiva. El descenso de las expectativas de subida de tipos, la moderación de las rentabilidades y las entradas en los ETF mejoran el escenario fundamental. La demanda de los bancos centrales también continúa proporcionando respaldo estructural.
Sin embargo, el precio conserva la última palabra. Mientras permanezca por debajo de 4.232,58, la recuperación será únicamente una posibilidad. Una ruptura y un retroceso defendido por encima de ese nivel permitirían volver a favorecer las compras. Por debajo de 4.100, con posteriores retrocesos fallidos, se activaría nuevamente el escenario bajista. Hasta que uno de esos extremos ceda, el oro no está confirmando una recuperación ni una nueva caída: está acumulando energía para su próxima decisión.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.
🔴ANÁLISIS INTRADAY DE MERCADOS (06.10.2026)


El azúcar alcanza su precio más alto en casi dos años: ¿qué hay detrás del repunte?


Mercados a Observar Hoy: US500, SUGAR y JP225 (06.10.2026)


Lo que debes saber hoy: Crudo bajo 100 y un S&P 500 al borde del récord
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "