

-
El ETF de semiconductores SOXX acumula siete sesiones consecutivas de pérdidas y retrocede nuevamente durante la jornada, acercándose a una posible octava caída.
-
TSMC registra ingresos trimestrales de US$46.720 millones, un crecimiento interanual del 41,2%, mientras aumenta la preocupación por la rentabilidad de las inversiones en inteligencia artificial.
-
El SOXX pierde cerca de 11,9% entre el 5 y el 14 de octubre, mientras el mercado evalúa los riesgos de financiación, competencia y valoraciones del sector.

-
El ETF de semiconductores SOXX acumula siete sesiones consecutivas de pérdidas y retrocede nuevamente durante la jornada, acercándose a una posible octava caída.
-
TSMC registra ingresos trimestrales de US$46.720 millones, un crecimiento interanual del 41,2%, mientras aumenta la preocupación por la rentabilidad de las inversiones en inteligencia artificial.
-
El SOXX pierde cerca de 11,9% entre el 5 y el 14 de octubre, mientras el mercado evalúa los riesgos de financiación, competencia y valoraciones del sector.
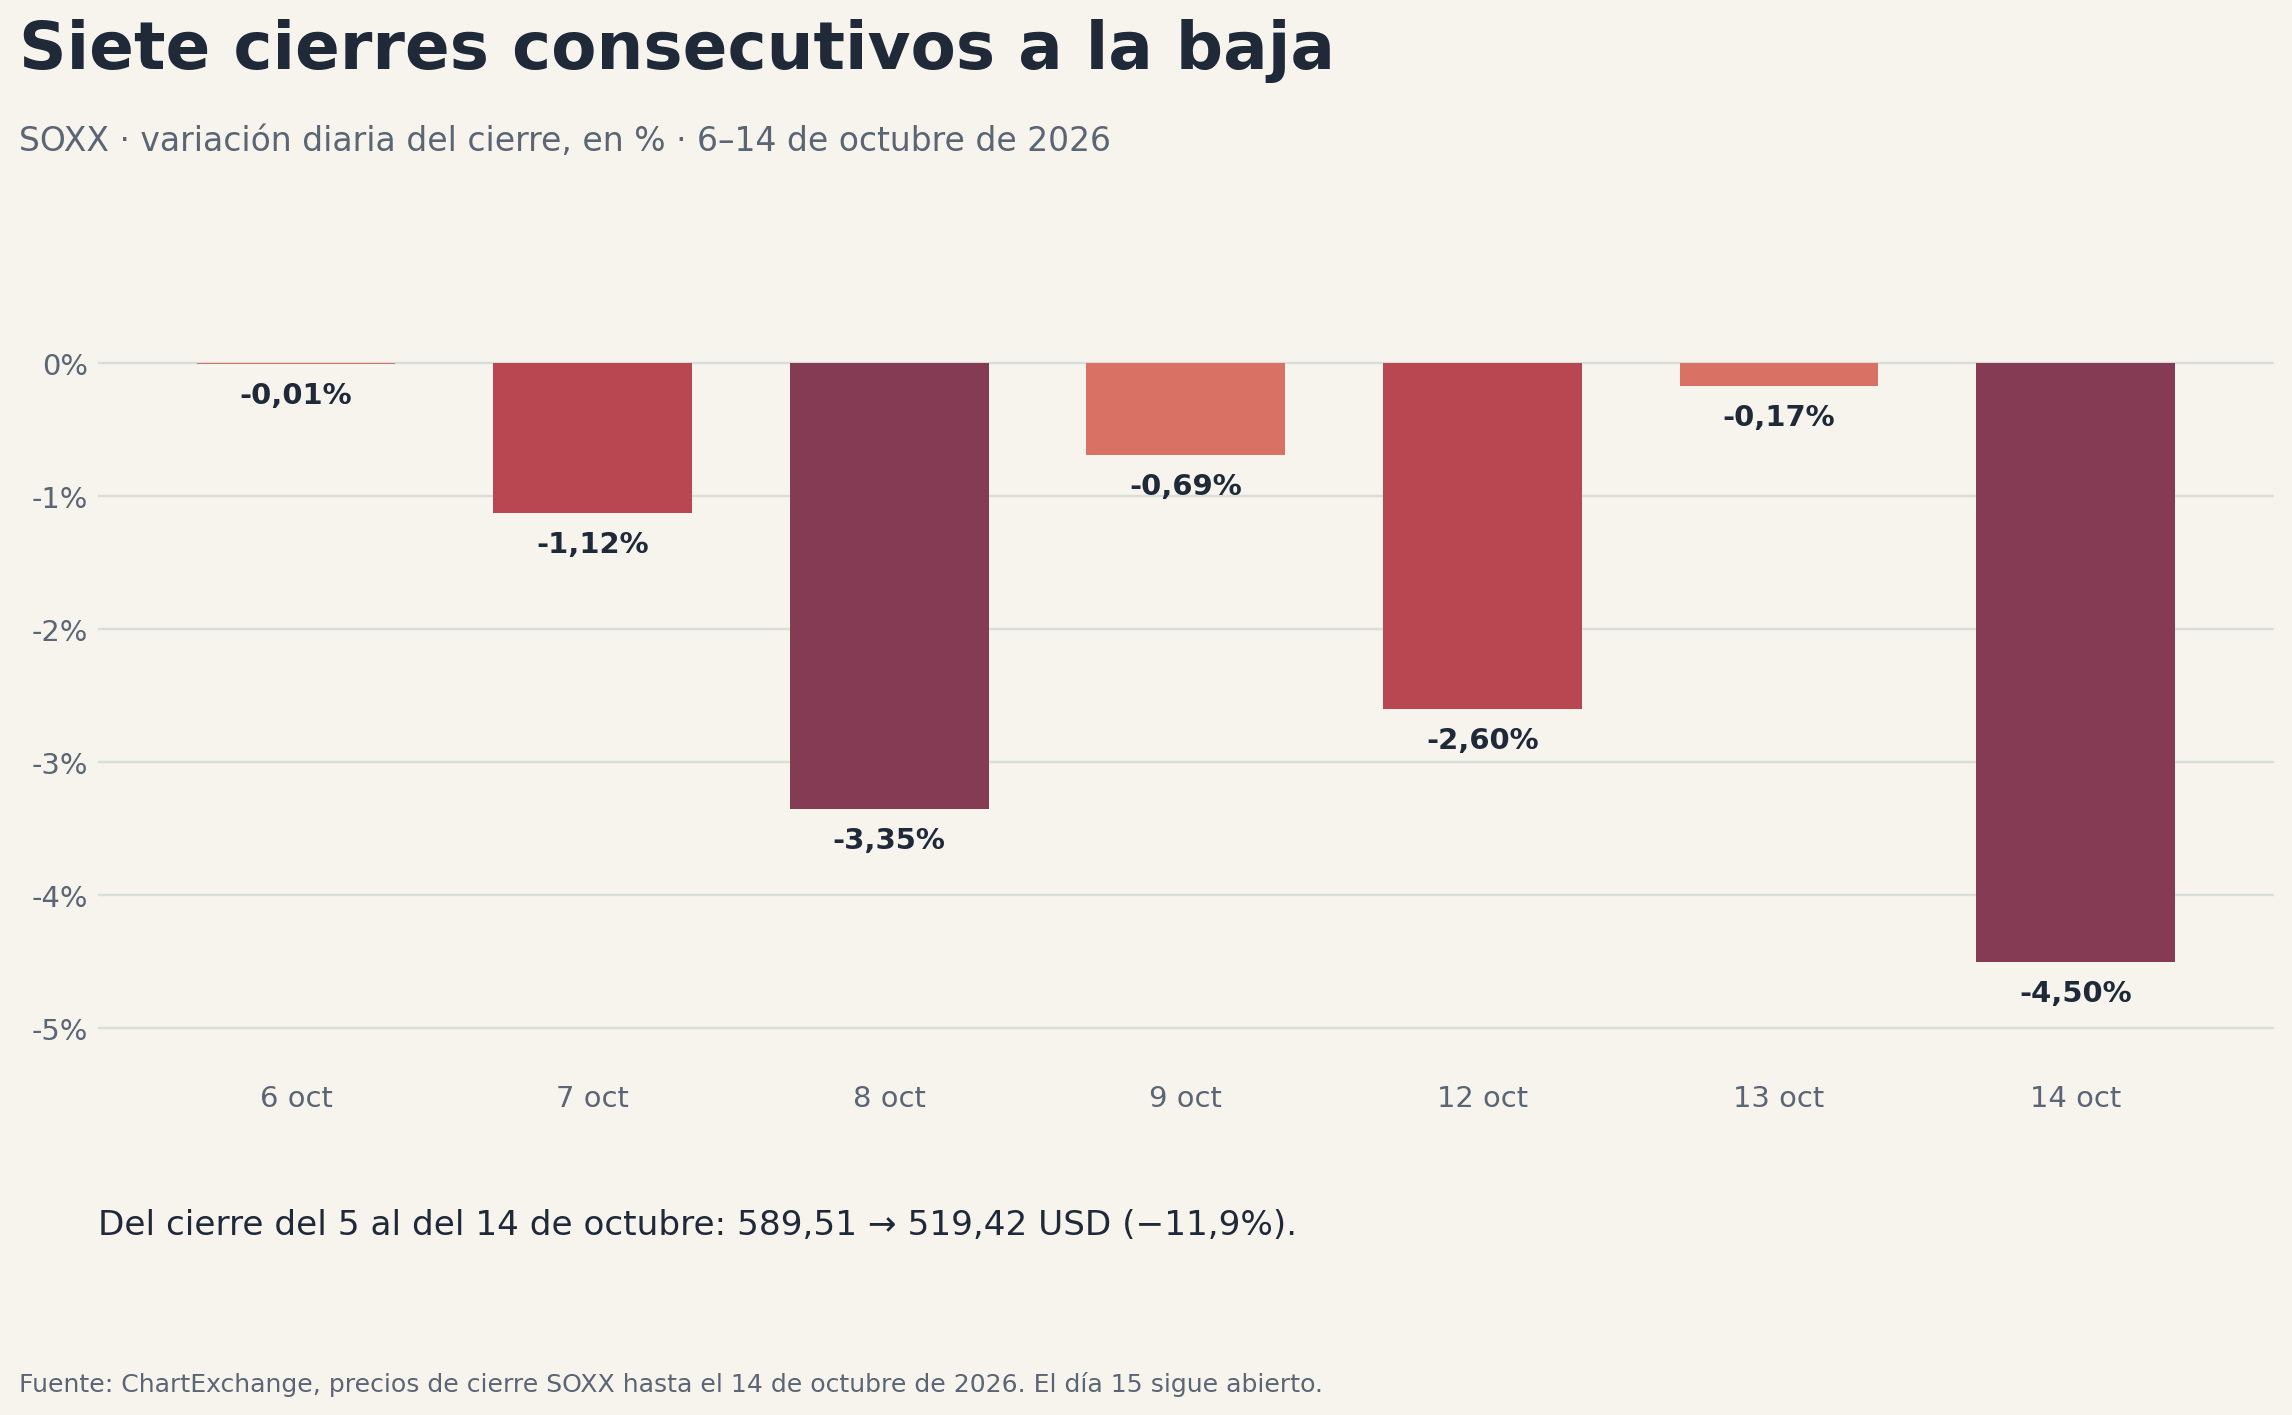
El sector que parecía capaz de subir con cada nuevo anuncio de inversión en inteligencia artificial lleva una semana y media cayendo. El ETF de semiconductores SOXX cerró el 14 de octubre su séptima sesión consecutiva de pérdidas y vuelve a retroceder durante la sesión de hoy. Si termina el día en negativo, completará la octava. Conviene hacer esa distinción: mientras Wall Street siga abierto, la racha de ocho sesiones todavía no está confirmada.
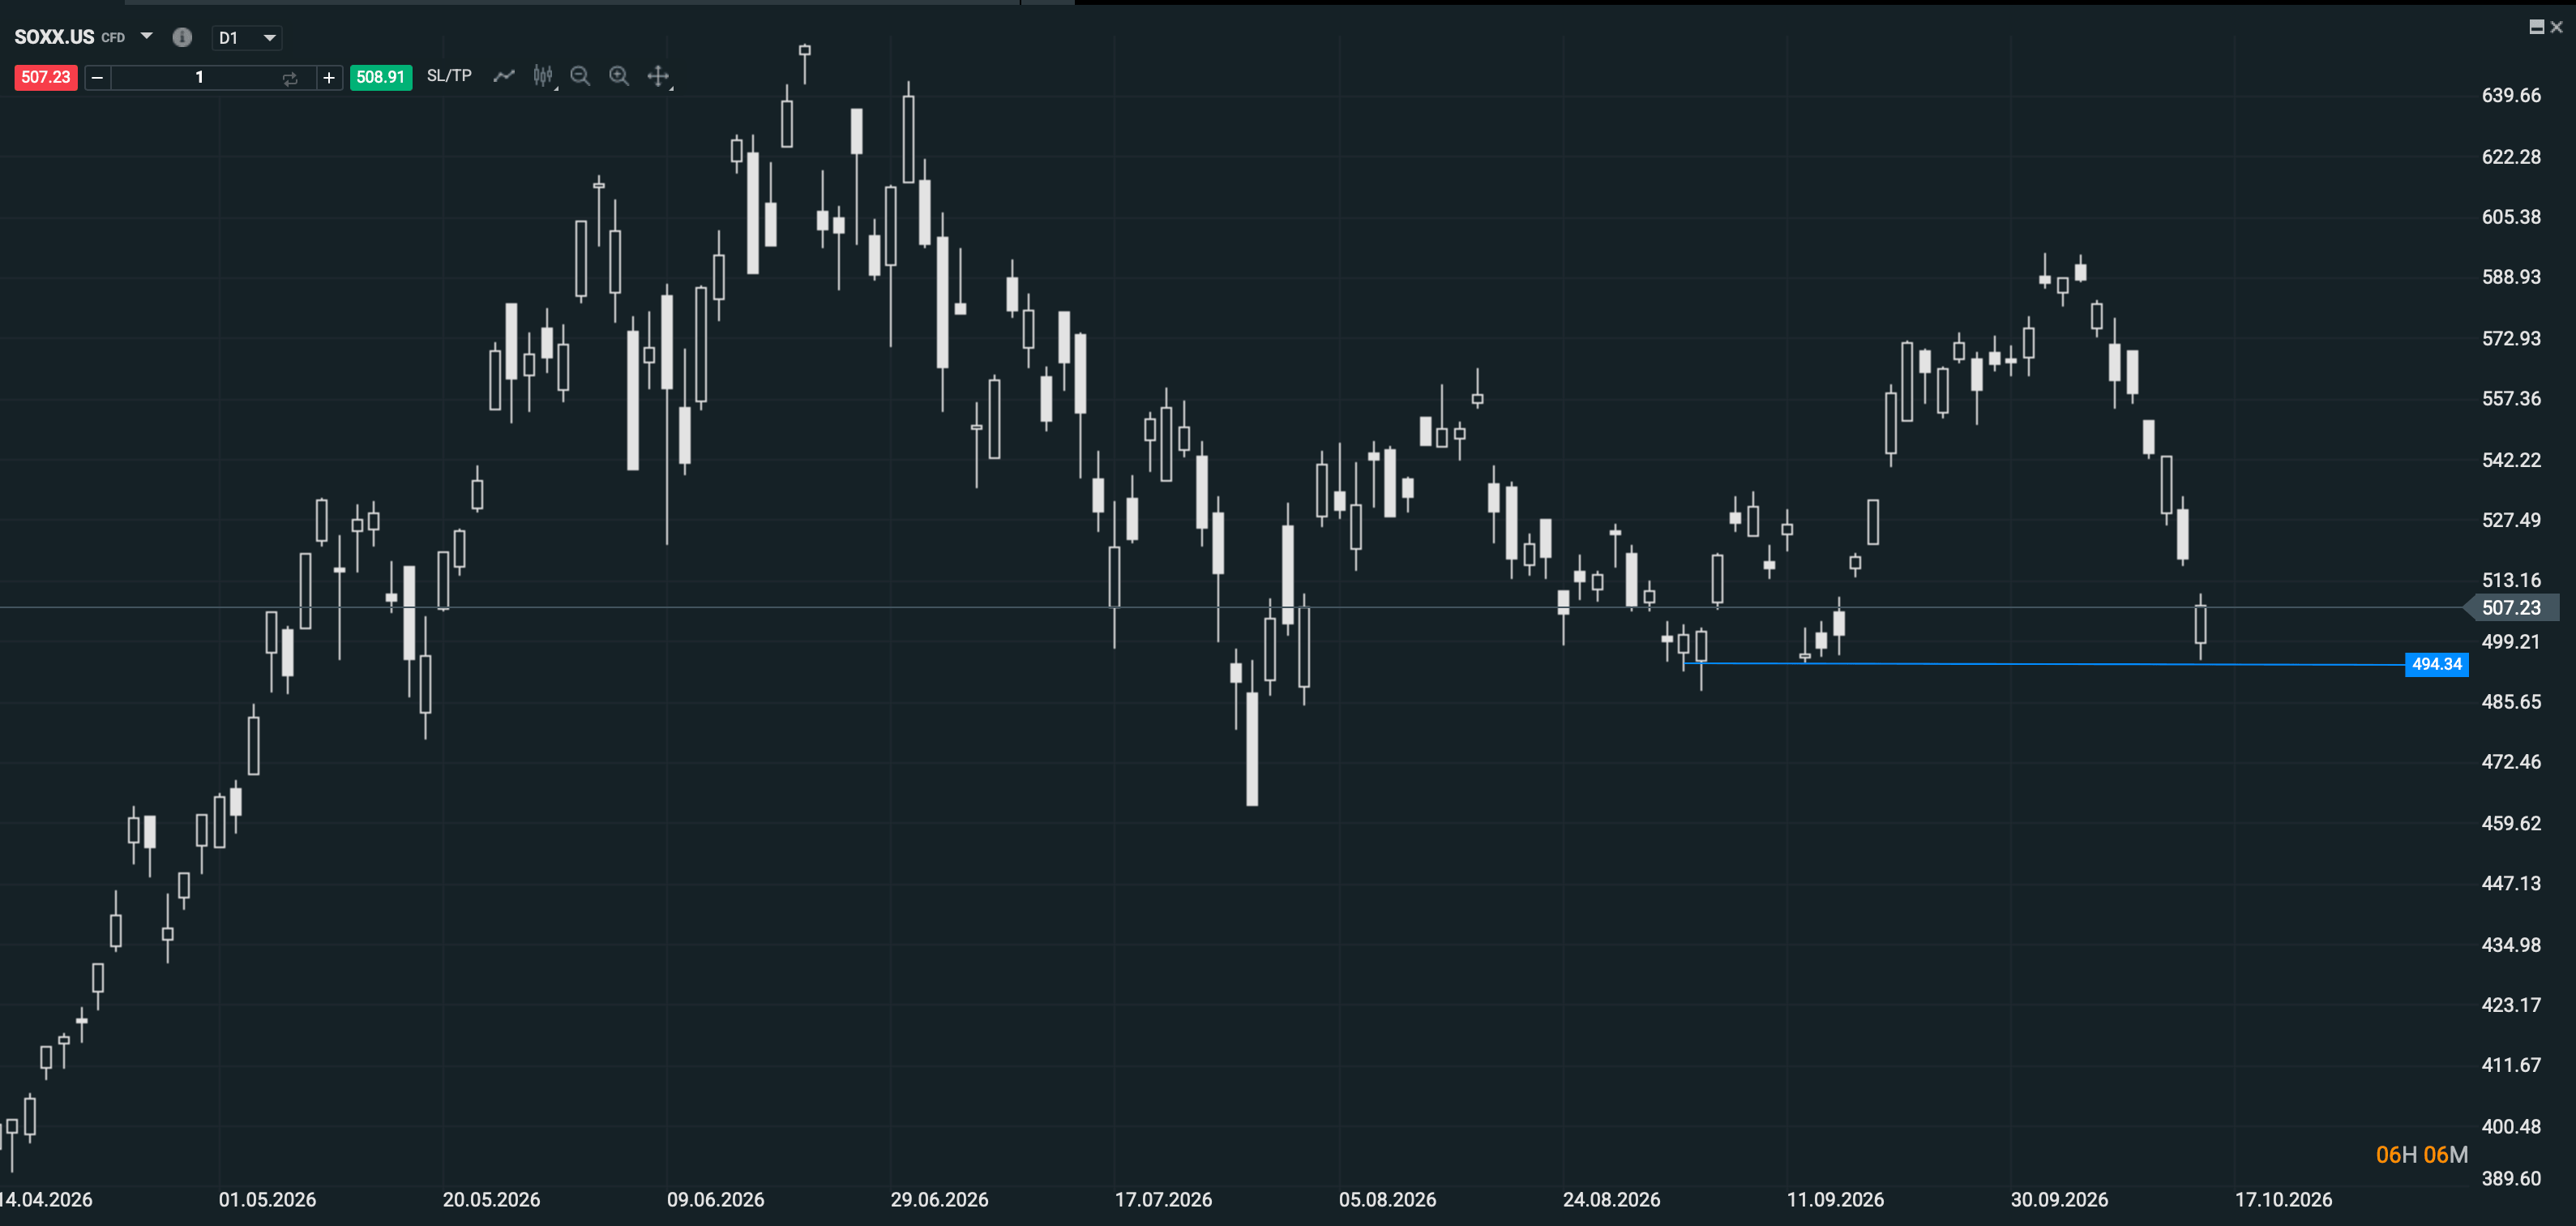
La caída ya es considerable sin necesidad de adelantar el cierre. Entre el 5 y el 14 de octubre, el SOXX pasó de 589,51 a 519,42 dólares, un descenso acumulado cercano al 11,9%. Su peor jornada de esta secuencia fue precisamente la última, con una pérdida del 4,5%. Lo que comenzó con retrocesos pequeños ha terminado convirtiéndose en una venta mucho más decidida. De hecho, ahora mismo está luchando con la zona de 500 dólares, después de una fuerte apertura bajista.
¿Por qué caen los semiconductores pese al crecimiento de la inteligencia artificial?
¿Por qué venden los inversores cuando las empresas que fabrican los chips siguen presentando cifras extraordinarias? La pregunta importa más que el número de sesiones en rojo. Durante meses, el mercado premió el aumento de los pedidos de procesadores, memorias y equipos de fabricación. Ahora está examinando cuánto dinero deben invertir los clientes para sostener esos pedidos y cuándo podrán recuperar esa inversión.
TSMC ofrece el ejemplo más claro de la aparente contradicción. La compañía comunicó hoy ingresos de 46.720 millones de dólares en el tercer trimestre, un 41,2% más que un año antes. Su beneficio neto aumentó un 68,7% en dólares taiwaneses, y para el cuarto trimestre espera facturar entre 52.300 y 54.300 millones de dólares. Son cifras difíciles de conciliar, a primera vista, con el temor a un desplome inmediato de la demanda de chips avanzados.
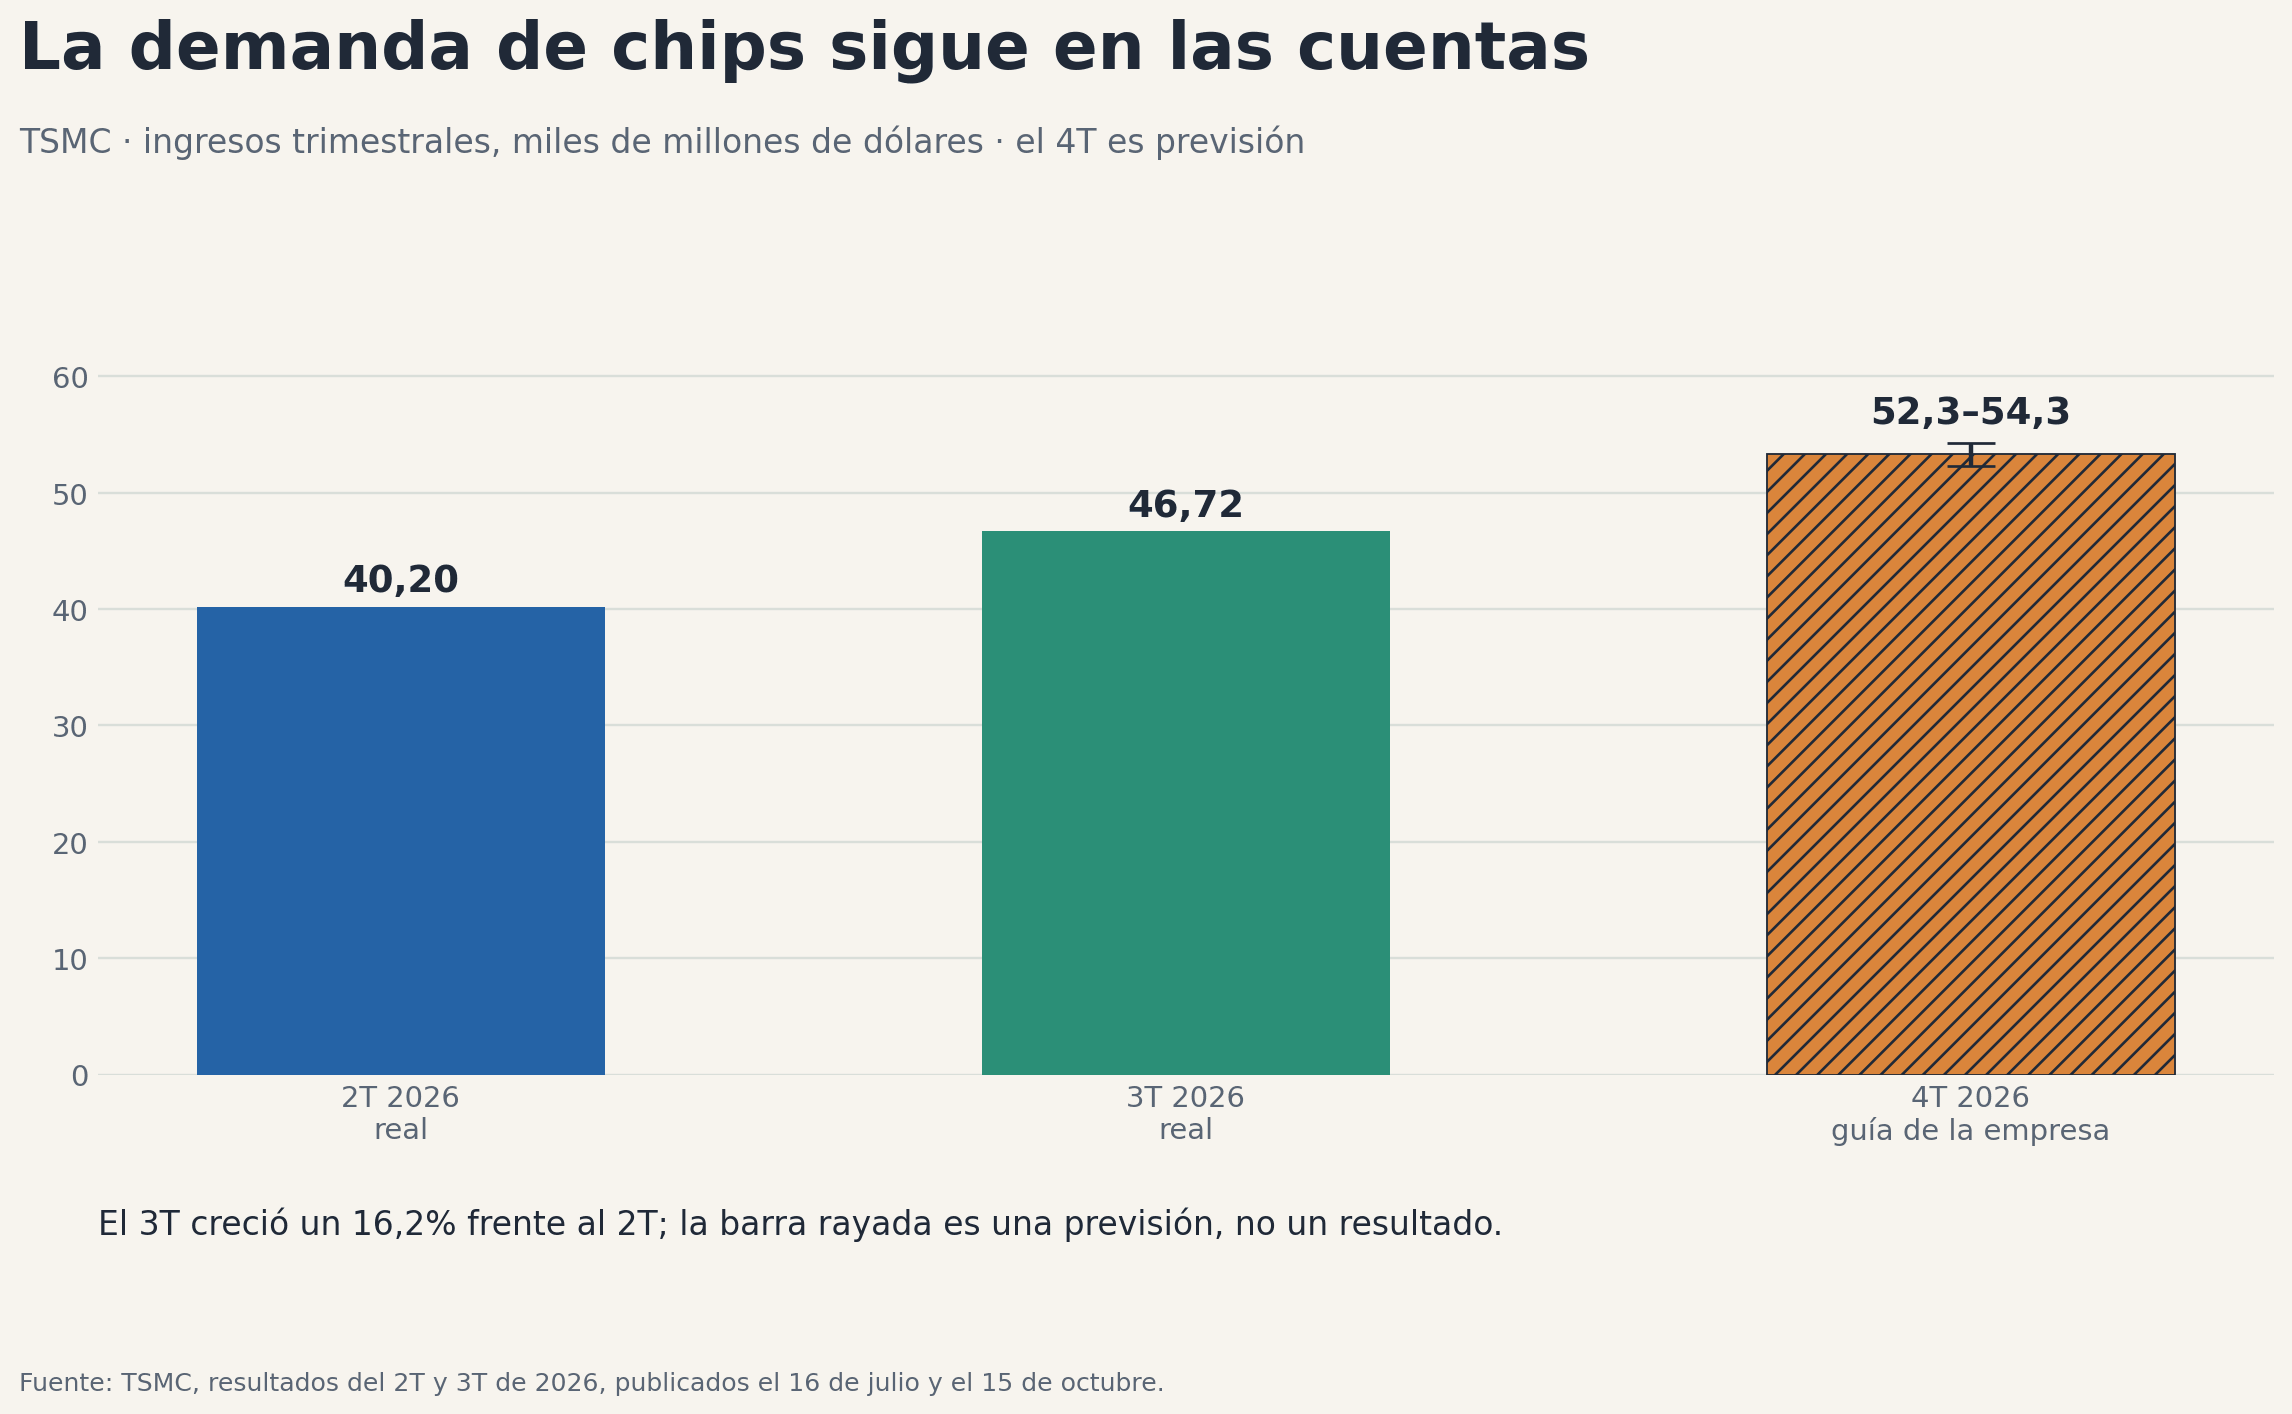
De hecho, TSMC atribuye buena parte del crecimiento a sus procesos de fabricación más avanzados. La rápida expansión de la tecnología de dos nanómetros figura entre los motivos de su previsión para finales de año. Las fábricas siguen ocupadas. Pero una acción puede caer mientras sus ventas crecen si quienes la compraron habían descontado un crecimiento todavía mayor, durante más tiempo y con márgenes excepcionalmente altos. Ahí se encuentra una de las tensiones actuales del sector.
La financiación de los centros de datos aumenta la preocupación por la IA
También ha cambiado la conversación sobre los centros de datos. Hasta hace poco, bastaba con conocer el próximo presupuesto de inversión de una gran tecnológica para anticipar más pedidos de chips. Hoy los inversores preguntan cómo se financia toda esa capacidad. CoreWeave, uno de los proveedores de infraestructura de IA que más ha crecido, acumula alrededor de 50.000 millones de dólares de deuda. La presión sobre sus bonos y sus acciones ha llevado la atención hacia el coste del capital de las compañías que compran procesadores para alquilar capacidad de cálculo. Reuters señala que los grandes grupos tecnológicos estadounidenses podrían gastar más de 700.000 millones de dólares este año en esta construcción de infraestructura.
Esa inquietud afecta a los fabricantes aunque sus pedidos actuales sigan siendo sólidos. Un cliente puede necesitar más GPU este trimestre y, al mismo tiempo, decidir dentro de seis meses que debe espaciar la construcción de nuevos centros de datos. La fabricación de chips trabaja con inversiones y plazos largos; la bolsa intenta anticipar el momento en que el ritmo de pedidos pueda dejar de acelerarse. Por ahora, los resultados de TSMC respaldan la demanda presente. La incertidumbre se concentra en la rentabilidad futura de todo el gasto que la sostiene.
La competencia en memorias presiona a Micron, Samsung y SK Hynix
Hay además un foco específico en las memorias. Las informaciones sobre avances de la china CXMT en una arquitectura destinada a aumentar la densidad de sus chips reabrieron el debate sobre la competencia en un segmento que se había beneficiado enormemente de la IA. La noticia no demuestra que CXMT pueda producir de inmediato, a gran escala y con los mismos rendimientos que sus rivales. Sí recuerda que unos precios altos y unos márgenes atractivos invitan a otros fabricantes a invertir. Micron, Samsung y SK Hynix estuvieron entre los valores castigados cuando apareció esa información.
El alcance geográfico de la venta merece atención. Si solo corrigiera una empresa por un problema propio, sería más sencillo acotar el riesgo. Esta vez la presión ha llegado a diseñadores estadounidenses, fabricantes de memorias asiáticos y compañías ligadas a los centros de datos. Parte de ese movimiento responde a la composición de las carteras: muchos fondos habían acumulado posiciones en distintas piezas de la misma apuesta por la inteligencia artificial. Cuando reducen exposición, venden varios nombres a la vez, incluso aquellos cuyas cuentas siguen mejorando.
Las tasas de interés elevadas también afectan las valoraciones tecnológicas
El contexto de tipos de interés tampoco ayuda. La inflación estadounidense de septiembre elevó la cautela sobre la rapidez con la que la Reserva Federal podría aliviar las condiciones financieras. Para una compañía valorada en función de beneficios que se esperan durante muchos años, un rendimiento de los bonos más alto reduce el valor presente de esos beneficios. El efecto suele sentirse especialmente donde las expectativas de crecimiento han llevado las valoraciones más lejos.
Esto permite entender la violencia de la caída sin declarar terminado el ciclo de inversión. Según los datos de BlackRock, el SOXX todavía acumulaba una fuerte subida en 2026 pese al retroceso de estas sesiones. Desde su máximo de 52 semanas, situado en 655,22 dólares, hasta el cierre de ayer en 519,42, la caída ronda el 20,7%. Quien entró mucho antes conserva una ganancia importante; quien compró cerca del máximo vive una situación muy distinta. Esa diferencia puede alimentar nuevas ventas cuando se pierden soportes.
¿Qué necesita el SOXX para recuperarse?
¿Qué habría que observar para hablar de recuperación? Primero, que las caídas dejen de ampliarse y el sector sea capaz de sostener varios cierres sin marcar nuevos mínimos. Después, que los rebotes encuentren compradores una vez superado el impulso inicial de las coberturas de cortos. En el SOXX, recuperar el cierre de 519,42 dólares del 14 de octubre sería una primera señal a vigilar, aunque por sí sola no repararía la corrección. Más exigente sería volver a sostener precios sobre la zona de 544 dólares, donde cotizaba antes del fuerte descenso de ayer. Son referencias del ETF, no niveles intercambiables con los del índice de Filadelfia ni con los de cada acción.
Los próximos resultados de la cadena de semiconductores tendrán que responder a una pregunta concreta: ¿continúan creciendo los pedidos porque los clientes están obteniendo rendimientos de sus inversiones, o porque todavía están construyendo capacidad antes de comprobarlos? Las cifras de TSMC muestran que la actividad actual sigue siendo intensa. La financiación de algunos compradores y la rapidez con la que se han encarecido las acciones explican por qué eso ya no basta para detener las ventas.
Por ahora, la prudencia consiste en dejar que termine la sesión antes de dar por hecha la octava caída y en observar cómo responde el sector tras una corrección tan rápida. Una racha prolongada puede preparar un rebote violento por cierre de posiciones bajistas. Para que ese rebote se convierta en algo más duradero, hará falta comprobar que el capital vuelve también cuando el precio se estabiliza, no únicamente durante las primeras horas de recuperación.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.

El petróleo sube tras una caída de los inventarios de crudo en EE. UU.

El USD/JPY toca su media de 200 días: ¿nueva fortaleza para el yen?

Los índices de EE. UU. intentan recuperarse tras las recientes caídas

Dólar hoy Colombia se mantiene bajo los $3.200 mientras el mercado asimila la inflación de EE. UU.
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "