

-
Meta y Tesla publicarán sus resultados el 21 de octubre, con expectativas de ingresos de US$63.390 millones y US$28.110 millones, respectivamente.
-
Las estimaciones de beneficio por acción cayeron un 19,3% para Meta y un 18,2% para Tesla durante los últimos 90 días.
-
Pese a los recortes en las previsiones, las acciones de Meta subieron un 31,6% y las de Tesla un 14,9% desde la anterior temporada de resultados, superando al Nasdaq 100.

-
Meta y Tesla publicarán sus resultados el 21 de octubre, con expectativas de ingresos de US$63.390 millones y US$28.110 millones, respectivamente.
-
Las estimaciones de beneficio por acción cayeron un 19,3% para Meta y un 18,2% para Tesla durante los últimos 90 días.
-
Pese a los recortes en las previsiones, las acciones de Meta subieron un 31,6% y las de Tesla un 14,9% desde la anterior temporada de resultados, superando al Nasdaq 100.
Meta y Tesla presentarán este miércoles 21 de octubre sus resultados del tercer trimestre de 2026 tras el cierre de Wall Street, con la atención de los inversionistas puesta tanto en las cifras del período como en las perspectivas que entreguen para los próximos meses. En Meta, el foco estará en el crecimiento del negocio publicitario y su capacidad para acompañar el aumento de las inversiones en inteligencia artificial, mientras que en Tesla las principales interrogantes giran en torno a la rentabilidad del negocio automotriz y los avances en sus proyectos de conducción autónoma.
El mercado espera que Meta registre ingresos cercanos a los US$63.390 millones durante el tercer trimestre, un crecimiento de 23,7% interanual, acompañado de un beneficio por acción (BPA) de US$5,70. Para Tesla, las proyecciones apuntan a ingresos de US$28.110 millones, prácticamente sin cambios respecto al mismo período del año anterior, y un BPA de US$0,45. Aunque las expectativas de ventas muestran escenarios bastante distintos para ambas compañías, las estimaciones de beneficios también han experimentado cambios importantes durante los últimos tres meses, con revisiones que han seguido trayectorias diferentes a medida que se acerca la publicación de resultados.
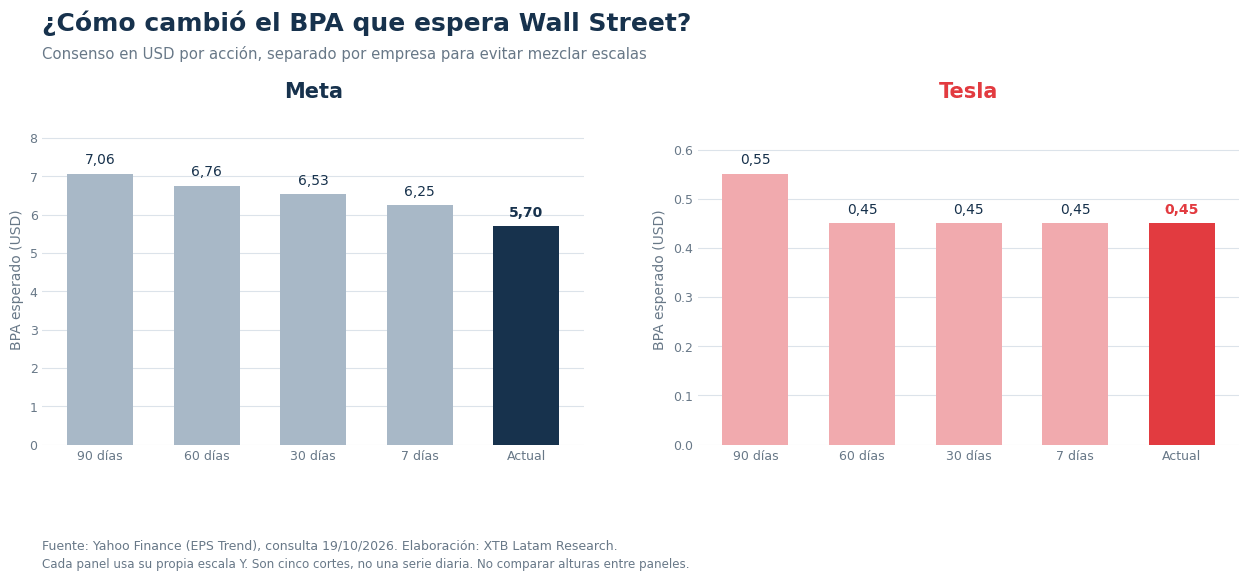
El beneficio por acción esperado de Meta pasó de US$7,06 a US$5,70 durante los últimos 90 días, una reducción de 19,3% que se profundizó incluso durante la última semana. Tesla también registró un recorte importante, desde US$0,55 hasta US$0,45, equivalente a una caída de 18,2%, aunque en su caso el ajuste se concentró al comienzo del período y las estimaciones llevan cerca de dos meses sin cambios. Mientras Meta continúa enfrentando revisiones a la baja a pocos días de presentar sus resultados, Tesla llega con unas expectativas de beneficios que se han mantenido relativamente estables.
Los ingresos de Meta aumentaron un 28% interanual durante el segundo trimestre, impulsados por un crecimiento del 14% en las impresiones publicitarias y del 12% en el precio promedio por anuncio. Sin embargo, los costos y gastos crecieron un 55%, reduciendo el margen operativo desde el 43% hasta el 31%, en un período marcado tanto por mayores gastos en infraestructura como por cargos legales y costos de reestructuración. La compañía también proyecta inversiones de capital de entre US$130.000 y US$145.000 millones para 2026, por lo que los inversionistas estarán atentos a la capacidad del negocio publicitario para sostener el crecimiento y a las perspectivas de gasto en inteligencia artificial para 2027.
Tesla llega a la publicación con parte de sus resultados operativos ya conocidos, después de haber entregado 486.532 vehículos durante el tercer trimestre, un 5,3% por encima de las 461.974 unidades esperadas por los analistas, aunque un 2,1% menos que en el mismo período del año anterior. El negocio de almacenamiento energético, en cambio, registró despliegues de 13,7 GWh, por debajo de los 15,9 GWh previstos. Con estas cifras, la atención estará puesta en cuánto de las entregas se tradujo en ingresos y rentabilidad, considerando que durante el segundo trimestre el margen bruto automotriz pasó del 17,2% al 16,9% al incluir créditos regulatorios, mientras que sin ellos mejoró del 15,0% al 16,3%. También serán relevantes las perspectivas sobre conducción autónoma, robotaxis y el desarrollo de Optimus, proyectos que podrían influir en las expectativas de crecimiento de la compañía durante los próximos años.
Las revisiones a la baja en las estimaciones de beneficios contrastan con el comportamiento que han tenido las acciones de ambas compañías durante los últimos meses. Desde la anterior temporada de resultados, Meta y Tesla han mostrado un desempeño distinto al del Nasdaq 100, lo que permite observar cómo han evolucionado sus cotizaciones mientras el mercado ajustaba sus expectativas sobre las ganancias del tercer trimestre.
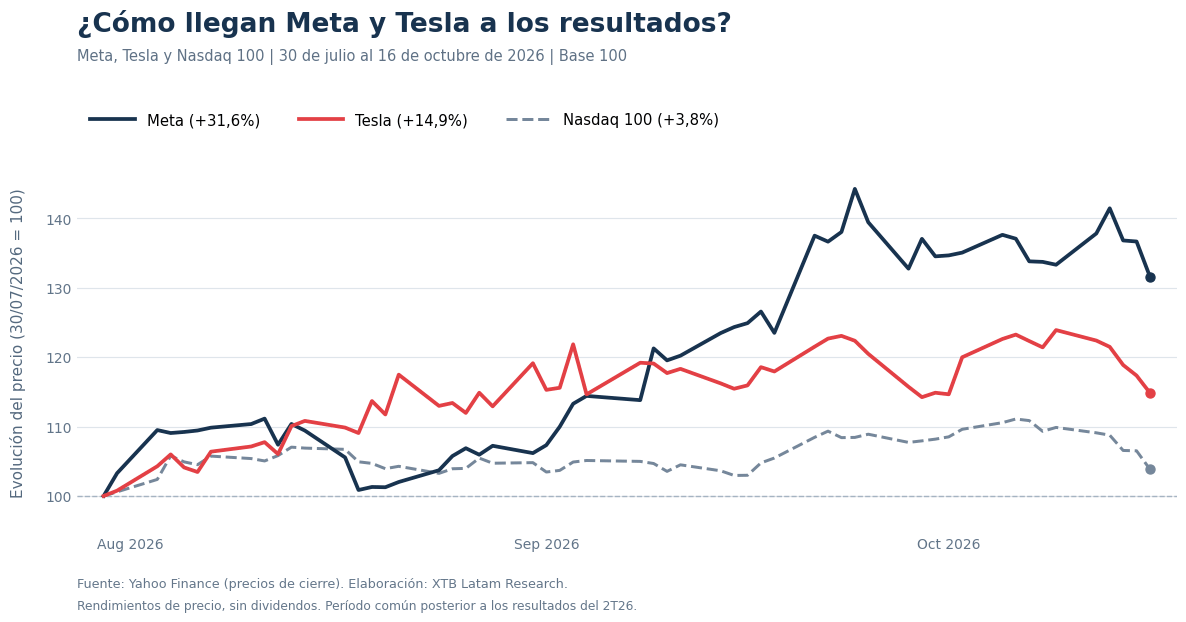
Entre el 30 de julio y el 16 de octubre, las acciones de Meta acumularon una subida de 31,6% y las de Tesla avanzaron un 14,9%, superando ampliamente el 3,8% registrado por el Nasdaq 100. Este comportamiento contrasta con los recortes en las estimaciones de beneficios y muestra que la evolución de las cotizaciones no ha seguido la misma dirección que las previsiones para el trimestre. Aunque esto no permite determinar exactamente qué expectativas están incorporadas en los precios, sí aumenta la importancia de las perspectivas que entreguen ambas compañías, ya que superar las estimaciones de ingresos o beneficios podría no ser suficiente para sostener las subidas registradas durante los últimos meses.


Wall Street rebota 🚨


¿Crisis en Francia? La bolsa cae un 10% desde sus máximos
🌐 VISIÓN SEMANAL DE MERCADOS (19.10.2026)


Mercados a observar hoy: CAC 40, libra esterlina y gas natural europeo (19 de octubre de 2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "