

-
El Nasdaq 100 acumula una caída cercana al 12,3% desde su máximo de octubre.
-
Los resultados de Nvidia y la salida a bolsa de Anthropic marcarán una semana decisiva.
-
Las utilidades siguen creciendo, pero las tasas elevadas presionan las valoraciones tecnológicas.

-
El Nasdaq 100 acumula una caída cercana al 12,3% desde su máximo de octubre.
-
Los resultados de Nvidia y la salida a bolsa de Anthropic marcarán una semana decisiva.
-
Las utilidades siguen creciendo, pero las tasas elevadas presionan las valoraciones tecnológicas.
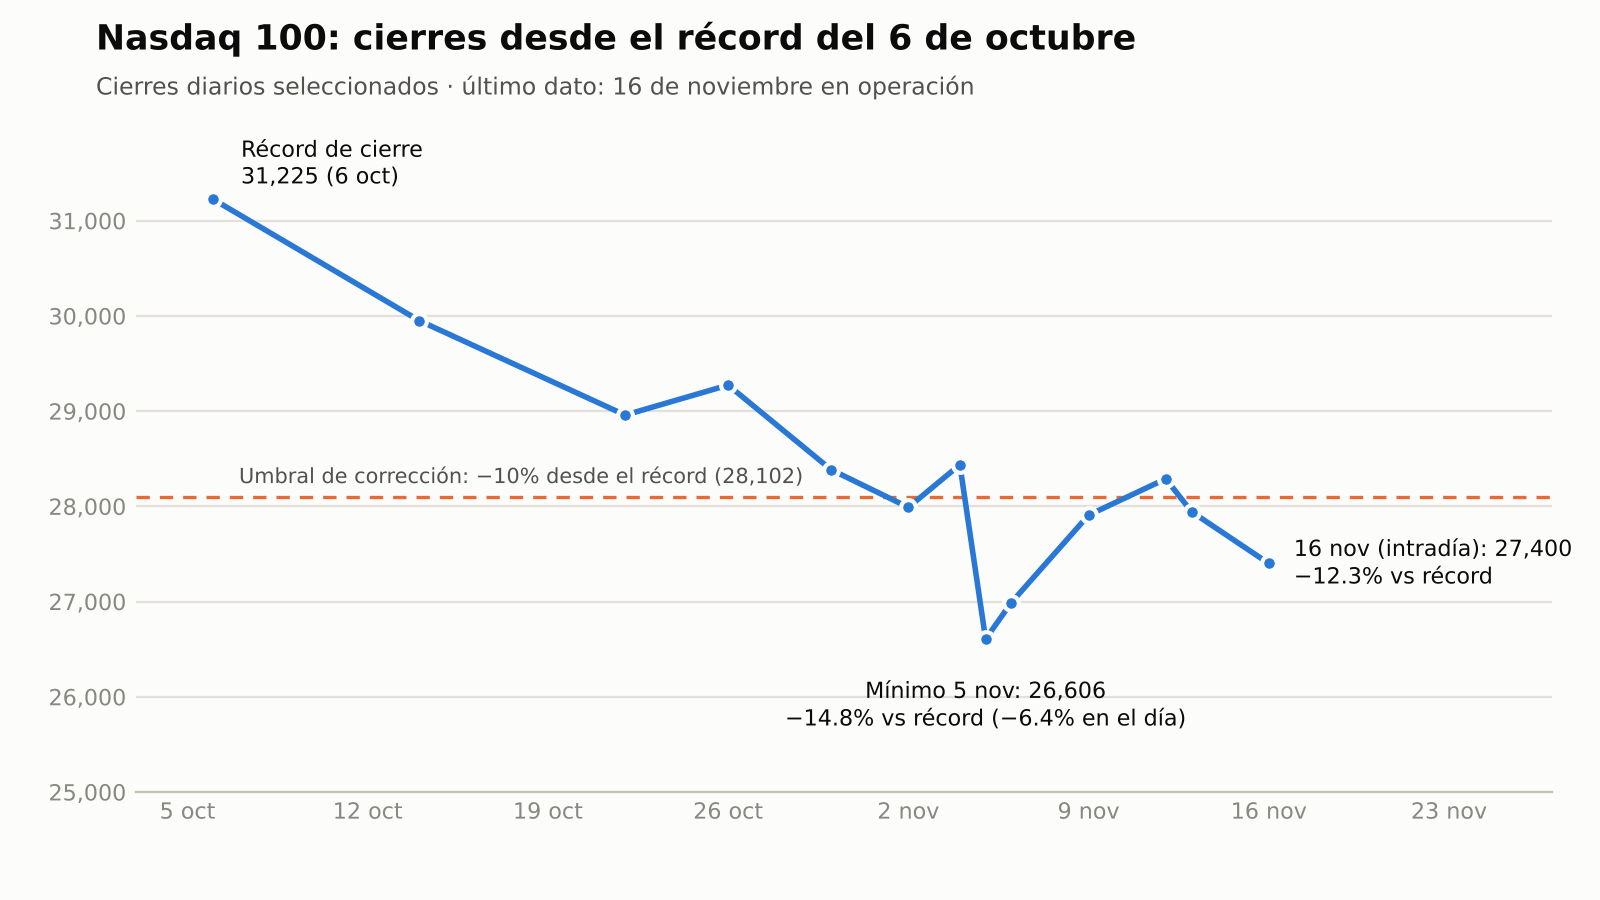
El Nasdaq 100 reúne a las 100 mayores empresas no financieras que cotizan en el Nasdaq, entre ellas Nvidia, Apple, Microsoft, Amazon y Alphabet, de modo que funciona como el termómetro de la tecnología estadounidense y hoy depende de dos cosas que empujan en sentidos opuestos: las utilidades de esas empresas siguen creciendo a un ritmo alto mientras que las tasas de interés también suben y eso le quita atractivo a las acciones de crecimiento. El índice marcó su récord de cierre el 6 de octubre en 31,225 puntos y desde entonces perdió terreno hasta entrar en corrección, con una caída de 6.36% el 5 de noviembre que fue su peor sesión desde 2020 cuando los inversionistas vendieron desde memorias y almacenamiento hasta fabricantes de equipo para chips y proveedores de centros de datos, mientras el índice de semiconductores de Filadelfia caía 12.25% hasta 9,011.14 puntos en su segunda mayor baja diaria registrada.
La semana pasada el índice se recuperó 3.53% hasta cerrar el viernes 13 en 27,943.74 puntos y tanto el Nasdaq como el S&P 500 rompieron una racha de cuatro semanas a la baja, aunque ese avance ya se está devolviendo porque este lunes 16 el índice opera cerca de 27,371 puntos con una baja de 1.71% en el día, con lo cual acumula una caída cercana a 12.3% desde el récord y queda apenas 3% arriba del mínimo del 5 de noviembre. La presión viene de la incertidumbre sobre Nvidia antes de sus resultados de esta semana después de que el Financial Times reportara que el ex director general Jensen Huang y sus aliados de Silicon Valley discuten una campaña para reinstalarlo en la empresa tras su salida la semana pasada, de modo que la pregunta de fondo es si el rebote de la semana pasada fue el arranque de una recuperación o solo una pausa dentro de una corrección que todavía no termina.
La semana que decide el tono: Nvidia el martes y Anthropic el jueves
Nvidia reporta resultados el martes 17 de noviembre después del cierre del mercado con un consenso de 2.47 dólares por acción y de 109,020 millones de dólares en ingresos, una cifra que representaría un crecimiento de 91% frente al año anterior, y será el primer reporte con Colette Kress como directora general interina tras la renuncia de Jensen Huang anunciada el 12 de noviembre en medio de reportes sobre una relación extramarital con una presunta espía china. El peso del reporte sobre el índice se entiende con dos números: Nvidia representa cerca de 7.1% del Nasdaq 100 mientras que las 10 mayores empresas suman cerca de la mitad del índice y el sector de tecnología casi 60% de él, de manera que un movimiento de 6% en la acción equivale por sí solo a cerca de 0.4% del índice sin contar el arrastre sobre el resto de los fabricantes de chips, y el mercado de opciones descuenta un movimiento de 6.2% para la acción tras el reporte frente a un promedio de 6% en los últimos ocho trimestres.
El jueves 19 de noviembre Anthropic empieza a cotizar en el Nasdaq bajo la clave ANT con una venta de 825 millones de acciones en un rango de 70 a 78 dólares que en la parte alta levantaría cerca de 64,400 millones de dólares, de modo que una colocación de ese tamaño podría absorber dinero que hoy está en otras acciones tecnológicas aunque también funciona como termómetro del apetito por la inteligencia artificial, y la demanda inicial fue alta porque las órdenes superaban unas seis veces las acciones disponibles según reportes del 12 de noviembre.
Utilidades que crecen frente a tasas que suben
El argumento a favor del índice está en las utilidades porque las ganancias de las empresas del Nasdaq 100 crecieron 49.6% en los últimos 12 meses y 27.5% anual en promedio durante tres años, y en el tercer trimestre las empresas del S&P 500 reportaron un crecimiento combinado de utilidades de 31.4% con 84% de ellas superando las estimaciones, mientras que los analistas esperan 28.4% para el cuarto trimestre y 33.3% para todo 2026 aunque para 2027 la expectativa baja a 16.1%, lo cual sugiere que el motor sigue encendido este año pero tendería a moderarse el próximo.
Como el precio cayó mientras las utilidades esperadas subían, el múltiplo que se paga por el índice se comprimió, y ese múltiplo indica cuántos años de utilidades se pagan al precio de hoy: el Nasdaq 100 pasó de 23.26 veces las utilidades esperadas de los próximos 12 meses a fines de septiembre a 21.24 veces a fines de octubre mientras que sobre las utilidades de los últimos 12 meses bajó de 35.09 a 32.76 veces, con lo cual quedó por debajo de su promedio de la última década y desde entonces el precio es todavía más bajo. El S&P 500 cotizaba el 5 de noviembre en 17.7 veces las utilidades esperadas, por debajo de sus promedios de 5 y 10 años de 19.8 y 19.1 veces y el sector de tecnología de la información quedó en 17.3 veces frente a un promedio de 25 años de 20.0 veces, de manera que la compresión no es exclusiva del Nasdaq.
El argumento en contra está en las tasas porque el rendimiento del bono del Tesoro a 10 años subió de 4.859% a 5.154% durante la semana pasada mientras que las utilidades esperadas del Nasdaq 100 equivalen a un rendimiento cercano a 4.7% sobre el precio, que es simplemente el inverso del múltiplo, con lo cual el bono del gobierno paga hoy más que lo que rinden las ganancias esperadas del índice y además lo hace sin riesgo de ejecución, una comparación que suele pesar sobre las acciones de crecimiento ya que sus utilidades futuras valen menos cuando la tasa de descuento sube. El dato de inflación de octubre salió en 0.4% mensual frente al 0.3% esperado con la inflación subyacente en 0.3% frente al 0.2% esperado, justo el umbral que el gobernador Christopher Waller había señalado esa misma mañana para considerar un alza de 50 puntos base en diciembre, y el índice de precios al productor avanzó 6.5% anual, su mayor ritmo desde noviembre de 2022, con lo cual el mercado da por descontada un alza de 25 puntos base en diciembre, mientras los operadores asignaban más de 80% de probabilidad a esa alza.
La economía tampoco está confirmando la fortaleza que justificaría esas tasas porque el índice manufacturero Empire State de noviembre salió este lunes en 7.80 puntos frente a 17.60 esperado y 25.50 del mes anterior, una caída que apunta a una desaceleración en la actividad industrial justo cuando la inflación impide que la Reserva Federal relaje la política monetaria, y por eso las palabras del presidente de la Fed Kevin Warsh en su conferencia de hoy sobre productividad y empleo pesan tanto con el bono de 10 años arriba de 5.1%.
Lo que mostró el rebote por dentro
El detalle más revelador de la semana pasada es que el avance ocurrió sin Nvidia porque la acción cerró la semana en 162.85 dólares con una pérdida de 12.75% en su sexta semana consecutiva a la baja, la racha más larga desde octubre de 2012, mientras que el índice de semiconductores subió 8.05% en la semana con AMD ganando 18.93% y Broadcom 18.16%, de modo que el dinero rotó de Nvidia hacia otros fabricantes de chips en lugar de salir del sector. Esa rotación tiene dos lecturas porque indica que el mercado todavía cree en la demanda de inteligencia artificial aunque castigue a una empresa en particular, pero también muestra que el índice depende de que alguien tome el relevo cada vez que su mayor componente falla, y el viernes quedó claro lo frágil de ese arreglo cuando AMD retrocedió 8.75% y Broadcom 4.76% devolviendo parte del avance. Hoy la presión se extendió al resto del sector porque Intel cae 6.86%, Dell 6.70%, Teradyne 6.51% y Micron 6.40% mientras Nvidia pierde 3.68% hasta 156.86 dólares, un nivel que la deja cerca de 26% por debajo de su máximo de octubre.
Estadísticas de noviembre y de caídas anteriores
Noviembre ha sido históricamente uno de los mejores meses para el índice porque el ETF QQQ que replica al Nasdaq 100 ha promediado una ganancia de 2.77% en noviembre desde 1995 y el Nasdaq Composite ha cerrado ese mes en positivo en 71% de los años, mientras que la estacionalidad de los años de elecciones intermedias como este también juega a favor ya que el cuarto trimestre de esos años ha promediado una ganancia de 4.4% en el Nasdaq frente a 2.4% del promedio de todos los años y el S&P 500 ha estado más alto seis y doce meses después de cada elección intermedia de la posguerra. La estacionalidad no es garantía porque noviembre de 2025 terminó con una baja de 1.6% en el Nasdaq 100 en medio de preocupaciones por valuaciones elevadas, que es justo el tipo de episodio que se está repitiendo.
El comportamiento posterior a caídas parecidas apunta en la misma dirección con la misma advertencia porque el Nasdaq ha promediado un rendimiento de 21% en los 12 meses posteriores a su primer cierre en corrección frente a 15% anual en todo el periodo medido, aunque en el corto plazo los resultados son irregulares ya que el índice ha perdido 1.57% en promedio en las dos semanas siguientes a ese primer cierre y más de la mitad de esos casos terminaron en negativo, de manera que las estadísticas favorables se concentran en plazos de seis meses o más y no dicen nada útil sobre las próximas sesiones.
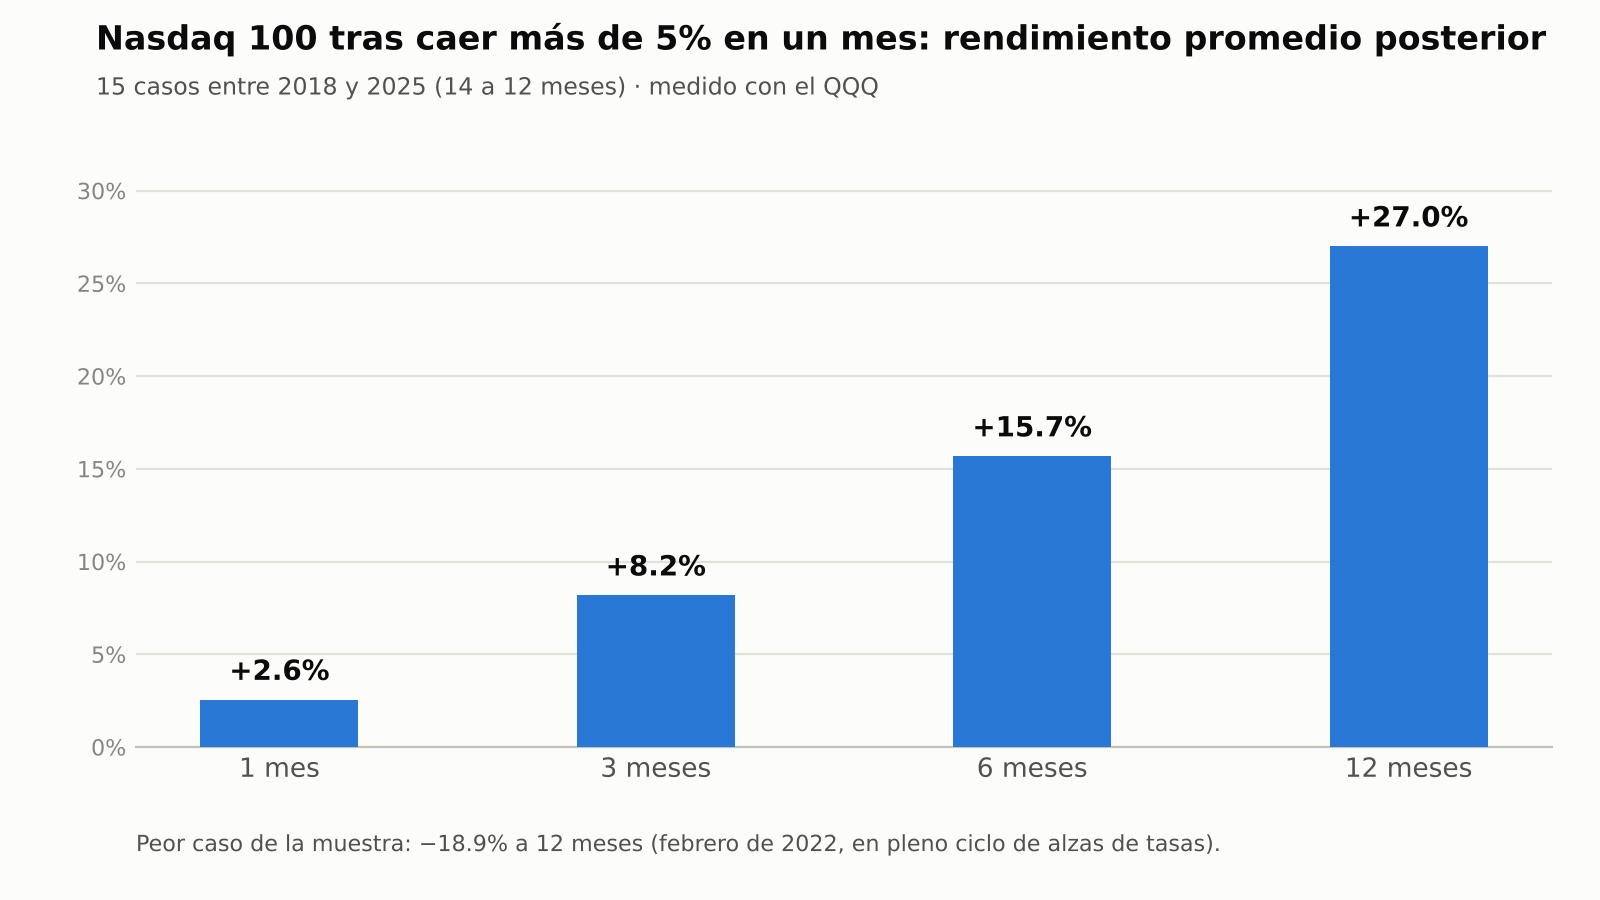
La segunda gráfica muestra ese mismo patrón medido de otra forma: tras los meses en que el Nasdaq 100 cayó más de 5%, el rendimiento promedio posterior fue de 2.56% a un mes, 8.19% a tres meses, 15.69% a seis meses y 27.01% a doce meses, con tasas de acierto de 66.67%, 73.33% y 85.71% en los tres últimos plazos, aunque la muestra es corta porque abarca 15 casos entre 2018 y 2025 y el peor resultado fue una pérdida de 18.9% a doce meses después de febrero de 2022 cuando las alzas agresivas de tasas golpearon a las acciones de crecimiento. Esa excepción merece atención porque es precisamente el escenario que el mercado descuenta hoy para diciembre, de modo que el caso que rompió el patrón histórico es el que más se parece al presente.
Cómo se está moviendo el resto de los mercados
La semana pasada el índice subió a pesar de tasas y dólar más altos porque el fondo de bonos largos TLT cayó 3.10% con el rendimiento a 10 años subiendo casi 30 puntos base mientras el índice del dólar avanzaba 0.25% hasta 103.43, cerca de su nivel más fuerte en 19 meses, una combinación que normalmente aprieta a la tecnología y que terminó imponiéndose el viernes. El bitcoin se desacopló del rebote porque cayó 4.35% hasta cerca de 68,237 dólares el viernes, su nivel más bajo desde agosto para acumular una baja cercana a 9.9% en la semana, y este lunes tocó un mínimo de cuatro meses, con lo cual el activo que suele moverse junto con el apetito por riesgo lleva varias sesiones avisando lo contrario. El oro también cedió porque retrocedió 4.65% hasta cerca de 3,885 dólares con la plata perdiendo 6.15% en una semana de tasas al alza, mientras que el Brent cerró cerca de 95.84 dólares y el WTI cerca de 88.56 dólares, niveles que mantienen la presión sobre los costos de energía y por lo tanto sobre la inflación que está obligando a la Reserva Federal a seguir subiendo tasas.
Niveles técnicos y escenarios si el Nasdaq 100 sube o baja
En el gráfico diario del US100 el precio cotiza en 27,386 puntos y el soporte que manda en este momento son los mínimos que dejó el mercado el 6 y 7 de noviembre en la zona de 26,400 puntos, que están 3.6% por debajo del precio actual y coinciden con el rango donde se frenó el desplome del 5 de noviembre, de modo que mientras ese nivel aguante la corrección se mantiene dentro de lo que ya ocurrió y el rebote de la semana pasada conserva validez.
La pérdida de esos mínimos abriría el camino hacia los 24,809 puntos, que es el punto de control de todo el rango que se formó entre septiembre de 2025 y abril de 2026, es decir el precio donde se concentró la mayor parte del volumen operado en ese periodo y por eso funciona como imán cuando el precio rompe por debajo, un recorrido de 9.4% desde el nivel actual y de 6.0% adicional desde los mínimos de noviembre. Ese escenario tomaría fuerza si el reporte de Nvidia decepciona o si su guía para el siguiente trimestre queda corta, si el rendimiento del bono a 10 años se mantiene por encima de 5% o si la Reserva Federal sube las tasas 50 puntos base en diciembre en lugar de 25, y la sesión del 5 de noviembre ya mostró que el índice puede moverse 6% en un solo día cuando coinciden resultados débiles con dudas sobre el financiamiento del gasto en inteligencia artificial.
Si en cambio el soporte de los 26,400 puntos se respeta, el rebote técnico tendría espacio hasta los 29,510 puntos, que están 7.8% arriba del precio actual y corresponden a la zona donde el precio se detuvo varias veces entre junio y octubre, y la superación de ese nivel dejaría el camino abierto hacia los máximos de la zona de 31,500 puntos, otro 6.7% más arriba, un escenario que se apoyaría en resultados de Nvidia en línea o mejores que las estimaciones junto con una guía que confirme la demanda, en un rendimiento del bono a 10 años de regreso por debajo de 5% y en una valuación que ya está por debajo del promedio de la última década, además de la estacionalidad favorable de noviembre y del cuarto trimestre de años de elecciones intermedias.
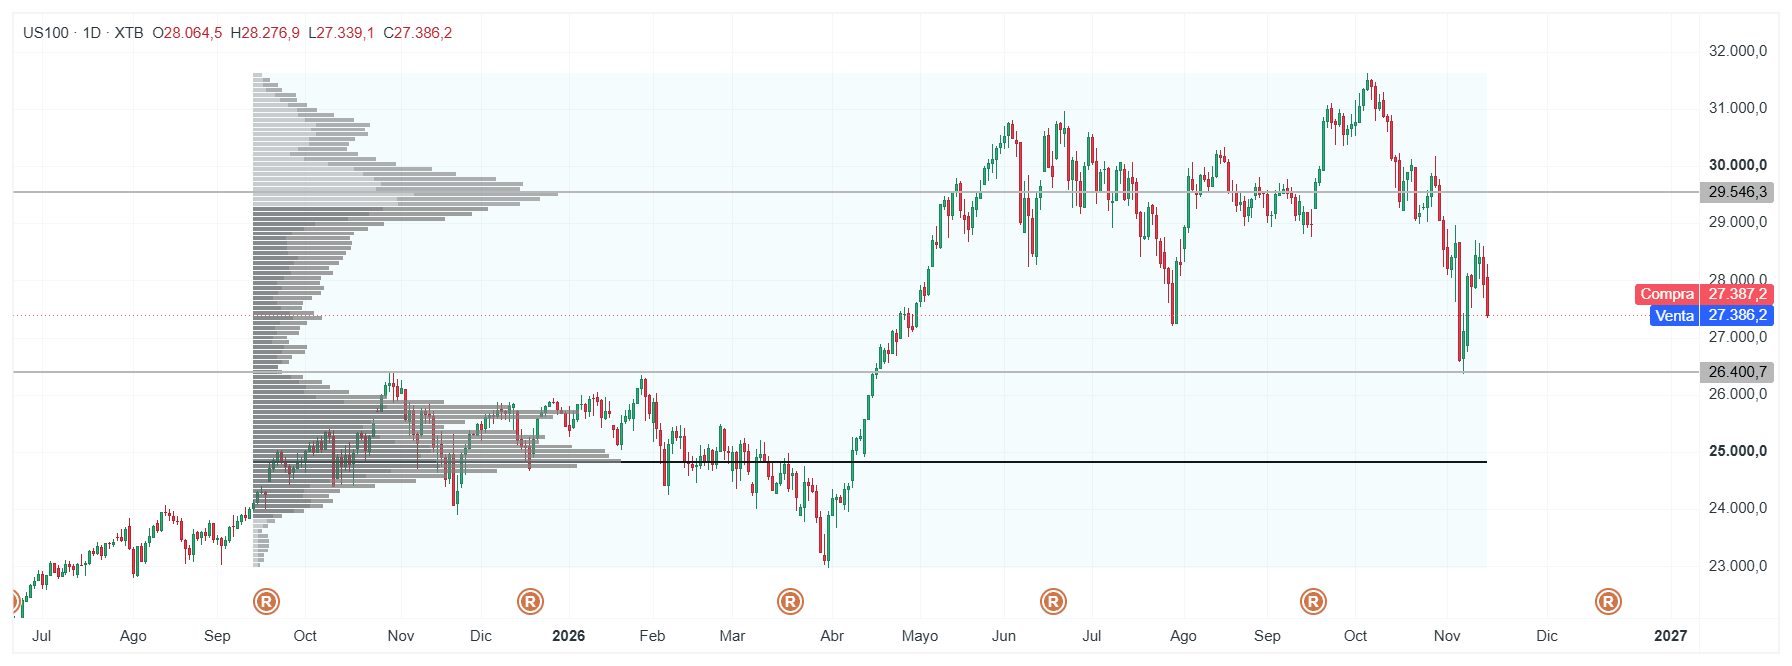 Fuente:Xstation5
Raul Ojeda Espino — Analista colaborador de XTB



Cierre de mercado: La caída de las tecnológicas presiona a los mercados y la Fed plantea escenarios para la IA

Las mayores IPO recientes: ¿Qué pasó con sus acciones después de salir a bolsa?

CoreWeave cae un 71% desde sus máximos, ¿qué hay detrás?


Previa Nvidia: la salida de Jensen Huang eleva las exigencias antes de los resultados
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "