

- Nvidia registró ingresos de US$115.800 millones en su tercer trimestre fiscal de 2027, un crecimiento interanual del 103% y un 5,9% por encima de las expectativas del mercado.
- Data Center concentró cerca del 93% de las ventas totales, con ingresos de US$107.600 millones y un crecimiento interanual del 110%, impulsado por la demanda de infraestructura de inteligencia artificial.
- Nvidia proyecta ingresos de US$130.000 millones para el cuarto trimestre fiscal, por encima del consenso de analistas, aunque anticipa una moderación de su margen bruto ajustado hasta el 71%-72%.

- Nvidia registró ingresos de US$115.800 millones en su tercer trimestre fiscal de 2027, un crecimiento interanual del 103% y un 5,9% por encima de las expectativas del mercado.
- Data Center concentró cerca del 93% de las ventas totales, con ingresos de US$107.600 millones y un crecimiento interanual del 110%, impulsado por la demanda de infraestructura de inteligencia artificial.
- Nvidia proyecta ingresos de US$130.000 millones para el cuarto trimestre fiscal, por encima del consenso de analistas, aunque anticipa una moderación de su margen bruto ajustado hasta el 71%-72%.
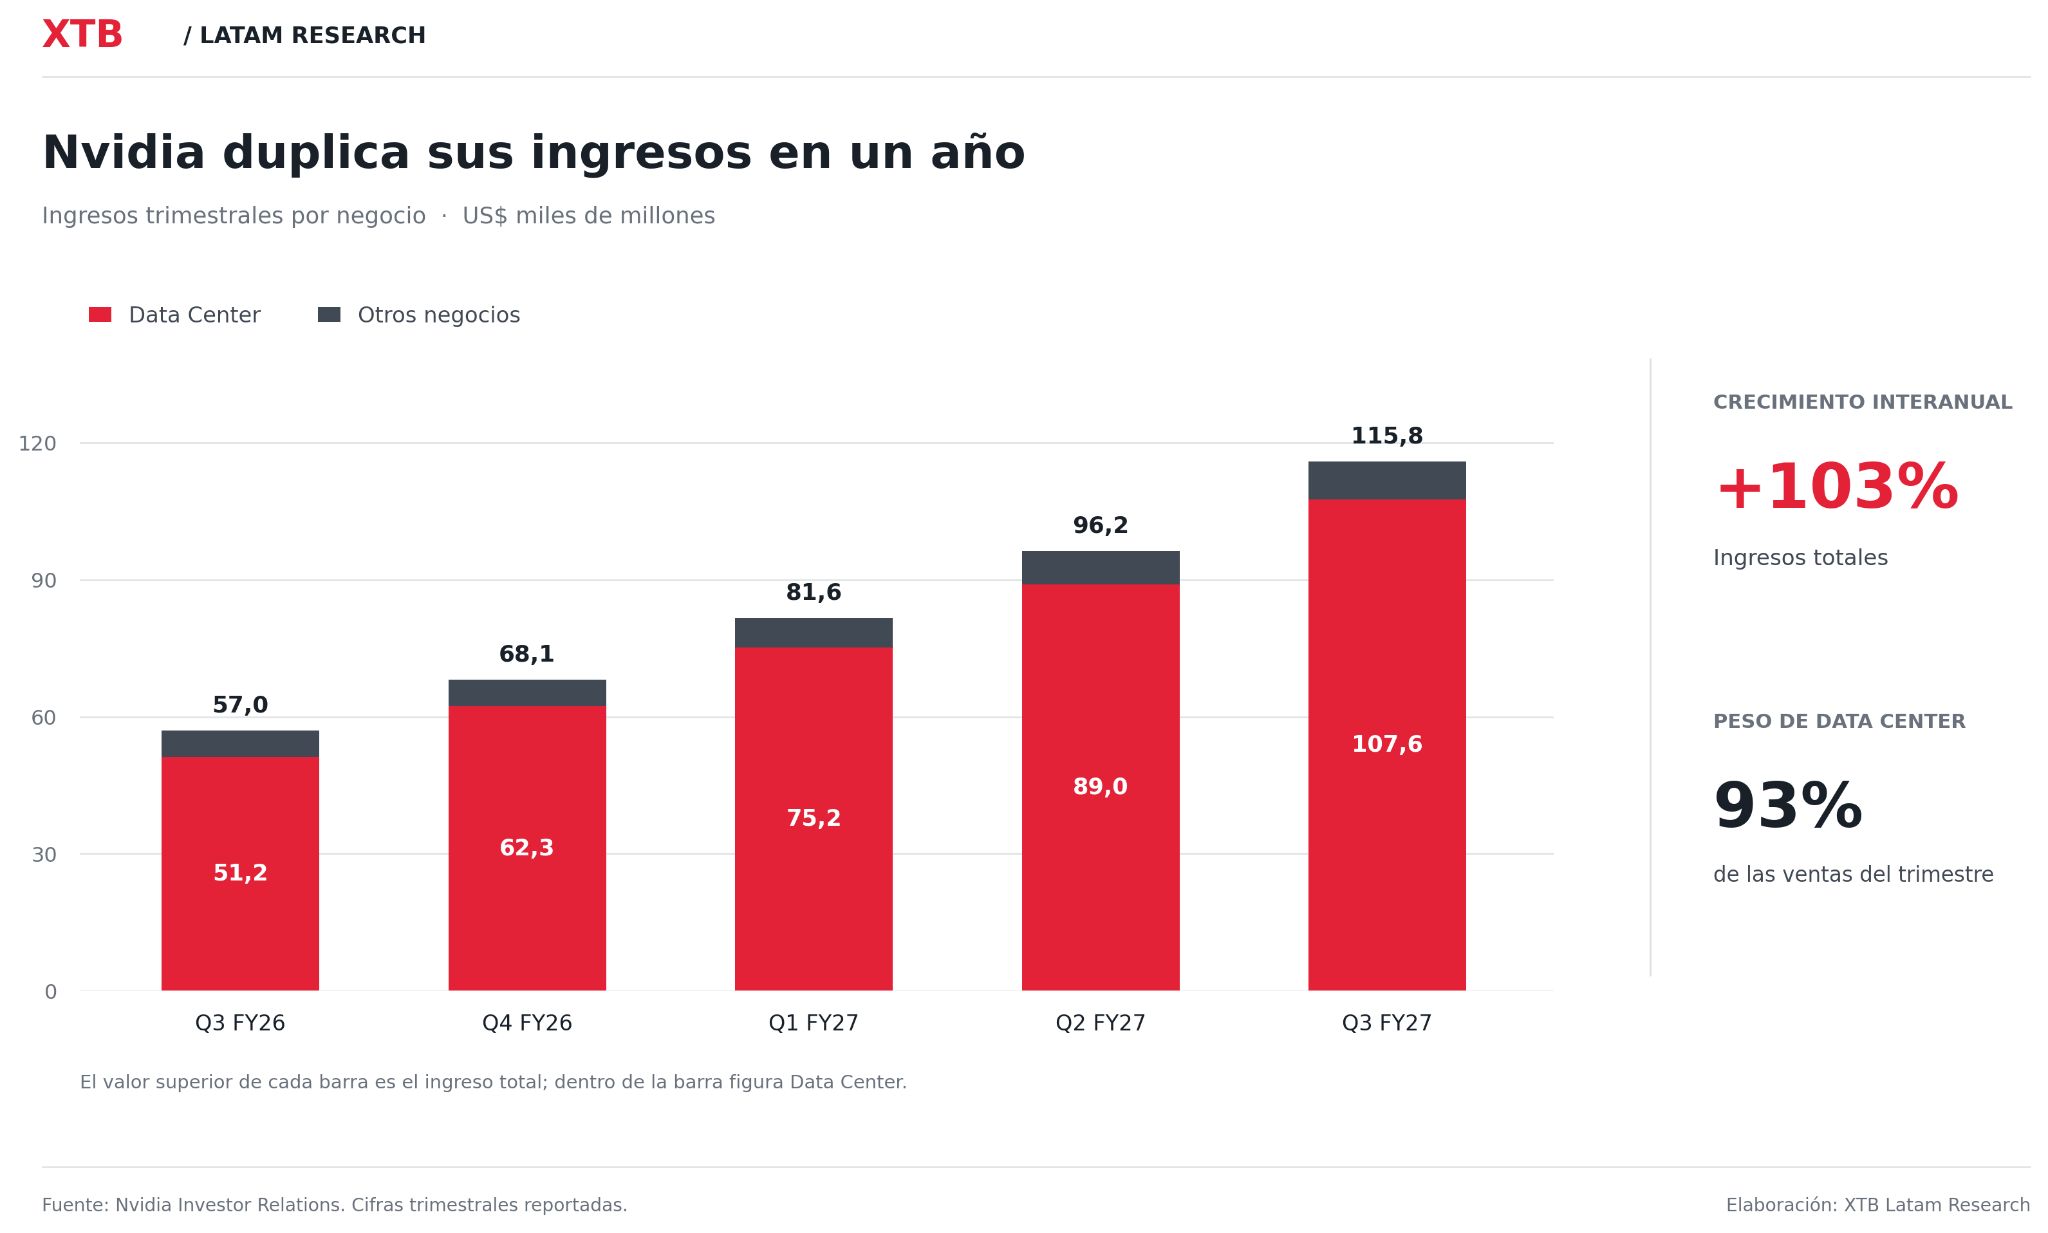
Nvidia publicó sus resultados trimestrales en medio de las dudas del mercado sobre la sostenibilidad de las inversiones en inteligencia artificial y tras la reciente salida de Jensen Huang de la dirección de la compañía. Sin embargo, las cifras volvieron a mostrar un crecimiento muy superior al esperado, con ingresos de US$115.800 millones durante su tercer trimestre fiscal de 2027, un 103% más que hace un año y un 5,9% por encima del consenso de analistas. El beneficio por acción ajustado también superó las estimaciones, al alcanzar US$2,68 frente a los US$2,47 previstos, marcando además el decimoséptimo trimestre consecutivo en que Nvidia supera las expectativas de ingresos.
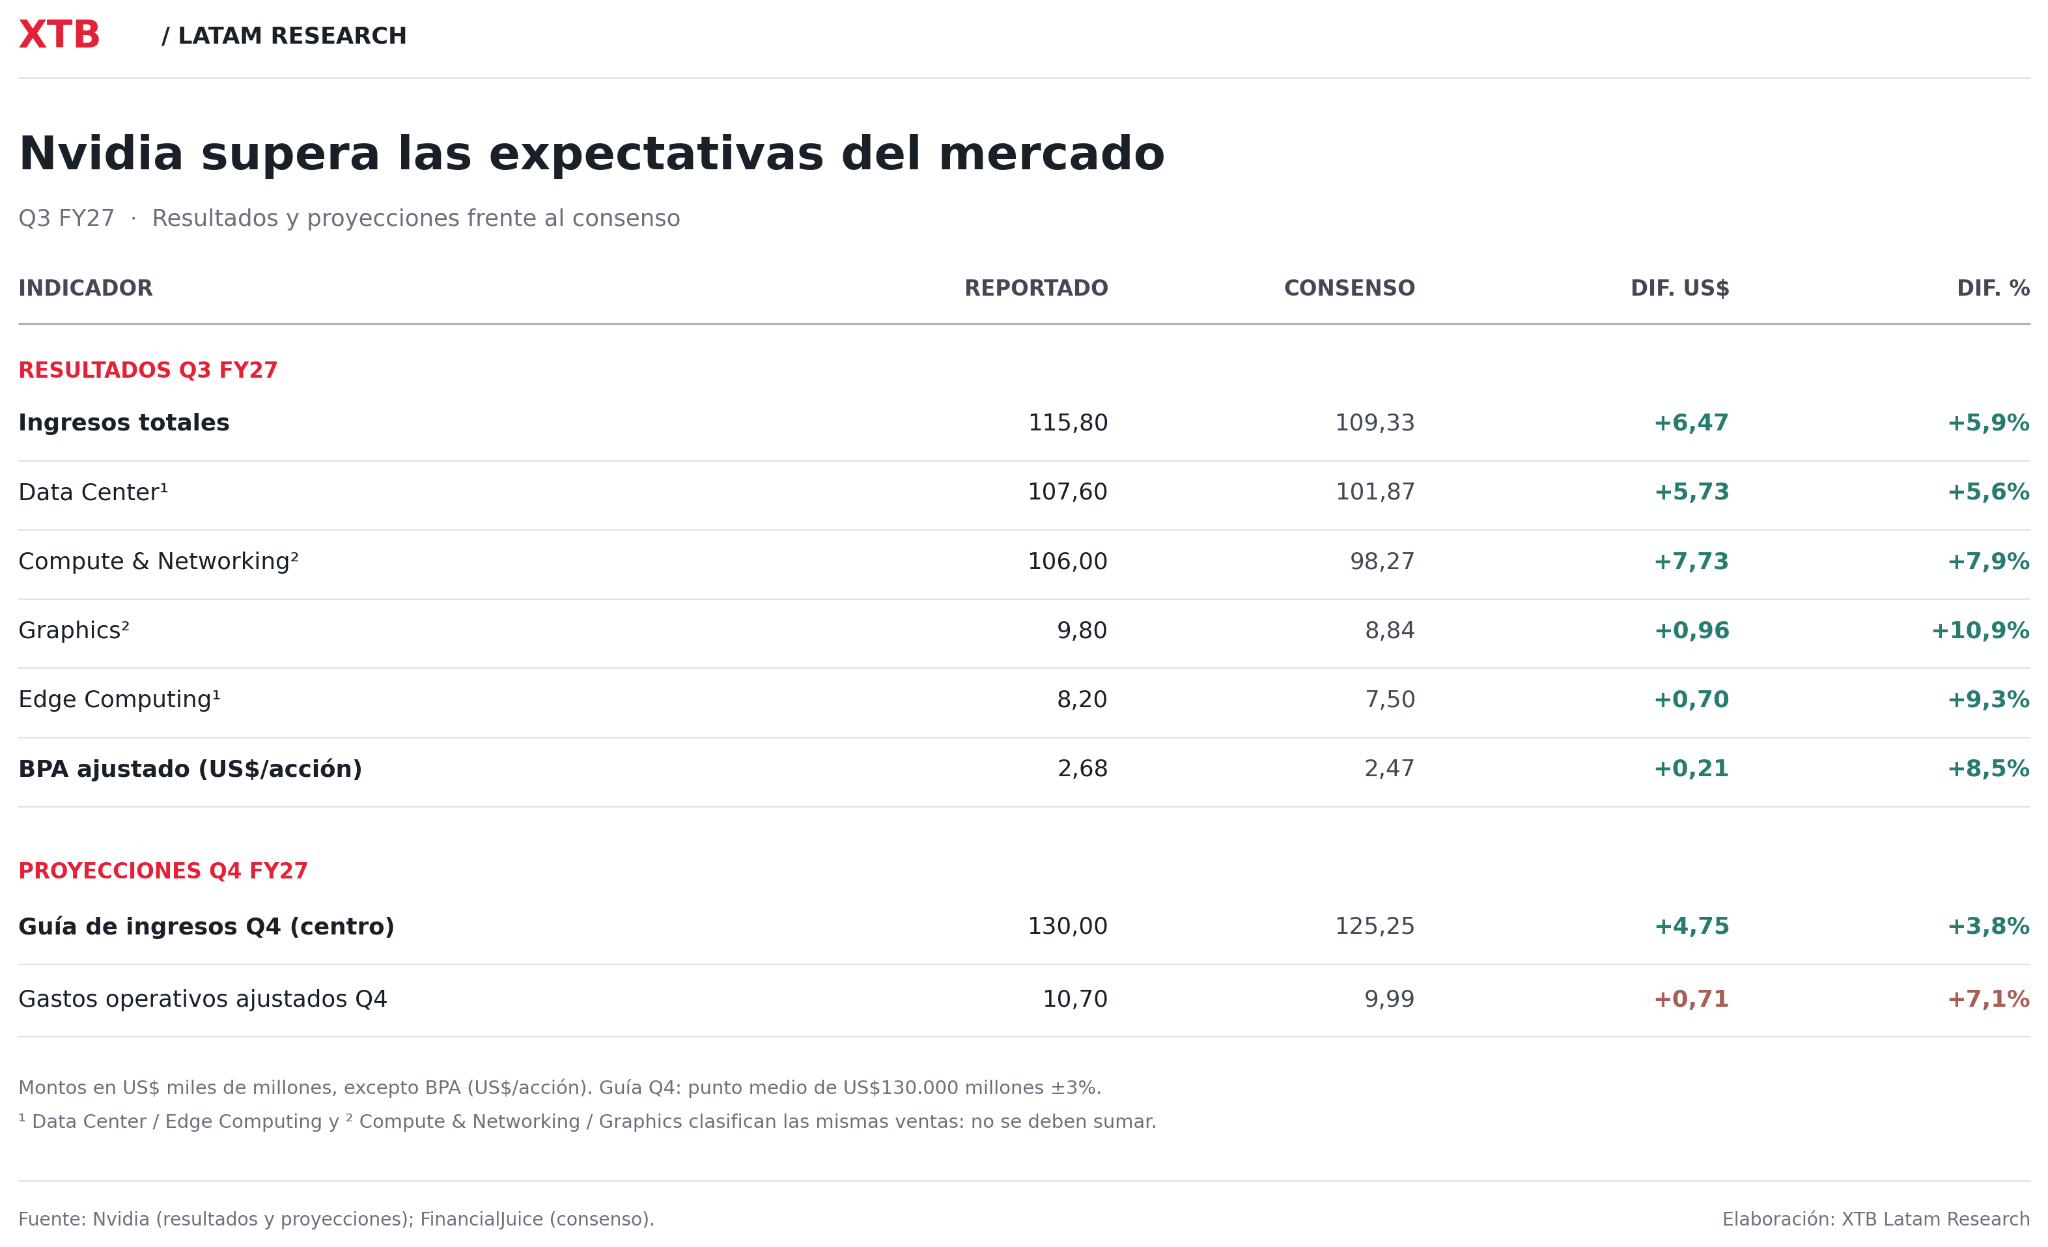
Gran parte de este crecimiento sigue viniendo de Data Center, el negocio que concentra la venta de procesadores y sistemas utilizados en centros de datos e inteligencia artificial. Sus ingresos alcanzaron los US$107.600 millones, un 110% más que hace un año y un 21% por encima del trimestre anterior, superando además en US$5.730 millones lo previsto por el mercado. Con estas cifras, Data Center ya representa cerca del 93% de las ventas totales de Nvidia, reflejando hasta qué punto las inversiones de las grandes tecnológicas en infraestructura de inteligencia artificial se han convertido en el principal motor de su crecimiento.
El crecimiento de Data Center también se reflejó en la rentabilidad de Nvidia, que registró un beneficio operativo ajustado de US$77.900 millones, un 116% más que en el mismo período del año anterior. El margen bruto ajustado alcanzó el 74,9%, prácticamente en línea con el trimestre previo, mientras que el flujo de caja libre llegó a US$43.800 millones, casi el doble de los US$22.100 millones registrados hace un año. Estas cifras cobran especial importancia en un momento en que el mercado no solo está pendiente de cuánto puede seguir creciendo la demanda por chips, sino también de qué parte de ese crecimiento termina convirtiéndose en ganancias y efectivo.
Mientras los resultados reflejan la fortaleza de la demanda actual, Nvidia también comenzó a distribuir Vera Rubin NVL72, su nueva generación de sistemas diseñados para el desarrollo y funcionamiento de modelos de inteligencia artificial. Según la compañía, Vera Rubin está llegando a sus clientes más rápido que cualquiera de sus lanzamientos anteriores, con equipos que ya están funcionando en instalaciones de Microsoft, Google, Oracle, CoreWeave y Nebius. Este avance cobra especial importancia tras la salida de Jensen Huang, ya que muestra que Nvidia sigue ejecutando su hoja de ruta tecnológica en medio de la transición de liderazgo, preparando una nueva generación de productos con la que busca mantener su crecimiento durante los próximos años.
La compañía espera mantener este ritmo de crecimiento durante el cuarto trimestre fiscal, para el cual proyectó ingresos de US$130.000 millones, un 3,8% por encima de los US$125.250 millones que anticipaba el mercado. Sin embargo, hay algunos detalles importantes detrás de esta estimación, ya que el próximo trimestre contará con una semana adicional y las proyecciones no consideran ingresos por ventas de sistemas de procesamiento para centros de datos en China. Además, Nvidia espera que su margen bruto ajustado se sitúe entre el 71% y el 72%, por debajo del 74,9% recién reportado, lo que muestra que, si bien la demanda sigue creciendo con fuerza, la compañía también anticipa que sus costos directos representarán una mayor proporción de las ventas.
El crecimiento de Nvidia también ha elevado las expectativas sobre lo que la compañía deberá entregar en los próximos trimestres, especialmente porque las grandes tecnológicas continúan destinando enormes recursos a ampliar su infraestructura de inteligencia artificial y la llegada de Vera Rubin abre una nueva etapa de ventas. Sin embargo, el tamaño que ha alcanzado el negocio hace que mantener tasas de crecimiento tan elevadas sea cada vez más exigente. Por eso, más allá de los nuevos récords, el mercado seguirá atento a la evolución de los márgenes y a la capacidad de Nvidia para sostener este ritmo en medio de su transición de liderazgo, especialmente mientras persisten las dudas sobre cuánto tiempo podrá mantenerse el actual ciclo de inversión en inteligencia artificial.


Cómo las nuevas restricciones de chips de EE.UU. afectan al sector


Disney supera las expectativas y acelera sus ganancias en parques, streaming y deportes

🚩 Nike cae pese a su plan de recuperación; Disney y Home Depot tras resultados


Más allá de China: la inteligencia artificial comienza a dictar el rumbo del precio del cobre
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "