

- El oro acumula un drawdown cercano al 30% desde su máximo de 2026, mientras la caída de la plata supera ampliamente el 50%; ambos cotizan además por debajo de sus medias de 200 sesiones.
- Los fundamentos estructurales favorecen especialmente al oro: las compras de bancos centrales y los flujos hacia ETF siguen firmes, aunque el posicionamiento especulativo todavía no muestra una limpieza completa.
- La historia de las últimas semanas del año ofrece una ventaja moderada al oro frente a la plata, pero técnicamente ambos necesitan recuperar resistencias importantes antes de hablar de un cambio de tendencia.

- El oro acumula un drawdown cercano al 30% desde su máximo de 2026, mientras la caída de la plata supera ampliamente el 50%; ambos cotizan además por debajo de sus medias de 200 sesiones.
- Los fundamentos estructurales favorecen especialmente al oro: las compras de bancos centrales y los flujos hacia ETF siguen firmes, aunque el posicionamiento especulativo todavía no muestra una limpieza completa.
- La historia de las últimas semanas del año ofrece una ventaja moderada al oro frente a la plata, pero técnicamente ambos necesitan recuperar resistencias importantes antes de hablar de un cambio de tendencia.
El oro (GOLD) y la plata (SILVER) llegan a las últimas semanas de 2026 en una posición muy distinta a la que mostraban al comienzo del año. El oro cotiza en torno a US$3.900 por onza, aproximadamente un 30% por debajo de su máximo de enero, mientras la plata se mueve cerca de US$50, con una caída superior al 50% desde sus máximos. La magnitud de la corrección puede hacer parecer que ambos metales están automáticamente baratos, sin embargo, esa conclusión sería demasiado simple. El comportamiento durante las próximas semanas dependerá de cuánto endurecimiento adicional termine descontando el mercado por parte de la Reserva Federal, si la demanda estructural consigue absorber la venta financiera y, finalmente, si los precios logran recuperar zonas técnicas que ahora actúan como importantes niveles de oferta.
El problema inmediato sigue siendo la Reserva Federal
El catalizador más reciente ha sido el giro nuevamente restrictivo de las expectativas monetarias estadounidenses. La inflación de octubre volvió a superar las previsiones y distintos miembros de la Reserva Federal han reforzado la posibilidad de nuevas alzas de tasas. El mercado ya incorpora un incremento en diciembre y ha comenzado a evaluar movimientos adicionales posteriormente.
El oro no genera intereses, por lo que un incremento del rendimiento disponible en activos de renta fija aumenta su costo de oportunidad. Paralelamente, una política monetaria más restrictiva suele fortalecer al dólar, encareciendo el oro para compradores que operan en otras monedas. Los datos recientes confirman que el dólar continúa siendo una variable relevante, durante las últimas 90 sesiones, la correlación del oro con los cambios del índice dólar fue de aproximadamente -0,46, mientras para la plata se situó cerca de -0,32. Además, durante los últimos 30 días el Treasury a 10 años y la tasa real a 10 años retrocedieron aproximadamente 22 puntos base, y aun así oro y plata continuaron cayendo. Eso sugiere que el problema actual no puede explicarse exclusivamente por las tasas y que la fortaleza del dólar, el deterioro del momentum y la reducción de posiciones también están jugando un papel importante.
El oro conserva un soporte fundamental que la cotización todavía no refleja
A pesar de la caída del precio, la demanda estructural de oro continúa siendo elevada. Los bancos centrales compraron unas 321 toneladas durante el tercer trimestre, un aumento interanual del 42%, y acumulan alrededor de 675 toneladas durante los primeros nueve meses de 2026. Los ETF también siguen mostrando demanda, sumaron aproximadamente 211 toneladas durante el tercer trimestre y recibieron otros US$2.700 millones durante octubre, elevando sus tenencias globales hasta unas 4.275 toneladas. Eso implica que la caída no está siendo acompañada por una desaparición generalizada de compradores estructurales.
El problema está más bien en el lado financiero, las posiciones largas netas en COMEX se redujeron en unas 94 toneladas durante octubre, hasta aproximadamente 560 toneladas. El diagnóstico suministrado muestra que actualmente se cumplen dos de las tres condiciones históricamente asociadas con posibles pisos, pero todavía no existe una limpieza completa del posicionamiento. Por lo tanto, el oro se encuentra en una posición intermedia, en que el castigo ya es considerable y la demanda física e institucional continúa, pero todavía existe margen para que el desapalancamiento financiero continúe si la Fed vuelve a sorprender al mercado.
La plata está más barata, pero también es una apuesta considerablemente más agresiva
La situación de la plata es más extrema, ya que su caída desde máximos ronda el 58%, frente a aproximadamente 30% para el oro. Además, presenta una volatilidad anualizada a 30 días cercana al 40%, casi el doble del 21,7% registrado por el oro.
La plata mantiene argumentos fundamentales relevantes, el mercado debería registrar un déficit aproximado de 46,3 millones de onzas en 2026, completando el sexto año consecutivo de déficit entre oferta y demanda. Pero simultáneamente aparecen señales de ajuste, la demanda total se proyecta aproximadamente 2% menor, mientras la demanda industrial caería cerca de 3%, la producción minera permanecería prácticamente estable. Por lo tanto, el déficit físico no garantiza por sí mismo una recuperación inmediata. Los elevados precios alcanzados anteriormente ya están incentivando sustitución, ahorro de metal y ajustes de consumo industrial, especialmente en aplicaciones donde existen alternativas.
¿Está barata la plata frente al oro?
El gold/silver ratio se sitúa alrededor de 77,5 veces, frente a una referencia histórica de largo plazo cercana a 60 veces, la plata continúa cotizando relativamente barata respecto del oro. El ratio está aproximadamente un 29% por encima de ese equilibrio de largo plazo. Sin embargo, durante los últimos cinco años el promedio ha estado cerca de 81,5 veces y durante diez años alrededor de 80,9 veces. Es decir, la plata parece barata frente al oro desde una perspectiva histórica larga, pero no resulta excepcionalmente barata comparada con el régimen de los últimos años. Esto evita convertir el ratio en una señal automática de compra.
Para que esa aparente infravaloración relativa se cierre, la plata necesitaría además que mejore el escenario macroeconómico e industrial. Si la economía se debilita mientras las tasas siguen altas, el componente industrial puede seguir pesando sobre ella aunque el oro encuentre soporte.
¿Qué dice la historia sobre las últimas semanas del año?
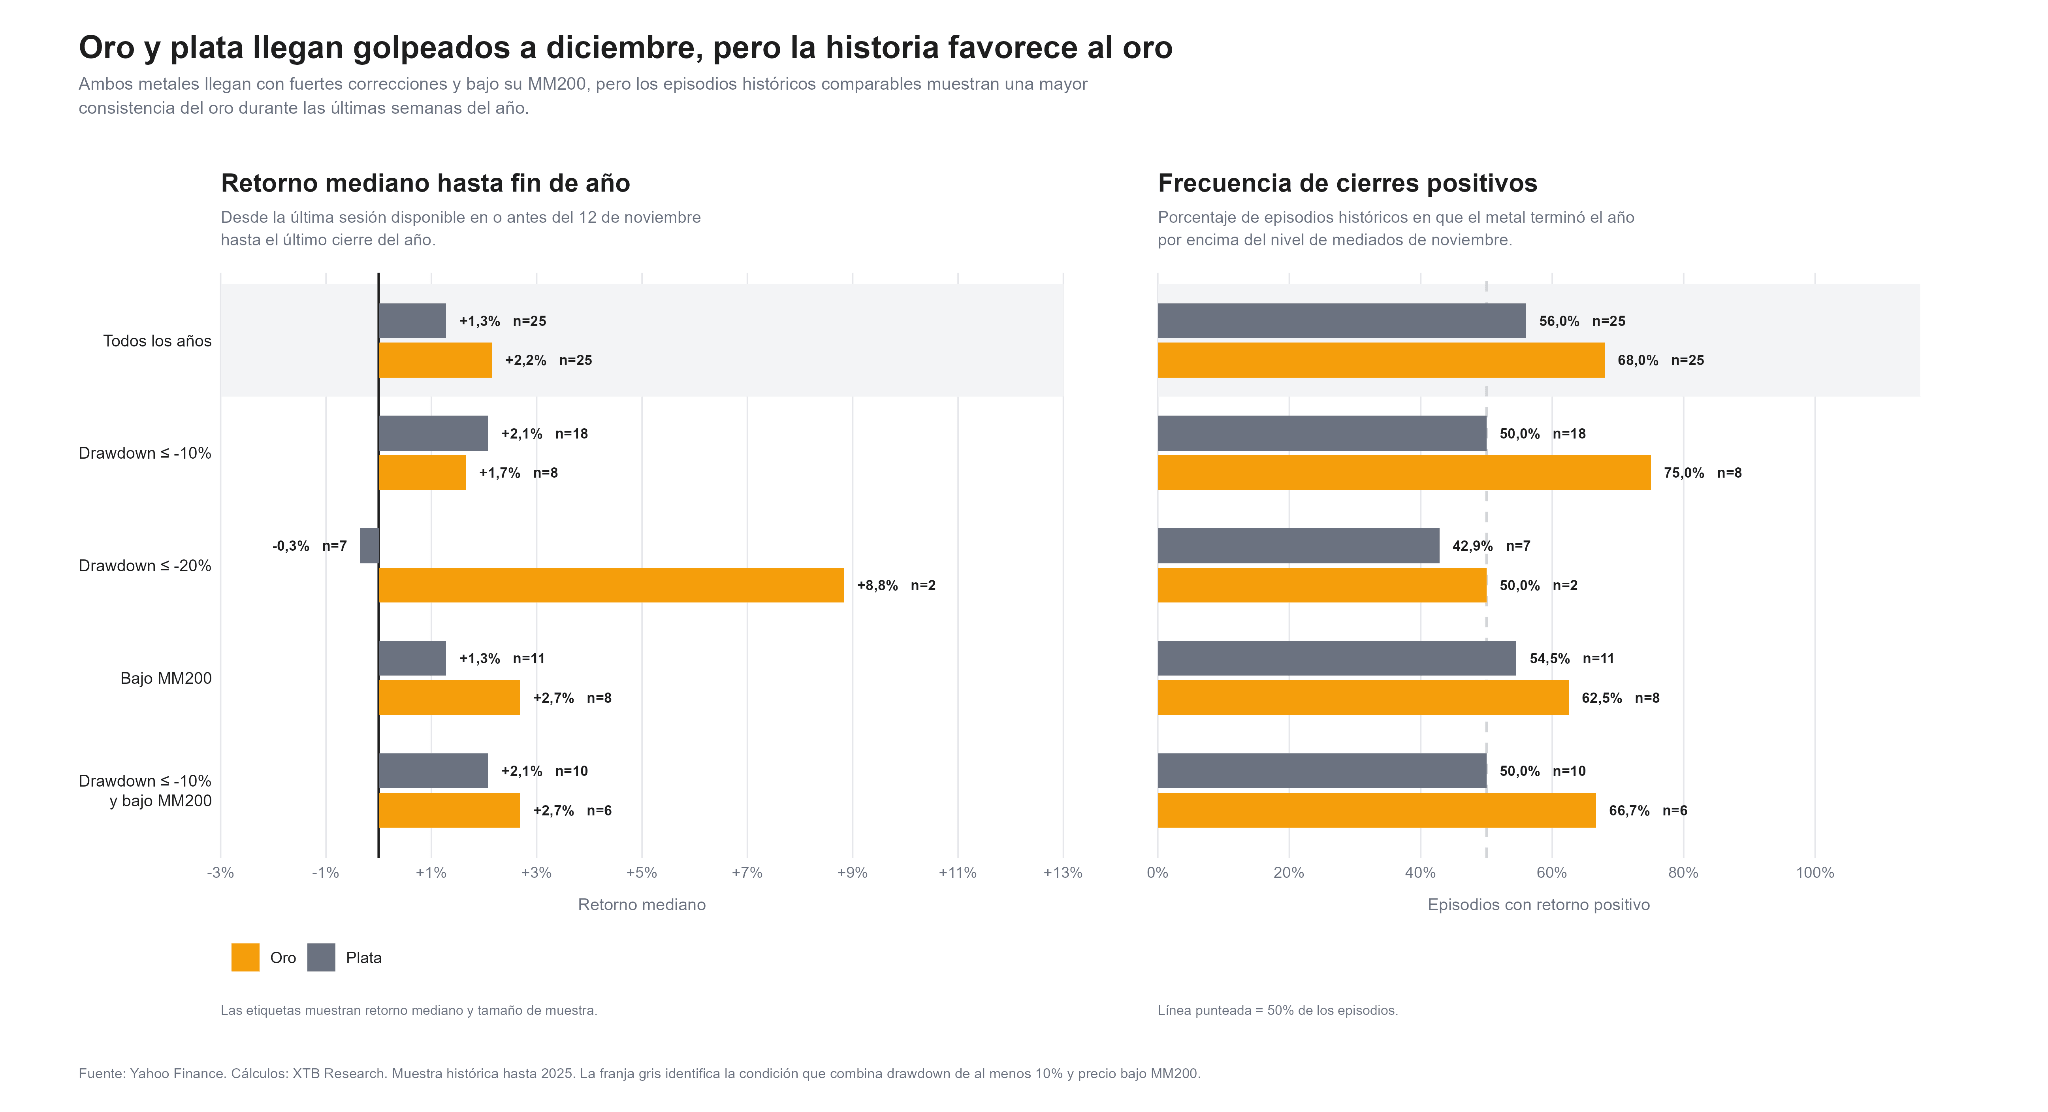
La historia ofrece cierto respaldo para una recuperación, pero con una diferencia clara a favor del oro. Desde la última observación disponible alrededor del 12 de noviembre hasta el cierre anual, el oro registró históricamente un retorno mediano de aproximadamente 2,2%, con resultados positivos en el 68% de los años analizados. Cuando el oro llegaba a este periodo con una caída de al menos 10% y además cotizando bajo su media de 200 sesiones, una condición similar a la actual, el retorno mediano aumentó hasta aproximadamente 2,7%, y dos tercios de los episodios terminaron positivamente.
La plata muestra una señal menos consistente, bajo la misma combinación de caída superior al 10% y precio bajo su media de 200 sesiones, el retorno mediano fue cercano al 2,1%, pero solamente la mitad de los episodios terminó el año en positivo.
Esto no significa que el oro tenga una probabilidad determinada de subir desde aquí, las muestras son pequeñas y los resultados históricos no son predicciones. Pero sí indican que las correcciones profundas de noviembre han producido históricamente una respuesta más consistente en oro que en plata.
Análisis técnico del oro
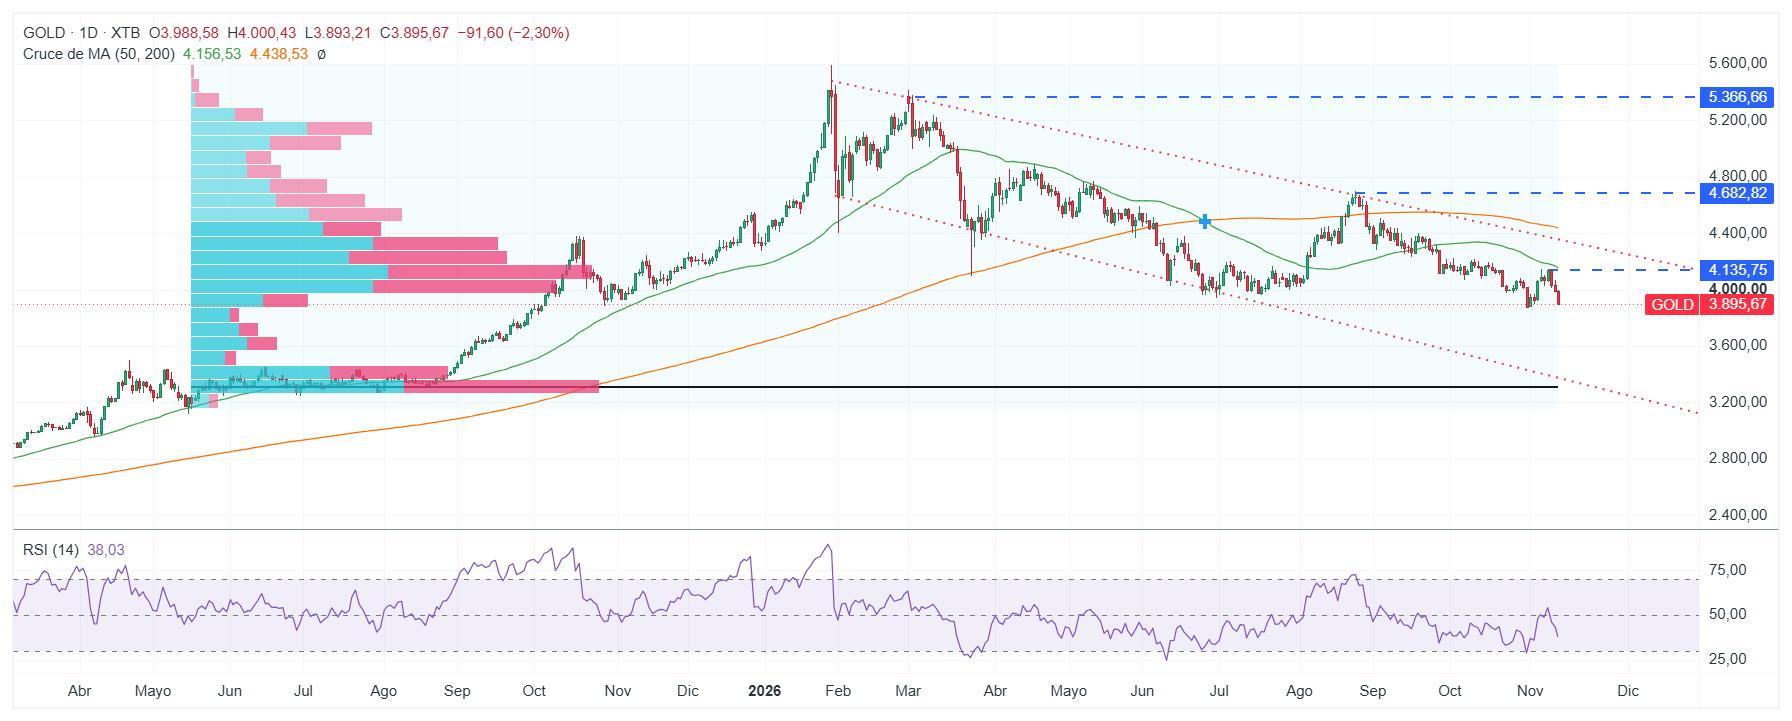
El oro mantiene una estructura bajista en gráfico diario, el precio se encuentra por debajo tanto de la media de 50 sesiones, situada aproximadamente entre US$4.150 y US$4.200, como de la media de 200 sesiones, alrededor de US$4.440-US$4.480. El RSI se mantiene cerca de 38, mostrando debilidad pero sin una condición extrema de sobreventa. El canal descendente que se desarrolla desde los máximos del primer trimestre continúa además delimitando máximos y mínimos decrecientes.
Fuente: xStation5.
El Volume Profile añade una señal importante, una parte considerable del volumen reciente se concentra aproximadamente entre US$4.000 y US$4.300, por lo que mientras el oro permanezca bajo esa región existe una importante cantidad de negociación previa que puede convertirse en oferta. La primera señal de mejora sería recuperar inicialmente la zona de US$4.135-US$4.220, más arriba aparecen la media de 200 sesiones y posteriormente la región cercana a US$4.680. En sentido contrario, el área de US$3.880-US$3.900 funciona como soporte inmediato, una ruptura dejaría al precio expuesto a zonas de negociación inferiores.
La lectura técnica, por tanto, todavía no confirma un piso, el oro parece castigado, pero necesita transformar la zona de US$4.000-US$4.200 nuevamente en soporte para que el escenario de recuperación gane consistencia.
Análisis técnico de la plata
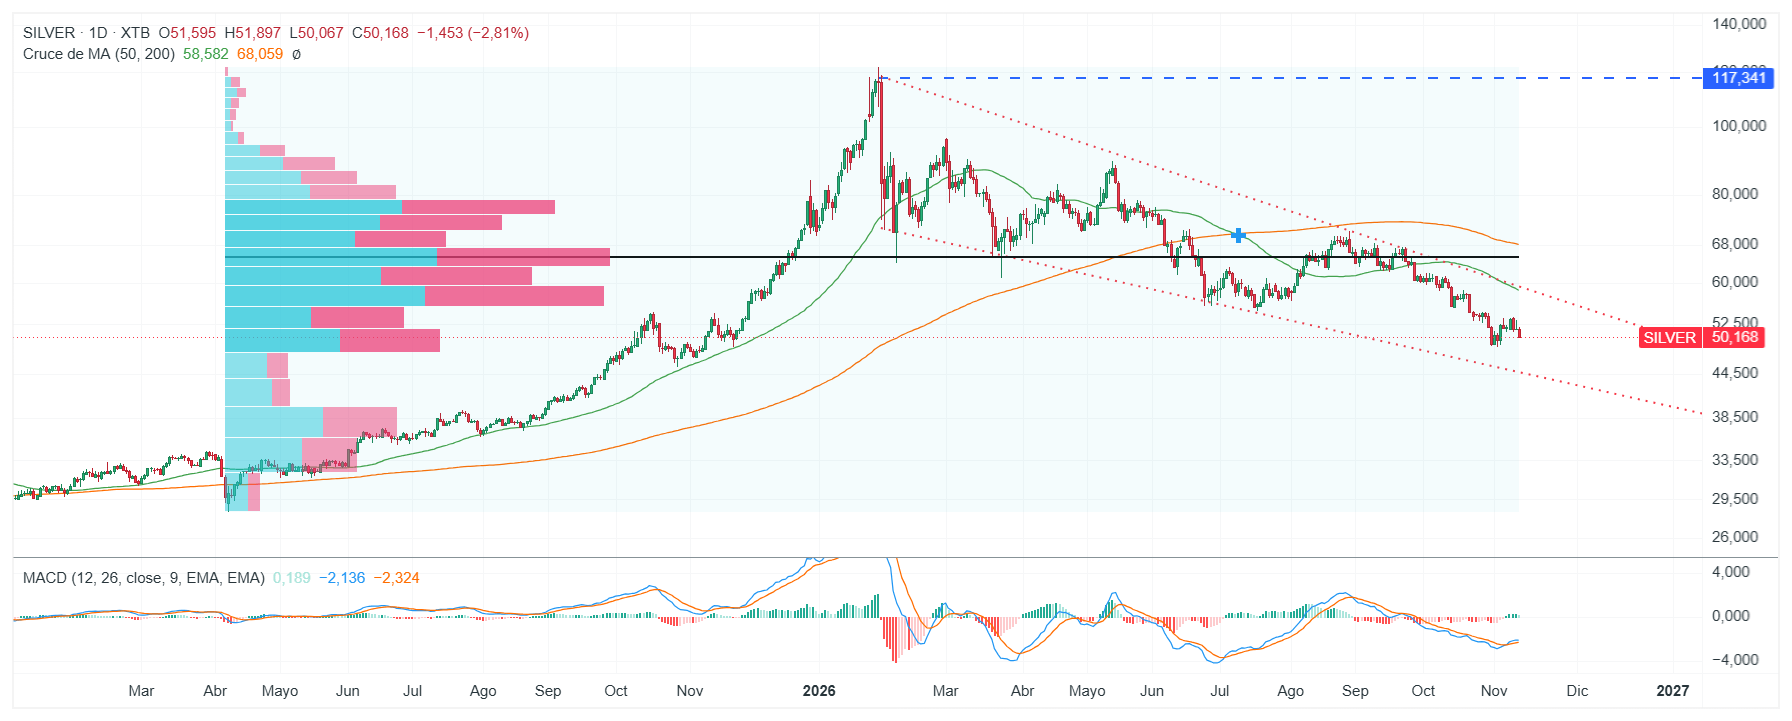
La plata presenta una estructura todavía más deteriorada, cotiza alrededor de US$50, muy por debajo de su media de 50 sesiones cercana a US$59 y de su media de 200 sesiones alrededor de US$68. El MACD permanece en terreno negativo y el momentum continúa débil, aunque comienza a mostrar cierta estabilización tras las fuertes ventas.
La principal acumulación de negociación aparece mucho más arriba, aproximadamente en la región de US$58-US$68. Esto significa que un rebote puede encontrar una sucesión de vendedores atrapados antes de recuperar la tendencia de largo plazo. La primera referencia importante aparece alrededor de US$57,7-US$59 y después cerca de US$68. Hacia abajo, la zona de US$48-US$49 es el soporte inmediato, perderla aumentaría considerablemente el riesgo de otra extensión de la tendencia bajista.
Fuente: xStation5.
La plata ofrece una asimetría potencialmente mayor si mejora el entorno macro, pero también requiere una recuperación proporcionalmente mucho más grande para reparar su estructura.
Oro o plata: ¿cuál llega mejor posicionado a diciembre?
Los dos metales han sufrido un castigo significativo, pero la naturaleza de ese castigo no es idéntica. En el oro, la corrección convive con compras de bancos centrales, entradas en ETF y una historia algo más favorable durante las últimas semanas del año. Además, aunque el posicionamiento se ha reducido, todavía no parece completamente capitulado.
La plata combina un déficit físico estructural con una valoración relativa atractiva frente al oro, pero presenta una dependencia mucho mayor del ciclo económico, una volatilidad superior y un deterioro técnico considerablemente más profundo.
Esto hace que el oro llegue al cierre de 2026 con una relación riesgo-retorno aparentemente más equilibrada. La plata podría responder con mayor intensidad si disminuyen las expectativas de tasas, cae el dólar y mejora el apetito por riesgo, pero precisamente por esa sensibilidad, también puede amplificar cualquier nueva sorpresa restrictiva de la Fed.
Las últimas semanas dependerán menos de cuánto han caído y más de qué recuperan
El punto más importante para el cierre de 2026 es que una caída profunda no constituye por sí sola una señal de piso. El oro necesita recuperar primero US$4.000 y posteriormente la región de US$4.135-US$4.220 para empezar a reparar su estructura. La plata debe volver sobre US$57-US$59 antes de que pueda hablarse de una recuperación técnica de mayor calidad, mientras eso no ocurra, el sesgo de tendencia continúa siendo débil. Sin embargo, la combinación de demanda estructural, reducción del posicionamiento especulativo y antecedentes históricos de fin de año deja al oro en una situación más favorable que la plata para aprovechar una eventual moderación del dólar o de las expectativas de tasas. La plata ofrece un potencial de rebote más explosivo, pero también un rango de resultados mucho más amplio.

🚩 El oro pierde casi un 3 %


Resumen de mercado: El sentimiento se debilita 📉 ¿Se benefician AMD y Broadcom de la oleada de ventas en Nvidia?
🔴ANÁLISIS INTRADAY DE MERCADOS (12.11.2026)
Trump y Nvidia sacuden Wall Street 🚩 Nasdaq 100 cae más de un 1%
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "