

- Microsoft, Alphabet y Amazon presentan sus resultados trimestrales esta semana.
- El crecimiento interanual de los beneficios del S&P 500 se proyecta en un 29,5%.
- El Nasdaq 100 cotiza cerca de los 29.200 puntos tras retroceder desde sus máximos de octubre.

- Microsoft, Alphabet y Amazon presentan sus resultados trimestrales esta semana.
- El crecimiento interanual de los beneficios del S&P 500 se proyecta en un 29,5%.
- El Nasdaq 100 cotiza cerca de los 29.200 puntos tras retroceder desde sus máximos de octubre.
Un total de 179 compañías del S&P 500 presentará sus resultados trimestrales entre el 26 y el 30 de octubre, lo que equivale a cerca del 36% de las empresas del índice. Microsoft y Alphabet darán a conocer sus cifras el miércoles 28, mientras que Amazon lo hará el jueves 29. A estas entregas se suman compañías como Visa, Coca-Cola, Boeing y Eli Lilly, en una semana donde buena parte de la atención estará puesta en las grandes tecnológicas y en cómo sus inversiones en inteligencia artificial se están reflejando en el crecimiento de sus negocios.
Hasta el 23 de octubre había publicado sus resultados el 24% de las compañías del S&P 500 y el 83% de ellas superó las estimaciones de beneficio por acción. Al considerar los resultados ya publicados junto con las estimaciones de las compañías que todavía no reportan, el crecimiento interanual de los beneficios del índice se proyecta en un 29,5%. Sin embargo, aunque la mayoría de las compañías ha entregado resultados mejores de lo esperado, la diferencia respecto de las previsiones es considerablemente menor que la observada en años anteriores.
Las empresas superan las expectativas, pero por márgenes menores
La diferencia se hace más evidente al comparar cuánto superan las empresas las estimaciones de los analistas. Hasta ahora, los beneficios reportados se sitúan en conjunto un 2,1% por encima de lo previsto, bastante menos que el promedio de 7,5% registrado durante los últimos cinco años. Esto contrasta con la elevada proporción de compañías que sigue superando las expectativas, lo que muestra que las sorpresas positivas son frecuentes, pero su magnitud es considerablemente menor.
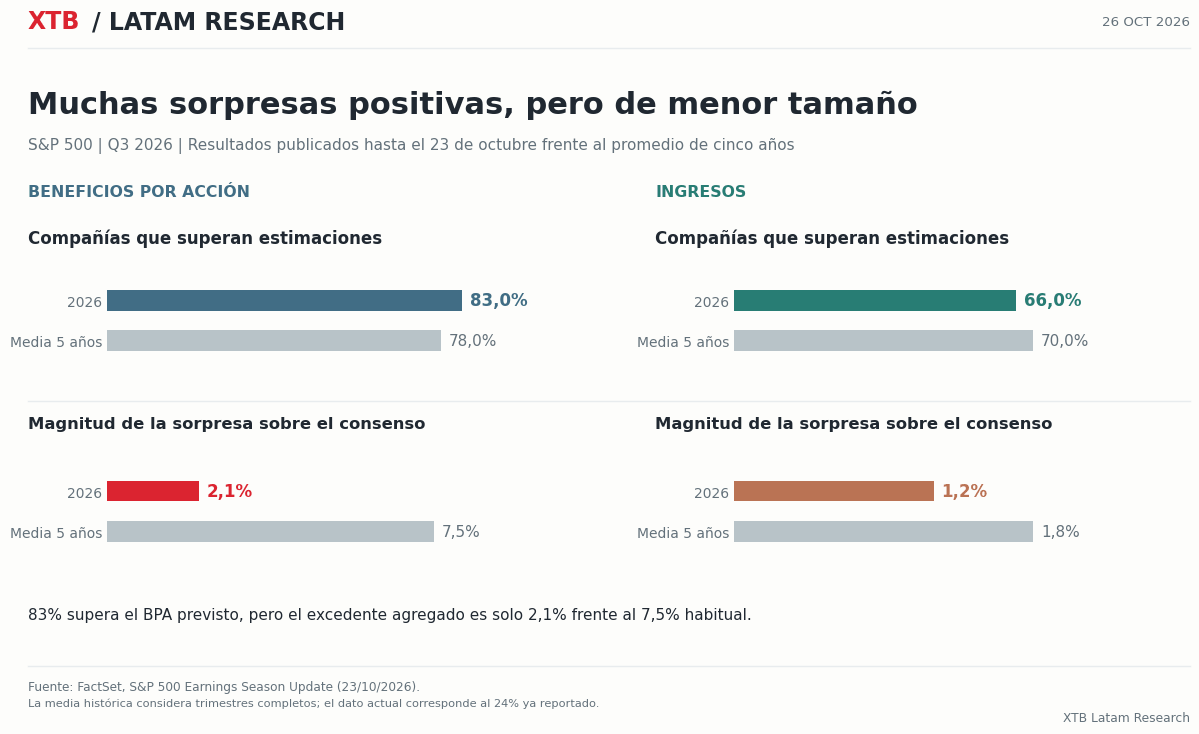
En los ingresos se observa un comportamiento similar, con menos compañías superando las previsiones y diferencias más pequeñas respecto de lo esperado. Esta menor distancia frente al consenso no implica necesariamente un deterioro de los resultados, pero sí muestra que las cifras publicadas han dejado menos espacio para sorprender. Para las grandes tecnológicas que reportarán esta semana, la atención estará puesta no solo en superar esas proyecciones, sino también en cuánto logran hacerlo y qué perspectivas entregan para los próximos trimestres.
La inteligencia artificial impulsa el crecimiento, pero no a todos por igual
El crecimiento de los negocios de computación en la nube se ha acelerado durante los últimos trimestres, impulsado en parte por la mayor demanda de infraestructura y herramientas de inteligencia artificial. Google Cloud presenta el cambio más marcado, al pasar de un crecimiento interanual del 34% en el tercer trimestre de 2025 al 81,8% en el segundo trimestre de este año. En esa última entrega, Azure registró un avance del 43% y AWS alcanzó el 36,8%, reflejando una expansión generalizada, aunque a velocidades diferentes.
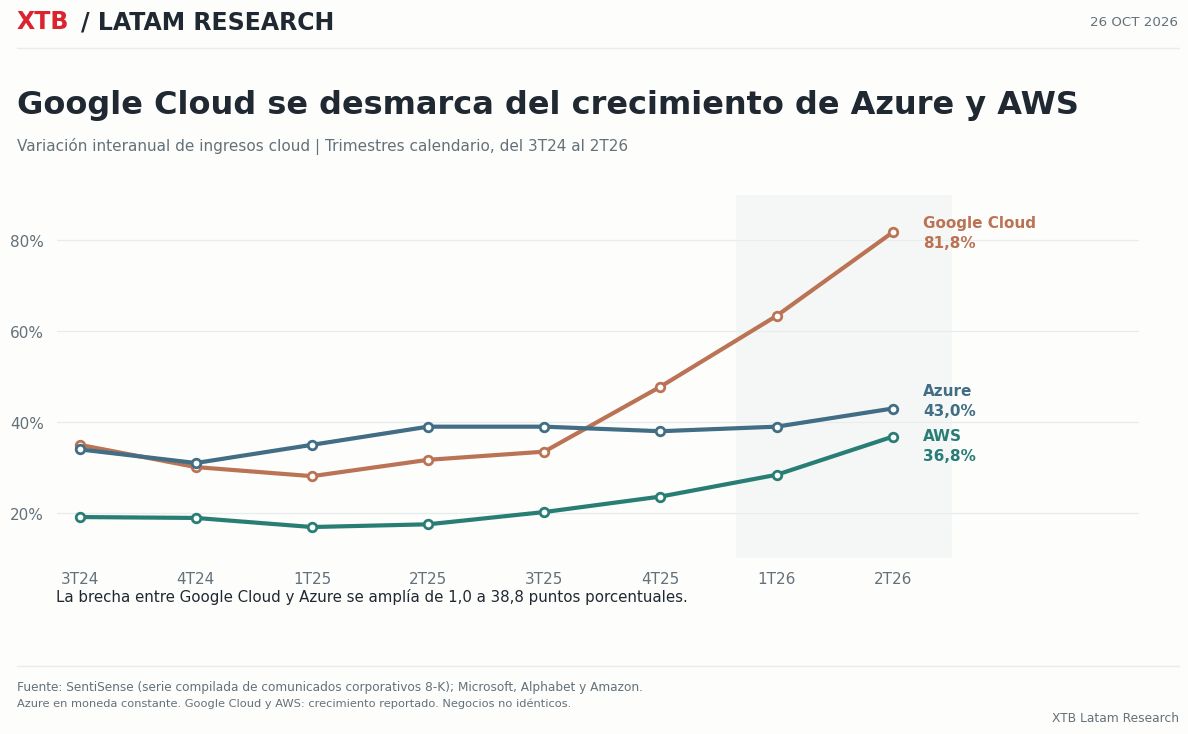
AWS registró ingresos por US$42.232 millones durante el segundo trimestre, frente a los US$24.800 millones de Google Cloud. Aunque este último crece a un ritmo más rápido, Amazon todavía mantiene un negocio de nube considerablemente mayor. Para las entregas de esta semana, el consenso de analistas proyecta ingresos totales de US$90.700 millones para Microsoft, US$128.100 millones para Alphabet y US$202.200 millones para Amazon. Estas entregas permitirán conocer si Alphabet logra sostener la aceleración de Google Cloud, Microsoft mantiene el crecimiento de Azure y Amazon prolonga el avance de AWS. También será importante observar cuánto están invirtiendo para acompañar la mayor demanda y cómo estos desembolsos se están reflejando en su generación de caja.
El desafío de convertir la inversión en generación de caja
La creciente demanda por servicios de inteligencia artificial ha llevado a las grandes tecnológicas a ampliar sus centros de datos y aumentar la compra de servidores y equipos de procesamiento. Esta expansión requiere desembolsos importantes que no necesariamente se recuperan en el mismo período, ya que los ingresos asociados a estas inversiones pueden generarse durante varios años. Por eso, además del crecimiento de sus negocios en la nube, también resulta importante observar cuánto efectivo generan estas compañías y qué parte destinan a financiar su infraestructura.
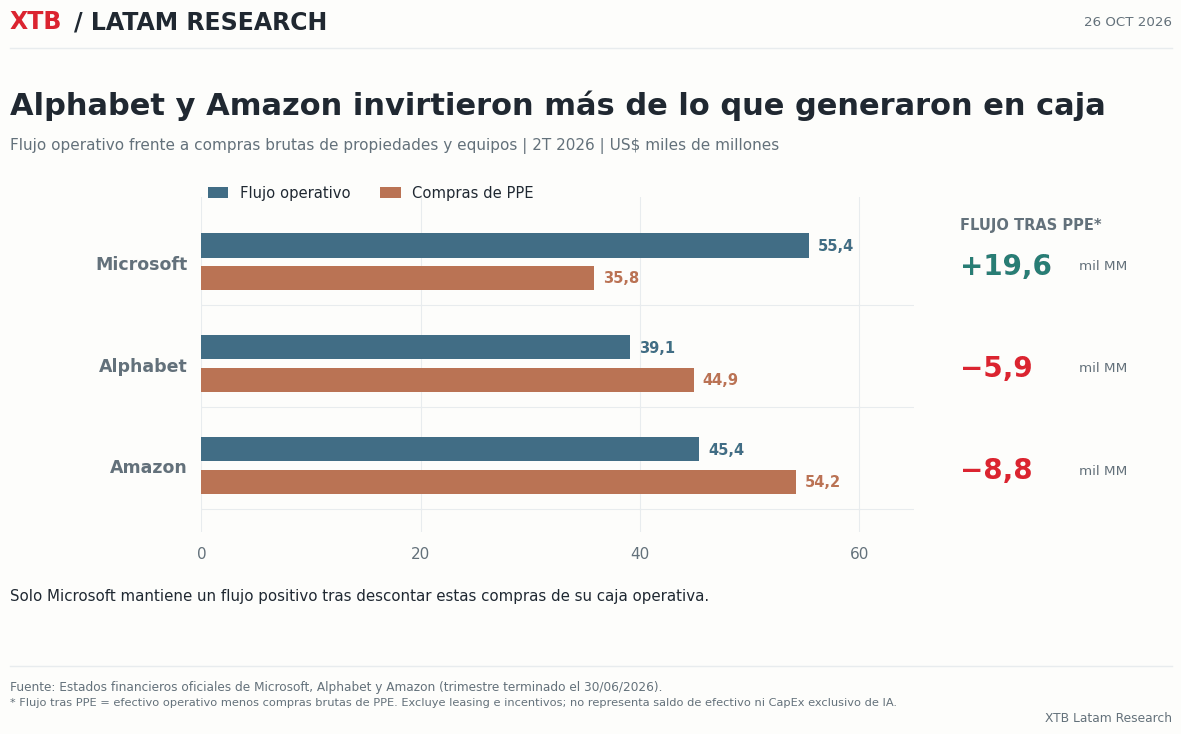
Durante el segundo trimestre, Microsoft generó cerca de US$19.600 millones más de efectivo operativo del que destinó a propiedades y equipos. En Alphabet y Amazon ocurrió lo contrario, ya que estos desembolsos superaron sus respectivos flujos operativos en aproximadamente US$5.900 millones y US$8.800 millones. Aunque no toda esta inversión corresponde a inteligencia artificial, las cifras permiten dimensionar los recursos necesarios para sostener su expansión. Con los resultados de esta semana, el mercado podrá conocer si la generación de caja está acompañando el ritmo de inversión y qué expectativas tienen las compañías sobre estos desembolsos para los próximos trimestres.
Análisis técnico del Nasdaq 100 (US100)
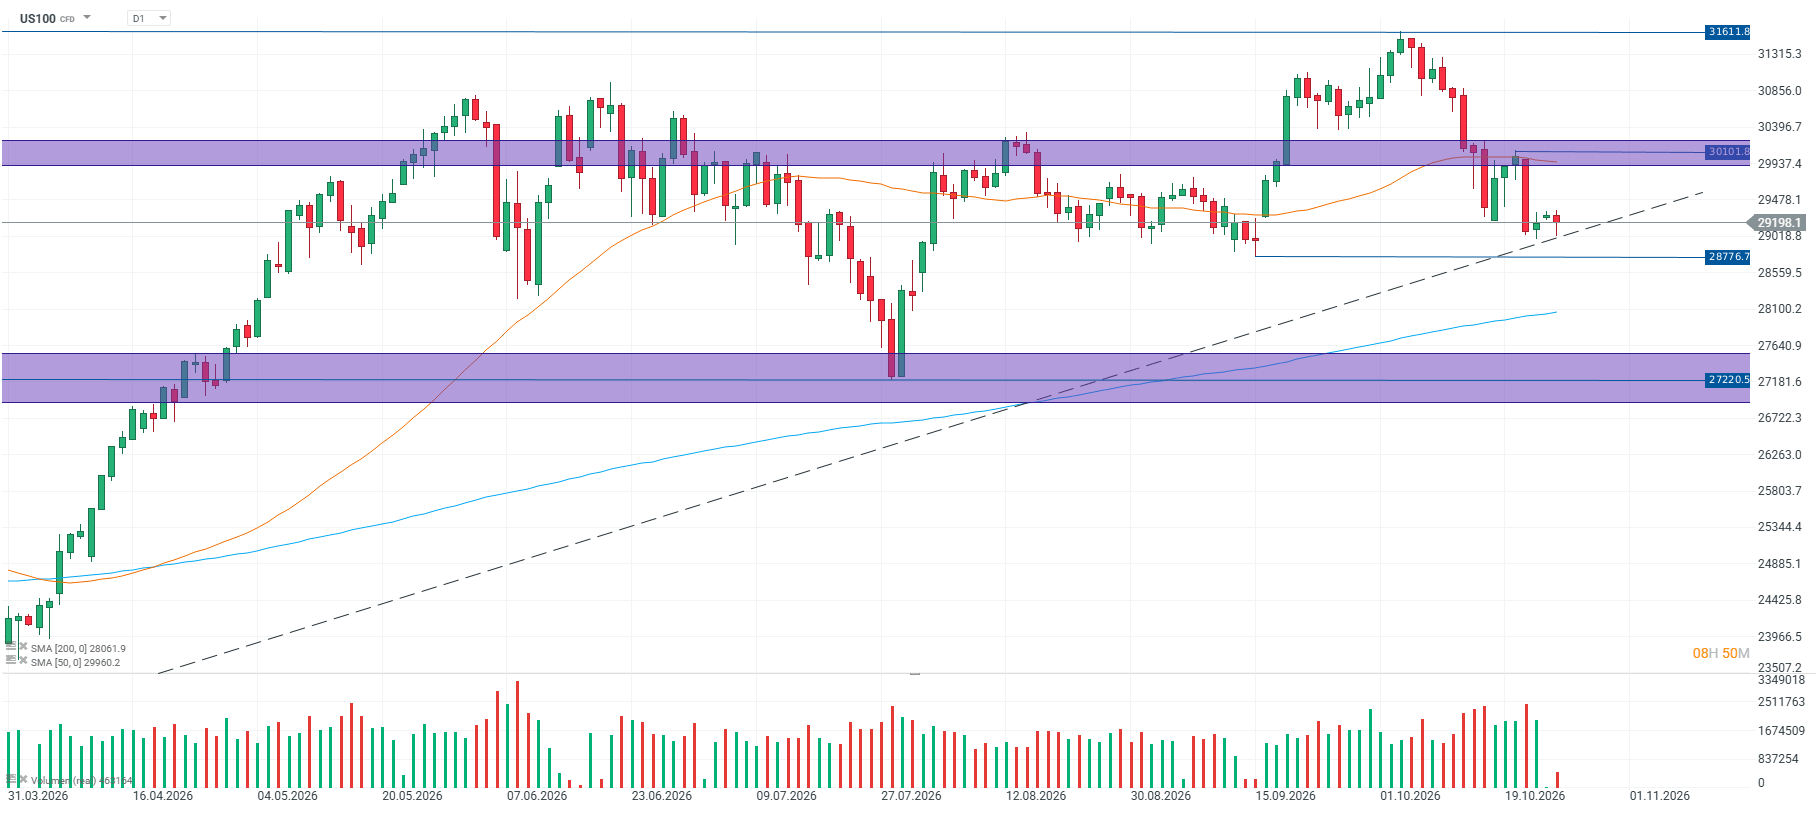
Fuente: xStation 5, XTB. Gráfico diario. Elaboración: XTB Latam Research.
El Nasdaq 100 ha retrocedido desde sus máximos de octubre y actualmente cotiza cerca de los 29.200 puntos, por debajo de su media móvil de 50 sesiones, situada en torno a los 29.960 puntos. A pesar de esta corrección, el índice continúa sobre su media de 200 sesiones y se aproxima a una directriz alcista que se extiende desde abril. Sus primeros soportes se encuentran alrededor de los 29.000 y 28.777 puntos, mientras que una recuperación podría llevarlo nuevamente hacia la zona de resistencia entre los 29.937 y 30.102 puntos. El volumen aumentó durante el retroceso reciente, por lo que será importante observar cómo responde el índice tras los resultados de las grandes tecnológicas.


Petrobras tras las elecciones: cuánto explica Brasil y qué potencial queda

Dólar hoy Colombia: abre al alza sobre los $3.170 con la atención puesta en la Fed

Dólar hoy México: el peso desafía al dólar global y recupera terreno antes de la Fed



APERTURA DE EE. UU.: la presentación de Anthropic y las negociaciones con Irán impulsan al mercado
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "