

- El ETF IGV se encuentra más de un 40% por encima de su mínimo anual, pero todavía permanece aproximadamente un 10% por debajo de su máximo de doce meses, por lo que el sector aún no recupera un liderazgo comparable al de los semiconductores.
- La recuperación dependerá de que las compañías conviertan la inteligencia artificial en ingresos medibles, recuperen el crecimiento y demuestren que las mejoras de productividad compensan el mayor coste tecnológico.
- Una estabilización de los rendimientos de los bonos también sería importante: con el IGV todavía alrededor de 38 veces beneficios, el software necesita crecimiento, tasas más bajas o una combinación de ambos factores.

- El ETF IGV se encuentra más de un 40% por encima de su mínimo anual, pero todavía permanece aproximadamente un 10% por debajo de su máximo de doce meses, por lo que el sector aún no recupera un liderazgo comparable al de los semiconductores.
- La recuperación dependerá de que las compañías conviertan la inteligencia artificial en ingresos medibles, recuperen el crecimiento y demuestren que las mejoras de productividad compensan el mayor coste tecnológico.
- Una estabilización de los rendimientos de los bonos también sería importante: con el IGV todavía alrededor de 38 veces beneficios, el software necesita crecimiento, tasas más bajas o una combinación de ambos factores.
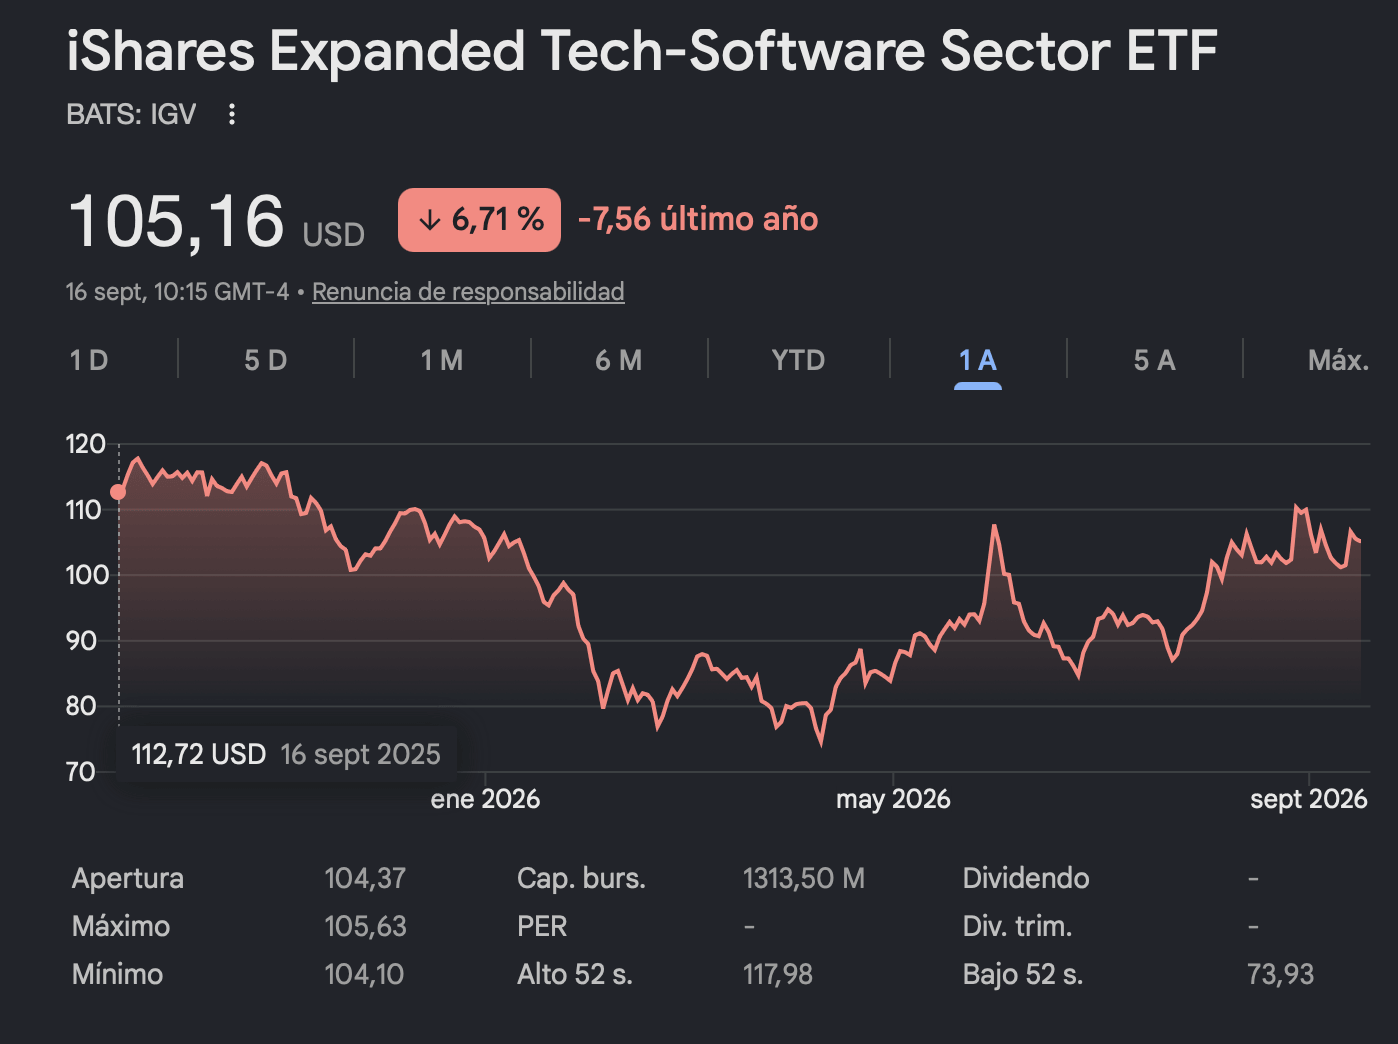
El sector del software ya ha recorrido una parte importante del camino. El ETF IGV, una de las principales referencias de la industria, cotiza alrededor de 105,57 dólares, prácticamente plano en 2026 y más de un 40% por encima de su mínimo anual de 74,62. Sin embargo, todavía permanece aproximadamente un 10% por debajo de su máximo de doce meses, situado en 117,79. Por tanto, estamos viendo una recuperación desde mínimos, pero todavía no un nuevo liderazgo comparable al de los semiconductores.
El problema del software no ha sido una caída repentina de la demanda. Las empresas continúan utilizando Salesforce, ServiceNow, Adobe, Workday, Intuit o Microsoft. Sus productos almacenan información, organizan procesos y conectan departamentos enteros. Sustituirlos no es tan sencillo como cancelar una aplicación del teléfono.
El verdadero temor es que la inteligencia artificial reduzca el valor económico de determinadas aplicaciones. Durante años, el modelo SaaS creció cobrando una cuota por cada trabajador. Más empleados y más usuarios significaban más licencias. Pero si un agente de inteligencia artificial puede realizar el trabajo de varias personas, el cliente necesitará menos asientos. Y menos asientos pueden significar menos ingresos, aunque la empresa sea más productiva.
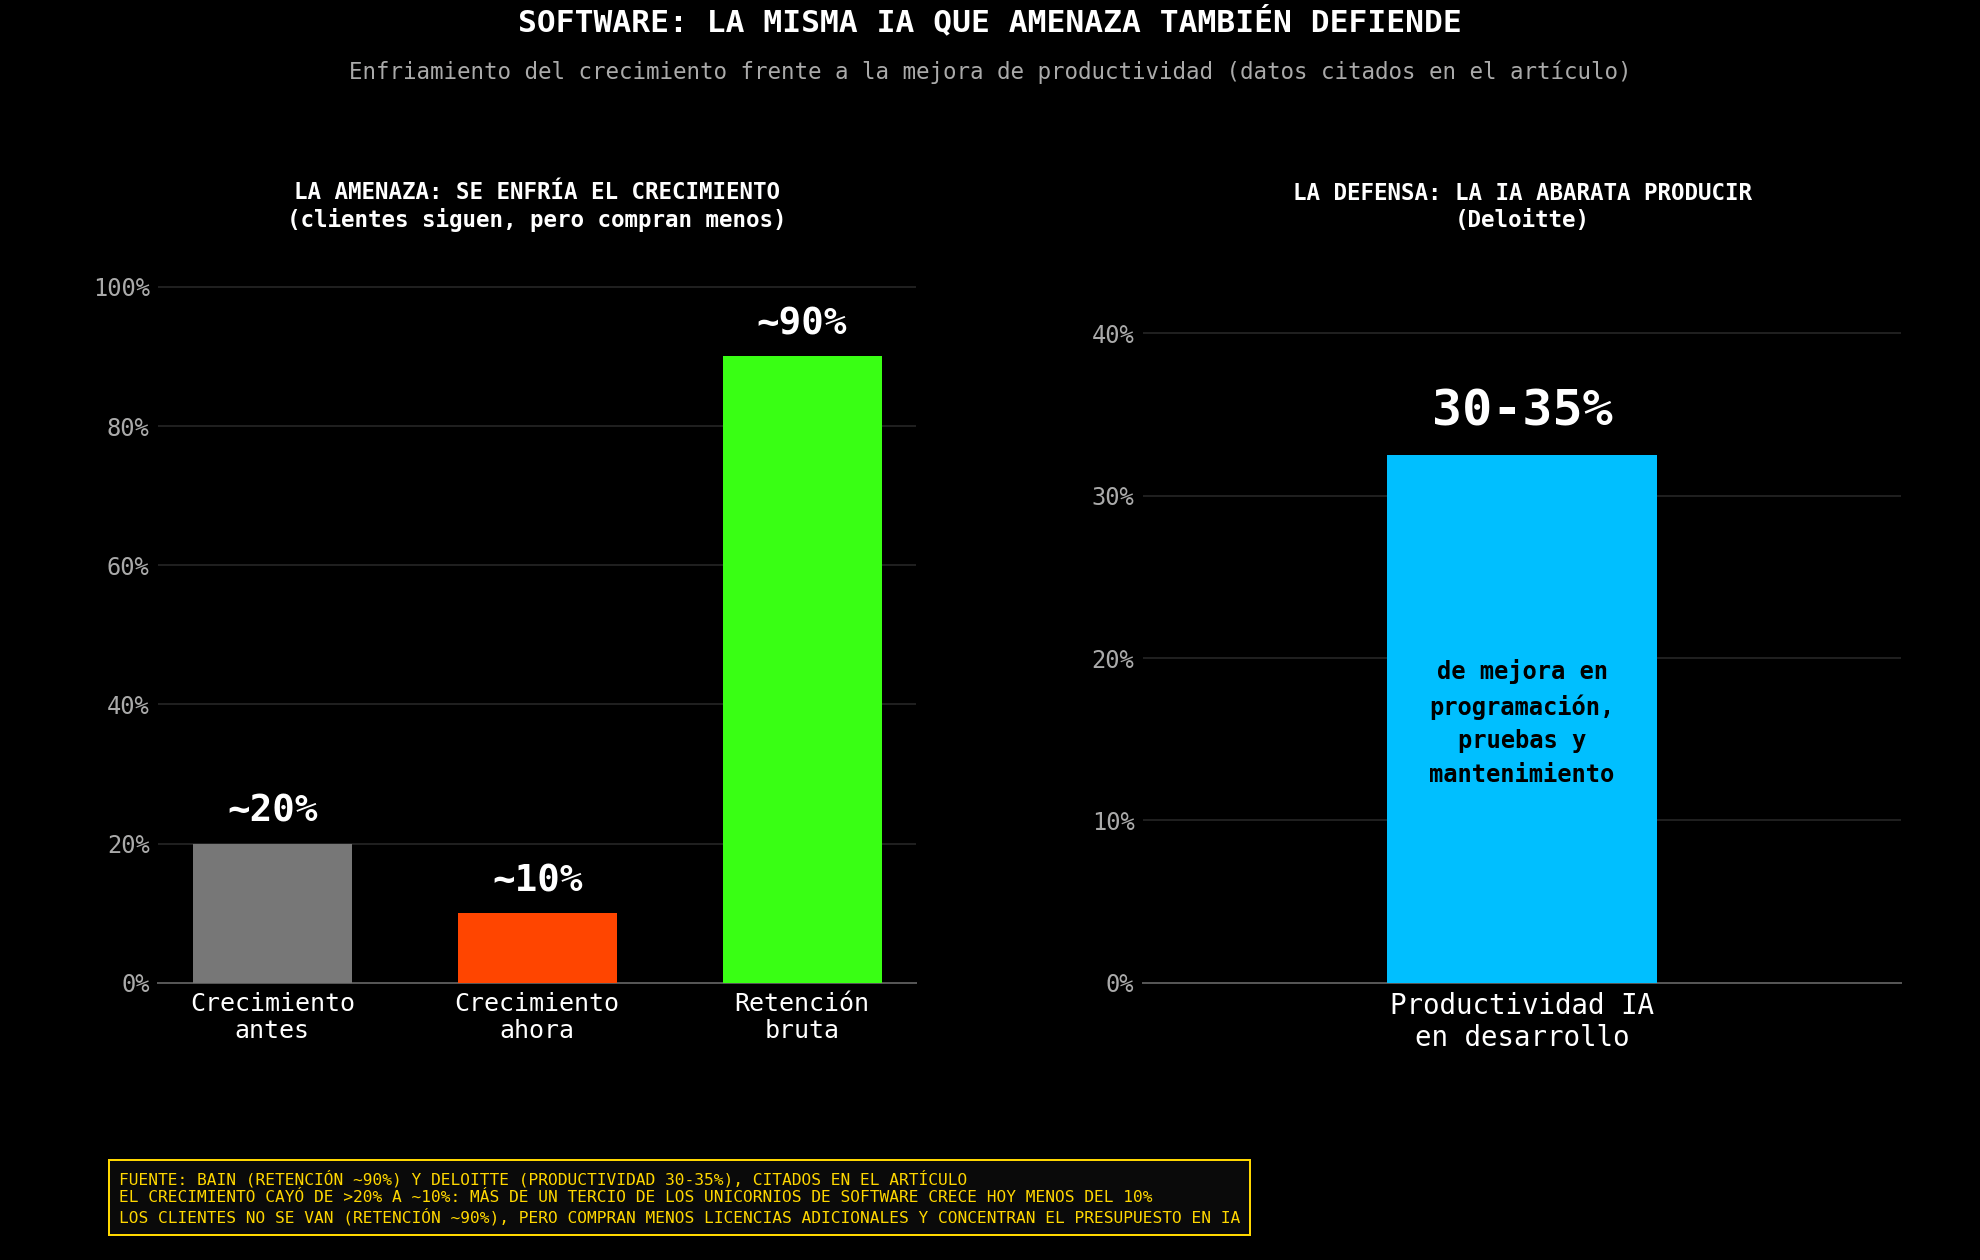
Bain calcula que la retención bruta de las compañías de software continúa generalmente alrededor del 90%. Los clientes todavía no están abandonando masivamente las plataformas existentes. Lo que se ha deteriorado es la expansión dentro de esos clientes: compran menos licencias adicionales, eliminan herramientas duplicadas y concentran el presupuesto en proyectos de inteligencia artificial.
La primera condición: demostrar que la IA no destruye los ingresos recurrentes
Para que el sector se recupere de manera sostenible, la primera condición sería comprobar que la IA no destruye los ingresos recurrentes. El mercado necesita observar una estabilización de la retención neta, de las reservas de contratos y de las obligaciones de rendimiento pendientes. No basta con que una empresa supere las previsiones trimestrales por un céntimo; debe demostrar que sus clientes vuelven a ampliar contratos.
La segunda condición: convertir la inteligencia artificial en ingresos medibles
La segunda condición sería transformar la inteligencia artificial en ingresos medibles. Hasta ahora, demasiadas compañías han añadido asistentes, copilotos y agentes sin explicar claramente cuánto pagan los clientes por utilizarlos. Añadir un chatbot al producto y mencionarlo cuarenta veces durante la presentación de resultados no constituye un modelo de negocio.
La recuperación ganaría credibilidad cuando las empresas comiencen a publicar ingresos recurrentes procedentes de IA, tasas de adopción, consumo y márgenes. El inversor necesita comprobar que la nueva tecnología genera más dinero del que cuesta ejecutarla.
Esto obligará a modificar el sistema de precios. Una encuesta de Silicon Valley Bank entre más de 120 compañías de software empresarial muestra que el 37% utiliza actualmente un modelo basado exclusivamente en suscripciones, pero solo el 26% espera mantenerlo. El sector se está desplazando hacia fórmulas híbridas basadas en utilización, volumen de trabajo o resultados obtenidos.
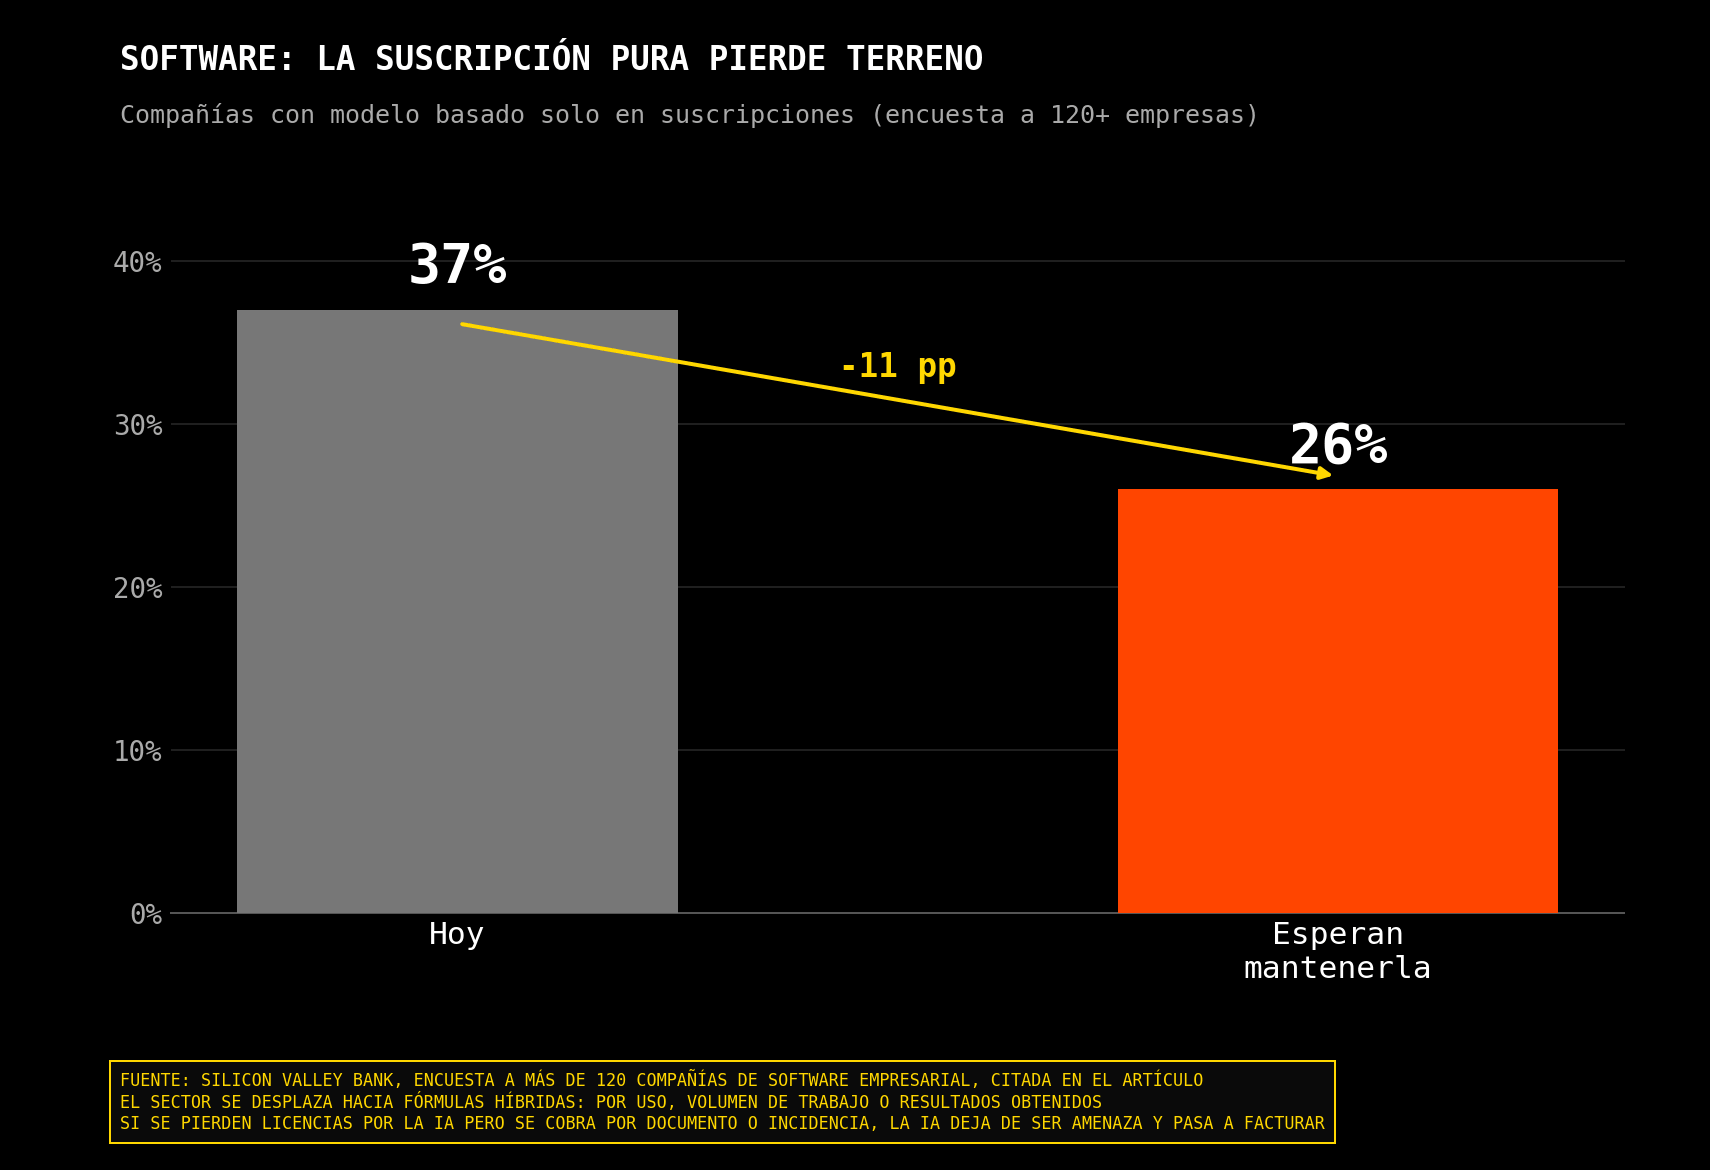
Esta transición resulta fundamental. Si una compañía pierde diez licencias porque un agente automatiza el trabajo, pero puede cobrar por cada documento procesado, incidencia resuelta o transacción completada, la inteligencia artificial deja de ser una amenaza y pasa a convertirse en una nueva unidad de facturación.
La tercera condición: recuperar el crecimiento
La tercera condición sería recuperar el crecimiento. Las valoraciones del software se construyeron sobre incrementos de ingresos superiores al 20% y una elevada visibilidad. Cuando esas tasas descendieron hacia el 10%, los múltiplos dejaron de tener justificación. Más de un tercio de los unicornios estadounidenses de software empresarial crece actualmente menos del 10%.
El sector necesita que las previsiones de ingresos vuelvan a revisarse al alza. Una aceleración desde el 10% hasta el 14% o el 15%, acompañada por mejores márgenes y generación de caja, tendría más importancia que cualquier presentación espectacular sobre agentes autónomos.
La cuarta condición: mantener la rentabilidad
La cuarta condición sería mantener la rentabilidad. Incorporar IA aumenta el consumo de capacidad informática y puede presionar los márgenes brutos. Una empresa puede vender más y, al mismo tiempo, ganar menos si tiene que pagar cantidades crecientes a los proveedores de modelos y servicios en la nube.
Las compañías ganadoras serán aquellas capaces de demostrar que la productividad interna compensa esos costes. Deloitte calcula que la inteligencia artificial podría mejorar entre un 30% y un 35% la productividad durante el desarrollo de software. Menores costes de programación, pruebas y mantenimiento deberían traducirse en mejores márgenes, no simplemente en mayores gastos tecnológicos.
Las tasas de interés también serán determinantes para el software
También tendría que estabilizarse el mercado de bonos. El software es especialmente sensible a las tasas de interés porque buena parte de su valoración depende de beneficios esperados dentro de varios años. Una subida persistente de los rendimientos reales reduce el valor presente de esos beneficios y dificulta la expansión de múltiplos.
Esto no significa que la Reserva Federal tenga que bajar las tasas inmediatamente. Bastaría con que disminuyera la incertidumbre sobre el ciclo y que los rendimientos de largo plazo dejaran de subir. Con el IGV cotizando todavía alrededor de 38 veces beneficios, según los datos de iShares, el sector no puede considerarse barato en términos absolutos. Necesita crecimiento o tasas más baja. Idealmente, ambas cosas.
La recuperación no será uniforme dentro del sector
La recuperación tampoco será uniforme. Las plataformas que controlan bases de datos, sistemas financieros, relaciones con clientes, seguridad e infraestructura cuentan con mayor capacidad defensiva. Poseen información propietaria, integración profunda y elevados costes de sustitución.
Por el contrario, las aplicaciones pequeñas que ofrecen una sola función, dependen exclusivamente del precio por usuario o pueden ser replicadas mediante un agente de IA seguirán bajo presión. La capacidad para escribir software más rápidamente reduce las barreras de entrada y facilita que aparezcan competidores. El sector puede recuperarse mientras numerosas compañías individuales continúan cayendo.
La ciberseguridad presenta una situación diferente. Cuantos más agentes y aplicaciones utilicen las empresas, mayor será la necesidad de proteger identidades, datos y comunicaciones. La IA aumenta la productividad, pero también la superficie de ataque. Por eso compañías relacionadas con seguridad, control de accesos y gestión de agentes pueden liderar antes que el software tradicional.
Análisis técnico del ETF IGV
Desde el punto de vista técnico, la referencia más clara para el IGV está en los 117,98 dólares, máximo de las últimas 52 semanas. Su recuperación y consolidación por encima indicaría que el rebote iniciado desde 74,62 se ha convertido en una nueva tendencia alcista. Mientras permanezca por debajo, seguimos hablando de una recuperación dentro de un rango amplio.
La confirmación fundamental llegaría antes: estabilización de la retención, aceleración de ingresos, monetización visible de la IA, mantenimiento de márgenes y previsiones revisadas al alza. Si aparecen conjuntamente, el software puede volver a competir por el liderazgo del mercado. Si no aparecen, el rebote seguirá dependiendo de valoraciones y expectativas, precisamente las dos cosas que más rápidamente desaparecen cuando suben las tasas.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.


El oro rebota antes del dato de inflación 🟡

Los futuros del gas europeo TTF alcanzan su nivel más alto desde 2022

Calendario económico: Informe de empleo ADP de EE. UU.

La bolsa hoy: La escalada entre EE. UU. e Irán impulsa el precio del crudo
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "