


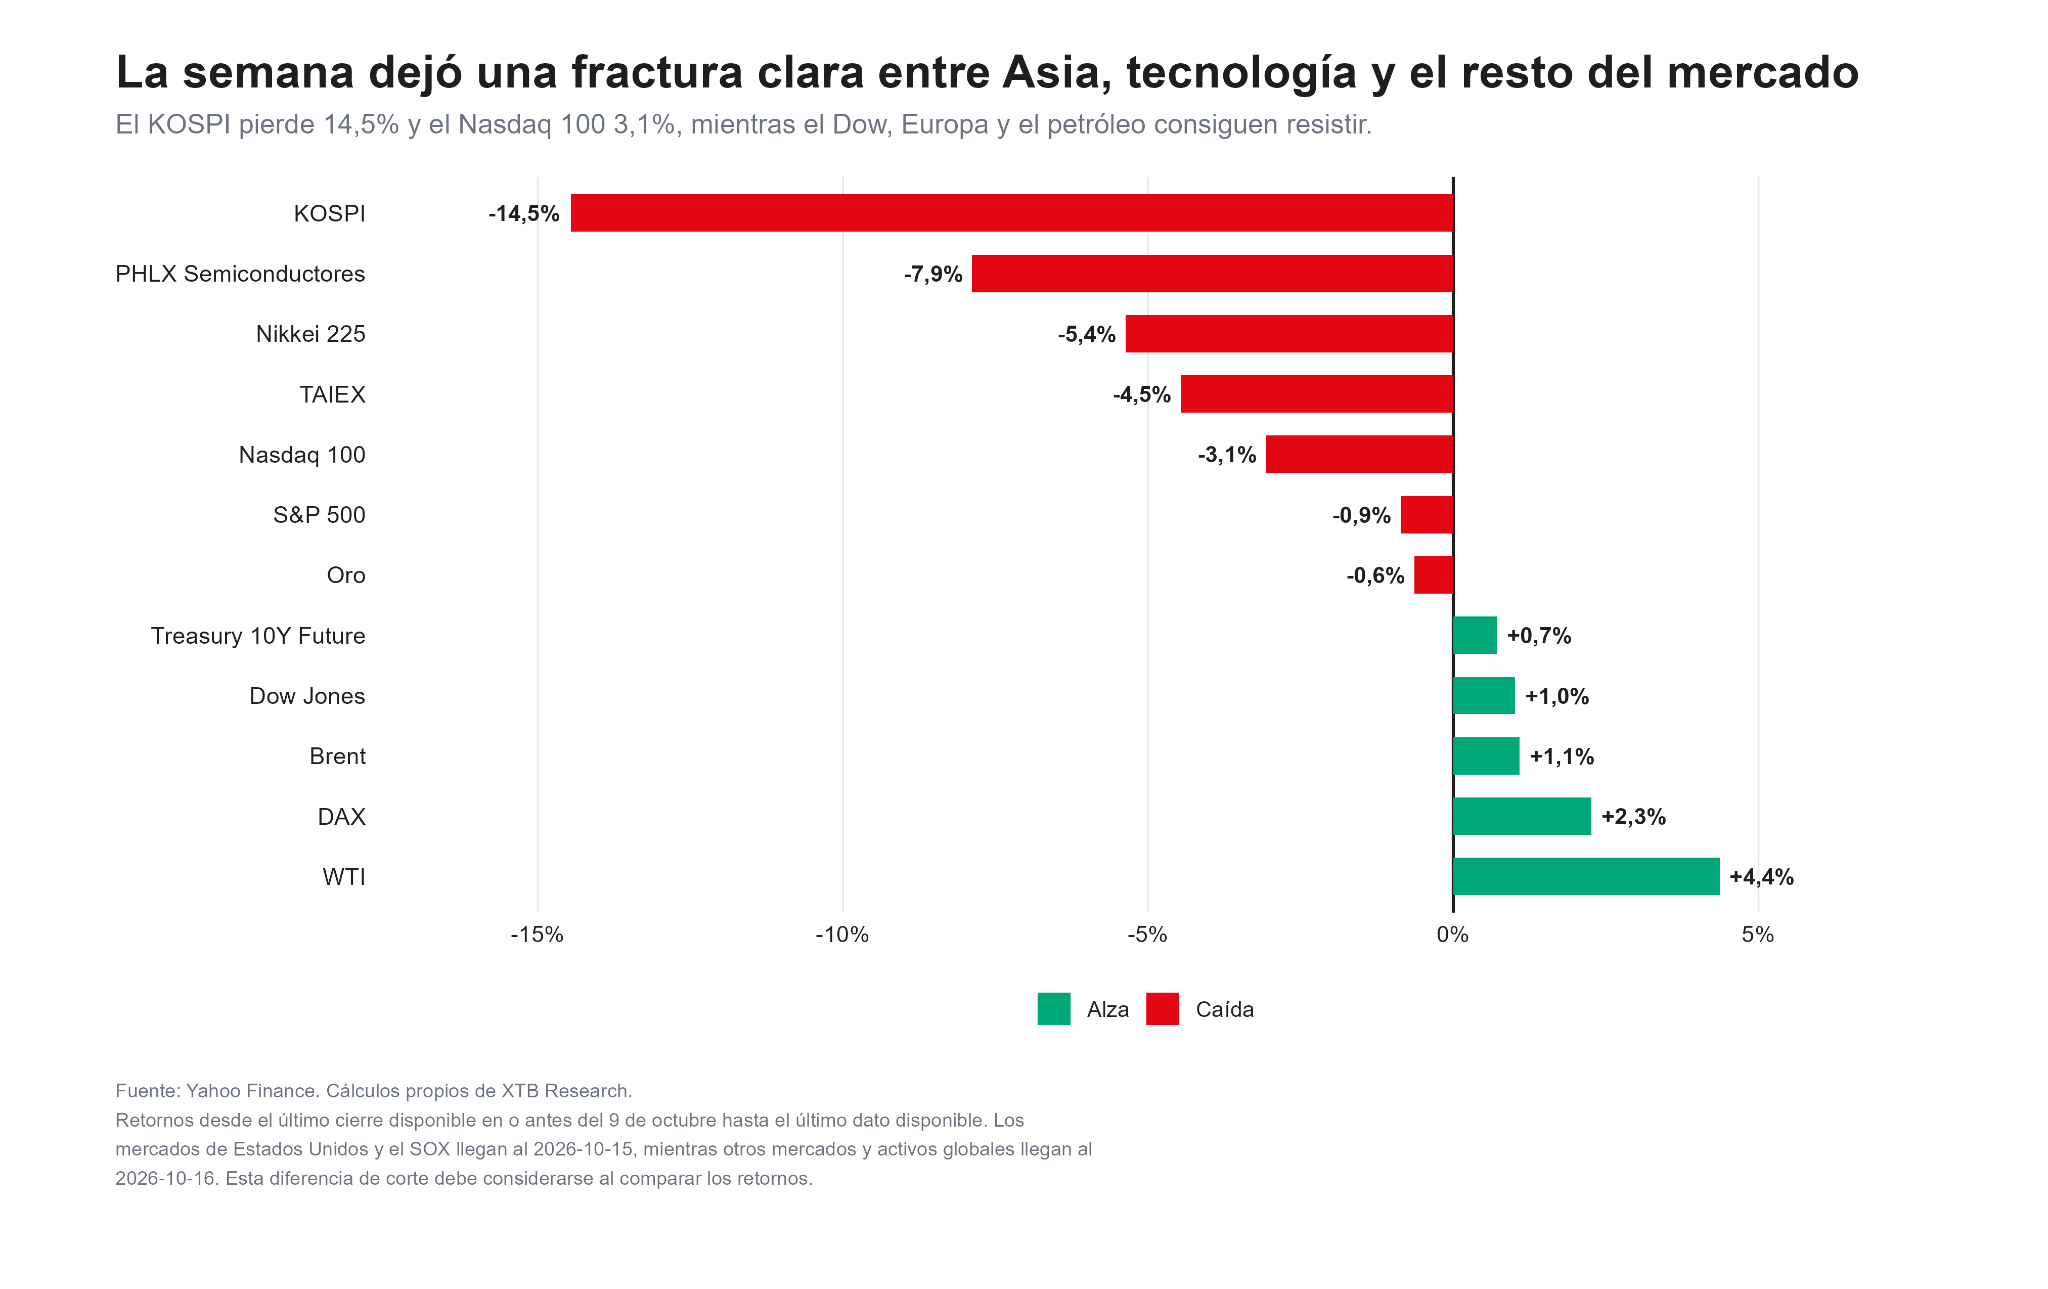
- La corrección estuvo fuertemente concentrada en tecnología y Asia: el KOSPI perdió cerca de 14,5%, los semiconductores estadounidenses un 7,9% y el Nasdaq 100 alrededor de 3,1%.
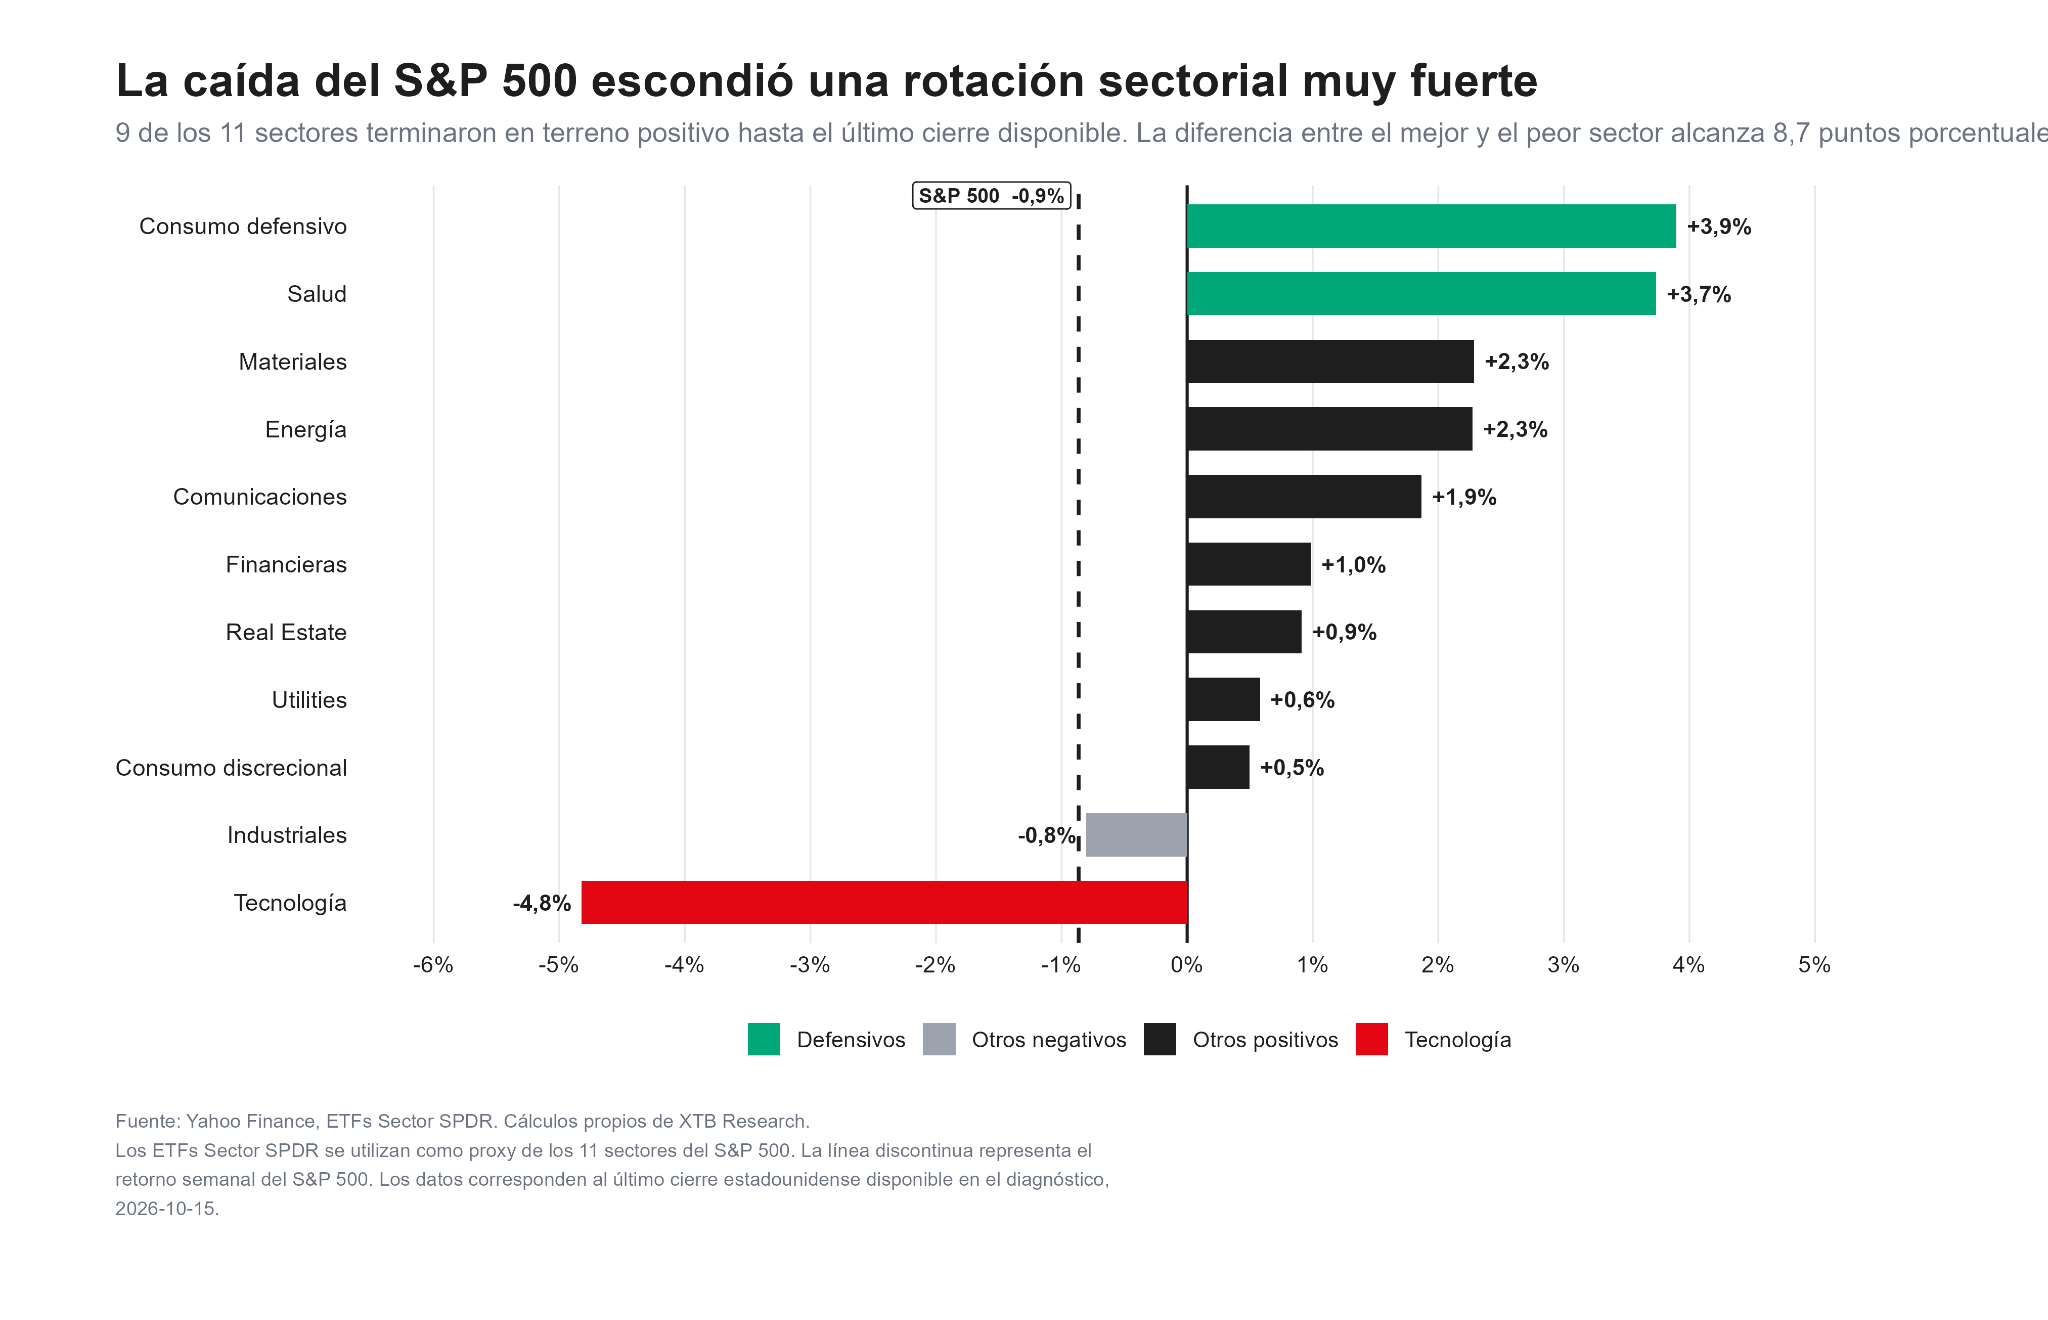
- Wall Street no vivió una liquidación uniforme. Mientras tecnología cayó 4,8%, consumo defensivo avanzó 3,9% y salud 3,7%, dejando una brecha de más de ocho puntos porcentuales.
- La inflación estadounidense volvió a sorprender al alza, pero la reacción del mercado cambió durante la semana: los inversores pasaron de temer nuevas subidas de tasas a buscar refugio en bonos del Tesoro, ante las dudas sobre deuda, gasto y rentabilidad del ciclo de inteligencia artificial.
La semana del 12 al 16 de octubre dejó uno de los movimientos de rotación más claros de los últimos meses. Los principales índices no se movieron todos en la misma dirección y, detrás de la caída relativamente limitada del S&P 500, se produjo una fuerte salida de capital desde las compañías vinculadas a tecnología, semiconductores e inteligencia artificial hacia sectores defensivos, acciones tradicionales y bonos gubernamentales. El epicentro estuvo en Asia, el KOSPI cayó 14,5% durante la semana, seguido por el índice PHLX de semiconductores con un retroceso cercano al 7,9%, el Nikkei con 5,4% y Taiwán con aproximadamente 4,5%. En Estados Unidos, el Nasdaq 100 perdió cerca de 3,1%, mientras el S&P 500 retrocedió menos de 1% y el Dow Jones consiguió avanzar alrededor de 1%.
El gran tema de la semana: no cayó “el mercado”, cayó principalmente la tecnología
Una lectura superficial del S&P 500 podría sugerir una semana ligeramente negativa. Sin embargo, la composición interna cuenta una historia muy distinta. Hasta el último cierre estadounidense disponible, 9 de los 11 sectores del S&P 500 estaban en terreno positivo, mientras tecnología acumulaba una caída de 4,8%. Consumo defensivo ganaba aproximadamente 3,9%, salud 3,7%, materiales 2,3% y energía otro 2,3%. En términos prácticos, los inversores no abandonaron completamente la renta variable, lo que hicieron fue reducir exposición a las áreas que más habían subido y que presentan mayor sensibilidad a las tasas de interés, al gasto de capital y al ciclo de IA, trasladando parte de ese dinero hacia sectores con beneficios más estables o menos dependientes de grandes inversiones futuras.
La diferencia entre consumo defensivo y tecnología alcanzó alrededor de 8,7 puntos porcentuales durante la semana. También resulta revelador que el Dow Jones superara al Nasdaq 100 por más de 4 puntos porcentuales. Esto apunta más a una rotación interna del mercado que a una venta indiscriminada de todas las acciones.
 El principal catalizador macroeconómico llegó el miércoles con el IPC estadounidense de septiembre. La inflación anual subió hasta 3,7%, frente al 3,6% esperado y el 3,4% previo. La inflación subyacente alcanzó 2,6%, también una décima por encima de lo previsto. La primera reacción fue la habitual ante una inflación más elevada, subieron las expectativas de endurecimiento monetario, se fortaleció el dólar y las acciones tecnológicas sufrieron. Ese día, el Nasdaq 100 perdió aproximadamente 2%, los semiconductores cayeron 4,3%, el oro retrocedió 1,7% y el índice dólar avanzó. La probabilidad implícita de una subida de tasas de la Reserva Federal en octubre pasó desde alrededor del 22% antes del IPC hasta 45% después del dato.
Pero apenas 24 horas después ocurrió algo mucho más interesante, el PPI de septiembre subió 1,3% mensual, ampliamente por encima del 0,5% esperado, y alcanzó un crecimiento anual de 6,3%. En teoría, un dato así debería haber vuelto a presionar los bonos y favorecer al dólar. Sin embargo, no ocurrió y el futuro del Treasury a 10 años avanzó aproximadamente 0,6%, el oro ganó cerca de 1,5%, el Dow Jones subió más de 1% y el dólar retrocedió alrededor de 0,5%. Para el 16 de octubre, la probabilidad de una subida de tasas ese mismo mes había descendido hasta aproximadamente 15%.
¿Por qué unos datos de inflación todavía peores terminaron favoreciendo a los bonos?
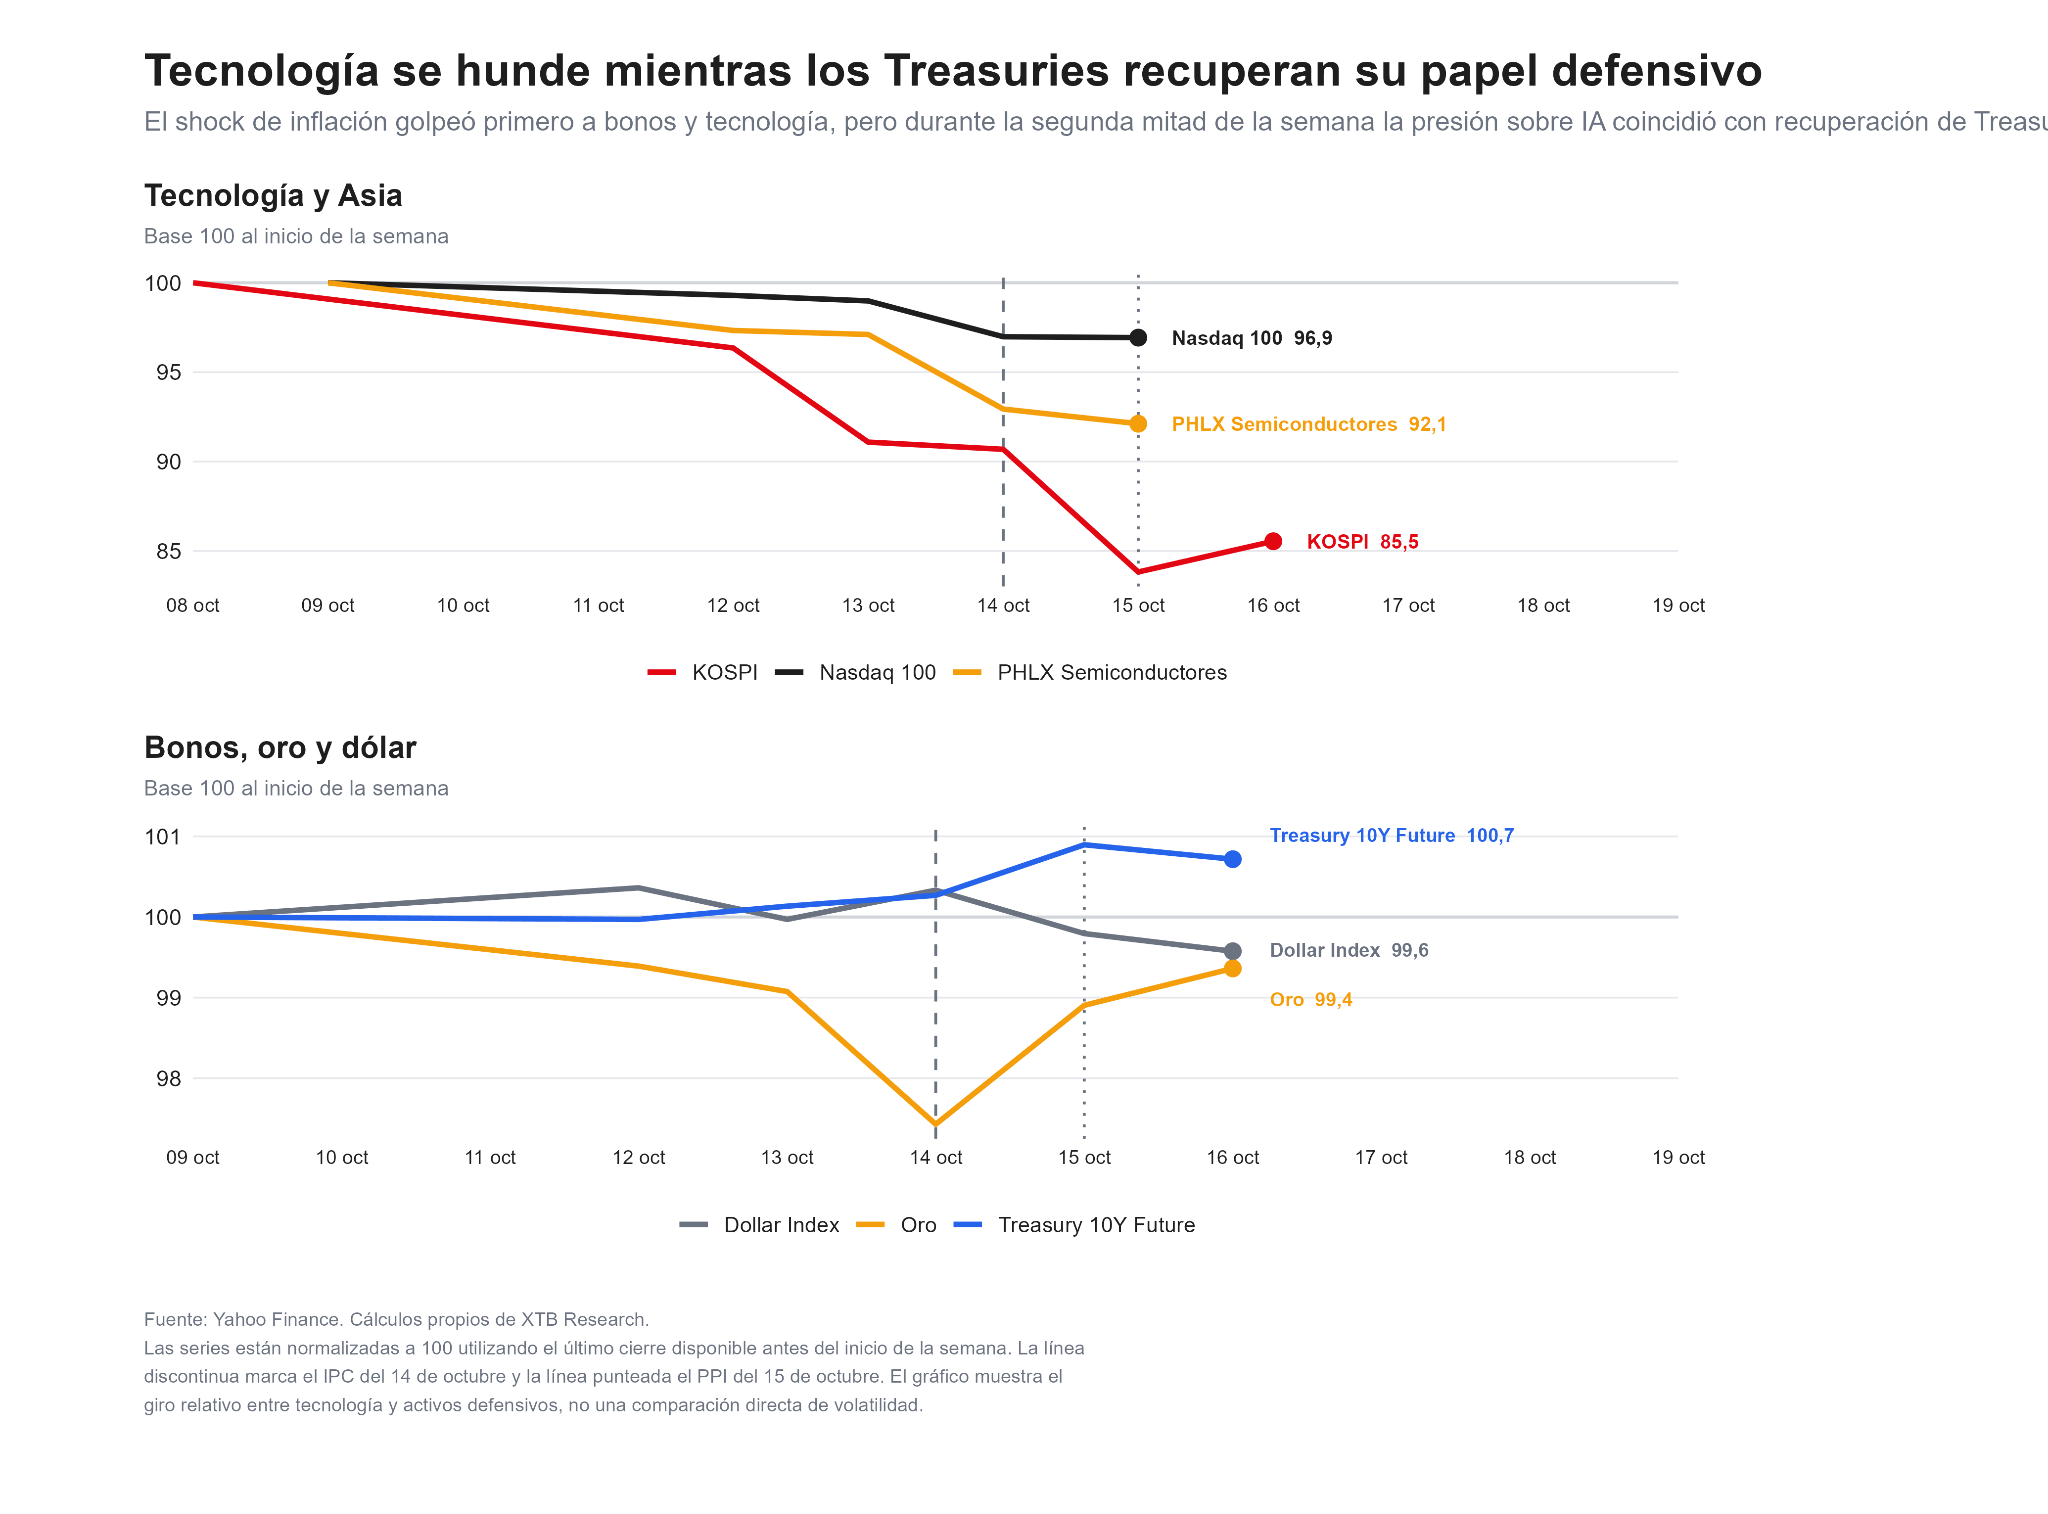
Porque el mercado dejó de mirar únicamente la inflación y durante la segunda mitad de la semana aumentaron las dudas sobre si el enorme gasto destinado a centros de datos, semiconductores e infraestructura de inteligencia artificial podrá generar retornos suficientes en un entorno de tasas elevadas y costos de financiación cada vez mayores. El caso de CoreWeave se convirtió en uno de los principales focos, la acción acumuló una caída semanal superior al 15% hasta el último cierre disponible, mientras crecían las preocupaciones sobre el endeudamiento de las compañías que financian el desarrollo de infraestructura de IA. Nvidia, TSMC y ASML también cerraron la semana con retrocesos importantes.
Cuando esas dudas empezaron a extenderse, los bonos del Tesoro volvieron a cumplir una función tradicional de servir como refugio frente al deterioro de las acciones. El futuro del Treasury a 10 años terminó avanzando alrededor de 0,7% en la semana, mientras la rentabilidad del bono a 10 años bajó aproximadamente 5 puntos básicos hasta el último dato disponible. Esto ocurrió precisamente mientras el Nasdaq y los semiconductores continuaban bajo presión. En otras palabras, el mercado comenzó a considerar que unas tasas elevadas durante demasiado tiempo podrían terminar frenando no solo a las empresas de IA, sino también la inversión y el crecimiento futuro.
Asia recibió el golpe más fuerte
La corrección fue considerablemente más severa en Asia, el KOSPI perdió aproximadamente 14,5%, reflejando su elevada exposición a Samsung Electronics y SK Hynix y, por extensión, al ciclo de memoria y semiconductores relacionado con inteligencia artificial. El Nikkei perdió cerca de 5,4% y el índice taiwanés cayó aproximadamente 4,5%. Esto explica por qué la corrección global puede parecer mucho más grave cuando se observa desde Corea o desde el sector de semiconductores que cuando se mira al Dow Jones, al FTSE 100 o al DAX. Europa, de hecho, mostró una resistencia considerable: el DAX avanzó cerca de 2,3% y el FTSE 100 alrededor de 2,9%, según el último dato disponible.
Petróleo, el gran ganador entre los principales activos
La energía volvió a diferenciarse del resto del mercado, el WTI acumuló una subida cercana al 4,4% durante la semana, convirtiéndose en el activo con mejor desempeño dentro del conjunto analizado, mientras Brent avanzó aproximadamente 1,1%. El mercado petrolero estuvo marcado por tensiones geopolíticas en Oriente Medio, riesgos para la infraestructura energética y fuertes oscilaciones derivadas de noticias sobre inventarios y posibles liberaciones de reservas. La fortaleza del petróleo también ayuda a explicar por qué la inflación sigue siendo una preocupación relevante para la Reserva Federal. Mientras la energía permanezca elevada, puede dificultar una desaceleración rápida de las presiones sobre los precios.
Oro y dólar terminaron la semana sin confirmar un gran movimiento defensivo
El comportamiento del oro también refleja lo cambiante que fue la semana, primero cayó con fuerza después del IPC, afectado por el repunte inicial de los rendimientos y del dólar. Posteriormente recuperó terreno cuando los bonos comenzaron a subir, aunque el balance semanal seguía siendo ligeramente negativo, alrededor de -0,6%. El índice dólar presentó una evolución similar y terminó con un retroceso cercano al 0,4%.
Esto refuerza una conclusión importante de que la principal búsqueda de protección durante la segunda mitad de la semana estuvo más concentrada en Treasuries y sectores defensivos que en una huida general hacia todos los refugios tradicionales.
¿Qué deja esta semana para los mercados?
Los datos del IPC y del PPI muestran que las presiones sobre los precios continúan siendo mayores de lo que la Reserva Federal desearía, por lo que la posibilidad de nuevas subidas de tasas no ha desaparecido. Pero hay una pregunta está ganando rápidamente importancia: ¿hasta qué punto puede el ciclo de inversión en inteligencia artificial sostenerse con costos de financiación elevados?
Mientras esa duda siga abierta, el comportamiento relativo puede continuar siendo más importante que la dirección del índice general. Tecnología podría seguir mostrando mayor volatilidad, mientras sectores defensivos, compañías menos endeudadas y bonos gubernamentales podrían recibir flujos incluso sin una caída profunda del S&P 500. La gran señal de esta semana no fue simplemente que “la bolsa cayó”, fue que el liderazgo del mercado cambió abruptamente, Asia y tecnología quedaron bajo presión, mientras defensivos, Europa, petróleo y bonos mostraron mucha mayor resistencia.
__________
Nota: los datos utilizan el último cierre disponible para cada activo. En algunos mercados estadounidenses y en el índice de semiconductores, el último dato disponible corresponde al 15 de octubre, mientras otros mercados incorporan información del 16 de octubre. Por ello, las comparaciones deben interpretarse considerando esa diferencia de corte.


El azúcar se mantiene en máximos de 2024: ¿qué prepara después de la subida?

Dólar hoy México: la incertidumbre en torno a la IA debilita al billete verde, pero el peso apenas logra capitalizarlo


El euro tiene su mejor semana en más de un mes: ¿tocó suelo?
🔴🔒 CIERRE SEMANAL DE MERCADOS (16.10.2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "