


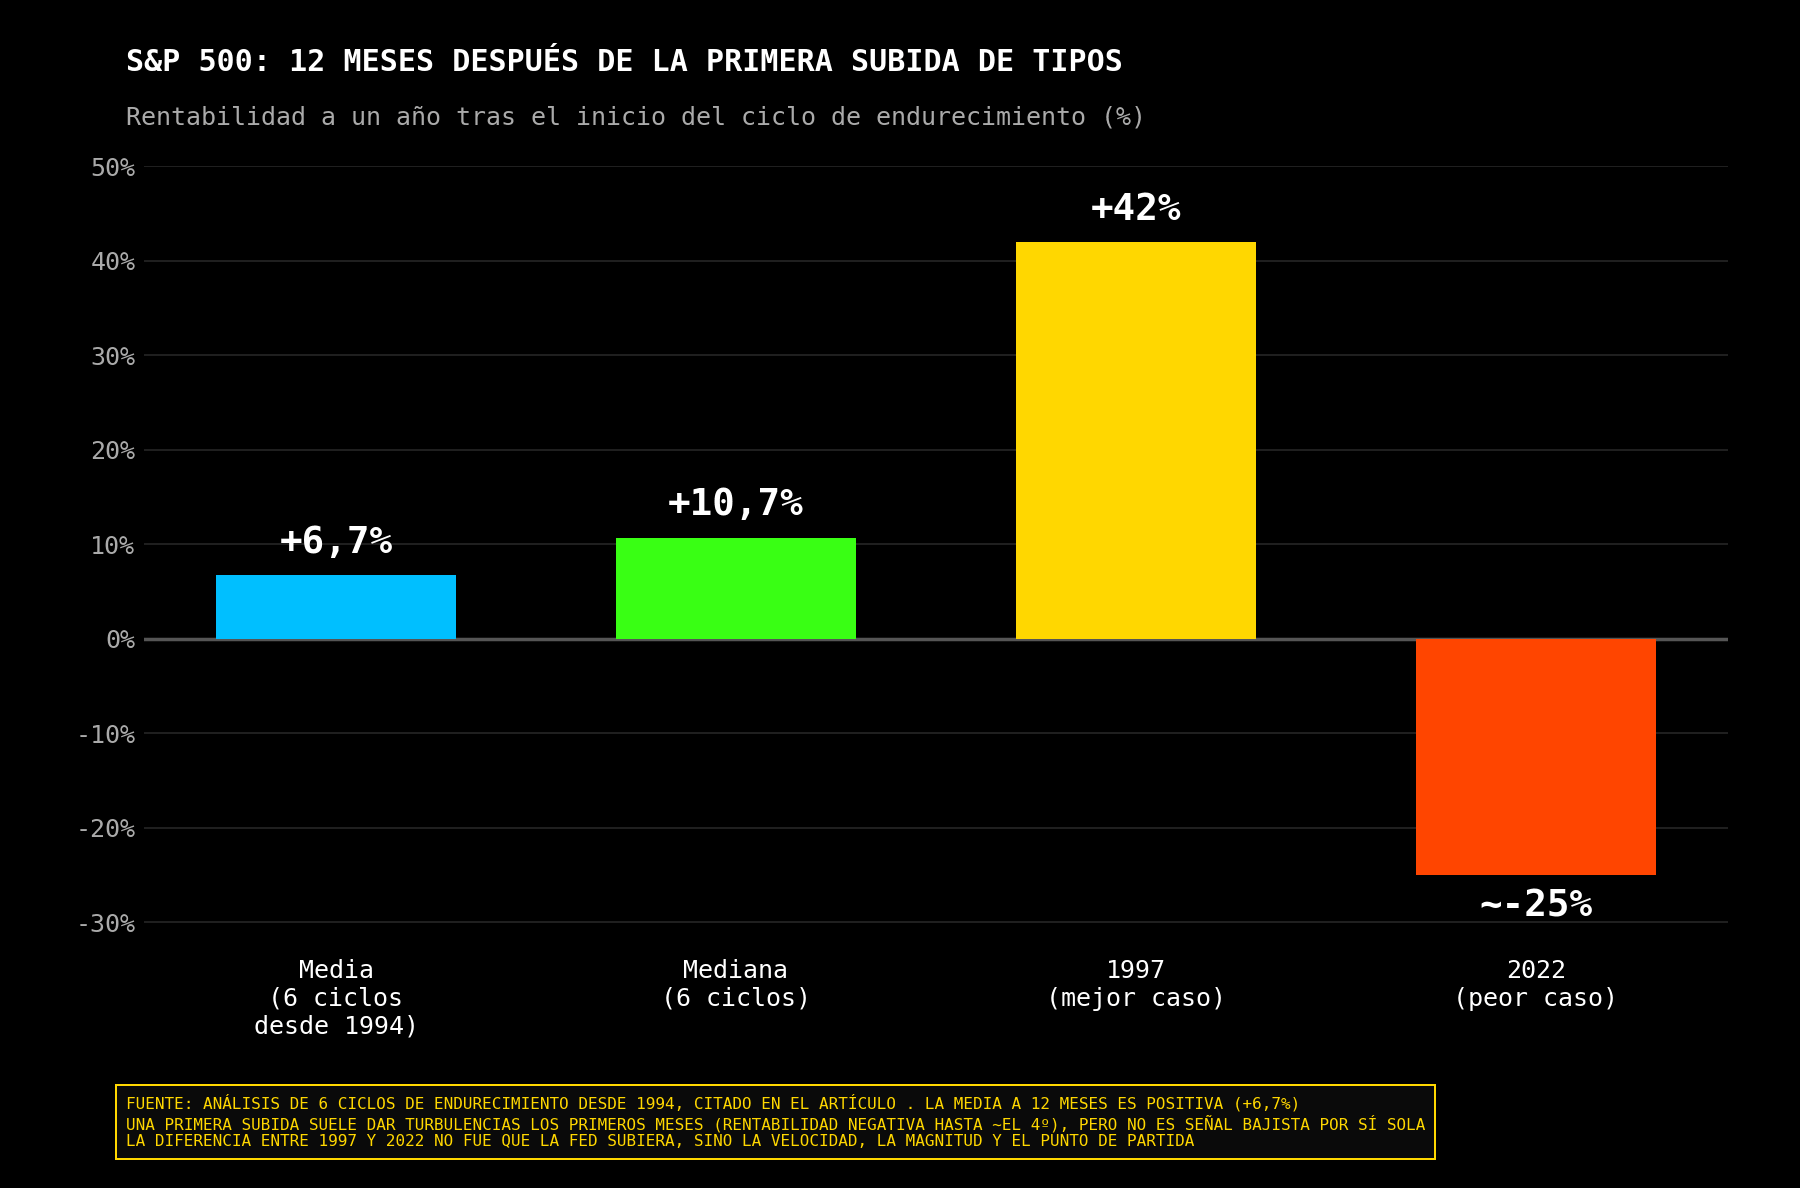
- Una primera subida de tasas de la Fed no implica automáticamente el inicio de un mercado bajista: tras los seis ciclos de endurecimiento iniciados desde 1994, el S&P 500 registró una ganancia media del 6,7% y una mediana del 10,7% a doce meses.
- El mercado descuenta con una probabilidad superior al 90% una subida de 25 puntos básicos, por lo que la reacción del S&P 500 dependerá especialmente de las señales sobre las siguientes decisiones de política monetaria.
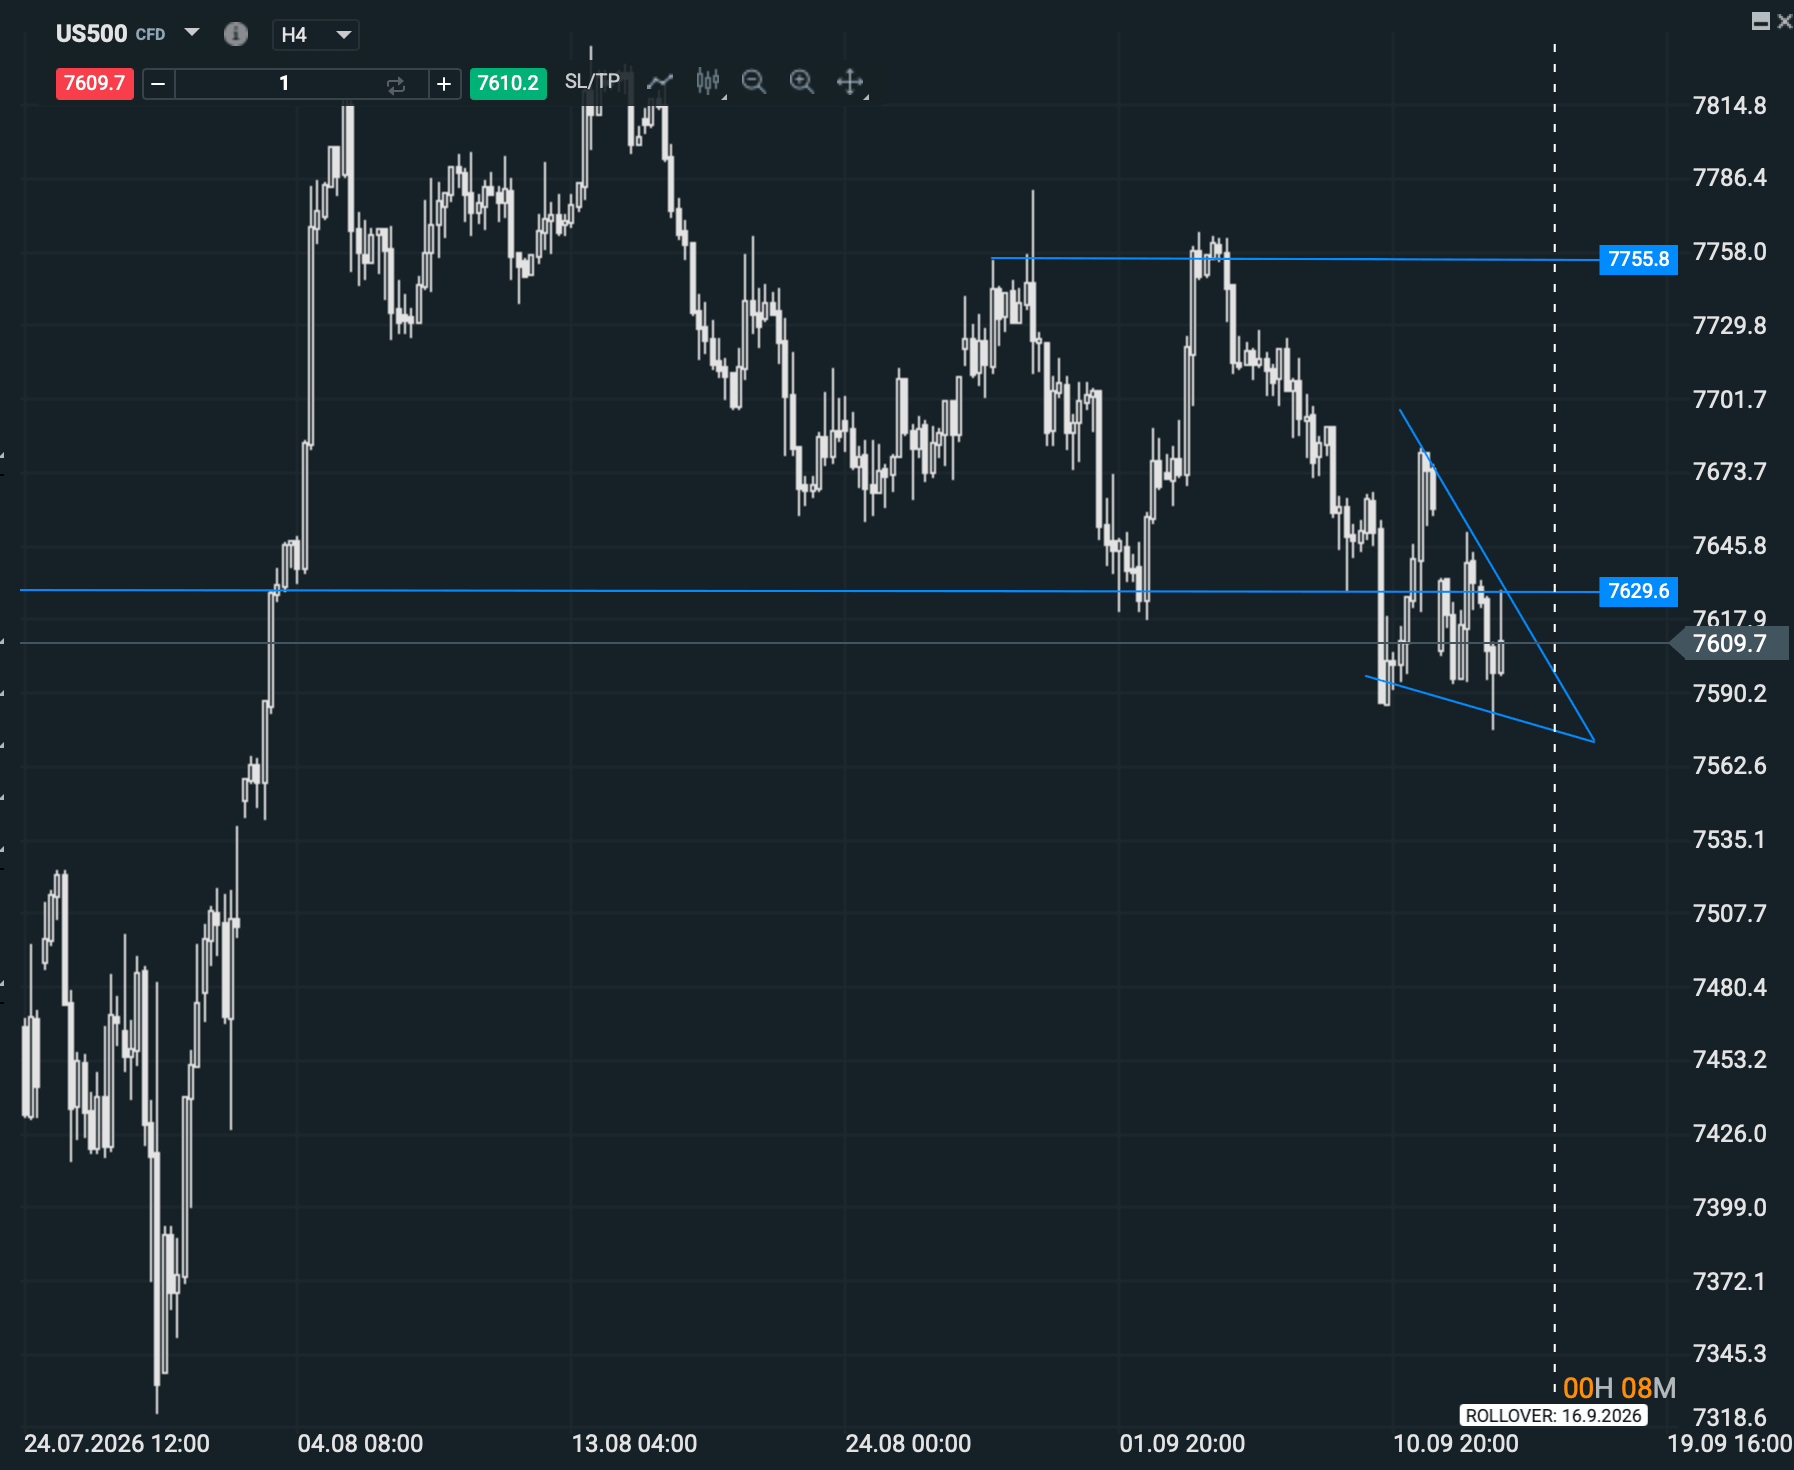
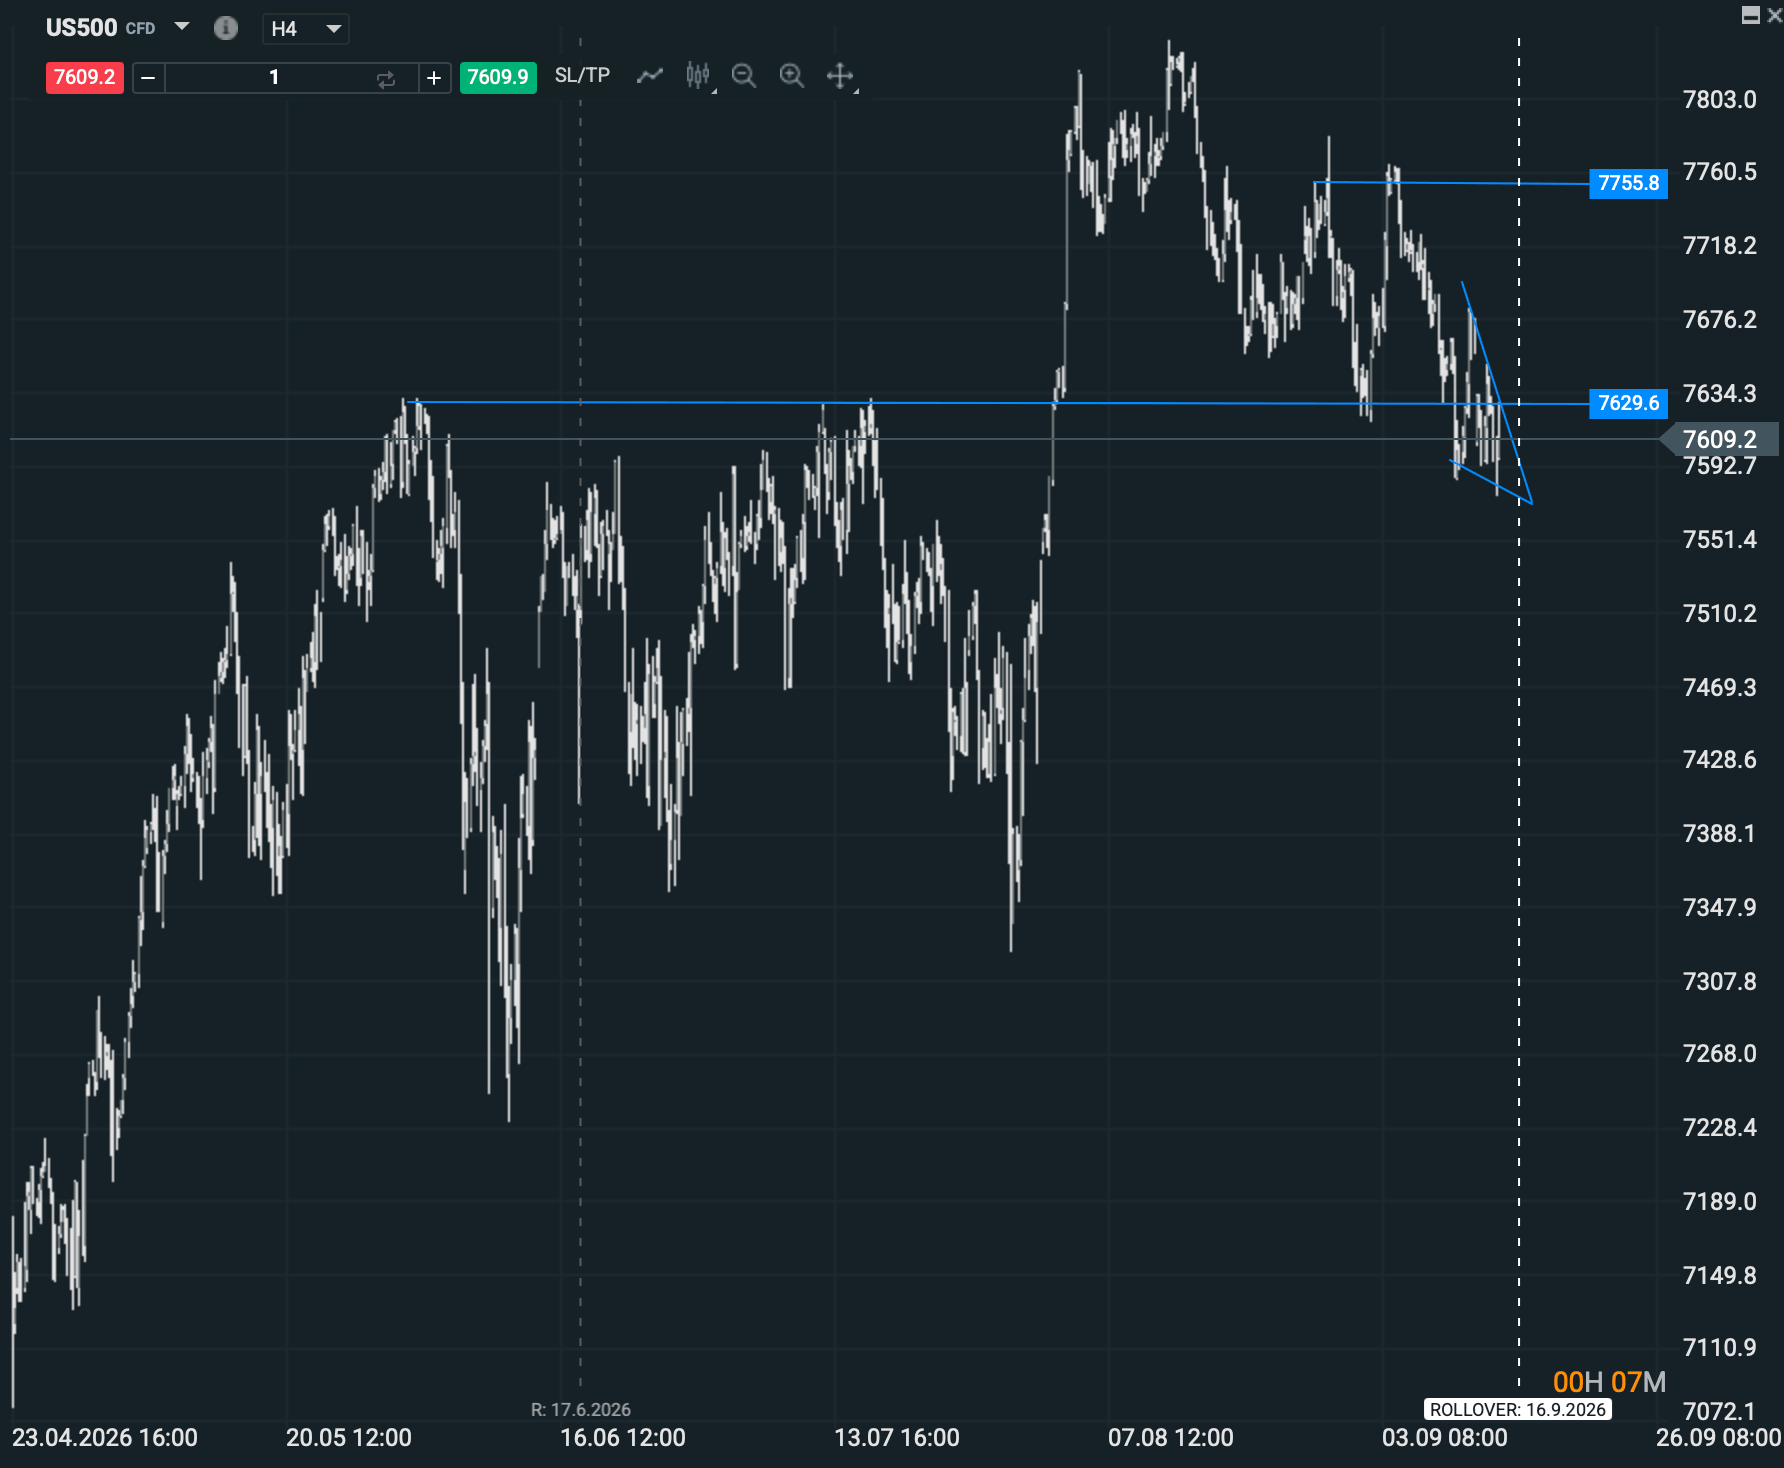
- El S&P 500 llega a la reunión cerca de los 7.600 puntos y en una estructura técnica todavía sin definición, mientras el próximo rollover del contrato obligará a reajustar el gráfico y sus niveles.

- Una primera subida de tasas de la Fed no implica automáticamente el inicio de un mercado bajista: tras los seis ciclos de endurecimiento iniciados desde 1994, el S&P 500 registró una ganancia media del 6,7% y una mediana del 10,7% a doce meses.
- El mercado descuenta con una probabilidad superior al 90% una subida de 25 puntos básicos, por lo que la reacción del S&P 500 dependerá especialmente de las señales sobre las siguientes decisiones de política monetaria.
- El S&P 500 llega a la reunión cerca de los 7.600 puntos y en una estructura técnica todavía sin definición, mientras el próximo rollover del contrato obligará a reajustar el gráfico y sus niveles.
¿Qué ocurre con el S&P 500 cuando la Fed empieza a subir tasas?
Una subida de tasas de la Reserva Federal suele presentarse como una amenaza inmediata para la bolsa. El razonamiento parece perfecto: aumenta el coste de financiación, los bonos ofrecen una rentabilidad más competitiva y disminuye el valor actual de los beneficios futuros. Sin embargo, la historia del S&P 500 demuestra que el mercado es bastante menos lógico. Una primera subida no suele acabar por sí sola con una tendencia alcista. Lo decisivo es por qué sube la Fed, cuánto pretende endurecer la política monetaria y si la economía puede soportarlo.
El análisis de los seis ciclos de endurecimiento iniciados desde 1994 muestra un patrón interesante. El S&P 500 normalmente atraviesa dificultades durante los primeros meses posteriores a la primera subida. La rentabilidad media permanece en terreno negativo aproximadamente hasta el cuarto mes, pero comienza a mejorar entre el quinto y el sexto. Transcurridos doce meses, la ganancia media ha sido del 6,7% y la mediana del 10,7%.
Por tanto, la primera conclusión no es tan evidente, para quienes esperan una respuesta sencilla: una subida de tipos puede provocar una corrección, pero no constituye automáticamente una señal de mercado bajista.
Por qué una subida de tasas no implica necesariamente una caída de la bolsa
La explicación está en el ciclo económico. La Fed normalmente empieza a subir los tipos cuando la economía todavía crece, el empleo se mantiene fuerte y las empresas aumentan sus beneficios. El endurecimiento monetario perjudica las valoraciones, pero inicialmente puede quedar compensado por el crecimiento de los resultados empresariales.
El mercado no cae simplemente porque el dinero sea más caro. Cae cuando el encarecimiento del dinero empieza a deteriorar la demanda, los márgenes, el crédito y las expectativas de beneficios. Entre la primera subida y ese momento pueden pasar muchos meses. En ocasiones, ni siquiera llega a producirse una recesión.
1997 y 2022: dos escenarios completamente diferentes para el S&P 500
El mejor ejemplo de resistencia fue 1997. Después de que la Fed subiera los tipos en marzo, el S&P 500 avanzó cerca de un 8% durante los dos meses siguientes y aproximadamente un 42% en doce meses. El entusiasmo por internet y el crecimiento de los beneficios pesaron mucho más que el endurecimiento monetario.
Aquella experiencia guarda ciertas semejanzas con el momento actual. Entonces, el mercado descontaba una transformación económica provocada por internet. Ahora espera que la inteligencia artificial eleve la productividad, los ingresos y la rentabilidad de las principales compañías estadounidenses. La tecnología puede imponerse temporalmente a los tipos, pero también puede llevar las valoraciones demasiado lejos. La historia de 1997 fue extraordinariamente alcista; la de 2000 recordó que ningún entusiasmo concede inmunidad permanente.
En el extremo contrario aparece marzo de 2022. La Fed comenzó a subir los tipos cuando la inflación ya se había extendido por toda la economía y se vio obligada a ejecutar uno de los ciclos de endurecimiento más rápidos de las últimas décadas. El S&P 500 cayó durante los meses posteriores, llegó a acumular un retroceso cercano al 25% y continuaba por debajo del nivel de la primera subida más de un año después.
La diferencia no estuvo simplemente en que la Fed subiera los tipos. Estuvo en la velocidad, la magnitud y el punto de partida. En 2022, los tipos y las rentabilidades de los bonos partían de niveles excepcionalmente bajos, mientras la inflación obligaba al banco central a recuperar el terreno perdido. El mercado tuvo que reajustar simultáneamente el precio de las acciones, los bonos y el crédito.
La situación de la Fed y el S&P 500 en septiembre de 2026
La situación de septiembre de 2026 se encuentra entre esos dos extremos. La economía mantiene una actividad sólida, el desempleo continúa contenido y los beneficios de las empresas del S&P 500 han crecido más de un 20% durante el último año. La inversión vinculada a la inteligencia artificial sigue proporcionando un impulso importante a la actividad. Pero la inflación permanece demasiado elevada y el repunte energético amenaza con prolongarla.
El IPC estadounidense aumentó un 3,4% interanual en agosto. Aunque la inflación subyacente se moderó hasta el 2,4%, el componente energético avanzó un 16,3% y la gasolina un 27,4%. No estamos ante la misma inflación generalizada de 2022, pero tampoco ante un escenario que permita a la Fed relajarse.
En julio, el banco central mantuvo los tipos entre el 3,50% y el 3,75%. Sin embargo, tres miembros del comité ya defendieron una subida de 25 puntos básicos. Después, Kevin Warsh insistió en Jackson Hole en que la inflación seguía por encima del objetivo, que los avances de los últimos años habían sido modestos y que la prioridad inmediata debía continuar siendo la estabilidad de precios. La propia Reserva Federal también reconoció que las condiciones financieras todavía mostraban pocos síntomas de restricción.
El mercado concede ahora una probabilidad superior al 90% a una subida de 25 puntos básicos. Esto significa que el aumento hasta el 3,75%-4,00% está prácticamente descontado. En consecuencia, la reacción del S&P 500 no dependerá tanto de la subida como de lo que Warsh deje entrever sobre las siguientes reuniones.
Tres escenarios para el S&P 500 ante la decisión de la Fed
Una subida de 25 puntos básicos con un mensaje moderado
¿Puede subir la bolsa después de que la Fed eleve los tipos? Perfectamente. Si la Fed aplica los 25 puntos básicos esperados y transmite que estamos ante un ajuste limitado, las rentabilidades de la deuda podrían estabilizarse y el mercado experimentar un rally de alivio. La subida sería interpretada como una actuación preventiva para evitar un problema mayor, no como el comienzo de una larga campaña de endurecimiento.
Una subida acompañada de nuevas señales de endurecimiento
El escenario más negativo sería una subida acompañada por la advertencia de que serán necesarios varios movimientos adicionales. En ese caso, el mercado tendría que revisar al alza toda la trayectoria esperada de los tipos. Aumentarían las rentabilidades reales, se reducirían los múltiplos y las compañías de crecimiento serían las más expuestas.
La Fed mantiene las tasas
También existe un tercer escenario, aparentemente positivo pero bastante más ambiguo: que la Fed mantenga los tipos. La primera reacción podría ser alcista, pero si el mercado interpreta que el banco central está tolerando una inflación excesiva, las rentabilidades de largo plazo podrían seguir subiendo. Una pausa que provoque una subida del bono a diez años sería una victoria bastante pírrica para el S&P 500.
¿Cómo suele reaccionar el S&P 500 durante las reuniones de la Fed?
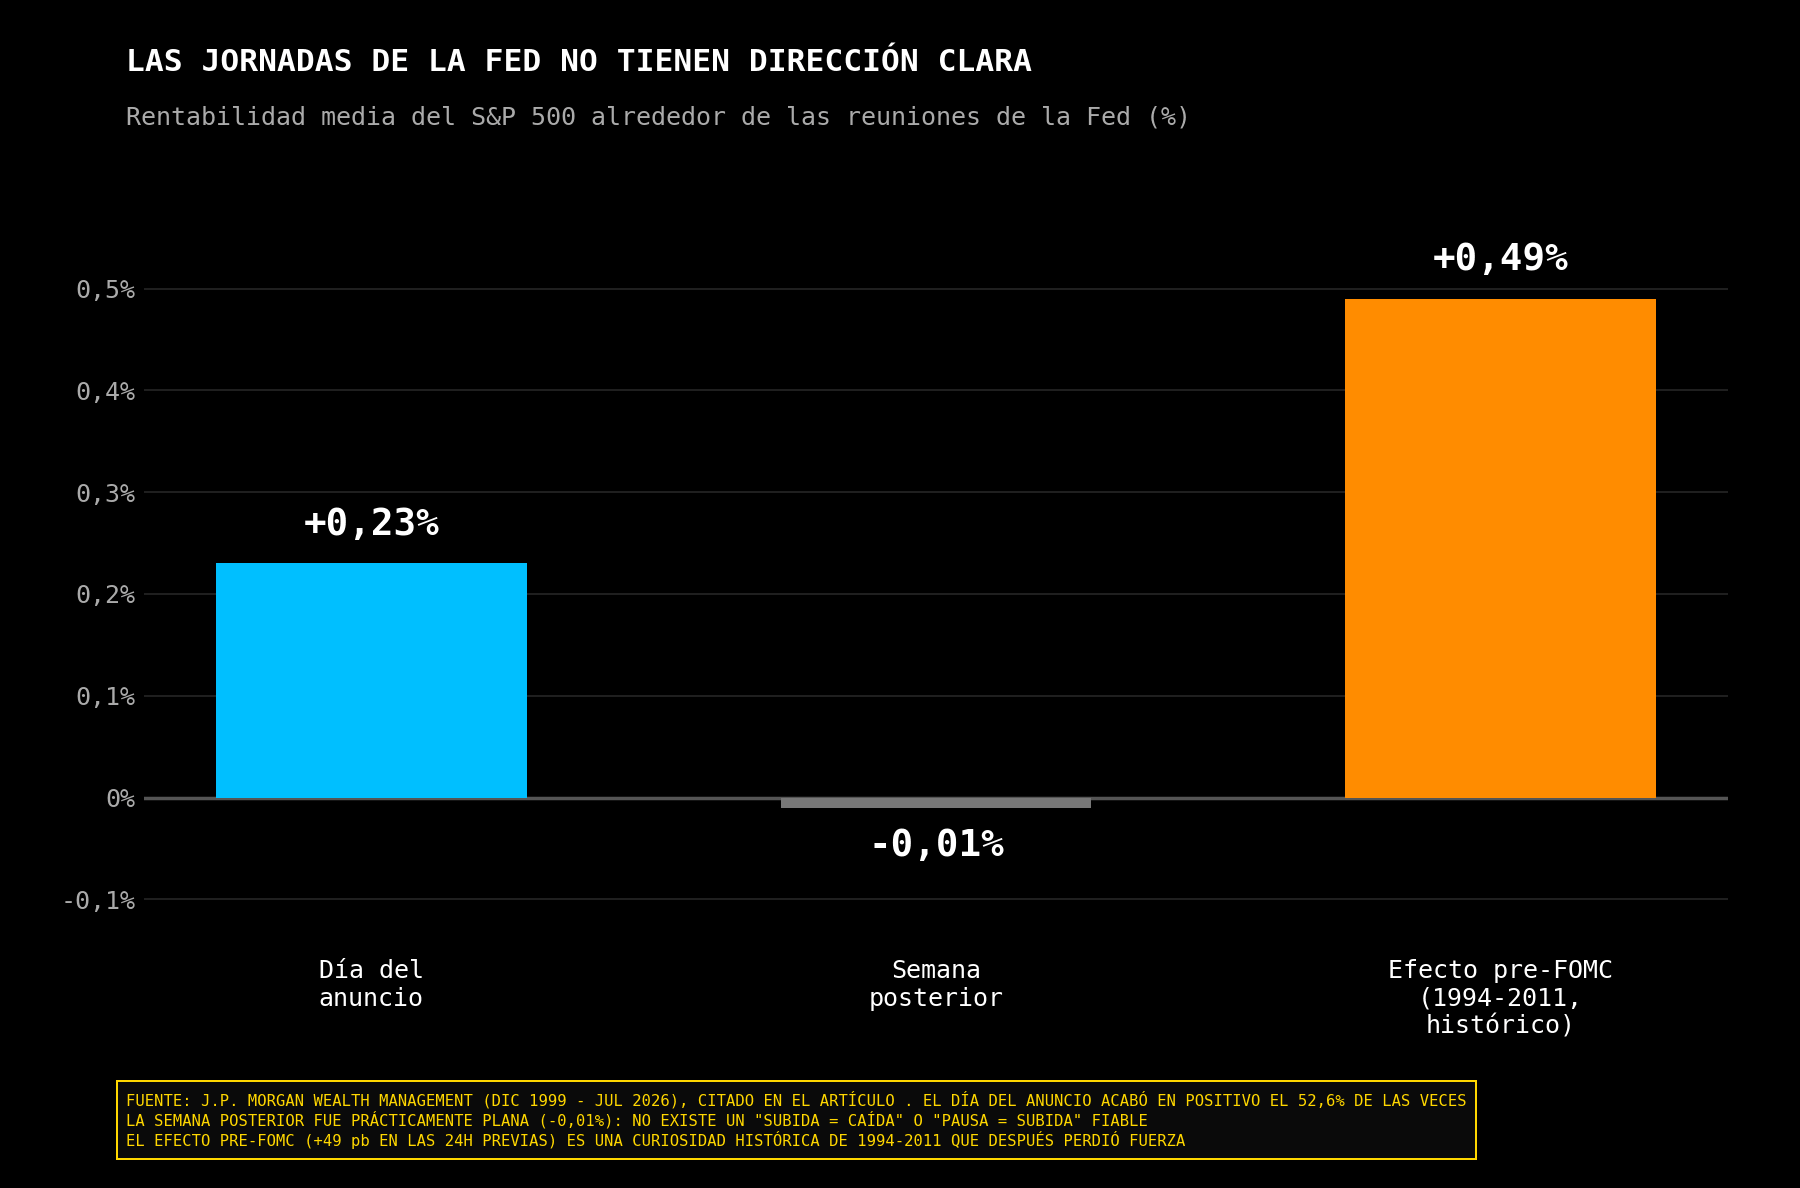
La historia de las semanas de reunión también invita a desconfiar del primer movimiento. Según el estudio de las decisiones programadas entre diciembre de 1999 y julio de 2026 realizado por J.P. Morgan Wealth Management, el S&P 500 avanzó una media del 0,23% durante el día del anuncio y terminó en positivo el 52,6% de las ocasiones. Sin embargo, la rentabilidad media durante la semana posterior fue del -0,01%, prácticamente plana.
El dato desmonta una idea muy extendida. Las jornadas de la Fed no tienen una dirección histórica suficientemente clara como para operar simplemente “subida igual a caída” o “pausa igual a subida”. El índice puede reaccionar con fuerza durante la primera media hora y devolver todo el movimiento mientras el mercado interpreta el comunicado, la rueda de prensa y las nuevas expectativas sobre los tipos.
Durante años también se observó el llamado efecto previo al FOMC. Entre 1994 y 2011, el S&P 500 avanzó una media de 49 puntos básicos durante las 24 horas anteriores a las decisiones. Era como si el mercado llegara optimista al examen antes de conocer las preguntas. Sin embargo, estudios posteriores comprobaron que ese patrón perdió fuerza. Es una curiosidad histórica útil, no una ley operativa.
Qué señales mirar después de la decisión de la Reserva Federal
Para interpretar correctamente esta reunión habrá que mirar más allá del índice. Si el S&P 500 sube, pero también lo hacen con fuerza las rentabilidades de los bonos, el movimiento puede resultar difícil de sostener. Si las rentabilidades se estabilizan, se estrechan los diferenciales de crédito y mejora la amplitud del mercado, el avance tendrá una base mucho más sólida.
También será relevante observar quién lidera. Una subida concentrada nuevamente en unas pocas compañías de inteligencia artificial tendrá menos calidad que un movimiento acompañado por bancos, industriales, consumo y empresas de mediana capitalización. Los bancos pueden beneficiarse inicialmente de tipos más altos, pero dejarán de hacerlo si el endurecimiento aumenta la morosidad o reduce demasiado la concesión de crédito.
Análisis técnico del S&P 500 antes de la reunión de la Fed
Desde el punto de vista técnico, el S&P 500 llega a la reunión de la Reserva Federal en una situación especialmente delicada. El índice se mueve alrededor de los 7.600 puntos y, después de superar la referencia de 7.630, intenta consolidarse sobre una antigua resistencia convertida ahora en soporte, aunque ya la ha perforado ligeramente. Al mismo tiempo, el rango se está estrechando y todavía no puede determinarse si estamos ante un triángulo de continuación bajista o ante una cuña descendente con posibles implicaciones alcistas; la última ruptura favorece ligeramente esta segunda posibilidad, pero necesita confirmación. Además, en unas horas tendrá lugar el rollover del contrato, lo que obligará a reajustar por completo el gráfico y sus niveles. Hasta que el cambio de contrato se haya producido y el precio defina la salida de la figura, conviene extremar la precaución con las posiciones.
¿Qué enseña la historia sobre el S&P 500 y las subidas de tasas?
La historia ofrece una conclusión bastante clara. Una primera subida de tipos suele generar turbulencias durante varios meses, pero no acaba necesariamente con el mercado alcista. El verdadero peligro aparece cuando las subidas se acumulan, las rentabilidades avanzan demasiado deprisa y los beneficios empresariales empiezan a deteriorarse.
_______
Alejandro de Luis
Editor de Hispatrading Magazine, revista de trading con mayor difusión en español, Alejandro ha trabajado como trader en diferentes sociedades de valores y firmas de trading propietario, así como en áreas de negociación y análisis durante casi dos décadas. Autor de varios libros de trading publicados en más de 5 países ha impartido conferencias formativas y programas de especialización ante audiencias de más de 40 países, entre ellas alumnos de varias universidades europeas de prestigio.



La bolsa hoy: Brent a 107 $ y ola de ventas en la IA (15/09/2026)


Cierre de Mercado: semiconductores caen 5% y cuestionan el rally de la IA

Resumen diario: el freno de la IA no detiene el alza de los rendimientos


La cartera de Michael Burry: ¿revolución o rebalanceo?
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "