

- El Treasury a 10 años volvió a superar el 5% y llegó hasta 5,04%, máximos desde 2007, en medio de mayores presiones inflacionarias, petróleo elevado y expectativas de una subida de tasas de la Reserva Federal.
- Desde 1990, un rendimiento superior al 5% redujo los retornos medianos posteriores del S&P 500, pero no aumentó de manera significativa la frecuencia histórica de correcciones del 5% o 10%.
- El nivel del 5% no parece ser por sí solo un detonante de caídas bursátiles. El riesgo aumentaría si los rendimientos siguen avanzando hacia 5,25%-5,50%, especialmente si el movimiento responde a inflación persistente y no a mayor crecimiento económico.

- El Treasury a 10 años volvió a superar el 5% y llegó hasta 5,04%, máximos desde 2007, en medio de mayores presiones inflacionarias, petróleo elevado y expectativas de una subida de tasas de la Reserva Federal.
- Desde 1990, un rendimiento superior al 5% redujo los retornos medianos posteriores del S&P 500, pero no aumentó de manera significativa la frecuencia histórica de correcciones del 5% o 10%.
- El nivel del 5% no parece ser por sí solo un detonante de caídas bursátiles. El riesgo aumentaría si los rendimientos siguen avanzando hacia 5,25%-5,50%, especialmente si el movimiento responde a inflación persistente y no a mayor crecimiento económico.
El mercado de bonos estadounidense vuelve a ocupar el centro de la atención tras el rendimiento del Treasury a 10 años alcanzar 5,04% durante la jornada, su nivel más alto desde 2007, antes de moderarse nuevamente hacia la zona del 5%. Aunque el bono superó brevemente este nivel durante 2023, no consiguió cerrar sobre el 5%. Esta vez, el movimiento ocurre además en un contexto particularmente sensible, en que el petróleo vuelve a superar los US$100, la inflación permanece por encima del objetivo de la Reserva Federal y el mercado asigna una probabilidad superior al 90% a una subida de 25 puntos base de la Fed este miércoles.
¿Por qué el Treasury a 10 años sobre 5% genera tanta atención?
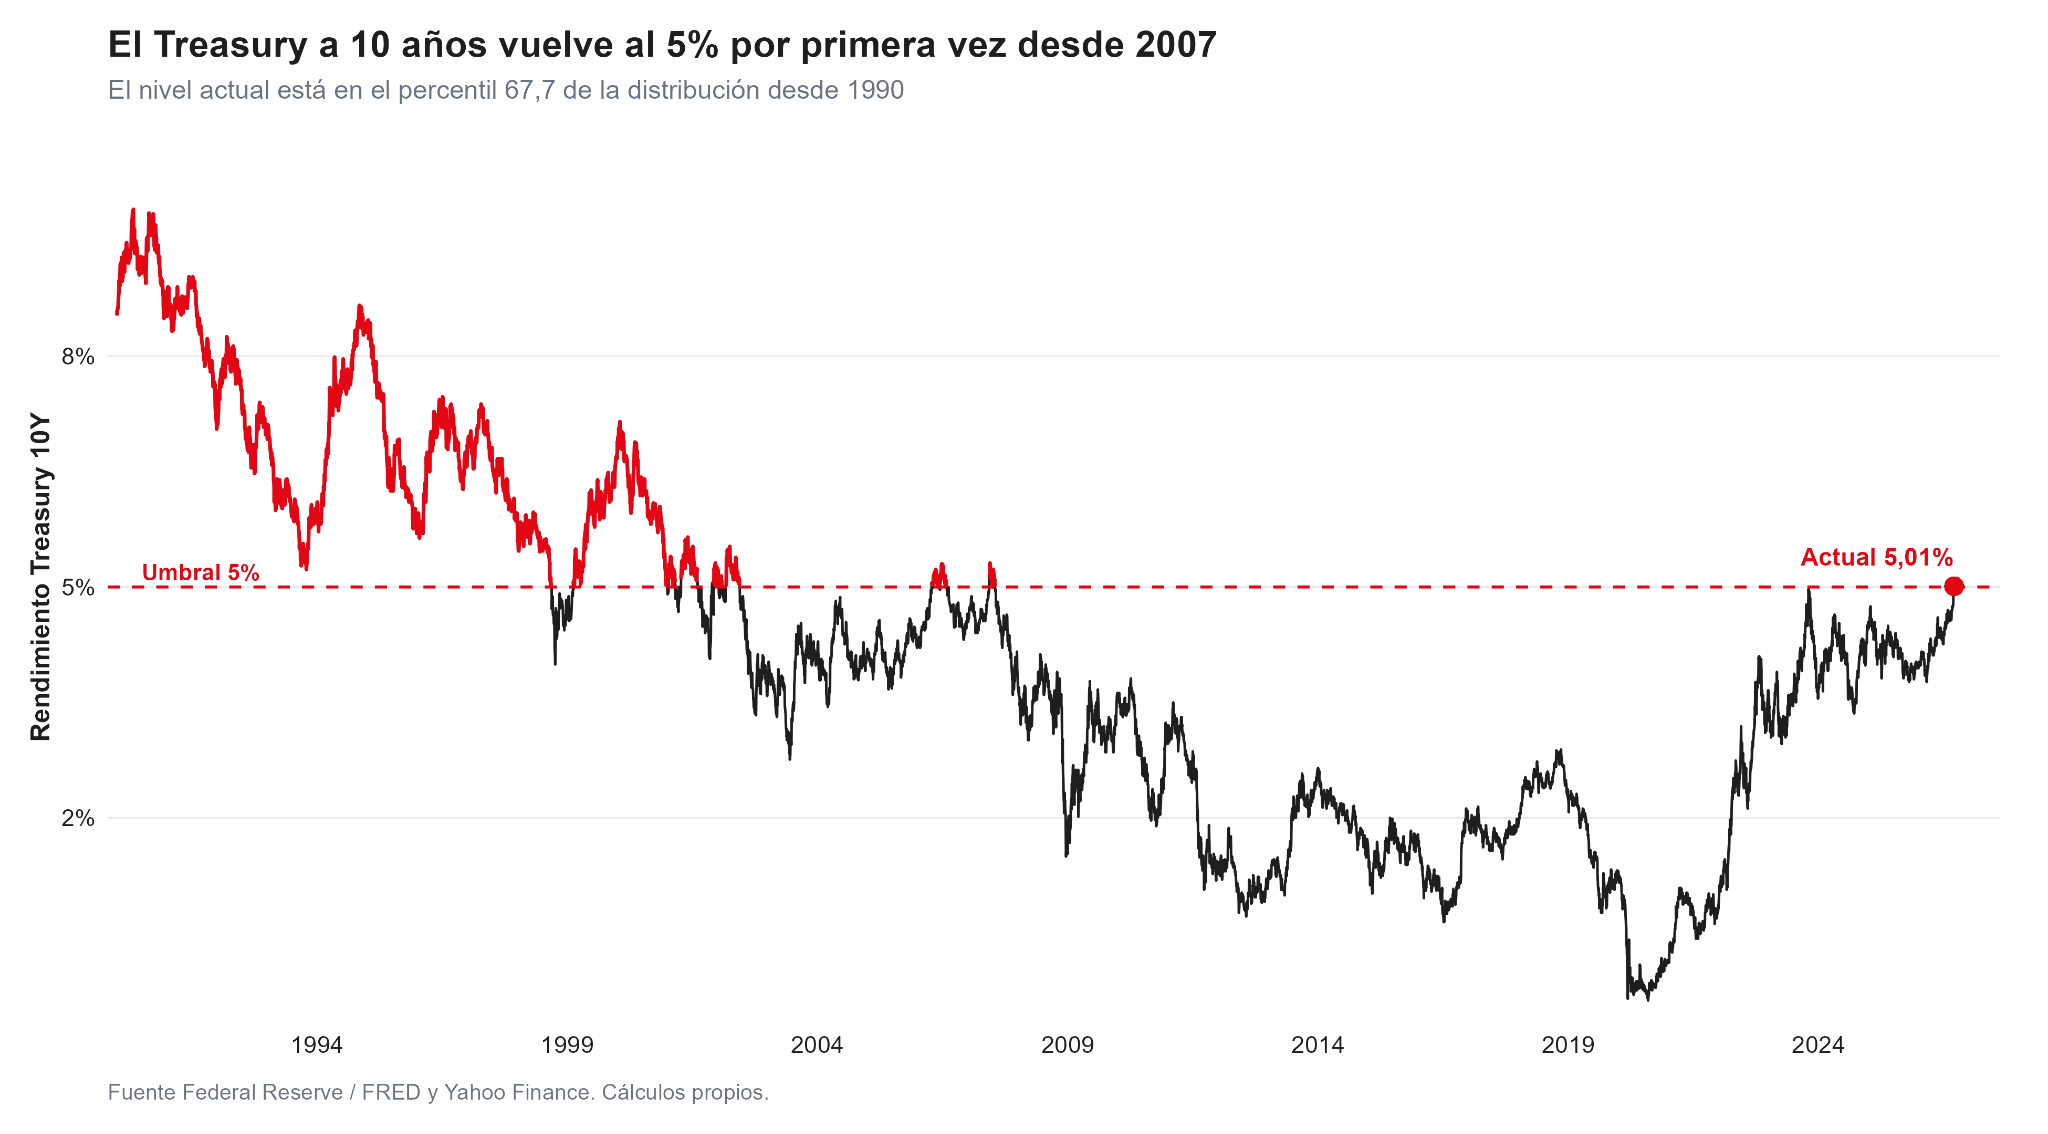 Evolución histórica del rendimiento del Treasury a 10 años.
Actualmente, el rendimiento ronda el 5,01%. En términos sencillos, esto significa que las tasas están en un punto más alto que en casi dos tercios del tiempo transcurrido desde 1990, si bien es un nivel elevado comparado con los últimos años, históricamente no resulta algo extraordinario. La importancia del Treasury a 10 años proviene de que funciona como una de las principales referencias para determinar los costos de financiamiento de la economía estadounidense. Tasas hipotecarias, deuda corporativa y múltiples instrumentos de crédito se valoran tomando como referencia este mercado y también afecta directamente a las acciones. Cuando un inversionista puede obtener aproximadamente 5% anual en deuda del gobierno estadounidense, las empresas necesitan ofrecer una expectativa de retorno suficientemente superior para justificar asumir riesgo bursátil. Además, una mayor tasa de descuento reduce el valor presente de las utilidades futuras, afectando especialmente a compañías de crecimiento.
La presión actual también tiene componentes poco habituales, dado que el encarecimiento de la energía está aumentando nuevamente las preocupaciones inflacionarias, mientras el fuerte gasto relacionado con inteligencia artificial y centros de datos, la elevada emisión corporativa y el déficit fiscal mantienen una importante demanda por capital. Un Treasury alrededor de 5%-5,25% podría comenzar a generar mayor presión sobre las acciones, pero presión no significa necesariamente caída.
¿Qué ha hecho el S&P 500 cuando el Treasury supera el 5%?
Nuestro análisis desde 1990 muestra una diferencia clara, aunque mucho menos dramática de lo que podría sugerir el nivel psicológico del 5%. Cuando el Treasury se encontraba por debajo del 5%, el retorno mediano posterior del S&P 500 fue de aproximadamente 1,5% a un mes, 3,6% a tres meses, 6,2% a seis meses y 12,3% a doce meses. Con el Treasury sobre el 5%, esos retornos bajaron a 0,7%, 2,5%, 4,8% y 10,8%, respectivamente. Es decir, las tasas más elevadas históricamente estuvieron asociadas con un rendimiento bursátil menor, pero los retornos medianos siguieron siendo positivos.
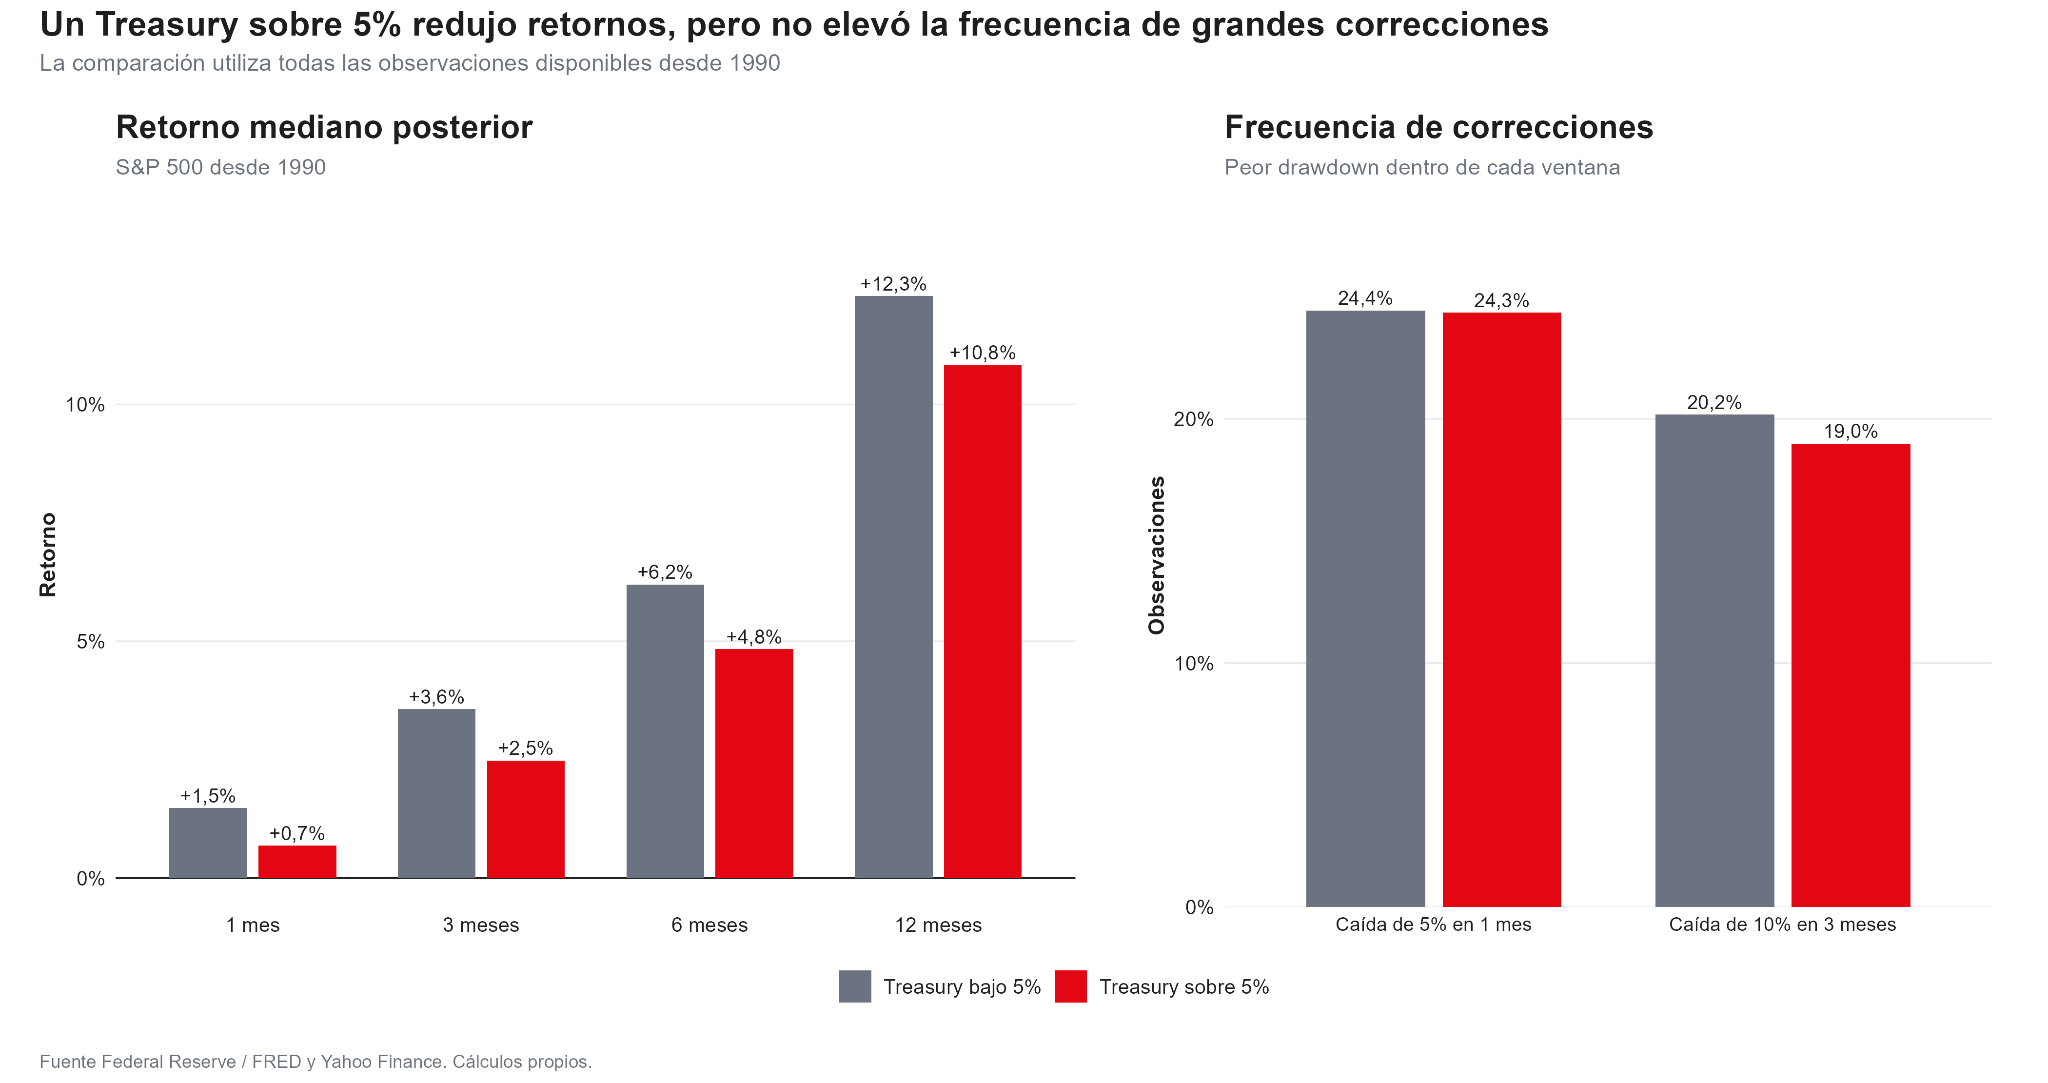 Retornos históricos del S&P 500 según el rendimiento del Treasury a 10 años.
Más interesante todavía es lo ocurrido con las grandes correcciones, en que la probabilidad de experimentar una caída de al menos 5% dentro del mes siguiente fue prácticamente idéntica: 24,4% con tasas bajo 5% y 24,3% sobre 5%. Para retrocesos del 10% dentro de tres meses ocurrió algo similar con 20,2% frente a 19,0%. Por lo tanto, el 5% ha reducido históricamente el rendimiento esperado, pero no aparece como un nivel que por sí solo aumente bruscamente la probabilidad de una corrección importante.
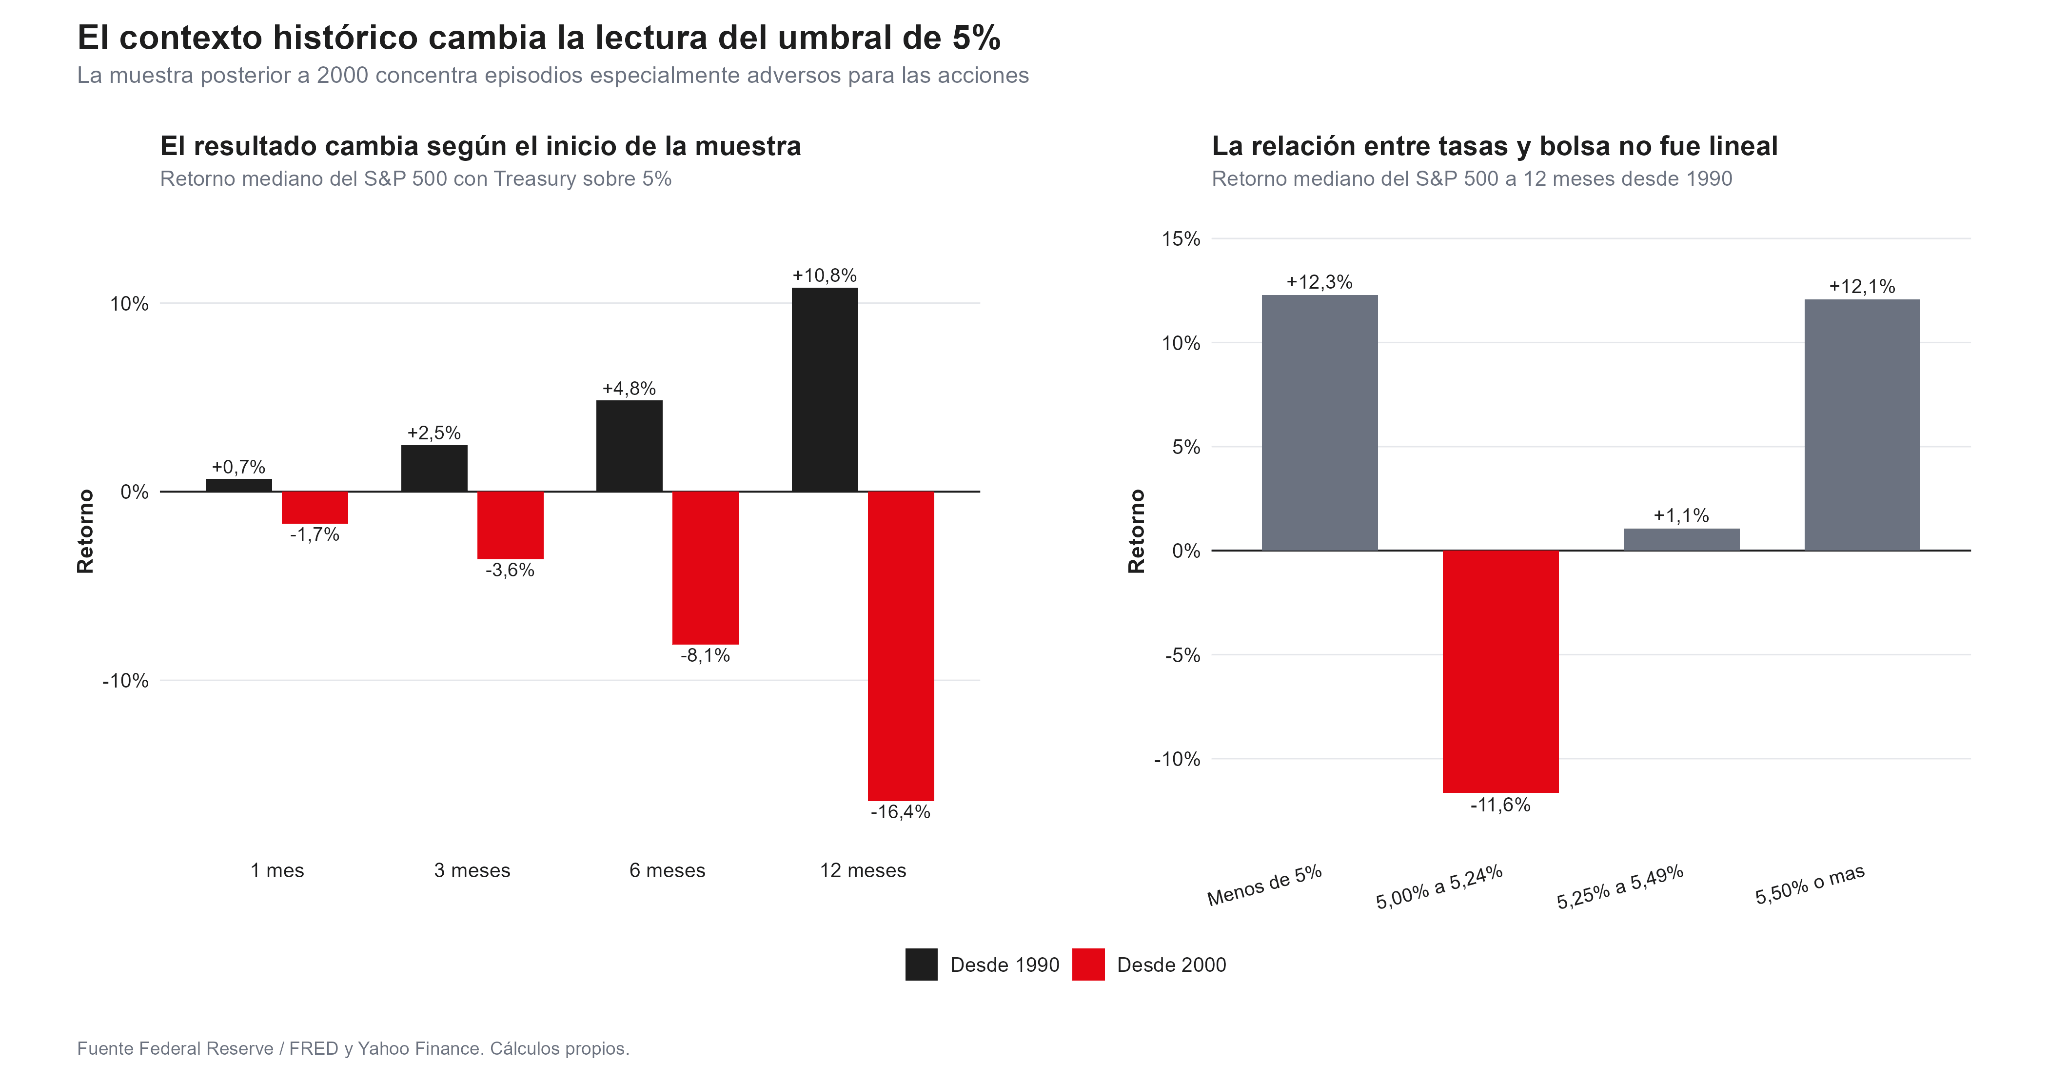 Frecuencia histórica de correcciones del S&P 500 con diferentes niveles de tasas.
¿Qué cambia si analizamos solamente el período posterior al año 2000?
Si analizamos solamente las observaciones posteriores al año 2000, los resultados cambian considerablemente. Con el Treasury sobre 5%, los retornos medianos pasan a aproximadamente -1,7% a un mes, -3,6% a tres meses, -8,1% a seis meses y -16,4% a doce meses. Sin embargo, esto no significa que superar 5% cause automáticamente esas pérdidas.
La muestra posterior al año 2000 concentra varios episodios extraordinariamente adversos, especialmente alrededor del estallido de la burbuja tecnológica y el mercado bajista de 2001-2002. Además, existen muy pocos episodios verdaderamente independientes en los que el rendimiento haya cruzado nuevamente el 5%. El mismo ejercicio por bandas muestra además una relación poco lineal, desde 1990, los retornos a doce meses fueron negativos en la zona de 5,00%-5,24%, pero volvieron a ser positivos cuando los rendimientos estuvieron entre 5,25%-5,49% y también sobre 5,50%. Esto refuerza la conclusión de que el contexto económico explica más que el número 5% por sí mismo.
Nasdaq y Russell también lograron avanzar con tasas superiores al 5%
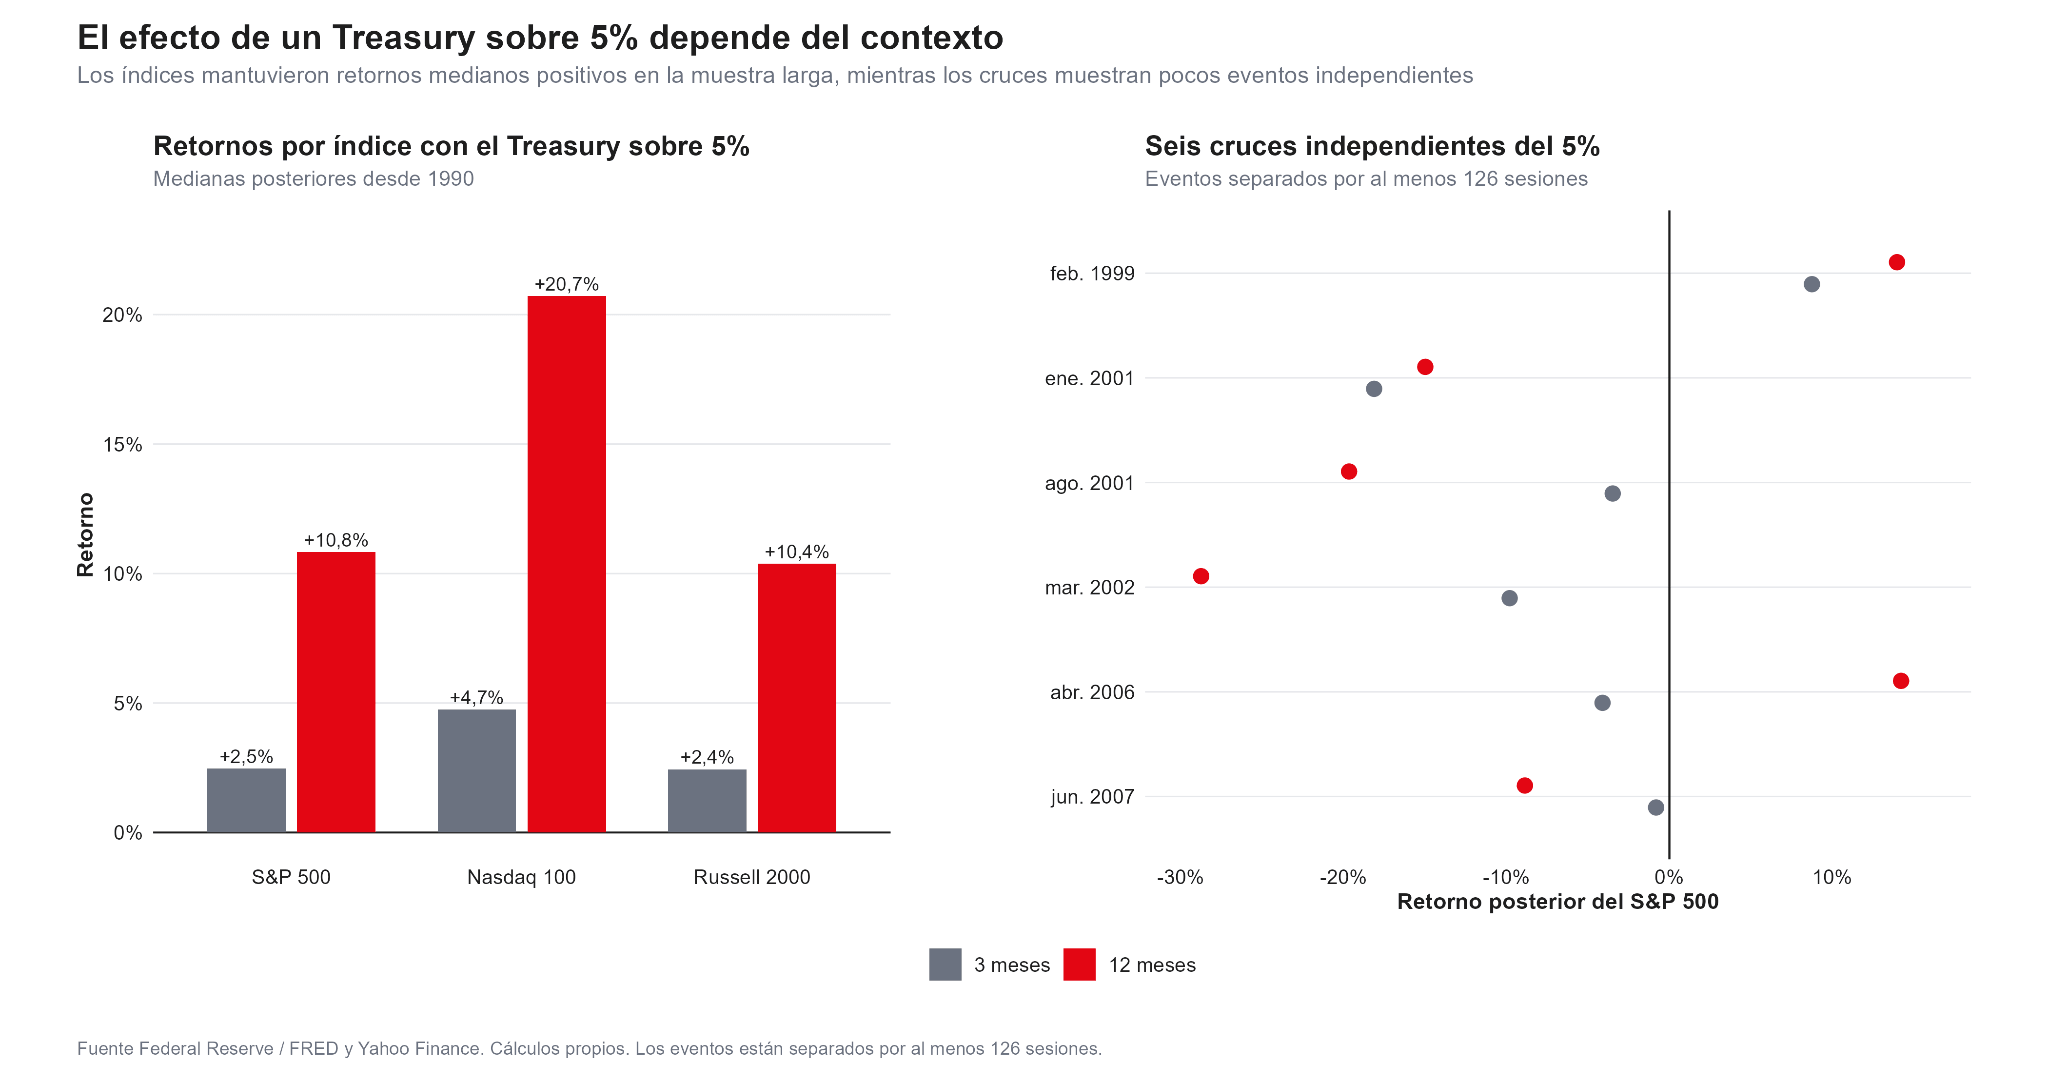 Retornos históricos de los principales índices estadounidenses con el Treasury sobre 5%.
La comparación entre índices tampoco apunta hacia un escenario inevitablemente bajista. Desde 1990, cuando el Treasury estuvo sobre 5%, el S&P 500 registró retornos medianos de aproximadamente 2,5% a tres meses y 10,8% a doce meses. El Nasdaq 100, pese a su mayor sensibilidad teórica a la tasa de descuento, alcanzó aproximadamente 4,7% y 20,7%, respectivamente. El Russell 2000 avanzó alrededor de 2,4% a tres meses y 10,4% a doce meses.
El problema estadístico vuelve a ser la cantidad de episodios, porque separando los cruces del 5% por al menos 126 sesiones aparecen solamente seis eventos independientes desde 1990 y sus resultados posteriores fueron muy diferentes entre sí.
¿Cuándo deberían empezar a preocuparse los mercados?
Más que el 5%, probablemente importa la velocidad y la razón detrás del aumento de los rendimientos. Una subida provocada por mayor crecimiento económico puede convivir con fuertes utilidades corporativas. Pero un aumento causado por inflación persistente, petróleo elevado, déficit fiscal y mayores primas de riesgo resulta bastante más complicado para las acciones.
Además, algunos análisis sitúan alrededor de 5,25% una zona potencialmente más delicada. Si las tasas permanecieran claramente por encima de ese nivel, podría aumentar la probabilidad de que acciones y bonos caigan simultáneamente, reduciendo la capacidad de los Treasuries para funcionar como cobertura de las carteras. Ese escenario podría elevar la volatilidad, ampliar los spreads de crédito y presionar especialmente a las compañías más dependientes del financiamiento, incluida parte de la infraestructura asociada al boom de IA, por eso, la reunión de la Reserva Federal será decisiva. Paradójicamente, una subida de tasas acompañada de un mensaje convincente contra la inflación podría incluso aliviar al tramo largo de la curva. Una Fed demasiado moderada podría producir el efecto contrario si los inversionistas interpretan que la inflación seguirá siendo demasiado elevada.
Análisis técnico del TNOTE: el mercado de bonos sigue bajo presión
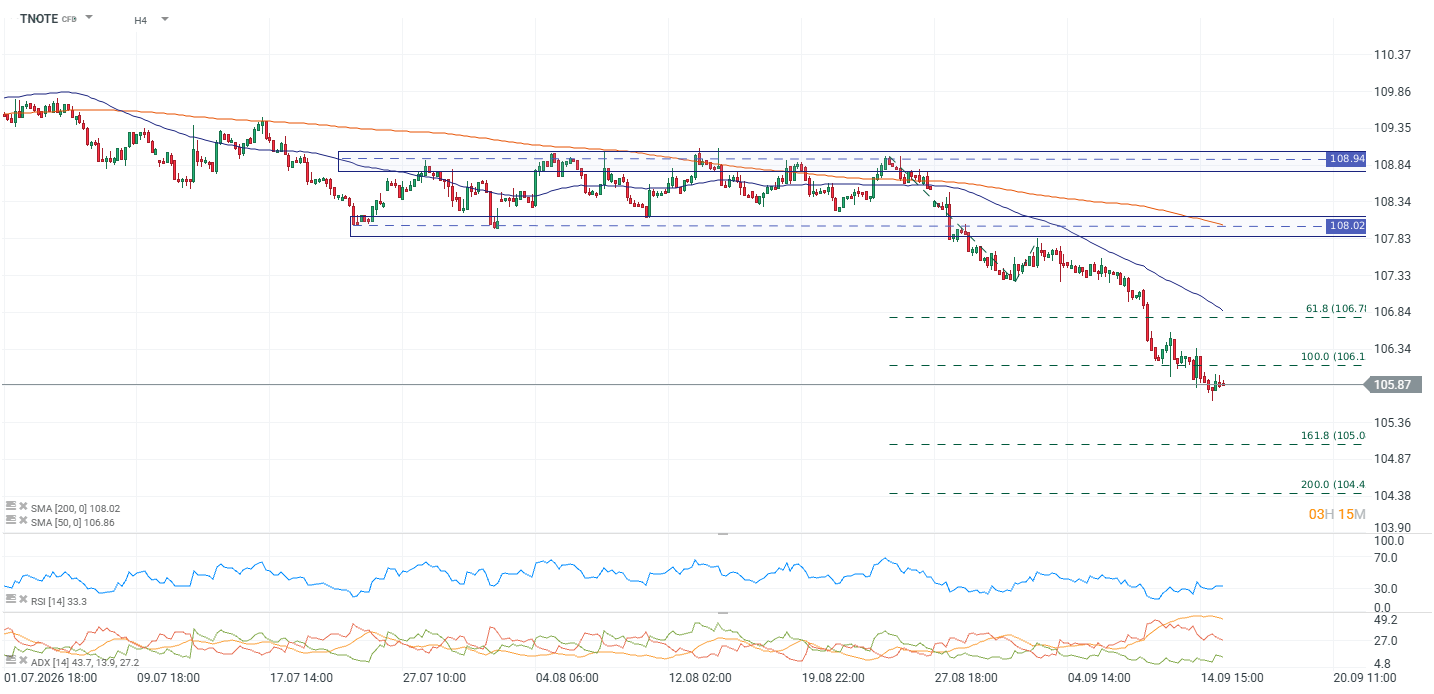 Evolución reciente del TNOTE. Fuente: xStation5.
La caída del TNOTE, cuyo precio se mueve inversamente al rendimiento de los bonos, confirma que la presión sobre la deuda estadounidense continúa. El instrumento cotiza alrededor de 105,87, claramente por debajo de sus medias móviles de 50 sesiones, cercana a 106,86, y de 200 sesiones, alrededor de 108,02. La ruptura de la antigua zona de soporte entre 108 y 109 aceleró el movimiento bajista.
El RSI muestra que el movimiento comienza a acercarse a niveles de sobreventa, aunque todavía sin una señal clara de reversión. Mientras el TNOTE permanezca bajo 106,1-106,7, el sesgo continúa favoreciendo rendimientos elevados. Una ruptura del soporte cercano a 105,0 podría extender la caída hacia aproximadamente 104,4, consistente con una nueva presión alcista sobre el Treasury a 10 años. Por el contrario, recuperar primero 106,7 y posteriormente la zona de 108 sería una señal inicial de relajación en el mercado de tasas.
El Treasury sobre 5% importa, pero no es una sentencia para Wall Street
Los datos históricos sugieren que un Treasury a 10 años sobre 5% sí eleva el costo de oportunidad de invertir en acciones y tiende a reducir sus retornos, pero no existe evidencia de que ese nivel, por sí solo, provoque automáticamente una gran corrección. La amenaza sería un movimiento sostenido hacia 5,25%-5,50% o más, especialmente si ocurre al mismo tiempo que el petróleo continúa avanzando, la inflación permanece elevada y la Fed se ve obligada a intensificar su ciclo de subidas. Por ahora, el 5% funciona más como una advertencia que como una señal de venta automática, la dirección posterior dependerá menos del número redondo y mucho más de qué esté obligando al mercado a exigir ese rendimiento.


Cierre de mercado: Bitcoin anota su mayor retroceso desde junio tras bloqueo del proyecto de ley


Acciones de IA caen: ¿corrección o inicio de algo más?


S&P 500 ante una subida de tasas de la Fed: ¿qué dice la historia?



La bolsa hoy: Brent a 107 $ y ola de ventas en la IA (15/09/2026)
"Este informe se proporciona sólo con fines de información general y con fines educativos. Cualquier opinión, análisis, precio u otro contenido no constituyen asesoramiento de inversión o recomendación en entendimiento de la ley de Belice. El rendimiento en el pasado no indica necesariamente los resultados futuros, y cualquier persona que actúe sobre esta información lo hace bajo su propio riesgo. XTB no aceptará responsabilidad por ninguna pérdida o daño, incluida, sin limitación, cualquier pérdida de beneficio, que pueda surgir directa o indirectamente del uso o la confianza de dicha información. Los contratos por diferencias (""CFDs"") son productos con apalancamiento y acarrean un alto nivel de riesgo. Asegúrese de comprender los riesgos asociados. "